


Anthropic IPO:同一個發行價,散戶買到的卻是更貴的一股?


- 核心觀點:Anthropic 即將以約 1 兆美元估值上市,成為首家 IPO 的前沿 AI 實驗室。但其 IPO 結構讓普通投資者與戰略供應商同價買入、權益更少,並承擔 AI 循環融資鏈條上的尾部風險。
- 關鍵要素:
- 發行價區間每股 70 至 78 美元,公開發行 8.25 億股最多募資約 644 億美元,另有 260 億美元私募配售予七家戰略投資者,合計最多約 904 億美元。
- 七家買家為 AMD、博通、谷歌、美光、微軟、輝達、台積電,均為 Anthropic 的算力或晶片供應商;其買入的 N 類股無投票權、轉售受限、免承銷費,且對價格不敏感。
- 戰略配售佔整輪融資約 28.8%,意味近三成資金來自不在意價格的買家,削弱了發行方在上沿定價的壓力,並減少可交易流通盤。
- 約 20% 份額面向零售投資者,多數普通投資者只能在上市後二級市場買入,實際成本包含首日漲幅。
- 循環融資結構普遍存在:微軟、輝達、亞馬遜、AMD 等均以「投資換訂單」方式綁定 AI 客戶,資金形成閉環。
- 普通股股東權益排在公司合同義務之後;若算力採購承諾超出支付能力,散戶首當其衝,且不參與算力合同談判。
原創 | Odaily 星球日報(@OdailyChina)
作者|jk
Claude 的開發商 Anthropic 即將完成首次公開募股。每股 70 至 78 美元的定價區間,對應約 1 兆美元的基礎市值,完全稀釋後最高約 1.4 兆美元。它預計 11 月 18 日定價,次日以代碼 ANT 在納斯達克掛牌。這將是首家上市的前沿人工智慧實驗室。據彭博社報導,公開發行和私募配售合計最多募集 904 億美元。市場此前一度討論 2 兆美元的估值。
可在這場熱鬧之外,有一個細節容易被忽略:
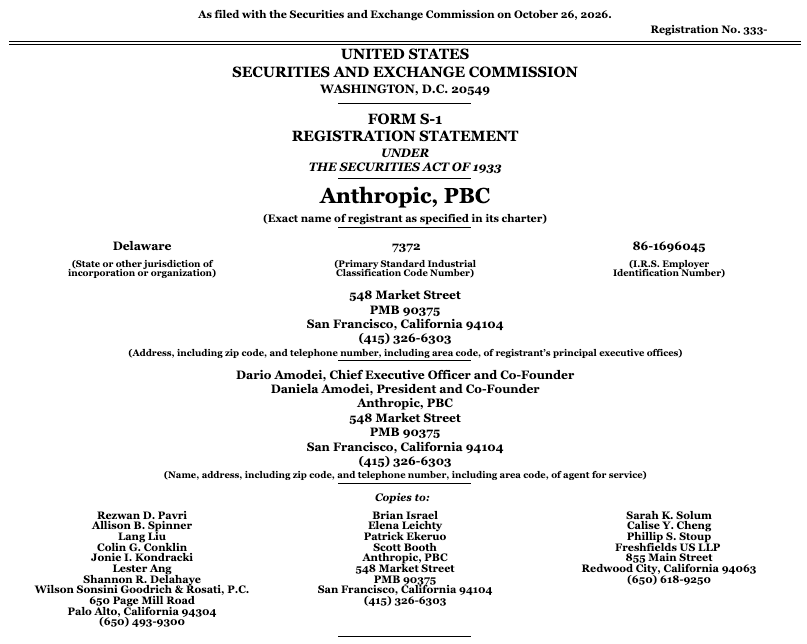
Anthropic 給出的發行價區間是每股 70 至 78 美元。公開發行部分為 8.25 億股,最多募集約 644 億美元;另有 260 億美元透過私募配售賣給七家戰略投資者,兩項合計最多約 904 億美元。
這七家是 AMD、博通、谷歌、美光、微軟、輝達和台積電;它們買入的價格,與 IPO 發行價相同。
在 Anthropic 的 IPO 裡,谷歌和你付的是同一個價格,它拿到的是股票加一份算力訂單,你拿到的只有股票。
普通投資者付出的價格與它們相同,換來的權益卻更少;而 AI 行業的循環融資結構,可能把其中一部分風險轉嫁給公開市場上的投資者。在這筆交易裡,想衝 IPO 的人是議價能力最弱、拿到附加價值最少的一方。他們會虧嗎?
260 億美元的「特殊座位」
這 260 億美元不是普通的配售,它的條款對 Anthropic 和七家買家都更優惠。
七家買家都是 Anthropic 的算力與晶片供應商。按中位價估算,谷歌和輝達各約 100 億美元,AMD 約 25 億美元,博通、美光、微軟各約 10 億美元,台積電約 5 億美元。它們買入的是 N 類普通股,價格等於 IPO 發行價。
這筆交易有四個特點:
- 不付承銷費:招股說明書明確承銷商不就私募配售獲得折扣或佣金。若按行業常見的約 1% 費率估算,260 億美元對應約 2.6 億美元的費用被省下。
- 沒有投票權: N 類股每股零票,而公開發行的 A 類股每股一票。
- 轉售受限:這些股份未完成登記,實際上較難馬上在交易所出售。具體限售期以招股書為準,Decrypt 則指出這些股份不適用通常的上市後鎖定期。
- 對價格不敏感: 它們已承諾按最終發行價買入,不論 IPO 價格是多少。
按最高融資額 904 億美元計算,這筆配售占整輪融資的 28.8%。換句話說,近三成的資金,來自一群不用在意價格的買家。
谷歌的一美元,和你的一美元
同樣一美元,谷歌買到的比你多一樣東西:除了 Anthropic 的股票,還有一份業務收入。
按原評論文章的說法,Anthropic 已同意在未來七年向谷歌支付約 2,500 億美元的算力費用。Anthropic 目前並沒有這筆錢,也不是投資級信用主體;但它手裡的資金越多,這筆錢最終付得起的可能性就越大。所以谷歌投進去的資金,一部分會以收入的形式回到谷歌手中。
這也意味著,一股 Anthropic 股票對谷歌的價值,高於對你的價值。理論上,谷歌願意付更高的價格,Anthropic 也願意給谷歌更低的價格,因為雙方可以分享這份額外創造的價值。可實際上,谷歌與普通投資者付的是同一個發行價。
戰略投資者和普通 IPO 投資者都按 IPO 發行價買入,不過在開盤後才買的人付的價格更高。戰略投資者拿到的是無投票權的 N 類股,普通投資者拿到的是每股一票的 A 類股。戰略投資者的股份實際上轉售受限,普通投資者上市後即可交易。戰略投資者已承諾按發行價買入,對價格敏感度低;普通投資者對價格敏感度高,可以選擇不買。
兩邊在股票本身上完全相同,差別在「股票之外」。價格一樣,打包進來的東西不一樣,這就是「同價不同值」。
這個問題在 2024 年就被提過:風投人 Apoorv Agrawal 問過,當微軟、亞馬遜、Alphabet 和輝達自己決定融資輪的價格,純財務投資者跟著以相同估值進場,是不是實際上多付了錢呢?到了 2026 年的 IPO,這個問題從風投機構轉到了普通投資者身上。
價格不敏感的買家,托起了什麼
戰略投資者不會直接把發行價抬高,但它們的存在會從三個方向改變你面對的交易。IPO 的價格是公開市場的簿記需求決定的。谷歌等公司是價格接受者,不是定價者,所以「谷歌願意多付,你就得多付」並不完全成立。
來源:Anthropic
以下三件事仍然對公開市場買家不利:
- Anthropic 的定價底氣更足, 近三成的融資額已經有了確定的買家,發行方和承銷商在區間上沿定價的壓力更小,估值越高,IPO 散戶買家面對的泡沫就越高。
- 可交易的供給更少, 配售的 260 億美元不會馬上進入公開市場。流通盤越小,需求一旦強勁,開盤價就越容易被推高。所以散戶從這個角度可能買的更貴。
- 買到發行價的機會有限,據 CNBC,約 20% 的份額面向零售投資者。拿不到配售的人,只能在上市後的二級市場買,那已經是包含首日漲幅之後的價格。
機構更容易拿到發行價,普通投資者往往要在開盤後才能進場。這是「同一輪融資,不同實際成本」的第一層。
AI 行業的「循環融資」
Anthropic 並不是孤例,供應商投資客戶、客戶再把錢花回供應商的結構,在 AI 行業裡已經重複出現過多次。
- 微軟、輝達與 Anthropic:據 Business Insider 報導,Anthropic 計劃在微軟 Azure 上花 300 億美元算力費用,輝達最多投資 100 億美元,微軟最多投資 50 億美元。
- 亞馬遜與 Anthropic: 據 Penchan 彙總,亞馬遜已投入約 80 億美元,2026 年再投 50 億美元,Anthropic 承諾十年內在 AWS 上花超過 1,000 億美元。
- AMD 與 OpenAI:AMD 授予 OpenAI 最多 1.6 億股的認股權證,隨 OpenAI 部署 6GW AMD 晶片的進度分批解鎖,相當於「以股換訂單」。
- 輝達與 OpenAI: 按 Global Finance 的說法,其原計劃是輝達十年內投資 1,000 億美元,而 OpenAI 採購 10GW 的基礎設施,輝達已向 OpenAI 最新一輪融資投入 300 億美元。
這類結構的共同點是,投資方同時是股東和供應商,資金形成閉環。風險也會沿閉環傳導:2026 年初有報導稱輝達對 OpenAI 的千億美元投資計劃停滯,甲骨文的股價隨之波動,因為輝達的資金一旦動搖,OpenAI 付款給甲骨文的能力也會受影響。
過去,這些閉環基本在私募層面完成。Anthropic 作為首家上市的前沿實驗室,第一次讓普通投資者有機會直接持有這條鏈條上的一環。
循環融資裡,誰在承擔尾部風險
循環融資把風險的分配變得不对称:獲益的一方同時是股東和供應商,承擔剩餘風險的是公開市場投資者。
這條鏈條大致是這樣:供應商花錢買 Anthropic 的股票,Anthropic 把錢用於採購算力,算力款再回到這些供應商的收入裡。公開市場投資者的錢進入了同一個池子。
有三層風險會落到你頭上:
普通股股東的權益排在公司所有合約義務之後。如果對谷歌的約 2,500 億美元的承諾最終超出了 Anthropic 的支付能力,首先受影響的是股東,包括散戶投資者,而不是供應商。
同時,如果公開發行募到的約 644 億美元也主要用於算力採購,那麼其中相當一部分,最終流向的正是那些同時持有 Anthropic 股票的供應商,又回到了我們上文所說的「散戶投資者買貴了」這一觀點。
利益衝突方面,戰略投資者拿零投票權的 N 類股,正是為了隔離它們的商業利益與全體股東利益之間的分歧。但隔離的只是投票權,算力合約的條款是公司與供應商之間談定的,公開市場投資者並不在談判之列。
發行價落定之後,更值得追問的是價格之外的東西。普通投資者付的價格與谷歌相同,換來的權益更少;若在開盤後才買入,還要多付一層首日漲幅;而在循環融資的鏈條上,他們的位置最靠後。如果 Anthropic 能把收入和利潤做大,今天的價格完全可能被證明是合理的,戰略投資者的額外收益也不會直接從公開市場投資者口袋裡拿走。但在週四之前,我們還只能拭目以待。





