美股日報|輝達再跌5.5%拖累AI板塊,標普與納指收低、金融能源逆勢漲(11月11日)

本文約7126字,閱讀全文需要約11分鐘
10月CPI環比0.4%、核心0.3%均超預期,12月加息成基準情形:10年期美債收益率4.983%,納指跌0.74%,輝達再跌5.47%,僅金融、能源、醫療收漲。加密美股承壓:BTC報7.38萬美元、已跌破Strategy持倉均價,MSTR跌3.60%、mNAV降至0.82倍;MARA漲10.54%。今日關注MSCI評審,明日看初請與思科、應用材料財報。

AI總結
- 核心觀點:10月CPI環比與核心雙雙超預期,12月加息成基準情形,長端利率跳升壓制高估值資產;加密DAT龍頭Strategy持倉轉浮虧、mNAV降至0.82倍,行業從「加槓桿買幣」轉向「修復資產負債表」。
- 關鍵要素:
- 10月CPI環比+0.4%、核心+0.3%均高於預期,10年期美債收益率升至4.983%、盤中破5%;Waller稱12月至少加息25bp、必要時考慮50bp。
- 輝達因CEO醜聞與集體訴訟單日跌5.47%,五週累計跌近30%,11/17財報成AI板塊關鍵驗證點。
- BTC報7.38萬美元,跌破Strategy持倉均價75,456美元,浮虧約13.9億美元;MSTR市值/持倉降至0.82倍,本期募資66.3%用於回購優先股而非買幣。
- 美國現貨比特幣ETF連續3日淨流出、IBIT 7日累計流出16.6億美元;以太坊ETF連續6週淨流出,ETF由邊際買盤轉為邊際賣盤。
- Coinbase獲OCC最終信託銀行牌照,託管業務納入聯邦框架;但COIN仍隨大盤跌2.92%,監管利好難對沖利率與幣價貝塔。
- MSCI 11月指數評審或剔除高數字資產佔比公司,為DAT板塊最大非基本面風險;若確認剔除將於11月底調倉生效。
- 板塊輪動呈「再通脹+加息」交易:XLK -1.15%,而XLF +0.52%、XLE +0.44%、XLV +0.29%;VIX回落,市場尚未系統性去風險。
一、頭條
- 10 月 CPI 環比 0.4%、核心 0.3%,雙雙高於預期,市場直接把 12 月升息當作基準情形。 整體 CPI 環比+0.4%(預期+0.3%,前值+0.6%),核心+0.3%(預期+0.2%);因 2025 年 10 月政府停擺造成數據缺口,BLS 本期未發布同比讀數。10 年期美債殖利率升至 4.983%(+11.9bp),盤中一度突破 5%。
- 聯準會官員放風「可以考慮 50bp」。 Waller 表示將支持 12 月至少升息 25bp,若通膨持續偏高會考慮 50bp;Logan 亦偏鷹。路透調查顯示多數經濟學家預計 12 月再升息一次,高盛把第三次升息預期推到明年 3 月。
- 輝達再跌 5.47%,成為指數最大拖累。 因執行長黃仁勳與「疑似中國間諜」關係曝光,公司及黃本人遭股東集體訴訟,多家機構下調目標價;股價五週累計跌近 30%(24/7 Wall St),11/17 盤後將發布財報(EPS 預期 2.49 美元)。盤後回升 0.94%。
- 加密美股全線承壓,但內部分化明顯。 BTC 報 7.38 萬美元,已跌破 Strategy 75,456 美元的持倉均價,MSTR 跌 3.60%、市值/持倉降至 0.82 倍;MARA 因授權 5 億美元回購並償還 7.5 億美元比特幣抵押貸款逆勢漲 10.54%,IREN 則因微軟專案延遲被下調評級跌 7.85%。
- 地緣:伊朗「戰爭結束」預期與霍爾木茲襲擊同時存在,油價先跌後反彈。 川普稱對伊軍事行動「很快結束」,布蘭特盤中跌破 90 美元、收 91.49 美元(-1.17%);但 11/11 亞洲時段霍爾木茲航運再遭襲,布蘭特反彈至 92.05 美元(+0.61%)。
- 盤後三個關鍵變數轉好。 Costco 宣布每股 30 美元特別股息(合計 133 億美元)並重啟 40 億美元回購,盤後漲 1.88%;CoreWeave 第三季營收超預期並上調指引,盤後漲 7.9%;輝達盤後小幅回升。這為 11/11 開盤提供了緩衝。
二、美股大盤與宏觀
2.1 指數收盤(美東 2026-11-10 16:00 EST)
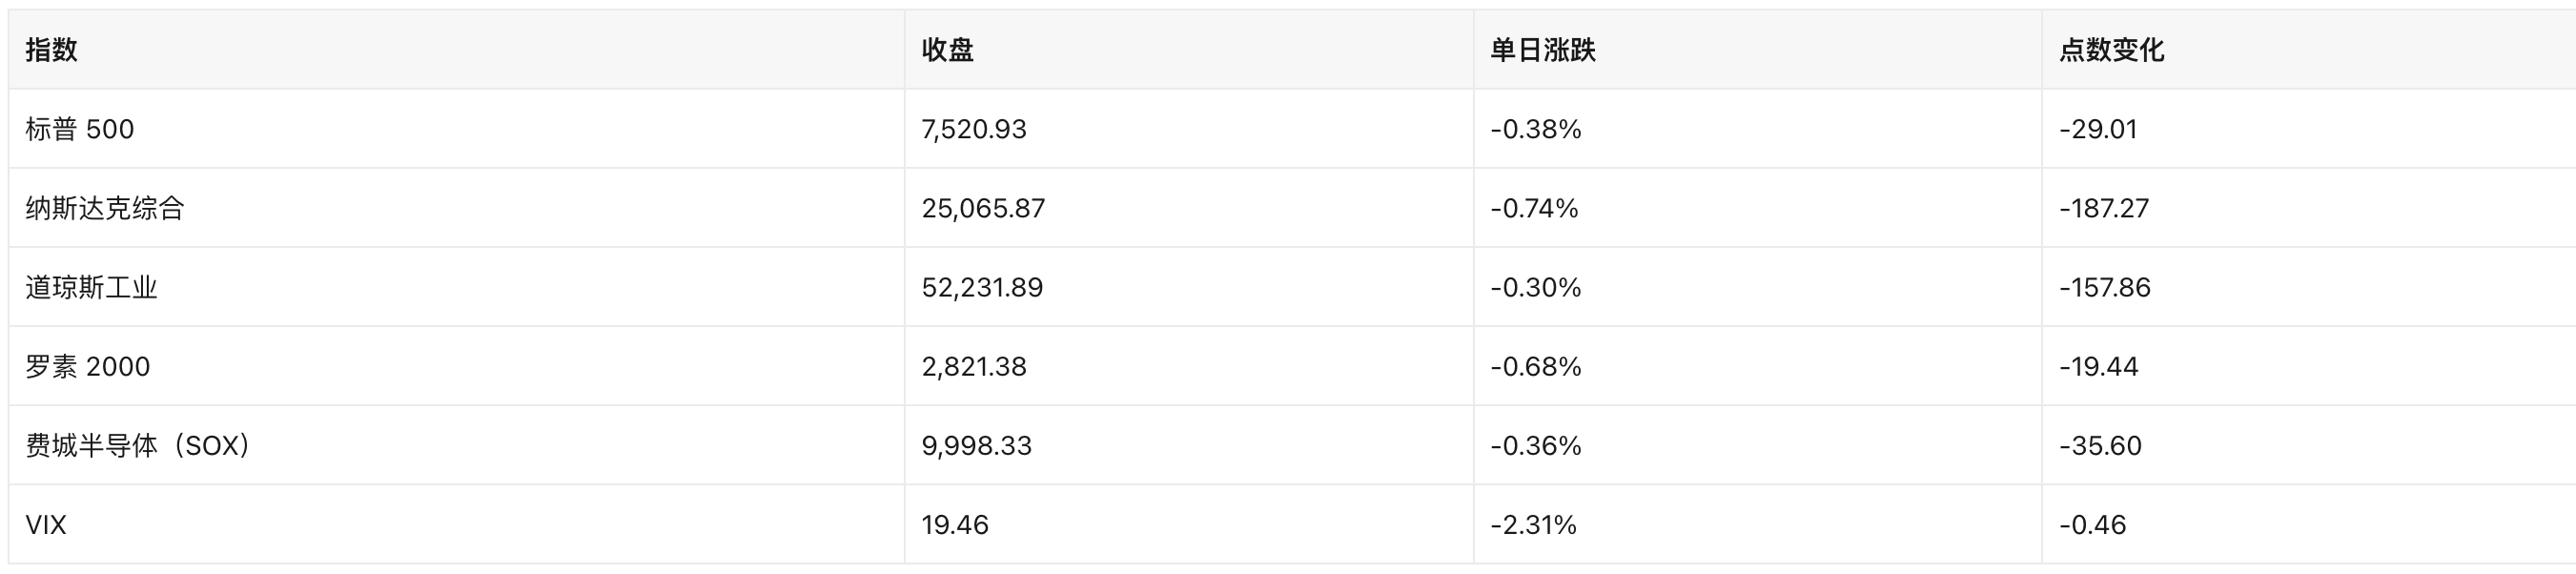
核心驅動:
① 10 月 CPI 環比、核心雙雙超預期,長端利率跳升,壓制高估值成長股;
② 輝達個體風險(執行長醜聞+集體訴訟)疊加,費半內部劇烈分化;
③ 資金從科技輪動至金融、能源、醫療——XLK -1.15%,而 XLF +0.52%、XLE +0.44%、XLV +0.29%、XLC +0.37%。
關鍵點:這是「利率衝擊+個股風險」的窄幅下跌,VIX 反而回落,說明市場尚未進入系統性去風險。
標普較 10/6 高點 7,818.93 低 3.81%;納指較 10/6 高點 27,599.79 低 9.18%;納指已連續四週週線下跌。
2.2 宏觀數據與聯準會
- 10 月 CPI(11/10 08:30 ET):整體環比 +0.4%(預期 +0.3%,前值 +0.6%);核心環比 +0.3%(預期 +0.2%,前值 +0.3%);CPI 指數(未季調)337.511,實際時薪環比 0.0%(前值 -0.4%)。受 2025 年 10 月停擺導致的數據缺口影響,本期未發布同比與核心同比,這是連續第三個月「環比高企、同比缺位」。
- 聯準會表態:Waller 明確「12 月至少 25bp,若通膨讀數偏熱會考慮 50bp」;Logan 亦支持進一步緊縮。路透調查:多數經濟學家預計 12 月再升息一次;高盛在 CPI 後把第三次升息推遲到明年 3 月、並把降息推遲到明年底。
- 利率與美元(11/10):10 年期美債殖利率 4.983%(+11.9bp),盤中破 5%;30 年期 5.350%(+9.4bp);11/10 的 10 年期公債招標得標利率 5.020%。美元指數收 102.23(+0.57%),11/11 亞洲時段 102.31(+0.08%)。
- 大宗(11/10 結算):COMEX 黃金 4,030.20 美元/盎司(-2.05%),11/11 亞洲時段回升至 4,072.50(+1.05%);布蘭特 91.49 美元/桶(-1.17%,盤中跌破 90);WTI 86.04 美元/桶(-0.93%)。
三、熱點個股與板塊
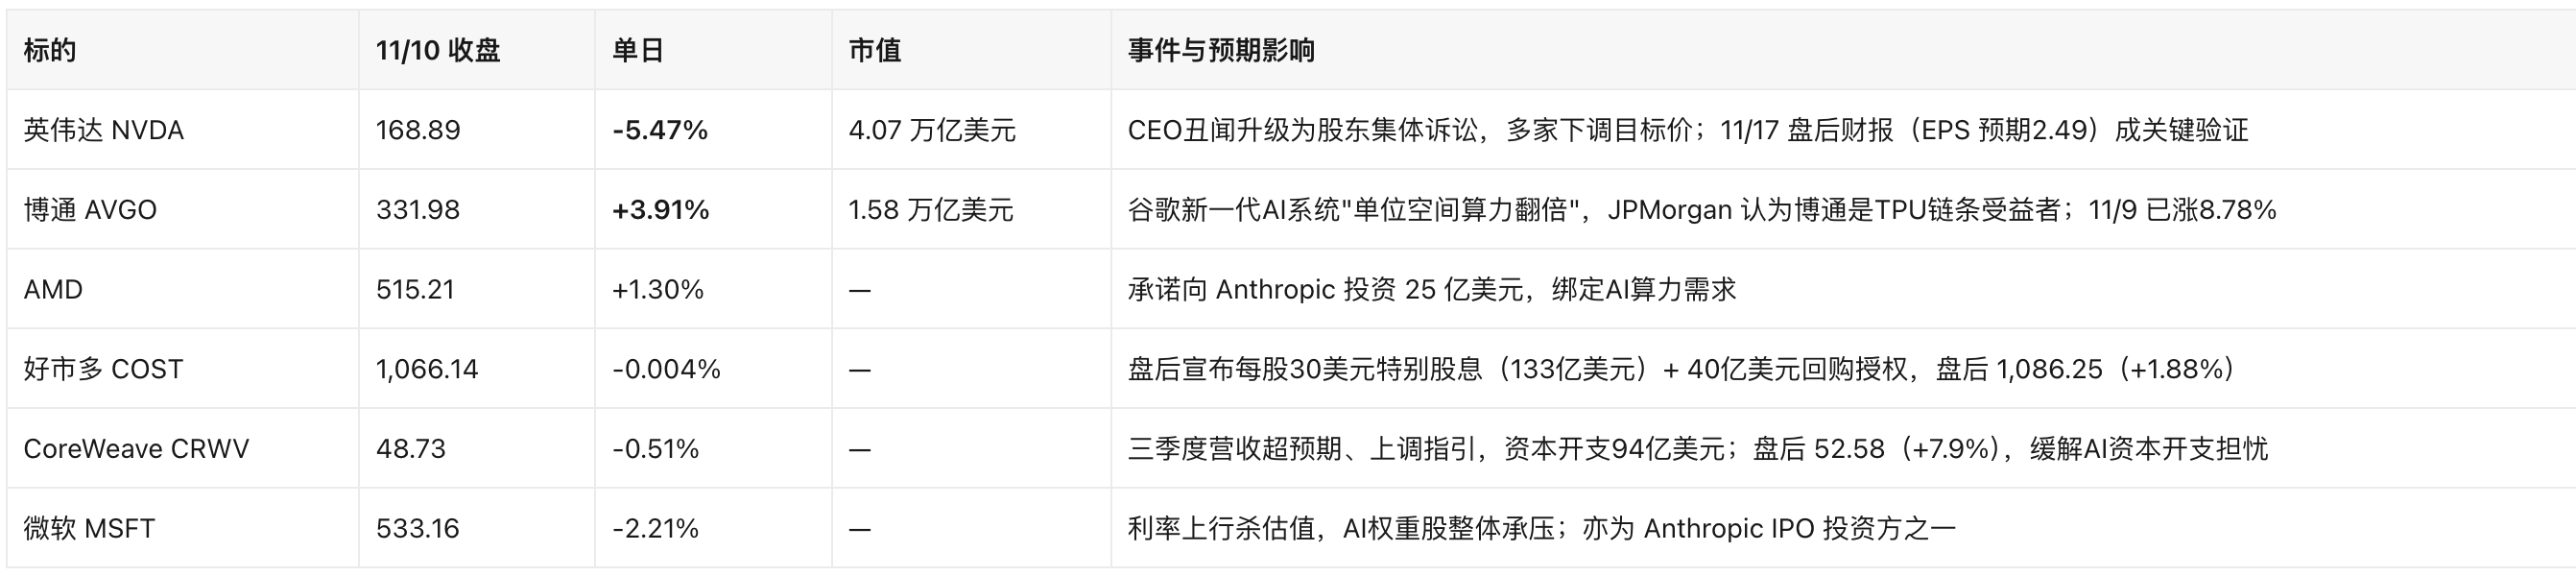
板塊與敘事
- 利率敏感度排序清晰:科技(XLK -1.15%)與地產(XLRE -0.13%)承壓,金融(XLF +0.52%,曲線陡峭化受益)、能源(XLE +0.44%)與醫療(XLV +0.29%)獲資金流入。這是典型的「再通膨+升息」交易,而非衰退交易。
- AI 內部從「敘事」轉向「驗證」:輝達的下跌是公司治理風險,博通/AMD 的上漲是訂單與股權綁定邏輯;CoreWeave 盤後上調指引說明算力需求端仍未惡化。三者疊加說明AI 交易沒有整體瓦解,但定價從「本益比擴張」轉向「現金流與訂單可見度」。
- 期中選舉餘波仍在:民主黨橫掃國會兩院後,市場擔憂 AI 監管與反壟斷加碼,11/5 納指單日重挫、市值蒸發 2.5 兆美元。這一政策折價尚未完全修復,是當前科技股反彈乏力的背景變數。
- 注意:輝達將於 11/17 盤後發布財報,是未來一週唯一能重新定價 AI 板塊的事件;好市多特別股息的股權登記日為 11/24、支付日 12/4(合計 133 億美元)。
四、加密相關美股
4.1 DAT 龍頭:Strategy(MSTR)
最新披露(SEC 8-K,2026-11-09,涵蓋 11/2–11/8)
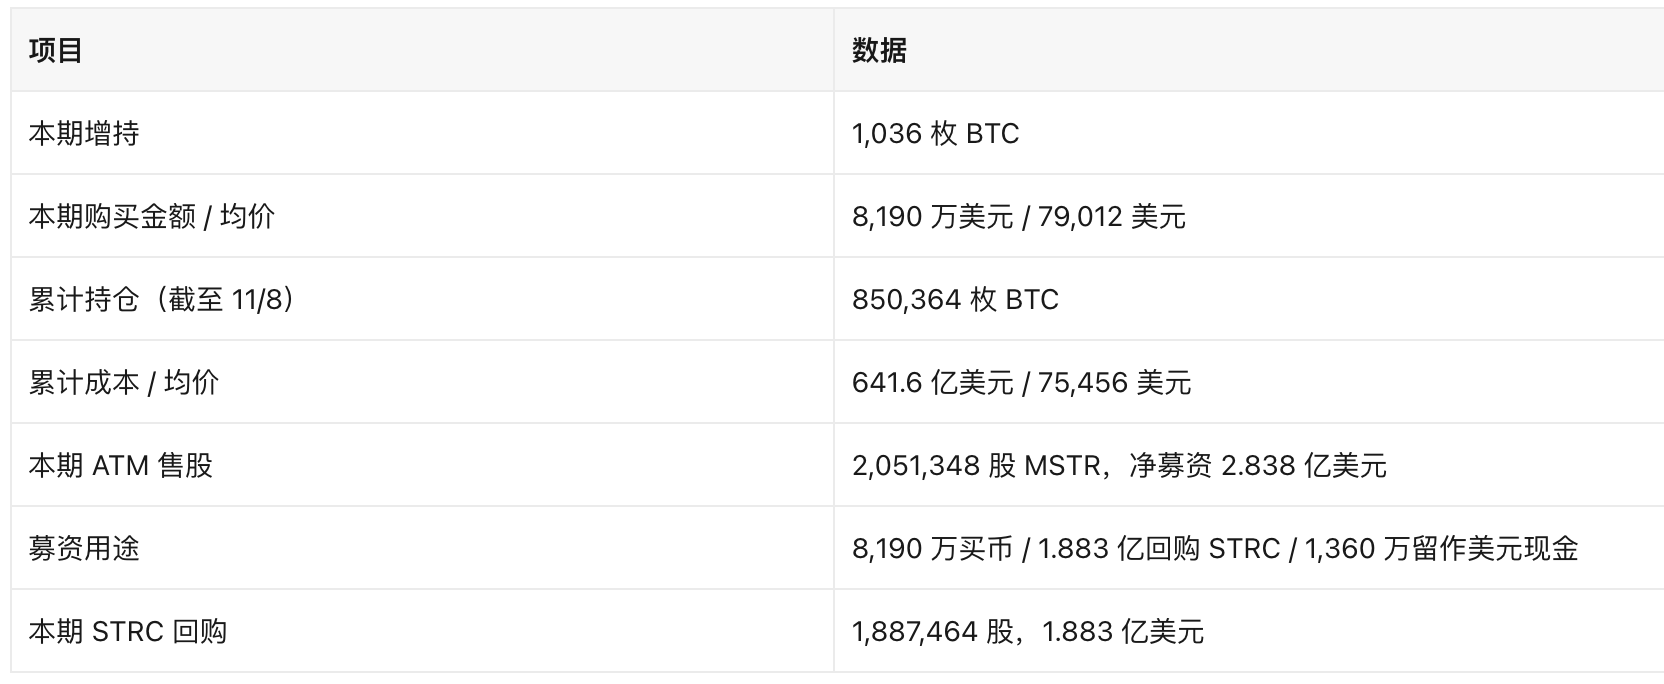
- 訊號一:持倉正式轉為浮虧。 按 11/11 07:29 UTC 的 BTC 73,819.91 美元計,持倉市值約 627.7 億美元,低於 641.6 億美元成本,浮虧約 13.9 億美元(-2.2%);BTC 現價較其均價低 2.17%。
- 訊號二:募資優先修復資產負債表。 本期淨募資只有 28.9% 用於買幣,66.3% 用於回購 STRC 優先股——延續「先降優先股成本、後買幣」的順序。
- 訊號三:估值折價擴大。 收盤市值 511.3 億美元 / 持倉市值 627.7 億美元 = 0.82 倍(該口徑未計入總負債與優先股,不等同完整 EV/NAV;上一期 0.83 倍)。股價 121.07 美元,單日 -3.60%,較 9/21 高點回撤 28.2%。
- 剩餘發行額度:MSTR 183.4 億、STRC 175.1 億、STRF 16.2 億、STRK 21.0 億、STRD 40.1 億美元——增發彈藥充足,但在 mNAV<1 時增發即「折價賣股買幣」,攤薄代價上升。
其他 DAT
- Strive(ASST,21.55 美元,+0.42%,市值 27.4 億美元):11/2–11/8 僅增持 29 枚 BTC(220 萬美元,均價 75,862 美元),持倉 43,153 枚;10 月曾以 83,310 美元均價買入 15,124 枚。按當前幣價,持倉市值約 31.9 億美元,市值/持倉 0.86 倍(按 11/11 BTC 價格粗算)。H.C. Wainwright 重申「首選」。
- BitMine(BMNR,18.08 美元,-2.85%):ETH 財庫龍頭,披露 2026 財年 ETH 質押收入 1.214 億美元,但幣價走弱壓制估值。
- SharpLink(SBET,5.85 美元,-4.57%):ETH 財庫標的,第三季利潤同比+620%(含非現金公允價值收益),股價仍隨 ETH 下跌。
- Twenty One Capital(XXI,5.32 美元,-4.49%,市值 29.8 億美元):11/4 完成 SPAC 上市,攜 39 億美元規模的 BTC 財庫,是本季度最重要的新 DAT 樣本。
- TON Strategy(TONX,3.22 美元,+9.15%,市值 1.77 億美元):完成 5.58 億美元融資用於構建 TON 財庫,是「非 BTC DAT」的最新案例;小市值、高波動,流動性風險需單獨評估。
- Sono Group(SSM,0.959 美元,+3.94%):轉型 BTC 財庫後首份完整季度報表,Q3 淨利 64.7 萬美元(主要來自比特幣相關與非現金收益),但帳上現金僅 46.7 萬美元,持續經營存疑——這是 DAT 熱潮中最典型的「小市值殼公司」風險樣本。
4.2 新進入者與轉型
加密美股觀察名單新增:本期(11/10–11/11)未發現首次宣布購買 BTC/ETH、或宣布轉型為加密 DAT 的美股公司。
- 「空白」本身延續了上週的訊號:BTC 跌破 DAT 平均成本、mNAV 普遍低於 1 時,「發股買幣」的套利空間消失,新增入場自然停滯。
- 最近的「新面孔」仍是 Twenty One Capital(XXI,11/4 上市),已納入觀察名單;本週需要追蹤其上市後首份披露與鎖定期安排。
- 反向趨勢繼續:礦企把資本開支從挖礦轉向 AI/HPC(RIOT 的 Corsicana 資料中心、IREN 的微軟專案),「算力公司」正在被重新定價為「電力+機房公司」。
4.3 泛加密美股與 ETF
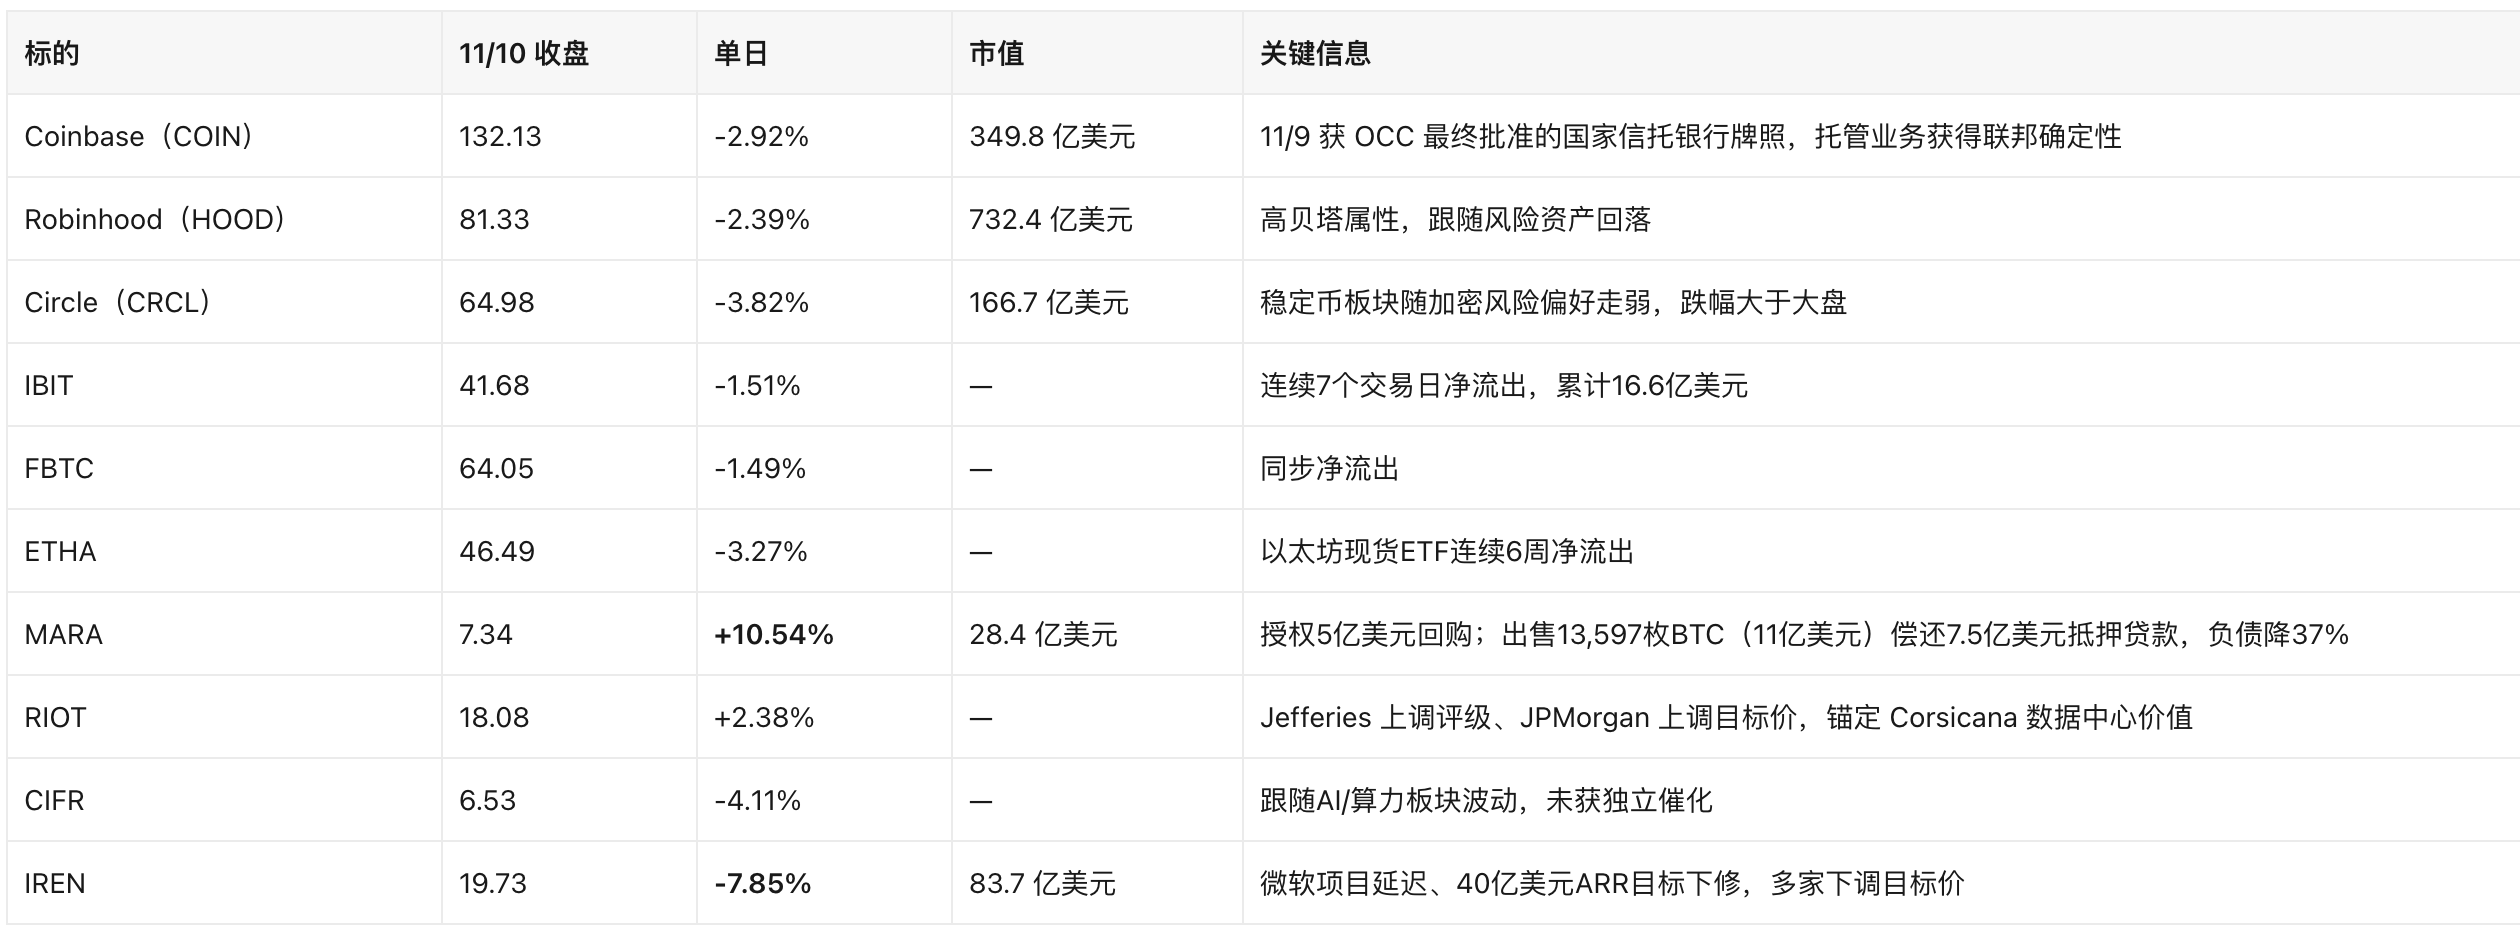
- ETF 資金流:11/9 美國現貨比特幣 ETF 淨流出 2.01 億美元,為連續第三個交易日淨流出;IBIT 連續 7 日淨流出、累計 16.6 億美元,為 2026 年 1 月以來最長連續流出。以太坊現貨 ETF 上週淨流出 3.65 億美元,為連續第六週淨流出。11/10 的單日流向數據尚未發布(通常美東次日更新),本期未獲取。
- 礦企與幣價「脫鉤」出現裂痕:MARA 的上漲來自資本結構動作(回購+還債),不是幣價;RIOT 來自分析師重估;而 IREN 的下跌來自 AI 訂單延遲。同一個「礦企轉 AI」板塊,定價已經開始按「訂單是否兌現」分化,而不是按 BTC 漲跌同向波動。
- 結構訊號:MARA 賣幣還債、Strategy 賣股回購優先股、Strive 增持幾乎停滯——DAT 群體已從「加槓桿買幣」階段進入「修復資產負債表」階段,這是本輪週期最重要的定性變化。
4.4 監管與會計驅動
- Coinbase 拿到 OCC 最終信託銀行牌照(11/9):可與 Circle、Ripple 並列持聯邦信託牌照,託管業務從「州級拼圖」變成「聯邦框架」,是本週加密美股最重要的結構性利好;但 COIN 仍隨大盤下跌 2.92%,說明監管利好短期無法對沖利率與幣價的貝塔。
- SEC 執法強度降至 18 年低點(FY2026):罰款與案件數量大幅下滑,SEC 全年提起 348 項執法行動。對行業是寬鬆環境,但民主黨拿下國會兩院後,監管方向可能在 2027 年逆轉,這是當前加密資產與 DAT 估值中的「政策折價」來源。
- MSCI 指數評審(關鍵的非基本面風險):MSCI 已於 10/15 定稿「數位資產佔比過高的公司需重新評估指數資格」的規則,11 月半年度評審結果預計本週公布(有報導指向週三,具體時間與名單以 MSCI 官方公告為準,未經證實),若被剔除將在 11 月底調倉生效。Strategy、Metaplanet 等 DAT 龍頭是主要觀察對象。
- 立法停滯:前眾議院金融服務委員會主席 McHenry 稱行業「浪費了通過 CLARITY Act 的機會」;期中選舉後立法路徑更不確定。(行業媒體,11/9)
- 會計口徑:ASU 2023-08 公允價值計
美股
歡迎加入Odaily官方社群


推薦文章