


長尾市場之戰:Hyperliquid正在丟掉優勢嗎?


- 核心觀點:Hyperliquid 長尾資產流動性顯著惡化,近端訂單簿深度大幅萎縮,相較 Binance 已喪失核心競爭優勢,根源在於手續費、網路資源分配等機制持續向頭部做市商傾斜,擠壓小型做市商生存空間。
- 關鍵要素:
- 10bps 標準下,Hyperliquid 美元計價深度中位數下降 82%,Binance 降 61%,OKX 降 78%;Hyperliquid 相對 Binance 的深度比值中位數再降 57.5%。
- 5bps 近端區間,美元深度指數僅剩約 13、代幣數量指數約 28;但 20 檔全域代幣數量指數達 127,流動性向遠離中間價區域遷移。
- 1 萬美元訂單的中位交易成本:Hyperliquid 5.21bps,Binance 2.95bps(未計手續費)。
- 近一個月內,25bps 區間最大帳戶組報價份額中位數由 34.5% 升至 38.6%,點差由 2.13bps 擴大至 3.55bps。
- 手續費結構失衡:成交量最低四分之一帳戶組支付 0.961bps,最高四分之一組獲 0.236bps 返傭,成本差約 1.20bps。
- 提供有效報價的帳戶組平均數由 7.64 降至 6.39,72 個市場中 58 個出現下降。
- HIP-4 合約 25bps 內可見深度 47% 來自四個專業做市錢包;擁堵規則按前一日份額分配區塊空間,形成「需交易量才能獲得額度」的循環。
本文來自:0d Labs CEO matteo
編譯|Odaily 星球日報(@OdailyChina);譯者|Azuma(@azuma_eth)
過去幾個月,由於我們正在開發一款尚未公開的產品,我們花費了大量時間分析各類 DEX 在不同交易品種上的流動性。我們擁有超過一年半的完整訂單簿數據,這些數據來自我們透過 0d Labs 交易相關市場期間的記錄。在分析過程中,我們發現了一個在加密市場長尾領域頗為出乎意料的現象 —— 流動性正在變得越來越薄。
在去年的 1011 事件發生後,我們本就預期會出現這樣的結果,但從目前來看,整個加密市場似乎都還沒有真正從那次事件中恢復過來。
除此之外,最近不少與我們關係密切的交易員朋友也在抱怨,Hyperliquid 正變得越來越難以參與競爭,平台上的一些機制似乎正在讓優勢向頭部參與者集中。從讀取優先費(Read Priority Fees)被 Wintermute 壟斷,到手續費和 L1 網路擁堵讓小型做市商(MM)苦不堪言,這些問題都引起了我們的注意。
因此,我決定進一步研究 Hyperliquid 的流動性變化,並嘗試弄清楚 —— 小型做市商的生存環境日益惡化,是否與平台流動性的下降存在因果關係?畢竟,早期 Hyperliquid 的核心競爭優勢之一,正是能夠為長尾資產提供深厚的流動性。
對比基準
首先,我們需要建立一個能夠反映整個加密市場狀況的基準。流動性可能正在變薄,但如果這是一種全市場現象,我們就必須區分哪些變化來自市場整體,哪些是 Hyperliquid 自身的問題。
對於山寨幣整體流動性而言,Binance 是一個有參考價值的基準。為此,我們選取了 2025 年 11 月 1 日至 2026 年 11 月 1 日期間,在兩個平台均有交易、且最大槓桿倍數低於 10 倍的 86 種資產,作為本次研究的長尾資產樣本。
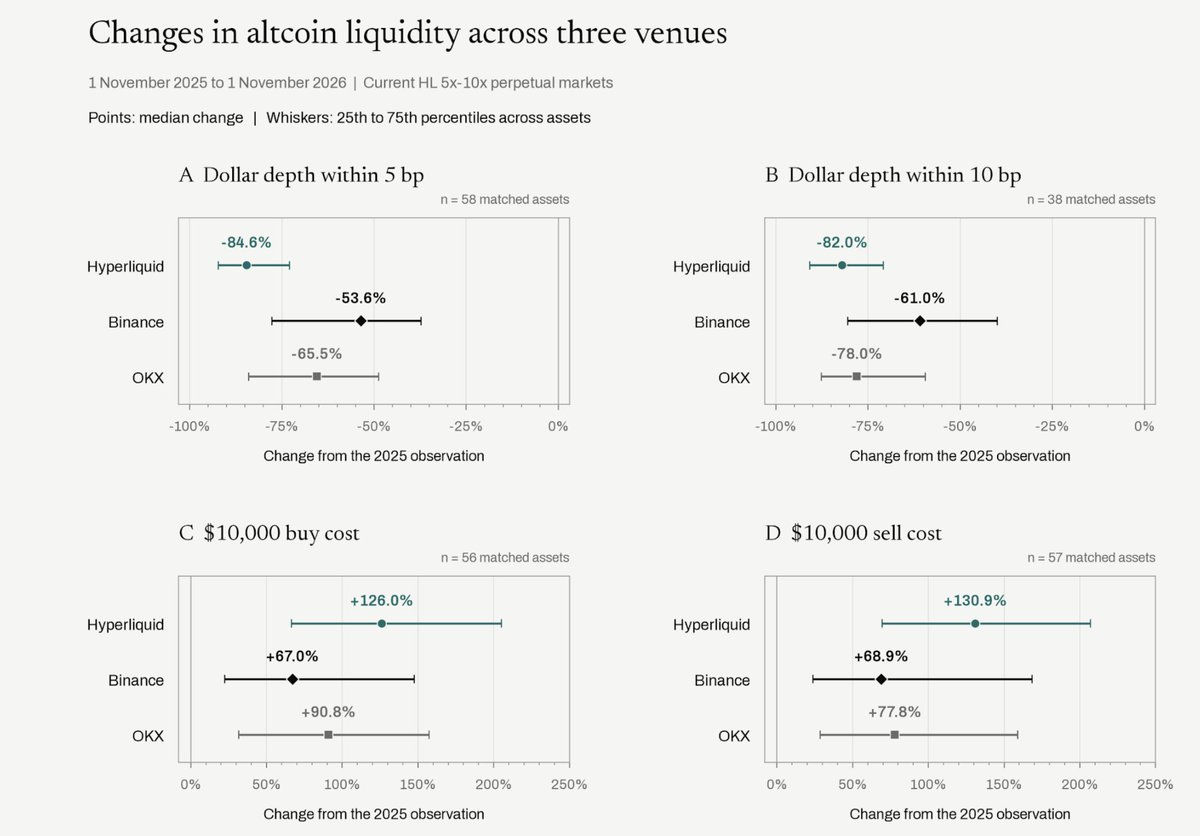
在能夠以 10 個基點(bps)為統一標準進行比較的 38 個市場中,Hyperliquid 的美元計價深度中位數下降了 82%,Binance 下降了 61%,OKX 則下降了 78%。這個差距已經相當顯著。
當然,代幣價格下跌本身就會導致以美元計價的訂單簿深度縮水,但我們還需要進一步確認,報價在這些價格區間內的代幣數量是否也在減少。
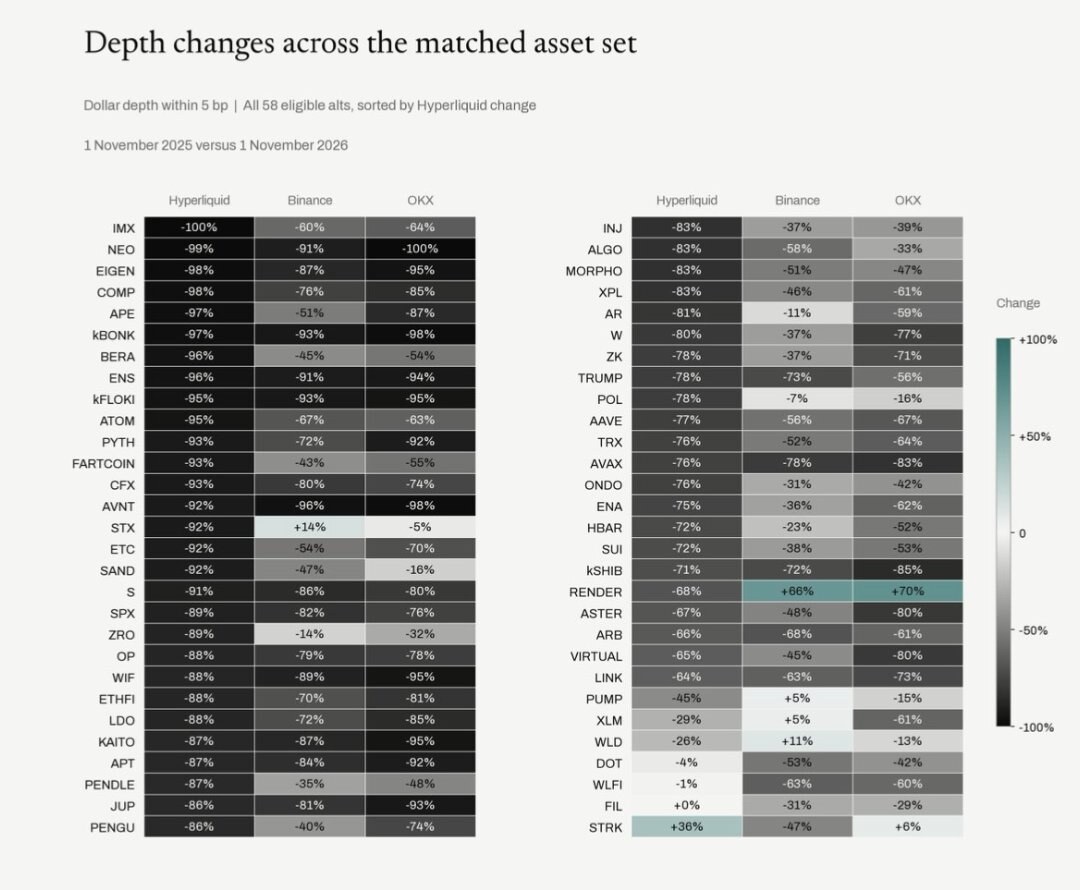
為了判斷 Hyperliquid 是否存在獨有的問題,我將每種資產在 Hyperliquid 上的深度除以其在 Binance 上的深度,再比較這一比值一年前後的變化。在 5 個基點的範圍內,該比值的中位數下降了 57.5%。
這意味著,即使我們觀察的是同一種代幣在兩個平台上的流動性,Hyperliquid 相較於 Binance 仍然流失了大量流動性。需要說明的是,這些比值是逐個市場計算的,而不是簡單地用兩個平台的深度中位數相除。
如果我們希望在后一個樣本期內買入價值 1 萬美元的資產,僅根據訂單簿上顯示的報價計算,Hyperliquid 的中位數交易成本為 5.21 個基點,而 Binance 僅為 2.95 個基點,且尚未計入手續費。對於這樣一筆規模並不算大的訂單而言,兩者分別意味著 5.21 美元和 2.95 美元的成本。
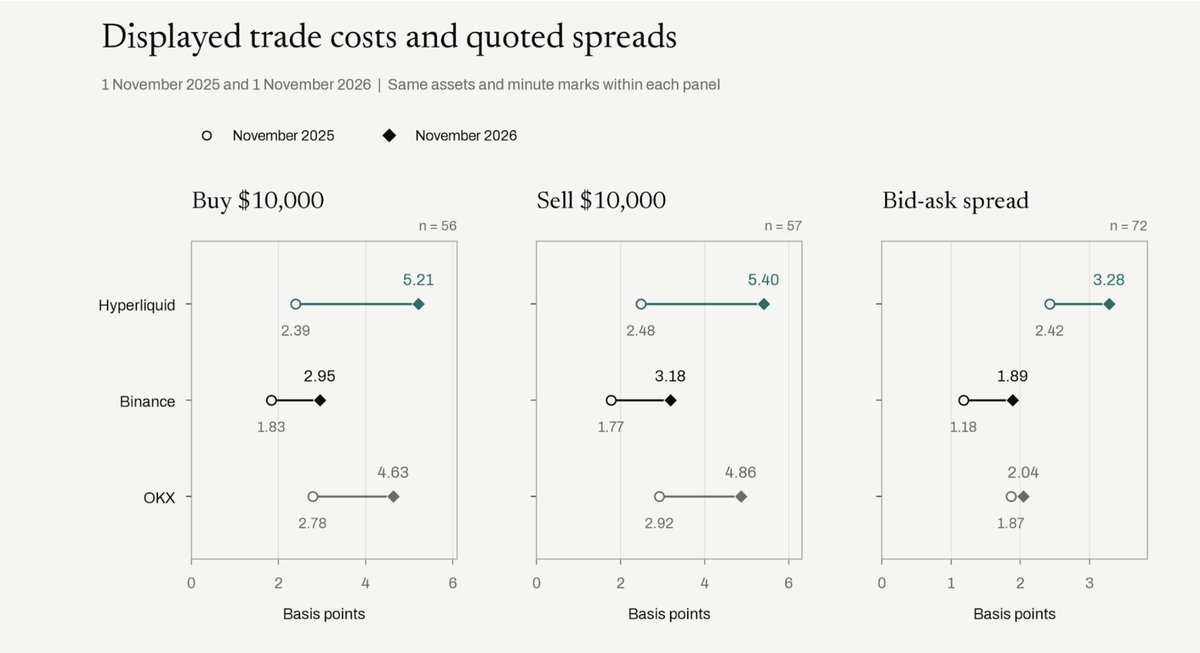
點差(Spread)則提供了一個有意思的反例。Binance 的點差實際上出現了更大幅度的相對擴大(不過,它最初的點差就更窄,最終水平也仍然更低)。
最靠近中間價的區域,問題最明顯
有人可能會對上述分析提出一個基本質疑,如果某種代幣價格大幅下跌,即使訂單簿中的代幣數量沒有變化,以美元計價的深度也會看起來有所縮水。為了剔除這一因素,我們同時追蹤了訂單簿中的美元報價金額和代幣數量。
在 Hyperliquid 的圖表中,我們固定了 13 個採樣日期的資產範圍和觀測時段。其中,5 個基點範圍內的樣本包含 63 個市場,更寬泛的前 20 個基點樣本則包含 80 個市場。
需要注意的是,這些樣本的篩選條件比前文僅比較兩個時間點的樣本更加嚴格,因此不能直接用這裡的終點數據替代前文與中心化交易所(CEX)的比較結果。
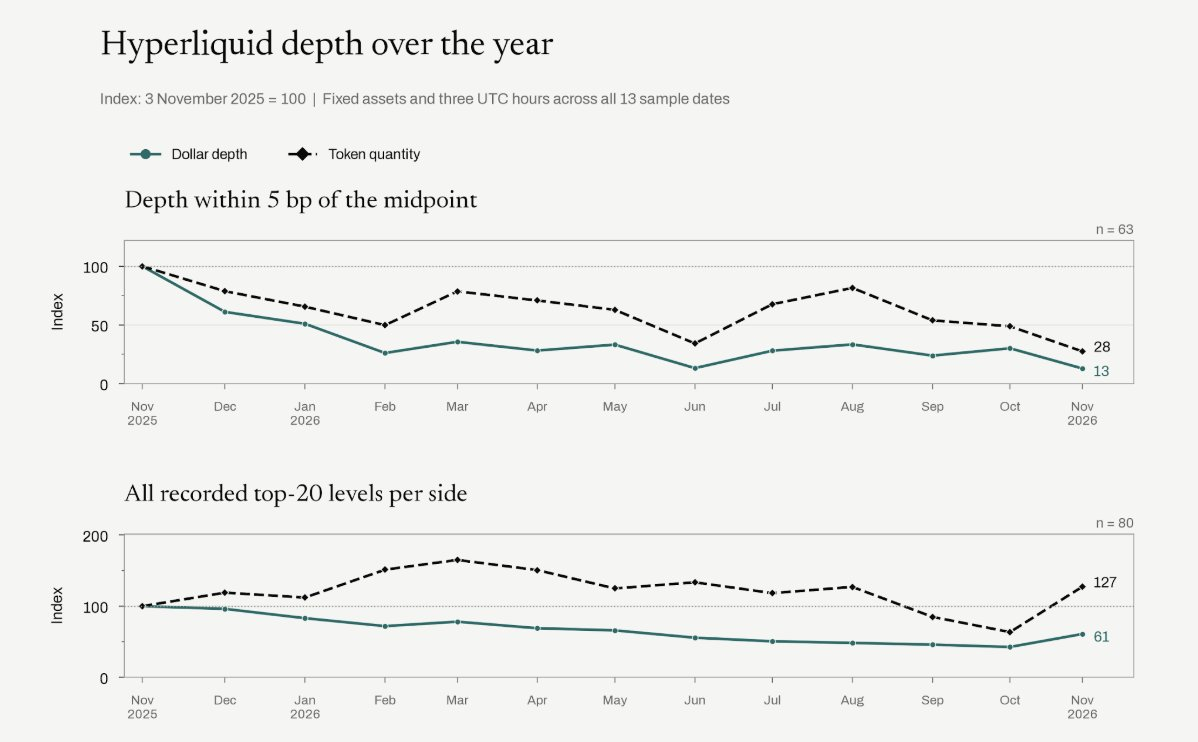
為了方便觀察,我們將每個市場在 2025 年 11 月的數值統一設為 100。一年之後,在 5 個基點範圍內,以各市場中位數計算,美元深度指數僅剩約 13,代幣數量指數則剩下約 28。換句話說,即使剔除價格下跌的影響,我們仍然失去了該價格區間內絕大部分原本存在的掛單數量。
如果進一步擴大範圍,將記錄在案的全部 20 檔訂單簿深度都納入統計,結果則有所不同,美元深度指數的中位數最終為 61,代幣數量指數則達到 127。這呈現出了截然不同的圖景 —— 在更寬泛的樣本中,典型市場的掛單代幣數量實際上比以前更多;但在最接近市場價格的 5 個基點範圍內,掛單數量卻大幅減少。
也就是說,訂單簿中並非完全沒有流動性,而是真正適合我們進行交易的價格區間內,流動性已經少了很多。
再深入觀察一些細節
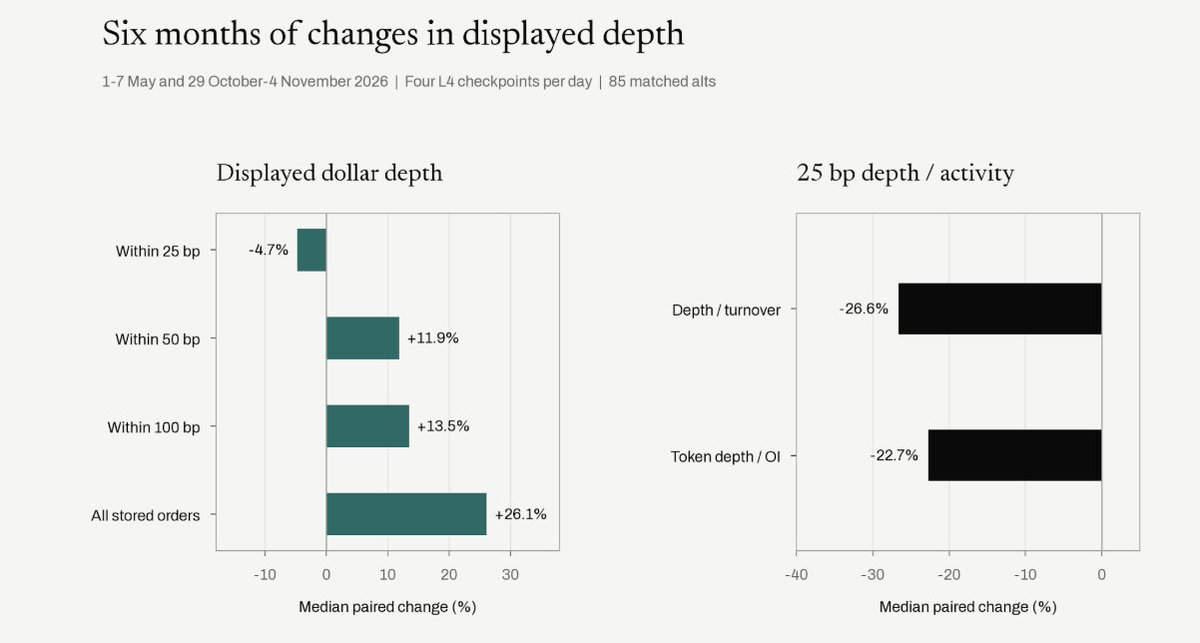
我們認為,有必要單獨展示過去 6 個月的數據。因為在這段時間裡,整體深度其實有所改善(改善主要出現在距離市場價格更遠的區域,而非最接近成交價格的部分)。
如果進一步細化分析,我們可以看看過去一年的點差變化。
令人意外的是,直到最近,Hyperliquid 的點差一直在逐漸向其他平台靠攏。顯然,我們還需要等待一段時間,才能確認這究竟是一種趨勢,還是一次偶然波動。
但目前訂單簿中呈現出的變化,與前文提到的近期市場結構日益集中化、以及做市商所反映的問題,恰好吻合。
市場競爭是否正在減弱?
接下來,我重新檢查了底層帳戶結構,並將主帳戶與其明確關聯的子帳戶歸為同一個帳戶組,避免將同一家機構的多個帳戶重複計算。透過這種方式,即使我們不知道這些帳戶具體屬於哪家公司,也能夠識別出不同的帳戶體系。
此前,我曾認為平台上的大部分交易量可能由少數幾家大型做市商貢獻,但同比成交數據並不支持這一判斷。
我選取了一年前的完整一週和近期的完整一週,對相同的 80 個市場進行比較。結果顯示,成交量最大的帳戶組所占做市商成交量份額的中位數,反而從 25.2% 降至了 14.6%。因此,我不認為過去一年流動性的整體下降可以簡單歸因於某一家做市商包攬了市場。
不過,我們更感興趣的,是最近一段時間報價端究竟發生了什麼變化。
現在,讓我們把觀察範圍縮小到最近一個月,並使用與點差基準相同的 72 種資產。這裡的時間節點相當值得注意,從 10 月 30 日前後開始,隨著接近市場價格的流動性越來越集中,點差也隨之擴大。
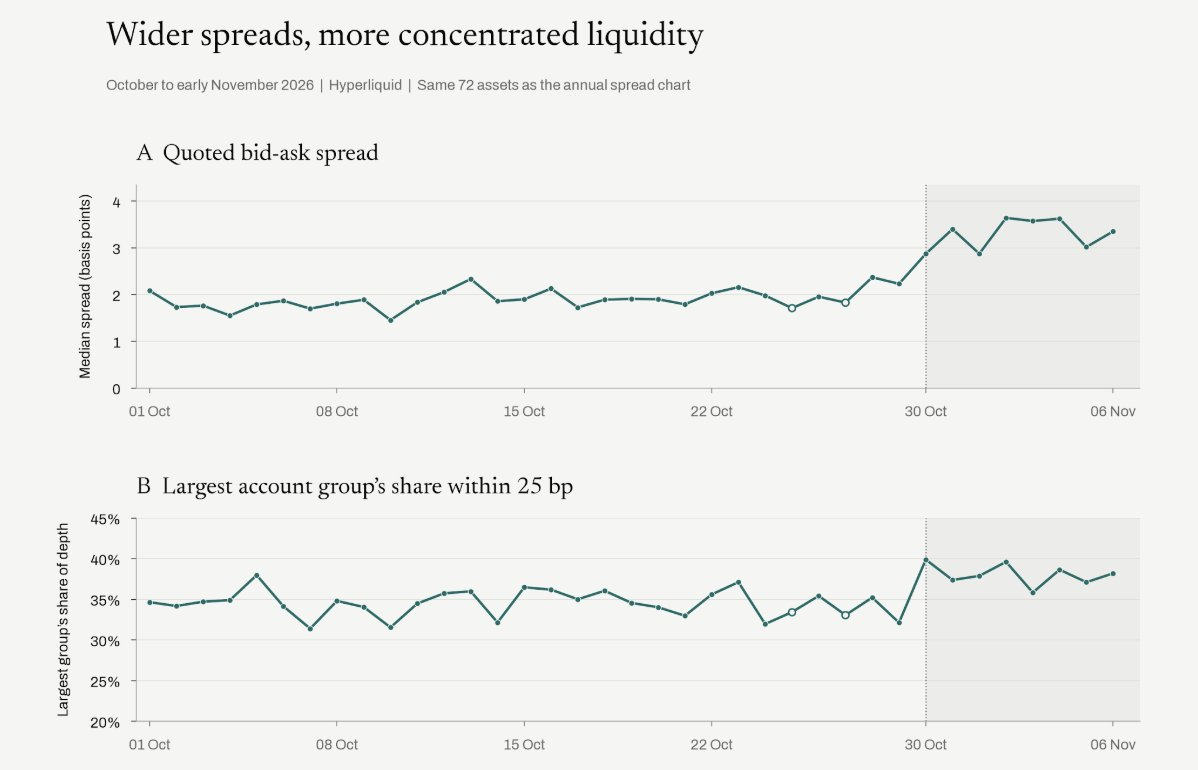
對比 10 月 8 日至 14 日與 10 月 31 日至 11 月 6 日這兩個時間段,可以發現:
- 在距離中間價 25 個基點的範圍內,各市場最大帳戶組所占報價份額的中位數,從 34.5% 上升至 38.6%;
- 與此同時,報價點差中位數從 2.13 個基點擴大至 3.55 個基點。
這與做市商們近期反映的問題更加吻合。
不過,這一觀察窗口中還發生了 Binance 10 月 29 日的安全事件,因此,僅憑這些曲線,我們還不能將這一變化明確歸因於優先費或網路擁堵。
如果單獨觀察各個帳戶,我們還發現,有一家大型流動性提供方在 11 月 3 日前後大幅削減了報價,與此同時,其他幾個帳戶組的市場份額有所上升。
這或許也是問題的一個解釋。究竟是不是如此,還需要時間來驗證。
手續費結構的問題
這裡還存在一個相當基礎的問題,手續費結構。
我們統計了 54 個帳戶組歷史支付的做市商手續費。按照交易量加權費率計算,交易量最低的四分之一組帳戶平均支付了 0.961 個基點的手續費,而交易量最高的四分之一組帳戶不僅不用支付手續費,反而獲得了 0.236 個基點的返佣。
這意味著,對於交易量較小的做市商而言,在考慮對沖成本和不利成交(Bad Fills)之前,其需要彌補的手續費差距就已經達到約 1.20 個基點。對於只有幾個基點的點差而言,這是一筆相當沉重的成本。小型做市商在結構上處於明顯劣勢。
我們還可以從訂單簿報價本身看到市場參與度正在下降。
在相同的 72 個市場中,對比 10 月 8 日至 14 日與 10 月 31 日至 11 月 6 日這兩個時間段,典型市場中,在距離中間價 25 個基點以內、買賣雙方各自至少提供 1,000 美元報價的帳戶組平均數量,從 7.64 個下降至 6.39 個。即使固定代幣價格不變,72 個市場中仍有 58 個市場出現了這一帳戶數量下降的情況。
這意味著,即使剔除代幣價格下跌的影響,在接近市場價格的區域內,提供有實際意義報價的帳戶組仍然在減少。
HIP-4 同樣需要小型做市商
網路擁堵是另一個挑戰。
根據 Hyperliquid 的網路擁堵規則,目前平台會根據某個地址前一個 UTC 日的加權做市份額來分配資源。在網路高度擁堵時,該地址最多可以使用相當於自身份額兩倍的區塊空間。這就形成了一個循環 —— 你需要交易量才能獲得額度,而獲得額度又是創造交易量的前提。
在與交易員討論 HIP-4 時,我們反覆聽到一個反饋,當 Hyperliquid 出現擁堵時,他們根本無法正常掛單。這些交易量較小的做市商實際上已經為平台提供了相當可觀的流動性。
在我們 11 月 10 日對 256 個 HIP-4 合約的樣本調查中,距離中間價 25 個基點以內的可見深度,有 47% 來自四個專業做市錢包。目前這些市場的規模還比較小,但對於許多二元期權市場而言,這種情況並不罕見。如果 Hyperliquid 希望建立一個流動性充足的預測市場長尾生態,就必須讓這些做市商有能力參與其中。
本文最想表達的核心觀點是





