


解讀Anthropic 57頁路演PPT:算力喊了49次,誓拿35%長期利潤率


- 核心觀點:Anthropic啟動IPO路演,憑藉AI模型能力實現收入一年增長約12倍至170億美元,同時以約9000億美元算力承諾押注長期增長,強調安全與算力並重。
- 關鍵要素:
- 2026年Q3收入169.56億美元,為去年同期12倍以上;年化運行率收入約810億美元,調整後經營利潤率15%,GAAP口徑-3%。
- 路演視頻「算力」出現49次居首,安全相關詞彙27次;修訂版S-1預計算力與基礎設施支出約8950億美元。
- 付費大客戶(年付10萬美元以上)超11900家,一年增長近8倍;淨收入留存率約900%,79%收入來自前五大客戶之外。
- 收入增長超45倍期間算力費用增長約10倍,算力效率從0.40倍升至1.72倍;Q3因50億美元短期算力承諾致利潤率回落。
- 算力承諾合計約9009億美元,其中約4516億美元預計2030年底前發生;上市前總流動性2160億美元。
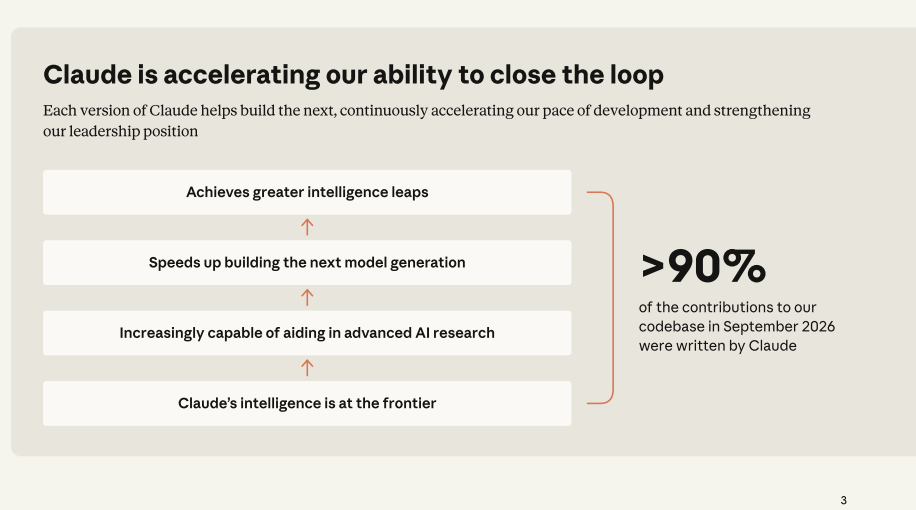
- 內部使用Claude成效顯著:工程師人均代碼量超2024年45倍,代碼庫超90%貢獻由Claude編寫,人員費用佔收入比從30%降至4%。
- 長期目標調整後經營利潤率35%以上,算力及基礎設施費用佔比降至45%-50%;財富500強客戶平均支出佔其總費用不足0.1%,滲透仍處早期。
原文作者:龍玥
原文來源:華爾街見聞
Anthropic 於 11 月 10 日正式啟動 IPO 路演,同步上線 42 分鐘路演影片與 57 頁路演 PPT,價格區間定為每股 70 至 78 美元,計劃於 11 月 18 日定價、11 月 19 日在納斯達克掛牌,股票代碼 ANT。
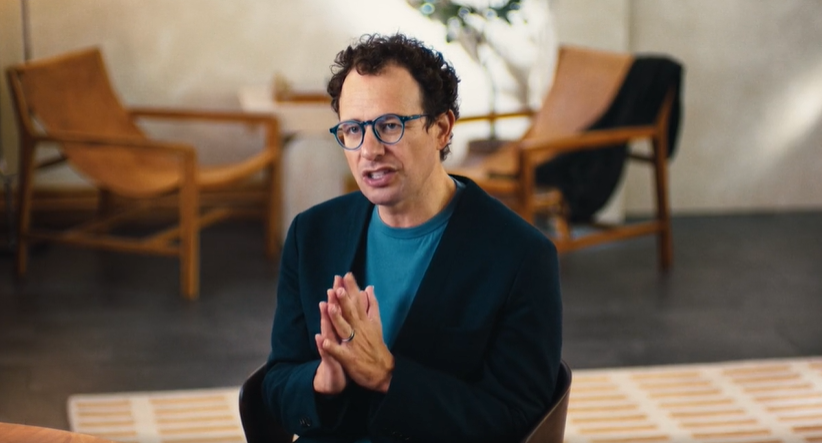
路演影片中,第一個出鏡的是 CEO Dario Amodei。他在開場約 30 秒就提到 AI 可能被用於製造生物武器。他同時把 AI 稱為「人類歷史上最有前景的技術」,稱其「捕捉到了認知的本質」,並強調安全是公司最優先的事項。影片中,除「Claude」和「模型」外,出現最多的詞是「算力」,共 49 次,「安全」相關詞彙 27 次。
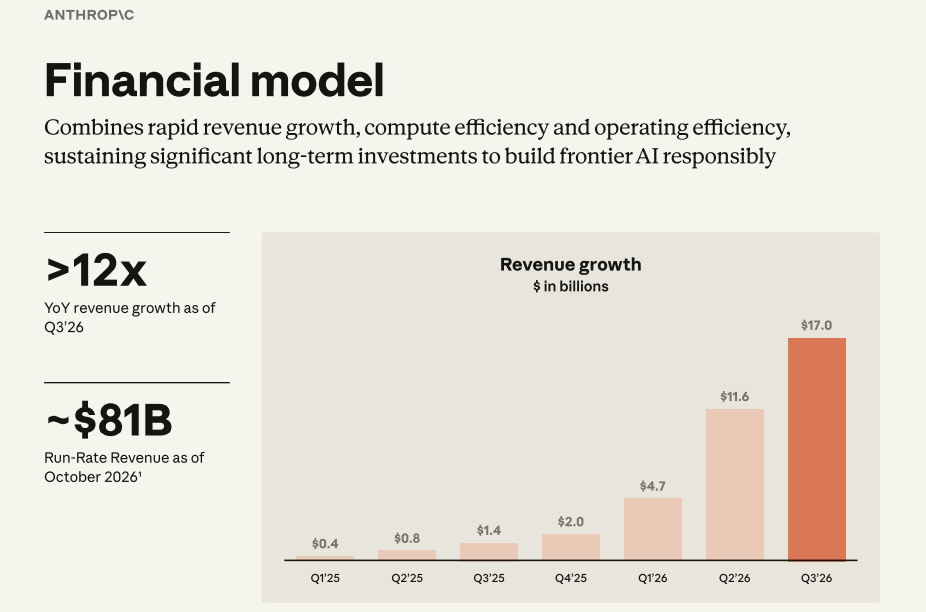
影片之外,公司同步放出 57 頁 PPT。PPT 顯示,2026 年第三季度收入為 169.56 億美元,是去年同期的 12 倍以上,調整後營業利潤率為 15%,按 GAAP 口徑為-3%。算力承諾約 9009 億美元,長期利潤率目標 35%以上。

路演說得最多的詞:算力
《商業內幕》請 ChatGPT 和 Claude 分別分析影片文字稿,統計高頻詞和主題。該報導稱,剔除「Claude」(65 次)和「模型」(58 次)後,「算力」以 49 次居首,其後依次是客戶(42 次)、工作(39 次)、AI(39 次)、前沿(32 次)。「安全」相關詞彙出現 27 次,排第十。
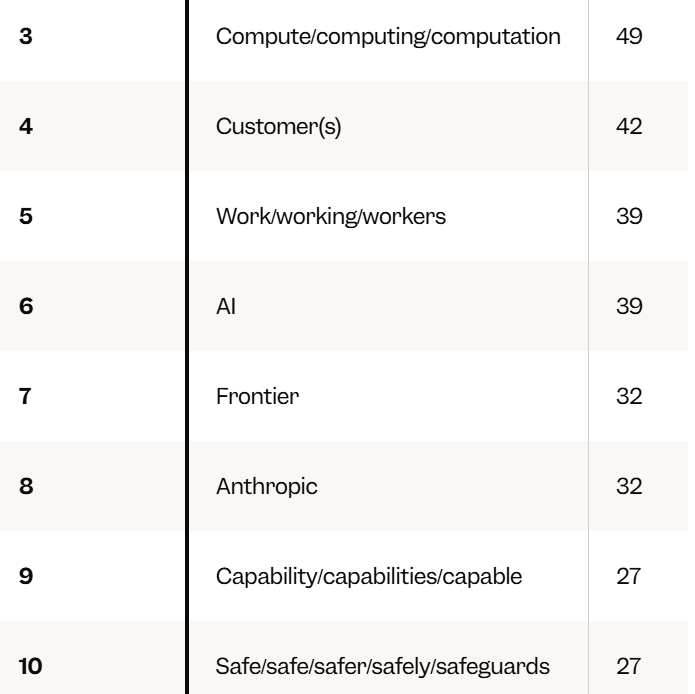
按主題合併統計,「模型與訓練」以 83 次排第一,「算力與基礎設施」81 次,「財務表現與增長」77 次,「效率與價值」69 次,「客戶與企業」62 次,「安全、對齊、信任與風險」55 次,排第六。
算力之所以佔據這麼大篇幅,與公司的資金需求直接相關。據 Anthropic 修訂版 S-1,公司預計在算力和基礎設施上支出約 8,950 億美元,其中近一半預計在 2030 年底前發生。
對於外界關心的安全問題,公司表示:
我們發現,安全並沒有拖我們的後腿。恰恰因為我們能信任 Claude 的工作,才能把它的發現應用到現實世界,讓所有人受益。
收入:一年前單季收入約 14 億美元,現在是 170 億美元
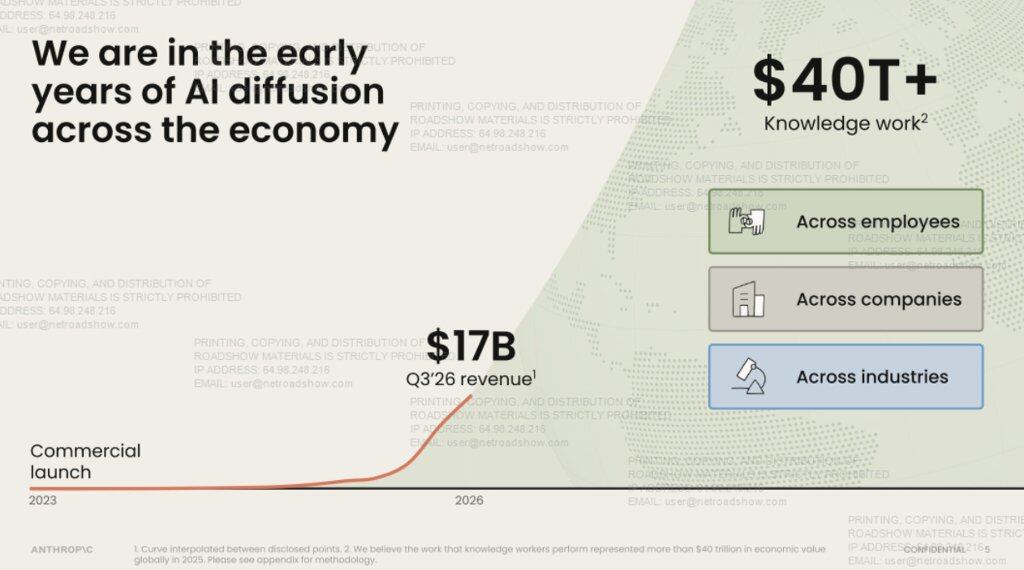
PPT 顯示,Anthropic 2025 年第三季度收入為 13.82 億美元,2026 年第三季度是 169.56 億美元。截至 2026 年 10 月,年化運行率收入約 810 億美元。
按公司定義,運行率收入由兩部分相加:最近 28 天的按量計費收入乘以 13,加上當月訂閱費用乘以 12。
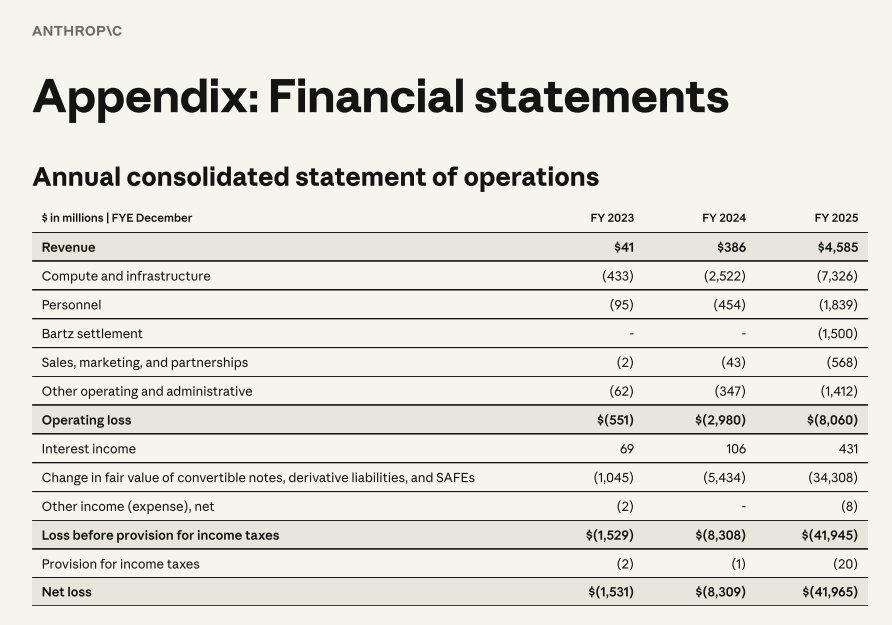
年度數據顯示,公司 2023 年收入 4,100 萬美元,2024 年 3.86 億美元,2025 年 45.85 億美元。2025 年淨虧損 419.65 億美元,附錄稱主要由可轉換票據公允價值變動導致,原因是企業估值上升。
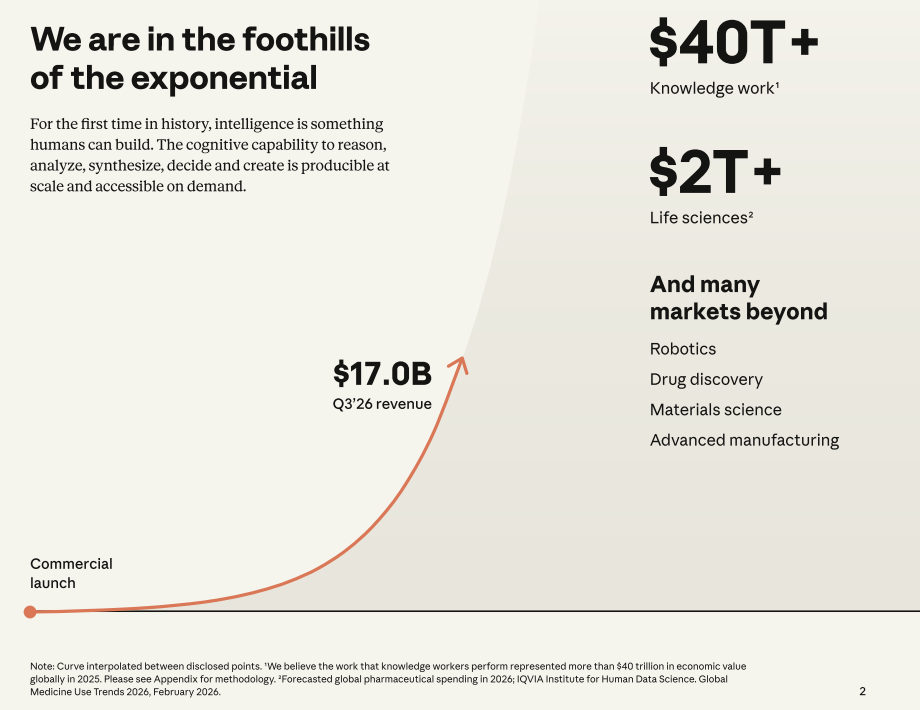
公司對市場空間的判斷是:2025 年全球知識工作所創造的經濟價值超過 40 萬億美元,現在的收入處於「早期階段」。這是公司自己的估算(以美國勞工統計局的職業工資數據為基礎,再按國際勞工組織的勞動收入佔 GDP 比重推算到全球)。
模型:已發布 250 個模型、產品和功能
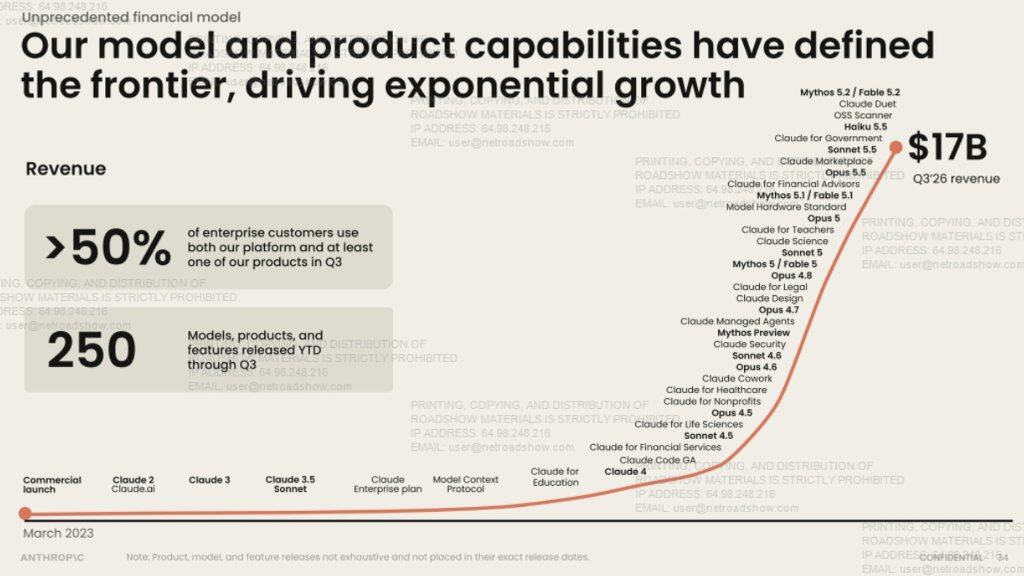
PPT 用一條曲線描述這段增長。曲線從 2023 年 3 月商業化起步,沿途標出 Claude 2、Claude 3、Claude Code 等節點,終點是第三季度的約 170 億美元。公司稱,2026 年截至第三季度已發布 250 個模型、產品和功能。
客戶:付費大客戶一年內增長近 8 倍
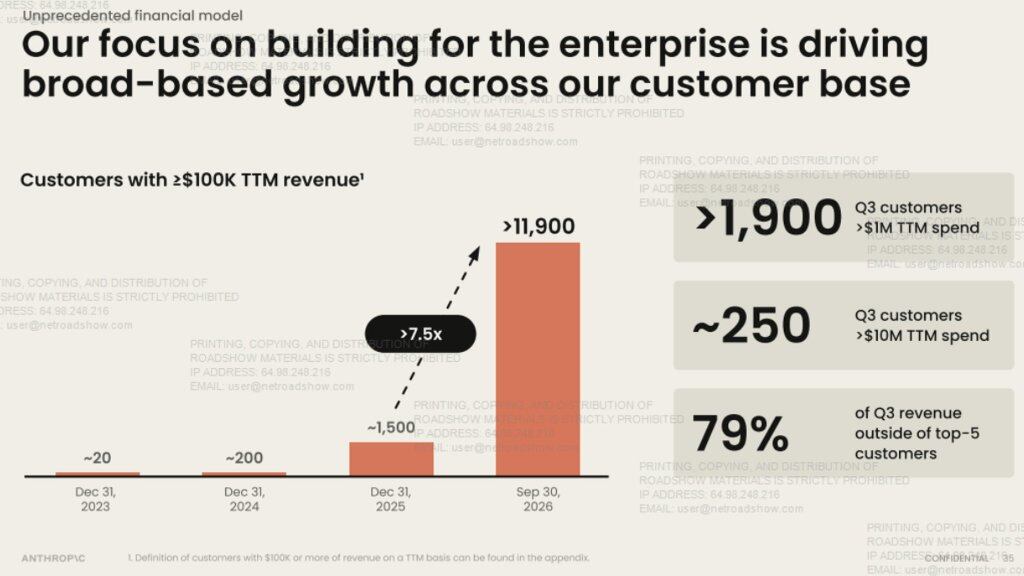
PPT 顯示,截至 9 月 30 日,過去十二個月貢獻至少 10 萬美元收入的客戶超過 11,900 家。2025 年底約 1,500 家,2024 年底約 200 家,2023 年底約 20 家。年支出超過 100 萬美元的客戶超過 1,900 家,超過 1,000 萬美元的約 250 家。第三季度 79%的收入來自前五大客戶之外。
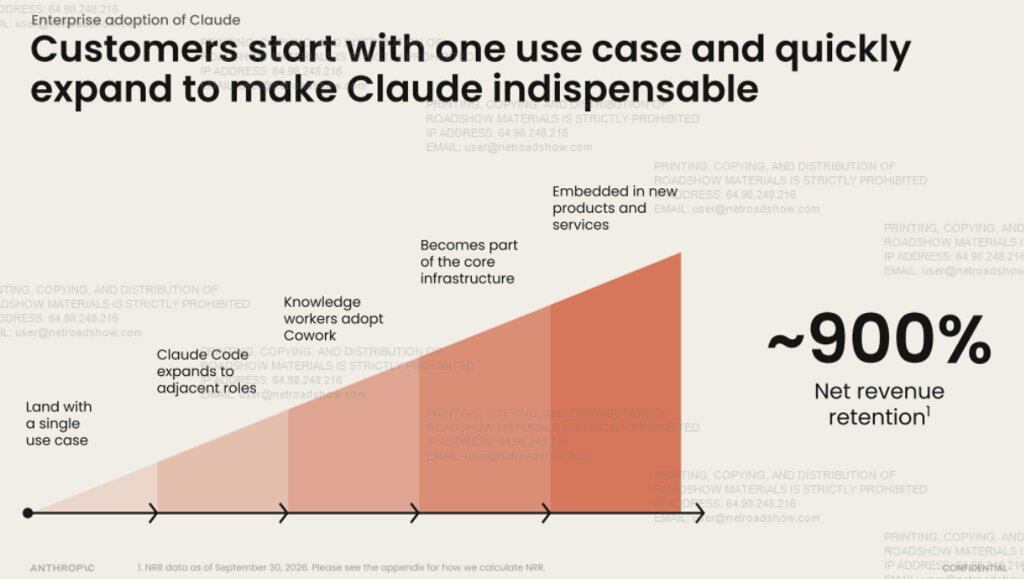
公司披露的淨收入留存率約為 900%,即同一批合格客戶在本季度貢獻的收入,約為一年前對應季度的 9 倍。統計不含 Pro、Max、Ultra 等固定價格訂閱用戶。
PPT 用階梯圖描繪客戶的擴張路徑:先用於一個場景,Claude Code 擴展到相鄰崗位,知識工作者開始用 Cowork,之後進入核心基礎設施,最後嵌入客戶自己的產品。
客戶從一個使用場景起步,並迅速擴展,直至讓 Claude 變得不可或缺。
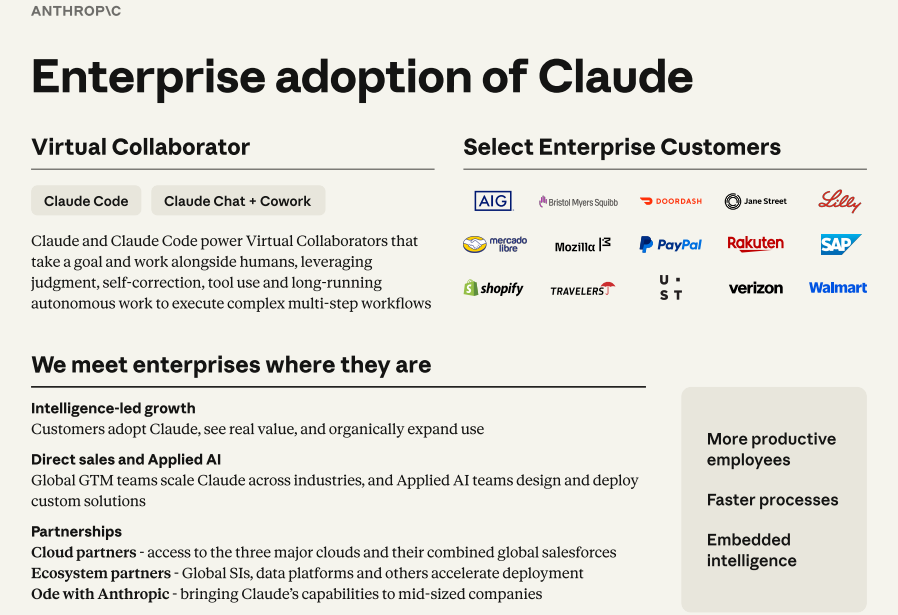
公司部分企業客戶,包括 AIG、百時美施貴寶、DoorDash、Jane Street、禮來、Mercado Libre、Mozilla、PayPal、樂天、SAP、Shopify、Travelers、UST、Verizon 和沃爾瑪。同時使用平台和至少一款產品的企業客戶佔比超過 50%,2025 年第四季度為 30%。
銷售方式上,公司稱有三條路徑:直銷和應用 AI 團隊、三大雲廠商及生態夥伴,以及面向中型企業的「Ode with Anthropic」。
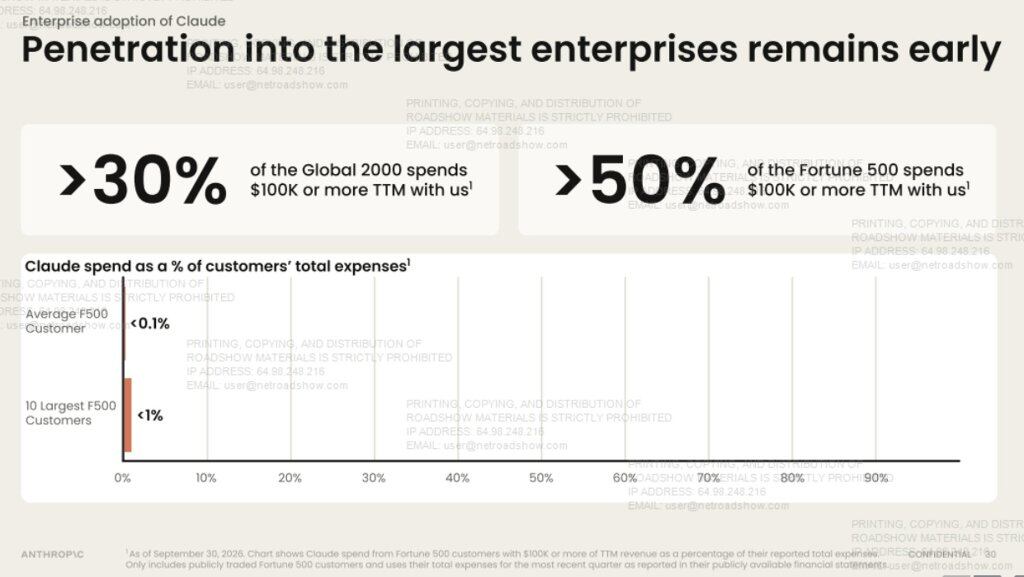
超過 30%的全球 2000 強企業、超過 50%的財富 500 強企業,過去十二個月在 Claude 上的支出不低於 10 萬美元。
但這一頁 PPT 的標題是「對最大型企業的滲透仍處早期」:財富 500 強客戶在 Claude 上的平均支出,佔其總費用不到 0.1%,支出最多的 10 家也不到 1%。該統計只包含上市的財富 500 強客戶,使用的是它們公開財報中最近一個季度的總費用。
模型能力變化
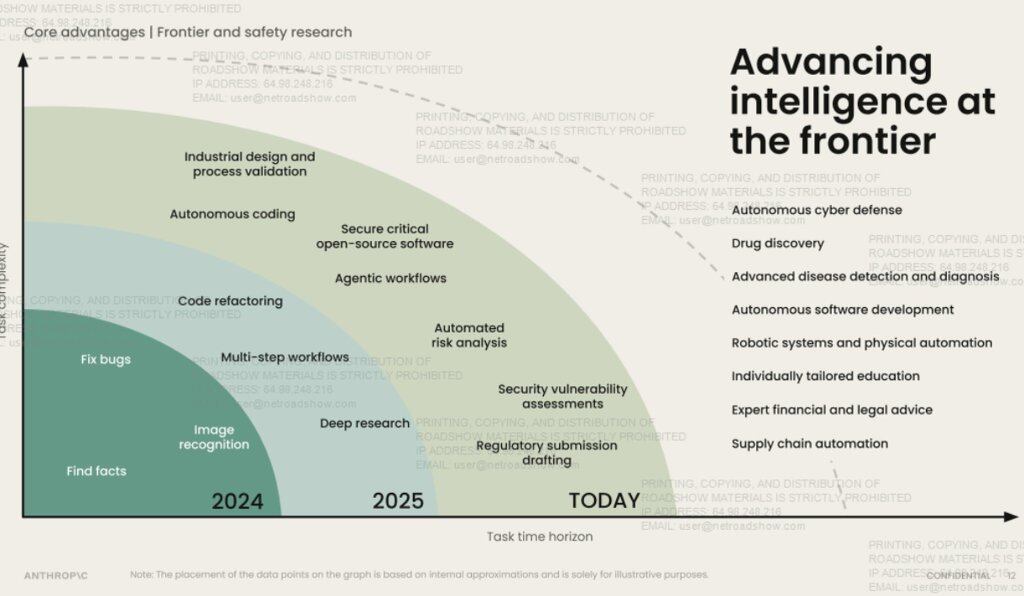
支撐客戶擴張的,是模型能力的變化。
2024 年主要是查找事實、修復漏洞和圖像識別;2025 年擴展到代碼重構、多步驟工作流和深度研究;目前列出的任務包括自主編程、智能體工作流、安全漏洞評估和監管申報文件起草。藥物發現、疾病診斷等被列為下一階段方向。
產品形態同樣發生了轉變:Claude 從響應單次提示的工具,變成可在員工身邊完成長週期複雜工作的「虛擬協作者」。
收入漲 45 倍,算力費用漲約 10 倍
既然「算力」是影片裡的最高頻詞,PPT 裡的算力帳就是最值得細看的部分。
從 2025 年第一季度到 2026 年第三季度,收入增長超過 45 倍,算力及基礎設施費用增長約 10 倍。公司把收入除以算力及基礎設施費用定義為「算力效率」,這一比值從 0.40 倍升至 1.72 倍,提高 4.3 倍。
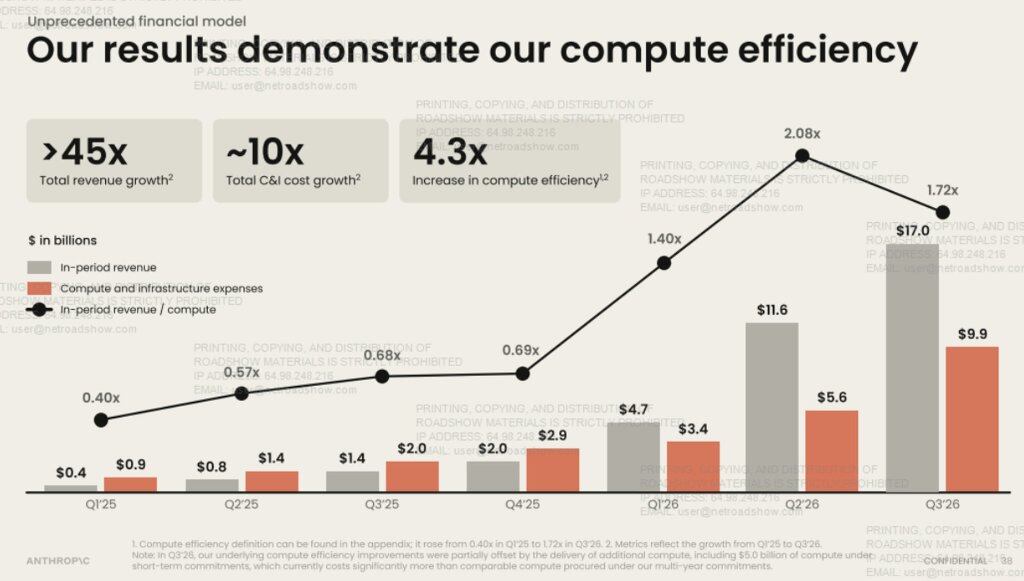
但這個比值並非一路上升。第二季度為 2.08 倍,第三季度回落到 1.72 倍。第三季度算力及基礎設施費用為 98.63 億美元。
公司解釋,當季交付了額外算力,其中包括 50 億美元的短期承諾算力,成本「明顯高於」多年期承諾下採購的可比算力。
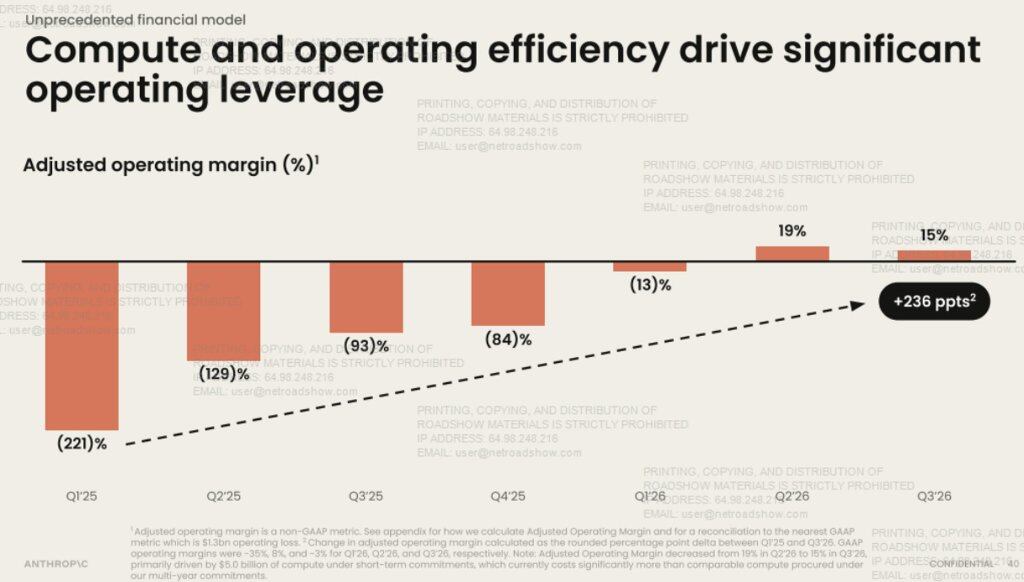
這直接體現在利潤率上。調整後營業利潤率從 2025 年第一季度的-221%升到 2026 年第二季度的 19%,第三季度回落至 15%。公司在腳註中把回落歸因於上述 50 億美元短期算力。
公司把算力視為跨多個合作夥伴的統一資源池,涉及 AWS Trainium、Google TPU、NVIDIA GPU 和 AMD GPU 四類晶片,並把效率提升歸因於算力倍增器研究和多晶片部署。
公司還披露,7 位聯合創始人均仍在公司。公司同時稱自己是公益公司,長期利益信託目前由四名無財務利益的受託人組成,一般有權選舉董事會多數成員。這與影片中反覆強調的「使命」和「安全」相呼應。

在客戶一側,公司稱模型效率提高後可以降低客戶成本。同等工作負載下,Fable 5.1 相比 Fable 5 的客戶成本低約 25%,Opus 5.5 相比 Opus 5 低約 40%。公司的表述是:
更高的模型效率,讓我們在保持利潤率的同時降低客戶成本。
調整後利潤率 15%,GAAP 為-3%
影片和 PPT 裡反覆出現的「利潤率」,需要把兩個口徑分開看。
第三季度調整後營業收入 24.63 億美元,對應利潤率 15%。按 GAAP 口徑,營業虧損 5.67 億美元,利潤率-3%。
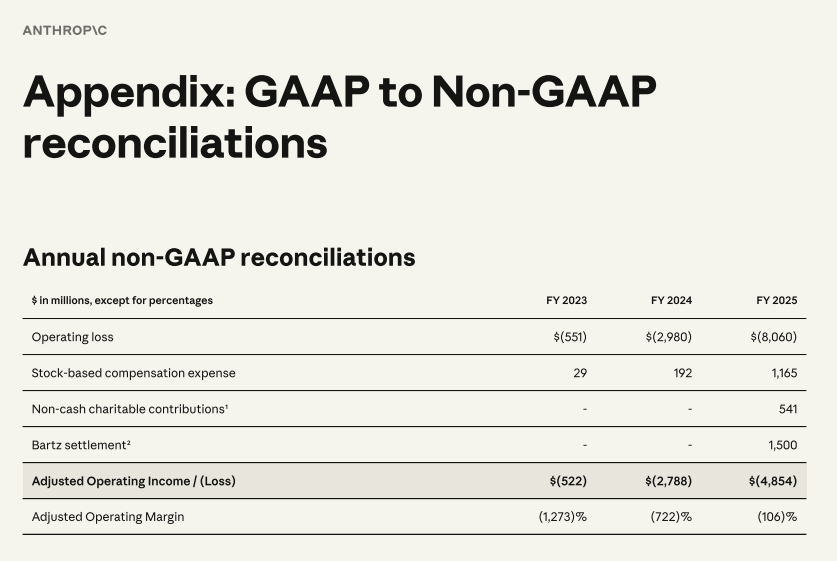
差額來自調整項:當季股權激勵 10.7 億美元,非現金慈善捐贈 19.6 億美元。按公司定義,調整後指標還不含此前的 Bartz 和解費用。2025 年全年,調整後營業虧損 48.54 億美元,調整後利潤率-106%。
第三季度淨虧損 232.91 億美元,其中可轉換票據等公允價值變動 219.36 億美元。
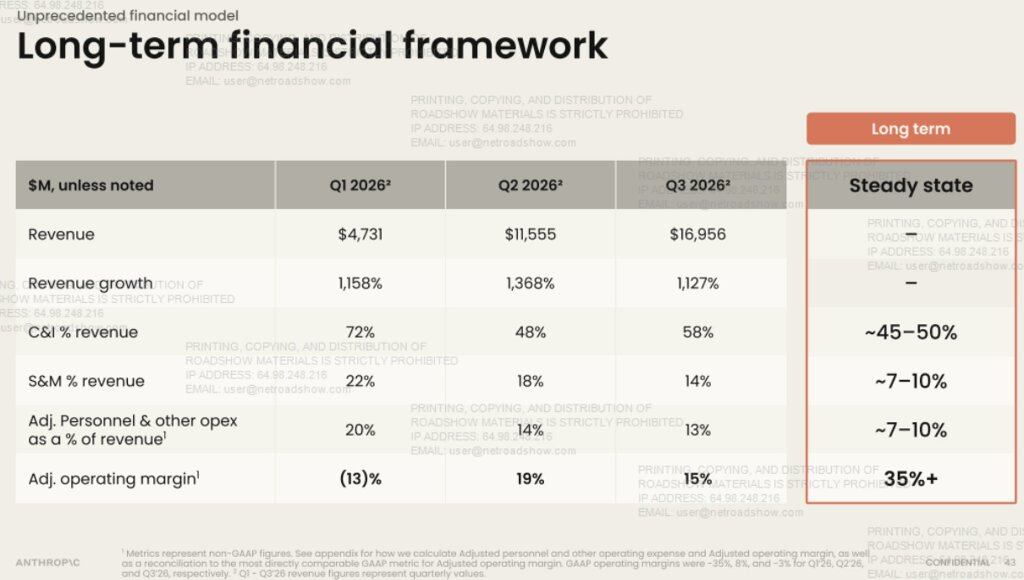
長期目標:調整後營業利潤率 35%以上
在此基礎上,公司給出長期目標:調整後營業利潤率 35%以上。費用結構如下:
佔收入比例 2026 年第三季度長期穩態算力及基礎設施 58%約 45%–50%銷售及營銷 14%約 7%–10%調整後人員及其他運營費用 13%約 7%–10%調整後營業利潤率 15%35%以上
自己是第一個客戶:工程師人均代碼量是 2024 年的 45 倍以上
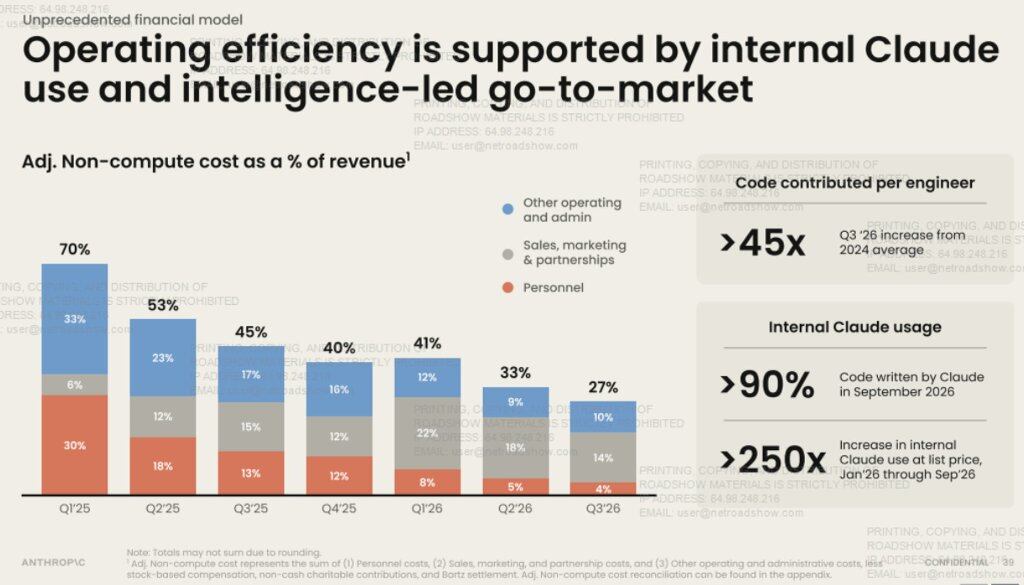
公司把人員費用下降歸因於內部使用 Claude。
2026 年第三季度,每位活躍工程師合併的代碼行數,是 2024 年平均水平的 45 倍以上。這個倍數在 2025 年第一季度為 1.3 倍,2026 年第一季度為 6.2 倍,第二季度為 10.3 倍。公司同時稱,2026 年 9 月代碼庫中超過 90%的貢獻由 Claude 編寫。
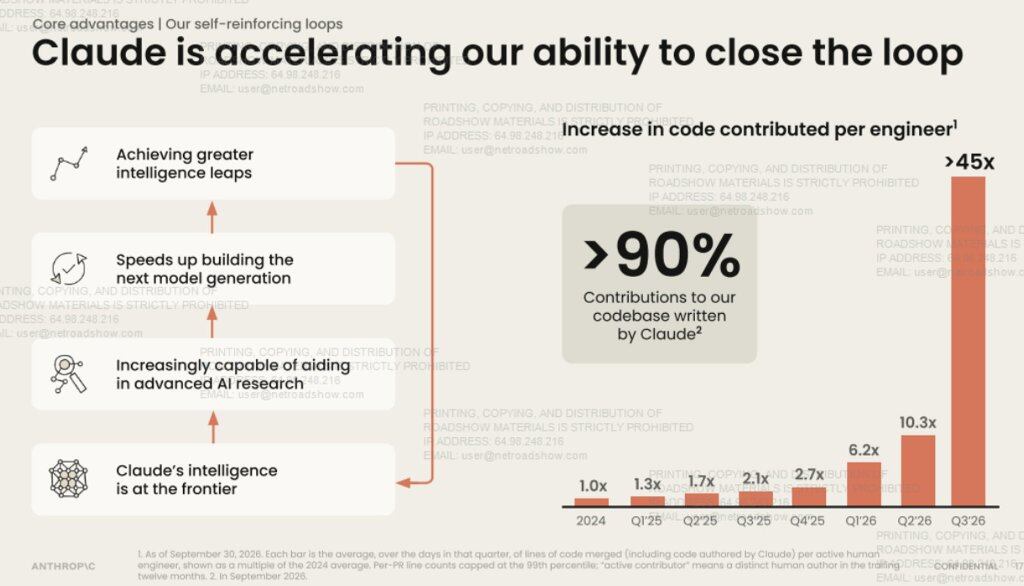
公司把這條邏輯稱為「閉環」:
每一代 Claude 都在幫助構建下一代,持續加快我們的開發節奏。
此外,調整後非算力費用佔收入的比例,從 2025 年第一季度的 70%降至 2026 年第三季度的 27%。其中人員費用佔比從 30%降到 4%,其他運營及行政費用從 33%降到 10%,銷售、營銷及合作夥伴費用從 6%升到 14%。該頁還披露,按標價計,內部使用 Claude 的規模從 2026 年 1 月到 9 月增長超過 250 倍。
過去十二個月人均收入超過 660 萬美元,人數含全職和兼職員工。





