美股日報|納指週跌3.37%錄得四週連跌,非農增16.5萬,12月加息定價升溫(11月7日)

本文約6350字,閱讀全文需要約10分鐘
週五納指反彈1.09%收24,579.42點,全週仍跌3.37%、連續四週收跌。10月非農新增16.5萬人、接近預期三倍,失業率4.1%,12月加息概率升至80%,10年期美債收益率4.86%。加密美股承壓:Strategy持倉849,327枚BTC但市值已低於持倉價值,比特幣現貨ETF單日流出4.30億美元,BTC報75,820美元。下週關注11月10日CPI與CoreWeave、思科、應用材料財報。

AI總結
- 核心觀點:民主黨中期選舉大勝使AI監管成為科技股新估值變量,疊加非農數據超預期強化12月加息預期,觸發納指單日暴跌5.52%、市值蒸發2.5萬億美元,加密資產與DAT財庫模式同步承壓。
- 關鍵要素:
- 民主黨拿下近50年最大國會優勢並計劃成批推出AI法案,英偉達芯片出口被列為目標;納指11月5日跌5.52%,費半單日跌12.24%,全週納指跌3.37%為連續第四週下跌。
- 10月非農新增16.5萬人接近預期三倍,失業率4.1%,12月加息定價升至80%;10年期美債收益率升至4.86%,美元指數反彈至102.28。
- 布倫特原油週跌16.90%至97.76美元,主因選舉後伊朗戰事降溫預期;黃金週漲4.63%至4,079.50美元,形成「油價跌、加息預期升」的罕見組合。
- BTC一度下探11週低點、全市場爆倉超10億美元;11月5日現貨比特幣ETF淨流出4.302億美元,加密ETF合計流出超5.3億美元。
- MSTR市值/持倉價值降至0.846倍,mNAV折價使增發普通股稀釋而非增厚每股BTC,DAT溢價融資飛輪停轉,對BTC構成慢變量利空。
- 礦企與BTC聯動從「幣價β」切換至「AI資本開支β」:BTC當日持平而礦企大漲8%–20%,TeraWulf挖礦收入降69%、IREN降58%並計劃退出挖礦。
- OFAC切斷MEXC與美國金融體系往來(涉160億美元相關交易),全行業合規成本抬升;財政部回撤「旅行規則」提案則對合規交易所偏利好。
一、頭條
- 民主黨期中選舉大勝,AI 監管成為新的估值變數:民主黨拿下近 50 年最大國會優勢,參議院易手,並計劃集中推出 AI 立法,英偉達 AI 晶片出口被列為目標。市場擔憂 AI 資本開支的監管與政治成本上升,直接觸發週四科技股拋售。
- 週四納指創 19 個月最大單日跌幅,週五僅部分收復:11 月 5 日納斯達克綜合指數跌 5.52%(-1,421.51 點),市值蒸發 2.5 萬億美元,費城半導體指數單日跌 12.24%;11 月 6 日納指反彈 1.09%、費半反彈 4.21%,但全週納指仍跌 3.37%,為連續第四週下跌。
- 10 月非農新增 16.5 萬人,接近預期三倍,12 月加息定價抬頭:失業率 4.1%,薪資增速滯後。美聯儲 10 月已按兵不動,Barkin、Hammack、Williams 均指向「通脹仍高、需繼續加息」,10 年期美債收益率升至 4.86%,美元指數反彈至 102.28。
- 油價一週暴跌近 17%,通脹路徑出現雙向不確定性:布倫特原油從 10 月 30 日的 117.64 美元跌至 97.76 美元(週跌 16.90%),WTI 週跌 13.23% 至 90.34 美元,主因期中選舉後市場對伊朗戰事降溫的預期升溫;同期黃金週漲 4.63% 至 4,079.50 美元。
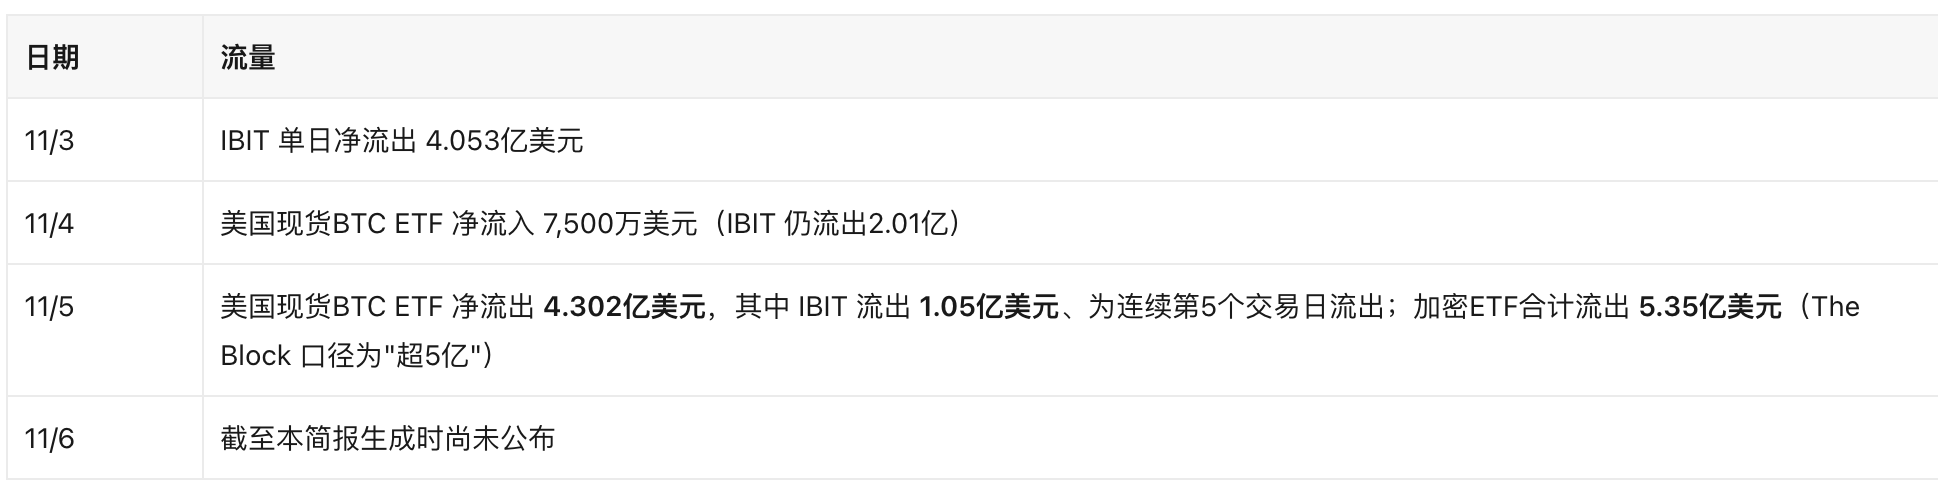
- 加密資產與加密美股同步失血,ETF 轉為淨流出:BTC 週四一度下探 11 週低點、全市場爆倉超 10 億美元;11 月 5 日美國現貨比特幣 ETF 淨流出 4.302 億美元,加密 ETF 合計流出超 5.3 億美元;Binance 63 億美元被盜案仍在發酵,Elliptic 稱其中 31 億美元尚未洗白。
二、美股大盤與宏觀
2.1 指數收盤(美東 2026-11-06 16:00 收盤)
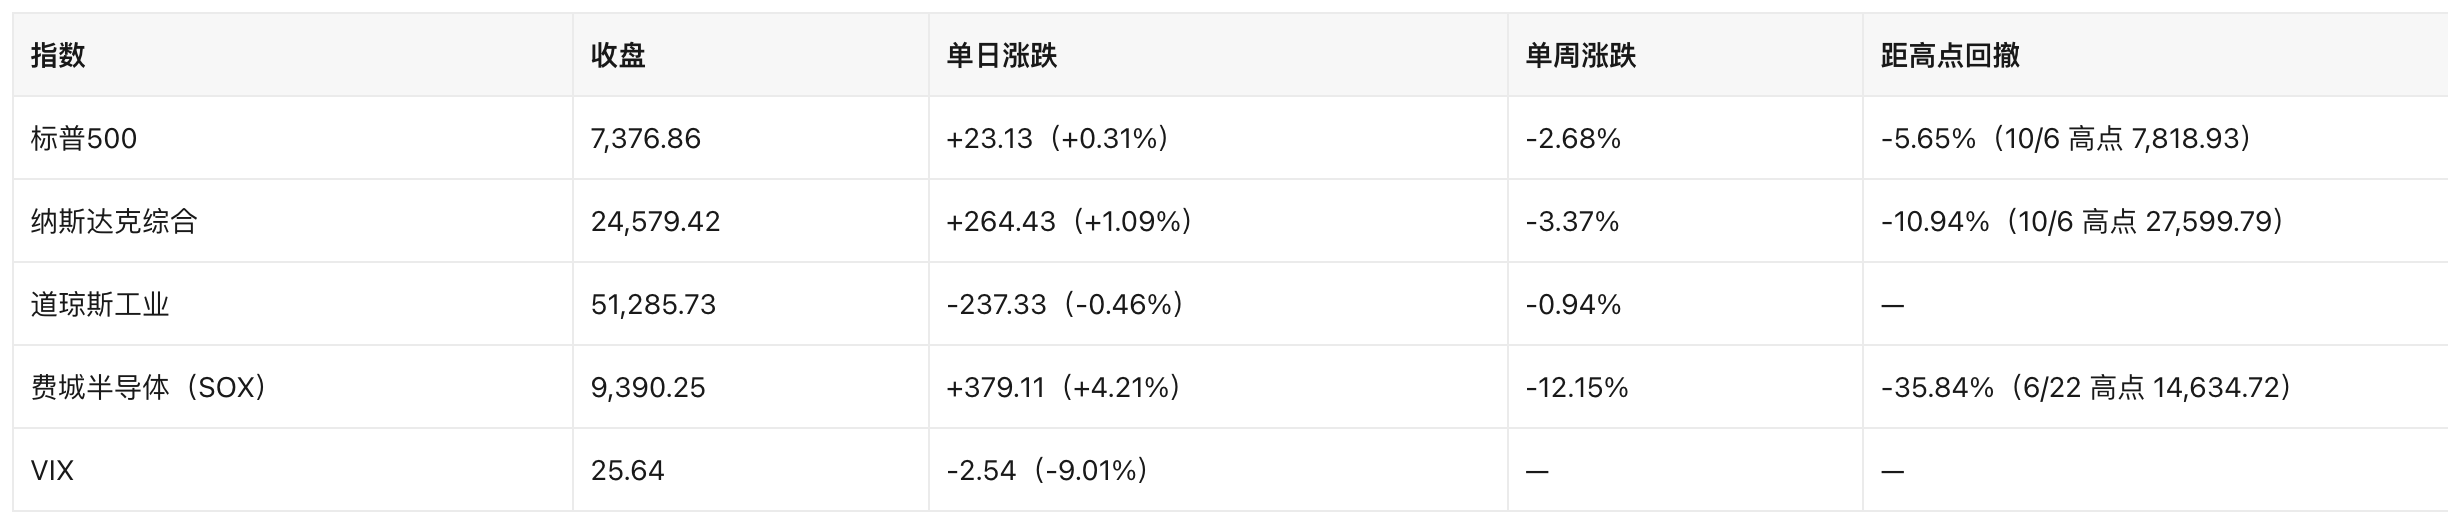
納指已進入技術性回調區間(較高點-10.94%);費半自 6 月 22 日高點回撤 35.84%,處於深度回撤區間。
2.2 核心驅動
- 政治 → 監管 → 估值:民主黨橫掃期中選舉後,市場重新定價 AI 相關公司的監管風險。Reuters 報導民主黨正準備「成批」推出 AI 法案;Bloomberg 指出英偉達 AI 晶片出口將成為民主黨國會的靶子。這是本週風險資產定價的主導變數,而非盈利本身。
- 就業數據 → 加息 → 貼現率:10 月非農新增 16.5 萬人,接近市場預期的三倍,失業率降至 4.1%。數據公佈後,市場對 12 月加息的定價升至 80%(多家市場匯總口徑,非 CME FedWatch 原始數據)。美聯儲 10 月會議已維持利率不變,12 月被視為加息窗口。
- 美聯儲官員表態:Barkin(11/5)稱「未來會加息,但節奏漸進」;Hammack 支持漸進加息路徑;Williams(11/6)表示「通脹過高,必須回到 2%」。措辭整體偏鷹。
- 週五反彈的性質:Bloomberg 將其描述為「逢跌買入者提供支撐、拋售暫歇」,Reuters 強調這是「救濟性反彈」而非趨勢反轉;納指全週仍為連續第四週下跌。
2.3 利率、美元與商品(美東 11/6 收盤/結算)
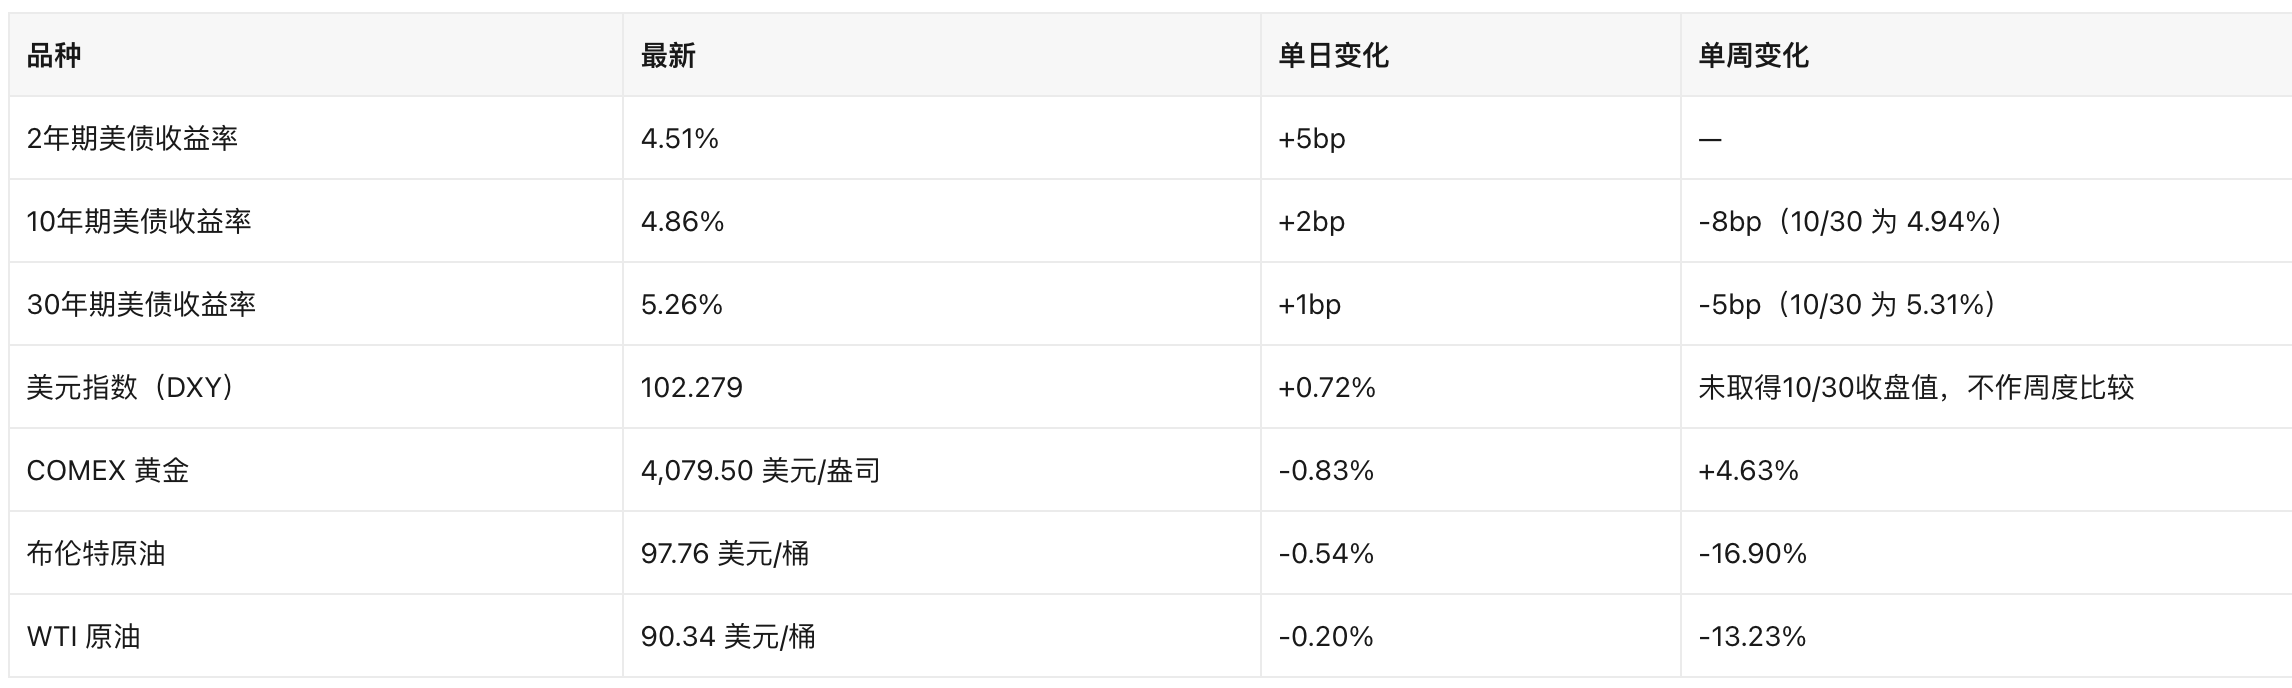
收益率曲線信號:10 年期在強就業數據後僅升 2bp、2 年期升 5bp,曲線小幅走平——市場一方面定價 12 月加息,另一方面擔憂加息壓制 2027 年增長。這與「AI 資本開支放緩」敘事相互強化。
三、熱點個股與板塊
3.1 半導體:單日暴力反彈,全週仍是重災區
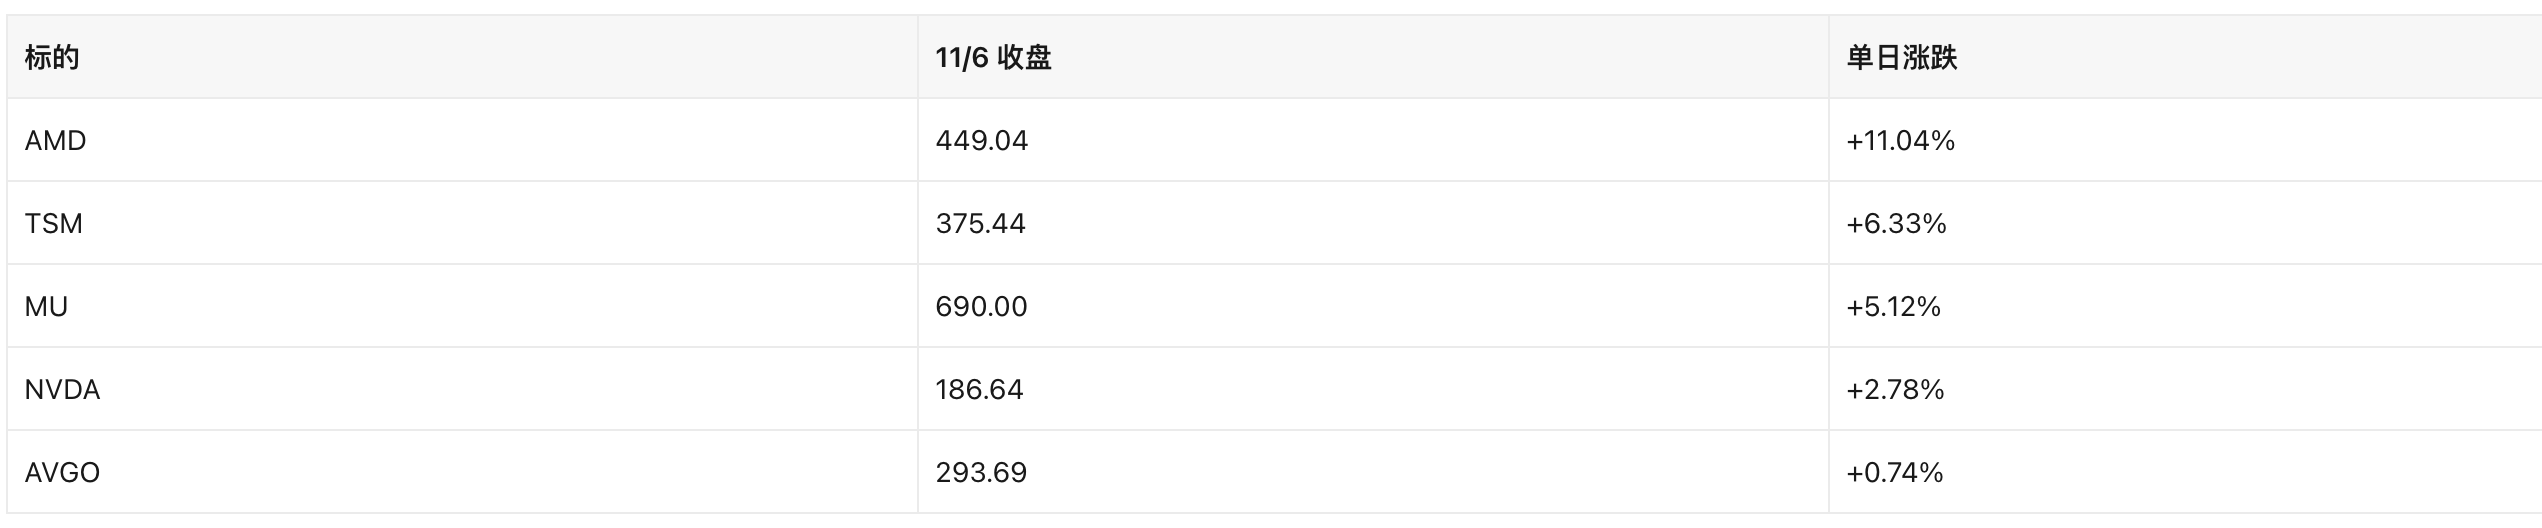
- AMD +11.04%:三季報 EPS 2.09 美元大超預期、營收創紀錄,數據中心業務銷售額接近翻倍,指引強於預期。11 月 3 日盤後發布後股價曾於 4 日上漲,隨後被週四全市場拋售打断,週五集中補漲。
- 存儲與代工同步修復:Micron、台積電領漲,市場將其解讀為「AI 資本開支未被打斷」的倉位回補。Reuters/Barron's 均提示這更像超跌反彈,費半全週仍跌 12.15%。
- 風險點:民主黨國會的晶片出口管制議程是板塊最大的政策尾部風險,任何法案文本落地都可能再度衝擊估值。
3.2 特斯拉:Cybertruck 停產,產能讓位 Robotaxi
- TSLA +4.23% 至 358.22 美元。馬斯克確認將逐步停止 Cybertruck 生產(該車型銷量同比下滑 48%),德州工廠產能轉向 Cybercab 自動駕駛計程車。市場將其讀作「止損+聚焦 AI 敘事」,而非需求惡化。
3.3 大型科技:分化明顯,軟件與硬件不同步
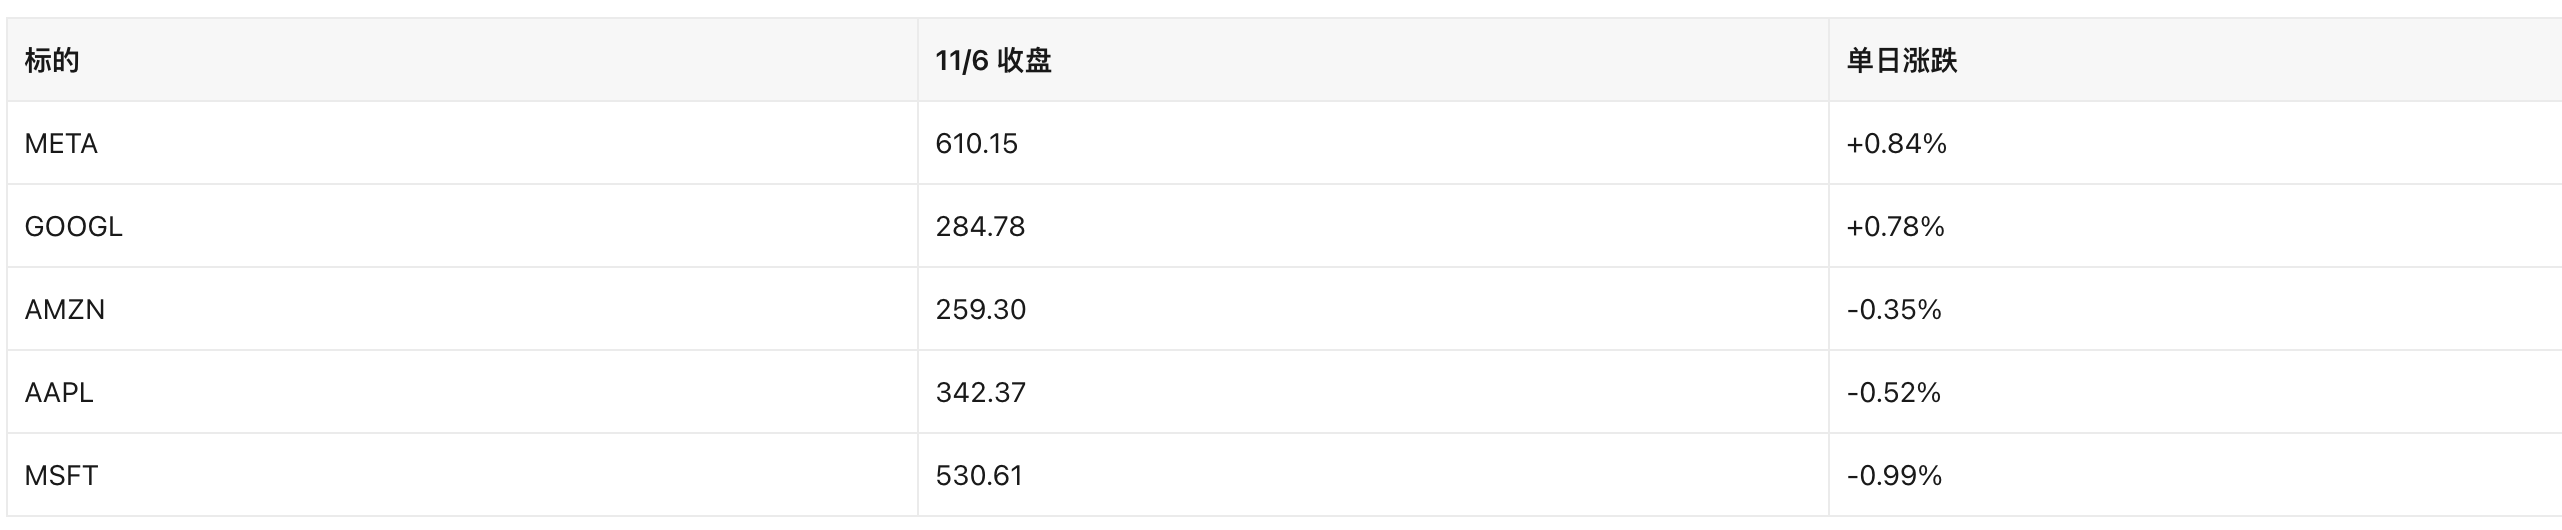
指數反彈主要由半導體與高貝塔成長股貢獻,權重軟件股未能跟漲,說明資金在做「超跌反彈」而非「全面回補」。
3.4 AI 基礎設施:估值錨在鬆動
- Anthropic IPO 估值傳或被腰斬至 1 萬億美元:Decrypt 援引報導稱,AI 股票拋售後其一級市場估值面臨下修。該消息未經公司確認,標註為未經證實,但對 AI 基建鏈的估值錨有直接心理影響。
- AI 用電成本成為政治議題:期中選舉中出現針對數據中心電價的「選民反彈」,OpenAI 承諾承擔 AI 電力帳單(Decrypt,11/5)。這意味著 AI 資本開支的外部成本正被政治化,與監管風險疊加。
- CoreWeave(CRWV)11 月 10 日盤後財報是下週 AI 基建敘事的第一個硬檢驗。
3.5 能源:一週暴跌後的脆弱平衡
布倫特原油週跌 16.90% 至 97.76 美元,但週五僅跌 0.54%,波斯灣船隻再遭襲擊的消息限制了跌幅(CBS News)。油價回落利多航空、運輸與消費,但利空能源股盈利預期;同時它也是當前「通脹—加息」鏈條上唯一可能快速反轉的變數。
四、加密相關美股(Crypto-Equity)
4.1 DAT(數字資產財庫)公司
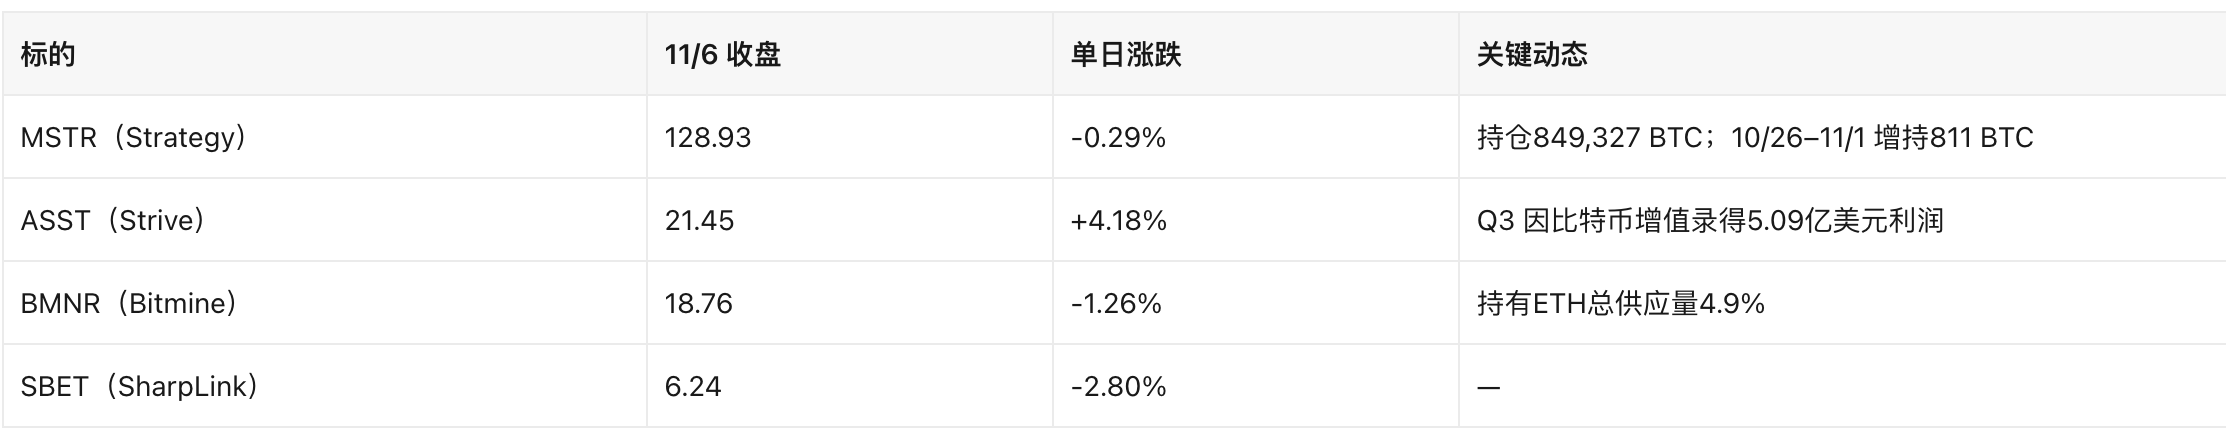
Strategy(MSTR)——增持仍在,但「溢價飛輪」已停轉
- 持倉與成本:公司披露口徑顯示總持倉 849,327 枚 BTC;10 月 26 日至 11 月 1 日增持 811 枚,耗資 6,550 萬美元,均價 80,846 美元/枚(811 × 80,846 = 65,566,106 美元,與披露金額 6,550 萬美元的差異來自均價取整)。
- 融資動作:同期回購 2.08 億美元 STRC(Stretch 優先股),並通過 ATM 賣出 1.64 億美元 普通股。STRC 價格已回到 100 美元面值附近,公司把「現金消耗」轉為「新的購幣彈藥」。
- mNAV 折價(關鍵信號):按 Nasdaq 市值口徑,MSTR 市值 544.5 億美元;按 849,327 BTC × 75,820 美元計算,持倉市值 643.96 億美元。市值/持倉價值 0.846 倍(544.5 億 ÷ 643.96 億,未扣債務、未計優先股)。CoinDesk 早在 6 月即指出其「企業級 mNAV 已跌破 1」。含義:在折價狀態下增發普通股會稀釋而非增厚每股 BTC,DAT 的核心融資邏輯失效——這解釋了為何 BTC 橫盤時 MSTR 仍陰跌。
- Q3 業績:營運利潤 210 億美元、攤薄 EPS 44.75 美元(Business Wire,10 月 29 日),主要由比特幣公允價值變動貢獻,需與現金流分開看。
Strive(ASST)——激進加倉的挑戰者
- Q3 因比特幣持倉增值錄得 5.09 億美元利潤,同時繼續加槓桿買幣(The Block,11/6);11 月 2 日再增持 124 枚 BTC。其相對 Strategy 更激進的融資節奏已引發市場對比討論。
Bitmine(BMNR)——ETH 版 DAT 的集中度風險
- 持有 ETH 總供應量 4.9%(24/7 Wall St.,11/5)。單一標的集中度已接近「5% 閾值」討論區,ETH 價格波動對其淨值影響被放大。
其他 DAT 相關
- Twenty One Capital(XXI):比特幣財庫規模 39 億美元,11 月 13 日披露財報。
- Hyperliquid Strategies:Q3 營收 1,330 萬美元,但 6.206 億美元利潤主要來自 HYPE 持倉的帳面重估;公司已申請成為 CFTC 註冊 FCM。屬於「交易所代幣財庫」這一新子類。
- DDC Enterprise:發行票息 13.5% 的永續優先股,並以每股 20 美元發行 SAVOR 優先股。高息優先股融資說明普通股融資通道對 DAT 正在變窄。
4.2 加密美股觀察名單新增
本期未檢索到首次宣布購入 BTC/ETH 或首次轉型為加密財庫公司的全新美股標的。
觀察名單內本期變化(非新增):
- HYPE 財庫子類:Hyperliquid Strategies 進入「待觀察」,觸發條件是 FCM 獲批與 HYPE 價格聯動;
- DAT 融資結構:DDC 轉向 13.5% 永續優先股,是「普通股 ATM 失效」的先行信號,需跟蹤是否被其他 DAT 複製;
- ETH 財庫集中度:Bitmine 逼近 ETH 供應量 5%,若突破將引發治理與流動性討論。
4.3 泛加密美股
交易所與平台
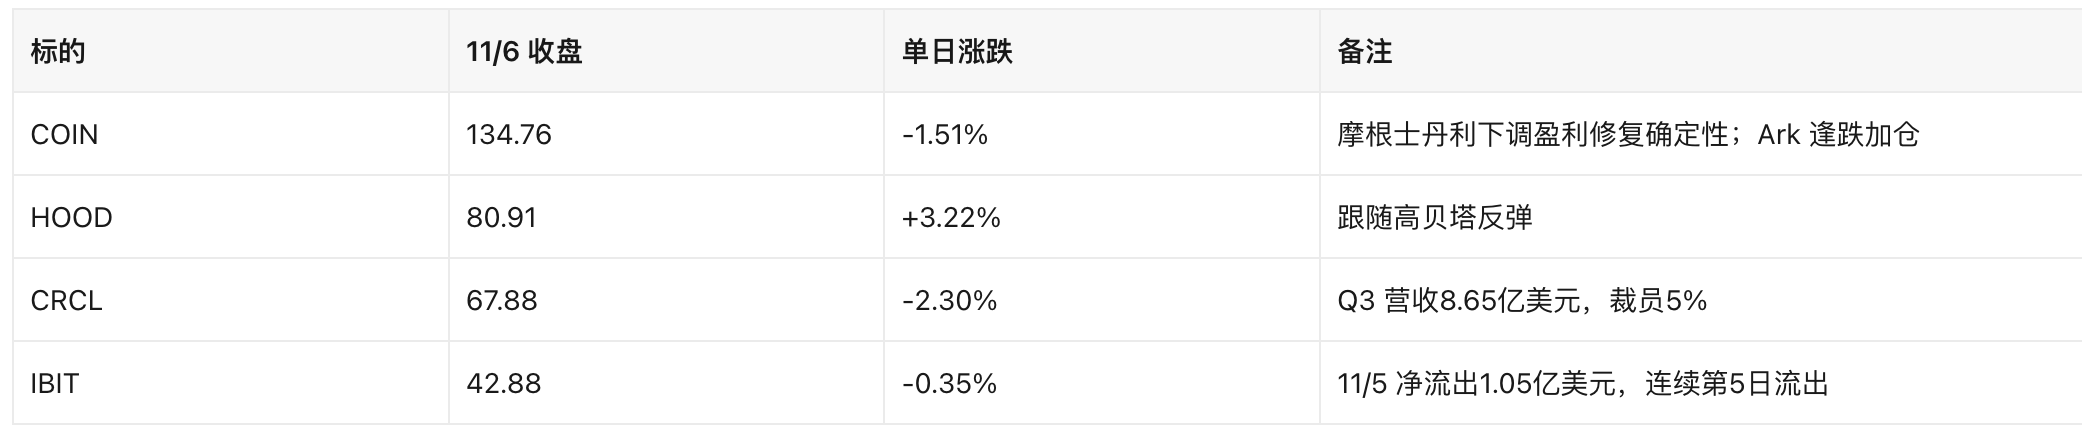
- Coinbase(COIN):Bloomberg 報導摩根士丹利認為其「盈利修復確定性下降」(11/6);Ark Invest 在股價大跌後繼續加倉。市值 356.8 億美元。
- Robinhood(HOOD):+3.22%,在散戶風險偏好回暖時彈性更大。
穩定幣與支付
- Circle(CRCL):Q3 營收與儲備收入合計 8.65 億美元,同時宣布裁員 5%。生態端有兩項進展:Samsung Wallet 在 Solana 上線 USDC;Citi 將其列為穩定幣與數字支付板塊首選。市值 174.1 億美元。
- Visa / Mastercard / PayPal:本期無重大鏈上動作披露,未納入本次重點。
現貨 ETF 資金流(關鍵)
礦企與算力(AI/HPC 轉型是本週最強主線)
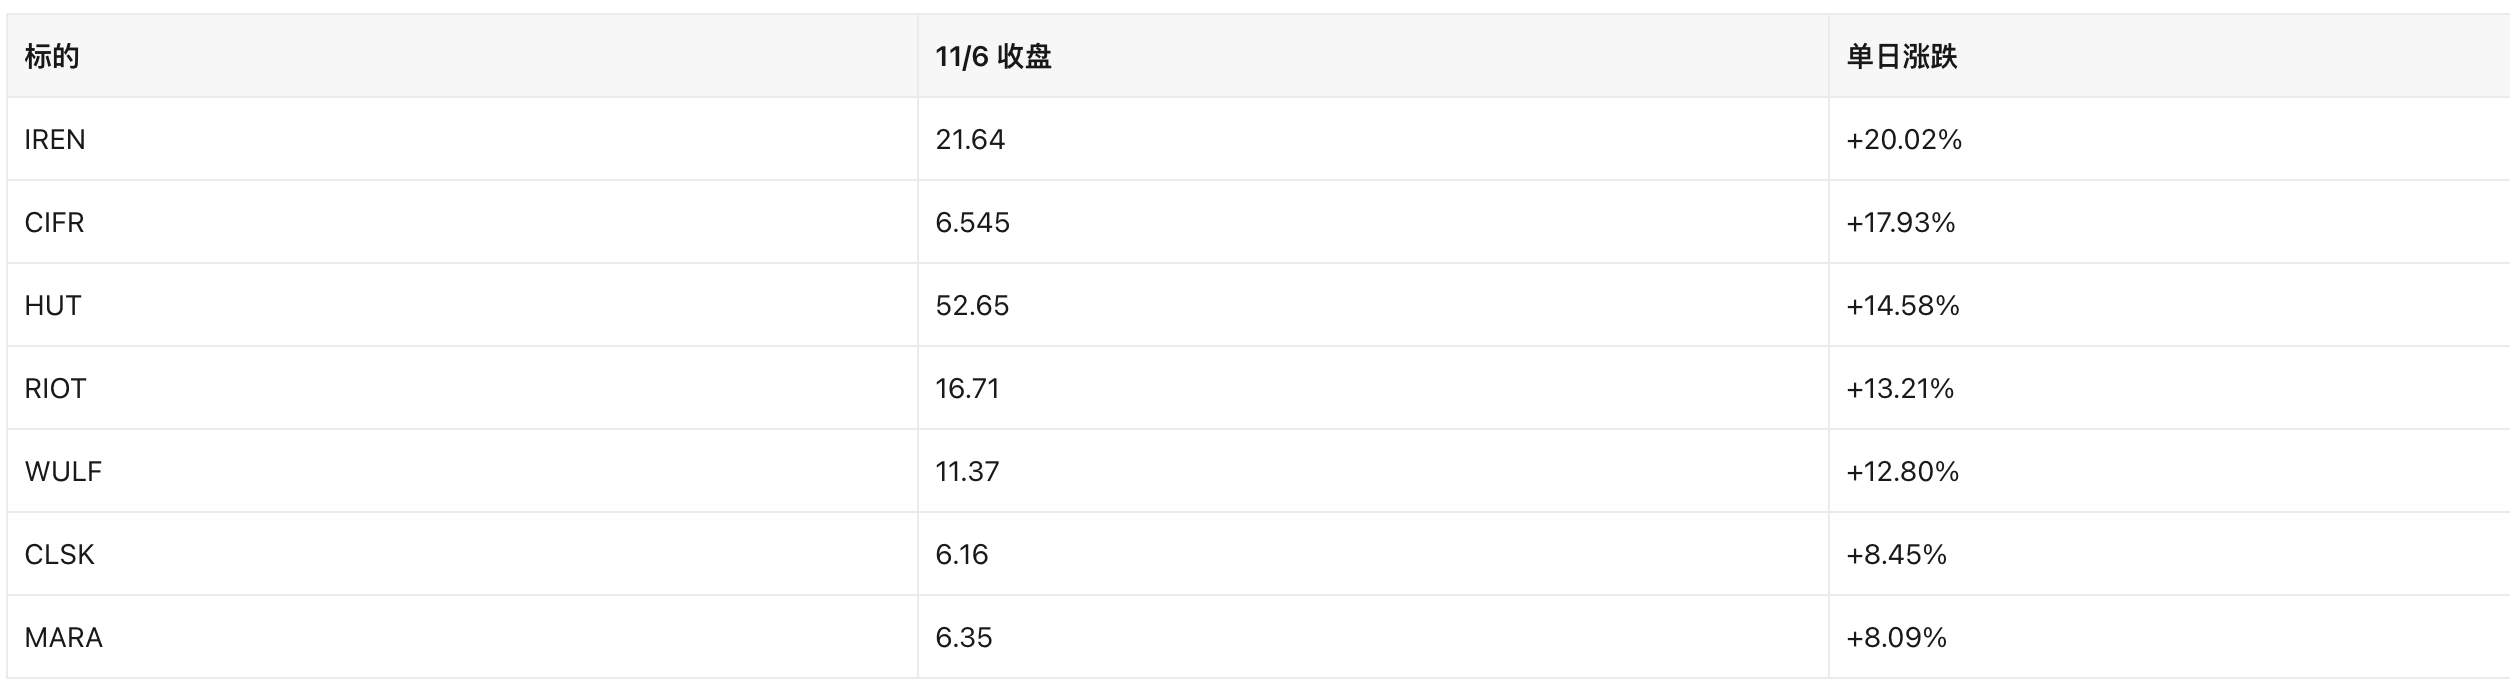
- 驅動不是幣價,而是 AI 數據中心:BTC 當日幾乎持平(-0.4%),礦企卻集體大漲 8%–20%,說明買盤定價的是「算力→AI/HPC 租賃」的轉型邏輯,而非挖礦經濟性。Riot 此前公佈的 Corsicana 園區 280 億美元 AI 租賃協議是核心錨點(24/7 Wall St.,11/4)。
- 轉型的代價已經出現在財報裡:TeraWulf(WULF)比特幣挖礦收入同比下滑 69%,但 HPC 租賃收入隨 Anthropic 項目建設激增(The Block,11/6);IREN 挖礦收入下滑 58%,並計劃年底前完全退出比特幣挖礦(The Block,11/6)。
- 含義:這批公司正在從「比特幣代理」變成「AI 基建股」,其與 BTC 的相關性下降、與 AI 資本開支週期的相關性上升——若 AI 監管風險繼續發酵,它們會同時承受兩邊壓力。
4.4 監管與會計驅動
- OFAC 切斷 MEXC 與美國金融體系往來:美國財政部指其涉及 160 億美元與伊朗、朝鮮
美股
歡迎加入Odaily官方社群


推薦文章