


Post-earnings surge of 8%: Can CoreWeave escape Musk's doomsday prophecy?


- Core Viewpoint: CoreWeave's Q3 earnings report countered the "idle compute" theory with strong data such as a 168% revenue surge and $132.5 billion in backlog orders, but $46.8 billion in debt and $846 million in quarterly interest expenses still pose a severe test, and the risks of the high-leverage model remain unresolved.
- Key Elements:
- Q3 revenue of $3.661 billion, up 168% year-over-year; adjusted EBITDA margin of 62%; operating margin rose to 10%, reaching the double-digit target one quarter early.
- Revenue backlog reached a record $132.5 billion, up more than $28 billion quarter-over-quarter; available capacity through 2028 is already sold out, and product prices have cumulatively increased about 35% during the year.
- Total debt soared to $46.873 billion, and broad debt including lease liabilities is approximately $66.2 billion; Q3 free cash flow was a net outflow of $7.466 billion.
- Quarterly net interest expense of $846 million far exceeded operating profit, resulting in a GAAP net loss of $709 million; Q4 interest expense is expected to rise to $1.05 billion–$1.15 billion.
- Response strategies include: customer prepayment support (expected $9 billion), asset-level secured loans (DDTL interest rate 7%–7.5%), and the expiration of about 300,000 "zero-debt" older-card contracts in 2027–2028 to release incremental revenue.
- Analysts estimate 2027 capital expenditure will reach $66 billion, with a financing gap of at least $25 billion remaining; active power is 1.7 GW, but the activation ratio is only 37%.
原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
半個月前,伊隆·馬斯克(Elon Musk)與矽谷風投大佬 Chamath Palihapitiya 在 X 上一唱一和,給全球 200 多家新興算力雲廠商(Neocloud)下達了一道「死刑判決」——從預言大量顯卡將淪為爛尾工地裡的「擱淺算力」(Stranded Compute),到披露「債務市場大門已經徹底關閉」,斷言新雲賽道即將迎來一場「大批量的死亡與兼併」。
- Odaily 註:詳情可參閱《唱衰新雲廠商,馬斯克的頂級陽謀》。
在馬斯克瘋狂進攻的同時,處於風暴眼最中心的 AI 新雲龍頭 CoreWeave(NASDAQ: CRWV)也正在經歷一場慘烈的「股債雙殺」 —— 過去一個月內股價暴跌超 40%,其 2031 年到期的票面利率 9.75% 債券收益率一度飆升至 16.7% 的垃圾債危機水位,五年期信用違約掉期(CDS)利差也曾突破 1200 個基點。
整個華爾街都在屏息等待,新雲廠商「借錢買卡」的高槓桿飛輪,是不是真的要轉不動了?
美東時間 11 月 10 日盤後(北京時間 11 日凌晨),CoreWeave 交出了堪稱整個新雲賽道「生死大考」的 2026 年第三季度財報。成績單落地後,市場給出了極具戲劇性的反饋 —— CoreWeave 盤後股價大幅拉升 7.9%,暫報 52.58 美元。
面對空頭的圍剿,CoreWeave 究竟交出了一份怎樣的答卷?它又是如何嘗試化解當下的債務壓力的?
正面回擊「算力吃灰論」
在財報發布前,空頭最核心的敘事之一是 —— 隨著基建延期與大廠開支審慎,天價買來的 GPU 將在倉庫裡吃灰,或者淪為低毛利的苦力活,但 CoreWeave 的三季報直接用一組暴力增長的數據,正面回應了「需求放緩」的質疑。
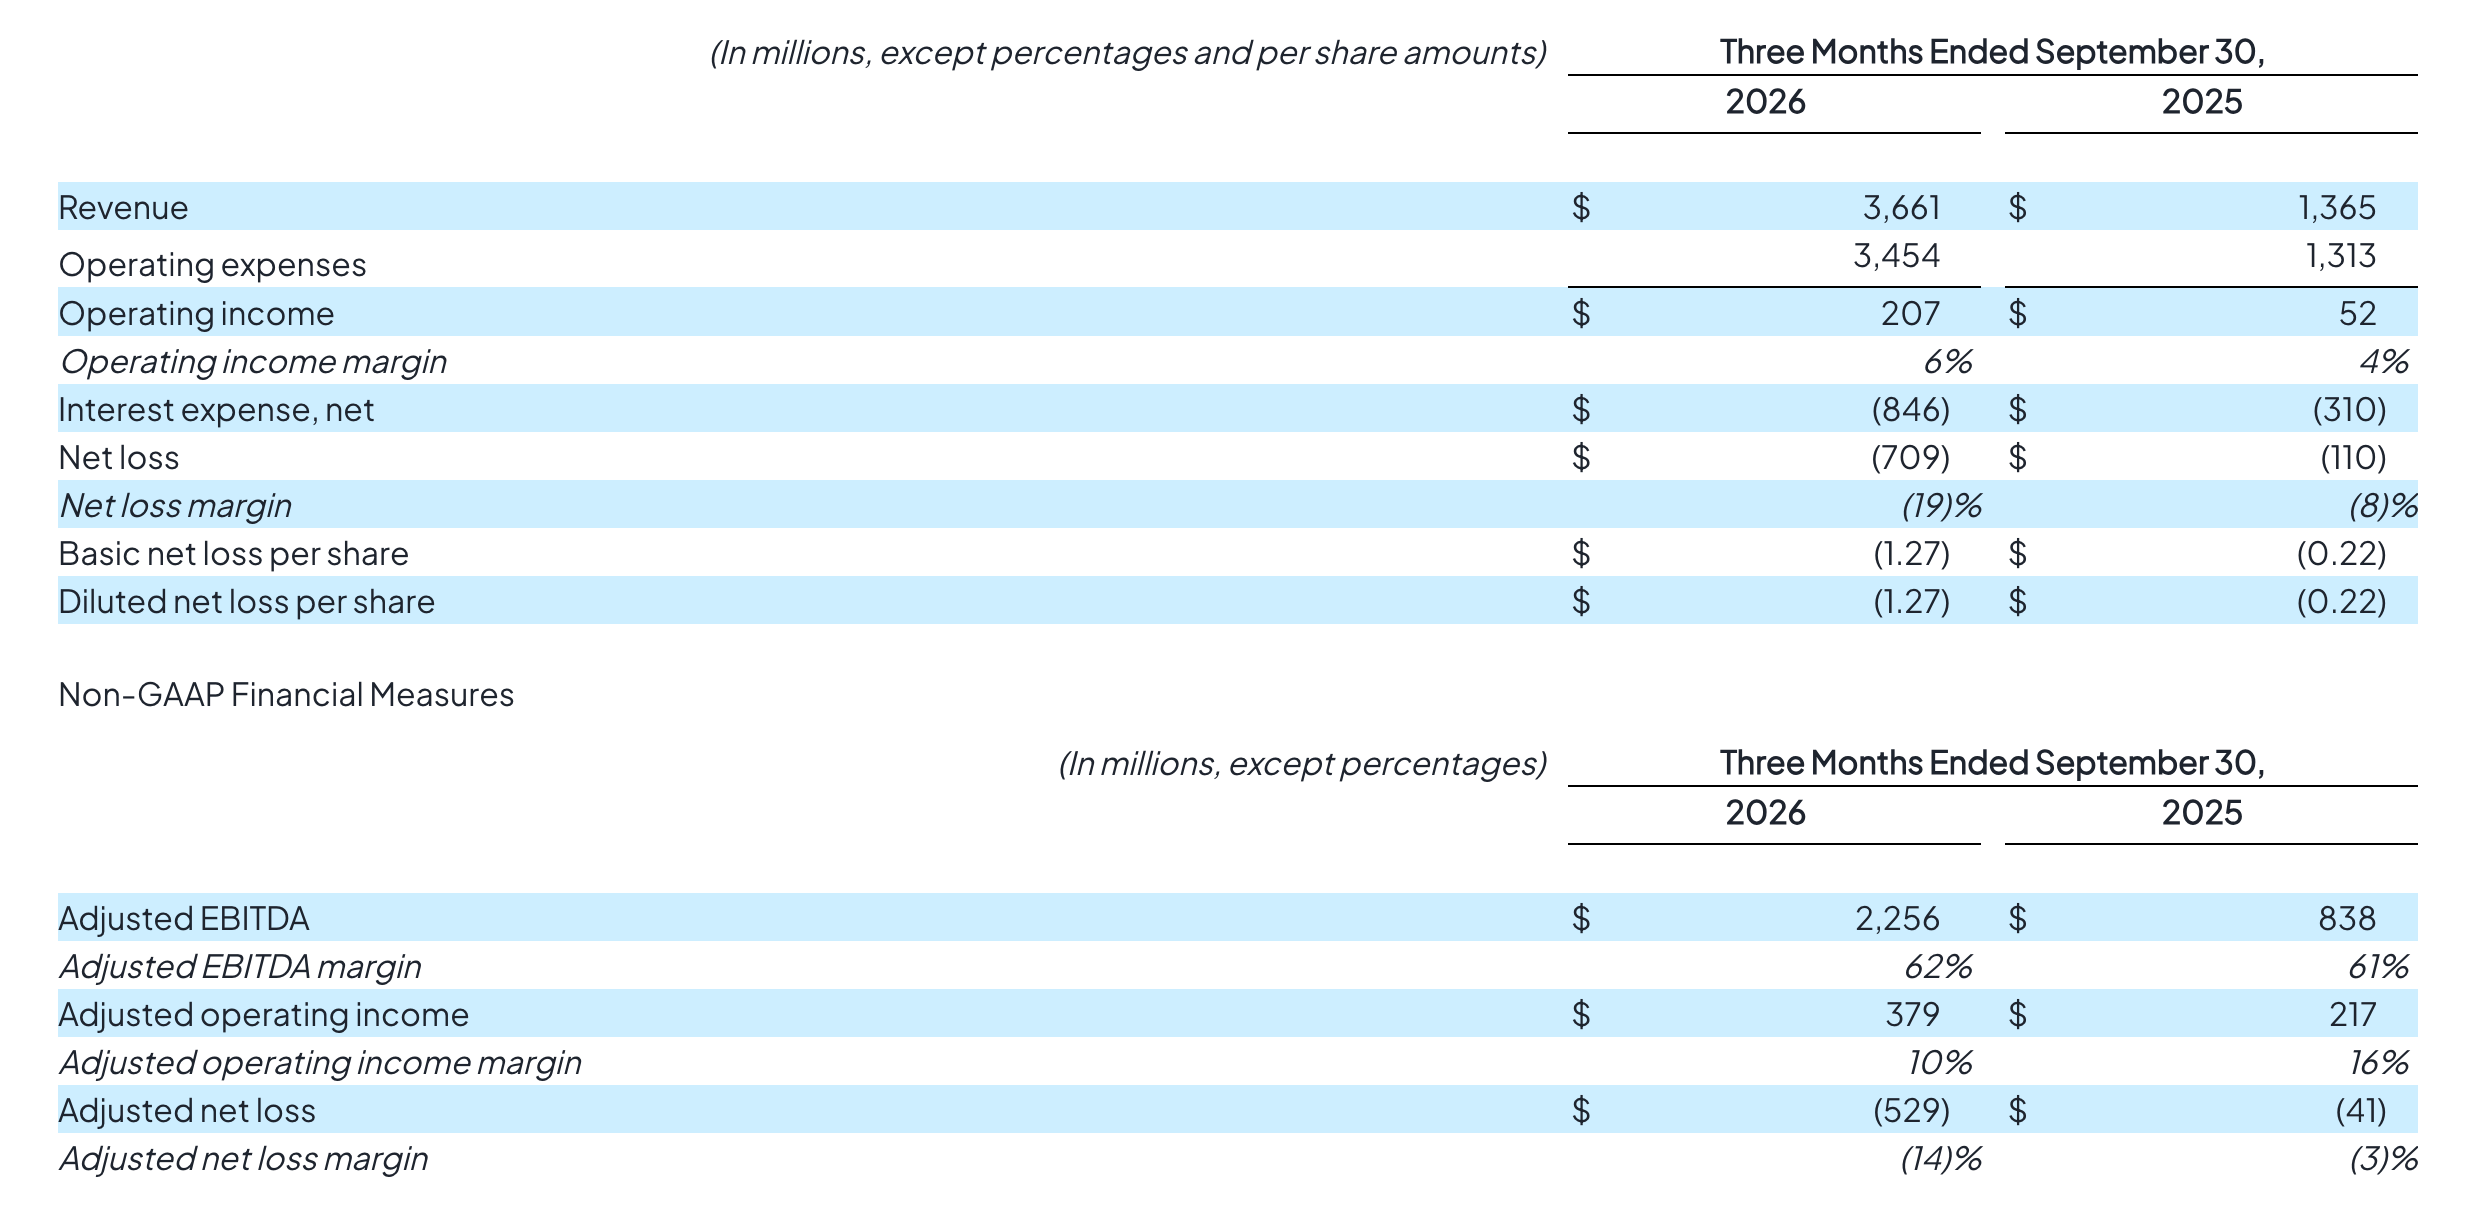
第三季度,CoreWeave 在營收和利潤率方面雙雙擊敗市場預期 —— 總營收 36.61 億美元,同比暴增 168%,環比大增 42%,單季淨增營收首次突破 10 億美元,不僅超過了華爾街共識預期的 35.5 億—35.6 億美元,也突破了公司自身指引的上限(36 億美元);非 GAAP 調整後 EBITDA 達 22.56 億美元,利潤率高達 62%,高於市場預期的 57.6%;調整後營業利潤達 3.79 億美元,遠超此前 2.0 億—2.6 億美元的指引;調整後營業利潤率也從 Q1 的 1%、Q2 的 5% 一舉躍升至 10%,提前一個季度實現雙位數利潤率目標。
積壓方面, 截至 9 月 30 日,CoreWeave 未履約合同的收入積壓(Revenue Backlog)達到了創紀錄的 1325 億美元,較二季度末的 1042 億美元單季激增逾 280 億美元,同比大增 138%。其中約 36% 預計將在未來 24 個月內轉化為實際收入。
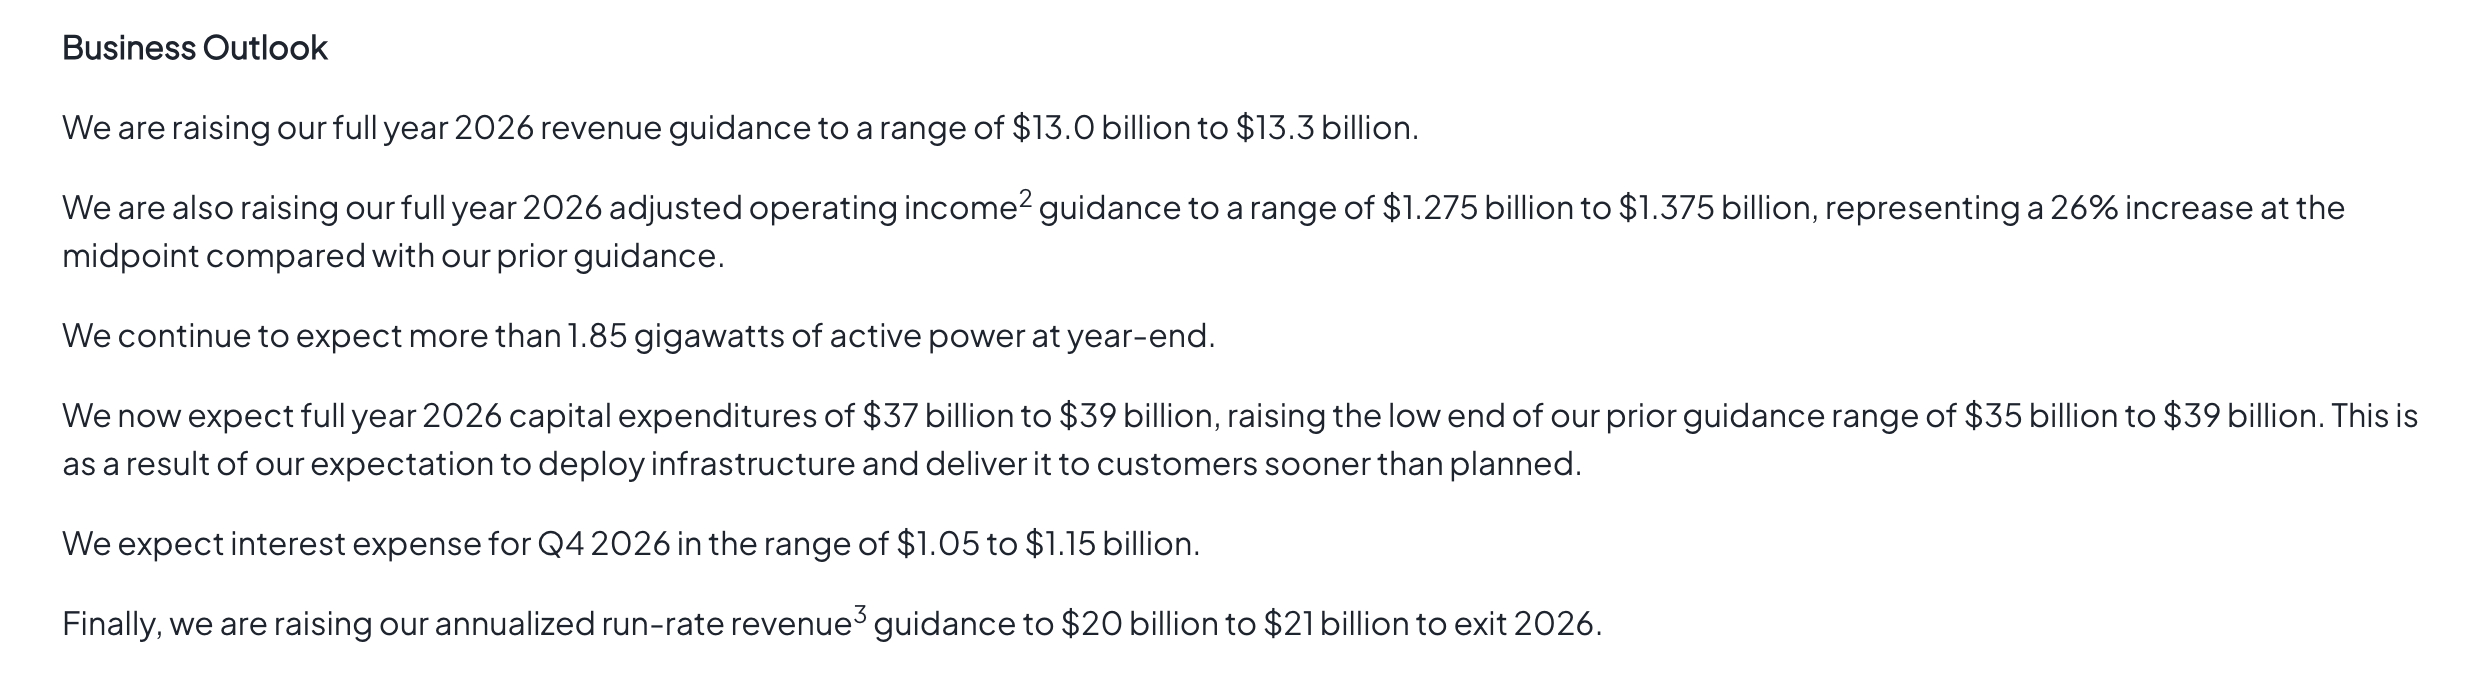
在財報中,CoreWeave 將 2026 全年營收指引從 124 億—132 億美元上調至 130 億—133 億美元;全年調整後營業利潤指引上調至 12.75 億—13.75 億美元(中值較此前大增 26%);2026 年末年化營收運行率(ARR)目標更是一舉上調至 200 億—210 億美元。
除去炸裂的財報數字外,管理層在財報電話會上也展現出了強硬的賣方市場態度。CoreWeave 首席執行官 Michael Intrator 在電話會上表示:「我們 2028 年的可用產能已售罄,雖然我們還沒有把 2028 年的全部產能推向市場,但已投向市場的部分都已經被搶購一空。」
供需結構也賦予了 CoreWeave 逆勢提價的底氣 —— 今年 7 月,CoreWeave 已將全線產品 SKU 價格上調了約 25%,隨後在三季度末又追加上調了 10%,且四季度價格仍在走高。CoreWeave 首席財務官 Nitin Agrawal 披露,目前 4—5 年期長期合同的定價已漲至每兆瓦 2000 萬—2500 萬美元,而短期合同價格更是高達每年每兆瓦 4000 萬美元以上。
至於空頭曾攻擊過的「老顯卡貶值」問題,也出現了反轉。Intrator 披露,由於算力緊缺,上一代 Hopper 架構晶片在三季度的續租價格環比也上漲了 30% 至 50%,甚至高於其最初簽下合同時的首發價格。
債務壓力依然巨大
儘管業務端高歌猛進,但如果翻開未經修飾的資產負債表與現金流量表,就會發現空頭的狙擊並非無的放矢 —— 在「借錢買卡」的重資產黑洞面前,CoreWeave 面臨的債務壓力依然令人窒息。
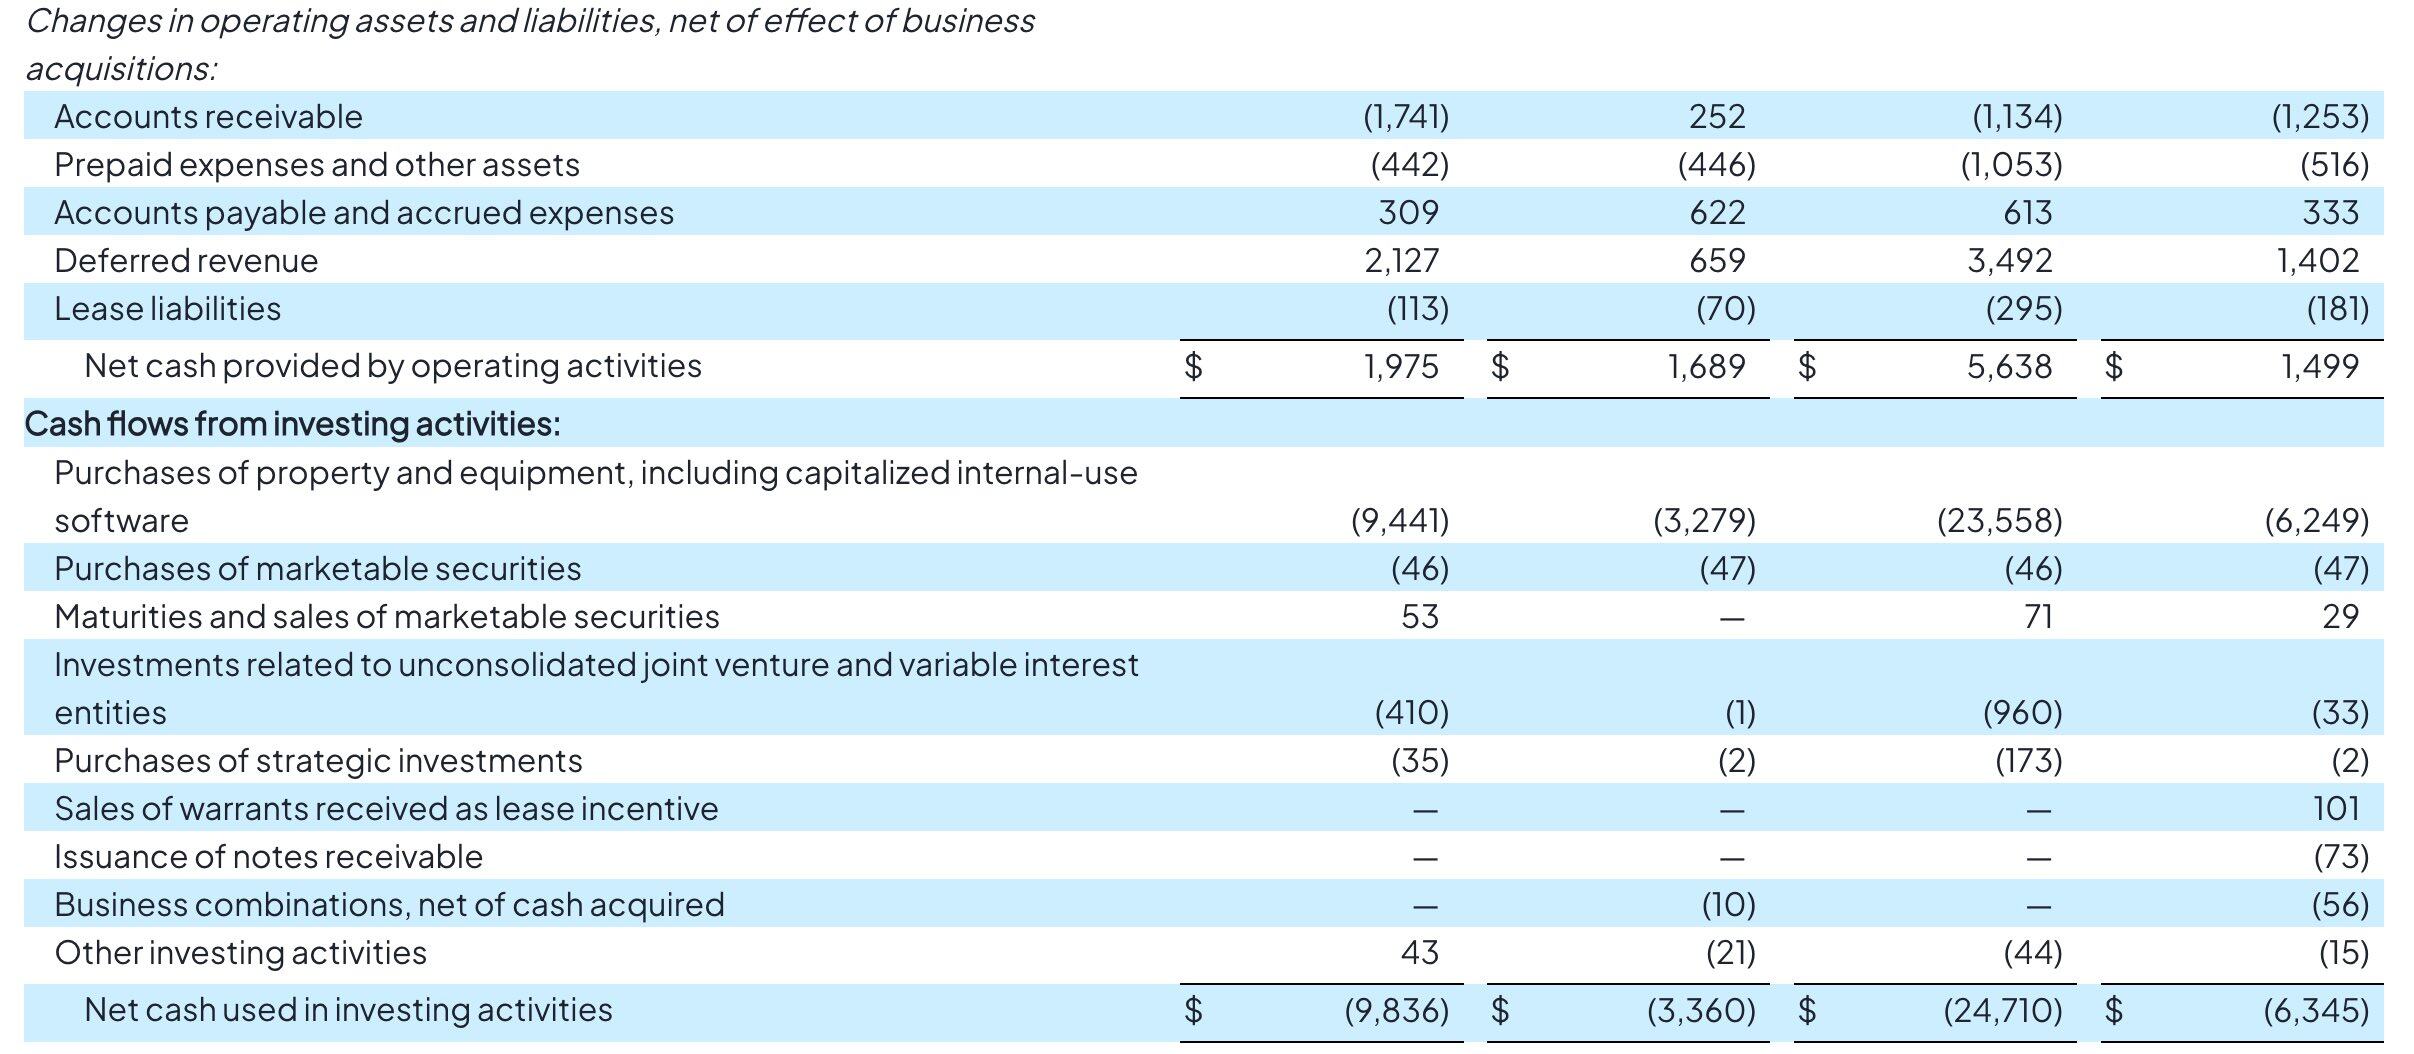
首先是觸目驚心的債務增速與現金消耗。第三季度,CoreWeave 按公司披露口徑計算的資本開支達到 145 億美元。與此同時,現金流量表顯示,公司當季實際用於購置物業及設備的現金支出為 94.41 億美元。扣除這部分現金支出後,Q3 自由現金流淨流出達到 74.66 億美元,前三季度累計淨流出更是達到 179.2 億美元。
為了填補資金窟窿,截至 9 月 30 日,CoreWeave 帳面總債務已飆升至 468.73 億美元。若進一步計入 186.97 億美元經營租賃負債及 6.49 億美元融資租賃負債,其債務及租賃負債合計已達到約 662.2 億美元。
「利潤與利息倒掛」狀況的惡化趨勢同樣值得警惕。第三季度,CoreWeave 調整後營業利潤為 3.79 億美元(GAAP 營業利潤僅 2.07 億美元),但單季淨利息支出卻高達 8.46 億美元,直接將公司拖入 7.09 億美元的 GAAP 淨虧損。更嚴峻的是,管理層預計 Q4 利息支出將進一步攀升至 10.5 億—11.5 億美元(年化利息支出高達 44 億美元),即便公司已經將調整後營業利潤率提升至 10%,其盈利能力與融資成本之間仍存在巨大缺口。
D.A. Davidson 分析師 Gil Luria 就此表示:「利息支出遠高於運營利潤,說明數據中心當前產生的業務收益仍不足以償還不斷累積的債務。」
面對巨大的債務壓力,CoreWeave 拿出了三招來嘗試破局,並為自己爭取喘息窗口。
- 拒發高息無擔保債,靠客戶預付款「輸血」: CFO Agrawal 明確表態,按照當前的市場收益率水平,CoreWeave 暫無計劃在 2027 年底前發行新的母公司層面無擔保債。替代方案是向下游客戶要錢 —— 未來三個月內,公司預計將收到約 90 億美元的客戶預付款和押金(目前 70% 的交易已附帶預付款),管理層稱 2027 年大部分資金需求將由客戶預付款和硬體合作方融資覆蓋。
- 轉向資產級抵押貸款(DDTL): 繞開母公司信用,直接拿投資級大客戶合同做抵押。目前公司整體加權平均債務成本為 7.9%,未來幾週將推出新一期投資級 DDTL,預計利率為 7%—7.5%,可覆蓋相關項目 90% 以上的資本支出。
- 指望「老卡」還清貸款後造血: 由於買卡貸款週期與首份客戶合同掛鉤,首份合同到期即意味著貸款還清。Intrator 透露,2027 年和 2028 年將分別有超 13 萬張和約 17 萬張 GPU 合同到期。按當前老卡漲價行情,這 30 萬張「零負債」設備無需額外資本開支,即可在 2027 年和 2028 年分別帶來近 40 億美元和近 100 億美元的增量年化收入。
但市場疑慮並未就此打消。Wells Fargo 分析師 Michael Turrin 測算,即便在樂觀情景下,CoreWeave 2027 年的資本開支也將高達 660 億美元,屆時仍至少存在 250 億美元的新增債務融資缺口;同時,90 億美元預付款若有一部分來自同樣靠融資燒錢的下游 AI 初創公司,其抗風險成色仍需打上問號。
警報暫緩,但大考仍在後頭
除了帳面上的百億債局,物理世界的交付摩擦與政策逆風同樣在擠壓容錯空間。
財報顯示,CoreWeave 活躍電力雖翻倍至 1.7GW,但激活比例僅為 37%(已簽約總電力已超 4.6GW)。考慮到美國中期選舉後多地對高耗能數據中心態度收緊,迫使 CoreWeave 未來需要加速將超 1.3GW 的簽約產能分散至印度、印尼、西班牙等海外市場。
歸根結底,這份超預期的三季報以及盤後近 8% 的反彈,只是證明了下游 AI 算力需求依然滾燙,且頭部玩家尚有向客戶轉嫁資金壓力的籌碼。它暫時撲滅了迫在眉睫的流動性恐慌,但遠未改寫高槓桿狂奔的凶險底色。
在 656 億美元廣義債務與單季超 10 億美元利息的重壓下,馬斯克的「團滅預言」依然懸在頭頂。CoreWeave 贏得了今晚的喘息,但真正決定其生死的現金流大考,才剛剛開始。





