美股日報|納指漲1.6%,AI交易強勢回歸,英偉達盤後再次暴跌8%(11月12日)

本文約6483字,閱讀全文需要約10分鐘
CoreWeave 財報帶動 AI 交易回歸,納指漲 1.60%、費半漲 5.66%;盤後 WSJ 報導英偉達董事會擬罷免 CEO,NVDA 跌 8.6%。10 月 CPI 環比 +0.4%,12 月加息概率升至 88%。MSCI 將於 11/30 剔除 Strategy 等 DAT,MSTR 市值/持幣降至 0.83 倍。次日關注 CSCO、AMAT 財報與英偉達董事會動向。

AI總結
- 核心觀點:CoreWeave財報緩解AI債務擔憂帶動科技股反彈,但英偉達CEO治理風險盤後爆發成最大不確定性;MSCI首次以「非運營公司」規則剔除加密財庫公司,標誌DAT模式遭主流指數系統性反噬。
- 關鍵要素:
- CoreWeave Q3營收37億美元(同比+168%),全年指引上調至130–133億美元,股價單日漲24.71%,帶動納指漲1.60%、費半漲5.66%。
- WSJ報導英偉達董事會準備罷免CEO黃仁勳,此前已就婚外情及間諜疑雲啟動獨立調查,NVDA盤後跌8.6%,11月17日財報疊加治理風險。
- MSCI確認11月30日將Strategy、Metaplanet等移出全球指數,摩根大通預計僅MSTR被動賣出28億美元,DAT模式首次遭指數規則降級。
- 10月CPI環比+0.4%連續第三個月超預期,12月加息概率升至88%,市場已從「降息交易」切換為「加息交易」。
- 民主黨拿下兩院多數,Warren將出任參議院銀行委員會主席,多項限制數據中心公投案通過,AI基建與加密監管預期同時重估。
- Hyperscale Data清倉211.56枚BTC退出財庫計劃轉向AI數據中心,礦企同步「賣幣換算力」,上市公司單週淨賣出BTC 8.69億美元。
- IBIT連續7個交易日淨流出,當週美國現貨BTC ETF合計淨流出12.8億美元,加密股票上漲與BTC價格幾乎零相關。
一、頭條
- CoreWeave 財報熄滅「AI 債務恐慌」,科技股全線反彈。 Q3 營收 37 億美元(同比 +168%),全年指引上調至 130–133 億美元;股價單日漲 24.71%,為 2025 年 4 月以來最佳單日表現,帶動納指漲 1.60%、費半漲 5.66%。
- 盤後黑天鵝:WSJ 報導輝達董事會準備罷免 CEO 黃仁勳。 報導緊隨《紐約時報》披露黃仁勳與公司醫療業務副總裁 Kimberly Powell 存在婚外關係;此前他已承認與疑似中國國安部間諜的女性有染,董事會已聘 Wachtell, Lipton 做獨立調查。NVDA 盤後跌 8.6%(20:00 ET 報 158.78 美元),11 月 17 日財報疊加治理風險。
- MSCI 確認將 Strategy 移出全球指數,11 月 30 日收盤生效。 同時被剔除的還有 Metaplanet、Yellow Cake,觸發其新「非運營公司」規則;摩根大通預計被動資金被迫賣出 28 億美元,為加密財庫(DAT)模式首次遭遇主流指數規則反噬。
- 10 月 CPI 環比 +0.4%,連續第三個月超預期,12 月升息機率升至 88%。 核心 CPI 環比 +0.3%(按 BLS 季調指數計算),因政府停擺 BLS 不發布 10 月同比數據;Waller 稱 12 月升息「可能性高」、並可為 50bp 留門,Logan 主張再加兩次 25bp。
- 中期選舉「藍色浪潮」餘波仍在定價。 民主黨拿下兩院多數,新國會 1 月就任,Warren 將出任參議院銀行委員會主席;多項限制資料中心的公投案通過,AI 基建與加密監管預期同時被重估。
二、美股大盤與宏觀
2.1 三大指數(美東 11-11 16:00 收盤)
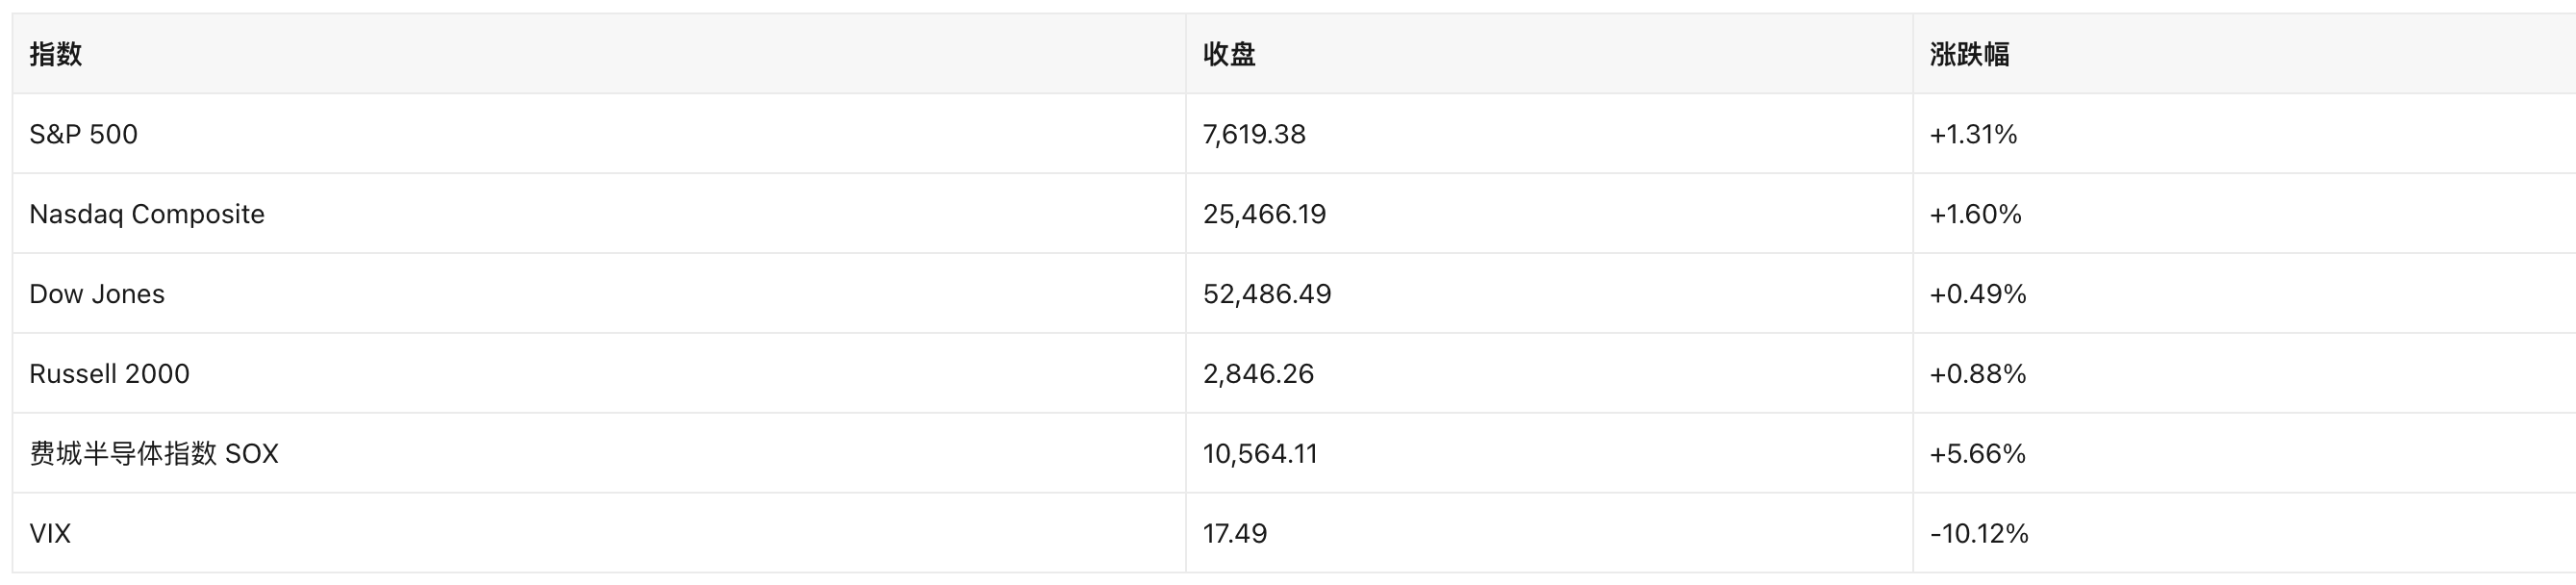
驅動邏輯:本週早些時候 AI 基建板塊因「藍色浪潮 + 資料中心限制」預期遭拋售(11 月 5 日納指單日 -5.5%、一度進入技術性回調),11 月 11 日出現空頭回補式反彈。CoreWeave 用「資產級債務融資成本降至 7%–7.5%」的表述緩解了市場對其 CDS 利差破 11% 的擔憂,AI 算力鏈估值修復。標普 500 目前距歷史高點 7,811.54 為 2.5%,納指距高點仍有距離,屬於「結構修復、指數未創新高」的反彈。
盤後風險:NVDA 權重股治理風險若在 11 月 12 日開盤兌現,可能抹去當日指數漲幅的相當部分——這是今日最大的方向性不確定。
2.2 宏觀數據
- 10 月 CPI(11 月 10 日發布):環比 +0.4%(季調),高於預期,為連續第三個月大幅上漲;核心 CPI 環比 +0.3%。因 2025 年 10 月政府停擺造成數據缺口,BLS 本次不發布 12 個月同比數據,市場只能依賴環比判斷趨勢。
- 分項壓力來自關稅傳導與服務通膨,Goolsbee 形容為「令人不安、接近令人警覺(borderline disturbing)」。
- 美聯儲動態:Waller 明確 12 月升息「很可能」,並稱若核心 CPI 在 0.3% 附近、50bp「應被考慮」;Logan 主張再加兩次 25bp 且「冬季可以更快」;Schmid 警告不要視油價衝擊為暫時性。CME FedWatch 顯示 12 月升息機率 88%(11 月 11 日)。市場已從「降息交易」徹底切換為「升息交易」。
2.3 利率、美元與商品
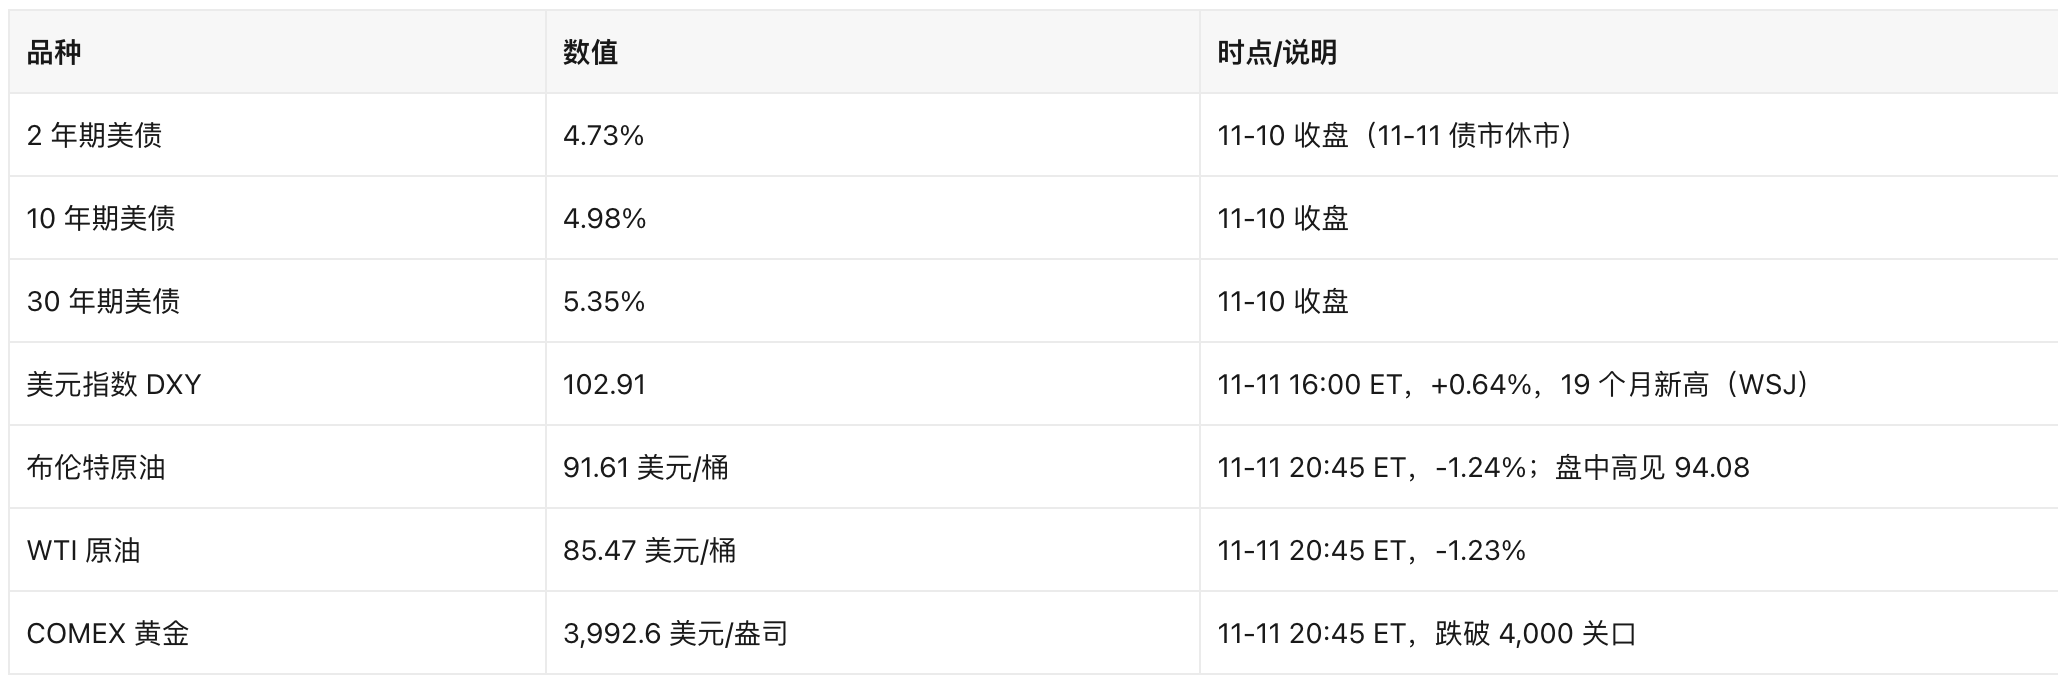
長端收益率 5.35%(30Y)與 4.98%(10Y)的組合,意味著「升息 + 期限溢價 + 財政供給」三重壓力仍在,這是壓制高估值資產估值中樞的主因;但 11 月 11 日科技股逆勢上漲,說明短期定價權回到 AI 基本面敘事。
三、熱點個股與板塊
3.1 AI 新雲與算力基建:CoreWeave 一枝獨秀
- CRWV 60.77 美元,+24.71%:Q3 營收 37 億美元(+168%),全年營收指引 130–133 億美元(LSEG 預期 128.6 億),調整後經營利潤指引 12.75–13.75 億美元(Visible Alpha 預期 10.7 億);CEO 稱 2027 年剩餘產能「超額認購 10 倍」。公司強調轉向資產級債務(已獲高投資級評級,預計 7%–7.5% 定價)以降低加權資本成本。
- NBIS +15.44%、APLD +7.37%,ORCL +8.82%(128.38 美元):Oracle 作為資料中心「房東」邏輯被重新定價。
- 傳導:AI 基建的定價錨從「債務可持續性」暫時回到「訂單與產能」,但 CDS 與債券收益率仍是懸頂之劍。
3.2 半導體:Anthropic 資本開支敘事接棒
- AMD 552.90 美元,+7.32%:承諾向 Anthropic 投資 25 億美元,疊加高盛「首選名單」,兩日累計漲幅顯著。
- INTC 62.50 美元,+7.52%、Marvell 與台積電同步大漲:AI 晶片鏈普漲,SOX 單日 +5.66%。
- 注意:Alibaba 宣布分拆上市平頭哥(T-Head)對標輝達晶片,中期競爭格局仍是變數。
3.3 輝達:治理風險壓過基本面
- NVDA 173.73 美元,+2.92%(收盤);盤後 158.78 美元(20:00 ET),較收盤 -8.6%,CNBC 口徑「跌超 9%」。
- 事件:WSJ 稱董事會最早當日開會決定黃仁勳去留,已就「第二段婚外情」及此前的間諜疑雲啟動獨立調查(律所 Wachtell, Lipton);國會層面出現辭職呼聲,並推動收緊對華晶片出口。
- 背景:NVDA 本週此前已跌 7%,面臨連續第六週下跌,11 月 17 日發布財報。治理不確定性 > 業績不確定性,是本輪 AI 交易最脆弱的一環。
3.4 軟體與超大平台:被 Anthropic 重新定價
- MSFT 521.13 美元,-2.26%:Anthropic 發布 Claude Sheets 直指 Excel/Office,市場擔憂 Copilot 護城河;同時微軟對 Anthropic 的 10 億美元投資形成「夥伴即對手」的估值矛盾。
- META -1.97%、AMZN -1.74%:AI 資本開支回報質疑未消,Meta 基礎設施負責人將於 2027 年初離職。
- 對照:AAPL +2.04%、GOOGL +2.11%、TSLA +2.91%,資金在「AI 支出方」與「AI 收租方」之間做再平衡。
3.5 能源:地緣溢價未退
- XLE +1.87%,XOM 166.71 美元(+1.36%)、CVX 213.28 美元(+0.98%)。
- 布倫特日內一度衝高至 94.08 美元後回落,反映「伊朗拒絕交出濃縮鈾」與「中期選舉後外交解決希望」兩股力量對撞;高油價同時是美聯儲升息的輸入端。
3.6 券商:波動即收入
- IBKR 82.49 美元,+6.32%:高波動與創紀錄的交易活躍度直接改善經紀業務預期,是「市場動盪的受益者」這一邏輯的典型標的。
四、加密相關美股
4.1 核心事件:MSCI 剔除 DAT 公司,指數規則首次「反噬」
- MSCI 確認 11 月 30 日收盤起將 Strategy(MSTR)、Metaplanet、Yellow Cake 從其全球指數中剔除,依據是新建的「非運營公司(non-operating company)」規則——當公司資產主要由加密持倉構成時,不再按運營公司納入。
- 摩根大通預計:僅 MSTR 一家,被動基金被迫賣出規模 28 億美元;部分賣方給出的上限為 88 億美元。這是 DAT 模式自 2020 年成立以來,第一次被主流指數編制規則系統性「降級」。
- 影響鏈條:指數剔除 → 被動賣壓(11 月 30 日前)→ mNAV 折價擴大 → 增發融資能力下降 → 購幣飛輪減速。這是結構性的,不是一次性的。
4.2 Strategy(MSTR):持倉創新高,估值折價
- 股價 122.35 美元,+1.06%,市值 516.8 億美元;52 週區間 81.81–239.24 美元。
- 持倉:850,364 枚 BTC,平均成本 75,451 美元/枚;11 月 9 日增持 1,036 枚(8,200 萬美元),同時回購 1.88 億美元 STRC 優先股。
- 估值:按 BTC 73,621 美元計,持倉市值 626.0 億美元;市值/持幣價值 0.83 倍(不含債務與優先股,為公開數據計算值)。BTC 現價已低於其平均成本 2.4%,意味著「高位增發買幣」的帳面浮虧已經出現。
- 融資:指數剔除窗口與增發窗口重疊,若繼續通過 ATM 或可轉債融資,折價發行對每股 BTC 含量的稀釋會放大。
4.3 DAT 生態:從「入場潮」轉為「退出與減倉」
- Hyperscale Data(GPUS)清倉退出:賣出最後 211.56 枚 BTC,放棄原定 1 億美元的 BTC 財庫計劃,資金轉向密西根 AI 資料中心並降債。這是「AI 算力收益率 > 持幣收益率」的明確信號。
- 礦企同步「賣幣換算力」:MARA 在 Q3 實現 6.34 億美元利潤的同時減持 BTC,RIOT、Hut 8 亦將持倉變現投向 AI/HPC 基礎設施。
- 統計口徑:據行業統計,上市公司群體單週淨賣出 BTC 8.69 億美元,為近月罕見水平(數據來源為第三方統計,未經公司公告逐筆核實,標註「未經證實」)。
- 壓力名單:Trump Media 將 11,385 枚 BTC 質押,面臨 10 億美元可轉債回售選擇權,存在被動賣出風險(媒體報導,未經公司確認)。
4.4 泛加密美股:跟隨 AI 風險偏好反彈,而非幣價
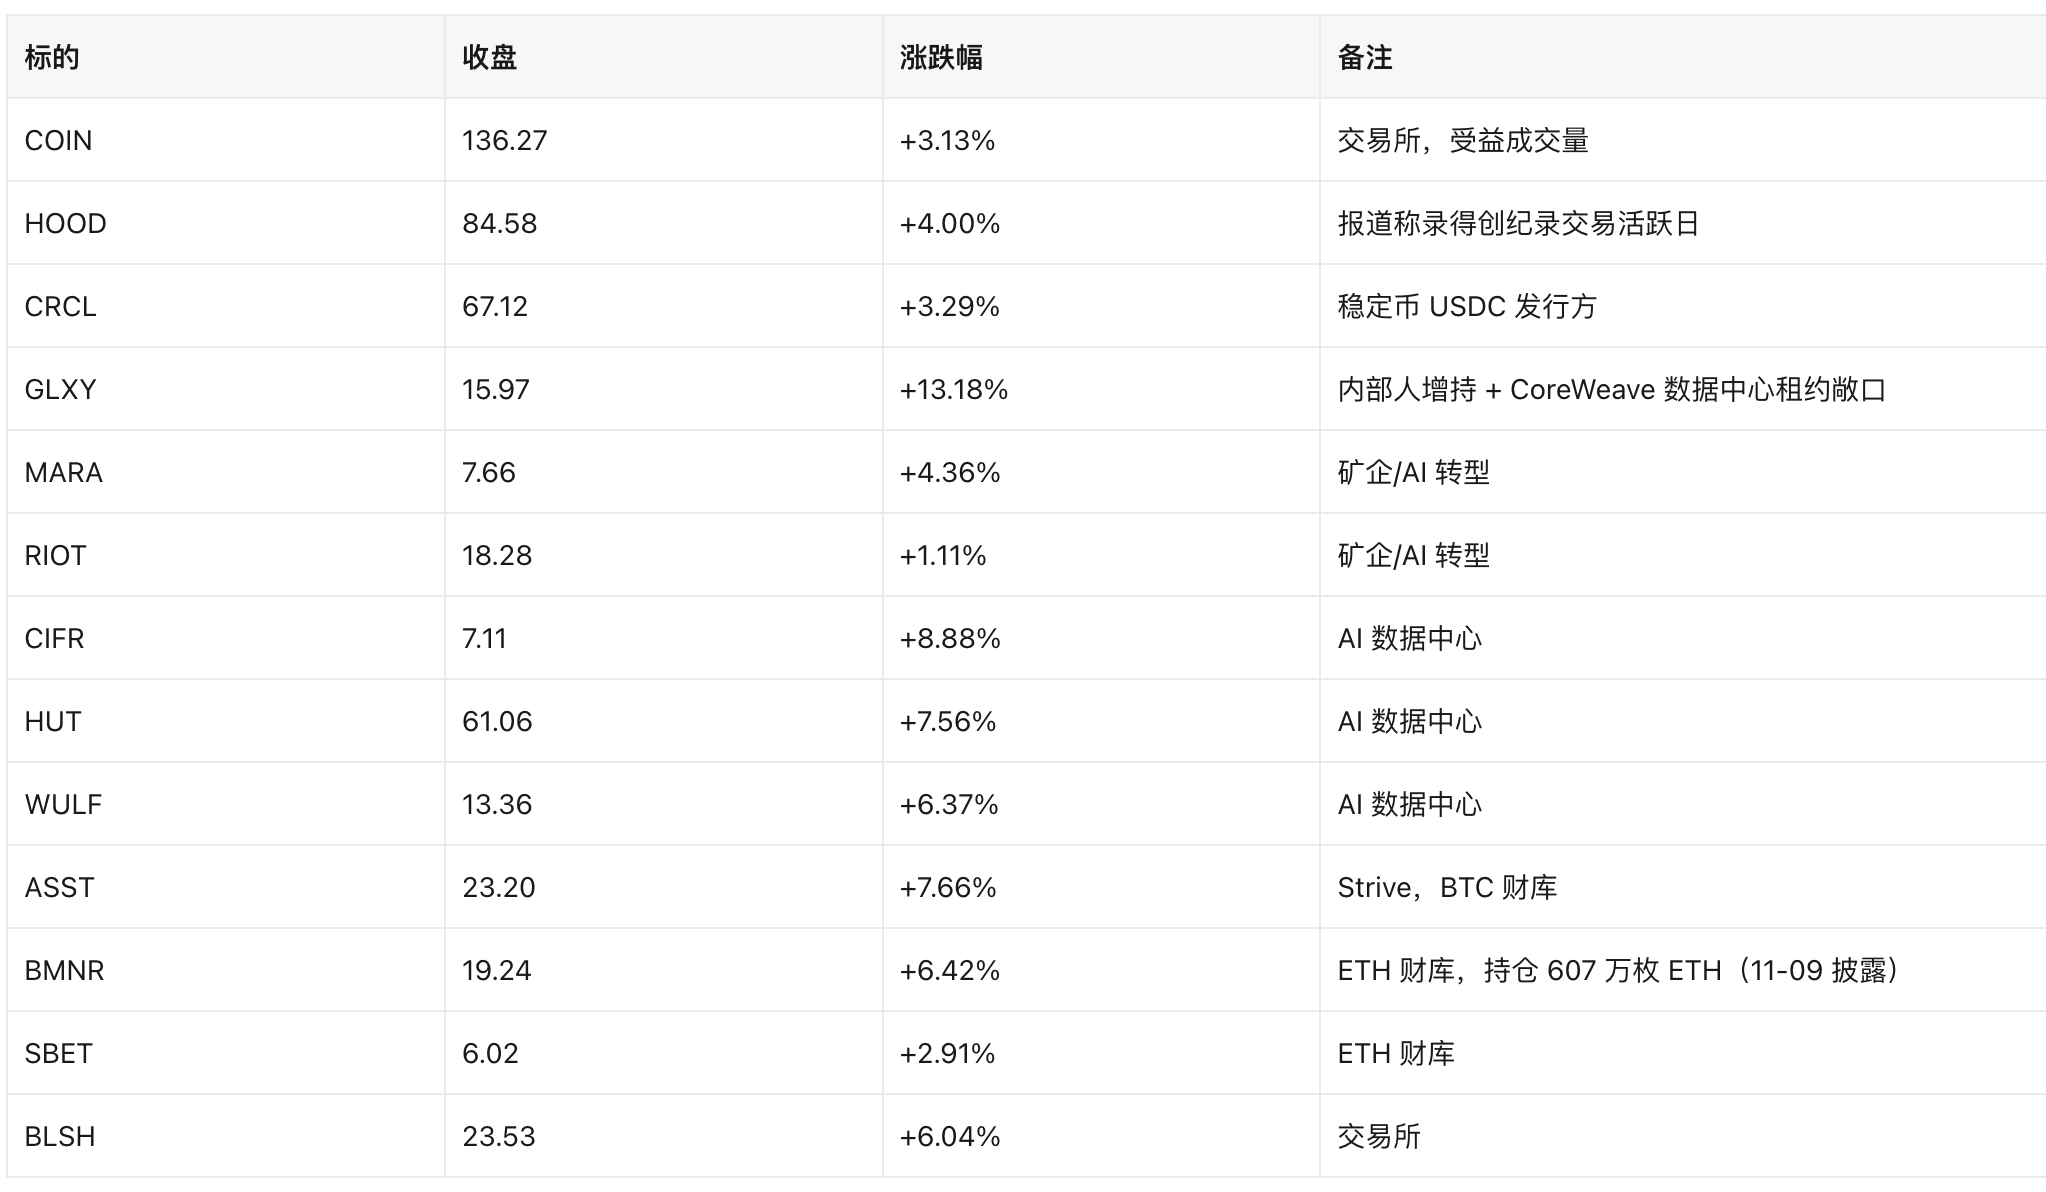
關鍵觀察:本輪加密股票上漲與 BTC 幾乎零相關(BTC 24 小時 +0.1%),定價因子是「AI 基建風險偏好修復」。這意味著一旦 AI 敘事再度走弱,加密股票缺乏幣價支撐,回撤彈性更大。
4.5 現貨 ETF 資金流
- IBIT 42.24 美元(+1.34%)、FBTC 64.88 美元(+1.30%),價格隨 BTC 微漲。
- 資金面:IBIT 已連續 7 個交易日淨流出;11 月 3–7 日當週美國現貨 BTC ETF 合計淨流出 12.8 億美元,其中 IBIT 12.1 億美元(Farside 口徑經多家媒體轉引)。11 月 11 日單日流向數據尚未發布,CoinDesk 報導「拋壓放緩」。
- 觸發因素:Binance 63 億美元資產被盜(與北韓相關駭客)、CFO 更替,以及中期選舉後監管預期反轉。
4.6 監管與會計驅動
- Warren 將於 1 月出任參議院銀行委員會主席,Blumenthal 已給 Binance、Tether 等設定 1 月 4 日答覆期限——DAT 與穩定幣面臨的不是「友好監管」,而是調查式監管。
- MSCI 的「非運營公司」規則可能被其他指數商(FTSE、S&P DJI)參照,屬於會計/指數口徑層面的系統性風險,比單一執法行動影響更廣。
- 俄羅斯央行批准交易所於 11 月 22 日開放 BTC 交易(境外監管變化,僅作背景)。
4.7 加密美股觀察名單變化(本期)
- 移出觀察名單:Hyperscale Data(GPUS)——清倉 211.56 枚 BTC、放棄 1 億美元財庫計劃。
- 新增風險觀察:Trump Media(質押 11,385 枚 BTC + 10 億美元回售權)、Twenty One Capital(XXI,5.26 美元,市值 29.6 億美元)——Tether 系財庫,市值已低於其 39 億美元 BTC 財庫,折價狀態需持續跟蹤。
五、地緣政治影響
5.1 伊朗戰爭與霍爾木茲海峽(油價 → 通膨 → 美聯
美股
歡迎加入Odaily官方社群


推薦文章