


上一次還是雷曼破產前夕:美財政部時隔近17年重啟「9天期超短債」,2027「錢荒」預演?


- 核心觀點:美國財政部時隔17年重啟9天期超短期國庫券融資,折射政府現金管理壓力升溫,疊加美聯準暫停儲備注入,市場對儲備充裕程度的判斷再添疑慮。
- 關鍵要素:
- 財政部以3.910%利率售出150億美元9天期CMB,為2008年7月以來首次,間接投標人獲配比例升至45.8%。
- 此類工具自1980年以來僅發行11次,過去十年有六年空白,但四周前剛發行過250億美元10天期CMB。
- TGA餘額預計11月底觸及約1.025兆美元峰值,而紐約聯準安排11月16日至12月11日零次儲備購買。
- 截至11月13日,債務距41.1兆美元上限僅剩6851億美元空間,高盛與摩根大通預計上限約束明年2月生效。
- 高盛警告儲備規模正處於需求曲線臨界點附近;更長遠的2027年風險或使超短期融資工具更頻繁出現。
原文作者:鮑奕龍
原文來源:華爾街見聞
美國財政部正以越來越短的時間窗口管理其現金需求,一個塵封近 17 年的融資工具悄然重出江湖,令市場對美聯準儲備充裕程度的判斷再添疑慮。
11 月 19 日,美國財政部以 3.910%的利率售出 150 億美元、期限僅 9 天的現金管理短期國庫券(CMB),這是自 2008 年 7 月以來首次發行此類超短期工具,彼時 IndyMac 剛剛被接管,雷曼兄弟距離破產僅剩兩個月。
此次「9 天期票據」發行日期為 11 月 24 日,到期日為 12 月 3 日。拍賣需求尚算穩健,間接投標人獲配比例達 45.8%,高於 10 月同類標售時的 18.3%,主要交易商獲配比例則由 77.6%降至 52.0%。
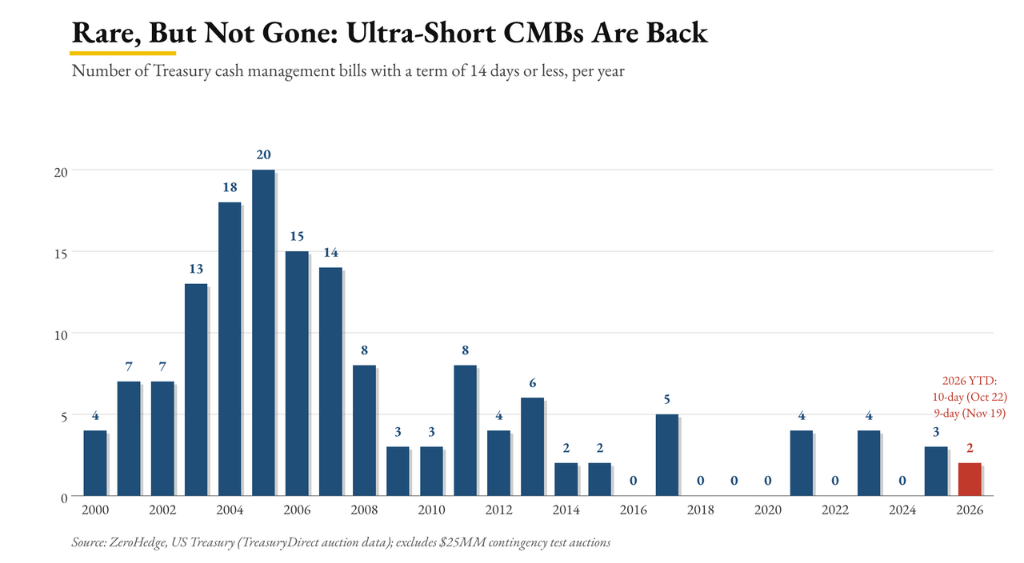
自 1980 年有完整拍賣記錄以來,同類工具總計僅發行過 11 次,而過去十年中有六年完全未有此類發行。而就在四周前的 10 月 22 日,美國財政部已售出 250 億美元的 10 天期短期國庫券。
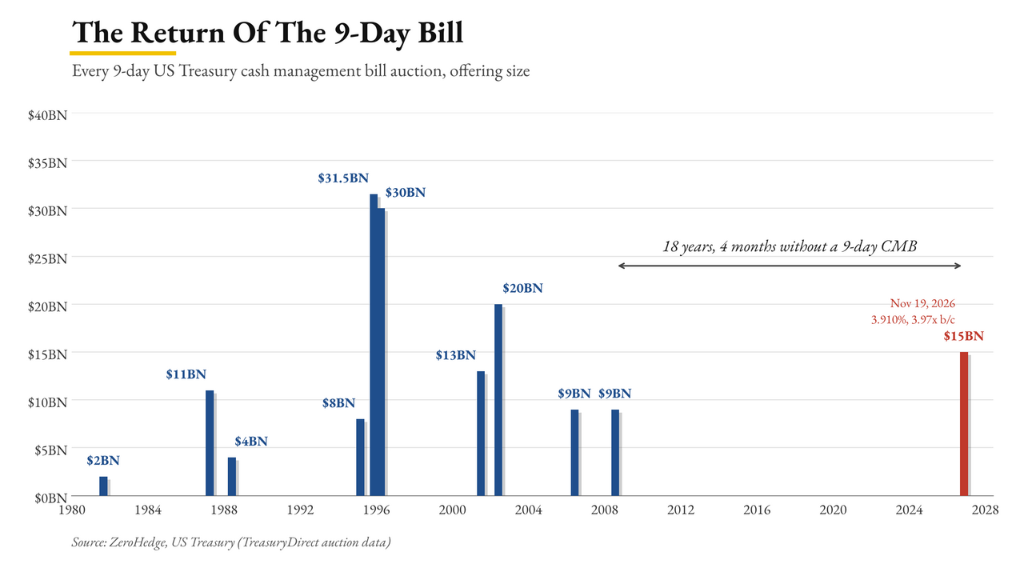
短期融資工具的高頻重現,折射出美國政府現金管理壓力的悄然升溫。
美國財政部現金緩衝為何告急
據 Zerohedge 統計,超短的 CMB 已經變得很少見,過去十年中有六年一次也沒有出現。
美國財政部在 11 月 4 日的再融資聲明中已預告,可能在 11 月底發行一隻超短期 CMB,此次 9 天期工具正是用於跨越月末缺口——結算日定於感恩節前的週二,到期日則恰好落在 12 月 1 日大額資金流出之後。
據 Reverse Engineering Finance 的 John Comiskey 分析,10 月那筆 10 天期 CMB 的用途,是在財政部一般帳戶(TGA)餘額逼近財政部現金餘額政策規定的最低值時,為帳戶提供短暫的流動性橋接。
美國財政部目前正在為 TGA 補充儲備,預計該帳戶餘額將在 11 月底觸及約 1.025 萬億美元的階段性峰值。
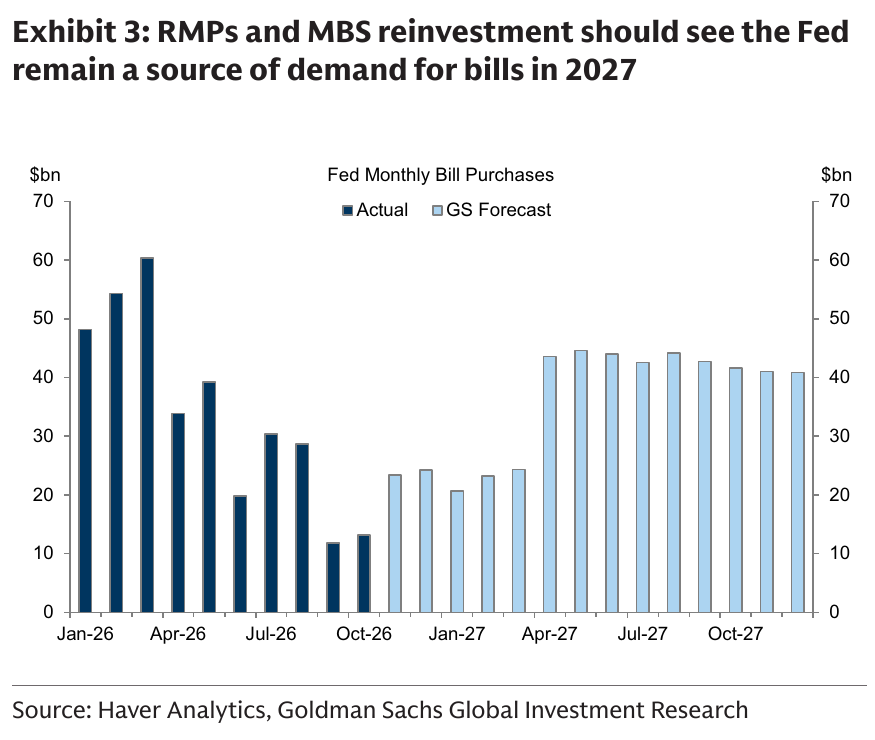
問題的另一端在於美聯準。高盛利率團隊此前預計,美聯準將於本月重啟儲備管理購債操作,規模約 100 億美元。然而,紐約聯準安排了 11 月 16 日至 12 月 11 日期間零次儲備購買,將始於 8 月中旬的暫停期繼續延長。
兩相疊加——美聯準不注入儲備,美國財政部又在加速填充 TGA,月末的流動性缺口只能靠一張存續 9 天的票據來填補。
債務上限逼近,2027 風險已在醞釀
眼下的壓力或許僅是預演。截至 11 月 13 日,美國債務距 41.1 萬億美元上限尚有 6851 億美元空間,但這一缺口正在快速收窄。高盛與摩根大通均預計債務上限約束將於明年 2 月生效。
歷史經驗顯示,債務上限觸及後 TGA 將被動消耗,待上限問題解決後又須快速重建,這一過程在 2019 年和 2023 年均曾觸發貨幣市場的劇烈波動。高盛對此發出警告:
儲備規模目前處於需求曲線的臨界點附近。
分析認為,更長遠的風險指向 2027 年。屆時若債務上限問題再度疊加 TGA 重建需求,類似的超短期融資工具或將更頻繁出現,而美聯準也可能被迫以更被動的方式重新啟動短期國庫券購買操作。
當全球最大主權借款人開始以 9 天為單位規劃現金流,「儲備充裕」這一表述所承載的分量,或許遠比市場此前預估的要重。





