


科技股反复震荡,高股息只能求稳?读懂股息率与自由现金流两种选股思路


今年以來,美股科技股多次大幅波動,市場對 AI 估值與資本支出的擔憂仍在發酵。除了在「追科技」和「守紅利」之間反覆切換,投資者也可以換個角度:看企業能否持續創造現金,並回饋股東。
本文介紹股息率與自由現金流兩種選股指標的含義、用法與局限,並以南方東英富時東西股票精選 ETF(03441.HK)為例,拆解「港股高股息 + 美股自由現金流」的啞鈴配置思路。根據發行人資料,截至 2026 年 9 月 30 日,該產品追蹤的指數年初至今總回報約 30.8%,過去一年最大回撤約 8%。
一、躲開回調,比想像中更難
今年 7 月,納斯達克 100 指數曾在一個月內下跌約 11%,進入技術性回調。對集中持有科技股的投資者來說,這類回調會直接反映在帳戶上。
原因在於組合結構:如果持倉集中在單一市場或單一風格,組合的漲跌基本取決於這一種資產的走勢。科技股上漲時組合表現亮眼,回調時也會同步承壓。
在不同風格之間切換,看似可以避開回調,但實際操作難度不低。投資者需要同時判斷何時離場、何時重新買入,判斷失誤可能錯過反彈,頻繁交易也會增加成本。
相比預測風格何時輪動,先理解不同資產的收益從哪裡來,可能更有參考價值。下面先從兩個衡量企業現金創造能力的指標講起。
二、股息率:看企業分了多少錢
什麼是股息率?
股息率是企業每股派發的現金股息,與當前股價的比值,用來衡量按現價買入後,每年可能獲得多少現金回報。
例如,一隻股票股價為 50 港元,過去一年每股派息 2.5 港元,股息率就是 5%。
為什麼港股常用股息率選股?
在香港市場,公用事業、銀行、基建、交通等行業的企業業務較成熟,擴張所需的再投資相對有限,通常會把較大比例的利潤以現金股息形式派給股東。因此,股息率是衡量這類企業回饋股東能力的常用指標。
按股息率篩選還有一個機制上的特點:股價下跌時,股息率會上升,這類股票更容易被納入組合;股價上漲後,股息率下降,則可能被調出。這在一定程度上形成「低買高賣」的效果。
高股息的常見陷阱
股息率高,不一定代表投資價值高。投資者需要留意:
- 股價大跌造成的「高股息」: 如果股息率上升主要是因為股價大幅下跌,背後可能是企業經營惡化,未來派息未必能維持。
- 派息是否可持續: 可以查看派息比率(派息佔利潤的比例)和派息歷史。派息長期高於利潤或現金流的企業,派息可能難以持續。
- 行業週期: 部分週期性行業在景氣高峰時派息較多,行業轉弱後派息可能明顯下降。
三、自由現金流:看企業能自由支配多少現金
什麼是自由現金流?
自由現金流是企業在支付經營開支和必要投資(主要是資本開支)之後,可以自由支配的現金。
例如,一家公司一年經營活動產生現金 100 億美元,用於建廠房、買設備等資本開支 30 億美元,自由現金流就是 70 億美元。這筆錢可以用於派息、回購股份、償還債務或再投資。
與會計利潤相比,自由現金流反映的是企業實際收到並可以動用的現金,較少受會計處理方式影響,因此常被用來衡量盈利質量。
什麼是自由現金流收益率?
自由現金流收益率是企業自由現金流與市值的比值,可以理解為:按當前股價,企業每年能產生多少可支配現金。它和股息率的思路相似,但衡量的是企業「能拿出多少錢」,而不只是「實際分了多少錢」。
為什麼美股常用自由現金流選股?
美國企業回饋股東的方式更多樣。除了派息,很多公司更常通過回購股份回饋股東。如果只看股息率,可能會漏掉派息不高、但持續大規模回購的公司。自由現金流能更全面地反映企業回饋股東的能力。
結合當前行情:資本開支如何影響自由現金流
今年市場關注的一個話題,是 AI 相關企業的資本開支持續上升。從自由現金流的計算方式可以看出,資本開支越大,同期自由現金流越低。
這並不代表高投入的企業不好,資本開支可能在未來帶來增長。但對以自由現金流為標準的選股方法而言,資本開支大幅增加的企業,排名可能下降。了解這一點,有助於理解這類策略在不同行情中的表現差異。
自由現金流的局限
- 單一年份可能失真: 企業某一年集中投資或回收款項,可能讓當年自由現金流明顯偏高或偏低。
- 成長期企業不適用: 處於快速擴張期的企業,自由現金流可能較低甚至為負,但這不一定代表經營不佳。
- 不等於股東回報: 自由現金流高,企業也可能把錢用於收購或保留現金,未必全部回饋股東。
四、股息率與自由現金流對比
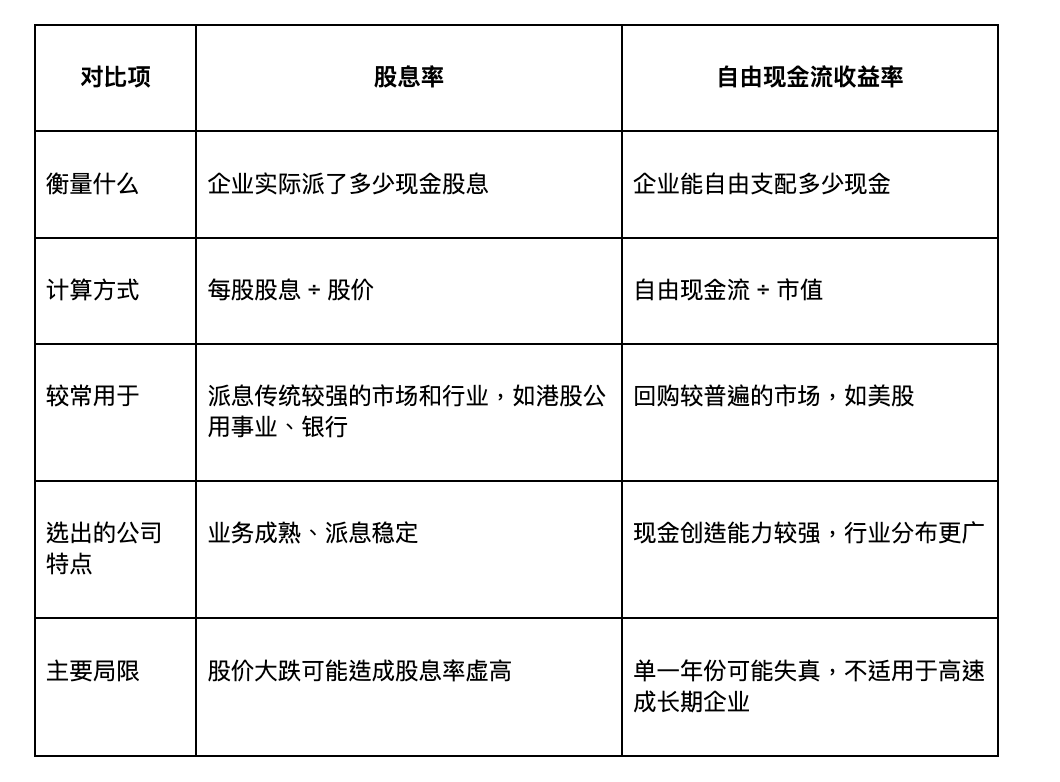
兩種指標關注的是同一個問題:企業能否持續創造現金,並回饋股東。區別在於觀察的角度不同。
五、把兩類資產放在一起:「啞鈴」配置思路
什麼是啞鈴配置?
啞鈴配置是指把風格差異較大的兩類資產放在同一組合中,像啞鈴的兩端:一端偏防守,如派息穩定的高股息資產;另一端偏進攻,如具備增長的企業。
兩類資產受不同因素驅動,走勢不完全同步。當一類資產回調時,另一類資產可能表現相對平穩,組合整體波動有機會低於只持有單一風格的情況。
這種配置也有取捨:當某一類資產大幅上漲時,組合只有部分資金參與,表現可能落後於集中持有該類資產。
如何實現?
投資者可以研究兩種方式:
- 自行構建: 分別買入高股息股票或相關 ETF,以及美股大型公司或相關 ETF,自己決定比例並定期再平衡。靈活度較高,但需要自行篩選、跟蹤和調整。
- 使用按規則配置的 ETF: 部分 ETF 已按既定規則把兩類資產放進同一組合,並定期調整成分股。投資者無需自己管理比例,但需要接受產品的既定規則。
示例:按規則組合港股高股息與美股自由現金流
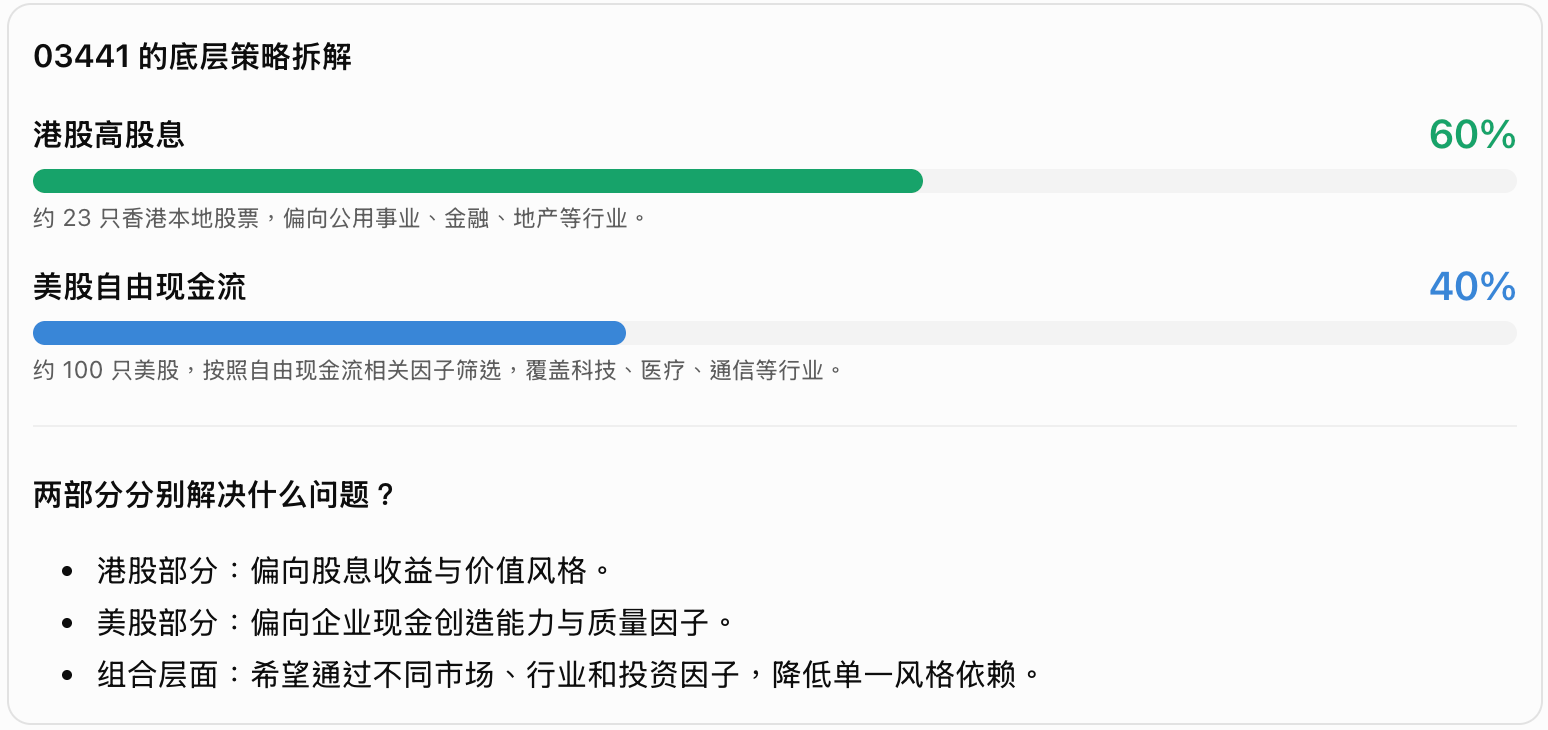
以南方東英富時東西股票精選 ETF(03441.HK)為例,該產品追蹤的指數約 60% 配置香港本地高股息股票,按股息率篩選,主要分佈在公用事業、金融、工業及地產等行業;約 40% 配置美國大型公司,從羅素 1000 指數成分股中剔除自由現金流為負、質量較低或波動較大的公司,再選出自由現金流表現較好的 100 家。兩地權重由指數規則決定,並非根據市場判斷主動調整。
收益方面,根據發行人資料,截至 2026 年 9 月 30 日,該指數年初至今收益率約 30.8%,過去一年收益率約 36.7%。產品層面,03441 自 2025 年 11 月納入 ETF 通以來累計上漲超過 30%,回報率在所有南向通 ETF 中排名第一。
根據發行人資料,截至 2026 年 9 月 30 日,該指數過去一年最大回撤約 8%,低於同期納斯達克 100 指數、恆生指數及標普 500 指數,顯示其歷史回撤相對較低。需要注意的是,這是指數的過往表現,不代表產品未來表現,基金實際回報還會受到費用、跟蹤誤差等因素影響。
六、投資前,建議考慮以下幾點
- 我了解所選資產的篩選標準嗎? 按股息率還是自由現金流篩選,選出的公司和在不同行情中的表現可能差別很大。
- 我現有的持倉是否已經重疊? 如果已持有較多高股息股票或美股大型股,再加入同類資產可能增加集中度。
- 我能接受上漲行情中表現相對落後嗎? 分散配置在降低波動的同時,也可能降低強勢行情中的參與度。
- 產品的實際交易條件如何? 比較管理費、買賣價差、成交量、跟蹤表現及派息安排,避免只依據近期漲幅做決定。
總結
高股息資產常被視為防守工具,科技股則常被視為增長來源。但從「企業能否持續創造現金」的角度看,兩者可以用相近的邏輯來理解:股息率衡量企業實際分了多少錢,自由現金流衡量企業能拿出多少錢。
把兩類資產放在同一組合,有機會降低對單一市場或風格的依賴,但也意味著在某類資產強勢上漲時參與度較低。同時,行業集中、利率變化、匯率及市場波動等風險依然存在。
無論自行構建組合,還是使用按規則配置的產品,都應先了解篩選標準、風險與成本,再判斷是否符合自己的投資目標。
(本文涉及的產品資料 03441.HK,由南方東英資產管理有限公司提供。)
風險提示:本文僅用於一般市場信息與投資者教育,不構成投資建議,亦非買賣任何證券或基金的要約、招攬或推薦。過往表現不代表未來表現。證券及 ETF 投資可能導致本金損失,投資者應在投資前閱讀相關產品文件並充分了解其風險,文中所提及的產品及服務未必在所有司法管轄區獲認可或註冊,亦不向相關法律禁止或限制的司法管轄區的人士提供,具體以所在地適用法律為準。





