聯準會放鷹,加密ETF 9月逆勢淨流入26億美元,誰在買?


- 核心觀點:聯準會9月會議紀要確認年內可能再升息一次的緊縮傾向,但升息落地後比特幣現貨ETF仍錄得強勁淨流入,表明機構將比特幣視為可配置資產而非單純寬鬆對沖,加密市場正交易「升息可承受」敘事。
- 關鍵要素:
- FOMC以12-0一致升息25個基點至3.75%-4.00%,多數與會者認為年底前再加一次合適,但10月並非必須行動。
- 通膨進展不足,8月整體PCE約3.8%、核心約3.4%,風險幾乎一致偏上行,部分官員認為當前利率限制性不足。
- Polymarket數據顯示10月維持利率不變機率達84%,年底前再升息一次機率維持在70%以上。
- 9月美國現貨比特幣ETF淨流入約26.5億美元,幾乎全部發生在升息之後,為今年第二高單月流入。
- 7月中旬比特幣ETF全年累計淨流出曾達58億美元,9月升息後一週全年淨流量重新轉正,累計淨流入約578億美元。
- 以太坊現貨ETF同期錄得約6.9億美元淨流入,表明機構配置非單一品種短線回補。
- 後續關鍵看三組數據:PCE/CPI是否停在3%以上、金融條件是否真正收緊、ETF能否維持淨申購。
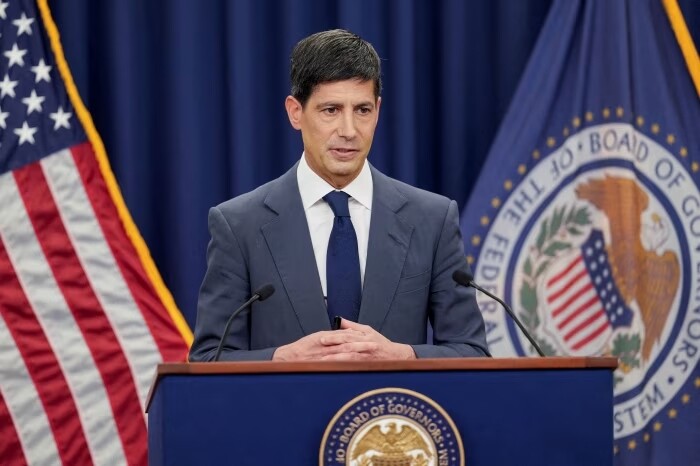
北京時間 10 月 8 日,聯準會公布 9 月 15 日至 16 日聯邦公開市場委員會(FOMC)貨幣政策會議紀要。
這次公布的會議紀要,把聯準會重新拉回「先把通膨打下去」的框架:升息已落地,年底前再升一次仍是多數人的基準——紀要顯示,所有與會者支持了 9 月升息 25 個基點的決策,多數與會者認為,年內進一步升息可能是合適的,只不過 10 月並非必須行動。
紀要一出,風險資產率先下跌,BTC 今天上午一度跌至 82300 美元,目前回升至 83000 美元,其餘山寨幣普遍跌幅超過 3%。
而從數據來看,現貨 ETF 在升息落地後的持續淨申購,9 月 BTC 現貨 ETF 淨流入 26 億美元,這是今年第二高的單月淨流入,僅次於 8 月的約 35.2 億美元,表明機構需求並未撤離,後市依然值得展望。
紀要說了什麼?
9 月 15–16 日會議上,FOMC 以 12–0 一致將聯邦基金利率目標區間上調 25 個基點至 3.75%–4.00%,為 2023 年 7 月以來首次升息。紀要進一步寫明,19 名與會官員均支持這一決定。多數人評估,年底前再上調一次目標區間可能是合適的;同時強調每次會議都保持開放,後續取決於數據及其對前景和風險平衡的含義。
通膨是這次轉向的核心。工作人員估計 8 月整體 PCE 約 3.8%、核心約 3.4%,近幾個月降通膨進展不足,風險幾乎一致偏向上行。推動因素包括地緣政治帶來的能源價格、關稅,以及 AI 基礎設施建設帶來的投資、投入成本和科技相關商品價格。經濟活動仍以穩健速度擴張,消費有韌性,失業率約 4.1%,勞動力市場接近充分就業。幾位與會者甚至判斷,升息前的政策利率「不具限制性或僅具輕微限制性」。更高利率路徑,一部分人視為防範通膨黏性的保險,另一部分人視為基準前景下的必要動作。
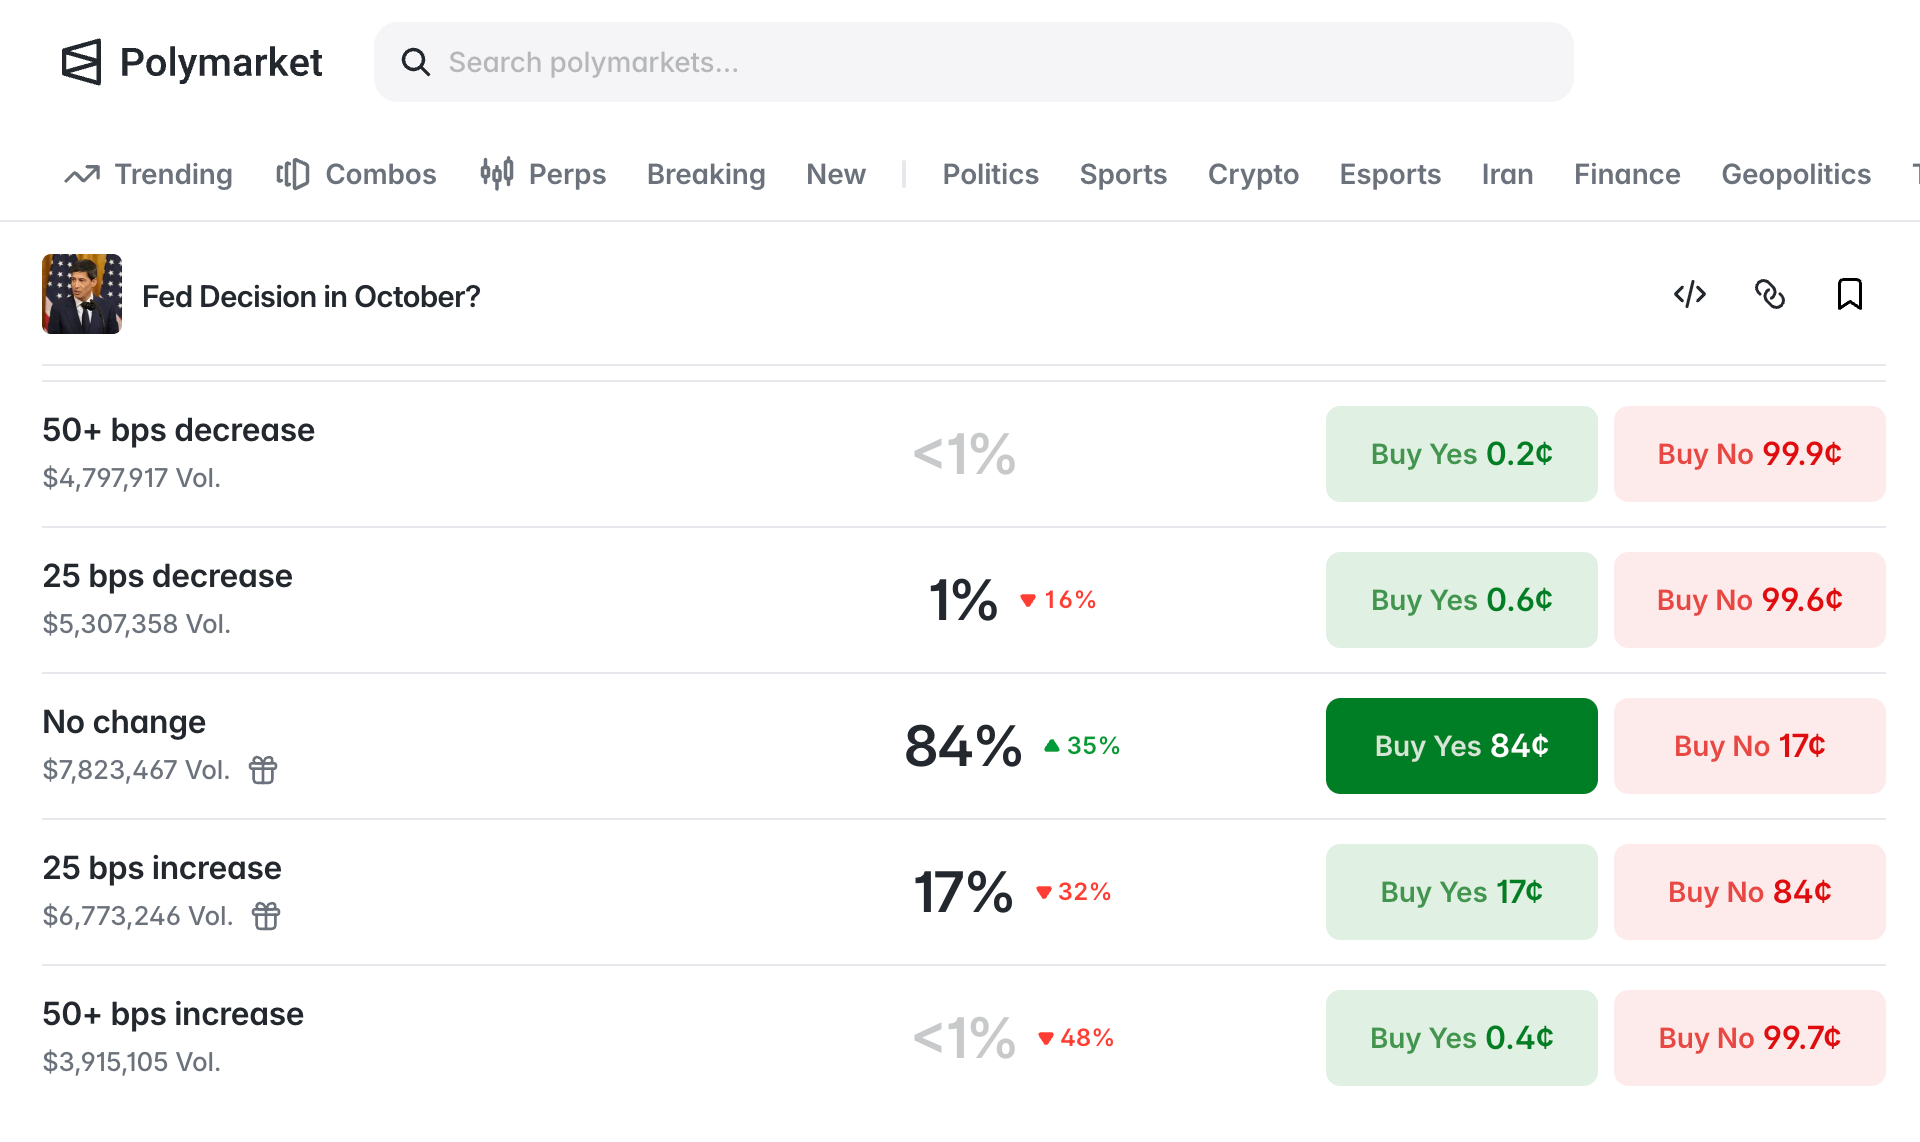
Polymarket 數據顯示,紀要公布後,10 月維持利率不變的機率達到 84%,過去一週上漲 35%;年底前再升息一次的機率,目前仍維持在 70%以上。換句話說,此次紀要確認的是「年內緊縮偏見」,不是「10 月必須連加」。
對風險資產來說,壓力並不只來自升息本身,而是來自利率在高位停留更久。名義利率和實際利率若因再升息預期維持高位,長久期資產、高估值成長股和加密資產的理論估值都會承壓。會間 2 年至 10 年期美債收益率已累計上行約 35 個基點。金融條件並未全面緊縮——股市仍高、信用利差仍窄——但紀要明確把「金融狀況仍支持增長」當成通膨風險的一部分,而不是可以忽略的背景。
紀要沒有描述衰退,而是描述強投資、穩就業、通膨偏高。這種組合下,風險資產不會因為「衰退交易」被買,也不會因為「無限制寬鬆」被買。市場定價的是:經濟還能承受更高利率,政策會為 2%目標多走一步。對高貝塔資產而言,波動來自數據,而不是來自意外的政策轉折。
升息落地後,加密 ETF 反而在買
有意思的是,加密市場的機構需求,似乎並沒有因為升息有所衰減。
根據 SoSoValue 數據,美國現貨比特幣 ETF 在 9 月淨流入約 26.5 億美元,而且幾乎全部發生在 9 月 16 日升息之後:升息前兩日合計流出約 7.5 億美元,9 月 17 日至月底則淨流入約 29 億美元。截至 9 月 25 日當週流入約 24 億美元,為 2025 年 10 月以來最大單週,其中 9 月 21 日單日接近 10 億美元。BlackRock 的 IBIT 是主力。同期以太坊現貨 ETF 亦錄得約 6.9 億美元淨流入。比特幣價格當月大約從 7.85 萬美元升至 8.3 萬美元附近,此後在 8.4 萬美元一線震盪。
更長的週期同樣說明,配置沒有被升息打斷。7 月中旬,比特幣現貨 ETF 的 2026 年累計淨流出一度約 58 億美元;9 月升息後一週,全年淨流量重新轉正。截至 10 月初,產品自推出以來累計淨流入約 578 億美元,淨資產規模約 1100 億美元。進入 10 月後單日流量轉震盪——10 月 6 日仍淨流入約 1.2 億美元,部分追蹤顯示 30 日窗口仍有約 35 億美元淨流入——但 9 月的方向已經足夠說明問題:被充分定價的 25 個基點,本身不是機構撤出的觸發器。
這與傳統「升息即賣風險」的直覺相反,原因是:決議前升息機率已在九成以上,流出集中在決議日前,落地後不確定性下降,空頭回補和配置資金回流同時出現。買入發生在受監管的現貨 ETF 裡,對應的是真實比特幣申購,而不是槓桿期貨;這類資金對單次 25 個基點的敏感度,低於對監管通道是否穩定、組合裡是否需要非相關資產的敏感度。
不是寬鬆交易,是「升息可承受」交易
紀要顯示,多數官員仍認為再加一次合適,且部分人認為當前利率限制性不足。若 10 月 14 日 CPI 或隨後的就業數據重新強化通膨黏性,12 月升息定價會迅速回升,實際利率和美元會擠壓高貝塔。加密在這種情形下通常先交易流動性預期,再交易自身的供需;ETF 可以緩衝,但不能對沖無風險利率的躍升。
目前,10 月維持利率不變的機率已明顯高於會後最初幾天,給了風險資產一個數據真空期。更重要的是,9 月的 ETF 流量證明,在增長未失速、升息已被定價、現貨通道保持開放時,機構可以把比特幣當成可配置資產,而不是單純的寬鬆對沖。以太坊、Solana 等現貨產品在同一週錄得淨流入,說明這不是單一品種的短線回補。
後續要看三組數據是否同向:PCE/CPI 是否繼續停在 3%以上,從而鎖定 12 月升息;金融條件是否因美債收益率上升而真正緊縮;現貨 ETF 是否在比特幣貼近持有人成本區時仍能維持淨申購。
三條裡若只有利率往上、流量轉負,風險資產的「升息可承受」敘事就會退潮。若通膨邊際緩和、10 月暫停確認、ETF 月度流量保持正值,則加密更可能交易的是波動率下降後的配置需求,而不是新一輪大寬鬆。