


存储「去杠杆」,韩国散户再陷「爆仓恐惧」


- 核心观点:韩国股市与全球半导体板块大幅回调,表面是高位获利了结,实则反映市场对AI产业链三重隐忧的重新定价——AI投资变现能力、芯片上游成本挤压、前沿实验室收入可持续性,叠加高杠杆资金被动平仓放大波动。
- 关键要素:
- KOSPI自6月22日高点9385.59累计回落近32%,三星电子三季度业绩创新高后股价反跌4.39%,市场对内存周期见顶的焦虑取代了短缺恐慌。
- OpenAI真实年化收入约500亿美元,较市场流传的700亿美元存在约200亿美元预期差,引发英伟达、甲骨文、美光等AI概念股集体下挫。
- 三星2026年资本支出超110万亿韩元,SK海力士斥资38.7亿美元建美国封装基地,到2026年底全球25%的DRAM晶圆产能将被锁定用于HBM,推高折旧摊销成本。
- ASML通知自2027年1月起对三星、SK海力士的EUV及DUV光刻机替换零部件涨价10%,光刻机整机涨价方案也在酝酿中。
- 10月12日外资单日净卖出韩股近2万亿韩元,近一个月累计净卖出29.7万亿韩元;散户单股杠杆产品损失估算达54万亿韩元。
- 摩根士丹利和高盛仍预计全球核心云巨头2027年合计资本支出达1.2万亿至1.4万亿美元,AI硬件资本开支与软件变现之间存在天然“沉淀时差”。
原文作者:蘇揚
原文編輯:徐青陽
原文來源:騰訊科技
10月12日,韓國股市大幅回調。韓國綜合股價指數(KOSPI)收盤下跌3.65%,報6384.25點。半導體板塊表現偏弱,三星電子收盤下跌4.39%,報250500韓元;SK海力士下跌4.52%,報1605000韓元。隨後10月13日的交易日,韓股繼續下跌,盤中一度暫停程序化賣盤。
時間往回倒退,自6月22日觸及9385.59點高位以來,KOSPI在約四個月內累計回落近32%。
這輪下跌可以被解釋為高位獲利了結引發的技術性調整。然而,當視線從這場宏大的資本盛宴轉向AI產業鏈的微觀節點時,市場面臨的壓力可能不止於短期資金撤離。
這其中包含了三重隱憂:其一,AI基礎設施投資的持續擴張能否順暢轉化為實際收入與利潤;其二,上游設備及零部件的漲價擠壓,正在重新改寫晶片產業鏈的投資回報預期;其三,前沿大模型實驗室收入的高增速能否保持可持續性。
一旦盈利預期開始鬆動,高位估值的調整便可能與外資資金流出相互強化。再加上融資交易與槓桿資金在下跌行情中放大市場波動,極易觸發追加保證金要求並引發被動減倉,散戶的「爆倉警報」也隨之再次拉響。
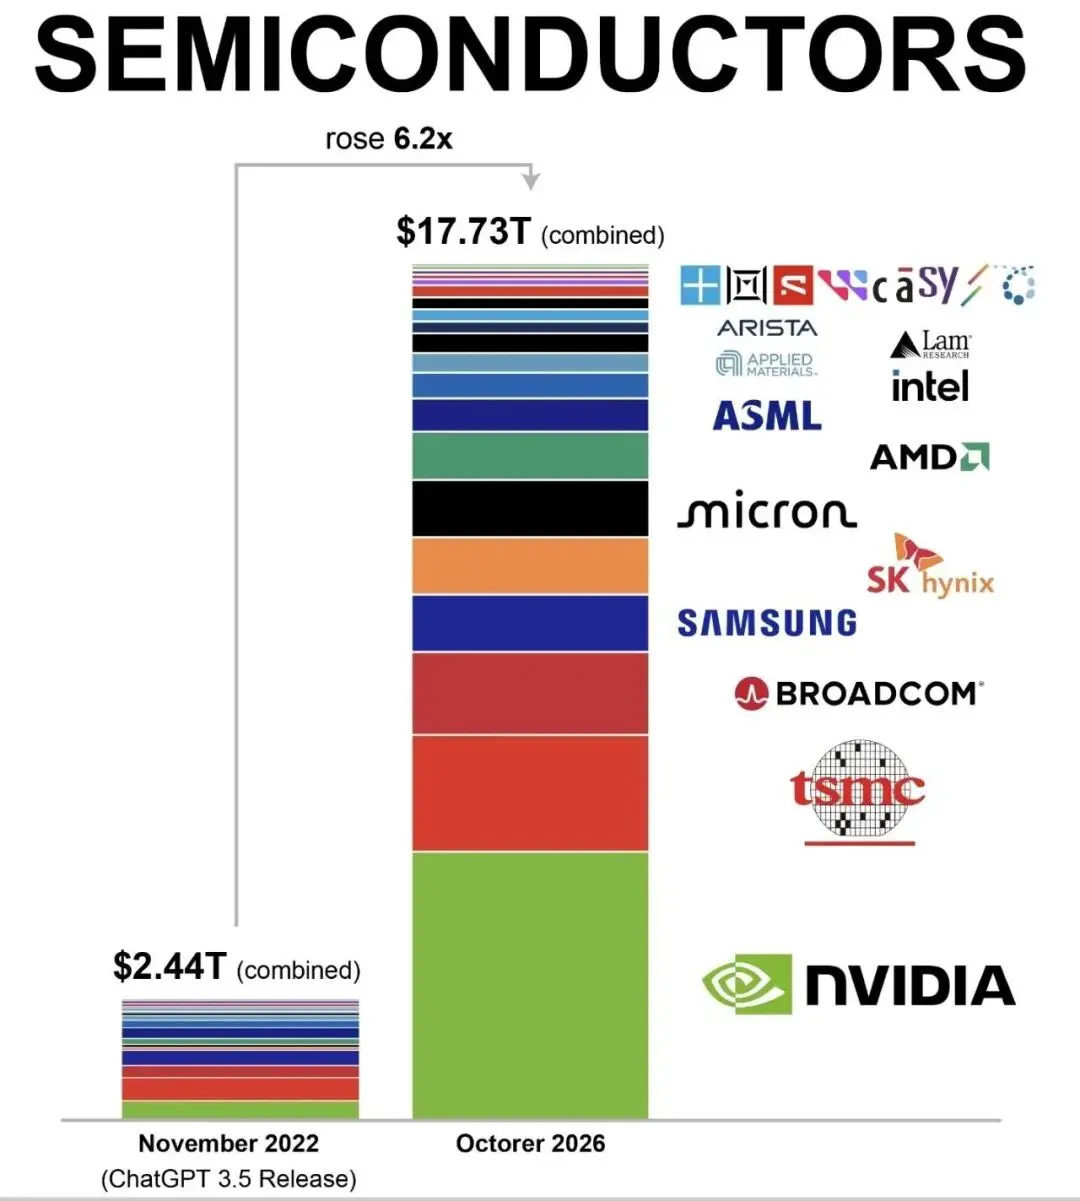
自ChatGPT 3.5發布以來,全球半導體及AI產業鏈總市值飆升6.2倍,晶片板塊成為本輪AI大週期的核心贏家。
01 「週期見頂」的焦慮
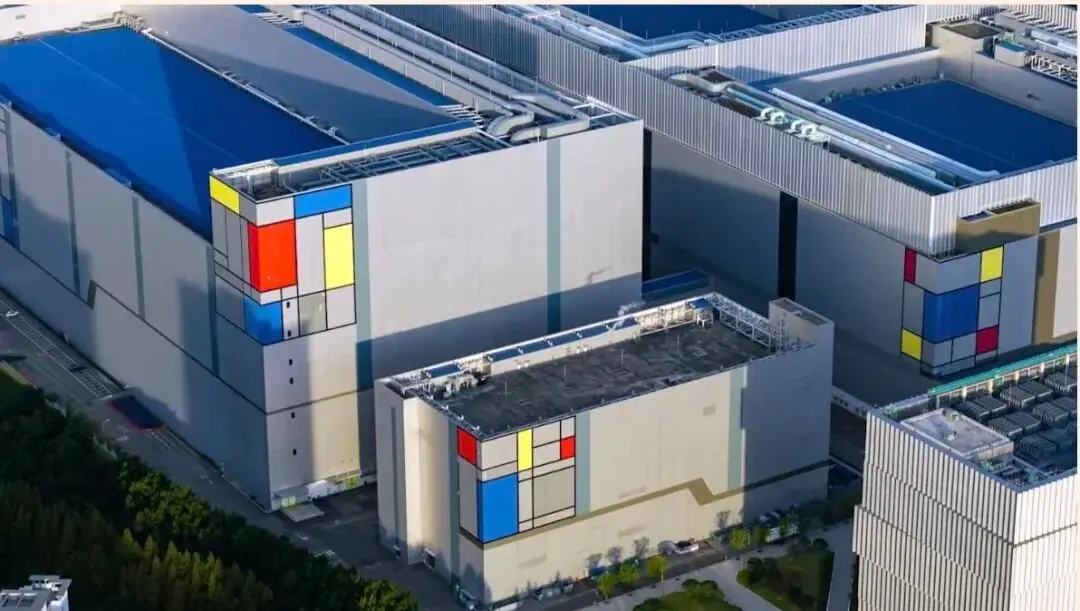
三星電子位於韓國的晶片工廠
本輪韓國股市與記憶體板塊的走弱,導火索恰恰源於一份「驚豔」的業績預告。
10月8日,三星電子公布最新第三季度業績指引:公司第三季度單季合併銷售額約195萬億韓元(預估區間為194萬億至196萬億韓元),合併營業利潤約10.74萬億韓元(預估區間為10.73萬億至10.75萬億韓元),較上年同期實現大幅增長,且落在分析師此前預期的區間上沿。
強勁的業績主要歸功於AI驅動的HBM與DRAM需求持續旺盛。三星電子與SK海力士共同主導著HBM與DRAM市場,持續充分享受著全球AI基礎設施投資帶來的結構性紅利。
然而,市場並未迎來預期中的歡呼。
業績預告發布後,三星電子股價應聲下跌,並順勢拖累KOSPI指數與SK海力士等半導體權重股同步走低。
投資者之所以對創紀錄的數據反應克制甚至選擇逢高獲利了結,核心在於對記憶體繁榮週期可持續性的重新評估。多機構分析指出,三季度利潤增速或已接近本輪週期的階段性高點,第四季度環比增長預期將放緩至約8%。
隨著記憶體價格上漲斜率趨於平緩、行業新增產能逐步釋放,「供給短缺能否延續至2028年」成為了市場的核心疑問。
說人話就是,過去大家害怕記憶體短缺,現在變成了擔心記憶體不缺。
這也算是一種對「週期見頂」的焦慮,畢竟存儲是一個週期性極強的產業。
02 「混亂」的帳單
OpenAI執行長山姆·奧特曼
前沿實驗室「混亂」的收入計算口徑也是誘發本輪回調的關鍵。
根據《金融時報》及多家財經媒體披露,截至2026年9月底,OpenAI的真實年化收入接近500億美元。與此前數週在華爾街及部分媒體間流傳的700億美元相比,存在約200億美元的預期差。
換句話說,市場此前對前沿實驗室的營收能力高估了。
而造成這種差異的關鍵,在於計算口徑——Anthropic等同行將通過雲端合作夥伴的銷售額按總額計入,而OpenAI僅計入自身收入,也就是剔除了渠道分成後的淨額。部分一級市場投資者為尋求兩家公司的直接對標,對OpenAI數據進行了調整,由此得出700億美元的結果。
消息傳出後,美國東部時間10月8日,美股半導體及雲端服務板塊普遍走低:輝達收跌2.94%;與OpenAI存在算力合作預期的甲骨文跌幅超6%,收跌5.48%;美光科技收跌4.79%,閃迪收跌4.90%,CoreWeave收跌7.77%。納斯達克綜合指數跌幅擴大至1.25%。
記憶體股作為AI硬體鏈條的核心環節,情緒傳導尤為明顯。
根據《金融時報》報導,截至今年9月底,OpenAI的年化營收約為500億美元,遠低於外界普遍預計的680億美元。類似情況在其他AI公司也存在。
10月9日,又有知情人士向彭博社透露,OpenAI預計到今年年底,年化營收依舊將達到或超過700億美元,主要由企業業務增長所推動。這一「消息」一定程度上緩解了短期恐慌,但市場已對AI收入敘事的可比性提出更高要求。
分析師指出,這次震盪很大程度上源於資訊不對稱。
OpenAI作為非上市公司的收入數據,已足以影響微軟、甲骨文和輝達等公眾公司的股價,說明其已成為全球AI資產定價的重要參照物。券商調研顯示,目前未見雲端基礎設施廠商顯露出削減資本支出的跡象。
也就是說,二級市場的短暫重挫,更像是高位獲利了結與情緒踩踏,而非基本面全面崩塌。
摩根士丹利和高盛等機構報告仍預計全球核心雲巨頭2027年合計資本支出將達到1.2萬億至1.4萬億美元區間。AI硬體基礎設施的龐大資本開支與上游AI軟體應用變現速度之間,天然存在「沉澱時差」。
因而有人總結,存儲的超級週期還在,但「閉眼買」的時代結束了。
03 估值折價與高額資本支出
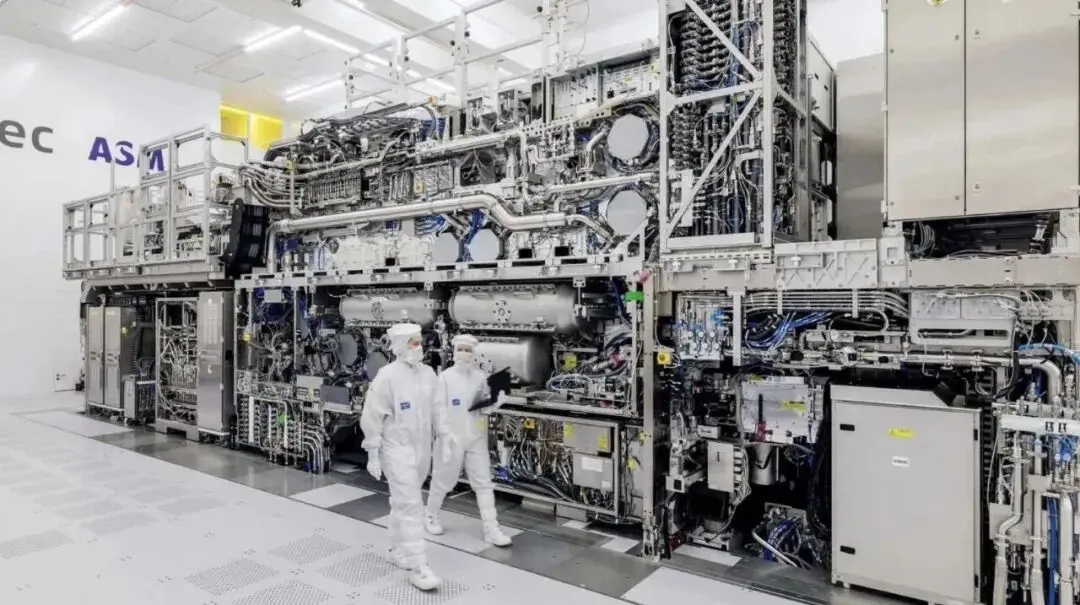
儘管短期市場情緒承壓,AI基礎設施建設對高性能記憶體的強勁需求,仍為記憶體廠商提供了基本面支撐。不過,三家廠商的受益路徑與潛在挑戰各有側重。
美光主要受益於HBM與伺服器DRAM需求增長。閃迪則受益於AI資料中心對企業級SSD的需求增長。作為HBM市場的重要廠商,SK海力士憑藉先發優勢及與頭部客戶的合作,具備較強的需求可見度。
不過,AI需求旺盛只是增長的起點,需求轉化為持續的利潤與現金流才是關鍵。
隨著財報季臨近,記憶體廠商的資本開支、先進製程投資及先進封裝擴產計畫,也將成為判斷上游半導體設備需求前景的重要觀察指標。
看空聲音與市場隱憂同樣明顯,其核心聚焦於極高的資本開支壓力與上游成本擠壓——為了在HBM3e及下一代HBM4市場爭奪主導權,存儲巨頭們陷入了半導體歷史上最激烈的設備與產能軍備競賽。
三星電子已承諾在2026年投入超過110萬億韓元(約合826億美元)的資本支出與研發資金,創下公司年度預算的最高紀錄;SK海力士則全力擴建專為HBM4打造的清州M15X廠區,並斥資38.7億美元在美國印第安納州建立先進封裝基地。
行業數據顯示,為了滿足HBM的擠壓式需求,到2026年底,全球存儲巨頭將有高達25%的DRAM晶圓產能被強制鎖定用於HBM生產。龐大的資本支出顯著推高了企業後續的設備折舊與攤銷成本。
更為嚴峻的是,供應鏈上游成本端的擠壓正進一步蠶食盈利預期。
此前,光刻機巨頭ASML已明確通知,自2027年1月起將其供應給三星電子和SK海力士的EUV及DUV光刻機替換零部件價格統一上調10%。與此同時,光刻機的漲價方案也呼之欲出。
在此背景下,SK海力士當前動態市盈率僅為6.96倍,明顯低於半導體行業平均水平。表面上存在估值折價,但折價是否合理,很大程度上取決於其能否在高額資本支出與上升的運營支出雙重壓力下,維持未來利潤的品質與可持續性。
04 爆倉恐懼中的散戶
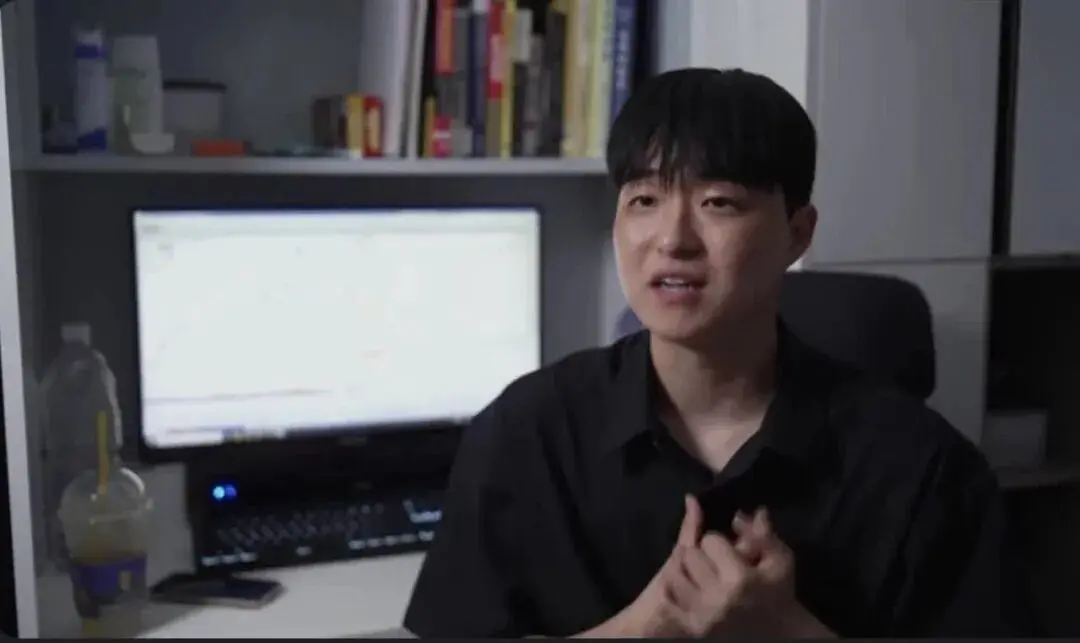
高槓桿交易在韓國散戶中的風險,早在今年夏天就已拉響警報。
此前路透社報導過的24歲首爾大學生李承浩(Lee Seung-ho),成為了這種槓桿風險最直觀的早期警示與典型縮影。
虧損爆倉的首爾大學生李承浩
路透稱李承浩積攢了2000萬韓元,通過交易應用參與5倍槓桿交易,帳戶資產一度暴漲至3億韓元(約合人民幣155萬元)。但隨著5月份市場波動的加劇,追加保證金和平倉接踵而至,他在短短四週內損失了全部收益與本金。
報導中,他將當時的身心感受形容為「字面意義上地無法呼吸」。
然而,這種由高槓桿交易堆積的風險並未被及時去化,而是隨著單股槓桿產品在散戶中的流行,一路陰跌並蔓延到了現在。
10月12日,韓國股市遭遇慘烈重挫,這種壓抑已久的恐慌與焦慮在社交平台上集中爆發。收盤後,韓國投資者在社交平台X上鋪天蓋地表達著困惑與不滿。
有散戶將韓國股市與美股、日股走勢進行對比,質疑韓國市場為何持續承壓。另一些投資者則將矛頭指向外資持續流出,認為韓國股市在全球市場上漲時未能充分受益,卻在調整時承受了更大的壓力。
這些帖子反映了散戶對市場表現的強烈不滿,但情緒背後還有更值得關注的資金變化。
按照近期交易數據,10月12日外資單日淨賣出韓國股票近2萬億韓元,近一個月累計淨賣出達到29.7萬億韓元(約合1560億元)。如果相關統計得到確認,這意味著外資撤離韓股已成為本輪市場調整的重要壓力來源。
如果說外資流出解釋了市場為何承壓,槓桿交易則關係到下跌為何可能進一步放大。
圍繞韓國單股槓桿ETF的爭議近期在投資者社區持續發酵。
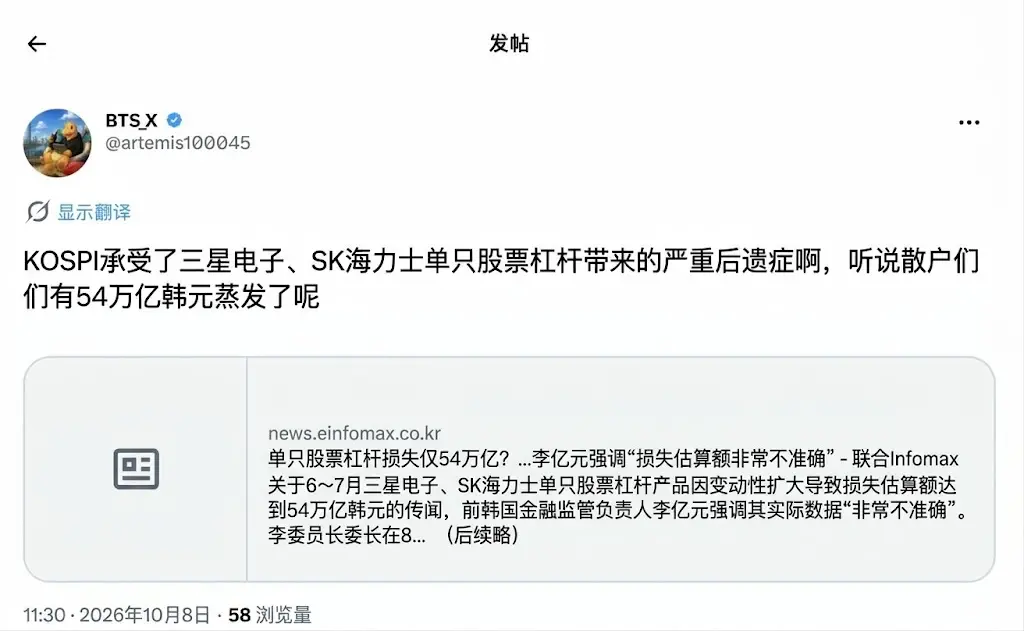
有帖子援引相關估算稱,散戶在單股槓桿產品上的資產損失規模達到了54萬億韓元(約合人民幣2835億元)。這一數字反映了高風險衍生品在市場波動中的巨大殺傷力,但也引發了關於其統計口徑與計算樣本的諸多討論。
槓桿產品會顯著放大股價波動。
當市場下跌時,持倉縮水可能觸發追加保證金,迫使投資者被動平倉並加劇下行壓力。而單股槓桿ETF的每日調倉機制是否會在特定交易日放大標的股票的賣壓,則需結合產品結構與實際資金流向具體分析,不能一概而論。
從7月李承浩的爆倉歸零,社交平台上對54萬億韓元巨額損失的驚呼,暴露了高槓桿交易在市場逆轉時的極致脆弱性。
所以,韓國股市此次調整,既有投資者對AI產業增長前景的重估,也暴露出高槓桿交易在市場逆轉時的脆弱性——當股價不再持續上漲,槓桿帶來的收益優勢便可能迅速轉化為風險。
對部分散戶而言,殘酷的不是一時虧損,而是在市場反彈前因資金不足被迫離場。
前OpenAI研究員、25歲就被譽為「華爾街AI新股神」的利奧波德·阿申布倫納(Leopold Aschenbrenner),在7月底四倍槓桿爆倉倒在科技股反彈前夜的「慘劇」,就是一個典型。





