


十年美債突破5%,歷史上同樣情況之後美股市場怎樣了?


- 核心觀點:十年期美債殖利率在5%下方蟄伏七百餘交易日後首次突破,標誌市場對利率中樞認知的範式轉換;歷史上三次類似突破後美股六個月表現分化(-1.6%、+4.7%、+19.6%),利率上行背後的增長與盈利故事才是決定股市方向的關鍵。
- 關鍵要素:
- 9月14日十年期美債盤中觸及5.014%,為2023年以來首次;30年期觸及5.38%,2年期回落至4.628%,呈典型「熊陡」形態,年內累計上行約85個基點。
- 導火索疊加:沙烏地輸油管道遇襲威脅全球約4%原油供應,布蘭特原油破109美元/桶;8月核心通膨3.4%;聯準會9月升息機率超90%。
- 歷史三次可比樣本:1966年7月突破後六個月標普500基本持平(-1.6%);2006年4月突破後六個月上漲4.7%;2023年10月突破後六個月大漲19.6%。
- 三次突破後初期均經歷回撤(約-15%、-8%、-4%),真正轉折點幾乎都出現在殖利率見頂回落之後,而非突破當天。
- 核心區分變量:殖利率上行伴隨盈利擴張(2006、2023)股市可消化;伴隨信貸收縮與盈利下行(1966)則只能持平。升息本身非空頭邏輯,打斷增長才是。
- 本輪三大不同:全球主要央行同步緊縮(聯準會、歐央行、日央行),流動性抽離效應更強;通膨若由供給驅動且油價回落則近2023年劇本,若傳導至核心通膨則向1966年傾斜。
9 月 14 日,十年期美國國債收益率盤中一度衝上 5.014%,為 2023 年以來首次觸及這一整數關口;收盤雖回落至 4.947% 附近,但自 2023 年 10 月起、在 5% 下方僵持了近三年的格局,第一次被打破。縱觀歷史,十年美債每一次跌破 5% 之後的「蟄伏期」都呈現出兩極分化:要麼短則 5 到 10 個月(約 110—220 個交易日)就重新收復,要麼一沉就是 1,000 個交易日以上。前者只是利率的日常波動,後者則意味著一整個低利率環境的形成。昨晚這一次,是在 5% 下方蟄伏了七百多個交易日之後的突破——它衡量的不是利率波動了多少,而是市場對利率中樞的整體認知的範式轉換。那麼歷史上出現過同樣情形的時刻,其後的美股市場表現如何?
一、市場發生了什麼
這一輪突破的關鍵特徵,是長端跑得比短端快。 昨晚 30 年期收益率盤中觸及 5.38%,收於 5.328%;2 年期反而小幅回落至 4.628%。這是典型的「熊陡」形態,說明市場定價的不是短期政策利率,而是更長期的通脹與供給風險。年初十年期美債這一數字還只有 4.15%,年內已累計上行約 85 個基點。
導火索是幾條線索的疊加。 能源端,沙特東西輸油管道因遇襲關閉,威脅全球約 4% 的原油供應,布倫特原油一度突破 109 美元/桶;通脹端,8 月核心通脹仍高達 3.4%,遠離美聯儲 2% 目標;政策端,歐洲央行上週已加息、日本央行本週五預計跟進,而美聯儲 9 月 16 日議息在即,CME FedWatch 顯示加息概率已超 90%,當前聯邦基金目標區間為 3.50%–3.75%。值得注意的是,財政部已將債券回購規模從 30 億加倍至 60 億美元,仍未能壓住收益率——這說明賣壓來自基本面定價,而非流動性。
二、歷史重現:長期蟄伏之後突破 5%,歷史上有過幾次?
互聯網泡沫前後(2001 年末至 2002 年初)與次貸危機爆發前夕(2007 年年中),十年美債也都曾重新站上 5% 大關,但那幾次此前在 5% 下方停留的時間都只有 1 到 10 個月,算不上「長期蟄伏」。真正與昨晚情形可比的,歷史上只有四次。
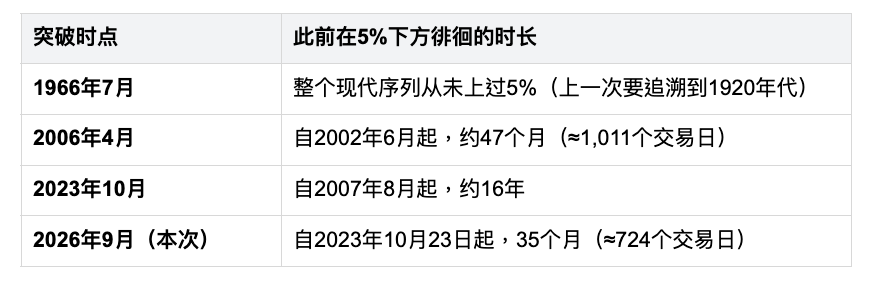
三、復盤:前三次美債長期蟄伏破 5% 之後,標普 500 走勢如何
樣本一:1966 年 7 月——六個月後基本持平
這是現代歷史上十年美債第一次站上 5%。 月均收益率在 1966 年 7 月升至 5.02%,8 月進一步升至 5.22%,而上一次要追溯到上世紀 20 年代。需要注意的是,標普 500 早在當年 2 月 9 日就已見頂於 94.06,到 7 月突破發生時已回落約 9%——利率上行的衝擊,在突破之前就被提前定價了。 突破後市場又跌了約兩個半月,10 月 7 日見底 73.20,自 2 月高點累計下跌 22.18%,構成 1950 年以來幅度最小的一輪熊市,史稱「Baby Bear」。但底部之後反彈極快:11 月即回升至 80.99,1967 年 1 月回到 84.45,到 5 月 4 日已完全收復 2 月高點,從底部到收復只用了 7 個月。以 7 月突破點為起點,六個月後標普 500 從 85.84 回到 84.45,僅微跌 1.6%,基本持平。
樣本二:2006 年 4 月——溫和上漲
2006 年的十年期美債收益率上行,發生在經濟過熱的背景下。 月均收益率在 2006 年 4 月升至 4.99%、5 月升至 5.11%,為 2002 年以來首次上破 5%,並在 6 月見頂於 5.25% 附近。標普 500 從 4 月的 1,302.17 漲至 10 月的 1,363.38,六個月上漲 4.7%;若以 5 月起算,則是從 1,290.01 到 11 月的 1,388.64,漲幅 7.6%。過程同樣有波折。 2006 年 5 月至 6 月中旬,標普經歷了一輪約 7–8% 的快速回調,隨後在收益率見頂回落後重拾升勢,並在秋季創出歷史新高。
樣本三:2023 年 10 月——大幅上漲
上一次突破時的市場情緒與今天最為接近。 2023 年 10 月 19 日至 23 日,10 年期收益率突破 5%,盤中最高 5.02%,創 2007 年 7 月以來新高。當時市場極度悲觀,標普 500 在突破後繼續下跌,10 月 27 日見底 4,117 點,較 10 月 19 日再跌約 4%。但那一輪下跌恰恰為之後的反彈埋下了伏筆。 標普 500 自此展開一輪凌厲上攻,從 2023 年 10 月的 4,258.98 升至 2024 年 4 月的 5,095.46,六個月漲幅高達 19.6%。
四、以史為鑑,美債收益率上升對美股有什麼共同影響?
把三次放在一起看,六個月後的結果分別是 -1.6%、+4.7%、+19.6%。 最差的一次也不過是回到原地,沒有一次出現持續性的深度下跌。但更有價值的不是這個區間,而是區間背後的差異。
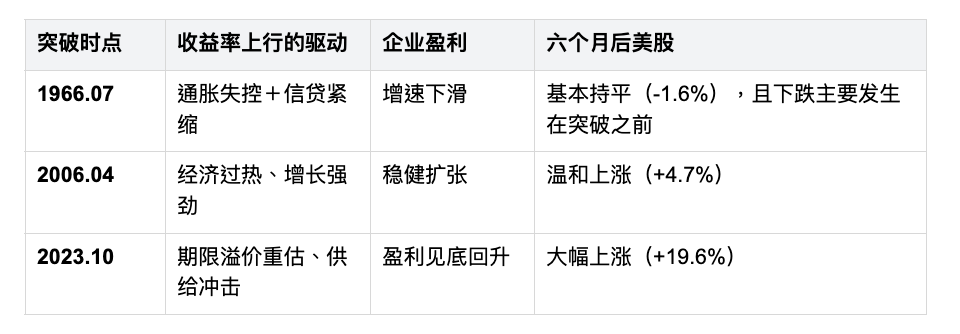
利率水平本身不決定股市方向:三次都是同一個「破 5%」的動作,結果卻差了 20 個百分點。真正區分強弱的,是收益率上行背後的「故事」:2006 和 2023,收益率上行伴隨的是名義增長與盈利的擴張,這種「good rates up」股市消化得了;1966,收益率上行伴隨的是信貸收縮與盈利下行,這種「bad rates up」股市消化不了,所以它只能「持平」而非上漲。換句話說,加息本身不是空頭邏輯,加息打斷增長才是。
市場往往提前定價:1966 年的下跌發生在突破之前,2023 年的底部出現在突破之後第 6 個交易日。等到整數關口被媒體廣泛報導時,最恐慌的階段通常已經走過大半。
之後六個月美股市場整體穩定,但也會經歷初期的下跌:三次突破之後的頭幾週到兩個多月,股市大多經歷了一段回撤——1966 年約 -15% 至底、2006 年 5 至 6 月約 -8%、2023 年 10 月約 -4%。真正的轉折點,幾乎都出現在收益率見頂回落之後,而不是突破當天。
五、這一次有什麼不同?三個需要盯緊的關鍵變量
第一,通脹是不是供給驅動的一次性衝擊。 本輪上行的直接觸發是中東局勢與油價,布倫特已破 109 美元。若地緣緩和、油價回落,則更接近 2023 年劇本;若能源價格居高不下並傳導至核心通脹,則向 1966 年傾斜。
第二,央行會不會為通脹犧牲增長。 這一輪最大的不同,是全球主要央行在同步收緊——美聯儲、歐央行、日央行幾乎同時轉向,而非 2023 年時的單邊緊縮預期。同步緊縮對全球流動性的抽離效應更強,這恰恰是 1966 年劇本的特徵。
第三,企業盈利是否還在擴張。 這是所有樣本中最有解釋力的變量。只要盈利上行趨勢不被打斷,高利率更多表現為估值壓縮,而非趨勢反轉。
免責聲明:本文內容僅供投資者教育與市場信息參考,不構成任何投資建議或對具體證券、金融產品的推薦。文中歷史統計的可比樣本數量有限(僅 3 例),歷史表現不代表未來收益,不具備必然的可重複性。市場有風險,投資需謹慎,投資者應根據自身風險承受能力獨立判斷並自擔風險。
數據來源:公開市場報導(Bloomberg、Yahoo Finance、UPI、Semafor 等);歷史序列取自 Robert Shiller 數據庫(標普 500 月度價格、10 年期美債月度收益率);交易日數為剔除週末及美股休市日後的測算值。





