


LD Capital:泡泡瑪特業績大幅回暖,看好IP+出海戰略貢獻增長


原文作者:Lisa,LD Capital
一、公司簡介
北京泡泡瑪特文化創意有限公司成立於2010 年,是中國領先的潮流文化娛樂公司。發展十餘年來,POP MART 泡泡瑪特圍繞全球藝術家挖掘、IP 孵化運營、消費者觸達、潮玩文化推廣、創新業務孵化與投資五個領域,構建了覆蓋潮流玩俱全產業鏈的綜合運營平台。 2020 年12 月11 日,泡泡瑪特國際集團有限公司在香港聯交所主板上市。
今年的8 月22 日,泡泡瑪特(09992.HK)發布2023 年中期業績,核心業務指標顯著恢復,淨利潤4.77 億元超去年全年總額,海外業務延續高速增長態勢,營收同比增長140% 。根據歷史業績數據, 2022 年泡泡瑪特業績結束了此前持續增長的趨勢,營收僅增長2.67% ,淨利潤更是出現負增長下跌44.32% 。泡泡瑪特的股價也從巔峰的超100 港元跌去七成。隨著疫情過去社會經濟常恢復態化,泡泡瑪特給出的財報數據似乎揭示了已經走出“至暗時刻”。泡泡瑪特董事長兼CEO 王寧在業績會上表示:“有信心今年海外業務做到10 個億;有信心明年的海外收入超過整個集團2019 年IPO 前的收入,相當於在海外再造一個泡泡瑪特”,給投資者帶來了較強預期。
二、業務數據
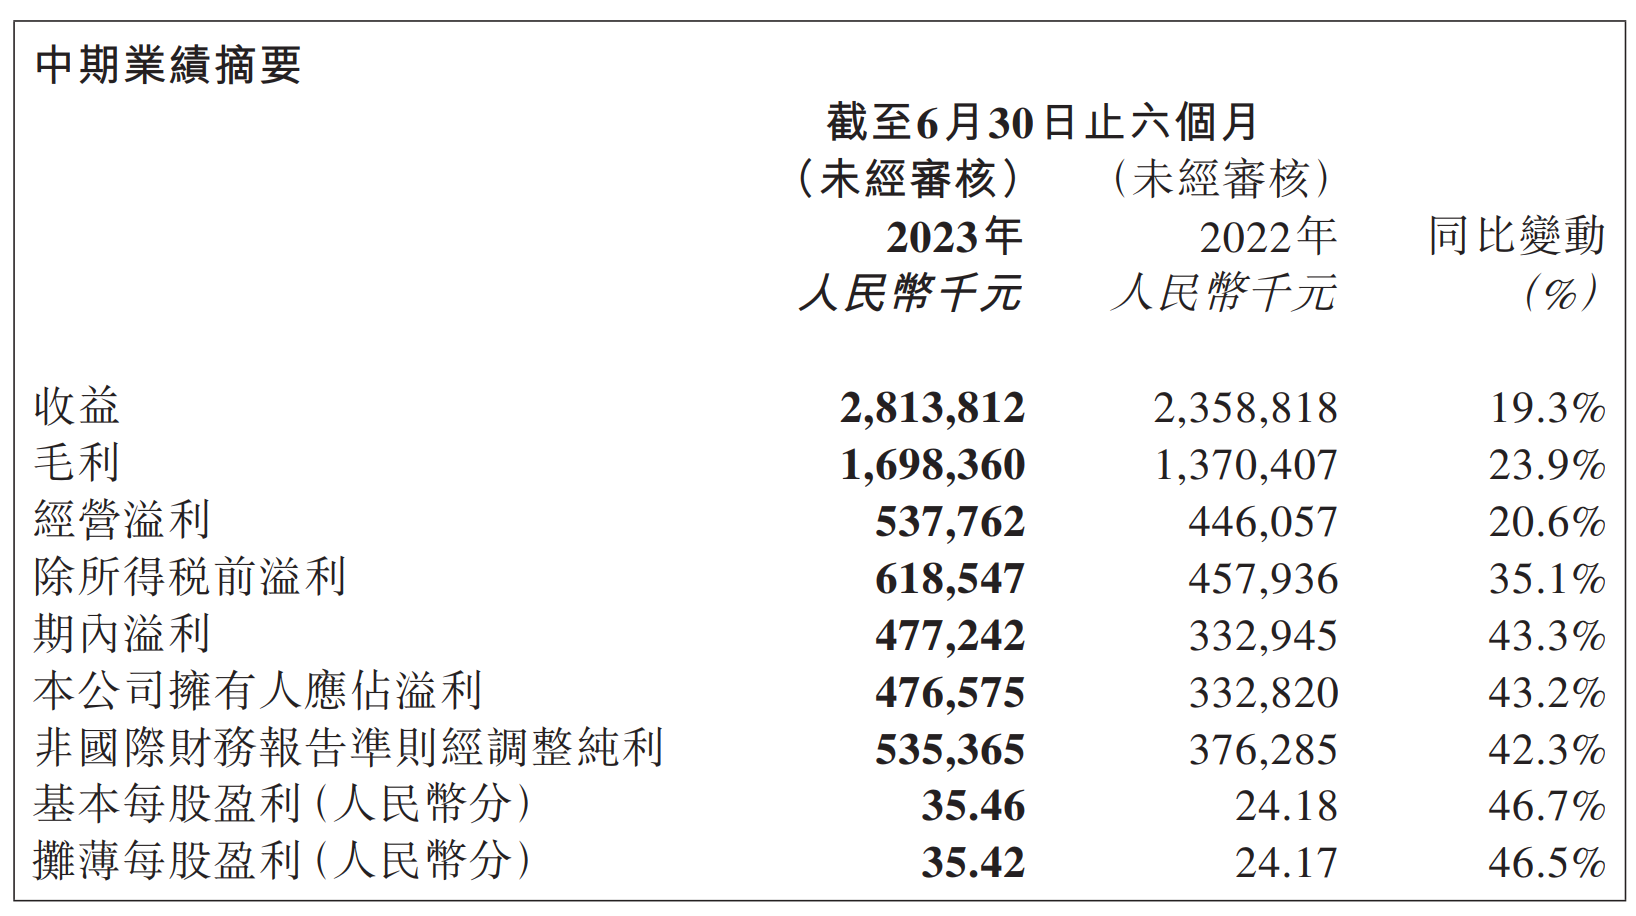
23 H 1 泡泡瑪特實現營收28.14 億元人民幣,同比增長19.3% ,經調整淨利潤5.35 億元,同比增長42.3% 。歸母淨利潤4.77 億元,同比增長43.2% 。
國內線下市場復甦顯著,線上抖音渠道銷量飆增
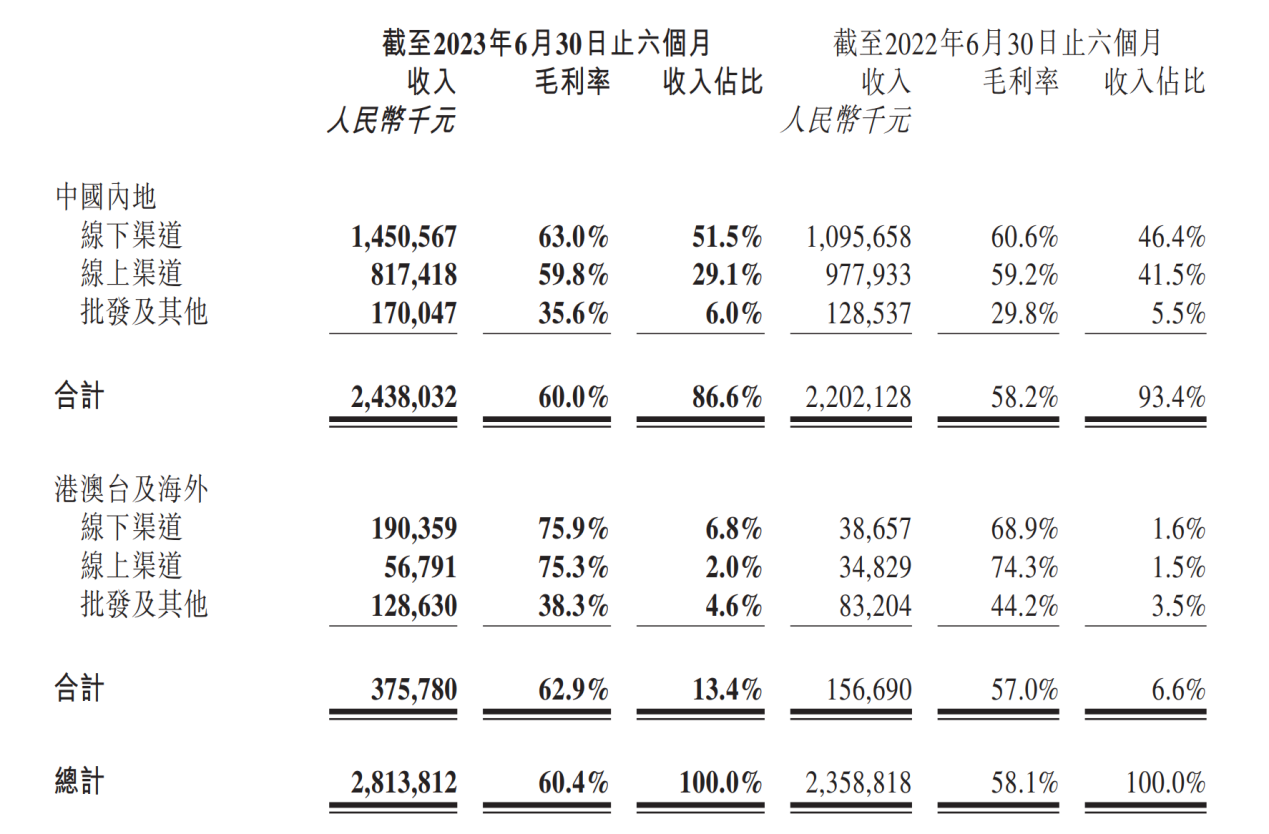
中國大陸23 H 1 收入24.38 億元,同比增長10.71% 。國內用戶規模穩步增長, 23 H 1 中國內地會員人數較年初增加438.4 萬人,累計會員總數破3000 萬人至3038.8 萬人,會員貢獻銷售額佔比92.2% ,复購率44.5% 。
按照銷售渠道劃分:
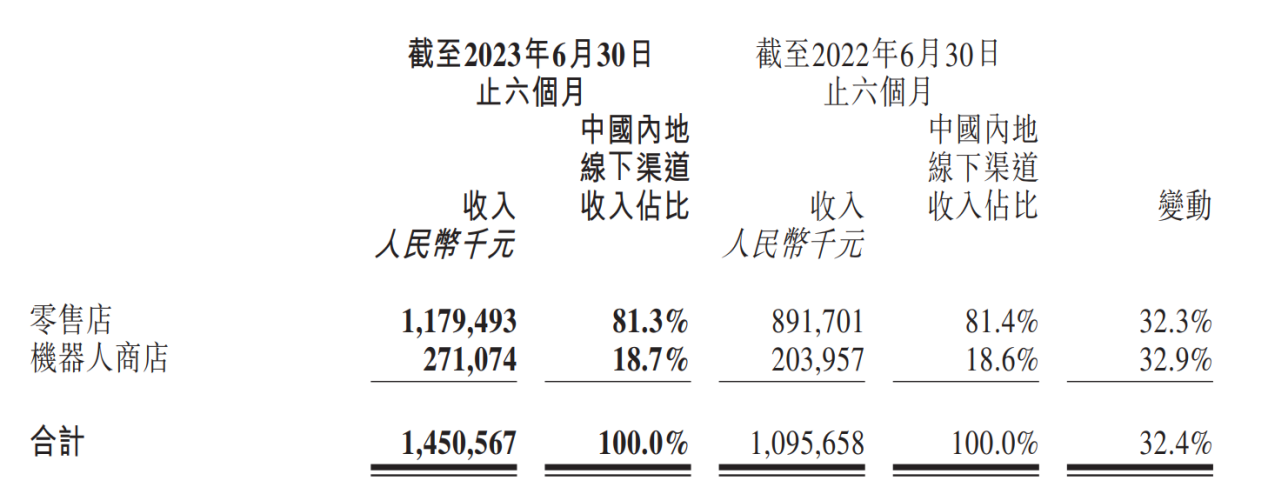
(1)線下收入為14.51 億元,佔總收入比重上升5.1% 至51.5% ,零售店與機器人商店分別實現11.79 和2.71 億元收入,同比分別增長32.3% 和32.9% ;零售店和機器人商店數量較22 年年底分別增加11 和118 家至340 和2185 家。增長主要得益於疫情后線下消費的複蘇和店鋪裝修陳列效果改善,高鐵、機場、影院等場景的機器銷售增長迅速。
(2)線上收入為8.17 億元,增長不及線下,佔總收入比重下降12.4% 至29.1% , 23 H 1 泡泡瑪特抽盒機/天貓旗艦店/抖音平台/其他分別實現收入3.73/1.55/1.10/1.80 億元,分別同變動-31.4% /-36.6% /+ 569% /+ 3.7% ,天貓等傳統電商平台受線下渠道消費復甦和抖音有所分流;抖音渠道收入飆升,是ARPU(Average Revenue Per User)值最高的渠道,高端系列MEGA 在抖音上銷售也非常好。
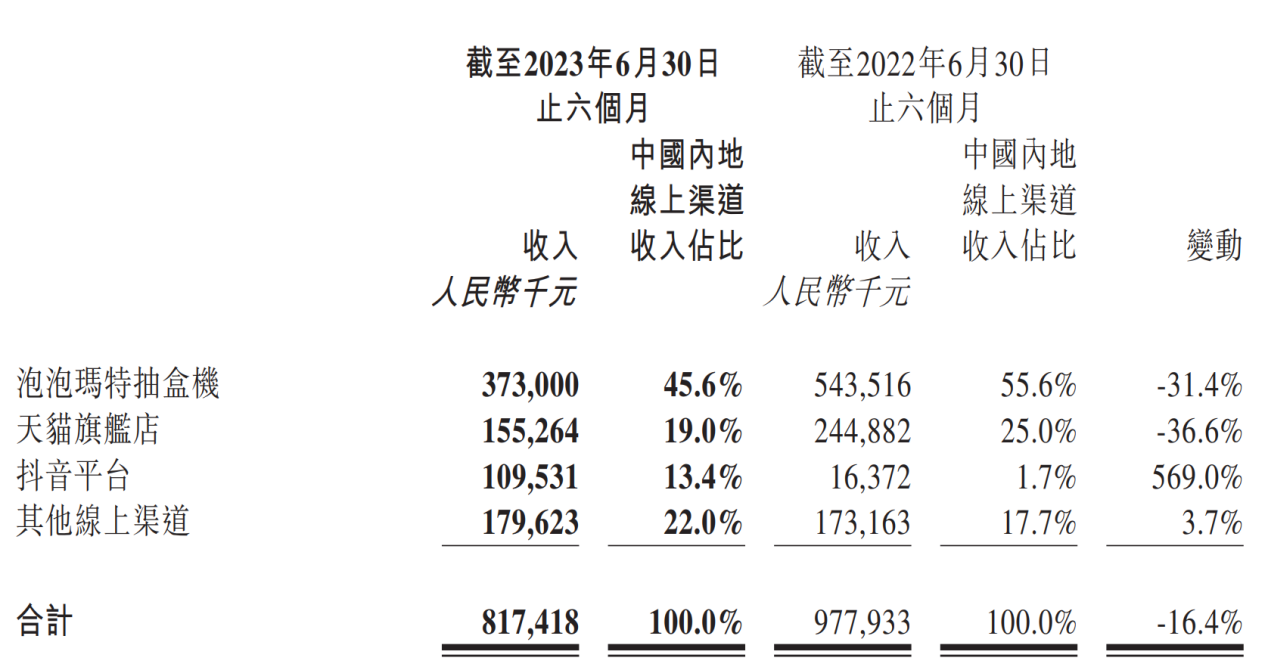
(3)批發收入1.7 億元,收入佔比6.0% ,同比增長32.3% ,主要得益於南京泡泡瑪特店鋪銷售增長。
海外市場延續高增未來可期
23 H 1 中國港澳台地區及海外收入3.76 億元,同比增速139.8% ,收入佔比從去年同期6.6% %提升至13.4% 。線下/線上/批發收入分別為1.90/0.57/1.29 億元,分別同比增長392.4% /63.1% /54.6% 。泡泡瑪特CEO 王寧表示海外門店目前100% 都是盈利狀態,有信心今年海外業務做到10 個億。
(1)線下渠道
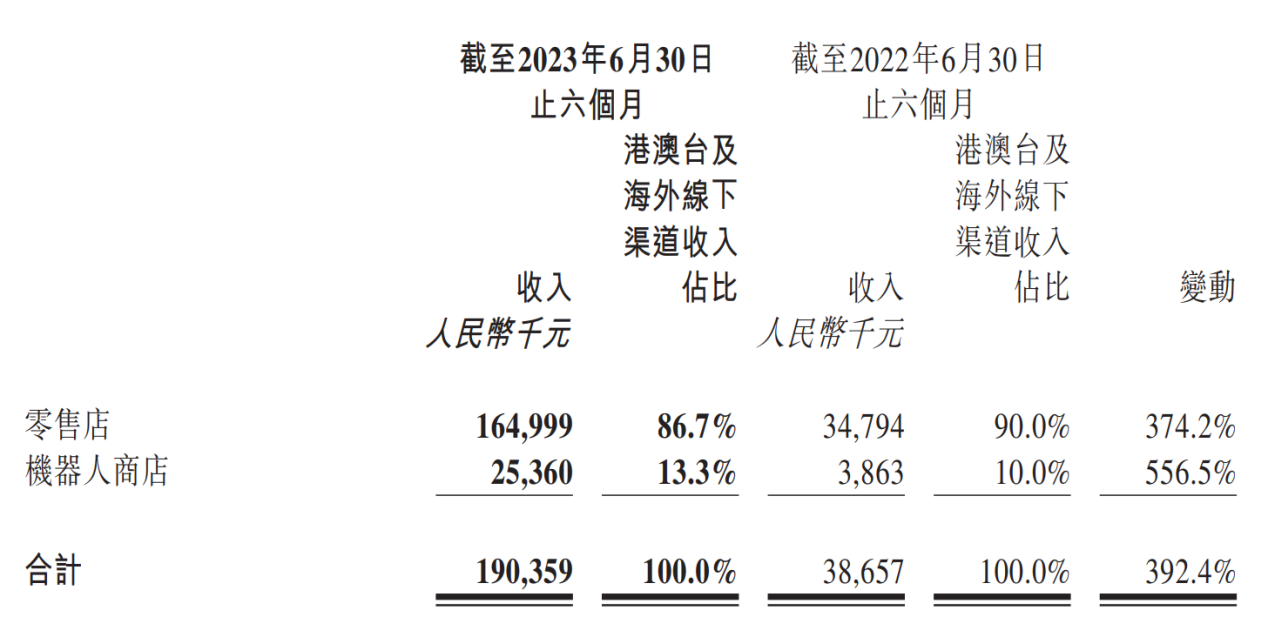
零售店/機器人商店分別實現收1.65/0.25 億元,同增374.2% /556.5% ;零售店/機器人商店數量較去年同期分別增加27/81 家至38/106 家。 2023 年上半年,泡泡瑪特持續推進DTC(Direct To Customer)戰略,在法國、馬來西亞開設了首家線下門店,並與全球最大酒店、餐館以及零售業集團之一的美諾國際集團( Minor International)宣布成立合資公司,共同開拓泰國市場。同時積極參與海外展會如英國MCM 動漫展、墨爾本OZ 動漫展、雅加達動漫展、 馬來西亞IOICITY 商場會戰等,持續推動品牌全球化,海外品牌認可度得到提升。
(2)線上渠道
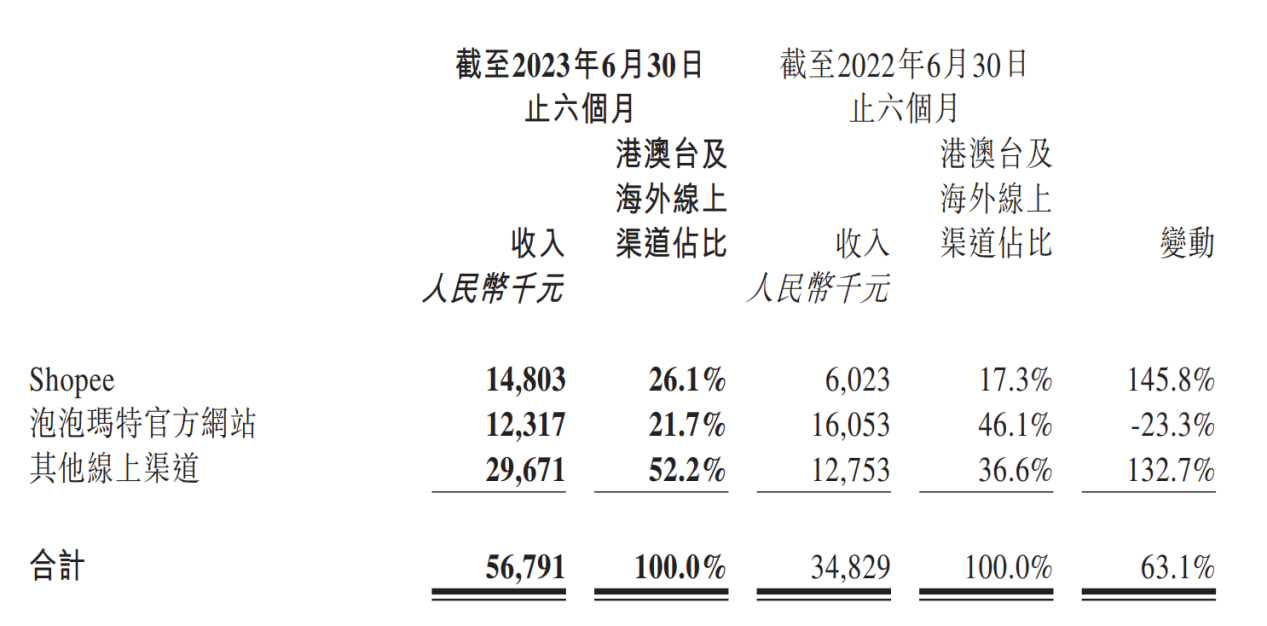
Shopee/泡泡瑪特官網/其他收入0.15/0.12/0.30 億元,分別同比變化145.8% /-23.3% /132.7% ,泡泡瑪特官網收入的下降原因為公司減少對官網廣告投放,增加了銷售轉化率較高的平台進行宣傳推廣。
經典IP 穩健增長,新品系列持續發力
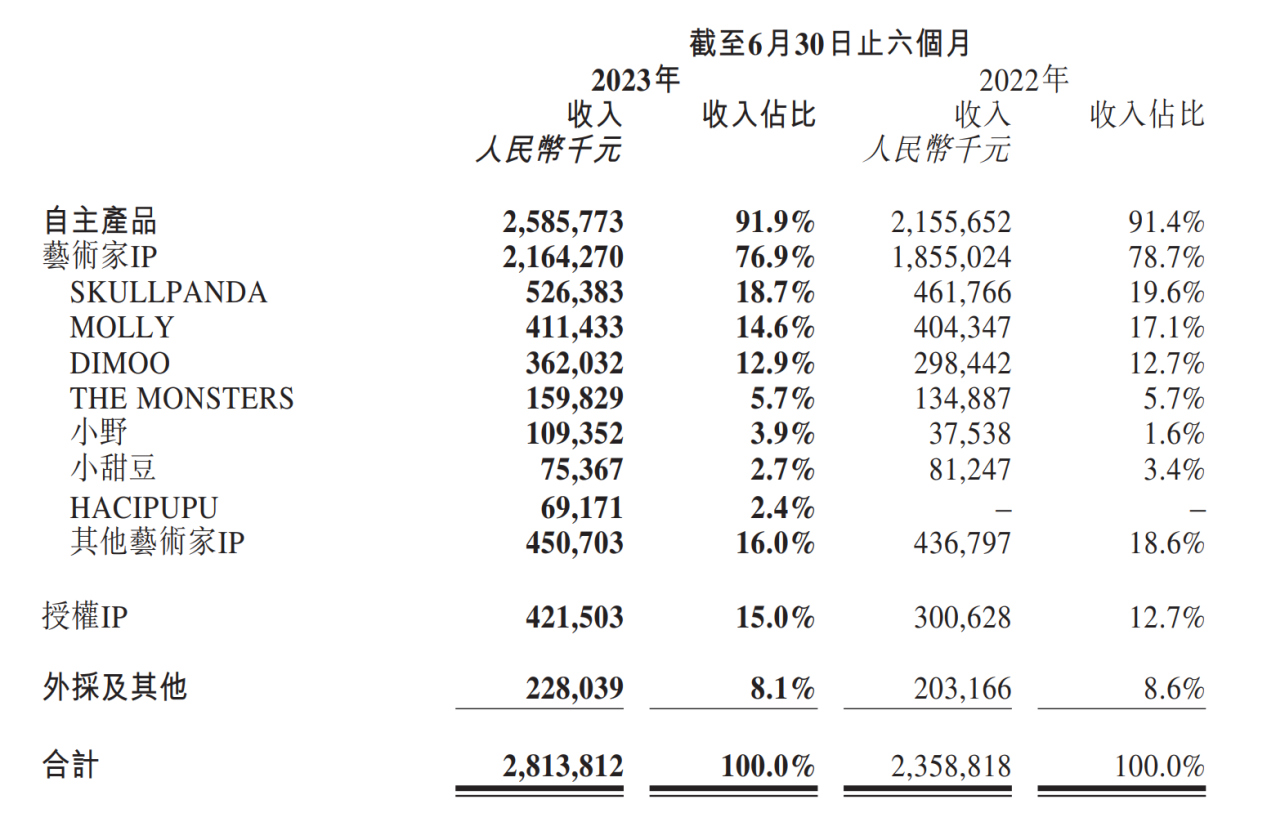
頭部IP 保持了旺盛的生命力,SKULLPANDA、MOLLY 和DIMOO 三大自有IP 分別實現收入5.26 億元、 4.11 億元、 3.62 億元,同比分別增長14.0% /1.8% /21.3% 。其中2022 年11 月推出的SKULLPANDA 第八個系列《溫度》以溫潤色彩及仿陶瓷質感深受粉絲喜愛,截至23 H 1 單系列銷售收入實現2.54 億元;推出3 年的高端產品線MEGA COLLECTION 品牌運營逐漸進入成熟階段,MEGA COLLECTION 分為Grand、Art、Lifestyle、Joy 及Original 五個系列,產品以MOLLY 和DIMOO 為主,客單價較高,上半年實現2.42 億元。
泡泡瑪特推出的新銳IP 也廣受認可,其中定位為“社恐小男孩”的HACIPUPU 上半年收入6920 萬元,公司內部設計師團隊PDC(Pop Design Center)推出的小野系列實現收入1.09 億元,同比增長191.3% 。
授權IP 實現收入4.22 億元,同比增長40.2% ,上半年泡泡瑪特持續推進外部版權方的合作,與更多的版權方進行了多元化、多種風格、多種方式的合作,推出的新產品貢獻了銷售。
IP 運營和創意設計作為泡泡瑪特發展的核心驅動力,未來有望帶動營收和利潤的進一步增長。
盈利指標回升,庫存問題改善
23 H 1 泡泡瑪特毛利率60.4% ,同比提升2.3% ;經調整利潤率19% ,同比提升3% ;歸母淨利率16.9% ,同比提升2.8% 。
毛利率的提升主要有兩方面原因。一是收入端,上半年控制了一些折扣的力度和頻次;二是成本端,持續優化了供應鏈,包括降低採購成本,控制模具數量,以及加強和工廠的議價能力。實現了公司60% 以上毛利率是的管理目標。
截止2023 年6 月30 日庫存約7.6 億元,與去年同期相比下降20.8% ,與2022 年12 月31 日相比下降12.5% ;週轉天數從2022 年12 月31 日的156 天降至2023年6 月30 日的132 天。主要得益於持續對供應鏈端進行柔性調節,提高了預測的準確性,優化了訂單數量的控制,體現出泡泡瑪特精細化運營能力的穩步提升。
樂園及遊戲落地,新業務不斷拓展
歷經2 年多的打磨,泡泡瑪特城市樂園將於9 月正式開業。該沉浸式IP 主題樂園位於北京市朝陽區朝陽公園內,佔地約4 萬平方米,分為泡泡街、森林區、湖濱區和樂園主建築MOLLY 城堡四大區域。同時首款遊戲《夢想家園》將於2023 Q4開啟獨家測試,遊戲業務未來有望和城市樂園相結合,起到輔助的作用。樂園作為長期戰略佈局,可能短期內無法給公司帶來明顯的效用,但形象IP 本身缺乏內容延伸,為消費者提供線上和線下的IP 互動場景能夠進一步地提高IP 影響力和加深會員粘性,實現IP 價值的最大化,一定程度上減少玩家“退坑”意願。對標迪士尼的IP 帝國,泡泡瑪特業務版圖的不斷拓展也給資本市場帶來了更大的想像空間。
三、盈利預測及投資建議
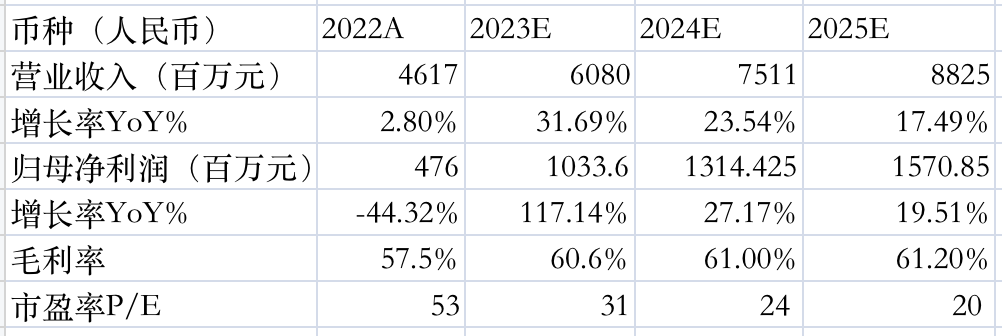
在經歷了“盲盒熱”的野蠻生長後,整個行業逐漸從早期的無序競爭進入了一個多元競爭和長期發展的階段。泡泡瑪特作為潮玩行業龍頭,以優質IP 為核心,通過多年的深耕形成了一定壁壘,疫情之後收入和盈利都有所改善,國內線下場景復甦,海外拓展空間廣闊,同時通過構建包含遊戲和樂園等的完整生態全方位豐富運營版圖。我們預計公司FY 2023 E 至FY 2025 E 營收為60.80/75.11/88.25 億元,同比增長31.69% /23.54% /17.49% ,歸母淨利潤10.33/13.14/15.71 億元,同比增長117% /27.17 % /19.51% ,對應2023 年9 月7 日收盤價,對應PE 為31/24/2 0X,給予增持評級。
風險提示:消費恢復不及預期;新品推廣不及預期,海外拓展不及預期;市場競爭加劇。
本報告不構成對任何人的投資建議。





