RootData Research: Báo cáo triển vọng Q4/2026 về thị trường cổ phiếu crypto


- Quan điểm cốt lõi: Từ tháng 8-10/2026, khối lượng giao dịch sản phẩm phái sinh cổ phiếu trên các nền tảng chủ chốt giảm trước rồi tăng sau, nhưng vị thế mở và độ sâu sổ lệnh tiếp tục mở rộng, cho thấy dòng vốn chuyển từ giao dịch ngắn hạn sang nắm giữ; cạnh tranh phân hóa đa chiều, Binance dẫn đầu về quy mô, Bitget dẫn đầu về độ sâu, OKX đứng thứ hai về chênh lệch giá và khối lượng giao dịch, còn cổ phiếu token hóa giao ngay vẫn nhỏ hơn nhiều so với thị trường hợp đồng.
- Yếu tố then chốt:
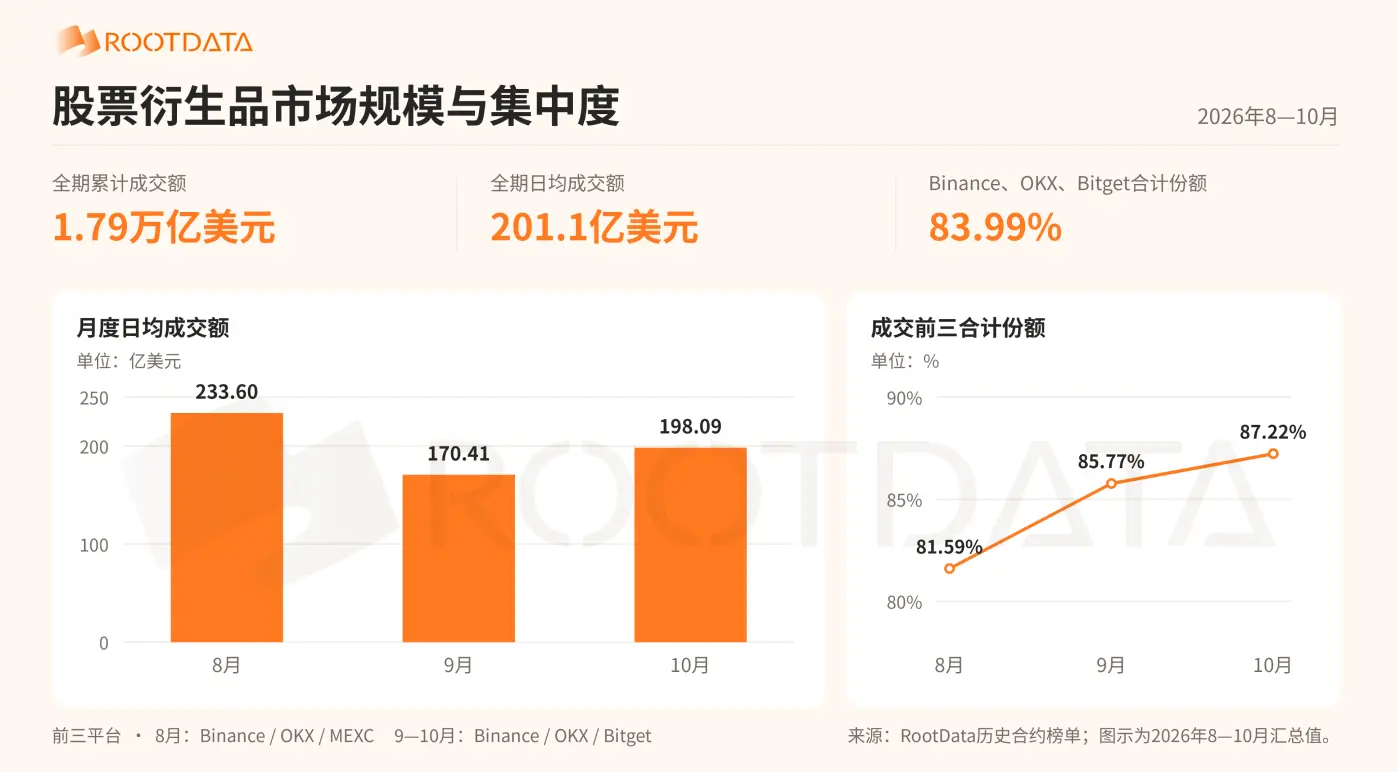
- Khối lượng giao dịch bình quân ngày sản phẩm phái sinh cổ phiếu của tám nền tảng đạt 23,360 tỷ USD vào tháng 8, 17,041 tỷ USD vào tháng 9, phục hồi lên 19,809 tỷ USD vào tháng 10, tổng cả kỳ khoảng 1,79 nghìn tỷ USD, bình quân ngày 20,113 tỷ USD.
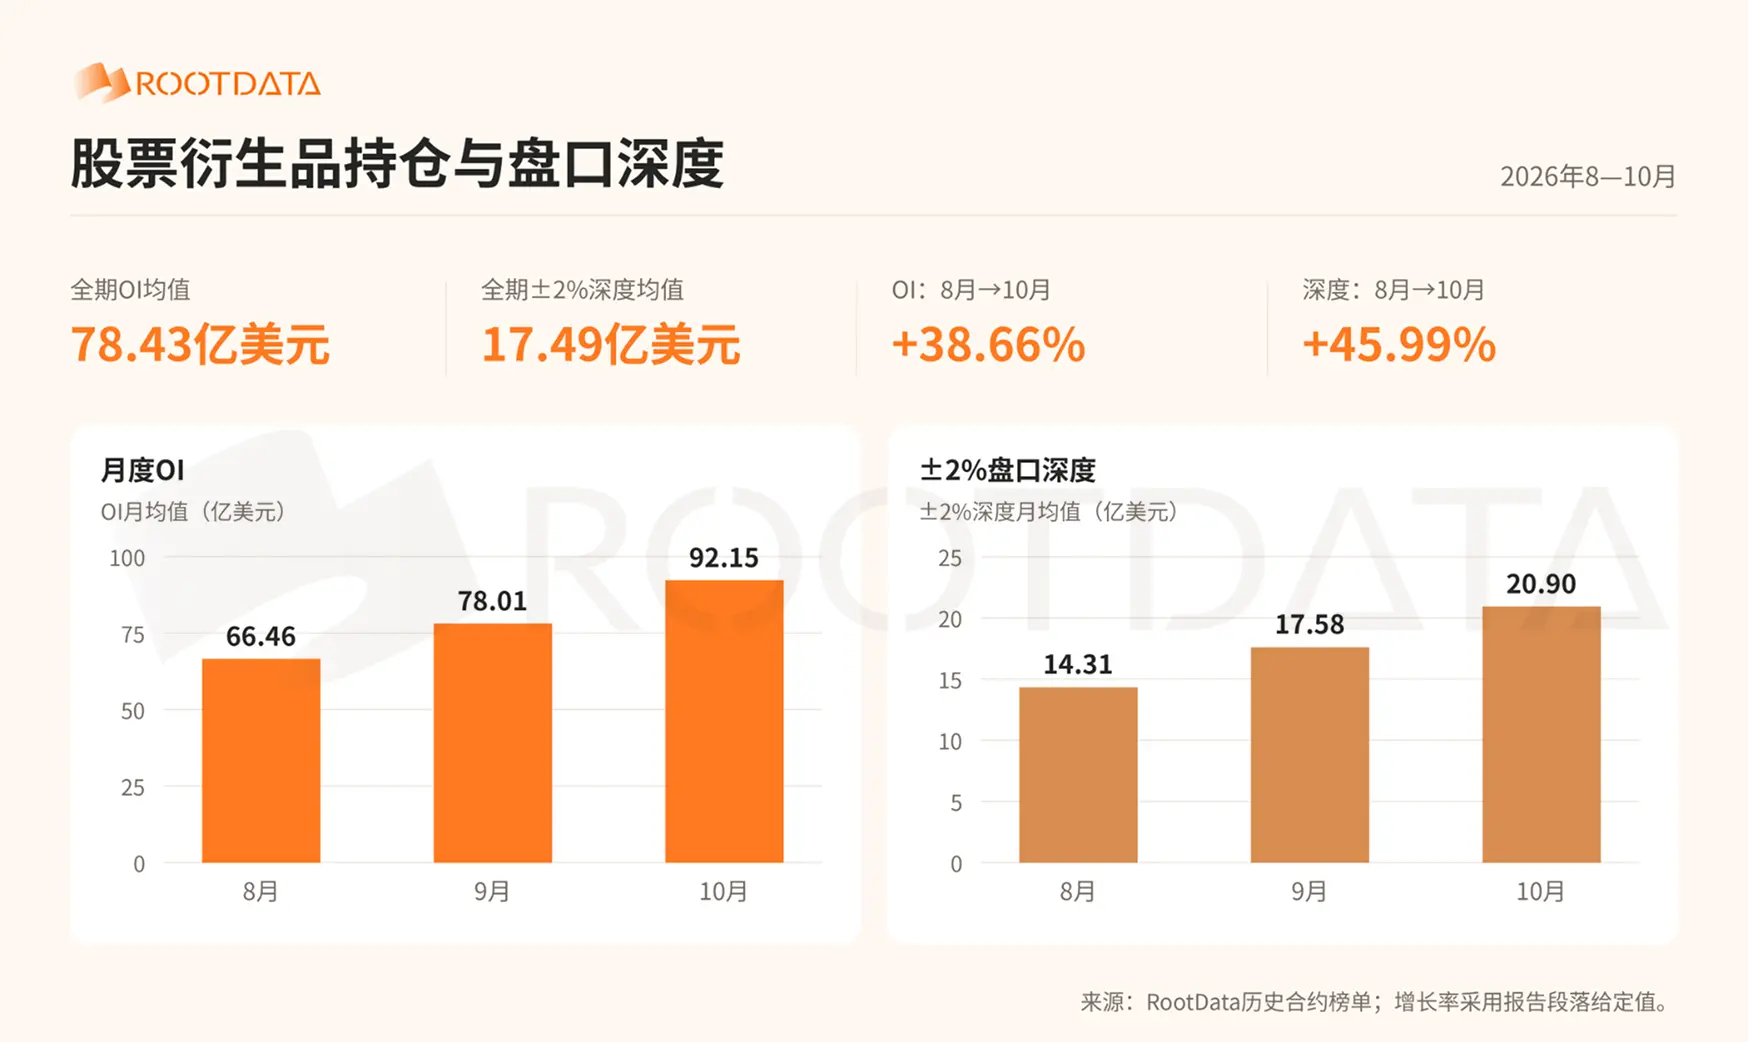
- OI bình quân ngày tháng 10 đạt 9,215 tỷ USD, tăng 38,66% so với tháng 8; độ sâu ±2% bình quân ngày đạt 2,090 tỷ USD, tăng 45,99%, dòng vốn không rời đi quy mô lớn trong giai đoạn khối lượng giao dịch suy giảm.
- Độ tập trung giao dịch cao: Binance, OKX, Bitget chiếm tổng cộng 83,99% thị phần, và tăng từ 81,59% lên 87,22%; Binance có khối lượng giao dịch bình quân ngày 13,128 tỷ USD, chiếm 65,27% thị phần.
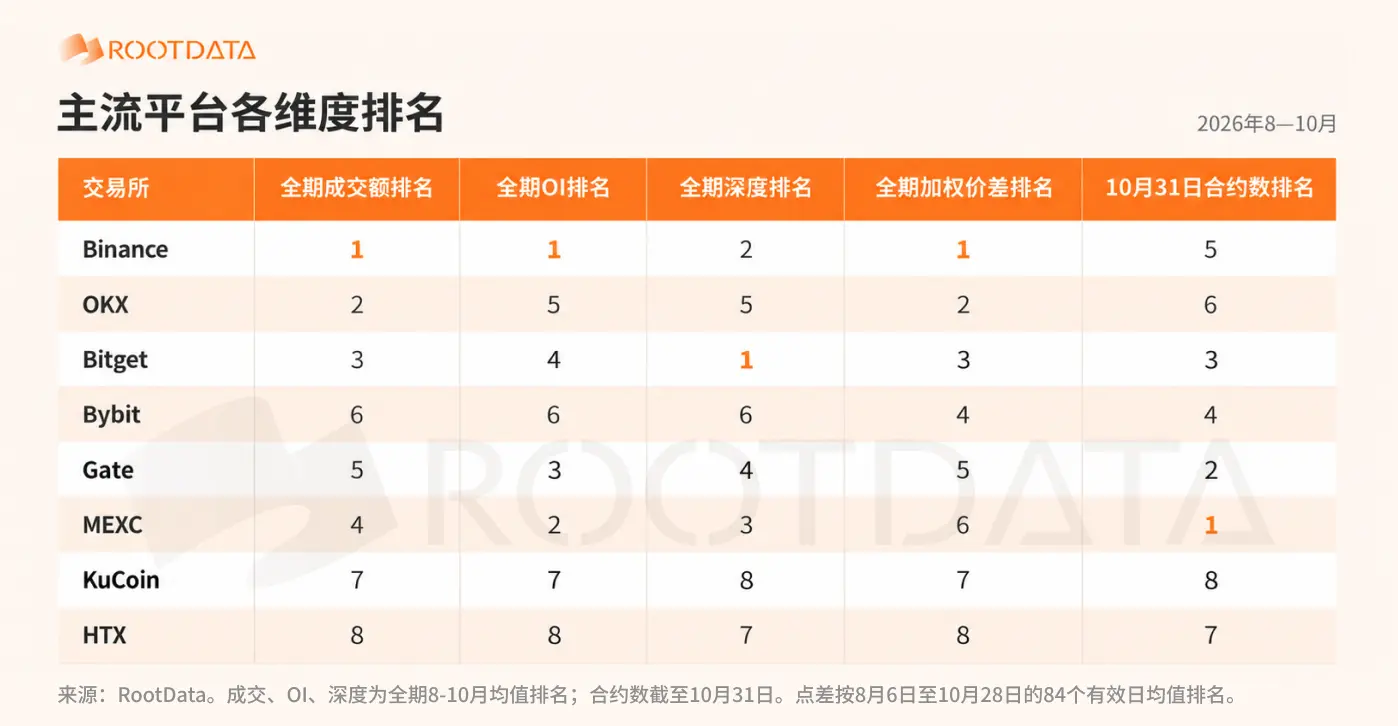
- Chất lượng giao dịch phân hóa: Bitget dẫn đầu với độ sâu ±2% bình quân 418 triệu USD, Binance và OKX có chênh lệch giá gia quyền cùng đạt 0,0115% ngang nhau ở vị trí tốt nhất; MEXC có số lượng hợp đồng nhiều nhất nhưng xếp thứ sáu về chênh lệch giá.
- Cổ phiếu token hóa giao ngay có khối lượng giao dịch bình quân ngày khoảng 324 triệu USD, chỉ bằng 1/61,5 so với sản phẩm phái sinh cùng nền tảng, nhưng tăng 22,72% so với tháng trước vào tháng 10, phục hồi nhanh hơn hợp đồng.
- Năm nhà phát hành có hướng đi phân hóa: Ondo, bStocks, xStocks dẫn đầu về AUM (1,3 tỷ, 1,2 tỷ, 1 tỷ USD); Reality bao phủ hơn 3.200 tài sản, cung cấp DMA, RFQ và bể thanh khoản on-chain, cổ tức được thanh toán bằng stablecoin tiền mặt kèm chứng thực CPA bên thứ ba.
- Các biến số Q4 bao gồm bầu cử giữa nhiệm kỳ Mỹ, lộ trình lãi suất Fed và lo ngại về lợi nhuận đầu tư vốn AI, năng lực báo giá và độ sâu khi có sự kiện sẽ trở thành bước ngoặt cạnh tranh.
Tác giả gốc: RootData Research
Tóm tắt
Từ tháng 8 đến tháng 10 năm 2026, khối lượng giao dịch của các sản phẩm phái sinh cổ phiếu trên các nền tảng chủ chốt giảm trước rồi tăng sau, trong khi quy mô vị thế mở và độ sâu sổ lệnh tiếp tục mở rộng. Khối lượng giao dịch trung bình hàng ngày giảm từ 23,360 tỷ USD trong tháng 8 xuống 17,041 tỷ USD trong tháng 9, rồi phục hồi lên 19,809 tỷ USD trong tháng 10, vẫn chưa trở lại mức của tháng 8.
Binance dẫn đầu về khối lượng giao dịch và quy mô vị thế mở, nhưng không thiết lập được lợi thế tuyệt đối trên nhiều khía cạnh như chất lượng giao dịch. Lợi thế của các nền tảng giao dịch chủ chốt khác cũng có sự khác biệt: OKX đứng thứ hai cả về quy mô giao dịch lẫn chênh lệch giá; độ sâu ±2% của Bitget đứng đầu. Cạnh tranh thị trường phân hóa xoay quanh quy mô, độ bao phủ sản phẩm và thanh khoản.
Cổ phiếu token hóa giao ngay hình thành sự khác biệt sản phẩm rõ rệt về kênh giao dịch, cách xử lý cổ tức và công bố thông tin. Định vị của năm nhà phát hành có trọng tâm khác nhau: Ondo, bStocks và xStocks dẫn đầu về quy mô tài sản; Reality có độ bao phủ sản phẩm rộng nhất và phương thức thực hiện đa dạng nhất. Cạnh tranh trong ngành đang chuyển từ mở rộng độ bao phủ sang chuyển đổi bền vững thành nắm giữ và giao dịch.
Phạm vi nghiên cứu và phương pháp thống kê: Mẫu sàn giao dịch gồm Binance, OKX, Bitget, Bybit, Gate, MEXC, KuCoin và HTX. Đối tượng nghiên cứu là hợp đồng vĩnh viễn cổ phiếu và ETF được định giá hoặc thanh toán bằng stablecoin như USDT, USDC. Mẫu nhà phát hành token hóa gồm Ondo, xStocks, bStocks, Reality, Robinhood Stock Tokens.
I. Tổng quan thị trường và cấu trúc nhu cầu
Trong quý III năm 2026, thị trường chứng khoán toàn cầu liên tục điều chỉnh giữa tăng trưởng lợi nhuận và thắt chặt vĩ mô. Fed tăng lãi suất 25 điểm cơ bản vào tháng 9 lên 3,75%–4,00%, giữ nguyên lãi suất trong tháng 10, nhưng vẫn còn kỳ vọng tăng lãi suất thêm vào tháng 12; lộ trình lãi suất là biến số cốt lõi của quý IV. Ở cấp độ ngành, nhu cầu lưu trữ AI và giá sản phẩm tăng đã hỗ trợ đà tăng của các cổ phiếu lưu trữ như SNDK, MU; sau tháng 10, lo ngại về lợi tức đầu tư vốn AI gia tăng, khiến cổ phiếu công nghệ biến động mạnh hơn.
Triển vọng quý IV, cuộc bầu cử giữa kỳ tại Mỹ, IPO của Anthropic và kỳ vọng Open AI hoãn niêm yết đến năm 2027 có thể tiếp tục ảnh hưởng đến định giá cổ phiếu công nghệ và các chủ đề giao dịch nóng.
Trong bối cảnh đó, cần thiết phải rà soát quy mô giao dịch, cục diện cạnh tranh và thanh khoản của phái sinh cổ phiếu và cổ phiếu token hóa giao ngay trên các nền tảng giao dịch crypto, đánh giá khả năng của từng nền tảng trong việc tiếp nhận các mã mới và nhu cầu giao dịch theo sự kiện.
1. Thị trường phái sinh cổ phiếu
1.1 Quy mô và đỉnh khối lượng giao dịch
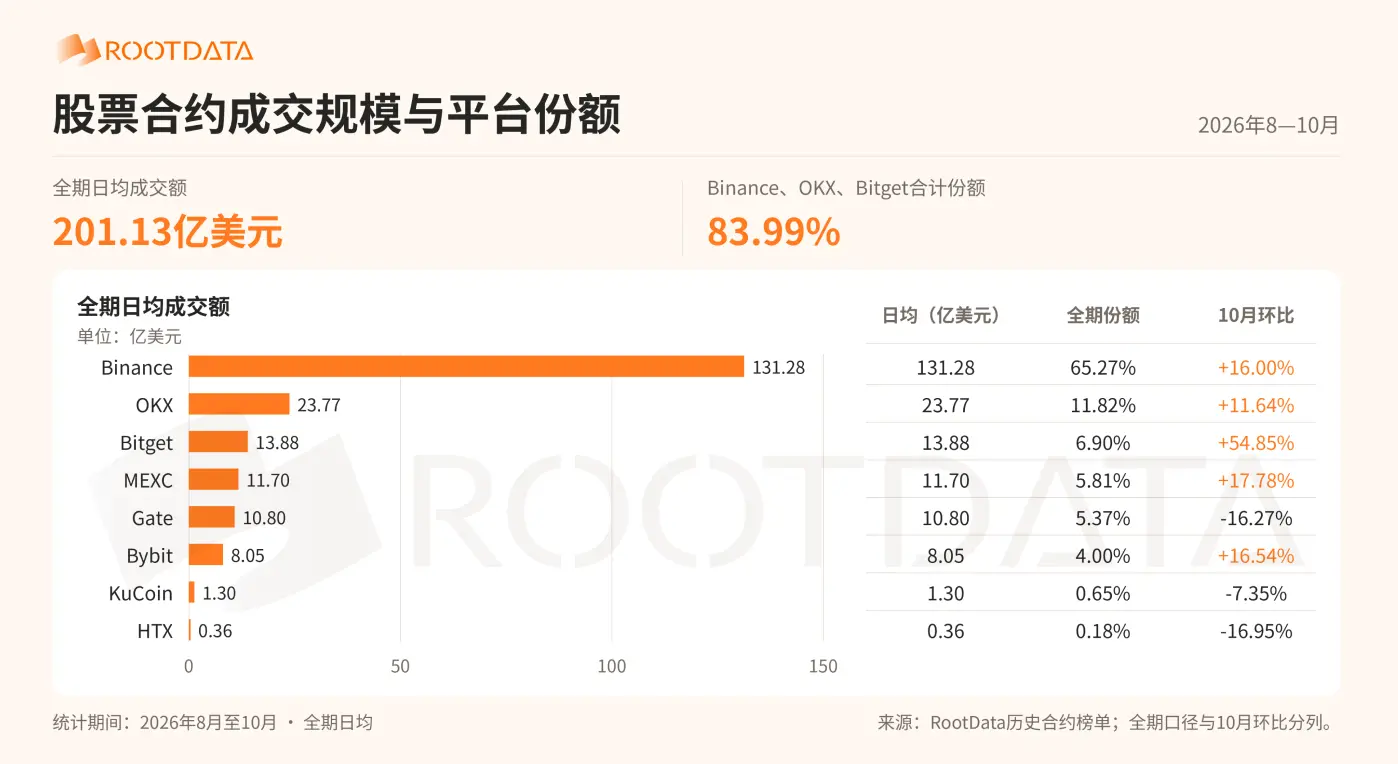
Từ tháng 8 đến tháng 10 năm 2026, khối lượng giao dịch phái sinh cổ phiếu của tám nền tảng chủ chốt đạt khoảng 1,79 nghìn tỷ USD, trung bình hàng ngày 20,113 tỷ USD. Giao dịch tập trung chủ yếu ở các nền tảng hàng đầu, thị phần giao dịch của Binance, OKX và Bitget cộng lại đạt 83,99%.
Xét xu hướng theo tháng, quy mô giao dịch thị trường co lại trong tháng 9 rồi phục hồi trong tháng 10; khối lượng giao dịch trung bình hàng ngày tháng 10 tăng 16,24% so với tháng trước, nhưng vẫn thấp hơn mức tháng 8. Xét xu hướng tập trung, thị phần giao dịch cộng lại của ba nền tảng dẫn đầu tăng từ 81,59% lên 87,22%, giao dịch tiếp tục tập trung về nhóm đầu.
1.2 Quy mô vị thế mở, độ sâu ±2% và đỉnh
Từ tháng 8 đến tháng 10, quy mô OI trung bình hàng ngày của tám nền tảng chủ chốt đạt khoảng 7,843 tỷ USD, độ sâu sổ lệnh ±2% trung bình hàng ngày cộng lại là 1,749 tỷ USD. So với xu hướng khối lượng giao dịch giảm trước tăng sau, vị thế mở và độ sâu sổ lệnh tăng liên tục, mở rộng bền vững hơn.
Trong tháng 10, quy mô OI trung bình hàng ngày đạt 9,215 tỷ USD, tăng 38,66% so với tháng 8; quy mô độ sâu ±2% trung bình hàng ngày đạt 2,090 tỷ USD, tăng 45,99%. Trong giai đoạn giao dịch suy giảm tháng 9, quy mô vị thế mở và lệnh chờ trên sổ lệnh vẫn gia tăng, cho thấy dòng vốn không rời đi quy mô lớn, nhà giao dịch chuyển nhiều hơn từ quay vòng ngắn hạn sang nắm giữ vị thế; nguồn cung tạo lập thị trường và đặt lệnh cũng duy trì mở rộng, nền tảng thanh khoản của nền tảng không bị ảnh hưởng bởi giao dịch co lại, điều này có thể đã hỗ trợ phục hồi giao dịch trong tháng 10.
1.3 Hợp đồng cổ phiếu và ETF phổ biến
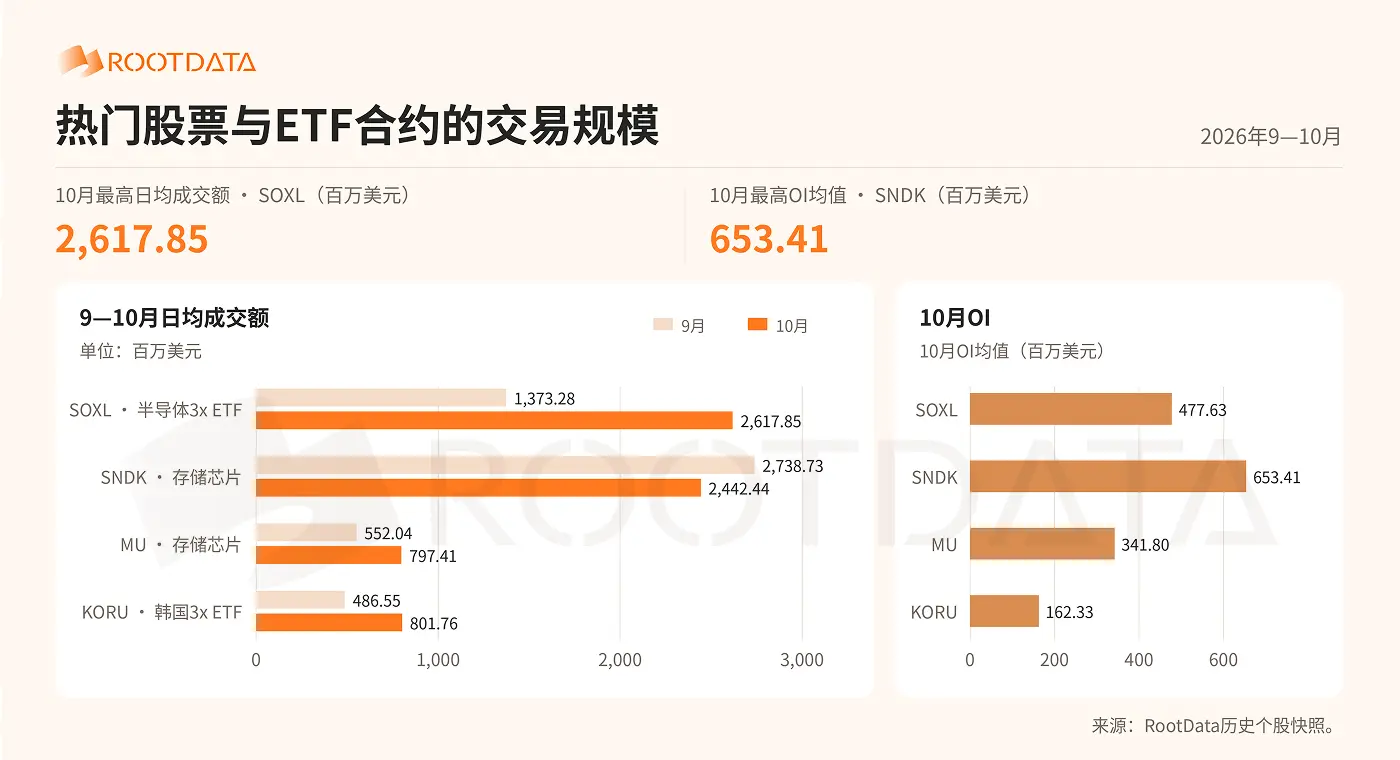
Tháng 9–10, giao dịch cổ phiếu riêng lẻ tập trung chủ yếu ở chất bán dẫn, lưu trữ và ETF đòn bẩy. SOXL, SNDK có khối lượng giao dịch trung bình hàng ngày trên tám nền tảng mẫu lần lượt khoảng 2,618 tỷ và 2,442 tỷ USD, đứng đầu, là các tài sản cổ phiếu phổ biến nhất.
2. Thị trường cổ phiếu token hóa giao ngay
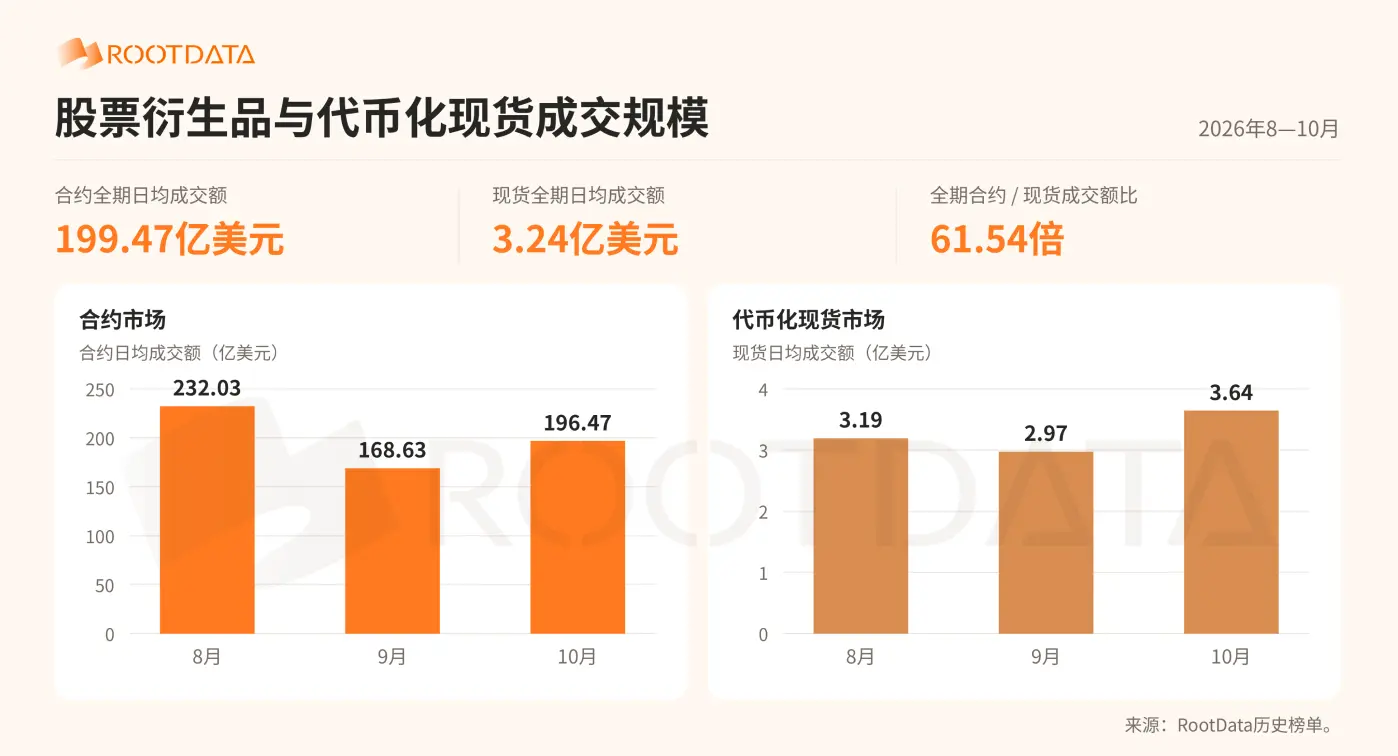 Từ tháng 8 đến tháng 10, năm nền tảng phát hành cổ phiếu token hóa chủ chốt có khối lượng giao dịch giao ngay trung bình hàng ngày khoảng 324 triệu USD; khối lượng giao dịch phái sinh cổ phiếu trung bình hàng ngày trên cùng các nền tảng khoảng 19,947 tỷ USD, gấp khoảng 61,5 lần giao ngay. Phái sinh cổ phiếu vẫn là thị trường giao dịch chính.
Ngoài ra, mức độ tập trung của giao dịch hợp đồng cao hơn. Ba nền tảng dẫn đầu về giao dịch hợp đồng là Binance, OKX và Bitget cộng lại chiếm 83,99%; ba nền tảng dẫn đầu về giao dịch giao ngay là Binance, OKX và Gate cộng lại chiếm 78,25%, phân bố giao dịch tương đối phân tán.
Tuy nhiên, khối lượng giao dịch giao ngay trung bình hàng ngày tháng 10 đạt 364 triệu USD, tăng 22,72% so với tháng trước, tốc độ phục hồi cao hơn thị trường hợp đồng, khoảng cách quy mô giao dịch giữa hợp đồng và giao ngay đã thu hẹp phần nào.
II. Cục diện cạnh tranh của các sàn giao dịch
1. Phái sinh cổ phiếu
Từ tháng 8 đến tháng 10, vị trí dẫn đầu của các nền tảng chủ chốt trên các khía cạnh khác nhau có sự phân hóa. Khối lượng giao dịch trung bình hàng ngày và OI trung bình của Binance đều đứng đầu; độ sâu ±2% trung bình của Bitget xếp thứ nhất; OKX giữ vị trí thứ hai ở cả hai chỉ số quy mô giao dịch và chênh lệch giá gia quyền. Quy mô OI của MEXC xếp thứ hai, số lượng phái sinh cổ phiếu nhiều nhất.
Giao dịch, vị thế mở, độ bao phủ sản phẩm và chất lượng giao dịch có cục diện cạnh tranh khác nhau. Phần dưới đây kết hợp xếp hạng toàn kỳ và biến động theo tháng để phân tích riêng quy mô, tăng trưởng và hiệu suất thanh khoản của từng nền tảng.
1.1 Quy mô giao dịch
Khối lượng giao dịch và thị phần
Quy mô giao dịch thể hiện sự tập trung rõ rệt về nhóm đầu. Từ tháng 8 đến tháng 10, khối lượng giao dịch trung bình hàng ngày của Binance là 13,128 tỷ USD, thị phần đạt 65,27%; OKX và Bitget lần lượt đứng thứ hai và thứ ba với 2,377 tỷ và 1,388 tỷ USD. MEXC, Gate và Bybit xếp thứ tư đến thứ sáu; thị phần của KuCoin và HTX cộng lại chưa đến 1%.
Nhịp phục hồi của các nền tảng trong tháng 10 có sự khác biệt. Bitget đứng đầu về tốc độ tăng khối lượng giao dịch so với tháng trước, đạt 54,85%; MEXC và Bybit cũng ghi nhận phục hồi. Binance vừa duy trì quy mô giao dịch lớn nhất, vừa tiếp tục tăng thị phần.
Quy mô vị thế mở và thị phần
Dữ liệu vị thế mở của phái sinh cổ phiếu do Binance dẫn đầu; từ tháng 8 đến tháng 10, OI trung bình của Binance là 4,157 tỷ USD, chiếm hơn một nửa thị phần. Thị phần OI của Bitget, Gate và MEXC khá tương đồng, đều trong khoảng 11%-12%; OKX là 7,61%, ở mức trung bình; thị phần OI của Bybit, KuCoin, HTX tương