美股日报|黄仁勋辞任英伟达 CEO,NVDA 盘中暴跌 14.4%,纳指跌 0.39%,美债遇冷长端利率维持高位(11月13日)


- 核心观点:黄仁勋辞任英伟达CEO引发AI主线"关键人风险"首次被市场正面计价,叠加CPI超预期推升12月加息概率至87%、MSCI剔除Strategy落地,全球风险资产同步去杠杆,加密市场缺少边际买盘。
- 关键要素:
- 黄仁勋即时辞任,CFO Kress任临时CEO,NVDA盘中一度跌14.4%、收跌4.34%,AMD涨5.86%、AVGO涨5.54%,呈现板块内份额重估而非总量加仓。
- 10月CPI环比+0.4%、核心+0.3%均超预期,12月加息25bp概率升至87%,10年期美债升至5.10%,30年期拍卖需求疲弱。
- MSCI依"非经营性公司"规则剔除持有85万枚BTC的Strategy,11月30日生效,摩根大通估算或引发28亿美元被动卖出,MSTR跌6.49%大于BTC跌幅。
- 美国现货比特币ETF连续5日净流出累计14.4亿美元,IBIT连续9日流出累计20亿美元,被动买盘缺席。
- Strategy持仓均价79,054美元已被现价70,174美元跌破,溢价发股买币的飞轮在折价状态下反向运转。
- 霍尔木兹海峡持续关闭,布伦特95.50美元高位固化,能源股成避险方向,同时推高通胀预期强化加息立场。
- Nebius下调2026营收指引并上调资本开支,跌16.84%,高融资成本下债务驱动的算力租赁模型率先被重定价。
1. Tin nổi bật
- Jensen Huang từ chức CEO NVIDIA, công ty khởi động quy trình chọn người kế nhiệm vĩnh viễn. Hội đồng quản trị tuyên bố Jensen Huang từ chức Chủ tịch, CEO và ủy viên hội đồng quản trị có hiệu lực ngay lập tức; CFO Colette Kress đảm nhận vai trò CEO tạm thời, Harvey C. Jones trở thành Chủ tịch Hội đồng quản trị đầu tiên trong lịch sử công ty; báo cáo tài chính Q3 vẫn được ấn định công bố sau giờ giao dịch ngày 17 tháng 11. Đây là trung tâm định giá của tài sản rủi ro toàn cầu trong ngày — "rủi ro nhân sự then chốt" của chủ đề AI lần đầu tiên được thị trường định giá trực diện.
- NVDA có lúc giảm 14,4% trong phiên, AMD và Broadcom tăng mạnh ngược chiều. NVDA đóng cửa ở 166,19 USD, giảm 4,34%, mức thấp nhất trong phiên là 148,80 USD, khối lượng giao dịch 747,7 triệu cổ phiếu; AMD tăng 5,86%, AVGO tăng 5,54%. Thị trường đang định giá lại các chip AI thứ cấp dựa trên câu hỏi "liệu khách hàng có chuyển đơn hàng, hệ sinh thái có lung lay".
- Nhu cầu đấu giá trái phiếu kho bạc kỳ hạn 30 năm yếu, lãi suất dài hạn duy trì ở mức cao. Lãi suất trúng thầu kỳ hạn 30 năm là 5,441%, phiên đấu giá xuất hiện chênh lệch đuôi; đóng cửa chính thức lợi suất 10 năm tăng lên 5,10% (tăng 12bp so với 4,98% ngày 11/10), kỳ hạn 30 năm 5,43% (+8bp), kỳ hạn 2 năm 4,86% (+13bp).
- Đặt cược tăng lãi suất tháng 12 tăng lên 87%, giao dịch lạm phát lại chiếm ưu thế. CPI tháng 10 tăng 0,4% so với tháng trước, lõi tăng 0,3%, đều cao hơn dự báo (dữ liệu so với cùng kỳ năm ngoái không được công bố do chính phủ đóng cửa năm ngoái); Kalshi cho thấy các nhà giao dịch định giá 87% xác suất tăng lãi suất 25bp vào tháng 12; Williams trong ngày cho biết lạm phát "vẫn dai dẳng ở mức cao, chính sách vẫn còn việc phải làm".
- MSCI xác nhận loại Strategy khỏi chỉ số, tin xấu mang tính cấu trúc cho cổ phiếu crypto Mỹ đã thành hiện thực. MSCI theo quy tắc mới về "công ty phi kinh doanh", loại Strategy — đơn vị nắm giữ 850.364 BTC — khỏi chỉ số thị trường đầu tư toàn cầu, có hiệu lực ngày 30 tháng 11; JPMorgan ước tính có thể gây ra 2,8 tỷ USD bán thụ động.
2. Thị trường chứng khoán Mỹ và vĩ mô
2.1 Ba chỉ số chính và độ biến động (đóng cửa ngày 11/12 giờ Mỹ)
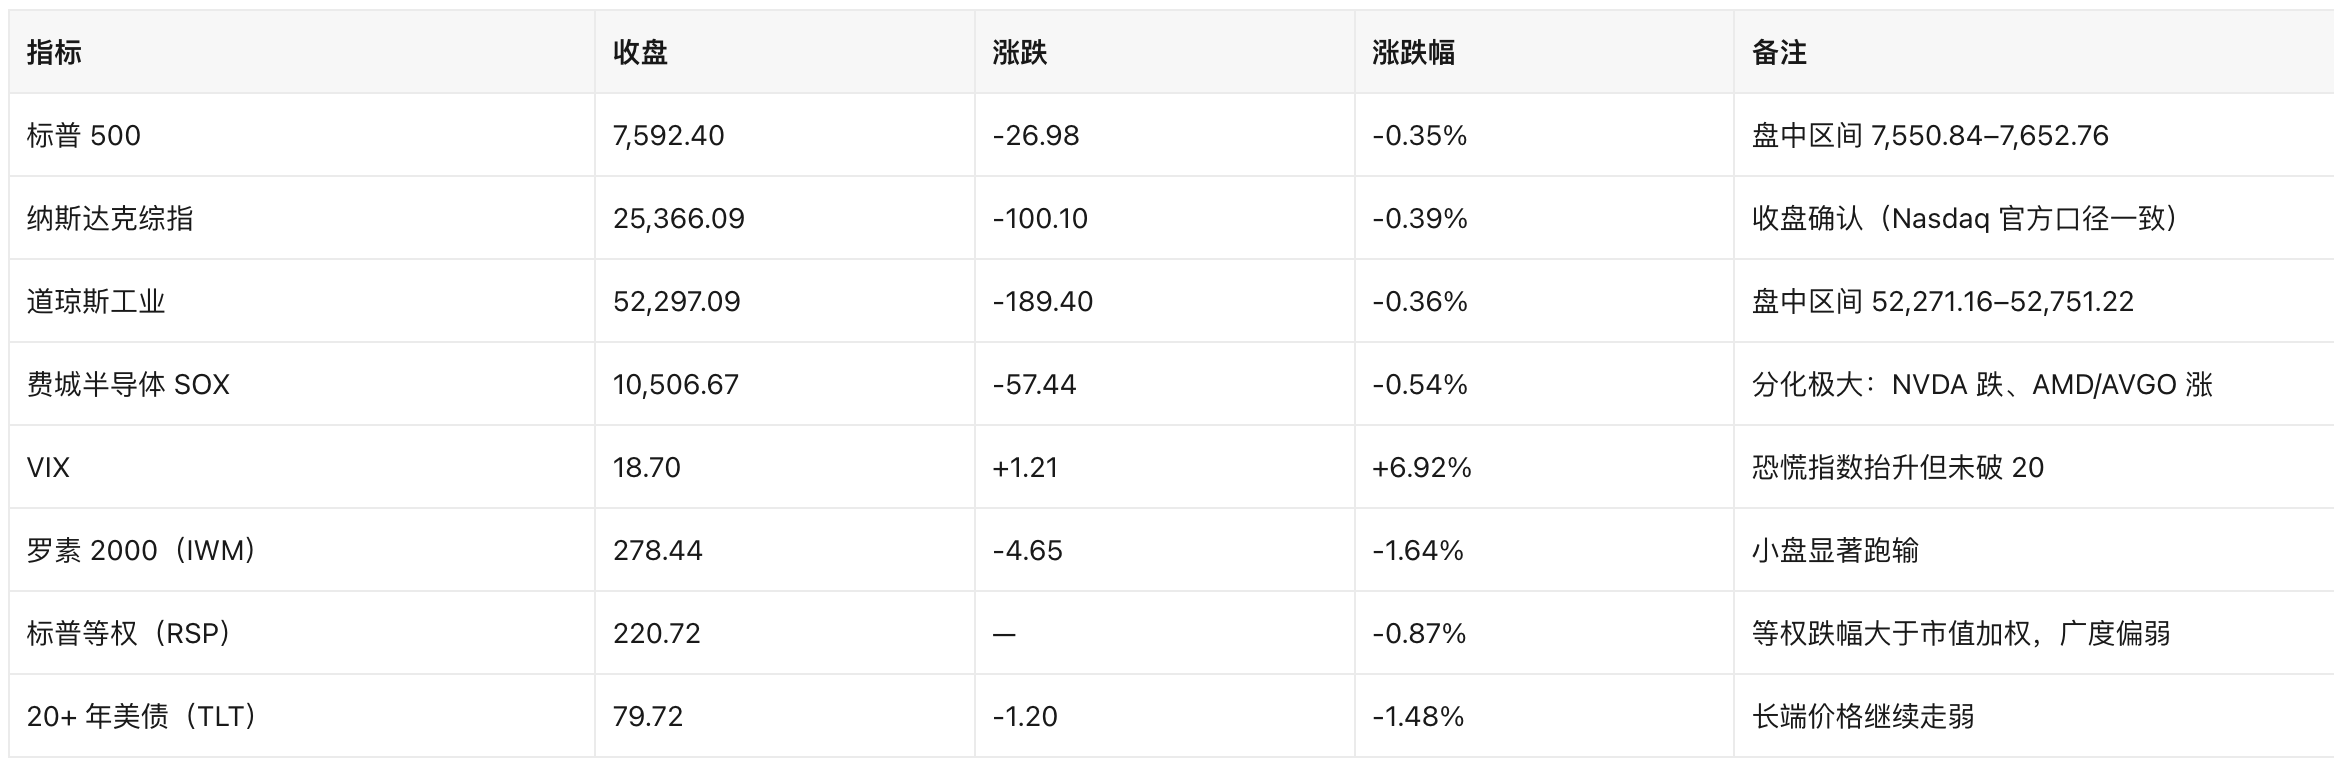
Động lực chính: Chỉ số giảm không nhiều nhưng cấu trúc biến động mạnh. Chỉ số gia quyền theo vốn hóa được một số cổ phiếu trọng số lớn (GOOGL +1,79%, TSLA +1,69%, MSFT +0,36%) bù đắp một phần, chỉ số cân bằng và cổ phiếu vốn hóa nhỏ yếu hơn rõ rệt — đây là một ngày chuyển nhượng với đặc điểm "chỉ số bình lặng, cổ phiếu riêng lẻ biến động dữ dội", chứ không phải sự sụp đổ toàn diện của khẩu vị rủi ro.
2.2 Dữ liệu vĩ mô và Fed
- CPI tháng 10 (công bố ngày 11/10): Tăng 0,4% so với tháng trước, lõi tăng 0,3%, đều cao hơn dự báo; dữ liệu so với cùng kỳ không được công bố do chính phủ đóng cửa năm ngoái. Sau đó Reuters đưa tin "các quan chức Fed mở đường cho một đợt tăng lãi suất nhanh hơn", Goldman Sachs nâng dự báo về lộ trình tăng lãi suất.
- Đơn xin trợ cấp thất nghiệp đầu tháng 10 (11/12): 200.000 người, dự báo 194.000, giá trị trước đó 191.000; tiếp tục nhận 1,697 triệu (dự báo 1,710 triệu).
- Doanh số nhà ở hiện hữu tháng 10 (11/12): 3,75 triệu căn theo năm, giảm 5,5% so với tháng trước (dự báo -3,5%), giá trị trước đó 3,97 triệu căn. Lãi suất thế chấp kỳ hạn 30 năm ở mức 7,21% đang đè nén giao dịch.
- Đấu giá trái phiếu kho bạc kỳ hạn 30 năm (11/12): Lãi suất trúng thầu 5,441%, nhu cầu yếu và xuất hiện chênh lệch đuôi, là phiên đấu giá dài hạn thứ hai trong tuần không đạt kết quả tốt.
- Phát biểu của quan chức: Williams (sau giờ giao dịch 11/12) cho biết lạm phát "vẫn dai dẳng ở mức cao, chính sách vẫn còn việc phải làm"; Barr, Goolsbee, Daly, Schmid cũng có phát biểu trong ngày.
- Kỳ vọng lãi suất: Kalshi cho thấy xác suất tăng lãi suất 25bp vào tháng 12 là 87% (11/12); trước đó BeInCrypto dẫn dữ liệu thị trường cho biết xác suất tăng lãi suất có lúc chạm 84%.
2.3 Lãi suất, đồng USD và hàng hóa (tính đến 22:05 giờ Mỹ ngày 11/12)
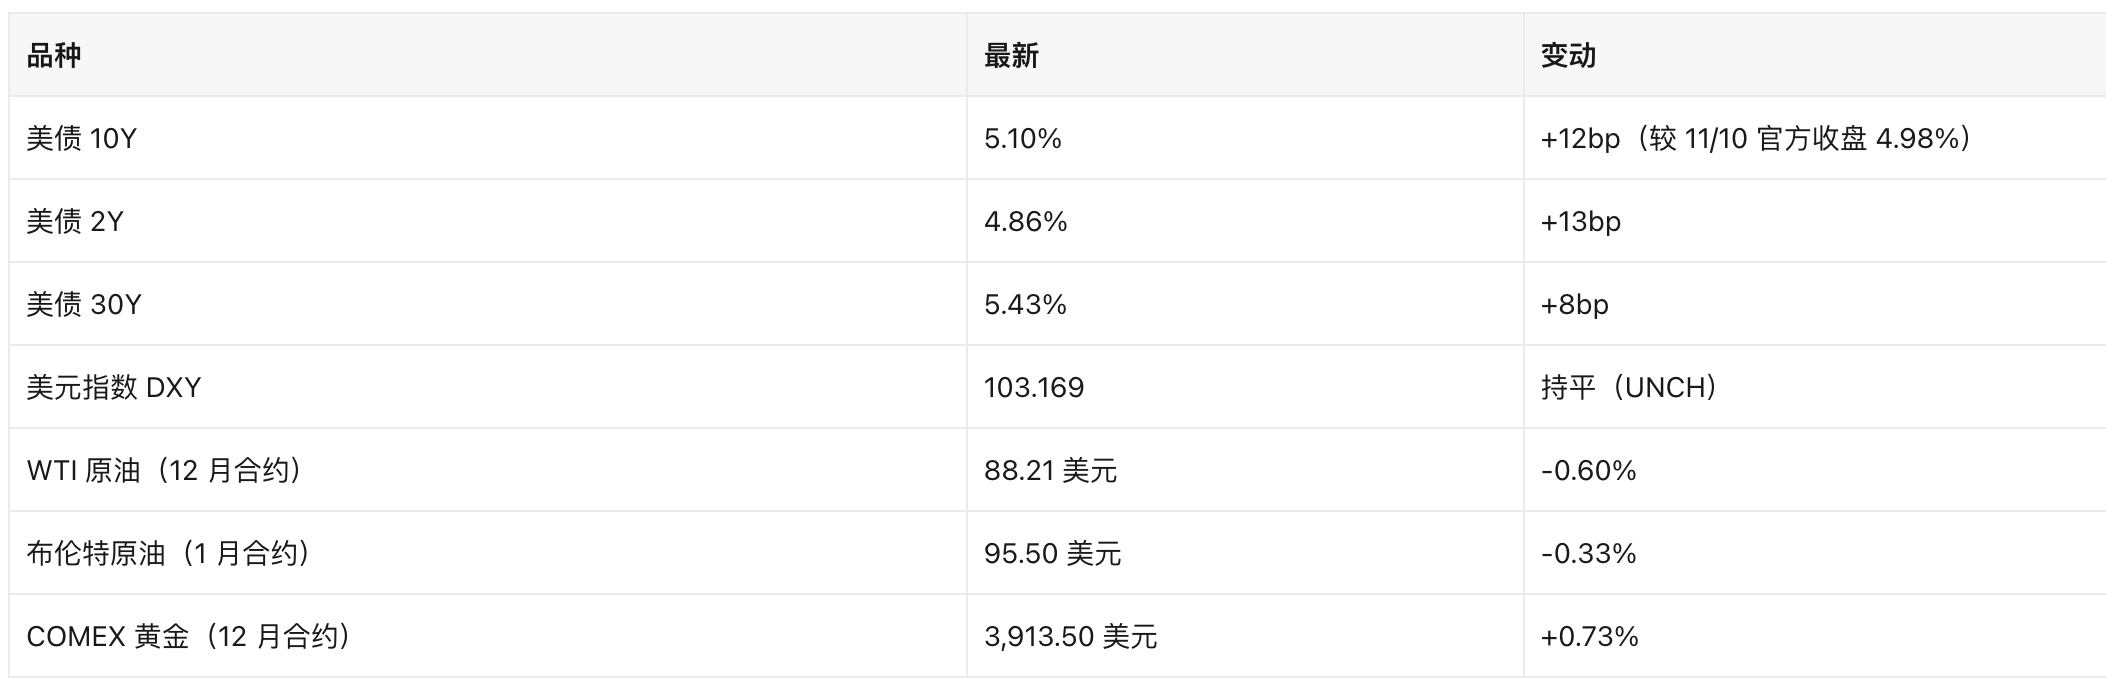
Logic truyền dẫn:
CPI vượt dự báo → Xác suất tăng lãi suất tháng 12 là 87% → Nhu cầu đấu giá dài hạn yếu → Lợi suất 10Y vượt 5,10% → Tỷ lệ chiết khấu cổ phiếu tăng trưởng định giá cao tăng lên (NVDA, ASML -2,43%, TSM -1,90% chịu áp lực).
Chỉ số đồng USD đi ngang trong ngày, cho thấy đây là đợt "do lãi suất dẫn dắt" chứ không phải "do đồng USD dẫn dắt"; vàng tăng phản ánh đồng thời lãi suất thực tế và phần bù rủi ro địa chính trị.
3. Cổ phiếu và ngành nổi bật
3.1 NVIDIA (NVDA, 166,19 USD, -4,34%): Cú sốc quản trị chứ không phải cú sốc kết quả kinh doanh
Thông báo chính thức xác nhận rõ "Jensen Huang từ chức có hiệu lực ngay lập tức, Kress kiêm nhiệm CEO tạm thời, hội đồng quản trị khởi động quy trình chọn lựa nội bộ và bên ngoài, báo cáo tài chính Q3 vẫn giữ ngày 17 tháng 11 sau giờ giao dịch". Đặc điểm giao dịch là: mở cửa ở 151,005 USD (thấp hơn 13,1% so với giá đóng cửa trước đó 173,73 USD), thấp nhất trong phiên 148,80 USD, cao nhất 167,14 USD, đóng cửa 166,19 USD, khối lượng giao dịch 747,7 triệu cổ phiếu. Mở cửa thấp rồi tăng cao + khối lượng chuyển nhượng khổng lồ cho thấy áp lực bán tập trung vào lúc mở cửa, sau đó có dòng tiền tiếp nhận; nhưng đóng cửa vẫn giảm 4,34%, thị trường chưa đưa ra định giá "rủi ro quản trị đã được hấp thụ".
- Ba điều cần theo dõi: CEO tạm thời có thể ổn định đơn hàng của khách hàng lớn và lộ trình GTC hay không; chu kỳ chọn lựa của hội đồng quản trị (Axios liệt kê 11 ứng viên); ai sẽ chủ trì cuộc họp điện thoại báo cáo tài chính ngày 17 tháng 11.
- Cảnh báo rủi ro: Về điều tra nguyên nhân Jensen Huang rời đi và chi tiết nhân sự, nhiều hãng truyền thông đưa tin có sự khác biệt, một số nội dung chưa được xác thực, bản tin này chỉ sử dụng thông báo công ty và sự thật về việc bổ nhiệm của hội đồng quản trị.
3.2 AMD (585,30 USD, +5,86%) và Broadcom (AVGO, 364,36 USD, +5,54%): Giao dịch logic thay thế
Đối thủ cạnh tranh tăng mạnh, đầu ngành giảm, đây là giao dịch "định giá lại thị phần" điển hình. Nhưng cần lưu ý chỉ số SOX đóng cửa giảm 0,54%, SMH giảm 1,03% — toàn ngành không tăng theo, cho thấy dòng tiền đang chuyển đổi trong nội bộ ngành, chứ không phải tăng tổng vị thế vào chip AI. Cùng ngày giao dịch TSM -1,90%, ASML -2,43%, phản ánh sự thận trọng của các mắt xích chuỗi cung ứng về "liệu chiến lược khách hàng có thay đổi".
3.3 AI Cloud mới (Neocloud): Nebius (NBIS, 128,64 USD, -16,84%), CoreWeave (CRWV, 56,60 USD, -6,86%)
Nebius hạ hướng dẫn doanh thu năm 2026 (chậm trễ giao năng lực), đồng thời nâng chi phí vốn năm 2026, thị trường lo ngại về sự kết hợp "đầu tư AI cấp 45 tỷ USD + chi phí tài trợ tăng lên" (nguồn: WSJ, CNBC, Bloomberg). Manh mối này đáng theo dõi trung hạn hơn cả nhân sự NVIDIA: khi lãi suất tài trợ tăng lên trên 5%, mô hình cho thuê năng lực tính toán dựa vào nợ và phát hành thêm cổ phiếu sẽ là đối tượng đầu tiên bị định giá lại. CRWV đồng thời giảm 6,86%, xác nhận đây là vấn đề mang tính ngành chứ không phải cá nhân.
3.4 Cerebras (CBRS, 97,75 USD, -3,29%; sau giờ giao dịch 115,68 USD, +18,34%): Báo cáo tài chính + Hợp tác Microsoft
Sau giờ giao dịch công bố doanh thu quý vượt dự báo và tuyên bố hợp tác với Microsoft, tăng mạnh 18,34% sau giờ giao dịch (nguồn: CNBC 11/13). Trong bối cảnh quản trị NVIDIA biến động, lộ trình phi GPU nhận được sự bảo chứng của khách hàng lớn, đây là điểm cộng cho câu chuyện "nguồn cung thay thế"; nhưng cần lưu ý cổ phiếu này đã giảm mạnh từ đỉnh 386,34 USD sau khi niêm yết, độ co giãn định giá rất lớn.
3.5 Năng lượng và điện AI: XOM +1,84%, CVX +1,44%, XLE +1,51%; CEG +2,79%, VRT +1,52%
Eo biển Hormuz vẫn chưa mở lại, giá dầu duy trì ở mức cao (Brent 95,50 USD), cổ phiếu năng lượng trở thành hướng tăng ít ỏi mang tính xác định trong ngày. Đồng thời chuỗi điện AI (hạt nhân CEG, làm mát bằng chất lỏng/nguồn điện VRT) tiếp tục nhận được dòng tiền, cho thấy câu chuyện "chi phí vốn AI" không bị sụp đổ toàn diện vì nhân sự NVIDIA, mà chỉ được phân bổ lại trong chuỗi ngành.
Các điểm đáng chú ý khác:
Microsoft (MSFT, 523,00 USD, +0,36%) xuất hiện sự cố diện rộng dịch vụ 365 trong phiên, nhưng ảnh hưởng đến giá cổ phiếu hạn chế;
Cisco (CSCO, 102,01 USD, +1,24%) sau giờ giao dịch cho biết doanh thu cơ sở hạ tầng AI trong năm tài chính này sẽ tăng gấp đôi, nhưng giảm 0,50% sau giờ giao dịch;
Applied Materials (AMAT, 380,95 USD, -3,58%) tăng 0,69% sau giờ giao dịch; Nu Holdings (NU, 11,83 USD, -3,98%) phục hồi 3,14% sau giờ giao dịch.
4. Cổ phiếu Mỹ liên quan đến crypto (Crypto-Equity)
4.1 Công ty DAT: MSCI loại khỏi chỉ số đã thành hiện thực, chi