


Kể từ đầu năm nay, cổ phiếu công nghệ Mỹ đã nhiều lần biến động mạnh, lo ngại của thị trường về định giá AI và chi tiêu vốn vẫn đang tiếp diễn. Ngoài việc liên tục chuyển đổi giữa "đuổi theo công nghệ" và "giữ cổ tức", nhà đầu tư cũng có thể nhìn từ một góc độ khác: xem liệu doanh nghiệp có thể liên tục tạo ra tiền mặt và mang lại lợi ích cho cổ đông hay không.
Bài viết này giới thiệu ý nghĩa, cách sử dụng và hạn chế của hai chỉ số chọn cổ phiếu: tỷ suất cổ tức và dòng tiền tự do, đồng thời lấy Southern Dongying FTSE East-West Stock Selection ETF (03441.HK) làm ví dụ để phân tích ý tưởng phân bổ "quả tạ" giữa "cổ phiếu Hồng Kông cổ tức cao + cổ phiếu Mỹ dòng tiền tự do". Theo tài liệu của nhà phát hành, tính đến ngày 30 tháng 9 năm 2026, tổng lợi nhuận từ đầu năm đến nay của chỉ số mà sản phẩm này theo dõi là khoảng 30,8%, mức giảm tối đa trong một năm qua là khoảng 8%.
1. Tránh điều chỉnh, khó hơn tưởng tượng
Vào tháng 7 năm nay, chỉ số Nasdaq 100 đã giảm khoảng 11% trong một tháng, bước vào giai đoạn điều chỉnh kỹ thuật. Đối với nhà đầu tư tập trung nắm giữ cổ phiếu công nghệ, những đợt điều chỉnh như vậy sẽ phản ánh trực tiếp vào tài khoản.
Nguyên nhân nằm ở cấu trúc danh mục: nếu nắm giữ tập trung vào một thị trường hoặc một phong cách duy nhất, mức tăng giảm của danh mục về cơ bản phụ thuộc vào xu hướng của loại tài sản đó. Khi cổ phiếu công nghệ tăng, danh mục có hiệu suất nổi bật, khi điều chỉnh cũng sẽ chịu áp lực đồng thời.
Chuyển đổi giữa các phong cách khác nhau, có vẻ như có thể tránh được điều chỉnh, nhưng khó khăn thực tế không thấp. Nhà đầu tư cần đồng thời phán đoán khi nào rời khỏi thị trường, khi nào mua lại, phán đoán sai có thể bỏ lỡ đợt phục hồi, giao dịch thường xuyên cũng sẽ làm tăng chi phí.
So với việc dự đoán khi nào phong cách luân chuyển, việc trước tiên hiểu lợi nhuận của các tài sản khác nhau đến từ đâu có thể có giá trị tham khảo cao hơn. Dưới đây bắt đầu từ hai chỉ số đo lường khả năng tạo ra tiền mặt của doanh nghiệp.
2. Tỷ suất cổ tức: Xem doanh nghiệp đã chia bao nhiêu tiền
Tỷ suất cổ tức là gì?
Tỷ suất cổ tức là tỷ lệ giữa cổ tức tiền mặt mà doanh nghiệp chia cho mỗi cổ phiếu và giá cổ phiếu hiện tại, được sử dụng để đo lường mức lợi nhuận tiền mặt có thể nhận được hàng năm khi mua theo giá hiện tại.
Ví dụ, một cổ phiếu có giá 50 đô la Hồng Kông, cổ tức mỗi cổ phiếu trong năm qua là 2,5 đô la Hồng Kông, tỷ suất cổ tức là 5%.
Tại sao thị trường Hồng Kông thường sử dụng tỷ suất cổ tức để chọn cổ phiếu?
Tại thị trường Hồng Kông, các doanh nghiệp trong ngành tiện ích công cộng, ngân hàng, cơ sở hạ tầng, giao thông có hoạt động kinh doanh tương đối trưởng thành, nhu cầu tái đầu tư để mở rộng tương đối hạn chế, thường chia một tỷ lệ lớn lợi nhuận cho cổ đông dưới hình thức cổ tức tiền mặt. Do đó, tỷ suất cổ tức là chỉ số phổ biến để đo lường khả năng mang lại lợi ích cho cổ đông của các doanh nghiệp này.
Sàng lọc theo tỷ suất cổ tức còn có một đặc điểm về cơ chế: khi giá cổ phiếu giảm, tỷ suất cổ tức sẽ tăng, loại cổ phiếu này dễ được đưa vào danh mục hơn; sau khi giá cổ phiếu tăng, tỷ suất cổ tức giảm, có thể bị loại ra. Điều này ở một mức độ nhất định tạo ra hiệu ứng "mua thấp bán cao".
Bẫy phổ biến của cổ tức cao
Tỷ suất cổ tức cao không nhất thiết có nghĩa là giá trị đầu tư cao. Nhà đầu tư cần lưu ý:
- "Cổ tức cao" do giá cổ phiếu giảm mạnh: Nếu tỷ suất cổ tức tăng chủ yếu là do giá cổ phiếu giảm mạnh, phía sau có thể là hoạt động kinh doanh của doanh nghiệp xấu đi, cổ tức trong tương lai có thể không duy trì được.
- Cổ tức có bền vững không: Có thể xem tỷ lệ chia cổ tức (tỷ lệ cổ tức trên lợi nhuận) và lịch sử chia cổ tức. Các doanh nghiệp có cổ tức lâu dài cao hơn lợi nhuận hoặc dòng tiền có thể khó duy trì cổ tức.
- Chu kỳ ngành: Một số ngành có tính chu kỳ chia cổ tức nhiều hơn vào đỉnh cao của chu kỳ, sau khi ngành suy yếu cổ tức có thể giảm rõ rệt.
3. Dòng tiền tự do: Xem doanh nghiệp có thể tự do sử dụng bao nhiêu tiền mặt
Dòng tiền tự do là gì?
Dòng tiền tự do là tiền mặt mà doanh nghiệp có thể tự do sử dụng sau khi thanh toán chi phí hoạt động và đầu tư cần thiết (chủ yếu là chi tiêu vốn).
Ví dụ, một công ty trong một năm hoạt động kinh doanh tạo ra 10 tỷ đô la tiền mặt, chi 3 tỷ đô la cho chi tiêu vốn như xây nhà máy, mua thiết bị, dòng tiền tự do là 7 tỷ đô la. Số tiền này có thể được sử dụng để chia cổ tức, mua lại cổ phiếu, trả nợ hoặc tái đầu tư.
So với lợi nhuận kế toán, dòng tiền tự do phản ánh tiền mặt mà doanh nghiệp thực sự nhận được và có thể sử dụng, ít bị ảnh hưởng bởi phương pháp xử lý kế toán, do đó thường được sử dụng để đo lường chất lượng lợi nhuận.
Tỷ suất sinh lợi dòng tiền tự do là gì?
Tỷ suất sinh lợi dòng tiền tự do là tỷ lệ giữa dòng tiền tự do của doanh nghiệp và giá trị thị trường, có thể hiểu là: theo giá cổ phiếu hiện tại, doanh nghiệp có thể tạo ra bao nhiêu tiền mặt có thể sử dụng hàng năm. Ý tưởng tương tự như tỷ suất cổ tức, nhưng đo lường "doanh nghiệp có thể lấy ra bao nhiêu tiền", chứ không chỉ "thực sự đã chia bao nhiêu tiền".
Tại sao thị trường Mỹ thường sử dụng dòng tiền tự do để chọn cổ phiếu?
Các doanh nghiệp Mỹ có nhiều cách hơn để mang lại lợi ích cho cổ đông. Ngoài chia cổ tức, nhiều công ty thường xuyên mang lại lợi ích cho cổ đông thông qua mua lại cổ phiếu. Nếu chỉ xem tỷ suất cổ tức, có thể bỏ qua các công ty không chia cổ tức cao nhưng liên tục mua lại quy mô lớn. Dòng tiền tự do có thể phản ánh toàn diện hơn khả năng mang lại lợi ích cho cổ đông của doanh nghiệp.
Kết hợp với thị trường hiện tại: Chi tiêu vốn ảnh hưởng đến dòng tiền tự do như thế nào
Một chủ đề được thị trường quan tâm trong năm nay là chi tiêu vốn của các doanh nghiệp liên quan đến AI tiếp tục tăng. Từ cách tính dòng tiền tự do có thể thấy, chi tiêu vốn càng lớn, dòng tiền tự do cùng kỳ càng thấp.
Điều này không có nghĩa là các doanh nghiệp đầu tư cao không tốt, chi tiêu vốn có thể mang lại tăng trưởng trong tương lai. Nhưng đối với phương pháp chọn cổ phiếu dựa trên dòng tiền tự do, các doanh nghiệp có chi tiêu vốn tăng mạnh có thể bị giảm thứ hạng. Hiểu được điều này giúp hiểu được sự khác biệt về hiệu suất của loại chiến lược này trong các điều kiện thị trường khác nhau.
Hạn chế của dòng tiền tự do
- Một năm đơn lẻ có thể bị sai lệch: Doanh nghiệp tập trung đầu tư hoặc thu hồi tiền trong một năm có thể khiến dòng tiền tự do năm đó cao hoặc thấp rõ rệt.
- Không phù hợp với doanh nghiệp giai đoạn tăng trưởng: Các doanh nghiệp đang trong giai đoạn mở rộng nhanh, dòng tiền tự do có thể thấp hoặc thậm chí âm, nhưng điều này không nhất thiết có nghĩa là hoạt động kinh doanh kém.
- Không bằng lợi nhuận cổ đông: Dòng tiền tự do cao, doanh nghiệp cũng có thể sử dụng tiền để mua lại hoặc giữ lại tiền mặt, không nhất thiết mang lại toàn bộ lợi ích cho cổ đông.
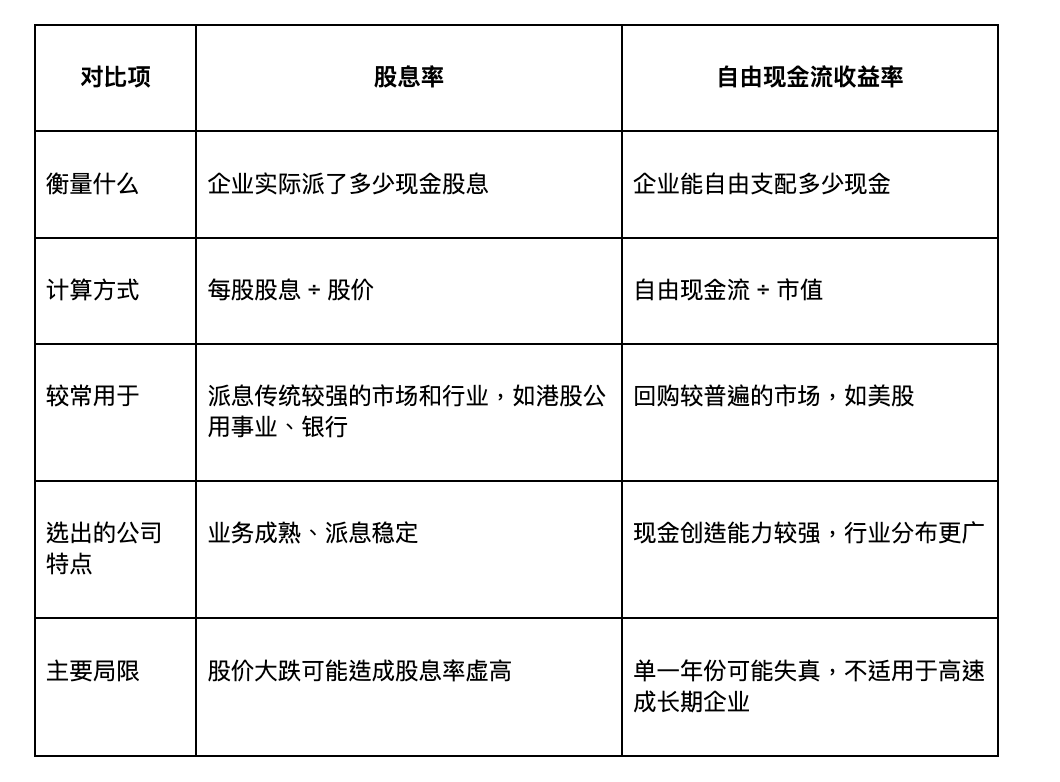
4. So sánh tỷ suất cổ tức và dòng tiền tự do
Hai chỉ số này đều quan tâm đến cùng một vấn đề: doanh nghiệp có thể liên tục tạo ra tiền mặt và mang lại lợi ích cho cổ đông hay không. Sự khác biệt nằm ở góc độ quan sát khác nhau.
5. Đặt hai loại tài sản lại với nhau: Ý tưởng phân bổ "quả tạ"
Phân bổ quả tạ là gì?
Phân bổ quả tạ là đặt hai loại tài sản có phong cách khác biệt lớn vào cùng một danh mục, giống như hai đầu của quả tạ: một đầu thiên về phòng thủ, như tài sản cổ tức cao có cổ tức ổn định; đầu kia thiên về tấn công, như các doanh nghiệp có khả năng tăng trưởng.
Hai loại tài sản được thúc đẩy bởi các yếu tố khác nhau, xu hướng không hoàn toàn đồng bộ. Khi một loại tài sản điều chỉnh, loại tài sản khác có thể có hiệu suất tương đối ổn định, biến động tổng thể của danh mục có cơ hội thấp hơn so với chỉ nắm giữ một phong cách duy nhất.
Cách phân bổ này cũng có sự đánh đổi: khi một loại tài sản tăng mạnh, danh mục chỉ có một phần vốn tham gia, hiệu suất có thể thấp hơn so với tập trung nắm giữ loại tài sản đó.
Làm thế nào để thực hiện?
Nhà đầu tư có thể nghiên cứu hai cách:
- Tự xây dựng: Mua riêng cổ phiếu cổ tức cao hoặc ETF liên quan, cũng như các công ty lớn của Mỹ hoặc ETF liên quan, tự quyết định tỷ lệ và tái cân bằng định kỳ. Tính linh hoạt cao, nhưng cần tự sàng lọc, theo dõi và điều chỉnh.
- Sử dụng ETF được phân bổ theo quy tắc: Một số ETF đã đưa hai loại tài sản vào cùng một danh mục theo quy tắc đã định, và điều chỉnh cổ phiếu thành phần định kỳ. Nhà đầu tư không cần tự quản lý tỷ lệ, nhưng cần chấp nhận quy tắc đã định của sản phẩm.
Ví dụ: Kết hợp theo quy tắc cổ phiếu Hồng Kông cổ tức cao và cổ phiếu Mỹ dòng tiền tự do
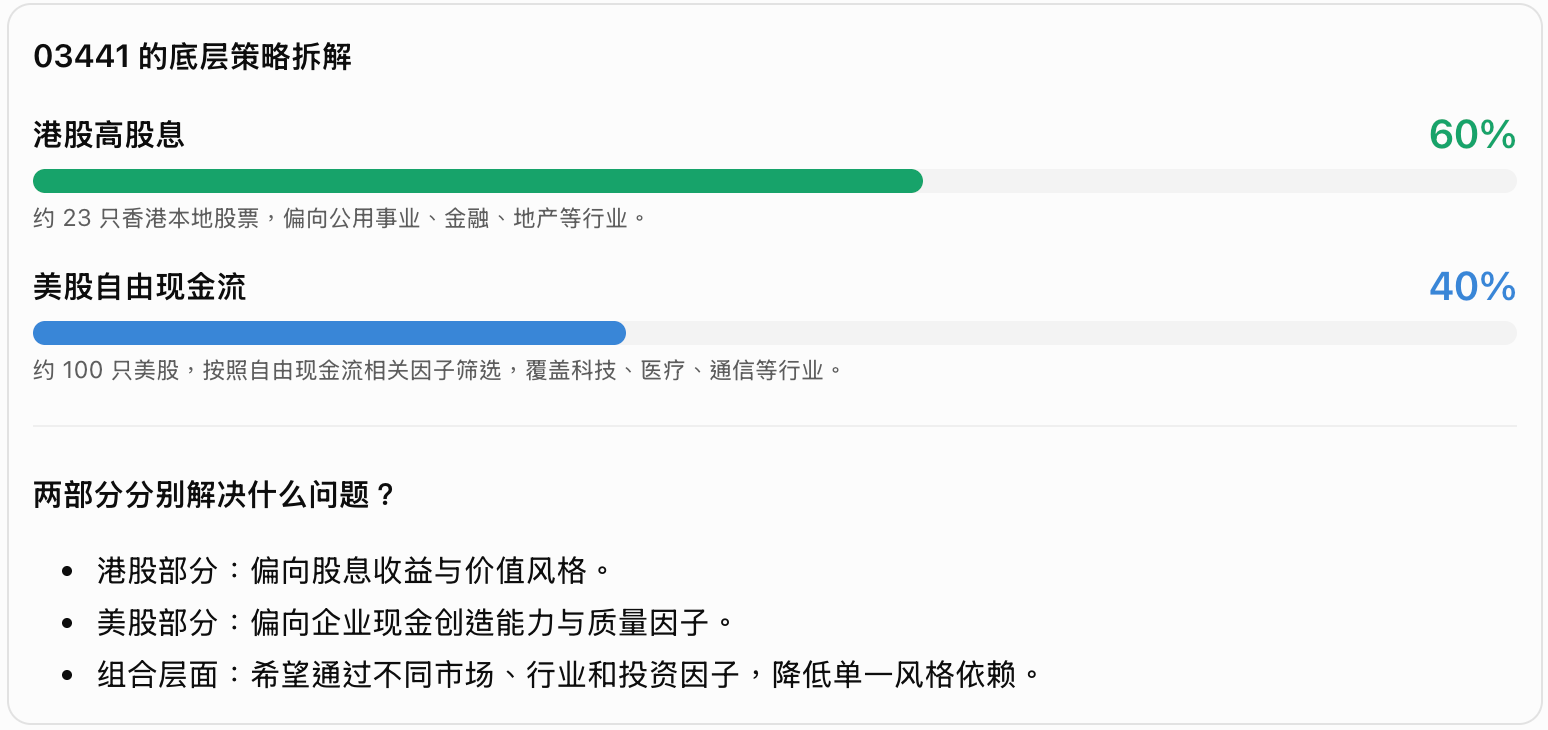
Lấy Southern Dongying FTSE East-West Stock Selection ETF (03441.HK) làm ví dụ, chỉ số mà sản phẩm này theo dõi phân bổ khoảng 60% vào cổ phiếu cổ tức cao tại Hồng Kông, sàng lọc theo tỷ suất cổ tức, chủ yếu phân bổ trong các ngành tiện ích công cộng, tài chính, công nghiệp và bất động sản; khoảng 40% phân bổ vào các công ty lớn của Mỹ, loại bỏ các công ty có dòng tiền tự do âm, chất lượng thấp hoặc biến động lớn khỏi các cổ phiếu thành phần của chỉ số Russell 1000, sau đó chọn ra 100 công ty có hiệu suất dòng tiền tự do tốt hơn. Tỷ trọng của hai nơi được quyết định bởi quy tắc chỉ số, không phải điều chỉnh chủ động dựa trên phán đoán thị trường.
Về lợi nhuận, theo tài liệu của nh





