


The U.S. stock market AI bubble has already burst?


- Quan điểm cốt lõi: Vào tháng 10 năm 2025, lĩnh vực AI của chứng khoán Mỹ hứng chịu đợt bán tháo dữ dội nhất kể từ tháng 3, vốn hóa thị trường bốc hơi hơn 1,5 nghìn tỷ USD trong một tháng, mâu thuẫn cốt lõi của thị trường chuyển sang nghi ngờ liệu khoản chi tiêu vốn khổng lồ cho AI có thể tạo ra lợi nhuận thương mại bền vững hay không, dấu hiệu thoái trào của giao dịch AI ngày càng rõ rệt.
- Yếu tố then chốt:
- Chỉ số tổng hợp Nasdaq giảm mạnh 5,3% trong tháng 10, S&P 500 ghi nhận hai tháng giảm liên tiếp; đỉnh thực tế của cổ phiếu công nghệ và lĩnh vực bán dẫn đã hình thành từ tháng 6.
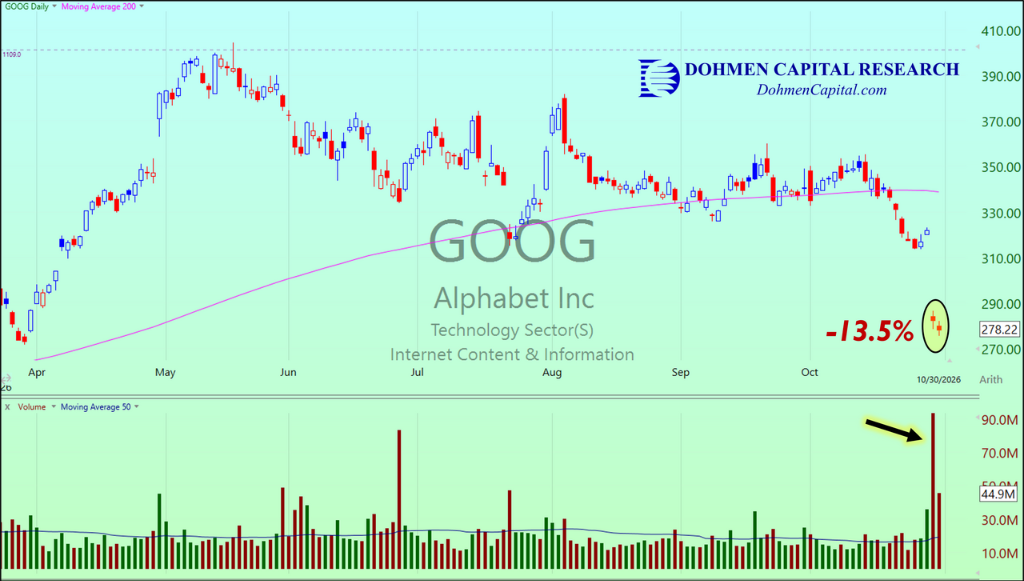
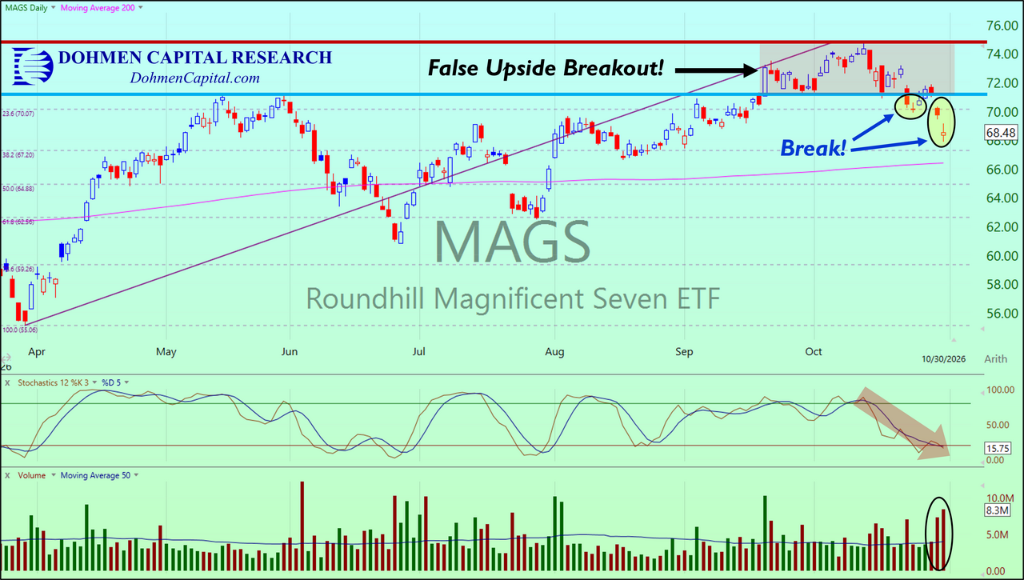
- Alphabet lao dốc 13,5% trong một ngày kéo theo các cổ phiếu công nghệ siêu lớn, ETF MAGS phá vỡ ngưỡng hỗ trợ quan trọng 70 điểm, xác nhận đột phá giả.
- Elliott cảnh báo ba mối lo ngại lớn trong lĩnh vực AI: đầu tư vòng lặp giữa các công ty mô hình và nhà cung cấp hạ tầng, mở rộng vốn dựa trên vay nợ, sự trỗi dậy của phong trào xã hội phản đối AI.
- Tâm lý thị trường có thể chuyển từ "nỗi sợ bỏ lỡ" sang "nỗi sợ bị hủy diệt", kích hoạt phản ứng dây chuyền thanh lý đòn bẩy và gọi ký quỹ.
- Elliott đã chuyển trọng tâm đầu tư sang bảo toàn vốn, Dohmen khuyến nghị tránh mua vào khi cổ phiếu AI giảm.
原文作者:董静
原文来源:Wallstreetcn
Phố Wall đang trải qua một khoảnh khắc tỉnh thức đầy tốn kém. Khi các cổ phiếu công nghệ lớn hứng chịu đợt bán tháo mạnh nhất trong một tháng kể từ tháng 3 năm 2025, những hoài nghi về lợi tức đầu tư vào cơ sở hạ tầng trí tuệ nhân tạo (AI) nhanh chóng gia tăng, và dấu hiệu thoái trào của giao dịch AI ngày càng rõ rệt.
Trong ngày giao dịch cuối cùng của tháng 10, vốn hóa thị trường chứng khoán Mỹ bốc hơi hơn 1,5 nghìn tỷ USD trong một tháng, chỉ số Nasdaq Composite giảm mạnh 5,3% trong tháng, mức tồi tệ nhất kể từ tháng 3 năm 2025; chỉ số S&P 500 ghi nhận hai tháng giảm liên tiếp.
Các nhà phân tích kỳ cựu Bert Dohmen và Dion Dohmen của Dohmen Capital Research, tổ chức nghiên cứu thị trường và phân tích đầu tư, trong bài viết mới nhất nhận định rằng đợt bán tháo này lan rộng từ nhóm AI và bán dẫn ra bên ngoài, kích hoạt phản ứng dây chuyền thanh lý đòn bẩy và gọi ký quỹ hàng loạt, khiến cả các tài sản có tính thanh khoản như vàng và bạc cũng không tránh khỏi. Đồng thời, những câu hỏi về việc liệu chi tiêu vốn cho AI có thể tạo ra lợi tức đáng kể hay không đã từ một vấn đề bên lề trở thành đám mây đen bao trùm toàn bộ nhóm cổ phiếu này.
Các tổ chức danh tiếng như Elliott Investment Management đã là những bên đầu tiên đưa ra cảnh báo. Theo bài viết trên Wallstreetcn, theo đưa tin của 《Wall Street Journal》, Elliott thuộc sở hữu của Paul Singer trong lá thư gửi nhà đầu tư vào tháng 10 đã tuyên bố rõ ràng rằng "hiện tại, gần như mọi hồi chuông cảnh báo về một thị trường gấu lớn sắp đến đều đang vang lên", đồng thời so sánh môi trường thị trường hiện tại với "Thập niên Roaring 20" trước Đại Suy thoái.
Đánh giá này cộng hưởng mạnh mẽ với phân tích của Bert Dohmen và Dion Dohmen trong bài viết mới nhất — cả hai đều hướng đến cùng một vấn đề cốt lõi: Tiền của AI, rốt cuộc ai sẽ là người trả?
Hàng trăm tỷ vốn hóa tan thành mây khói, AI là vùng thiệt hại nặng nhất
Sức tàn phá của thị trường trong tháng 10 thật đáng kinh ngạc. Bert Dohmen và Dion Dohmen trong bài viết chỉ ra rằng 1,5 nghìn tỷ USD vốn hóa bốc hơi trong một tháng của chứng khoán Mỹ lần này gấp ba lần mức sụt giảm khoảng 500 tỷ USD trong một ngày của "Thứ Hai Đen tối" năm 1987.
Ngòi nổ lần lượt được châm ngòi. Sau khi Meta công bố báo cáo tài chính quý III sau giờ giao dịch ngày 21 tháng 10, tâm lý thị trường đảo chiều mạnh; ngày 28 tháng 10, Microsoft và Google lần lượt công bố kết quả kinh doanh, Alphabet, công ty mẹ của Google, lao dốc 13,5% trong một ngày, kéo cả nhóm cổ phiếu công nghệ siêu lớn đi xuống.
ETF MAGS đại diện cho "Mag 7" đã suy giảm động lượng nhanh chóng kể từ đỉnh ngày 13 tháng 10, và vào cuối tháng 10 đã đóng cửa hai ngày liên tiếp dưới mức hỗ trợ quan trọng 70 điểm, xác nhận đợt phá vỡ tăng trước đó là phá vỡ giả.
Đáng lưu ý là đỉnh thực tế của nhóm cổ phiếu công nghệ và bán dẫn đã hình thành từ tháng 6 năm nay, thời điểm mà thị trường chưa gây được sự chú ý rộng rãi. Dohmen hai người trong bài viết nhấn mạnh rằng đỉnh thị trường thực sự thường xuất hiện trước vài tháng so với đợt sụp đổ gây chú ý, và khi hầu hết nhà đầu tư nhận ra rủi ro thì thường đã bị mắc kẹt.
Ai sẽ trả tiền cho AI? Mâu thuẫn cốt lõi nổi lên
Động lực căn bản của đợt thoái trào giao dịch AI lần này là thị trường bắt đầu đối mặt với một vấn đề bị né tránh từ lâu: Liệu khoản đầu tư khổng lồ vào cơ sở hạ tầng AI có thể chuyển hóa thành lợi tức kinh doanh bền vững hay không?
Dohmen trong bài viết viết rằng, những lo ngại xoay quanh tài trợ cho AI tiếp tục lan rộng, "một đám mây đen khổng lồ đang bao trùm lên thị trường".
Elliott trong lá thư gửi nhà đầu tư đã liệt kê ba mối lo ngại cụ thể đối với lĩnh vực AI:
Đầu tư vòng tròn giữa các công ty mô hình AI và các nhà sản xuất cơ sở hạ tầng AI, mở rộng chi tiêu vốn được hỗ trợ bằng nợ vay, và phong trào xã hội phản đối AI đang nổi lên.
Elliott cảnh báo rằng một khi định giá sản phẩm AI bị thách thức, hoặc kỳ vọng của thị trường về xây dựng AI bị thu hẹp, tác động lên thị trường "có thể mang tính lịch sử, ít nhất là nghiêm trọng như bất kỳ thị trường gấu nào trong vài thập kỷ qua".
Vòng logic khép kín này đang hiển hiện trên thị trường: các cổ phiếu công nghệ siêu lớn nhờ câu chuyện AI mà được hưởng mức phụ trội lớn, và khi việc hiện thực hóa thương mại của câu chuyện bị nghi ngờ, hệ thống định giá sẽ đối mặt áp lực tái cấu trúc. Một khi dòng vốn đòn bẩy đặt cược nặng vào những cổ phiếu này bắt đầu rút lui, sẽ kích hoạt gọi ký quỹ, từ đó buộc nhà đầu tư phải bán các tài sản khác để thu hồi tiền mặt, tạo thành phản ứng dây chuyền.
Tín hiệu chồng chất: Chuyển biến cảm xúc từ FOMO sang FOGO
Cấu trúc nền tảng của tâm lý thị trường có thể đang trải qua biến đổi về chất.
Elliott cho rằng thị trường tăng hiện tại được hỗ trợ bởi nhiều yếu tố cùng lúc, và điều này chính xác tạo thành rủi ro hệ thống — một khi bất kỳ một hoặc hai trụ cột nào trong số thâm hụt ngân sách Mỹ mở rộng, lạm phát dai dẳng, hiểm họa tín dụng tư nhân và bong bóng AI bị lung lay, tâm lý thị trường có thể đột ngột chuyển từ "nỗi sợ bỏ lỡ" (FOMO) sang "nỗi sợ bị hủy diệt" (FOGO, fear of getting obliterated), và kích hoạt sự sụp đổ dây chuyền tự củng cố.
Elliott còn định tính giao dịch quyền chọn không ngày đáo hạn và đặt cược cổ phiếu Meme đang ngày càng thịnh hành trên thị trường hiện tại là hành vi "gần với cờ bạc hơn", và cho rằng những hoạt động đầu cơ này đang bóp méo cơ chế định giá bình thường của thị trường.
Jesse Cohn, đối tác quản lý của Elliott, gần đây đã viết trên nền tảng X:
"Thị trường chứng khoán giờ cảm giác khác rồi, vì nó thực sự khác rồi. Người thắng tiếp tục thắng, kẻ thua bị tổn thương nặng, phản ứng thị trường trong mùa báo cáo tài chính ngày càng khó dự đoán, và biên độ biến động ngày càng lớn."
Tổ chức chuyển sang phòng thủ, chờ đợi "thủy triều đảo chiều"
Đối mặt với những đánh giá rủi ro trên, một số tổ chức hàng đầu đã bắt đầu chủ động thu hẹp mức độ rủi ro, chuyển sang chế độ phòng thủ.
Elliott đã chuyển trọng tâm đầu tư sang bảo toàn vốn. Singer và đồng CEO Jonathan Pollock trong lá thư viết:
"Trong lịch sử năm mươi năm của Elliott, những giai đoạn im lặng quả thực có tồn tại, nhưng những giai đoạn này trong lịch sử thường đi kèm với biến động thị trường, và sau đó là những cơ hội hiếm có. Mục tiêu của chúng tôi là chuẩn bị đầy đủ — được bảo vệ trước rủi ro giảm giá, đồng thời nắm giữ vốn có thể mua được tài sản giá rẻ tại đáy thị trường — chờ đợi thủy triều đảo chiều một lần nữa."
Dohmen hai người trong bài viết cũng đưa ra khuyến nghị rõ ràng: Tránh mua vào khi AI và các cổ phiếu liên quan giảm giá. Họ dùng câu ngạn ngữ trên bàn poker để ví von — "Nếu bạn không nhận ra ai là kẻ ngốc, thì kẻ ngốc chính là bạn."
Tham chiếu lịch sử: Đỉnh không bao giờ ồn ào bước vào
Dù là Dohmen hay Elliott, đều đang chỉ ra một quy luật thị trường phản trực giác: Đỉnh thực sự của thị trường thường hình thành khi công chúng chưa nhận ra.
Dohmen trong bài viết chỉ ra rằng đỉnh của nhóm AI và bán dẫn đã âm thầm hình thành vào tháng 6 năm nay, nhưng thời điểm đó không gây đủ cảnh giác. Những nhà đầu tư chỉ tăng vị thế sau khi bước vào vùng cao, giờ đây đối mặt với khoản lỗ nổi khổng lồ và cuộc giằng co tâm lý "không cam lòng cắt lỗ" — đây chính là con đường kinh điển tích tụ vị thế mắc kẹt trong thị trường gấu, và cũng là nguồn gốc khiến mỗi đợt phục hồi trong tương lai sẽ hứng chịu áp lực bán lớn.
Elliott so sánh tình hình hiện tại với "Thập niên Roaring 20" trước Đại Suy thoái, thời điểm đó cũng là sự chồng chất của khẩu vị rủi ro được thúc đẩy bởi nợ và cơn sốt công nghệ mới. Lịch sử không lặp lại đơn giản, nhưng thường gieo cùng một vần điệu.





