






Thứ Tư Đen tối của trái phiếu Mỹ! Cú sốc "cơn bão hoàn hảo", làn sóng "tăng lãi suất tháng 10" nổi lên


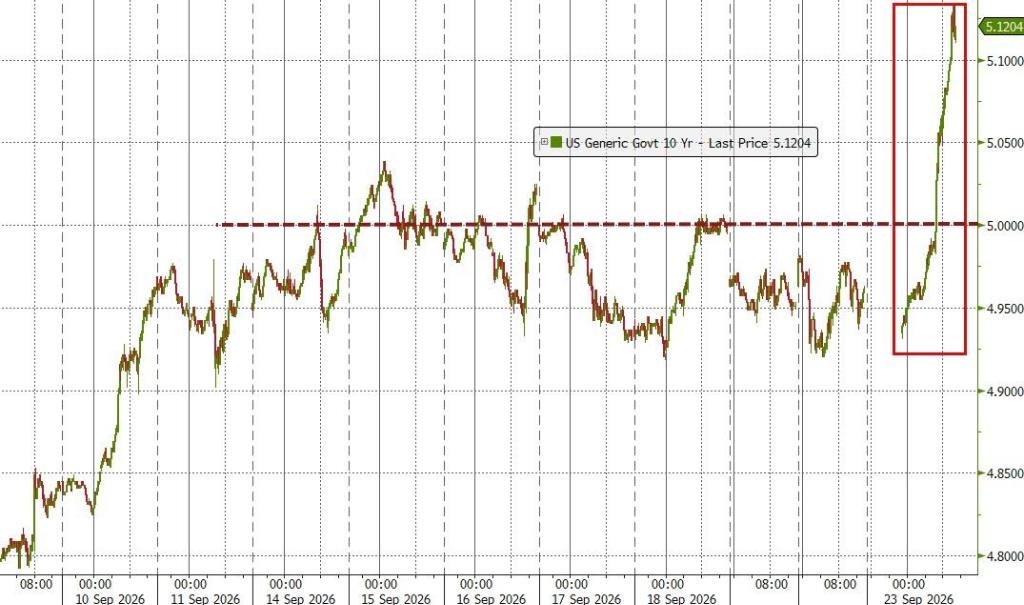
- Quan điểm cốt lõi: Nhiều yếu tố tiêu cực đồng loạt bùng phát, lợi suất trái phiếu Mỹ kỳ hạn 10 năm tăng vọt 14 điểm cơ bản trong một ngày lên 5,113%, mức cao nhất kể từ năm 2007, đặt cược của thị trường vào việc Fed tiếp tục tăng lãi suất tăng mạnh, việc định giá lại lãi suất thực trở thành nguyên nhân chính dẫn đến bán tháo.
- Yếu tố then chốt:
- Bốn đòn giáng chồng chất: tình hình Trung Đông đẩy giá dầu tăng gần 4%, PMI tháng 9 mở rộng nhanh nhất trong hơn năm năm, Thống đốc Fed Barr phát biểu diều hâu, phiên đấu giá 70 tỷ USD trái phiếu kỳ hạn 5 năm ế ẩm.
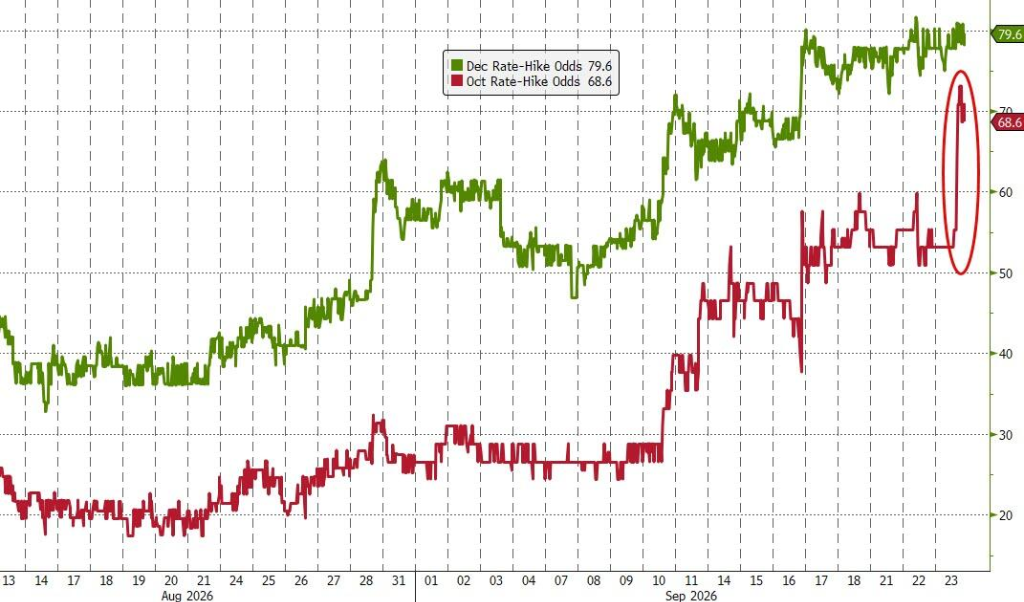
- Thị trường hợp đồng tương lai định giá xác suất tăng lãi suất tháng 10 lên 68%, thị trường hoán đổi đã tiêu hóa hoàn toàn kỳ vọng ba lần tăng 25 điểm cơ bản trong một năm tới.
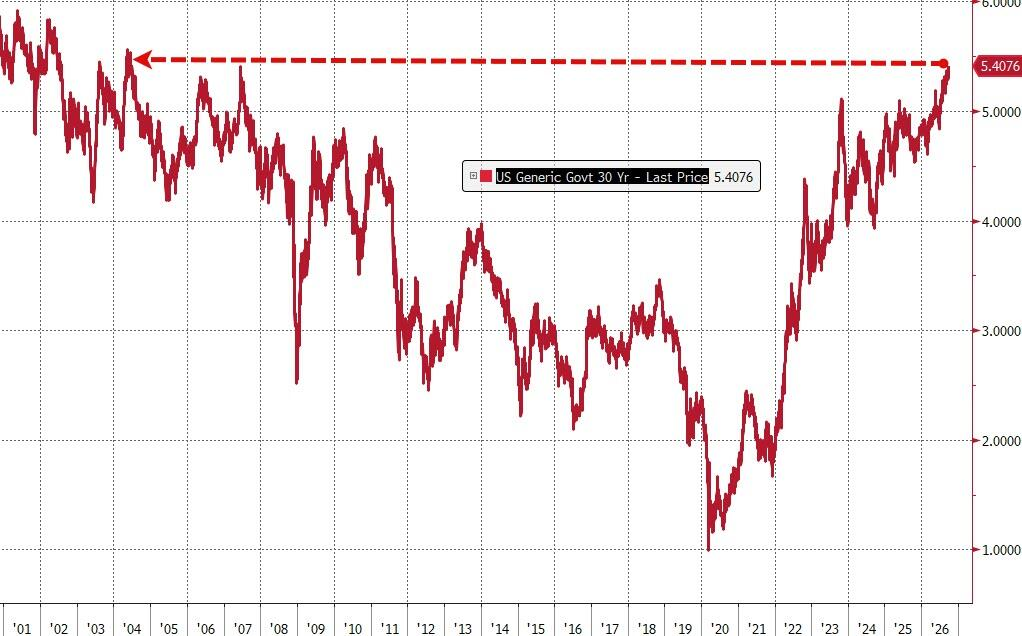
- Lợi suất kỳ hạn 10 năm vượt 5%, kỳ hạn 5 năm tăng vọt gần 20 điểm cơ bản trong một ngày, kỳ hạn 30 năm lên mức cao nhất kể từ năm 2004, chỉ số biến động tăng mạnh.
- Khoảng 80%-85% đợt bán tháo đến từ lãi suất thực tăng, tỷ lệ lạm phát hòa vốn chỉ tăng khoảng 2 điểm cơ bản, không phải đơn thuần là hoảng loạn lạm phát.
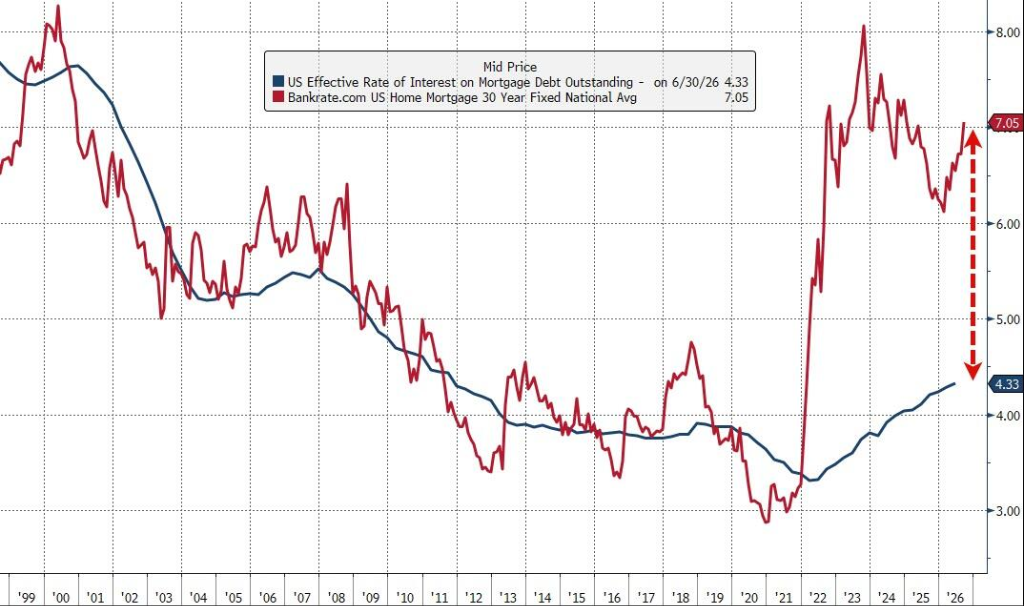
- Lãi suất cho vay thế chấp kỳ hạn 30 năm vượt 7%, các lĩnh vực huy động vốn bằng nợ như cổ phần tư nhân chịu áp lực, hiệu ứng lan truyền đến nền kinh tế thực đã xuất hiện.
- Quy mô kế hoạch mua lại của Bộ Tài chính khiến thị trường thất vọng, không thể ngăn chặn đà bán tháo.
Tác giả bài gốc: Đổng Tĩnh
Nguồn bài gốc: Wallstreetcn
Nhiều yếu tố tiêu cực đồng loạt bùng nổ trong cùng một ngày, thị trường trái phiếu chính phủ Mỹ trải qua đợt bán tháo đơn ngày khốc liệt nhất trong gần 18 tháng.
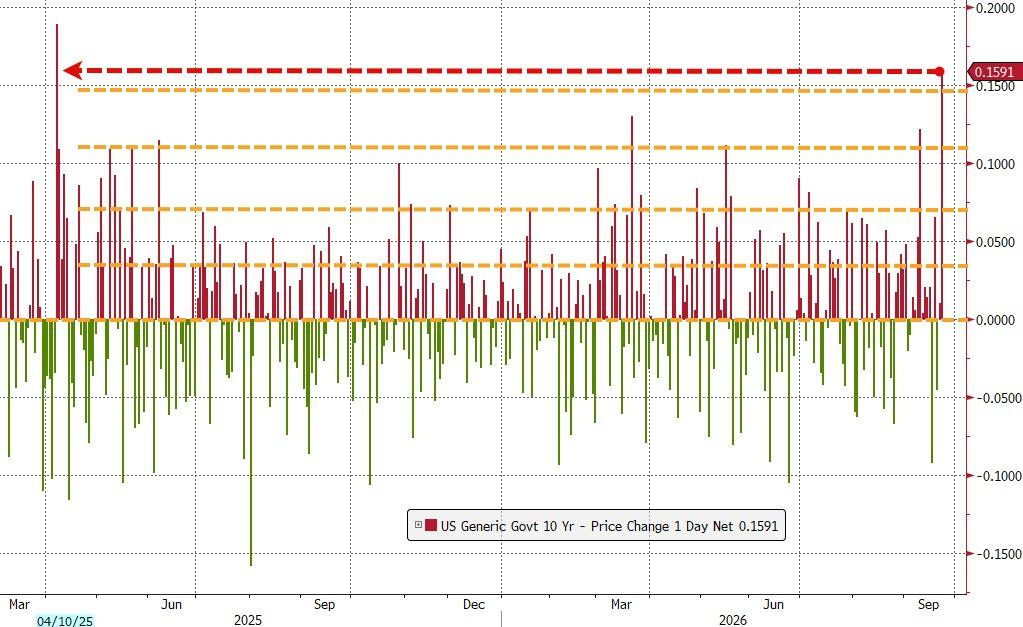
Lợi suất trái phiếu kho bạc kỳ hạn 10 năm tăng vọt khoảng 14 điểm cơ bản trong ngày thứ Tư, đóng cửa ở mức 5,113%, mức cao nhất kể từ năm 2007, mức tăng trong ngày lớn nhất kể từ cú sốc "ngày thuế quan đối ứng" mà Trump gọi hồi tháng 4 năm ngoái. Diễn biến này được giới thị trường mô tả là "cơn bão hoàn hảo" — dữ liệu PMI mạnh mẽ, căng thẳng leo thang ở Trung Đông, phát biểu hawkish của quan chức Fed, cùng kết quả đấu giá trái phiếu yếu ớt, bốn đòn đánh liên tiếp giáng xuống trong cùng một ngày giao dịch.
Tín hiệu cốt lõi của cú sốc lần này nằm ở chỗ: đặt cược của thị trường vào việc Fed tăng lãi suất trở lại vào tháng 10 đang nóng lên nhanh chóng. Định giá hiện tại trên thị trường hợp đồng tương lai cho thấy xác suất tăng lãi suất vào cuối tháng 10 đã tăng lên 68%, chỉ còn vài ngày nữa là đến bầu cử giữa kỳ tại Mỹ. Cùng lúc đó, thị trường hoán đổi đã hoàn toàn hấp thụ kỳ vọng ba lần tăng lãi suất 25 điểm cơ bản trong vòng một năm tới, và có mức phòng hộ đáng kể cho lần tăng thứ tư. Nếu tất cả đều thành hiện thực, biên độ mục tiêu lãi suất quỹ liên bang sẽ tăng lên 4,75% đến 5%.
Cùng lúc đó, đà tăng liên tục của lợi suất đang lan truyền sang nền kinh tế thực. Lãi suất cho vay thế chấp kỳ hạn 30 năm đã vượt 7%, các lĩnh vực phụ thuộc vào tài trợ nợ như cổ phần tư nhân đang chịu áp lực ngày càng gia tăng. Kế hoạch mua lại trái phiếu kho bạc do Bộ trưởng Tài chính Bessent đưa ra đã không thể ngăn chặn hiệu quả đà bán tháo, niềm tin thị trường rõ ràng đang thiếu hụt.
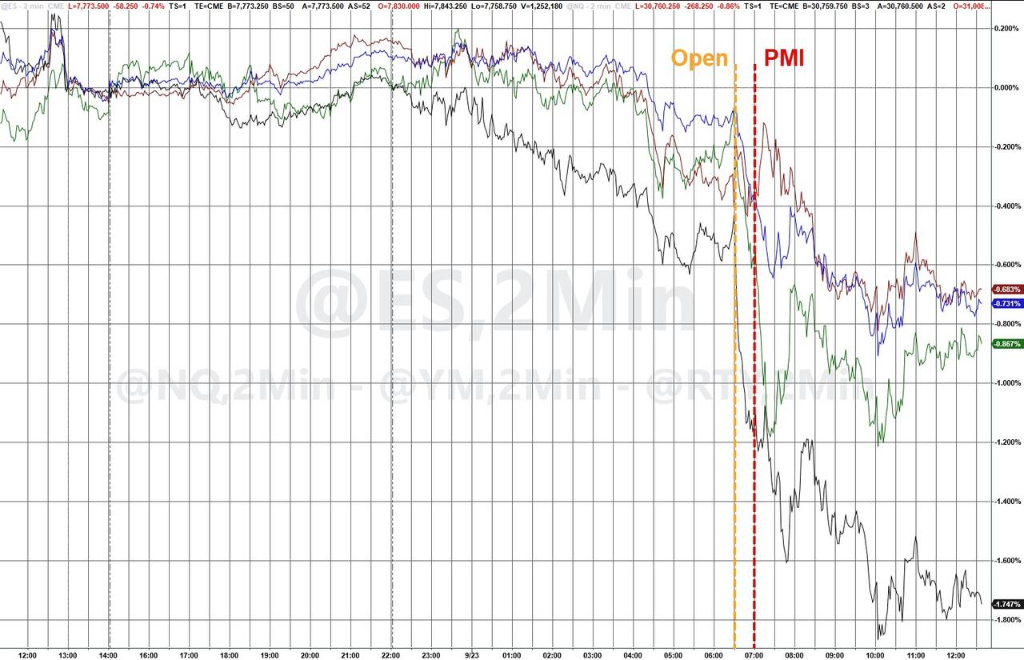
Thị trường chứng khoán cũng đồng loạt giảm điểm, nhưng mức giảm tương đối nhẹ — chỉ số S&P 500 đóng cửa giảm khoảng 0,8%, chỉ số Nasdaq Composite giảm 1,1%, chỉ số công nghiệp Dow Jones giảm khoảng 352 điểm.
Bốn đòn đánh liên tiếp giáng xuống, "cơn bão hoàn hảo" hình thành
Đợt sụp đổ của thị trường trái phiếu ngày thứ Tư không bắt nguồn từ một sự kiện đơn lẻ, mà là kết quả của nhiều yếu tố tiêu cực cộng hưởng trong cùng một ngày giao dịch.
Đòn thứ nhất: Giá dầu tăng vọt, hy vọng ngoại giao ở Trung Đông tan vỡ. Trong phiên giao dịch sớm cùng ngày, giá dầu quốc tế tăng mạnh trong phiên giao dịch châu Âu. Trước đó thị trường kỳ vọng Đại hội đồng Liên hợp quốc đang diễn ra tại New York có thể thúc đẩy quan hệ Mỹ - Iran hạ nhiệt, nhưng phát biểu của Tổng thống Iran Masoud Pezeshkian đã khiến kỳ vọng này tan vỡ — ông cho biết Iran sẵn sàng đàm phán, nhưng sẽ không chấp nhận sự "bắt nạt" của Trump, và cảnh báo rằng chừng nào lệnh trừng phạt còn tiếp diễn, Iran sẽ không mở hoàn toàn eo biển Hormuz. Giá dầu thô chuẩn Brent đóng cửa tăng gần 4% trong ngày. Do đà tăng giá dầu liên tục có thể lan truyền sang lạm phát rộng hơn, trong những tháng gần đây lợi suất trái phiếu và diễn biến giá dầu có mối tương quan rất chặt chẽ.
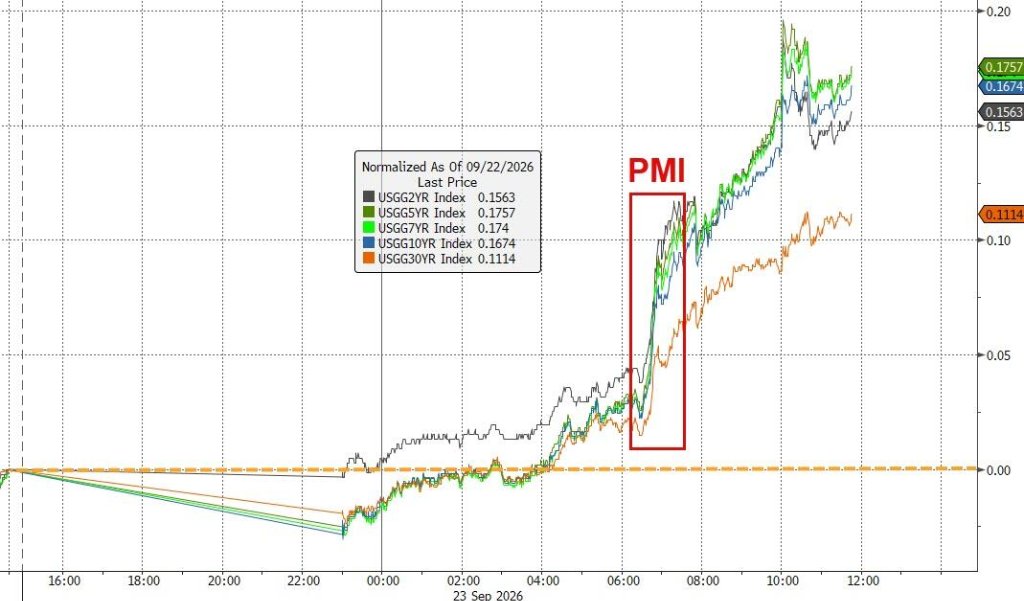
Đòn thứ hai: Dữ liệu PMI bùng nổ, lo ngại kinh tế quá nóng gia tăng. S&P Global công bố báo cáo sơ bộ PMI tổng hợp tháng 9 của Mỹ, cho thấy hoạt động kinh doanh của Mỹ mở rộng với tốc độ nhanh nhất trong hơn năm năm, tăng trưởng việc làm nhanh nhất trong hơn bốn năm.
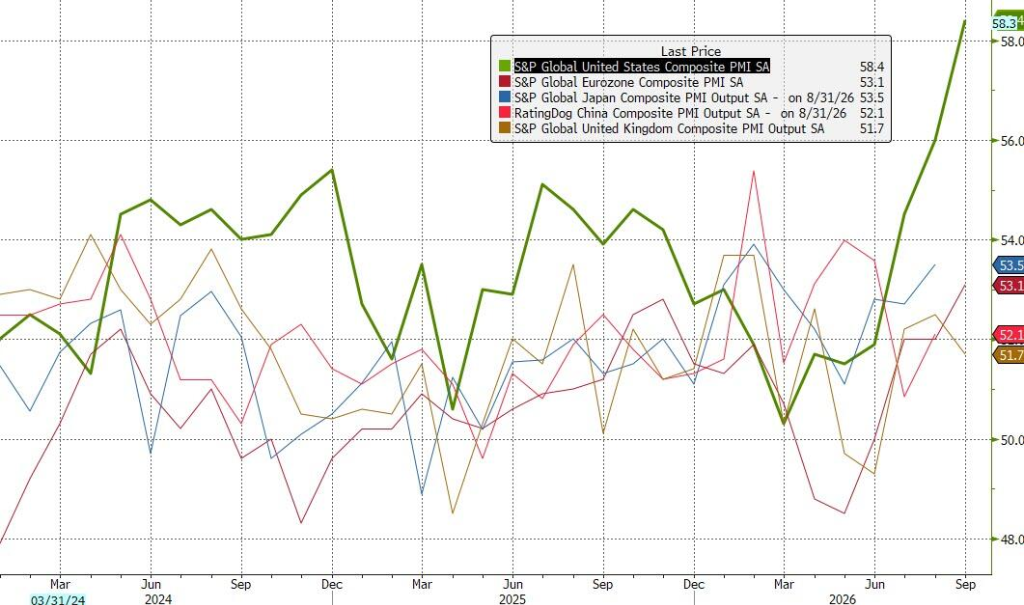
Chris Williamson, nhà kinh tế kinh doanh trưởng của S&P Global, cho biết: "Ngoài đà phục hồi nhu cầu sau khi các lệnh phong tỏa vì đại dịch COVID-19 kết thúc, mức cải thiện hoạt động kinh doanh lần này là lớn nhất kể từ đầu năm 2015." Sau khi dữ liệu được công bố, lợi suất trái phiếu cả ở đầu ngắn và đầu dài đều tăng vọt.
Đòn thứ ba: Quan chức Fed phát biểu hawkish. Thống đốc Fed Michael Barr phát biểu tại Chicago, khẳng định rõ rằng "lạm phát cao hơn mục tiêu 2%, và chưa thấy xu hướng rõ ràng tiến về mục tiêu", đồng thời cho biết "trong kịch bản cơ sở của tôi, có thể cần điều chỉnh chính sách thêm nữa để đảm bảo lạm phát kịp thời giảm về mức mục tiêu". Dhiraj Narula, chiến lược gia lãi suất Mỹ của HSBC, chỉ ra rằng điều thị trường lo ngại là "Fed sẵn sàng tiếp tục tăng lãi suất bất chấp áp lực từ cú sốc nguồn cung, điều này có nghĩa lập trường hawkish có thể sẽ không hề nới lỏng".
Đòn thứ tư: Đấu giá trái phiếu kỳ hạn 5 năm ảm đạm, tâm lý hoảng loạn lan nhanh. Bộ Tài chính Mỹ đấu giá 70 tỷ USD trái phiếu kỳ hạn 5 năm nhưng gặp cảnh ế ẩm. Lợi suất trúng thầu là 5,033%, cao hơn khoảng 3 điểm cơ bản so với mức giao dịch thị trường trước đấu giá — trong một thị trường khổng lồ thường có thể hấp thụ nguồn cung một cách êm ả, mức phụ trội này khá đáng kể. Các nhà bảo lãnh phát hành (đại lý sơ cấp) buộc phải hấp thụ tỷ lệ trái phiếu lớn bất thường, cao nhất kể từ năm 2024, cho thấy các nhà mua tiềm năng khác tỏ ra ít hứng thú. Sau khi kết quả đấu giá được công bố, lợi suất tiếp tục tăng cao hơn, tâm lý hoảng loạn theo đó lan rộng.
Lợi suất toàn diện vượt qua các ngưỡng quan trọng, lập đỉnh nhiều năm
Mức độ dữ dội của đợt bán tháo này được thể hiện rõ ràng qua các con số.
Lợi suất trái phiếu kho bạc kỳ hạn 10 năm đóng cửa ở mức 5,113%, lần đầu tiên đứng trên mức 5% kể từ năm 2007, mức tăng trong ngày khoảng 14 điểm cơ bản, là mức tăng trong ngày lớn nhất kể từ cú sốc "ngày thuế quan đối ứng" mà Trump gọi hồi tháng 4 năm ngoái, và cũng tạo thành một biến động cực đoan khoảng 4 độ lệch chuẩn — trong khi chỉ hai tuần trước, thị trường vừa trải qua một cú sốc 3 độ lệch chuẩn, gây áp lực lên VaR (giá trị rủi ro) của các sổ rủi ro.
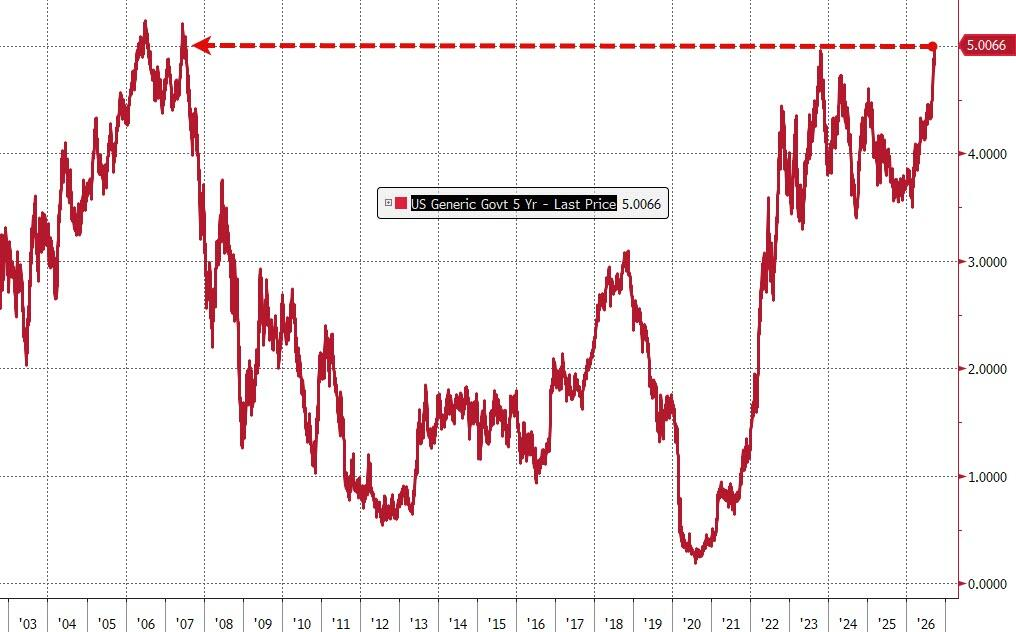
Lợi suất kỳ hạn 5 năm tăng vọt gần 20 điểm cơ bản trong ngày, lần đầu tiên vượt 5% kể từ năm 2007, thất bại trong đấu giá càng đẩy nhanh diễn biến này.
Lợi suất kỳ hạn 30 năm thì tăng lên mức cao nhất kể từ năm 2004. Lợi suất kỳ hạn 2 năm có lúc tăng lên mức cao nhất kể từ năm 2024, sau đó giảm nhẹ về 4,90%, tăng 12 điểm cơ bản so với ngày hôm trước.
Các chỉ số biến động trái phiếu cũng đồng loạt tăng vọt, cho thấy niềm tin của thị trường vào diễn biến sắp tới đang thiếu hụt nghiêm trọng. Sean Simko, giám đốc quản lý đầu tư thu nhập cố định của SEI Investments, tóm tắt tình hình ngày hôm đó là "ba đòn đánh":
"Dữ liệu kinh tế mạnh mẽ hơn, áp lực nguồn cung đẩy lợi suất kỳ hạn 5 năm lên mức chưa từng thấy trong nhiều năm, cùng với đánh giá về tính dai dẳng của lạm phát toàn cầu."
Bản chất bán tháo: Định giá lại lãi suất thực, không chỉ là hoảng loạn lạm phát
Đáng chú ý là, logic thúc đẩy đợt bán tháo trái phiếu lần này không phải là sự gia tăng kỳ vọng lạm phát đơn thuần.
Theo phân tích của Bloomberg, khoảng 80% đến 85% mức độ bán tháo lần này đến từ việc lãi suất thực tăng: lợi suất danh nghĩa kỳ hạn 10 năm tăng khoảng 15 điểm cơ bản, lợi suất trái phiếu chống lạm phát kỳ hạn 10 năm (TIPS) tăng khoảng 12,5 điểm cơ bản, tỷ lệ lạm phát hòa vốn chỉ tăng khoảng 2 điểm cơ bản.
Điều này có nghĩa là các nhà đầu tư trái phiếu đang định giá lại cho một tổ hợp nào đó của các yếu tố sau: lộ trình Fed duy trì lãi suất cao lâu hơn, kỳ vọng tăng trưởng thực mạnh mẽ hơn, lãi suất trung tính cao hơn, phụ trội kỳ hạn thực hoặc bù đắp thời hạn cao hơn, cùng áp lực nguồn cung lớn hơn và điều kiện tài chính toàn cầu thắt chặt hơn.
Rich Privorotsky của Goldman Sachs có xu hướng giải thích diễn biến này từ góc độ tăng trưởng:
"Theo tôi, điều này ngày càng giống như sự phản ánh của giả định tăng trưởng mạnh mẽ (thâm hụt tài khóa 6% cộng với 1,5 nghìn tỷ USD chi tiêu, đồng nghĩa với nguồn cung trái phiếu lớn và tăng trưởng danh nghĩa lớn). Đây là rủi ro vĩ mô khá rõ ràng đối với thị trường chứng khoán — không phải lạm phát mất kiểm soát, mà là chi phí vốn thực tế duy trì ở mức cao."
Mô hình GDPNow của Fed Atlanta dự báo nền kinh tế Mỹ sẽ tăng trưởng với tốc độ 5,1% theo năm trong quý thứ ba, nếu thành hiện thực, đây sẽ là tốc độ tăng trưởng nhanh nhất kể từ sau phục hồi hậu đại dịch COVID-19. Các nhà kinh tế của JPMorgan Chase sau cuộc họp Fed tuần trước chỉ ra rằng các





