


ETH 囤币不卖:你是该选质押生息,还是抵押借贷?


- 核心观点:Native Staking 与 DeFi 借贷解决的是两种截然不同的资产需求——前者将长期持有时间资本化以持续生息,后者在不交出筹码的前提下释放流动性,两者是互补工具而非替代关系。
- 关键要素:
- Native Staking 收益来自以太坊协议奖励,而非借款人利息或 DeFi 代币补贴,本质是将确定持有期转化为生产资料。
- Pectra 升级后 0x02 验证者最大有效余额从 32 ETH 提升至 2048 ETH,奖励可按 1 ETH 单位复投,原生质押具备完整复利能力。
- 借贷以 ETH 为抵押物借出稳定币,保留筹码同时获取流动性,但引入债务、利率及价格驱动的清算风险。
- Staking 核心风险为验证者运行、罚没及退出流动性;借贷额外承担 Health Factor 下降导致的清算风险。
- 将 stETH 循环质押借贷可叠加两者收益,但资本效率越紧绷,风险传导链条越长。
- 非托管钱包工具正将节点运维产品化,用户保留私钥与提款凭证的同时降低 Native Staking 参与门槛。
Nắm giữ ETH rồi, còn có thể làm gì nữa?
Vài năm trước, câu trả lời cho câu hỏi này đơn giản đến mức có phần đơn điệu: rút vào ví lạnh, để đó, chờ thị trường tăng giá.
Nhưng vào thời điểm Ethereum đã hoàn thành chuyển đổi sang PoS và thị trường cho vay on-chain đã vận hành hoàn toàn trơn tru như hiện nay, số ETH trong tay rõ ràng không cam tâm chỉ nằm im một chỗ. Cách phổ biến nhất, hoặc là tham gia Native Staking để nhận phần thưởng staking của giao thức, hoặc là đem ETH thế chấp vào thị trường cho vay để vay ra stablecoin, qua đó rút ra một khoản thanh khoản mà không phải từ bỏ vị thế của mình.
Nhìn bề ngoài, cả hai cách đều là để "số ETH nằm trong ví động đậy", nhưng nếu chỉ so sánh xem APR của bên nào cao hơn, rất dễ bỏ qua sự khác biệt bản chất nhất giữa chúng:
Native Staking giải quyết bài toán làm sao để tài sản nắm giữ dài hạn tiếp tục sinh lời, còn cho vay giải quyết bài toán làm sao giải phóng thanh khoản và hiệu quả vốn khi không muốn bán tài sản.
Chúng thực chất tương ứng với hai nhu cầu tài sản hoàn toàn khác nhau.
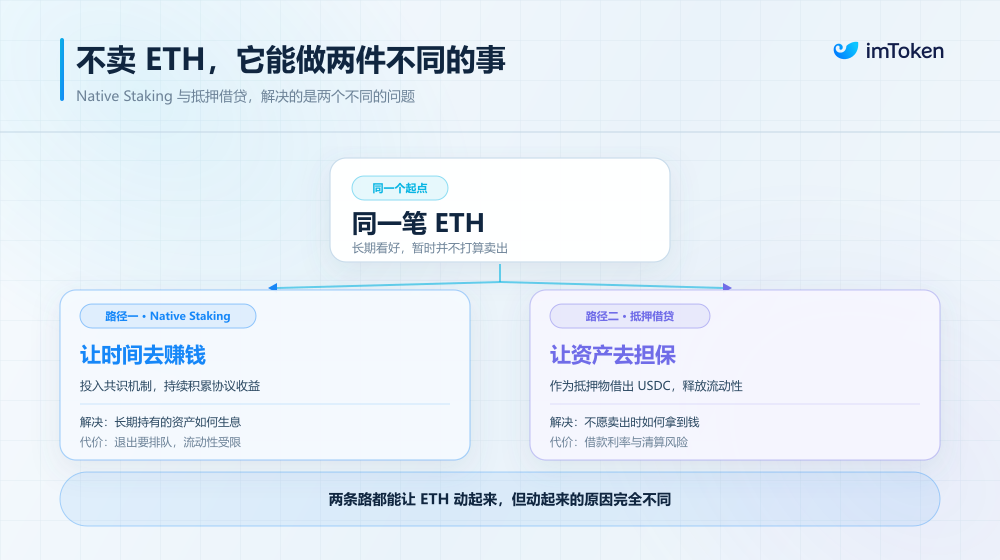
1. Native Staking: Biến khoảng thời gian nắm giữ dài đằng đẵng thành tư liệu sản xuất
Trước tiên hãy nhìn vào kịch bản thuần túy nhất.
Giả sử trong tay có 32 ETH (hoặc nhiều hơn), gần như chắc chắn sẽ không động đến trong hai ba năm tới, thì ở tầng spot, bạn đã chấp nhận biến động ngắn hạn của giá coin, lúc này biến số duy nhất còn có thể khai thác thực chất chính là khoảng thời gian nắm giữ chắc chắn phải bỏ ra này.
Native Staking làm đúng việc này, đi tư bản hóa khoảng thời gian đó.
Ai cũng biết, sau khi Ethereum bước vào kỷ nguyên PoS, các validator tham gia đồng thuận mạng lưới thông qua staking ETH, đảm nhận các công việc như chứng thực, đề xuất block, và nhận phần thưởng tương ứng theo quy tắc của giao thức.
Nói cách khác, phần lợi nhuận này không đến từ lãi suất của một người đi vay khác, cũng không phải Token mà một giao thức DeFi nào đó phát thêm, mà đến trực tiếp từ phần thưởng giao thức mà mạng lưới Ethereum trao cho những người duy trì bảo mật tầng nền.
Do đó, đối với người nắm giữ dài hạn, logic của Native Staking thực ra rất trực tiếp — vì phần ETH này vốn dĩ không định động đến, vậy thì có thể để nó tham gia vận hành mạng lưới trong thời gian nắm giữ, và liên tục tích lũy thêm ETH.
Và sau nâng cấp Pectra, con đường này lại tiếp tục thay đổi (đọc thêm 《Khi 8 triệu ETH bắt đầu "chuyển nhà": Hậu kỷ nguyên Pectra, Staking đón bước ngoặt cấu trúc?》).
Compounding Validator 0x02 mới đã nâng số dư hiệu dụng tối đa của một validator từ 32 ETH trước đây lên 2048 ETH, phần thưởng vượt quá 32 ETH có thể tiếp tục được tính vào số dư hiệu dụng theo đơn vị 1 ETH và tham gia tính toán lợi nhuận tiếp theo, cũng khiến native staking thực sự có được khả năng lãi kép hoàn chỉnh hơn.
Nhưng Native Staking cũng có một đặc điểm rất rõ ràng, đó là nó giải quyết vấn đề lợi nhuận, nhưng không trực tiếp giải quyết vấn đề thanh khoản.
Bởi vì một khi ETH bước vào hệ thống validator, nó trước tiên đảm nhận vai trò vốn bảo mật mạng lưới. Validator mới cần trải qua hàng đợi kích hoạt, khi thoát hoàn toàn cũng cần chờ quy trình thoát tùy theo tình hình mạng lưới, nên nó không giống số dư trong ví, có thể mang đi tiêu dùng, giao dịch hoặc đầu tư khác bất cứ lúc nào (đọc thêm 《Hiện nay tham gia native staking Ethereum, tại sao phải xếp hàng một tháng trước?》).
Tất nhiên, sự xuất hiện của Liquid Staking đã giải quyết một phần vấn đề này, ví dụ sau khi stake ETH qua Lido sẽ nhận được stETH, người dùng vẫn có thể chuyển khoản, cho vay hoặc tham gia các hoạt động DeFi khác, nhưng xét từ cấu trúc tài sản, nó cũng trên nền Native Staking đơn giản nhất, tăng thêm một tầng giao thức LST và Token.
Vậy nên nếu trừu tượng hóa vấn đề thêm một bước, Native Staking phù hợp nhất để giải quyết thực ra là: bạn có một khoản ETH chắc chắn nắm giữ dài hạn, làm sao để khoảng thời gian nắm giữ này tự nó tạo ra giá trị.
2. Cho vay: Giữ vị thế đồng thời ứng trước sức mua
Cho vay giải quyết một rắc rối thực tế hoàn toàn khác.
Bạn cũng cực kỳ lạc quan về ETH, kiên quyết không muốn bán, nhưng thực tế đột nhiên cần một khoản tiền mặt để xoay vòng, hoặc trên chain xuất hiện một cơ hội mới cực kỳ hấp dẫn.
Đập spot trực tiếp tất nhiên là đơn giản nhất, nhưng cái giá là hoàn toàn từ bỏ vị thế, nếu ETH sau đó mở ra một đợt tăng lớn, vị thế spot đã bán rất khó mua lại với chi phí thấp.
DeFi cho vay cung cấp một cách nghĩ khác, không bán ETH, dùng ETH làm tài sản thế chấp, thế chấp vượt mức và vay ra stablecoin cần thiết.
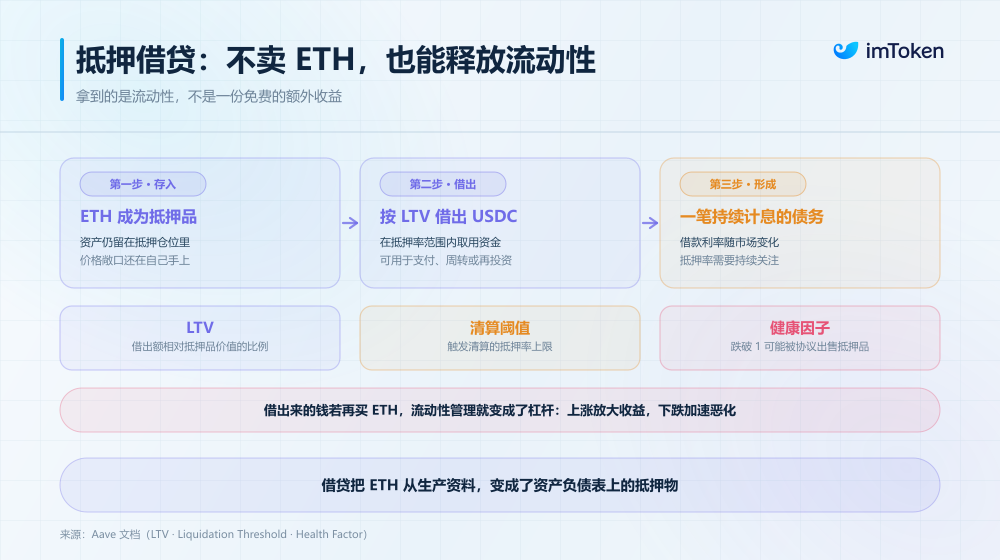
Lấy các giao thức cho vay thế chấp vượt mức như Aave làm ví dụ, người dùng có thể gửi các tài sản đủ điều kiện làm tài sản thế chấp, vay ra các tài sản khác trong phạm vi LTV nhất định, số tiền vay có thể dùng để thanh toán, đầu tư hoặc các nhu cầu vốn khác, còn ETH ban đầu vẫn tồn tại như tài sản thế chấp.
Lúc này, vai trò mà ETH đảm nhận đã hoàn toàn thay đổi.
Trong Native Staking, ETH là "tư liệu sản xuất", tạo ra lợi nhuận giao thức thông qua tham gia đồng thuận mạng lưới; còn trong cho vay, ETH giống như "tài sản thế chấp trên bảng cân đối kế toán", giá trị lớn nhất là giúp người nắm giữ có được thanh khoản mới.
Vậy nên nói chặt chẽ, cho vay không phải là "lợi nhuận thêm" miễn phí.
Sau khi vay tài sản, người dùng sẽ hình thành một khoản nợ, cần gánh chịu lãi suất vay liên tục thay đổi; đồng thời, nếu giá ETH giảm mạnh, Health Factor của vị thế thế chấp cũng sẽ giảm, một khi đạt điều kiện thanh lý, một phần tài sản thế chấp có thể bị giao thức bán đi.
Aave do đó yêu cầu người vay liên tục theo dõi LTV, Liquidation Threshold và Health Factor. Thậm chí nếu số stablecoin vay ra lại được dùng để mua thêm ETH, mọi chuyện sẽ tiến thêm một bước, khiến việc quản lý thanh khoản vốn đơn thuần bắt đầu biến thành đòn bẩy — khi ETH tăng, nó khuếch đại lợi nhuận; khi ETH giảm, nó cũng đẩy nhanh mức độ xấu đi của tỷ lệ thế chấp.
Đây cũng là một ranh giới rủi ro rất quan trọng giữa cho vay và Native Staking. Rủi ro cốt lõi của Staking đến từ vận hành validator, slashing và thanh khoản khi thoát; còn cho vay thế chấp còn đưa thêm rủi ro nợ, lãi suất và thanh lý do giá thị trường dẫn dắt.
Vậy nên, đối với Holder dài hạn, cho vay thực sự giải quyết là: khi bạn không muốn bán ETH, nhưng lại cần sử dụng vốn, liệu có thể giải phóng thanh khoản của phần tài sản này ra không?
Câu trả lời là có.
Chỉ có điều, thanh khoản này không miễn phí.
3. Một bên kiếm "tiền của thời gian", một bên đổi "tiền của thanh khoản"
Nhìn lại từ góc độ này, Native Staking và cho vay không tồn tại quan hệ thay thế tuyệt đối, trong quản lý vị thế thực tế, chúng giống như những công cụ bổ trợ giải quyết nỗi đau ở các giai đoạn khác nhau:
- Vị thế cốt lõi không động đến: phần spot lớn không định chuyển thành tiền mặt trong vài năm, đi Native Staking là điểm đến tự nhiên nhất, không đưa vào nợ bên ngoài, không gánh chịu thanh lý thị trường, an phận hưởng lợi tức mạng lưới Ethereum;
- Vốn cơ động chiến thuật: phần có nhu cầu dòng tiền rõ ràng trong ngắn hạn, và sẵn sàng gánh chịu chi phí giám sát, cho vay cung cấp một vùng đệm không cần bán spot;
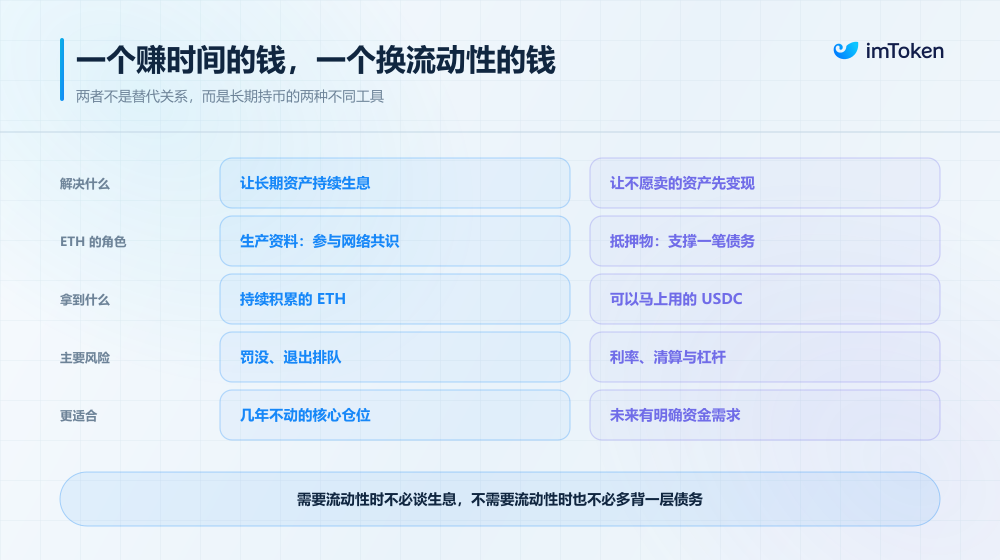
Nói đơn giản, khi không cần thanh khoản, để ETH vào nhà máy làm việc, khi cần thanh khoản, kéo ETH ra làm người bảo lãnh, cái trước nâng cao hiệu quả lợi nhuận ở giai đoạn nắm giữ dài hạn, cái sau nâng cao hiệu quả vốn trên bảng cân đối kế toán.
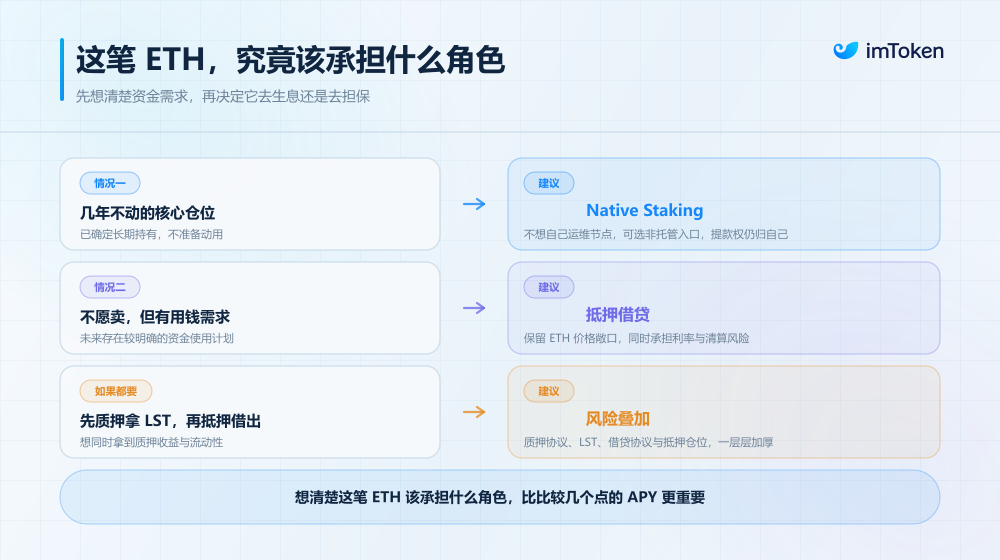
Tất nhiên, trong DeFi cũng có đủ kiểu thao tác gộp cả hai lại với nhau, ví dụ đổi ETH thành stETH rồi đem đi vòng lặp stake cho vay, cố gắng ăn trọn lợi ích của cả hai đầu, nhưng hiệu quả vốn càng căng, chuỗi rủi ro phơi bày và lan truyền càng kéo dài.
Nhưng nói thật, đối với người định nắm giữ coin dài hạn, "bớt một tầng rủi ro hợp đồng thông minh" thường có giá trị hơn "thêm hai điểm lợi nhuận trên sổ sách".
Và trong thực tế, lý do nhiều người không chọn Native Staking, nỗi đau thực ra là ngại phiền phức, dù sao ngưỡng tự xây dựng node validator đối với tuyệt đại đa số người là quá cao — cấu hình máy, dựng client, chống phạt mất kết nối, ngay cả đến thời đại Pectra chi phí vận hành vẫn còn, nếu muốn cho nhàn mà ném coin cho sàn giao dịch tập trung, lại đi ngược lại ý định ban đầu về phi tập trung.
Đây chính là khoảng trống mà các công cụ ví trưởng thành đang lấp đầy, hoàn toàn có thể sản phẩm hóa thêm các thao tác validator phức tạp trước đây.
Lấy Native Staking phi tập trung của imToken làm ví dụ, chỉ cần bắt đầu từ 32 ETH là có thể trực tiếp dựng lên validator độc lập, đồng thời thích ứng với chế độ lãi kép (0x02) và chế độ rút tự động, việc triển khai phần cứng tầng nền, vận hành node và giám sát 24/7 do hạ tầng chuyên nghiệp đảm nhận, nhưng quyền sở hữu private key cốt lõi nhất và Withdrawal Credentials luôn do người dùng tự kiểm soát.
Nói cách khác, nó nén toàn bộ quy trình quản lý node vốn cực kỳ geek và rườm rà trước đây, thành một trải nghiệm sản phẩm nguyên bản trực quan, có thể kiểm soát.
Lời kết
Đây có lẽ cũng là một câu hỏi ngày càng đáng để suy nghĩ lại khi nắm giữ ETH dài hạn ngày nay, trước đây, điều chúng ta quan tâm nhất là "ETH có nên tiếp tục nắm giữ không".
C





