


Bài phát biểu đầy đủ của Arthur Hayes tại Hội nghị thượng đỉnh KBW: Chào đón kỷ nguyên triệu đô của Bitcoin


- 核心观点:美国或实施收益率曲线控制,推动比特币价格暴涨。
- 关键要素:
- 特朗普政府可能通过控制美联储推行宽松货币政策。
- 预计未来三年将新增15.3万亿美元国债。
- 类比疫情期间信贷扩张,比特币或达百万美元。
- 市场影响:加密货币将受益于大规模流动性注入。
- 时效性标注:中期影响
Bản dịch gốc: angelilu, Foresight News
Vào ngày 23 tháng 9, Arthur Hayes đã có bài phát biểu quan trọng tại Hội nghị Thượng đỉnh KBW 2025 ở Hàn Quốc. Bài phát biểu của ông đã phác họa tiềm năng của một "cơn sốt in ấn" tại Hoa Kỳ, phân tích nguồn gốc lịch sử, động lực chính trị và các cơ chế tiềm năng để đạt được điều này. Ông cũng nhấn mạnh lý do tại sao các nhà đầu tư tiền điện tử nên quan tâm đến điều này.
Arthur Hayes nhấn mạnh rằng nếu so sánh mức tăng giá Bitcoin trong đại dịch với quy mô mở rộng tín dụng trong cùng kỳ, vào năm 2028, giá của một Bitcoin sẽ vào khoảng 3,4 triệu đô la. Mặc dù con số này có vẻ vô lý, nhưng kỷ nguyên "triệu đô" của Bitcoin đang đến gần. Sau đây là toàn văn bài phát biểu của Arthur Hayes:
Mở đầu và Bối cảnh: Đi đến Crazy Money Printing
Được rồi, chuyện này sẽ hơi mang tính kỹ thuật một chút, với tất cả những lời bàn tán về việc ai bỏ phiếu cho ai và những thứ tương tự. Nhưng tôi nghĩ điều quan trọng là phải hiểu chúng ta đang ở đâu trên con đường hướng tới hồi kết của cơn sốt in tiền của Hoa Kỳ. Mọi chuyện thực sự bắt đầu với việc Donald Trump đắc cử và việc bổ nhiệm một Bộ trưởng Tài chính mà tôi gọi là "Buffalo Bill". Nhưng họ vẫn chưa thực sự đạt được điều đó. Họ đang phát đi tất cả những tín hiệu đúng đắn, với truyền thông tài chính chính thống nói về việc Trump tệ hại như thế nào, chẳng hạn như những bài đăng hàng ngày trên mạng xã hội của ông ấy gọi Jerome Powell là "Ông Quá Muộn".
Nhưng cuối cùng, Fed đã cắt giảm lãi suất vĩnh viễn, điều này là tốt, nhưng họ có thể làm nhiều hơn nữa. Làm thế nào chúng ta lại rơi vào tình trạng điên rồ này? Làm thế nào chúng ta có thể đưa Bitcoin lên một triệu hoặc hơn, và mọi "altcoin" trong danh mục đầu tư của bạn tăng giá 100 lần mà không có người dẫn đầu, không có doanh thu, và không có khách hàng? Tôi biết đây là những gì bạn muốn nghe từ tôi.
Làm thế nào để chúng ta đạt được điều đó? Trước hết, hãy tìm hiểu cách Fed bỏ phiếu, ủy ban nào chịu trách nhiệm cho việc gì, và làm thế nào chúng ta lại kiểm soát được đường cong lợi suất. Đó là lý do tại sao bài viết này và bài phát biểu kèm theo mà tôi đã xuất bản sau khi rời nhiệm sở sẽ thảo luận về vấn đề này. Vậy nên, để hiểu chúng ta đang đi về đâu, hãy cùng nhìn lại lịch sử, bởi vì lịch sử có thể là một chỉ báo tốt cho tương lai.
Đánh giá lịch sử: Tài trợ chiến tranh trong những năm 1940
Hãy quay lại những năm 1940. Chuyện gì đã xảy ra? Chiến tranh thế giới nổ ra. Hoa Kỳ tham chiến vào năm 1942. Rõ ràng, khi tham chiến, bạn sẽ làm gì? Bạn in thật nhiều tiền. Bạn làm điều đó bằng cách nào? Bạn yêu cầu ngân hàng trung ương hạ giá tiền và tăng lượng phát hành, để chính quyền trung ương có thể vắt kiệt sức dân chúng và vay tiền để xây dựng những thứ giết người. Vậy, chính phủ Hoa Kỳ đã tài trợ cho sự tham gia của mình vào Thế chiến II bằng cách nào?
Cục Dự trữ Liên bang về cơ bản đã đồng ý với Bộ Tài chính về việc thao túng thị trường trái phiếu để cho phép chính phủ Hoa Kỳ phát hành nợ với chi phí cực thấp. Đây là ảnh của các phi công Tuskegee. Họ đang chuẩn bị ra trận và mua trái phiếu chiến tranh. Lãi suất trái phiếu kho bạc vào thời điểm đó là bao nhiêu? Trong gần một thập kỷ, lãi suất tín phiếu kho bạc có kỳ hạn dưới một năm được giới hạn ở mức 0,375%. Đối với trái phiếu kho bạc dài hạn hơn, lãi suất trái phiếu có kỳ hạn từ 10 đến 25 năm được giới hạn ở mức 2,5%. Đây là biện pháp kiểm soát đường cong lợi suất tại Hoa Kỳ.
So sánh đường cong lợi suất và đầu cơ tương lai
Đây là biểu đồ đường cong lợi suất. Đường màu cam thể hiện vị trí hiện tại của chúng ta. Tôi đã tạo biểu đồ này vào cuối tuần. Như bạn có thể thấy, lãi suất trái phiếu kho bạc kỳ hạn một đến ba tháng là khoảng 4%, trái phiếu kho bạc kỳ hạn 10 năm là khoảng 4,5% và trái phiếu kho bạc kỳ hạn 30 năm là khoảng 4,75%. Đây là đường cong lợi suất của chúng ta ngày nay, so với đường cong lợi suất vào cuối những năm 1940 trong Thế chiến II.
Theo quan điểm của Trump, đây chính là điều ông ấy muốn tạo ra. Ông ấy muốn biến đường màu cam thành đường màu tím. Là nhà đầu tư, chúng ta phải tìm ra cách đạt được mục tiêu này, và chúng ta phải đưa ra một số giả định và dự đoán táo bạo. Tôi có thể phải đào sâu vào lĩnh vực hành chính quan liêu, rõ ràng là rất lộn xộn vì chúng ta đang làm việc với con người, mà con người thì kỳ lạ và làm những điều chúng ta không ngờ tới.
Vậy nên, tôi sẽ phác thảo một lộ trình khả thi, nhưng tôi không biết liệu điều đó có thực sự xảy ra hay không. Tuy nhiên, theo cách tôi nghĩ về danh mục đầu tư của Maelstrom hiện tại, khả năng này đủ cao để tôi tự tin đẩy mức rủi ro lên mức tối đa, mặc dù Bitcoin đã tăng từ khoảng 3.000 đô la lên 12.000 đô la và hiện đang trải qua giai đoạn suy yếu.
Cơ chế kiểm soát đường cong lợi suất và nhiệm vụ thứ ba của Fed
Vậy, cơ chế kiểm soát đường cong lợi suất là gì? Như bạn đã biết, thành viên Hội đồng Dự trữ Liên bang Steven Moran đã tuyên bố sứ mệnh thứ ba của Fed, thực ra đã được ghi trong Đạo luật Dự trữ Liên bang năm 1913: Fed có trách nhiệm "duy trì lãi suất trái phiếu chính phủ ở mức vừa phải". Chính xác thì "vừa phải" nghĩa là gì? Nó có nghĩa là bất cứ điều gì họ muốn. Vì vậy, khi tôi nói sứ mệnh thứ ba của Fed là in tiền để giúp chúng ta tài trợ tốt nhất cho nợ quốc gia, thì đó chính là điều tôi đang nói đến.
Vậy tại sao việc Hoa Kỳ tài trợ cho các khoản chi tiêu tài chính khổng lồ và tạo ra tín dụng ngay lúc này lại quan trọng đến vậy? Lý do vẫn như mọi khi. Hoa Kỳ đang tham chiến, hay quan trọng hơn, về cơ bản họ đã thua hai cuộc chiến gần đây nhất. Họ đã thua cuộc chiến với Nga ở Ukraine và buộc phải ngừng can thiệp vào Iran sau 12 ngày vì họ đã hết tên lửa để giúp Israel tự vệ.
Hóa ra nền tảng công nghiệp của Mỹ đã hoàn toàn sụp đổ. Trong bốn thập kỷ qua, nó đã được chuyển giao cho Trung Quốc. Giờ đây, Mỹ không thể sản xuất đủ đạn pháo để đánh bại Nga, cũng không đủ tên lửa để giúp các đồng minh ném bom bất cứ nơi nào họ muốn. Và đây chính xác là điều Trump thực sự muốn sửa chữa, hoặc ít nhất là cố gắng thực hiện càng nhanh càng tốt. Điều này đòi hỏi tín dụng, và tín dụng đó sẽ được cung cấp bởi hệ thống ngân hàng và Bộ Tài chính Hoa Kỳ.
Kiểm soát lãi suất ngắn hạn và dài hạn
Vậy, cụ thể hơn, thị trường trái phiếu kho bạc có thể được kiểm soát như thế nào? Bạn có thể hạ lãi suất dự trữ vượt mức. Dự trữ vượt mức là khoản dự trữ mà các ngân hàng gửi tại Cục Dự trữ Liên bang (Fed), và hiện tại, khoản dự trữ này đang hưởng lãi suất ở mức thấp hơn lãi suất quỹ liên bang. Chúng cũng có thể hạ lãi suất chiết khấu. Khi các ngân hàng gặp khó khăn, chẳng hạn như trong cuộc khủng hoảng ngân hàng khu vực năm 2023, họ vay từ Fed với một mức lãi suất cụ thể thông qua cửa sổ chiết khấu. Nếu tôi có thể hạ hai mức lãi suất này xuống bất kỳ mức nào tôi muốn, tôi có thể giới hạn hiệu quả lợi suất trái phiếu kho bạc.
Một ủy ban quan trọng mà tôi sẽ thảo luận sau là Hội đồng Thống đốc Cục Dự trữ Liên bang. Họ kiểm soát phần đường cong lợi suất ngắn hạn, lãi suất dự trữ vượt mức, và ảnh hưởng đến lãi suất mà các ngân hàng phải trả khi vay từ cửa sổ chiết khấu của Fed. Vậy, làm thế nào để thao túng phần đường cong lợi suất dài hạn của thị trường trái phiếu kho bạc?
Điều đầu tiên chúng ta cần tập trung vào là Tài khoản Thị trường Mở Hệ thống (SOMA). Khi Fed thực hiện nới lỏng định lượng (QE) bằng cách tạo dự trữ và mua trái phiếu từ các ngân hàng, số trái phiếu đó sẽ được đưa vào tài khoản SOMA. Họ công bố số dư của tài khoản này hàng tuần. Đây là chỉ số chúng ta có thể sử dụng để theo dõi liệu họ có thực sự kiểm soát đường cong lợi suất hay không - liệu họ có đang mua một lượng trái phiếu không giới hạn ở một mức giá cụ thể để thao túng lợi suất ở một mức nhất định hay không.
Sự chuyển đổi trong việc tạo ra tín dụng: từ ngân hàng trung ương sang ngân hàng thương mại
Nếu bạn nghiên cứu cách thức kiểm soát đường cong lợi suất của Nhật Bản, bạn sẽ thấy Ngân hàng Nhật Bản đặt ra một mức lãi suất mục tiêu và sau đó tiếp tục mua trái phiếu cho đến khi lãi suất đạt đến mức đó. Bằng cách này, bạn bán trái phiếu để kiếm lời cho đến khi lãi suất giảm, giá trái phiếu tăng, bảng cân đối kế toán mở rộng và nhu cầu tín dụng trong hệ thống tăng lên, điều này tự nhiên dẫn đến giá tiền điện tử tăng. Ủy ban Thị trường Mở Liên bang (FOMC), ủy ban chính của Cục Dự trữ Liên bang chịu trách nhiệm về bảng cân đối kế toán mở rộng này, sẽ giải thích chi tiết về tầm quan trọng của nó sau.
Thứ hai là việc tạo ra tăng trưởng tín dụng. Tôi đã viết một bài báo có tựa đề "Đen và Trắng" khoảng chín đến mười hai tháng trước. Trong bài báo đó, tôi đã đi sâu vào sự khác biệt giữa việc tạo ra tín dụng ở cấp ngân hàng trung ương và cấp ngân hàng thương mại.
Kể từ cuộc khủng hoảng tài chính toàn cầu năm 2008, chúng ta đã sống trong thời đại mà hoạt động tạo tín dụng do ngân hàng trung ương chi phối trên toàn thế giới. Khi ngân hàng trung ương nắm quyền cấp tín dụng, chúng ta đã nhận thấy những hoạt động nào? Ngân hàng trung ương ưu tiên các tập đoàn lớn và kỹ thuật tài chính. Vì vậy, nếu bạn là một nhà đầu tư vốn cổ phần tư nhân ở London, New York, Hồng Kông hoặc Bắc Kinh, bạn mua một công ty có nhiều nợ, nhận cổ tức từ lợi nhuận hoạt động, rồi bán lại với hệ số EBITDA cao hơn — bạn sẽ kiếm được tiền. Bạn không tạo ra năng lực mới; bạn chỉ đơn giản là tận dụng năng lực hiện có.
Đây là lý do tại sao không còn ngành công nghiệp nào ở Mỹ nữa, bởi vì kể từ những năm 1980, các thương vụ mua lại bằng đòn bẩy đã diễn ra. Các công ty mua lại và gánh hàng tấn nợ vì họ có quyền tiếp cận thị trường trái phiếu doanh nghiệp lớn, và các công ty lớn có thể phát hành tiền bên ngoài hệ thống ngân hàng. Bởi vì Cục Dự trữ Liên bang chi trả rất nhiều tiền, tất cả những người giàu đều muốn mua nguồn vốn tổ chức, không rủi ro này. Đó là lý do tại sao MicroStrategy thành công. Họ có thể phát hành nợ vào các thị trường này. Vì vậy, chúng tôi phát hành nợ giá rẻ và sau đó mua Bitcoin. Về cơ bản, đó là cách MicroStrategy trở thành một công ty lớn.
Vậy thì, liệu cách tiếp cận này có giúp Tổng thống Trump chế tạo thêm bom không? Không. Họ cần thêm năng lực trong lĩnh vực công nghiệp Mỹ. Họ cần các doanh nghiệp vừa và nhỏ vay vốn, thuê nhân công để sản xuất pin và hàng hóa. Họ cần các khoản vay ngân hàng. Khi Fed tiếp tục in tiền, họ sẽ bóp nghẹt các ngân hàng vừa và nhỏ và ngân hàng khu vực, khiến chúng không thể hoạt động. Họ cần một đường cong lợi suất dốc. Họ cần có khả năng cho các ngành công nghiệp này vay và kiếm tiền từ đó. Gần đây, có một bài báo tuyệt vời trên tờ Wall Street Journal gọi các chính sách của Fed là "sự gia tăng chức năng", ám chỉ đến những lời chỉ trích của Fed đối với chính sách ứng phó với virus corona. Bài báo về cơ bản cho rằng Fed phải chịu trách nhiệm cho việc phá hủy nền công nghiệp Mỹ và làm trầm trọng thêm bất bình đẳng ở Hoa Kỳ. Ông ta hoàn toàn đúng, nhưng ông ta cũng là một kẻ nói dối hai mặt vì ông ta cũng muốn kiếm tiền.
Vậy nên, kinh tế học rất thú vị. Nhưng quan điểm của ông ấy là sẽ trao quyền cho vay cho các ngân hàng khu vực. Và các ngân hàng khu vực cần một đường cong lợi suất dốc. Vậy nên, điều Trump muốn thấy là một đường cong lợi suất "dốc lên", nghĩa là lãi suất chung giảm và đường cong lợi suất dốc hơn, trong đó các ngân hàng vay tiền gửi với lãi suất thấp ở kỳ hạn ngắn và cho vay với lãi suất cao hơn ở kỳ hạn dài, một mức chênh lệch dựa trên lãi suất trái phiếu kho bạc kỳ hạn 10 năm hoặc 30 năm.
Nếu nhìn vào tình hình hiện tại, vào những năm 1940, mức chênh lệch này gần 2%, mang lại lợi nhuận rất lớn cho các ngân hàng. Giờ đây, nó chỉ còn 20 điểm cơ bản. Vài năm trước, nó thậm chí còn âm. Vì vậy, bằng cách kìm hãm các ngân hàng nhỏ, về cơ bản bạn đang kìm hãm sản lượng tín dụng và sản xuất công nghiệp của quốc gia. Do đó, Trump không chỉ muốn làm đường cong lợi suất dốc hơn mà còn muốn xóa bỏ tất cả các quy định "xấu" ngăn cản các ngân hàng nhỏ cung cấp tín dụng cho các doanh nghiệp vừa và nhỏ. Bằng cách giúp các ngân hàng có lợi nhuận cao hơn, họ sẽ làm những gì chính phủ muốn.
Trump kiểm soát Cục Dự trữ Liên bang như thế nào
Giờ chúng ta phải hiểu cả hai ủy ban vì Trump có mục tiêu riêng. Ông ấy là "đại sứ" của Bộ Tài chính, và ông ấy sẽ nói chính xác những gì họ muốn làm. Vậy làm thế nào để họ biến Bộ Tài chính và Cục Dự trữ Liên bang, hai thực thể riêng biệt, thành một nỗ lực hợp tác để đạt được những mục tiêu đó?
Trước tiên, hãy nói về Hội đồng Thống đốc Cục Dự trữ Liên bang. Hội đồng này có bảy thành viên, tất cả đều do tổng thống đề cử và Thượng viện phê chuẩn. Điều này rất quan trọng. Trump hiện đang kiểm soát Thượng viện, và chúng ta sẽ xem liệu ông có duy trì được quyền kiểm soát sau cuộc bầu cử giữa nhiệm kỳ tháng 11 năm 2026 hay không. Nhưng nếu có bất kỳ dấu hiệu nào được đưa ra, thì những người được ông đề cử đang gặp khó khăn trong việc vượt qua. Steven Moran, người được Trump bổ nhiệm gần đây nhất vào Hội đồng Dự trữ Liên bang, đã được phê chuẩn chỉ bằng một phiếu bầu vào tuần trước. Vì vậy, tình hình rất căng thẳng. Nếu Trump không thể xác nhận người được đề cử của mình trong vòng 12 tháng tới hoặc lâu hơn, ông sẽ không gặp may, vì đảng Dân chủ đối lập sẽ không chấp thuận những người được ông đề cử vào Hội đồng Dự trữ Liên bang. Vì vậy, ông cần nhiều phiếu bầu hơn. Hội đồng này kiểm soát lãi suất đối với dự trữ dư thừa và ảnh hưởng đến lãi suất mà các ngân hàng có thể vay từ cửa sổ chiết khấu tại 12 ngân hàng khu vực của Fed. Điều quan trọng là, các chủ tịch Fed khu vực được chấp thuận bởi đa số đơn giản của Hội đồng Dự trữ Liên bang. Vì vậy, bước đầu tiên là Trump phải đảm bảo bốn phiếu bầu trong hội đồng này để kiểm soát phần ngắn hạn của đường cong lợi suất và đưa thêm người vào Ủy ban Thị trường Mở Liên bang (FOMC) để họ có thể kiểm soát bảng cân đối kế toán.

Ủy ban Thị trường Mở Liên bang (FOMC) có 12 thành viên: bảy người là thành viên Hội đồng Thống đốc và năm người là chủ tịch luân phiên của các ngân hàng Dự trữ Liên bang khu vực. Chủ tịch Fed New York giữ một ghế thường trực do ảnh hưởng đáng kể của ông đối với hệ sinh thái tài chính Hoa Kỳ. Vậy FOMC làm gì? Chúng ta biết rằng họ chịu trách nhiệm thiết lập lãi suất quỹ liên bang, họp hàng tháng hoặc gần như hàng tháng, và quản lý Tài khoản Thị trường Mở Hệ thống (SOMA). Họ cũng quyết định quy mô nới lỏng định lượng, tốc độ mua trái phiếu và các loại trái phiếu được mua, một điều cực kỳ quan trọng.
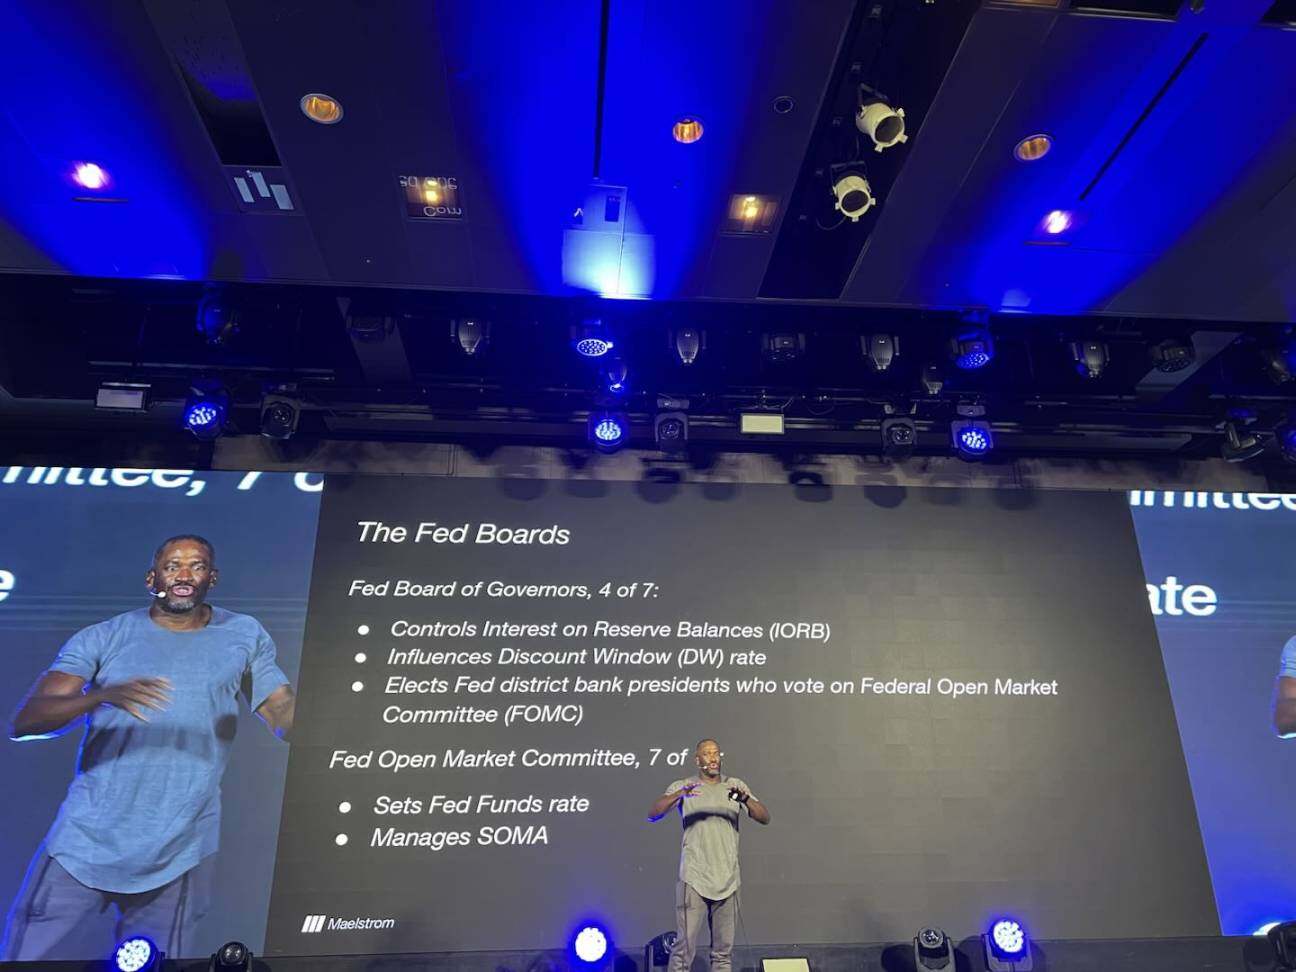
Vậy Trump giành quyền kiểm soát Hội đồng Dự trữ Liên bang bằng cách nào? Bạn cần phải tung xúc xắc, giống như trò chơi "Snake Eyes and a Cheat" (Mắt Rắn và Kẻ Lừa Đảo). Đây là một biểu đồ rất thú vị. Về cơ bản, chúng ta thấy kịch bản này: Trump có hai thượng nghị sĩ, Bowman và Waller, những người mà chúng ta biết là muốn tham gia Hội đồng Fed. Họ là những người bất đồng chính kiến tại cuộc họp tháng 7, muốn cắt giảm lãi suất, trong khi Jerome Powell và đa số muốn giữ nguyên lãi suất. Họ đã công khai tuyên thệ trung thành với Trump.
Cook là người mới nhất rời khỏi Cục Dự trữ Liên bang. Bà đột ngột từ chức vào tháng 8. Giữa những tin đồn rằng chồng bà đã tham gia vào giao dịch nội gián phi đạo đức trong các cuộc họp của Fed, bà đã từ chức để tránh bị Trump tức giận buộc phải từ chức. Đây là cách Steven Moran có thể vào được. Trump hiện có ba phiếu bầu so với bảy phiếu bầu. Người thứ tư là Lisa Cook. Nếu bạn theo dõi phương tiện truyền thông, bà là người mới được Biden bổ nhiệm. Có những cáo buộc rằng bà đã tham gia vào gian lận thế chấp, khai báo sai nơi cư trú chính của mình để có được lãi suất thế chấp thấp hơn. Vụ việc của bà đã được chuyển đến Bộ Tư pháp để có thể điều tra hình sự. Hiện tại, bà rất cứng đầu và từ chối rời đi hoặc từ chức. Nhưng tôi nghĩ rằng vào cuối năm nay, bà sẽ nhận được sự đảm bảo chính trị mà bà cần, và sau đó bà sẽ rời đi. Điều đó sẽ khiến Trump có bốn phiếu bầu và quyền kiểm soát hội đồng quản trị.
Điều đầu tiên họ muốn làm là đẩy nhanh quá trình giảm lãi suất ngắn hạn. Có một hoạt động chênh lệch giá thú vị có thể buộc FOMC—ngay cả khi Trump không hoàn toàn kiểm soát—phải hạ lãi suất nhanh hơn dự kiến. Nếu Hội đồng quản trị hạ lãi suất dự trữ vượt mức và lãi suất chiết khấu, một dòng tiền sẽ tràn vào thị trường quỹ liên bang. Điều này mở ra cơ hội chênh lệch giá cho các ngân hàng thương mại lớn. Họ sẽ làm gì? Các ngân hàng thương mại thế chấp tài sản tại cửa sổ chiết khấu, vay tiền với mức chiết khấu so với lãi suất quỹ liên bang rồi cho vay với lãi suất khoảng 4%, một cơ hội chênh lệch giá tuyệt vời để gửi tiền. Hoạt động chênh lệch giá này về cơ bản hoạt động dựa trên Fed, hiện tại Fed phải in tiền và giao cho các ngân hàng. Điều này hoàn toàn vô lý, và đó là lý do tại sao về cơ bản nó buộc FOMC phải hạ lãi suất.
Tôi đã xem một cuộc phỏng vấn gần đây với Steven Moran trên Bloomberg, hình như là hôm qua hoặc sáng nay. Ông ấy nói rằng chính sách tiền tệ của Fed đang quá chặt chẽ ở mức 2%. Về cơ bản, điều đó cho bạn biết họ muốn đi đến đâu. Họ muốn lãi suất quỹ liên bang ở mức khoảng 2%, và họ đã muốn đạt được điều đó vào hôm qua. Trên thực tế, nếu Trump có thể loại bỏ Lisa Cook, ông ấy có thể thực hiện chiến lược chênh lệch giá này vào cuối năm và có thể nhanh chóng đưa lãi suất quỹ liên bang xuống dưới 2%.
Quyền kiểm soát Hội đồng Dự trữ Liên bang dẫn đến quyền kiểm soát FOMC như thế nào?
Như tôi đã đề cập, tất cả các thành viên của Hội đồng Thống đốc Cục Dự trữ Liên bang đều là thành viên bỏ phiếu thường trực của FOMC. Hội đồng phê chuẩn các chủ tịch Fed khu vực làm thành viên bỏ phiếu luân phiên của FOMC. Tôi tin rằng ngoài Fed New York, Philadelphia, Cleveland và Minneapolis sẽ là bốn chủ tịch Fed khu vực bỏ phiếu khác vào năm 2026. Tất cả 12 chủ tịch Fed khu vực sẽ tái tranh cử vào tháng 2 năm sau.
Chuyện này xảy ra như thế nào? Mỗi một trong 12 ngân hàng khu vực của Cục Dự trữ Liên bang đều có hội đồng quản trị riêng. Sự sắp xếp này bắt nguồn từ thời điểm mỗi khu vực của lục địa Hoa Kỳ có các yêu cầu lãi suất khác nhau liên quan đến thuế sản phẩm nông nghiệp. Mỗi hội đồng quản trị Fed khu vực bao gồm ba loại thành viên. Có sáu thành viên hội đồng hạng B và hạng C, những người cùng nhau bầu ra chủ tịch ngân hàng. Vậy, ai là những người ngồi trong các hội đồng quản trị Fed khu vực này? Dưới đây là danh sách và tất cả thông tin này sẽ sớm có sẵn trực tuyến. Bạn sẽ nhận thấy rằng chủ tịch của các ngân hàng Dự trữ Liên bang này là các chủ ngân hàng hoặc các nhà công nghiệp. Các chủ ngân hàng và nhà công nghiệp luôn muốn gì? Họ muốn tiền rẻ. Họ muốn nhiều tiền. Vậy, làm thế nào những người này có thể phản đối chính sách hạ lãi suất và tăng lượng tiền của Trump? Điều đó sẽ làm tăng tài sản của họ. Vì tất cả chúng ta đều vị kỷ, tôi nghĩ họ có thể sẽ bỏ phiếu cho một tổng thống sẽ làm theo mong muốn của Trump, đó là một chính sách tiền tệ nới lỏng hơn. Nếu không, về cơ bản, hội đồng quản trị do Trump kiểm soát đang báo hiệu rằng nếu bạn không bỏ phiếu cho một tổng thống ôn hòa, chúng tôi sẽ không chấp thuận người đó.
Vậy là giờ Trump đã có bảy phiếu bầu, và ông ấy sẽ giành quyền kiểm soát FOMC vào khoảng nửa đầu năm 2026. Vậy họ có thể làm gì khi nắm được đa số trong FOMC? Họ có thể quay lại nới lỏng định lượng. Họ có thể ngừng tham gia...
Chúng ta hiện đang trong giai đoạn nới lỏng định lượng vì Bộ Tài chính có một lượng nợ khổng lồ cần phát hành. Và hiện tại, Bộ Tài chính lại e ngại phát hành nợ dài hạn. Họ e ngại, giống như thời kỳ Đại suy thoái, về nợ dài hạn. Vì vậy, tất cả những gì họ đang phát hành chỉ là nợ ngắn hạn, đó là lý do tại sao hành động khéo léo chống lại các quy định quá mức lại rất quan trọng, bởi vì họ luôn cần một người mua không linh hoạt đối với các trái phiếu hoặc tín phiếu Kho bạc này. Nhưng nếu họ kiểm soát Ủy ban Thị trường Mở Liên bang (FOMC) và FOMC đồng ý rằng việc kiểm soát đường cong lợi suất là cần thiết để đạt được các mục tiêu chính trị và công nghiệp của chính quyền Trump, họ sẽ đầu tư hàng nghìn tỷ đô la vào nợ. Fed sẽ mua hầu hết các trái phiếu này vì các thành viên FOMC đã khởi động lại chính sách nới lỏng định lượng.
Vì vậy, với quyền kiểm soát này đối với Hội đồng quản trị và FOMC cùng với những tiến triển trong mốc thời gian, về cơ bản Trump có thể tạo ra đường cong lợi suất mà tôi đã chỉ cho bạn thấy từ năm 1942 đến năm 1951.
Tại sao chúng ta, những nhà đầu tư tiền điện tử, nên quan tâm?
Tất nhiên, tôi có một câu hỏi. Có rất nhiều phép tính liên quan đến thị trường tiền tệ ở đây. Tôi biết nó hơi giống một bản đồ thị trường tiền tệ, nhìn vào những gì đang diễn ra ở Nhật Bản. Nhưng, thưa các bạn, đó chính là lý do chúng ta ở đây. Vậy, với việc kiểm soát đường cong lợi suất sắp được áp dụng tại Hoa Kỳ, giá Bitcoin có thể đạt tới bao nhiêu? Con số đó, các bạn biết đấy, rõ ràng là vô lý: 3,4 triệu đô la. Liệu tôi có đứng trước các bạn hôm nay và tin rằng chúng ta sẽ đạt được 3,4 triệu đô la cho mỗi Bitcoin vào năm 2028 không? Tôi có lẽ sẽ nói là không. Nhưng tôi quan tâm đến hướng đi của nó và quy mô tiềm năng mà nó có thể đạt tới. Vì vậy, tôi hy vọng chúng ta sẽ đạt được một triệu, và những người khác cũng hy vọng như vậy, điều đó thật tuyệt, nhưng tôi rất hoài nghi.
Đây không chỉ là một con số dựa trên khả năng thích ứng về mặt tinh thần, mà còn dựa trên số lượng trái phiếu kho bạc sẽ được phát hành. Tình hình sẽ ra sao khi Trump và đội ngũ của ông rời nhiệm sở vào cuối năm 2028? Tôi đã kiểm tra thiết bị đầu cuối Bloomberg của mình và tính toán xem số nợ kho bạc cần phải đáo hạn là bao nhiêu để những người này có thể hạ lãi suất. Sau đó, tôi cộng thêm khoản thâm hụt liên bang dự kiến 2 nghìn tỷ đô la từ nay đến năm 2028. Đây gần như là ước tính thâm hụt tài khóa của Văn phòng Ngân sách Quốc hội. Điều này cho chúng ta một con số: 15,3 nghìn tỷ đô la trái phiếu kho bạc mới phải được phát hành trong ba năm tới.
Cục Dự trữ Liên bang đã mua bao nhiêu trong đại dịch COVID-19? Cục Dự trữ Liên bang đã mua khoảng 40% đến 45% lượng trái phiếu Kho bạc phát hành. Tôi nghĩ con số này cao hơn trong giai đoạn này vì người nước ngoài ít có khả năng mua trái phiếu Kho bạc Hoa Kỳ hơn trước, đặc biệt là sau những gì Trump đã làm. Ông ấy có xu hướng tăng nợ cho quá trình tái công nghiệp hóa của Mỹ bằng cách phá giá đồng đô la, điều này khiến những người khác lo ngại. Vậy tại sao tôi lại làm vậy? Tôi không biết. Tôi sẽ không làm vậy. Vậy là chúng ta đã tạo ra 7,5 nghìn tỷ đô la tín dụng. Đó là mức tăng trưởng bảng cân đối kế toán của chúng ta từ nay đến năm 2028.
Phần thứ hai là việc tạo ra tín dụng "giả". Sẽ có bao nhiêu tín dụng được cấp cho các doanh nghiệp vừa và nhỏ trên khắp Hoa Kỳ? Đó là một con số rất khó dự đoán. Vì vậy, tôi đã nói, được rồi, hãy nhìn vào những gì đã xảy ra trong đại dịch COVID-19. Đó là lần cuối cùng họ thực hiện thành công chính sách này, về cơ bản là từ tháng 2 năm 2020 đến đỉnh điểm vào cuối năm 2021. Nếu bạn xem số liệu thống kê hàng tuần của Cục Dự trữ Liên bang về bảng cân đối kế toán của hệ thống ngân hàng Hoa Kỳ, một thước đo tốt về tăng trưởng tín dụng và cho vay, tôi ước tính rằng trong những năm đó, chúng ta đã có 3 nghìn tỷ đô la tăng trưởng. Vậy là chúng ta có ba năm, nhân ba, cho chúng ta tổng cộng khoảng 15,2 nghìn tỷ đô la tín dụng được tạo ra.
Được rồi, vậy điều này có ý nghĩa gì đối với việc giá Bitcoin tăng? Quay trở lại với kinh nghiệm về COVID-19, tôi sử dụng một độ dốc rất thô: tỷ lệ phần trăm tăng giá Bitcoin trên mỗi đô la tín dụng được tạo ra dựa trên khuôn khổ này. Độ dốc là 0,19. Bạn nhân độ dốc này với 15,2 nghìn tỷ đô la tăng trưởng tín dụng, rồi nhân với giá cơ sở của Bitcoin là 115.000 đô la. Đó là cách chúng ta đi đến kết quả giá Bitcoin vào khoảng 3,4 triệu đô la vào năm 2028. Tôi gần như chắc chắn 100% điều đó sẽ không xảy ra. Nhưng tôi nghĩ đây là khuôn khổ để hiểu được việc tạo ra tín dụng này chảy từ Cục Dự trữ Liên bang sang Bộ Tài chính, và sau đó từ hệ thống ngân hàng để tài trợ cho quá trình tái công nghiệp hóa của Mỹ. Chúng ta biết điều gì đã xảy ra trong đại dịch COVID-19 khi chính sách này chỉ được thực hiện trong một năm. Điều gì sẽ xảy ra nếu nó kéo dài ba năm? Khi Cục Dự trữ Liên bang và Bộ Tài chính phối hợp, in tiền và, như người ta vẫn nói, đưa nền kinh tế Mỹ đến "Valhalla", chúng ta sẽ thấy giá Bitcoin vượt quá 1 triệu đô la.
Đó là lý do tại sao tôi rất tin tưởng rằng chu kỳ bốn năm không áp dụng cho chu kỳ cụ thể này. Chúng ta đang ở giữa một cuộc tái cấu trúc quân sự-tôn giáo, và nếu họ có thể nắm quyền kiểm soát toàn bộ ban lãnh đạo chính sách tiền tệ và tin rằng họ rất có động lực, thì đó chính là điều sẽ xảy ra. Cảm ơn tất cả mọi người.





