






Giải thích chi tiết về mô hình hoạt động của sFRAX: Nó có thể giúp FRAX mở ra “kết thúc tiền tệ ổn định” không?


Tác giả gốc: Frank, Tin tức tầm nhìn xa
Tiền tệ ổn định, lãi suất hàng năm 10%? Đừng rời đi, đây không phải là UST/Terra.
Frax Finance, gã khổng lồ ổn định từng nổi tiếng như Terra, đã ra mắt sFRAX, một kho tiền cầm cố giới thiệu lãi suất trái phiếu Kho bạc Hoa Kỳ, cho phép người dùng gửi FRAX vào kho tiền và cầm cố dưới dạng sFRAX, đồng thời nhận được lãi suất hàng năm là hoàn trả lên tới 10%.
sFRAX: lên tới 10% hàng năm, theo dõi lãi suất IORB
sFRAX chủ yếu hợp tác với Ngân hàng Lead ở Thành phố Kansas để mở tài khoản môi giới mua các tài sản như trái phiếu Kho bạc Hoa Kỳ, với mục tiêu cuối cùng là theo dõi lãi suất IORB của Cục Dự trữ Liên bang (hiện ở mức khoảng 5,4%).
IORB là tiền lãi mà Cục Dự trữ Liên bang trả cho tiền của các ngân hàng thương mại được gửi qua đêm trong tài khoản chính của Hệ thống Dự trữ Liên bang. sFRAX theo dõi nó thông qua IORB oracle. Điều này về cơ bản phù hợp với tư duy phát triển dài hạn của FRAX. Bạn phải biết rằng Frax Finance luôn là một dự án DeFi. Trong số các dự án tích cực nhất đang tiến gần hơn đến Fed:
Tích cực đăng ký Tài khoản Master của Cục Dự trữ Liên bang (FMA) (Foresight News lưu ý rằng Tài khoản Master của Cục Dự trữ Liên bang cho phép nắm giữ đô la Mỹ và giao dịch trực tiếp với Cục Dự trữ Liên bang), từ đó thoát khỏi những hạn chế khi sử dụng USDC làm tài sản thế chấp và rủi ro của ngân hàng thất bại, làm cho FRAX trở thành nơi gần nhất không có đồng đô la rủi ro.
Trong số đó, sFRAX sử dụng quỹ kho bạc và ủy quyền cho đối tác ngoài chuỗi FinresPBC đầu tư quỹ kho bạc vào “tài sản ngắn hạn” như trái phiếu kho bạc ngắn hạn, thỏa thuận mua lại, tiền gửi bằng đô la Mỹ vào tài khoản chính của Cục Dự trữ Liên bang và tiền được chọn quỹ tương hỗ thị trường.
Và do tỷ suất lợi nhuận của sFRAX dao động theo lãi suất IORB và điều kiện thị trường, hợp đồng AMO đã được phát triển để quản lý linh hoạt việc phân bổ tài sản của kho bạc sFRAX:
Nếu IORB tăng, chiến lược AMO sẽ thế chấp mạnh mẽ FRAX để có được tài sản RWA (Kho bạc Hoa Kỳ ngắn hạn, hợp đồng mua lại đảo ngược hoặc gửi đô la với Ngân hàng Dự trữ Liên bang để trả lãi suất IORB);
Nếu IORB giảm, tài sản RWA sẽ được chuyển đổi lại thành tài sản phi tập trung trên chuỗi và các khoản vay được thế chấp quá mức trong Fraxlend để thu được lợi nhuận cao nhất có thể;
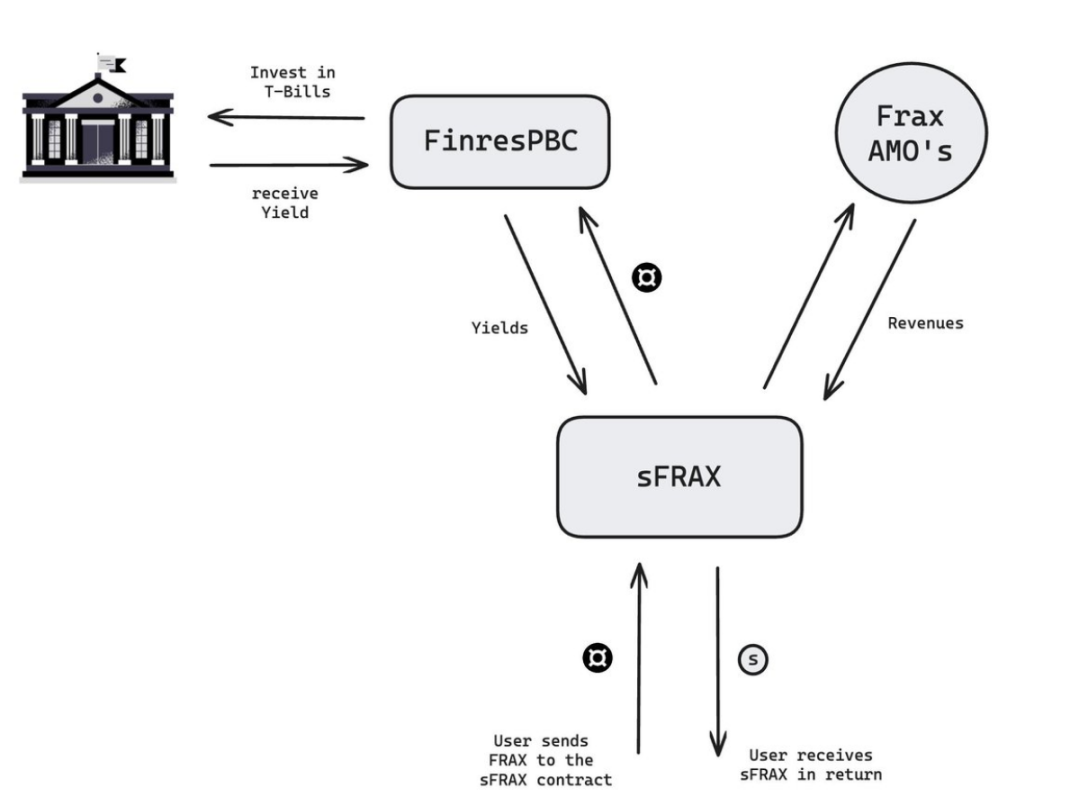
Lãi suất cao ban đầu là 10% là cài đặt ban đầu (như được mô tả trong đề xuất của cộng đồng, nó tương tự như cài đặt ban đầu của sDAI, với một phần thu nhập có được từ việc triển khai bảng cân đối kế toán của các chiến lược AMO và RWA được trợ cấp và được phân phối), cùng với sự tăng trưởng của quy mô kho bạc, lợi suất tương ứng sẽ giảm dần và tiến gần hơn đến lãi suất IORB của Fed.
Tính đến thời điểm công bố, tổng số tiền sFRAX cam kết ra mắt cách đây khoảng nửa tháng là gần 40 triệu, lãi suất hàng năm đã giảm xuống còn 6,86%.
Tất nhiên, điều này cũng có nghĩa là nếu người dùng hủy đặt cược, tỷ lệ hoàn vốn cho tất cả người tham gia sẽ tăng lên và có thể tăng trở lại 10%.
Cách sFRAX hoạt động
Frax sẽ sử dụng FinResPBC làm trung gian để chuyển số lượng RWA cần thiết hàng tuần dựa trên số lượng FRAX được thế chấp bằng sFRAX và lãi suất IORB. Mỗi tuần một lần, số tiền thu được từ Finres sẽ được chuyển trở lại kiểm soát DAO và sau đó được xếp hàng vào hợp đồng sFRAX để triển khai tuyến tính trong chu kỳ của tuần tiếp theo.
Người dùng chỉ cần gửi FRAX vào hợp đồng sFRAX để kiếm thu nhập stablecoin, khoản thu nhập này cũng được phân phối hàng tuần (thứ Tư hàng tuần lúc 8:00 giờ Bắc Kinh).
Nói chung, mô hình hoạt động của sFRAX tương tự như các dự án stablecoin dựa trên thu nhập khác nhằm “mã hóa” khoản nợ của Hoa Kỳ. Họ huy động đô la Mỹ từ người dùng, sau đó mua trái phiếu kho bạc Hoa Kỳ và chia sẻ (một phần) tiền lãi tạo ra với người dùng.
Chỉ là có một quy trình chuyển đổi FRAX-USDC/USDP bổ sung trong quy trình xử lý sFRAX:
Khi người dùng gửi FRAX vào hợp đồng kho bạc ERC-4626 của sFRAX, DAO sẽ ủy quyền chuyển cùng số lượng USDC hoặc USDP trong kho bạc sang tài khoản Circle hoặc Paxos của FinresPBC, sau đó FinresPBC sẽ chuyển đổi loại tiền tệ ổn định thành tiền mặt và đầu tư vào nền kinh tế.Đã được phê duyệt tài sản ngắn hạn.
Và tài sản ngắn hạn ở đây là trái phiếu kho bạc ngắn hạn, hợp đồng mua lại, tiền gửi bằng đô la Mỹ trong tài khoản chính của Fed và các quỹ tương hỗ thị trường tiền tệ chọn lọc.
Khi TVL trong sFRAX tăng lên, lợi suất ban đầu cao hơn sẽ giảm dần đến lợi suất cuối cùng, tức là ổn định xung quanh lãi suất IORB.
sFRAX, sự đổi mới của FRAX?
Chúng ta cần phải xem lại những thay đổi lớn trên thị trường stablecoin kể từ năm ngoái và nhiều biến động của Frax.
Vào tháng 5 năm 2022, sự sụp đổ của UST đã dẫn đến sự phá hủy toàn bộ ngành công nghiệp ổn định và FRAX bị ảnh hưởng nặng nề, chỉ trong một tháng, tổng giá trị thị trường lưu thông đã giảm một nửa từ 3 tỷ USD xuống còn 1,5 tỷ USD, sau đó giảm dần xuống khoảng 1 tỷ USD, từng ở bên bờ vực của sự sống và cái chết.
Do đó, Frax v2 đã thực hiện hai điều chỉnh chiến lược kinh doanh:
Một mặt, nó đã chọn từ bỏ thuộc tính stablecoin thuật toán và tăng dần tỷ lệ thế chấp (CR) lên 100%, tiếp cận mô hình thế chấp toàn bộ hoặc thậm chí thế chấp quá mức của MakerDAO và DAI.
Tính đến thời điểm công bố (ngày 25 tháng 10 năm 2023), CR của FRAX đã dần phục hồi và ổn định ở mức khoảng 91,85% (trừ tài sản thế chấp) và bắt đầu chuyển sang các stablecoin được thế chấp hoàn toàn.
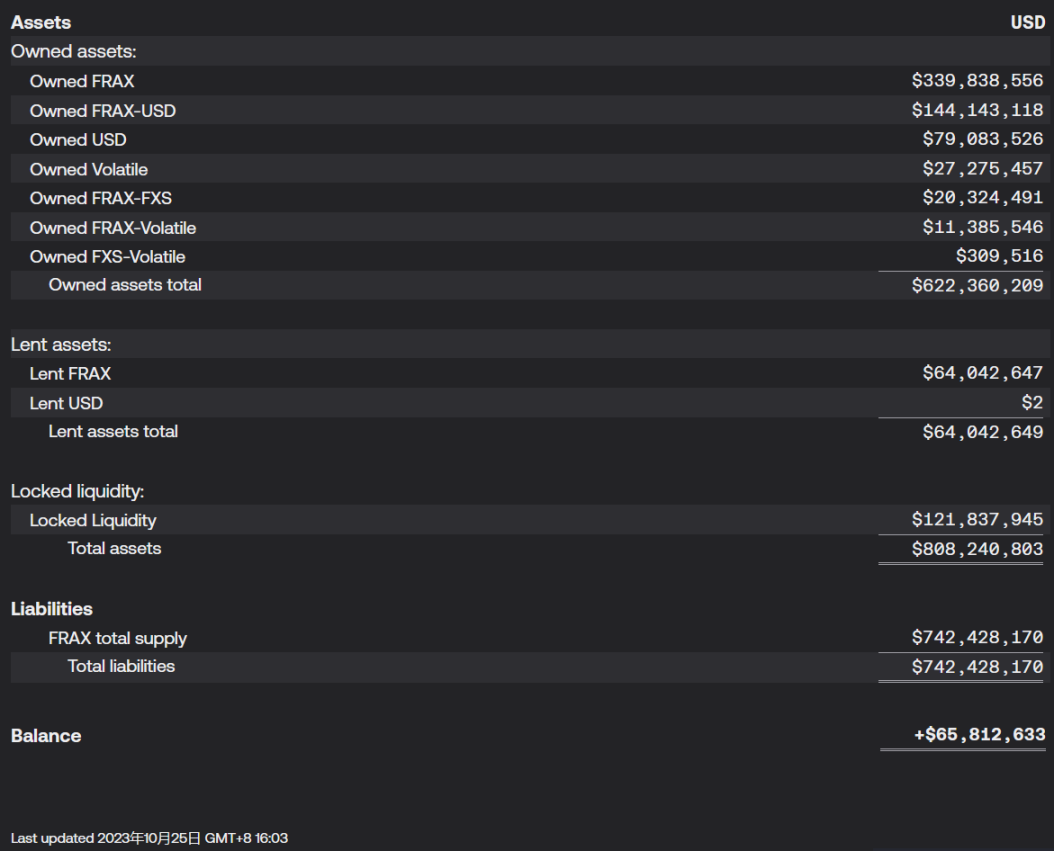
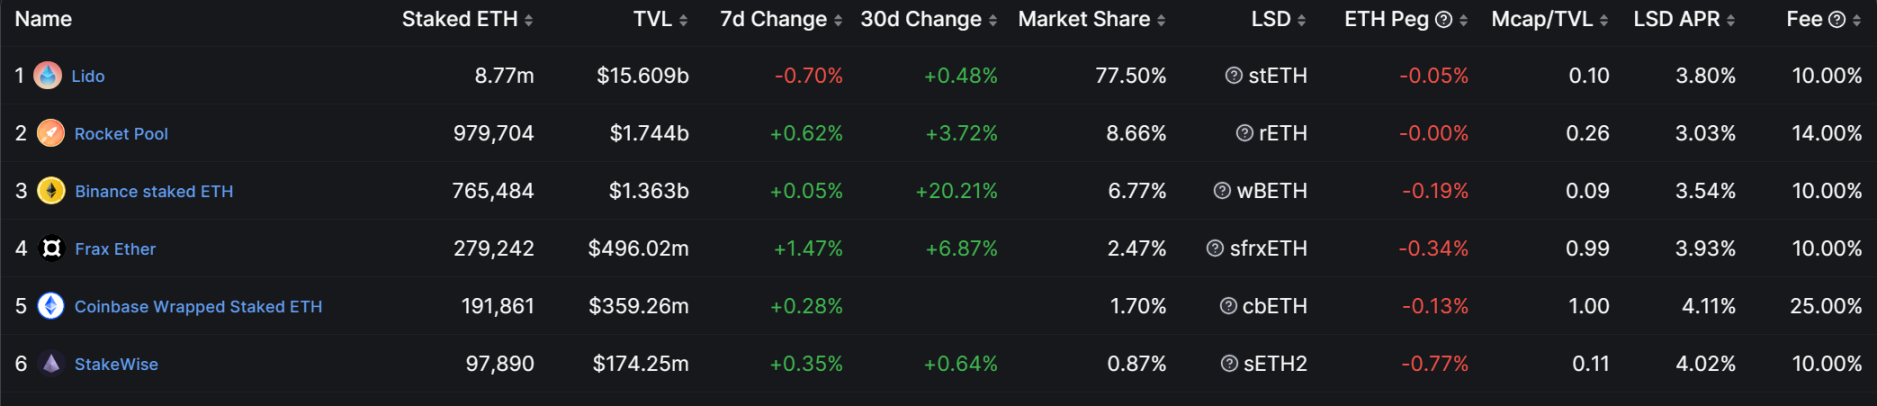
Mặt khác, Frax cũng mở rộng trọng tâm của mình từ stablecoin sang theo dõi Đặt cược thanh khoản (LSD) và sử dụng trọng số biểu quyết như CVX và CRV được tích lũy bằng cách hỗ trợ stablecoin FRAX để nghiêng nó sang sản phẩm LSD frxETH của riêng mình, với kết quả hiệu quả . .
Tính đến thời điểm công bố (25/10/2023), frxETH đã phát hành tổng cộng gần 280.000 đơn vị, dữ liệu của DefiLlama cho thấy khối lượng hiện tại của nó chỉ đứng sau Lido, Rocket Pool và Binance với thị phần là 2,47%.
Giờ đây, v2 về cơ bản đã đạt hoặc thậm chí vượt mục tiêu mong đợi, phiên bản v3 mới nhất của Frax cũng đã chuyển sự chú ý sang tài sản RWA, nhằm mục đích giới thiệu tài sản RWA trong thế giới thực và tiếp tục sử dụng AMO để cung cấp tính thanh khoản trên chuỗi và ngoài chuỗi.
sFRAX là thành phần cốt lõi của Frax v3 để hiện thực hóa tầm nhìn này và tài sản trong thế giới thực mà nó chọn hiện là tài sản tài chính truyền thống có chất lượng cao nhất - trái phiếu Hoa Kỳ.
Do đó, việc liên tục mở rộng kho bạc sFRAX về cơ bản có thể được hiểu là quá trình thay thế dần tài sản dự trữ của FRAX từ USDC và các trái phiếu khác của Hoa Kỳ.
Nói một cách dễ hiểu, Frax không muốn lặp lại sai lầm trong sự cố của Ngân hàng Thung lũng Silicon vào tháng 3 năm nay khi USDC bị tách ra và rút neo một cách thụ động:
Họ muốn sử dụng sFRAX để dần dần loại bỏ FRAX khỏi sự phụ thuộc vào các stablecoin chính thống khác như USDC và cuối cùng đạt được sự gắn kết hoàn toàn với khoản nợ của Hoa Kỳ (USD).
bản tóm tắt
Người sáng lập Frax, Sam Kazemian đã từng nói rằng FRAX của Frax v3 sẽ là “Stablecoin cuối cùng”.
Nói một cách khách quan, nếu FRAX cuối cùng có thể mở rộng quy mô lên hàng tỷ đô la với sự trợ giúp của sFRAX và các mỏ neo khác, đồng thời hầu hết tài sản dự trữ đằng sau nó được chuyển đổi thành nợ của Mỹ, hoàn toàn neo vào đồng đô la Mỹ, thì chắc chắn nó sẽ trở thành người dẫn đầu trong lĩnh vực DeFi, xa nhất trong số các dự án stablecoin.
Tuy nhiên, các dự án stablecoin thu nhập liên quan đến việc “token hóa” khoản nợ của Hoa Kỳ đều phải đối mặt với những lo lắng tiềm ẩn giống nhau, điều này có thể xảy ra trong ngắn hạn. Về lâu dài, liệu sFRAX và FRAX có thể thực sự mở ra “kết thúc của stablecoin” hay không quan sát.





