


Global Payments Weekly | 2026W44


ผู้เขียน / บรรณาธิการ: WANG TAI
1. ไฮไลต์ประจำสัปดาห์
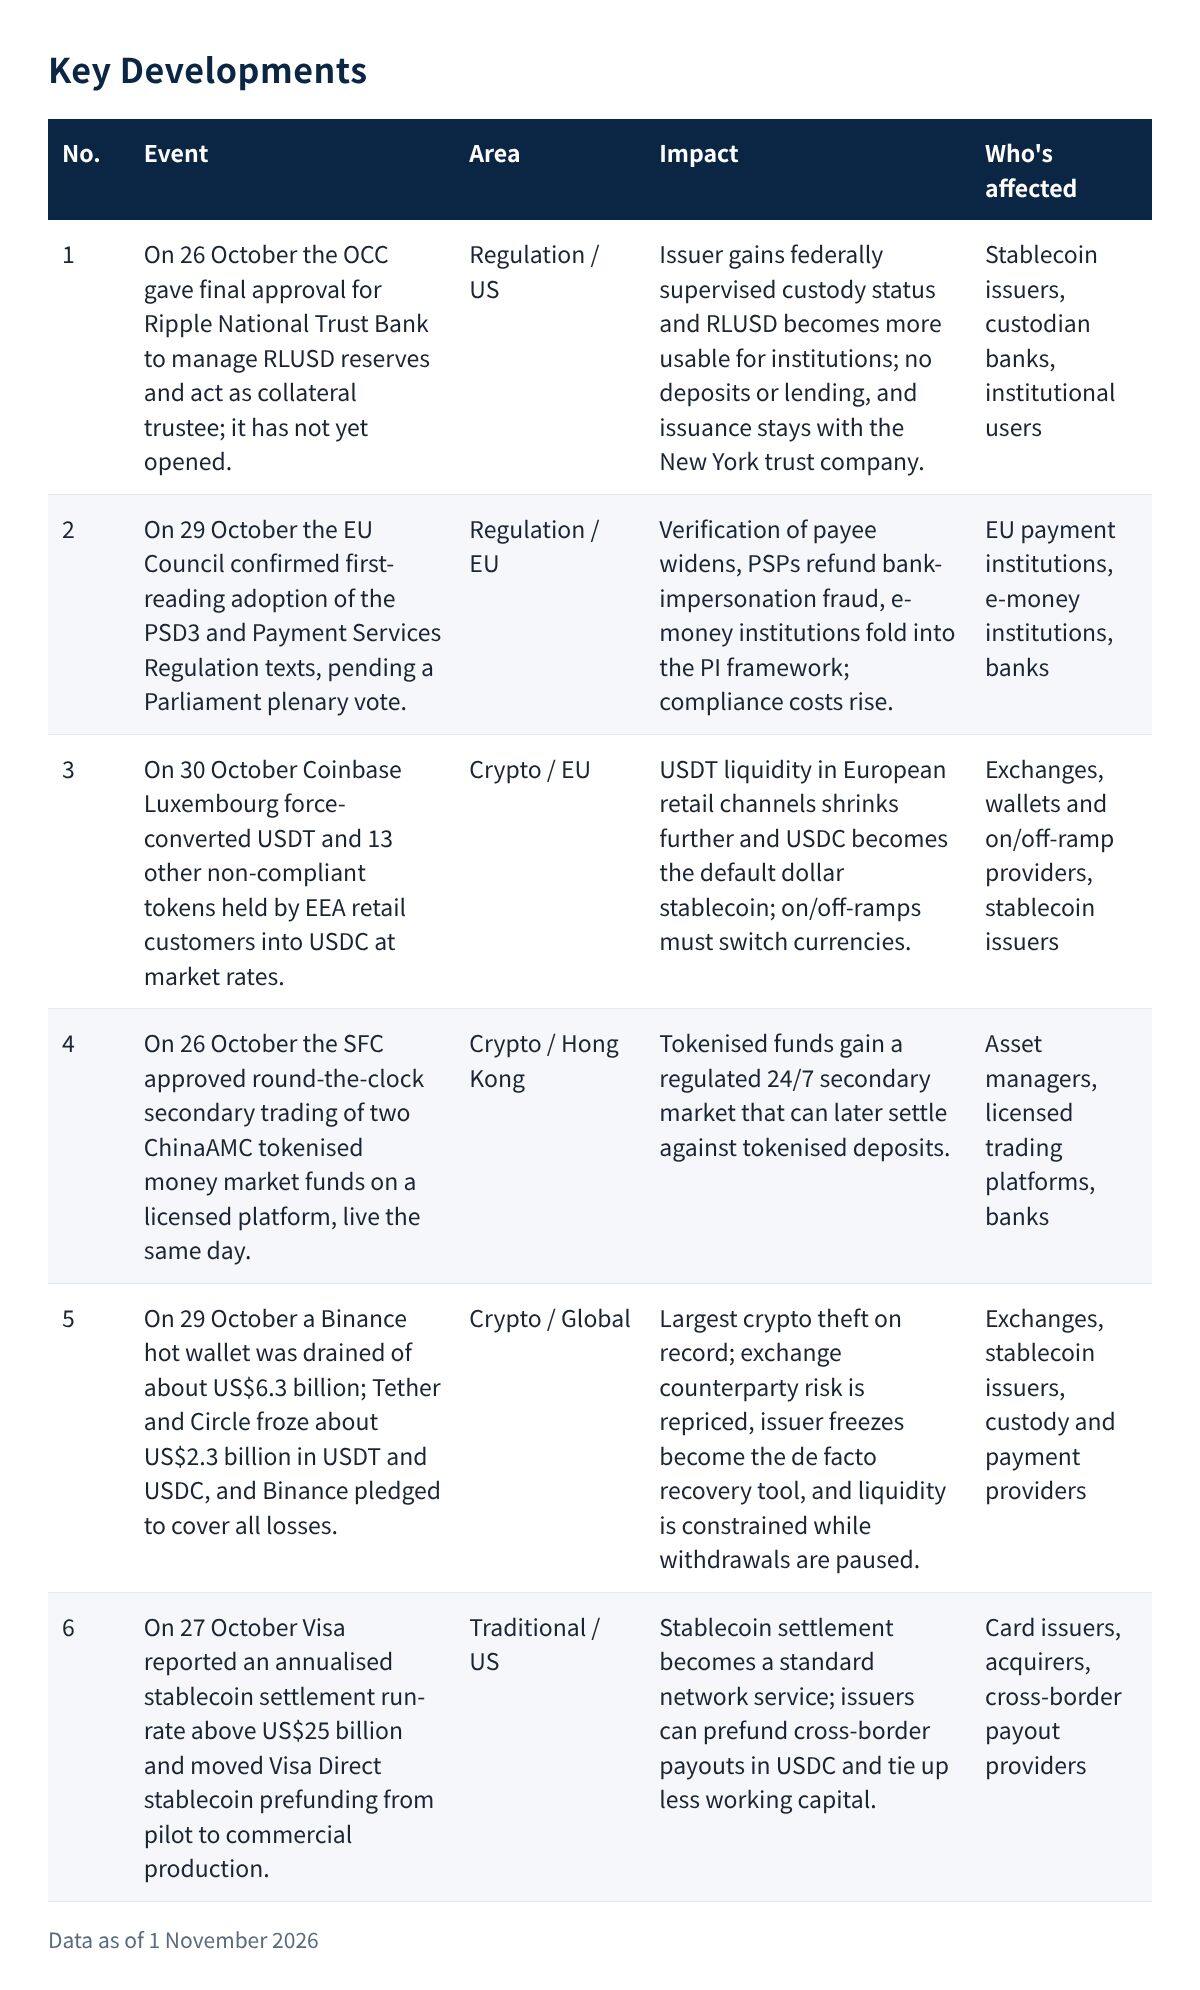
การเปลี่ยนแปลงที่กำหนดความเป็นไปของสัปดาห์นี้คือ การที่อำนาจอายัดของสเตเบิลคอยน์ถูกใช้เป็นวาล์วนิรภัยระดับระบบเป็นครั้งแรก เมื่อวันที่ 29 ตุลาคม กระเป๋าเงินร้อน (hot wallet) ของ Binance ถูกดูดเงินออกไปประมาณ 6.3 พันล้านดอลลาร์สหรัฐ ภายในไม่กี่ชั่วโมง Tether และ Circle ได้อายัด USDT และ USDC มูลค่าประมาณ 2.3 พันล้านดอลลาร์สหรัฐ และ Binance ให้คำมั่นว่าจะชดเชยความเสียหายทั้งหมด ในสัปดาห์เดียวกัน OCC ได้อนุมัติขั้นสุดท้ายให้ธนาคารทรัสต์แห่งชาติของ Ripple สภา EU ยืนยันการรับหลักการวาระแรกของ PSD3 และ Payment Services Regulation และ Visa เปิดเผยว่ามูลค่าการชำระบัญชีด้วยสเตเบิลคอยน์ต่อปีสูงกว่า 2.5 หมื่นล้านดอลลาร์สหรัฐ หน่วยงานกำกับดูแลกำลังเข้มงวดว่าใครสามารถออกและดูแลรักษาสินทรัพย์ได้ ขณะที่เครือข่ายต่างๆ กำลังผลักดันการชำระบัญชีด้วยสเตเบิลคอยน์เข้าสู่การใช้งานเชิงพาณิชย์
สัญญาณแรกคือ อำนาจอายัดของผู้้ออก (issuer) กลายเป็นแนวป้องกันสุดท้ายของอุตสาหกรรมและเป็นรายการตรวจสอบสถานะ (due diligence) รายการใหม่ สินทรัพย์ที่ถูกขโมยประมาณ 2.3 พันล้านดอลลาร์สหรัฐถูกอายัดอยู่ การกู้คืนขึ้นอยู่กับความร่วมมือระหว่างผู้ออกและหน่วยงานบังคับใช้กฎหมาย สำหรับบริษัทชำระเงินใดก็ตามที่ถือครองยอดคงเหลือสเตเบิลคอยน์ นโยบายการอายัดของผู้ออก ระยะเวลาตอบสนอง และช่องทางการอุทธรณ์ มีความสำคัญพอๆ กับคุณภาพของเงินสำรอง
สัญญาณที่สองคือ ผู้ออกสัญชาติสหรัฐกำลังได้สถานะสถาบันระดับรัฐบาลกลาง Ripple National Trust Bank ได้รับการอนุมัติขั้นสุดท้ายเมื่อวันที่ 26 ตุลาคม และในวันเดียวกัน OCC ก็สนับสนุนให้ธนาคารชุมชนยื่นขอเป็นผู้ออกสเตเบิลคอยน์เพื่อการชำระเงินต่อสาธารณะ การออกสินทรัพย์กำลังย้ายจากทรัสต์ระดับรัฐไปสู่การกำกับดูแลระดับรัฐบาลกลาง แม้ว่าหน้าต่างการยื่นคำขอจะเปิดหลังกฎมีผลบังคับใช้ในเดือนมกราคม 2027
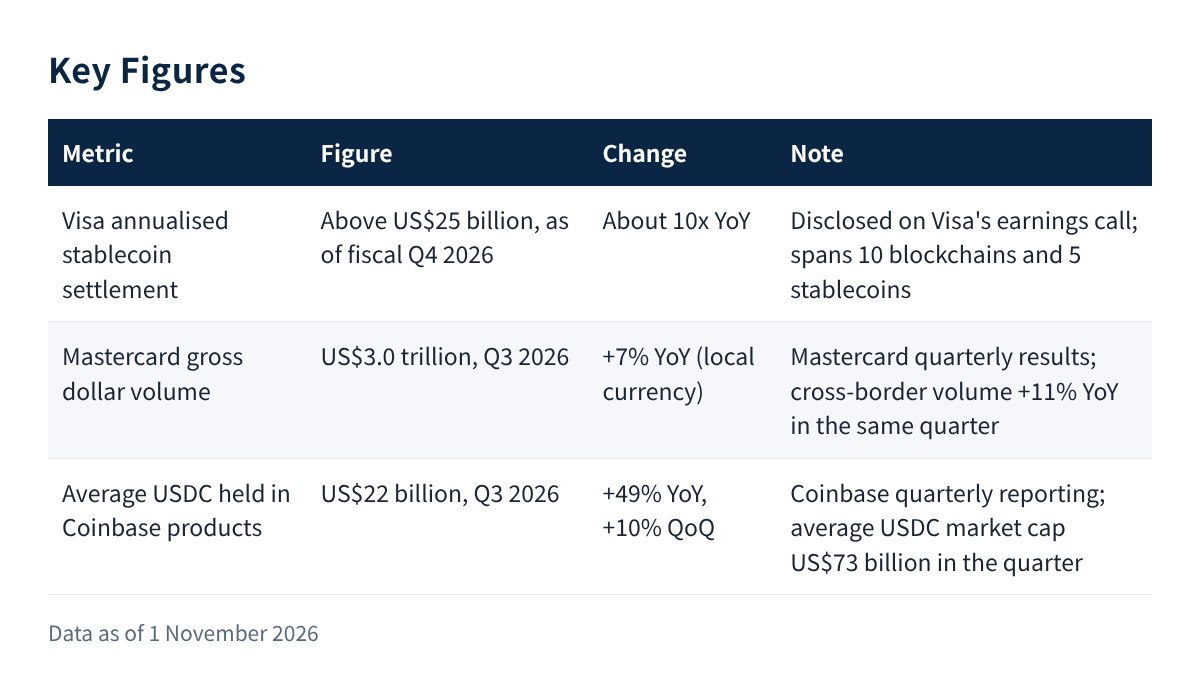
สัญญาณที่สามคือ เครือข่ายบัตรได้รายงานการชำระบัญชีด้วยสเตเบิลคอยน์เป็นตัวชี้วัดการดำเนินงานแล้ว Visa กล่าวเมื่อวันที่ 27 ตุลาคมว่า มูลค่าการชำระบัญชีด้วยสเตเบิลคอยน์ต่อปีเติบโตประมาณสิบเท่าเมื่อเทียบกับปีก่อน และการเติมเงินล่วงหน้าด้วยสเตเบิลคอยน์ของ Visa Direct ได้ย้ายจากการนำร่องไปสู่การใช้งานเชิงพาณิชย์แล้ว Mastercard กล่าวเมื่อวันที่ 29 ตุลาคมว่าได้เชื่อมต่อ Global Money Platform ที่สร้างบน BVNK เข้ากับ Mastercard Move ทำให้ยอดคงเหลือสเตเบิลคอยน์สามารถจ่ายตรงเข้าบัญชีธนาคารท้องถิ่นได้ สำหรับผู้ออกและผู้รับชำระ (acquirer) การชำระบัญชีด้วยสเตเบิลคอยน์กลายเป็นบริการเครือข่ายมาตรฐานแล้ว
ทั้งสามรายการที่ระบุไว้เมื่อสัปดาห์ก่อนได้คลี่คลายแล้ว Visa, Mastercard และ Coinbase รายงานตามกำหนด โดยปริมาณการชำระเงินของสองเครือข่ายเติบโต 7–9% แทนที่จะชะลอตัวเหมือน American Express; การกำหนดให้ 12 ผู้ให้สภาพคล่องหลักระดับ offshore renminbi ของ HKMA มีผลบังคับใช้เมื่อวันที่ 27 ตุลาคม; และหลังการปิดรับฟังความคิดเห็นเรื่องบทลงโทษ MiCA ของ EBA เมื่อวันที่ 26 ตุลาคม ก็ไม่มีขั้นตอนสาธารณะเพิ่มเติมในสัปดาห์นี้
ตัวเลขสำคัญ
2. พัฒนาการสำคัญ
3. บทวิเคราะห์
การชำระเงินแบบดั้งเดิม
การรับหลักการวาระแรกของ PSD3 และ PSR โดยสภาเกิดขึ้นในสัปดาห์เดียวกับที่ Wero เปิดให้บริการอีคอมเมิร์ซในเนเธอร์แลนด์ร่วมกับ 11 ธนาคาร โดยมีเป้าหมายย้ายผู้ใช้ iDEAL ประมาณ 15 ล้านรายภายในสิ้นปี 2027 กฎใหม่กำหนดความรับผิดชอบในการคืนเงินสำหรับการฉ้อโกงแอบอ้างเป็นธนาคารให้อยู่กับผู้ให้บริการชำระเงิน (PSP) และขยายการตรวจสอบผู้รับเงินไปสู่การโอนเพิ่มเติม ซึ่งเป็นฐานการปฏิบัติตามกฎระเบียบที่โครงการโอนระหว่างบัญชี (account-to-account) ต้องการพอดี ส่วนแบ่งของ account-to-account ในอีคอมเมิร์ซยุโรปจะเพิ่มขึ้นอย่างต่อเนื่อง และธุรกรรมบัตรในเนเธอร์แลนด์ เบลเยียม และฝรั่งเศสจะเผชิญแรงกดดันจากการถูกทดแทนมากขึ้น
ปัจจุบัน Visa รายงานปริมาณการชำระบัญชีด้วยสเตเบิลคอยน์ในผลประกอบการ และ Mastercard ได้เชื่อมการจ่ายเงินจากสเตเบิลคอยน์เข้าบัญชีธนาคารเข้ากับ Move ผู้ออกที่เติมเงินล่วงหน้าด้วย USDC ถือเงินสดที่ไม่ได้ใช้ประโยชน์น้อยลงและชำระบัญชีได้ตลอด 24 ชั่วโมง ขณะที่เครือข่ายเก็บค่าธรรมเนียมการชำระบัญชีและการจ่ายเงิน บริษัทโอนเงินข้ามพรมแดนที่เคยได้ส่วนต่างจาการเติมเงินล่วงหน้าและช่องว่างเขตเวลาเห็นส่วนต่างนั้นถูกบีบอัด ต้นทุนเงินทุนของผู้ออกลดลง แต่การพึ่งพาเครือข่ายกลับลึกซึ้งขึ้น
การชำระเงินด้วยคริปโต
Tether และ Circle อายัดเงินประมาณ 2.3 พันล้านดอลลาร์สหรัฐภายในไม่กี่ชั่วโมง เพราะผู้ออกแต่ละรายควบคุมบัญชีดำ (blacklist) ในสัญญาของตนได้ฝ่ายเดียว สำหรับบริษัทชำระเงินที่ถือยอดคงเหลือสเตเบิลคอยน์ คู่สัญญาที่แท้จริงคือผู้ออก ไม่ใช่Exchange ดังนั้นช่องทางการอุทธรณ์กรณีอายัดผิดพลาด ระยะเวลาตอบสนอง และเงื่อนไขการปลดอายัด ต่างต้องระบุไว้ในสัญญา หลังจาก Coinbase บังคับแปลง 14 โทเคนเป็น USDC ในยุโรป สเตเบิลคอยน์ดอลลาร์สำหรับลูกค้ารายย่อยในยุโรปจึงพึ่งพาผู้ออกเกือบรายเดียว และความเสี่ยงจากการกระจุกตัวเพิ่มสูงขึ้น
การอนุมัติขั้นสุดท้ายให้ Ripple เป็นธนาคารทรัสต์ การเรียกร้องของ OCC ให้ธนาคารชุมชนออกสินทรัพย์ และการซื้อขายกองทุนโทเคนไลซ์ 24/7 ของ SFC ล้วนชี้ไปในทิศทางเดียวกัน คือ เงินสำรองและการดูแลรักษาสินทรัพย์กำลังย้ายเข้าไปในสถาบันที่อยู่ภายใต้การกำกับดูแลระดับรัฐบาลกลางหรือได้รับใบอนุญาต เมื่อมาตรฐานการออกสินทรัพย์สูงขึ้น บริษัทชำระเงินที่ไม่ใช่ธนาคารสามารถแข่งขันด้านการกระจายสินค้า การรับชำระ การแลกเปลี่ยนเป็น/จากเงินเฟียต และบริการปฏิบัติตามกฎระเบียบที่เกี่ยวข้องกับการอายัด ขณะที่เศรษฐศาสตร์ของการออกสินทรัพย์ตกเป็นของผู้ดูแลสินทรัพย์ที่ได้รับใบอนุญาต
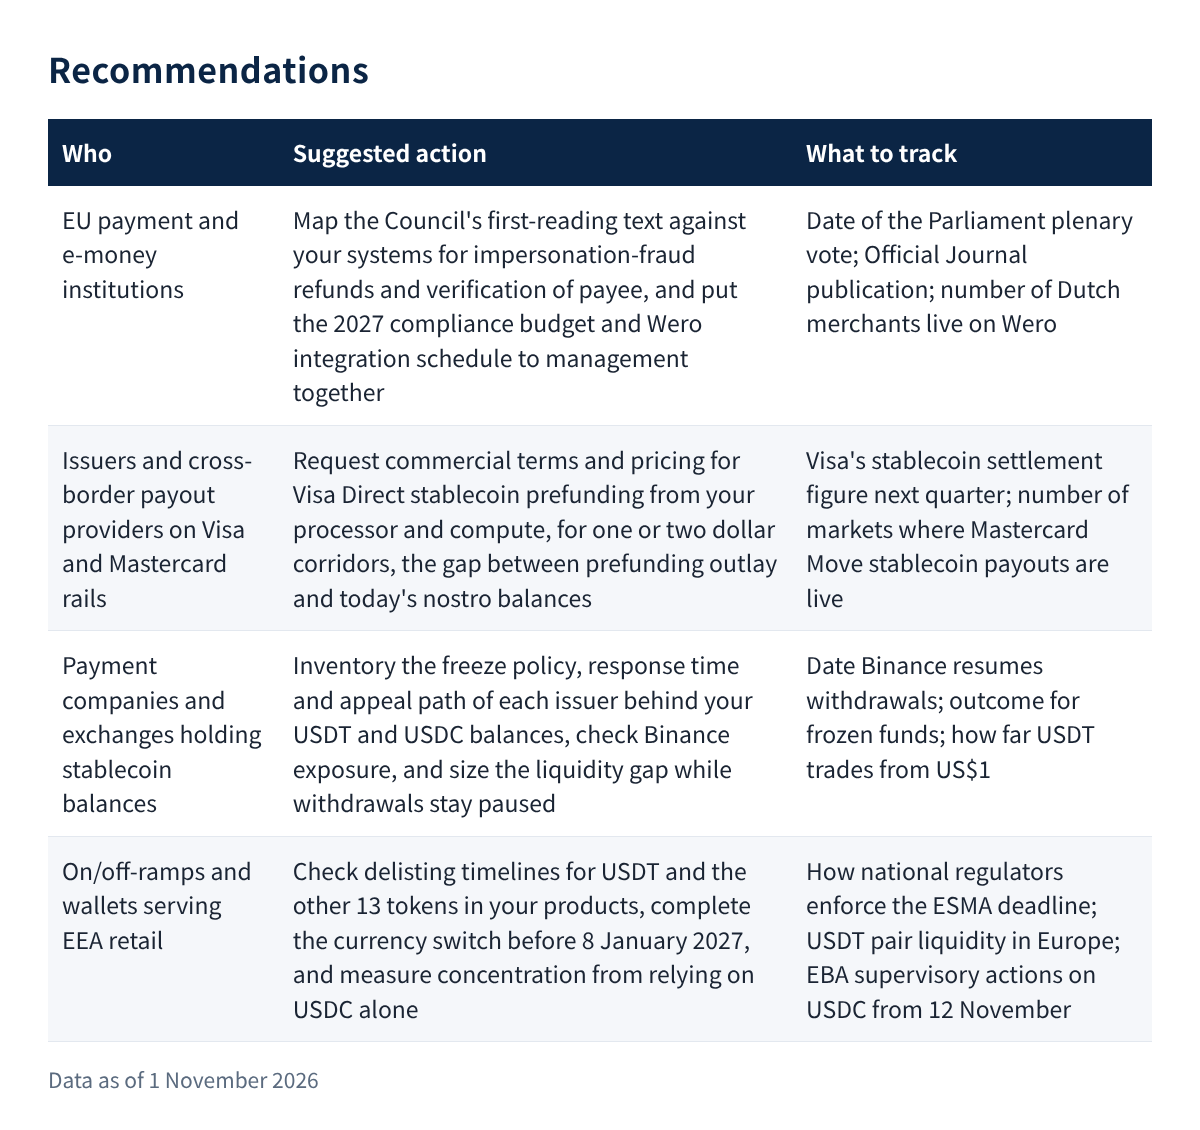
4. ข้อเสนอแนะ
5. สิ่งที่จะเกิดขึ้นต่อไป
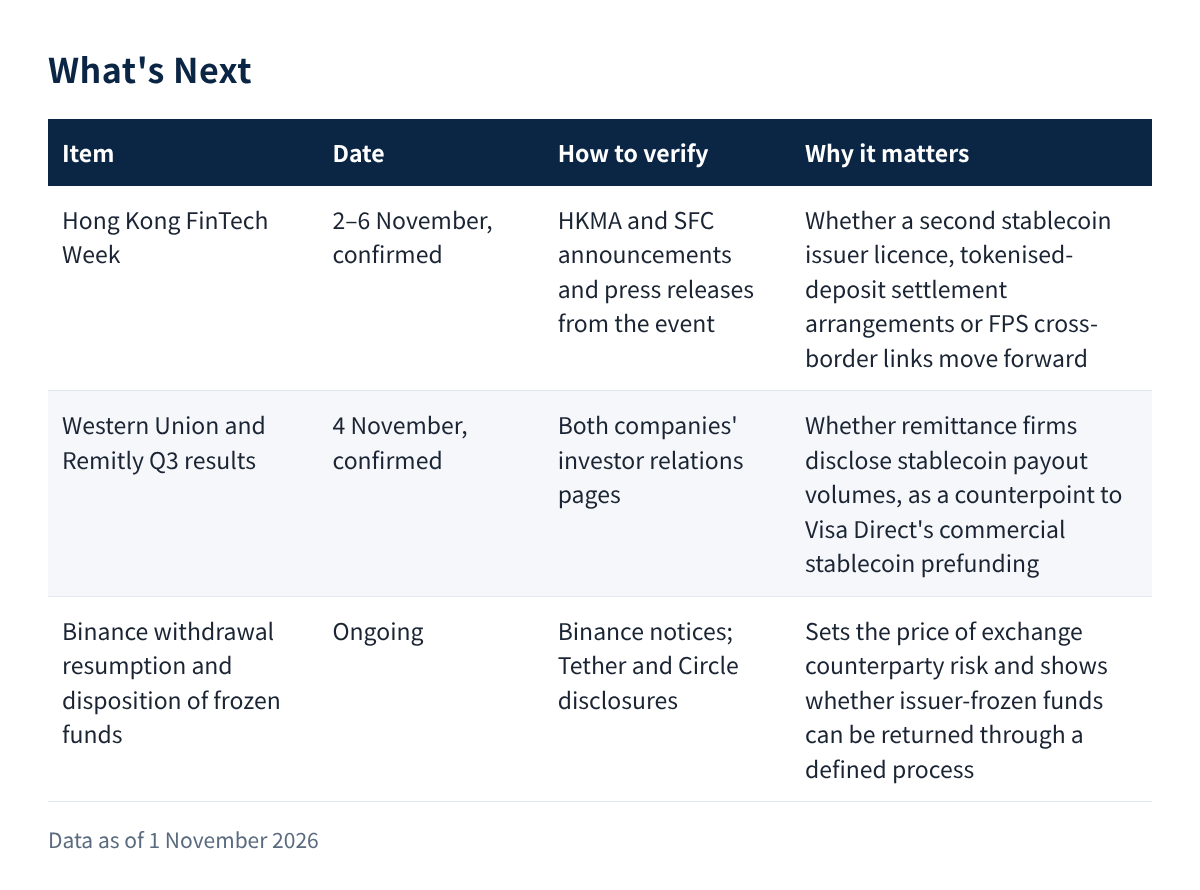
ครอบคลุมวันที่ 2 – 8 พฤศจิกายน 2026
6. เจาะลึก | หลังจากสเตเบิลคอยน์มูลค่า 2.3 พันล้านดอลลาร์สหรัฐถูกอายัด ใครควบคุมความสมบูรณ์ของการชำระบัญชี?
หลักฐานในสัปดาห์นี้
เมื่อวันที่ 29 ตุลาคม กระเป๋าเงินร้อนของ Binance ถูกดูดเงินออกไปประมาณ 6.3 พันล้านดอลลาร์สหรัฐ Tether และ Circle อายัด USDT และ USDC มูลค่าประมาณ 2.3 พันล้านดอลลาร์สหรัฐภายในไม่กี่ชั่วโมง Binance กล่าวในคืนนั้นว่าการอายัดทั้งหมดอยู่ที่ประมาณ 3 พันล้านดอลลาร์สหรัฐ ให้คำมั่นว่าจะชดเชยความเสียหายทั้งหมดจากกองทุน SAFU และเงินของบริษัท และได้หยุดการถอนเงิน เมื่อวันที่ 26 ตุลาคม OCC ได้อนุมัติขั้นสุดท้ายให้ Ripple National Trust Bank ซึ่งมีบทบาทในการบริหารเงินสำรอง RLUSD และทำหน้าที่เป็นทรัสตีหลักประกันให้แก่ผู้ถือ เมื่อวันที่ 30 ตุลาคม Coinbase Luxembourg ได้แปลง 14 โทเคนที่ไม่เป็นไปตามข้อกำหนดซึ่งถือโดยลูกค้ารายย่อยใน EEA เป็น USDC ในอัตราตลาด ในวันเดียวกัน Tether เปิดเผยกำไรจากการดำเนินงานสุทธิไตรมาส 3 ที่ 1.5 พันล้านดอลลาร์สหรัฐ สินทรัพย์รวม 191.45 พันล้านดอลลาร์สหรัฐ และเงินสำรองส่วนเกิน 7.95 พันล้านดอลลาร์สหรัฐ ณ วันที่ 30 กันยายน
เงินเคลื่อนย้ายอย่างไรและใครได้รับเงิน
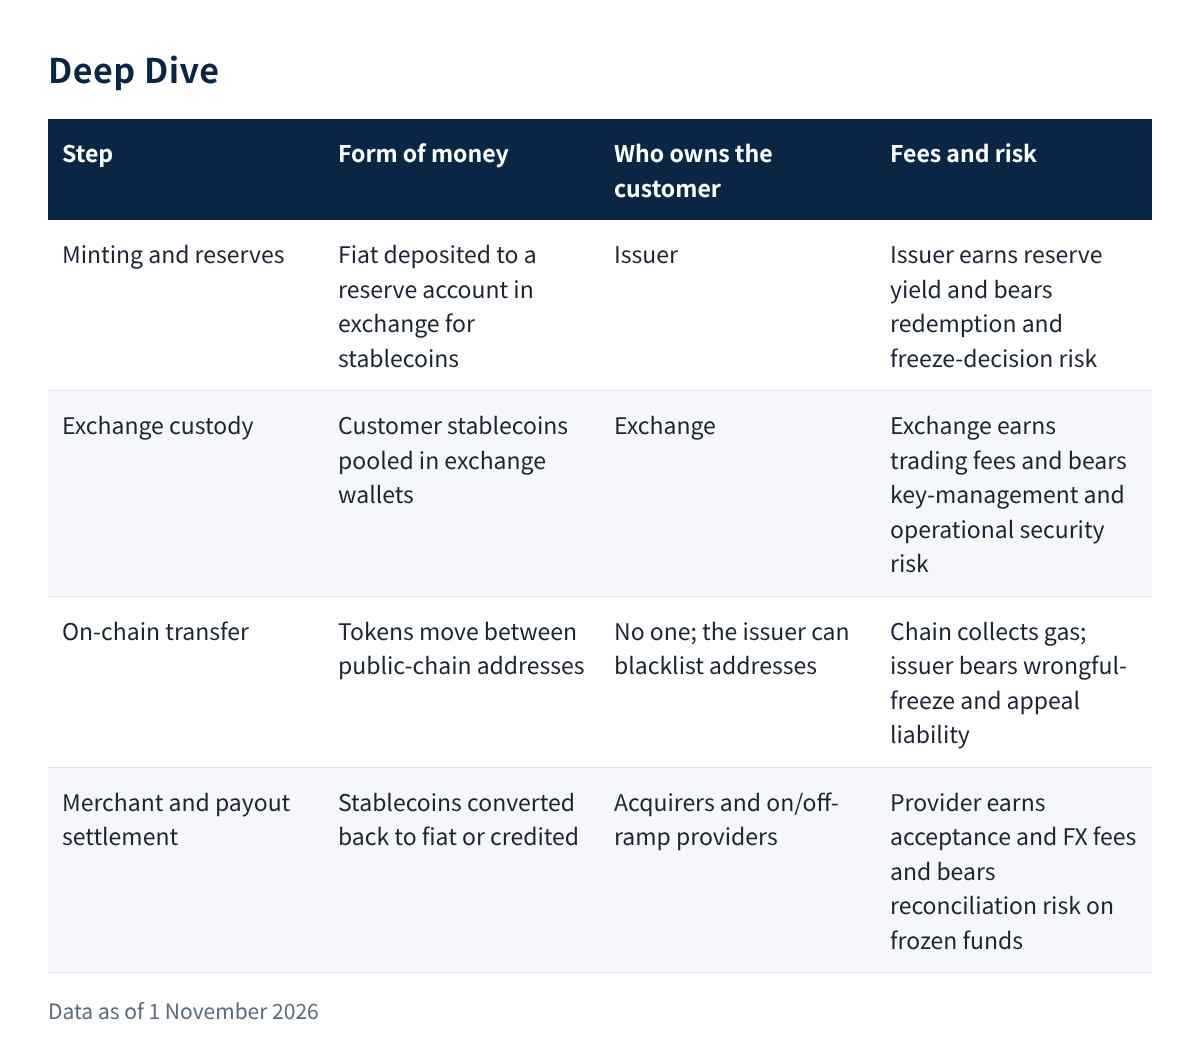
ความสมบูรณ์ของการชำระบัญชีสำหรับสเตเบิลคอยน์ไม่ได้อยู่บนเชน ผู้ใช้ฝากเงินเฟียตเข้าบัญชีเงินสำรองของผู้ออกเพื่อรับโทเคน โทเคนเคลื่อนย้ายระหว่างกระเป๋าเงินของ Exchange และที่อยู่บนพับลิกเชน ผู้รับชำระหรือจุดแลกเป็นเงินเฟียตจะแปลงกลับเป็นเงินเฟียตในที่สุด การโอนที่ยืนยันแล้วไม่สามารถย้อนกลับได้ แต่ผู้ออกถือบัญชีดำในสัญญาและสามารถทำให้ยอดคงเหลือของที่อยู่ใดๆ เคลื่อนย้ายไม่ได้ ในกรณีนี้ Exchange ถือสินทรัพย์ของลูกค้าแต่ไม่สามารถปกป้องกุญแจของตนได้ ส่วนผู้ออกไม่มีลูกค้าแต่ควบคุมว่าเงินจะไปไหนได้
ความหมายสำหรับทั้งสองฝ่าย
สำหรับสถาบันชำระเงินแบบดั้งเดิม จุดควบคุมความเสี่ยงจากการชำระบัญชีด้วยสเตเบิลคอยน์คือผู้ออก ไม่ใช่ชั้นการหักบัญชี เมื่อการชำระบัญชีด้วยสเตเบิลคอยน์ของ Visa อยู่ที่มูลค่าต่อปี 2.5 หมื่นล้านดอลลาร์สหรัฐ ยอดคงเหลือที่เติมเงินล่วงหน้าของผู้ออกบัตรก็อยู่ภายใต้เงื่อนไขการอายัดและการไถ่ถอนของผู้ออกสเตเบิลคอยน์บางส่วนแล้ว ดังนั้นสัญญาจึงต้องมีข้อกำหนดเกี่ยวกับการแจ้งเตือนการอายัด การอุทธรณ์กรณีอายัดผิดพลาด และกำหนดเวลาการไถ่ถอน สำหรับบริษัทชำระเงินด้วยคริปโต อำนาจอายัดเป็นดาบสองคม เงินที่ถูกขโมยอาจกู้คืนได้ แต่ยอดคงเหลือของลูกค้ารายใดก็สามารถถูกระงับโดยบุคคลที่สามได้ทุกเมื่อ การที่ Ripple วางเงินสำรองไว้ในธนาคารทรัสต์ระดับรัฐบาลกลาง และ Coinbase เก็บเฉพาะ USDC ในยุโรป ล้วนแสดงให้เห็นว่าแรงกดดันด้านการปฏิบัติตามกฎระเบียบกำลังผลักดันการออกสินทรัพย์ไปสู่สถาบันที่ได้รับใบอนุญาตเพียงไม่กี่แห่ง ซึ่งบีบพื้นที่ต่อรองของบริษัทชำระเงินให้แคบลง
สิ่งที่ยังขาดอยู่
ยังไม่มีกำหนดการสาธารณะว่าเงินประมาณ 2.3 พันล้านดอลลาร์สหรัฐที่ถูกอายัดจะถูกคืนหรือไม่และอย่างไร Binance ยังไม่ได้กำหนดวันกลับมาเปิดให้ถอนเงิน ข้อมูลเงินสำรองของ Tether มีถึงวันที่ 30 กันยายน โดยไม่เปิดเผยการไถ่ถอนหลังเกิดเหตุ และ Ripple ยังไม่ระบุว่าธนาคารทรัสต์จะเปิดเมื่อใดหรือการเป็นทรัสตีของ RLUSD จะย้ายไปที่นั่นหรือไม่
วิธีตรวจสอบ
จับตาสามสิ่ง คือ ผู้ออกจะเผยแพร่กระบวนการและกำหนดเวลาสำหรับการจัดการเงินที่ถูกอายัดหรือไม่ การไถ่ถอนสุทธิของ USDT และ USDC ในสัปดาห์หลัง Binance กลับมาเปิดให้ถอนเงินจะสูงกว่าปกติมากหรือไม่ และสภาพคล่องคู่ USDC/ยูโรจะดูดซับปริมาณที่ USDT เคยรองรับในช่องทางค้าปลีกยุโรปได้หรือไม่ สองข้อแรกขึ้นอยู่กับการเปิดเผยข้อมูลของผู้ออกและ Exchange ส่วนข้อที่สามสามารถอ่านได้จากข้อมูลคู่ซื้อขายของ Exchange หลักๆ
7. รอบโลก
มาเลเซีย: เมื่อวันที่ 28 ตุลาคม PayNet และ Alipay+ เปิดตัวการชำระเงิน DuitNow QR ขาออก ทำให้ผู้ใช้โมบายแบงก์กิ้งของ Maybank, CIMB และ Hong Leong สามารถชำระเงินในจีนแผ่นดินใหญ่ ฮ่องกง เกาหลีใต้ ฟิลิปปินส์ และลาวได้
จีนแผ่นดินใหญ่: เมื่อวันที่ 29 ตุลาคม Tencent และ Visa ลงนามบันทึกความเข้าใจเพื่อสำรวจการชำระเงินสำหรับนักเดินทางขาเข้าและขาออกผ่าน Weixin Pay และเครือข่าย Visa โดยไม่ได้ระบุวันเปิดตัว
ญี่ปุ่น: เมื่อวันที่ 27 ตุลาคม SBI, Startale และ BlackRock ลงนามบันทึกความเข้าใจเพื่อสำรวจการเชื่อมโยงกองทุนตลาดเงินแบบโทเคนไลซ์เข้ากับสเตเบิลคอยน์เยน JPYSC
ไทย: เมื่อวันที่ 29 ตุลาคม ผู้ว่าการธนาคารแห่งประเทศไทยได้กำหนดตารางเวลา คือ กฎเกณฑ์สเตเบิลคอยน์บาทในเดือนมีนาคม 2027 และกรอบการออกใบอนุญาต buy-now-pay-later ในเดือนธันวาคม
บราซิล: เมื่อวันที่ 30 ตุลาคม กำหนดเวลาการอนุญาตสำหรับผู้ให้บริการสินทรัพย์เสมือนของธนาคารกลางได้ผ่านพ้นไป บริษัทที่ไม่ได้ยื่นคำขอหรือไม่ได้อยู่ในคิวอาจไม่สามารถดำเนินการผ่านสถาบันที่อยู่ภายใต้การกำกับดูแลได้อีกต่อไป
ทั่วโลก: เมื่อวันที่ 30 ตุลาคม การประชุมเต็มคณะของ FATF ได้ถอดบัลแกเรีย โกตดิวัวร์ สาธารณรัฐประชาธิปไตยคองโก และโมนาโกออกจากบัญชีสีเทา และเปิดการทบทวนแบบเจาะจงเขตอำนาจที่มีกิจกรรมสินทรัพย์เสมือนที่มีนัยสำคัญ
ผู้เขียน / บรรณาธิการ: WANG TAI
รวบรวมจากรายงานสาธาร





