






Fed ไม่ขยับ แต่ตลาดกลับรอการขึ้นดอกเบี้ยในเดือนธันวาคม: ความไม่แน่นอนที่แท้จริงเปลี่ยนไปแล้ว


ความไม่แน่นอนเรื่องการขึ้นหรือไม่ขึ้นดอกเบี้ยสิ้นสุดลงในวันที่ 28 ตุลาคม , ความไม่แน่นอนใหม่เริ่มต้นขึ้นในคืนวันนั้น ตลาดเกือบจะนำการขึ้นดอกเบี้ยในเดือนธันวาคมมาคำนวณไว้ในราคาแล้ว , แต่ตลาดหุ้นสหรัฐฯ กลับไม่ร่วง , เงินดอลลาร์กลับอ่อนค่าลง เมื่อสินทรัพย์หลายประเภทต่างพูดกันคนละทิศ , สิ่งที่ชี้ขาดได้คือข้อมูล คืนนี้ตัวเลข GDP ไตรมาสสามเบื้องต้นและ PCE เดือนกันยายน , สิ่งที่ทดสอบคือบัญชีที่ตลาดเพิ่งคำนวณเสร็จ , อัตราดอกเบี้ยสูงจะคงอยู่ต่อไปอีกนานแค่ไหน
1. สองเสียงคัดค้าน , สายเหยี่ยวกว่าตัวอัตราดอกเบี้ยเอง
มติเองไม่มีความประหลาดใจ , น้ำหนักอยู่ที่สองเสียงคัดค้านนั้น ในผลการลงมติ 10 ต่อ 2 , มีสองเสียงที่สนับสนุนให้ขึ้นดอกเบี้ยทันที , แสดงให้เห็นว่าการประเมินความดื้อรั้นของเงินเฟ้อภายในคณะกรรมการไม่สอดคล้องกัน , คนส่วนใหญ่เลือกที่จะรอ , คนส่วนน้อยเห็นว่าความเสี่ยงใหญ่พอแล้ว สำหรับตลาด , การรอไม่เท่ากับการผ่อนปรน , ตราบใดที่เงินเฟ้อไม่ลดลงอย่างชัดเจน , เหตุผลในการคงอัตราดอกเบี้ยสูงก็ยังอยู่
ถ้อยคำในแถลงการณ์ก็แข็งเช่นกัน การประเมินกิจกรรมทางเศรษฐกิจถูกปรับจากมั่นคงเป็นแข็งแกร่ง , เงินเฟ้อที่ยังสูงคงไว้ Reuters รายงานอ้างว่า , คณะกรรมการต้องการข้อมูลเพิ่มเติมเพื่อตัดสินขั้นต่อไป , ความเป็นไปได้ในการกระชับเพิ่มเติมยังมีอยู่ เศรษฐกิจมีความยืดหยุ่น , เฟดจึงไม่รีบลดดอกเบี้ยเพื่อพยุงฐาน เงินเฟ้อไม่ลดลงอย่างชัดเจน , การผ่อนปรนเร็วเกินไปจะ抵消ความพยายามในการกดเงินเฟ้อที่ผ่านมา
การแถลงข่าวของวอร์ชสืบสานสไตล์ที่ไม่วาดแผนที่เส้นทาง เขาไม่ได้ให้กรอบเวลา , คำพูดตกอยู่บนชั้นของเงินเฟ้อสูงเกินไป , นโยบายเริ่มได้ผล , ต้องการข้อมูลเพิ่มเติม นักลงทุนไม่สามารถอนุมานเส้นทางที่สมบูรณ์จากการประชุมครั้งเดียว , ทำได้เพียงถือรายงานเงินเฟ้อ การจ้างงาน และการบริโภคทุกฉบับเป็นจุดพลิกผันที่เป็นไปได้
การปรับตารางการประชุมก็容易被ตีความผิด วอร์ชประกาศว่า , ปี 2027 จะมีการประชุมหนึ่งครั้ง , ปี 2028 สองครั้ง ที่หารือเฉพาะยุทธศาสตร์นโยบายการเงินระยะยาว , การประชุมประเภทนี้ไม่มีการลงมติอัตราดอกเบี้ย , และไม่เผยแพร่แถลงการณ์นโยบายปกติ (CNBC รายงานอ้าง) สาระสำคัญของการเปลี่ยนแปลง , คือการเปลี่ยนการประชุมบางส่วนจากที่ตัดสินอัตราดอกเบี้ยเป็นหารือกรอบ ผลกระทบจริงต่อตลาดคือ , ต้องแยกให้ออกว่าการประชุมใดตัดสินอัตราดอกเบี้ย , การประชุมใดพูดถึงเพียงกรอบนโยบาย
เมื่อนำมติ แถลงการณ์ และการแถลงข่าวมารวมกัน , ข้อสรุปคือทิศทางนโยบายยังเปิดอยู่ เฟดไม่ได้เตรียมขึ้นดอกเบี้ยทันที , ก็ไม่ได้เปลี่ยนไปผ่อนปรน , ขั้นต่อไปขึ้นอยู่กับข้อมูลเงินเฟ้อและเศรษฐกิจ , ตลาดต้องจ่ายราคาสำหรับความไม่แน่นอนนี้ต่อไป
2. ความคาดหวังขึ้นดอกเบี้ยร้อนแรงขึ้น , ทำไมตลาดหุ้นสหรัฐฯ ไม่ร่วง
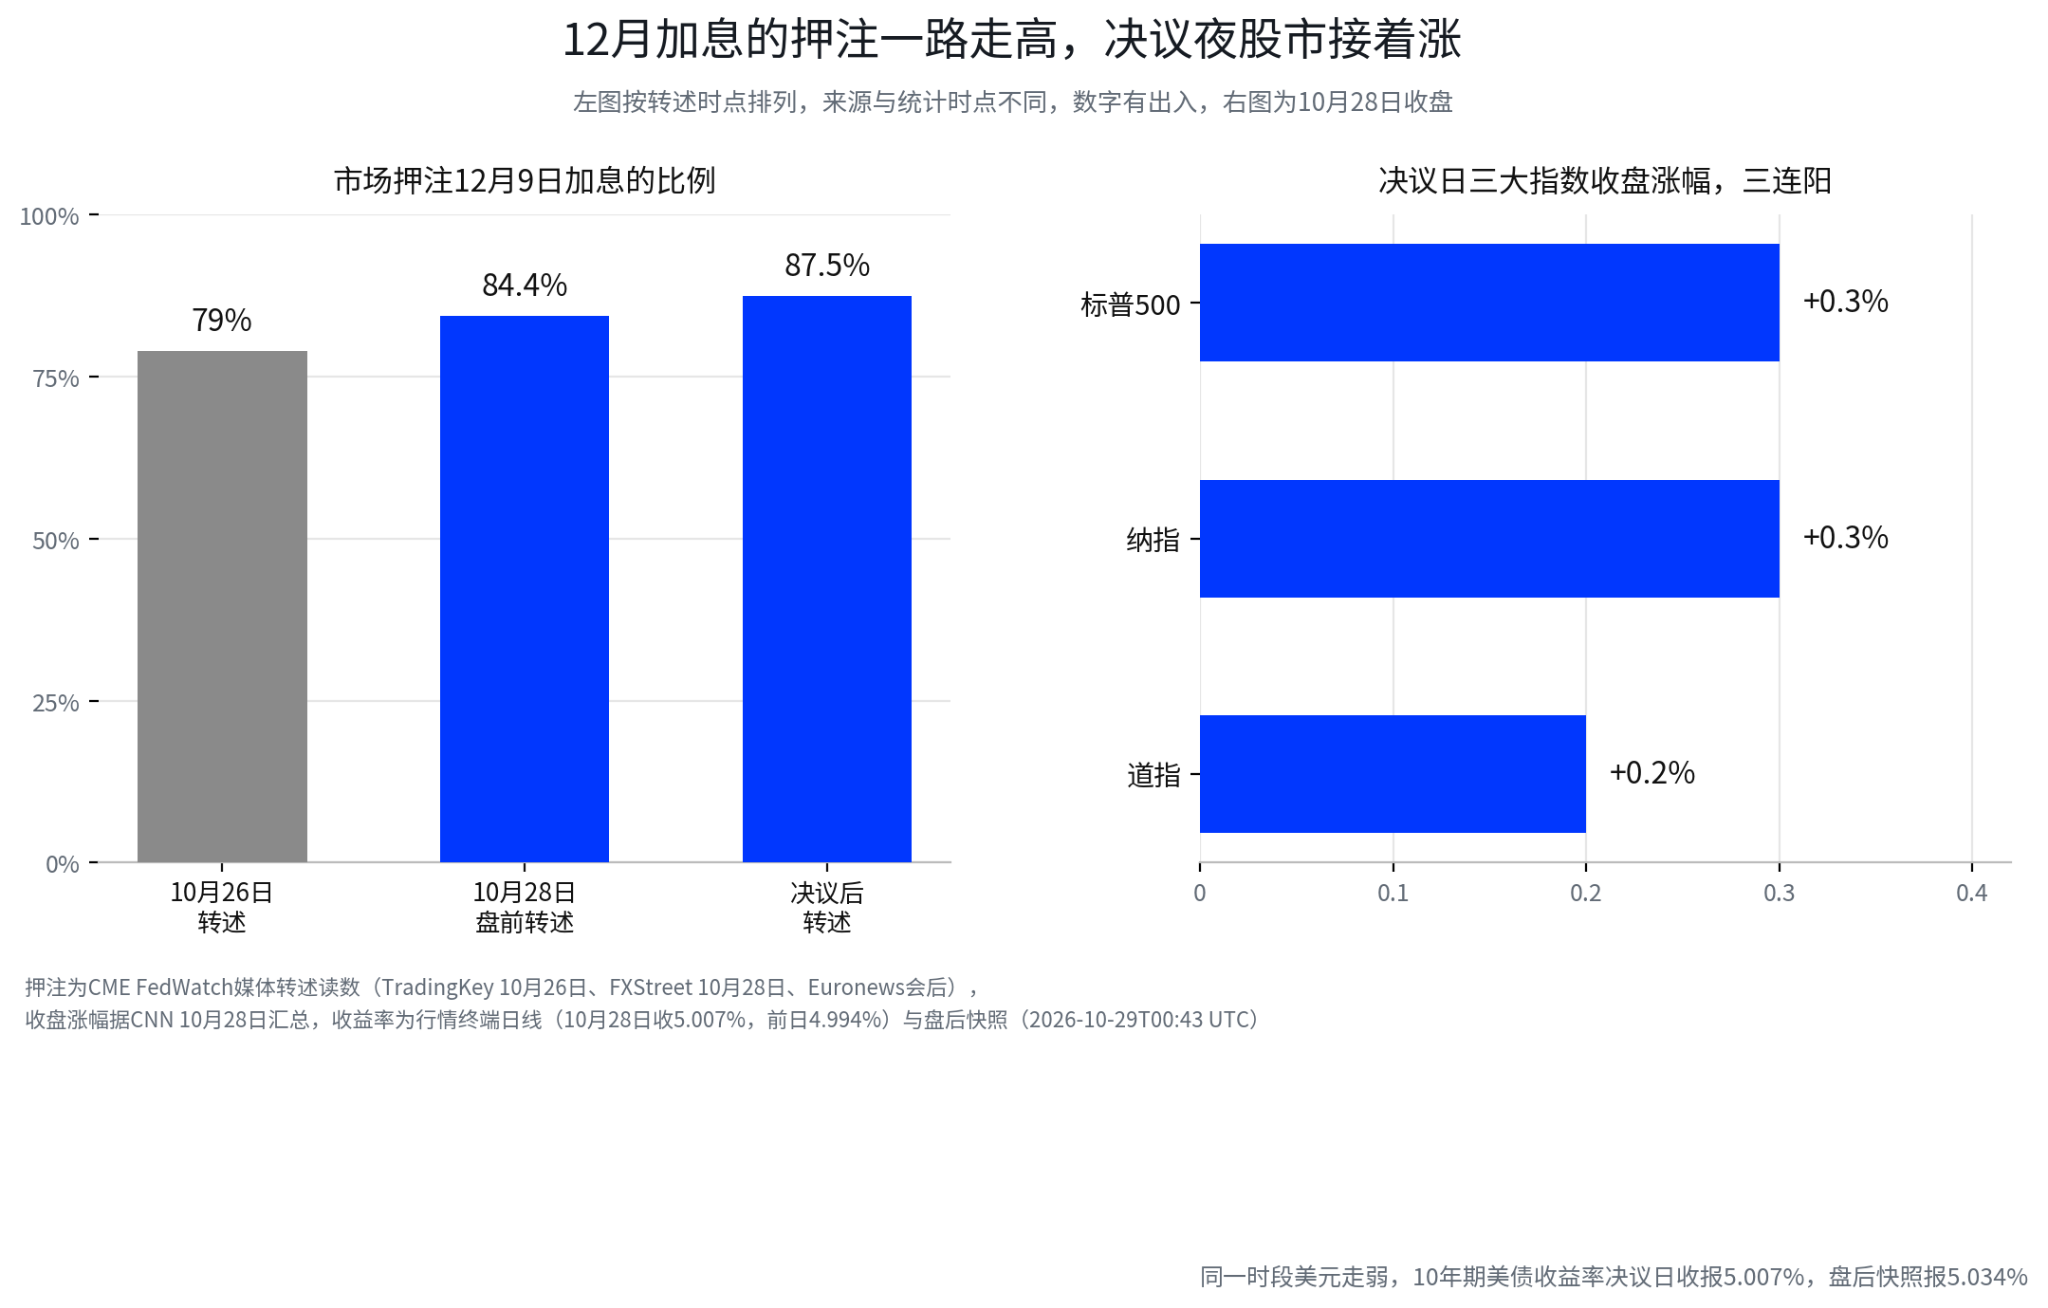
ในเชิงผิวเผิน , ผลของคืนวันมีมติดูขัดแย้งบ้าง S&P 500 และ Nasdaq ปิดบวกประมาณ 0.3% , Dow บวกประมาณ 0.2% , ดัชนีใหญ่สามตัวบวกสามวันติด (CNN สรุป) เงินดอลลาร์อ่อนค่าลงในช่วงมติและการแถลงข่าว (Reuters รายงาน) , Bloomberg สรุปภาพรวมตลาดว่าพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้นทำผลงานดีกว่า หากการขึ้นดอกเบี้ยเดือนธันวาคมเกือบจะแน่นอนแล้ว , ทำไมตลาดหุ้นไม่ร่วง?
มติไม่ได้นำการ收紧ใหม่มาในวันนั้น แม้ว่าความเป็นไปได้ในการขึ้นดอกเบี้ยเดือนธันวาคมจะสูงมากแล้ว , การคงดอกเบี้ยในเดือนตุลาคมหมายความว่าเงื่อนไขทางการเงินในวันนั้นไม่ tightened เพิ่มเติม , นักลงทุนที่ก่อนหน้านี้กังวลเรื่องนโยบายไม่คาดคิดก็ผ่อนคลายลงก่อน
เศรษฐกิจแข็งแกร่งเป็นทั้งความเสี่ยงเงินเฟ้อและแรงสนับสนุนกำไร อัตราดอกเบี้ยสูงกดการประเมินมูลค่า , การเติบโตพยุงกำไร , สองแรงนี้ดำรงอยู่พร้อมกัน ตราบใดที่การบริโภคและการลงทุนของภาคธุรกิจยังมีความยืดหยุ่น , ตลาดก็ไม่จำเป็นต้องปรับลดคาดการณ์กำไรทันที , ราคาหุ้นก็ไม่จำเป็นต้องร่วงตามการเดิมพันขึ้นดอกเบี้ย
การตอบสนองต้องเทียบกับความคาดหวังก่อนการประชุม , ดูแค่ทิศทางอย่างเดียวอธิบายอะไรไม่ได้ หากถ้อยคำสายเหยี่ยวถูกคำนวณไว้ในราคาล่วงหน้าแล้ว , มติไม่ได้เหยี่ยวกว่าที่คาด , สินทรัพย์บางส่วนกลับมีการรีบาวด์ระยะสั้น การอ่อนค่าของเงินดอลลาร์ก็ไม่สามารถอ่านตรงๆ ว่าเป็นความคาดหวังขึ้นดอกเบี้ยลดลง , อัตราแลกเปลี่ยนยังได้รับผลกระทบจากท่าทีของธนาคารกลางหลักอื่นๆ การเคลื่อนย้ายเงินทุน และการเปลี่ยนแปลงของสถานะการถือครอง
การมองปฏิกิริยาเหล่านี้เป็นสัญญาณในมิติที่ต่างกันจะ稳妥กว่า ตลาดหุ้นสะท้อนการเติบโตและกำไร , เงินดอลลาร์สะท้อนนโยบายเชิงเปรียบเทียบและทิศทางเงินทุน , พันธบัตรสะท้อนเส้นทางอัตราดอกเบี้ย , แต่ละอย่างยัง叠加การรบกวนจากสถานะการถือครองและถ้อยคำในการแถลงข่าว การใช้เพียงตัวเลขตลาดไม่กี่รายการในคืนวันมีมติเพื่อสรุปว่าตลาดเห็นว่าการขึ้นดอกเบี้ยไม่เร่งด่วนนั้น , หลักฐานยังไม่พอ การทดสอบที่แท้จริงต้องรอข้อมูลคืนนี้และการกำหนดราคาอัตราดอกเบี้ยหลังจากนั้น
สำหรับการเดิมพันวันที่ 9 ธันวาคมประมาณ 87.5% , การมองเป็นเทอร์โมมิเตอร์จะเหมาะสมกว่า มันเปลี่ยนตาม PCE ข้อมูลการจ้างงาน และคำพูดของเจ้าหน้าที่ ตัวเลข ณ จุดเวลาหนึ่งสูงแค่ไหน , ไม่สำคัญเท่ากับว่าหลังคืนนี้มันจะไปในทิศทางใดและไปไกลแค่ไหน
3. อัตราดอกเบี้ยสูงคงอยู่นานขึ้น , สินทรัพย์สี่ประเภทคำนวณบัญชีใหม่
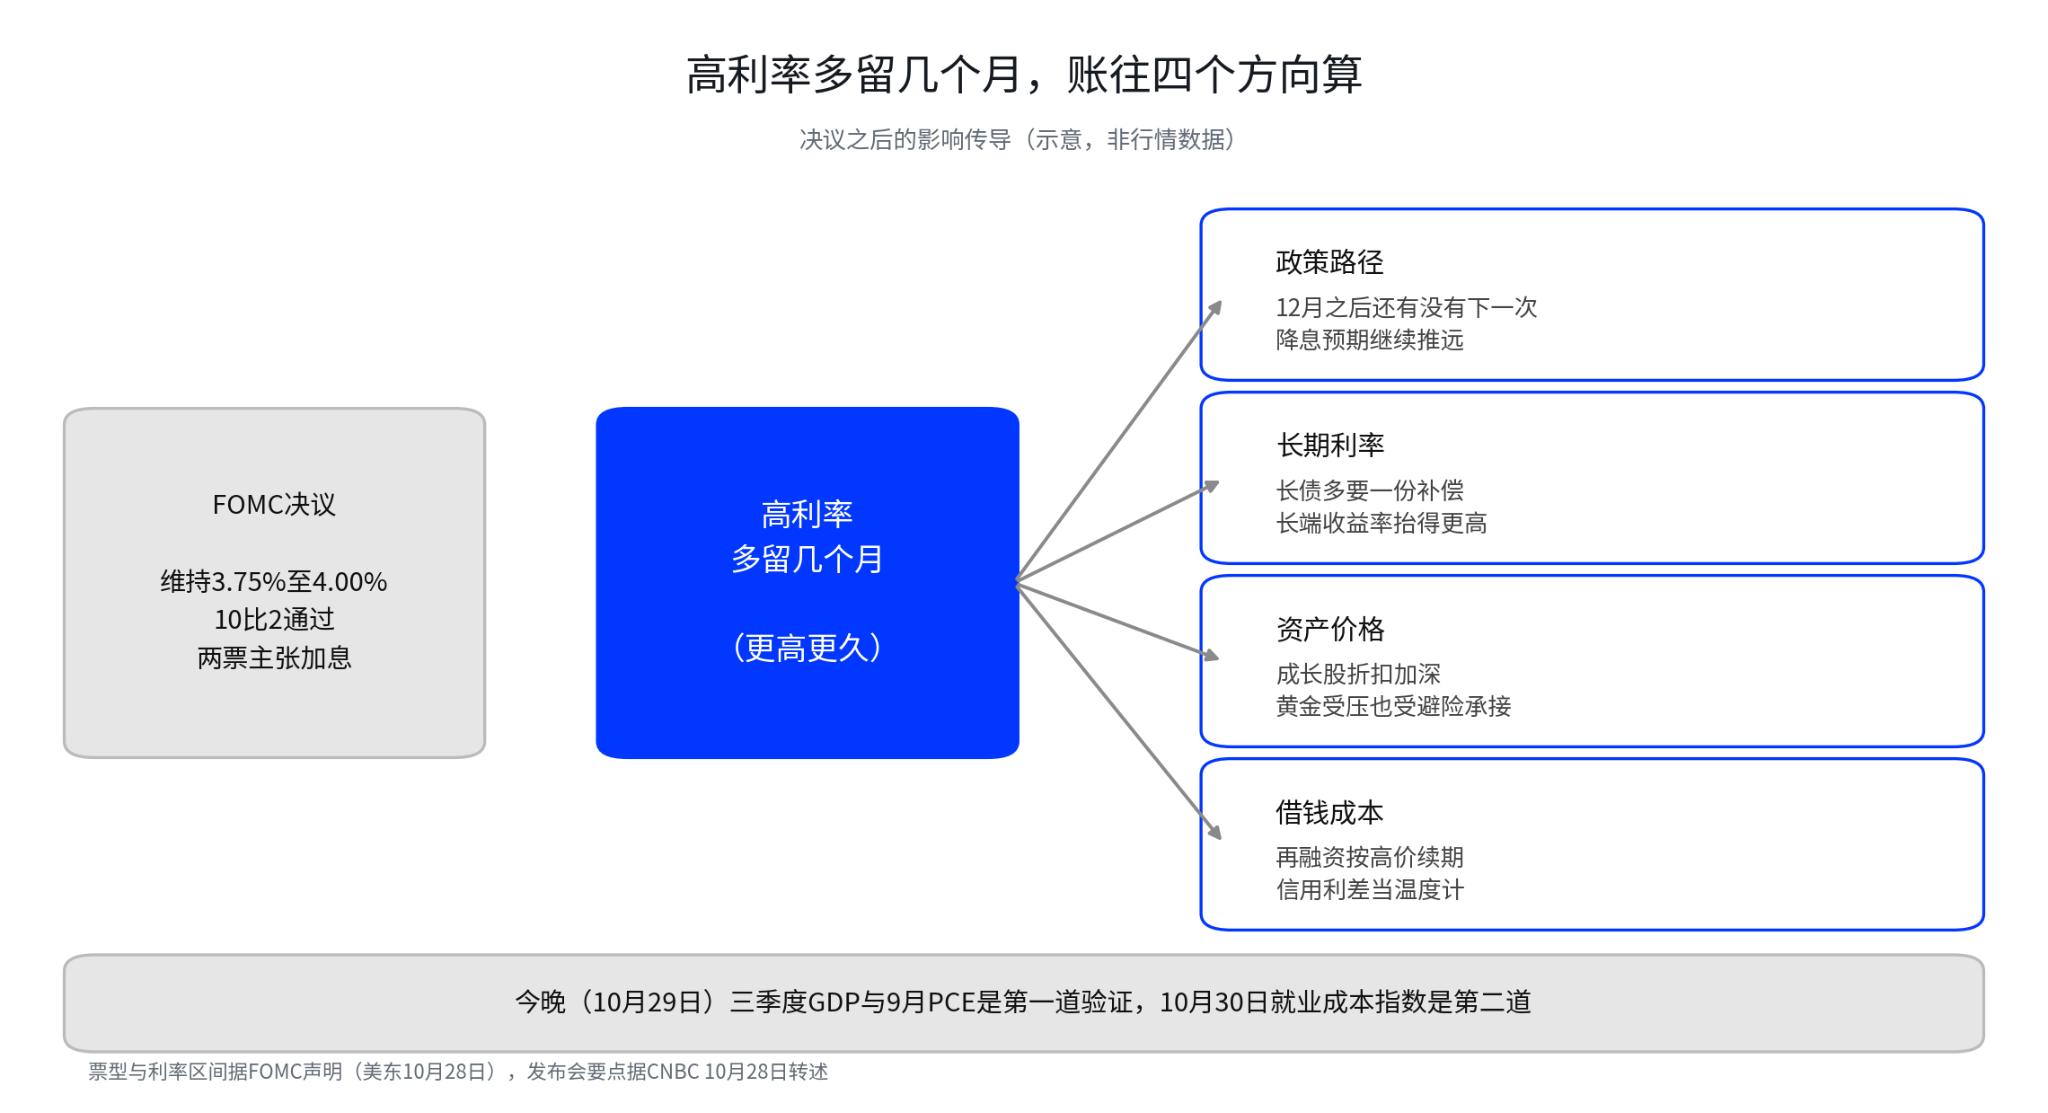
1. พันธบัตร: อัตราผลตอบแทนระยะสั้นเกาะติดความคาดหวังนโยบายของการประชุมครั้งต่อไปๆ พันธบัตรอายุสองปีไวต่อเส้นทางขึ้นดอกเบี้ยที่สุด อายุสิบปีนอกจากอัตราดอกเบี้ยนโยบาย , ยังต้อง消化เงินเฟ้อในอนาคต การเติบโต อุปทานการคลัง และค่าชดเชยเฉพาะของพันธบัตรระยะยาว ยิ่งตลาดเชื่อว่าอัตราดอกเบี้ยสูงจะคงอยู่นานขึ้น , ปลายยาวต้องการค่าชดเชยมากขึ้น ความสัมพันธ์ชั้นนี้มีข้อยกเว้น , เมื่อความคาดหวังการเติบโตอ่อนลงอย่างชัดเจน , เงินทุนหลบภัยกลับจะกดอัตราผลตอบแทนปลายยาวลงมา จอเทอร์มินัลรายวันแสดงว่า , อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีปิดวันที่ 28 ตุลาคมที่ 5.007% , สูงกว่าวันซื้อขายก่อนมีมติที่ 4.994% ประมาณ 1 เบซิสพอยต์ , สูงกว่าวันที่ 26 ตุลาคมที่ 4.988% ประมาณ 2 เบซิสพอยต์ , ภาพรวมหลังปิดตลาดเคยรายงานที่ 5.034% (29 ตุลาคม 00:43 UTC) ในวันมีมติปลายยาวเปลี่ยนแปลงไม่มาก , ค่าชดเชยที่นานขึ้นสะสม slowly มาหนึ่งสัปดาห์ก่อนการประชุม
2. หุ้นเติบโต: มูลค่าส่วนใหญ่ของบริษัทประเภทนี้อยู่ที่กำไรในอีกหลายปีข้างหน้า , อัตราดอกเบี้ยระยะยาวยิ่งสูง , กำไรในอนาคตเมื่อ折算กลับมาเป็นวันนี้ก็ต้องหักส่วนลดมากขึ้น หุ้นเติบโตก็ไม่ใช่กลุ่มเดียว , บริษัทที่มีกระแสเงินสดมั่นคง มีความสามารถในการขึ้นราคา ไม่พึ่งพาการระดมทุนมากนัก , จะต้านทานแรงกดดันได้ดีกว่าบริษัทที่พึ่งพาการระดมทุนต่อเนื่องและกำไรยังไม่เป็นจริง สิ่งที่ตลาดต้องประเมินใหม่จริงๆ คือ , การประเมินมูลค่าปัจจุบันพึ่งพาการเติบโตในอนาคตมากแค่ไหน , ความคาดหวังเหล่านี้น่าเชื่อถือหรือไม่
3. ทองคำ: อัตราดอกเบี้ยสูงเพิ่มต้นทุนในการถือสินทรัพย์ที่ไม่มีดอกเบี้ย , นี่คือด้านแรงกดดัน อัตราดอกเบี้ยสูงคงอยู่นานขึ้น , พื้นที่ผิดพลาดของนโยบายยิ่งน้อยลง , เมื่อการเติบโตหรือด้านเครดิตมีปัญหา , แรงซื้อหลบภัยและการซื้อทองของธนาคารกลาง各国จะรับแรงขายไว้ , นี่คือด้านรองรับ ก่อนมีมติทองคำสปอตแกว่งตัวแถว 4050 ถึง 4060 ดอลลาร์ (รายงาน 28 ตุลาคม) , ทิศทางต้องรอข้อมูลเงินเฟ้อ อัตราผลตอบแทนที่แท้จริง และเงินดอลลาร์ให้คำตอบร่วมกัน
4. การระดมทุนของภาคธุรกิจ: อัตราดอกเบี้ยในระดับสูงคงอยู่ทุกเดือนที่เพิ่มขึ้น , บริษัทที่พึ่งพาการรีไฟแนนซ์ก็ต้องรอราคาแพงอีกหนึ่งเดือน บริษัทที่มีกระแสเงินสดมั่นคง หนี้สินอายุยาวมี缓冲区 , บริษัทที่มีเลเวอเรจสูง กระแสเงินสดอ่อน ต้องการระดมทุนต่อเนื่องจะเผชิญแรงกดดันก่อน สเปรดเครดิตคือหน้าต่างสังเกต , เมื่ออัตราดอกเบี้ยปลอดความเสี่ยงทรงตัวแต่สเปรดขยายตัวต่อเนื่อง , แสดงว่าตลาดเริ่มต้องการค่าชดเชยสำหรับความเปราะบางด้านการระดมทุน , แรงกดดันจะส่งผ่านจากด้านอัตราดอกเบี้ยไปยังสินทรัพย์เสี่ยง
สินทรัพย์เติบโตของตลาดหุ้นฮ่องกงและ A-share อยู่ในห่วงโซ่เดียวกัน อัตราผลตอบแทนพันธบัตรสหรัฐฯ ระยะยาวเป็นเกณฑ์อ้างอิงการประเมินมูลค่าร่วมของสินทรัพย์เติบโตทั่วโลก , สินทรัพย์ดอลลาร์ฮ่องกงยัง叠加การส่งผ่านอัตราดอกเบี้ยภายใต้ระบบอัตราแลกเปลี่ยนเชื่อมโยง , เพียงแต่การส่งผ่านไม่ทันทีและไม่เท่ากัน สินทรัพย์ AI ของตลาดหุ้นฮ่องกงต้องดูสองเส้น , เส้นหนึ่งคืออัตราดอกเบี้ยปลายยาวของพันธบัตรสหรัฐฯ กดการประเมินมูลค่าอย่างไร , อีกเส้นคือกำไรและกระแสเงินสดของบริษัทเองรับไหวหรือไม่
4. GDP และ PCE คืนนี้สามารถล้มล้างอะไรได้
เวลา 20:30 น. ตามเวลาปักกิ่งวันที่ 29 ตุลาคม , ตัวเลข GDP ไตรมาสสามเบื้องต้นและ PCE เดือนกันยายนจะประกาศในวันเดียวกัน GDP ตอบว่าการเติบโตยังมีความยืดหยุ่นแค่ไหน , PCE ตอบว่าเงินเฟ้อลดลงหรือไม่ , เมื่อรวมสองคำถามเข้าด้วยกัน , จึงเป็นชุดนโยบายที่เฟดเผชิญ ข้อมูลออกมาหลังมีมติ , สิ่งที่ทดสอบคือการกำหนดราคา "สูงขึ้นและนานขึ้น" ที่ตลาดเพิ่งทำเสร็จ
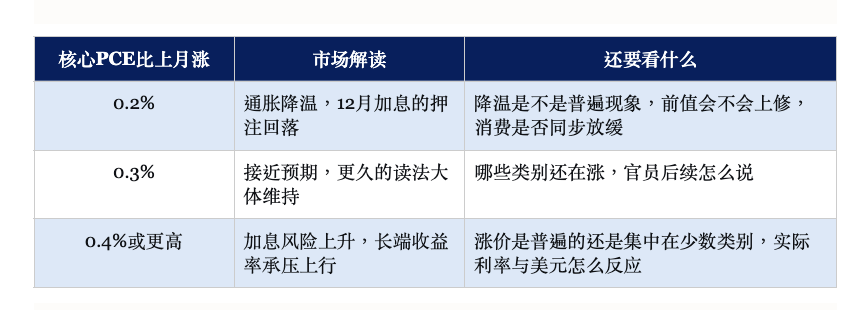
ตารางนี้ไม่ใช่สัญญาณซื้อขายเชิงกล ข้อมูลเงินเฟ้อรายเดือนได้รับผลกระทบจากความผันผวนของหมวดหมู่ ฤดูกาล และการแก้ไขค่าก่อนหน้า , 0.2%, 0.3%, 0.4% ไม่สามารถเทียบเท่ากับการลดดอกเบี้ย การคงเดิม หรือการขึ้นดอกเบี้ยโดยตรง สิ่งที่ตลาดสนใจจริงๆ คือ , ข้อมูลได้เปลี่ยนการประเมินแนวโน้มเงินเฟ้อในอีกไม่กี่เดือนข้างหน้าหรือไม่
ด้าน GDP , คาดการณ์เบื้องต้น 3.0% ถึง 3.2% (ค่าก่อนหน้า 2.2%) , 重点ดูการบริโภคจริงและการซื้อขั้นสุดท้ายภายในประเทศภาคเอกชน การเติบโตแข็งแกร่ง เงินเฟ้อดื้อรั้น , จุดยืนเข้มงวดมีเหตุผลมากขึ้น , "นานขึ้น" จะยกระดับเป็น "ขึ้นดอกเบี้ยต่อเนื่องหากจำเป็น" การเติบโตอ่อนลง เงินเฟ้อดื้อรั้น , ตลาดต้องเผชิญทั้งความกังวลเรื่องการ收紧และภาวะถดถอยพร้อมกัน , ทิศทางของหุ้น พันธบัตร เงินดอลลาร์จะซับซ้อนกว่าการ收紧ทางเดียวมาก
ดัชนีต้นทุนการจ้างงาน (ECI)ที่จะประกาศคืนวันที่ 30 ตุลาคม ÿ





