


Global Payments Weekly 2026W43


- ประเด็นหลัก: สกุลเงินดิจิทัลของทางการกำลังเปลี่ยนผ่านจากการนำร่องไปสู่การออกกฎเกณฑ์และการเปิดตัวผลิตภัณฑ์จริง การออก stablecoin กำลังกระจุกตัวไปยังธนาคารที่ได้รับใบอนุญาตและธนาคารกลาง ขณะที่บริษัทรับชำระเงินถูกบีบให้หันไปสู่ชั้นการจัดจำหน่าย การรับชำระ และการปฏิบัติตามกฎระเบียบ
- องค์ประกอบสำคัญ:
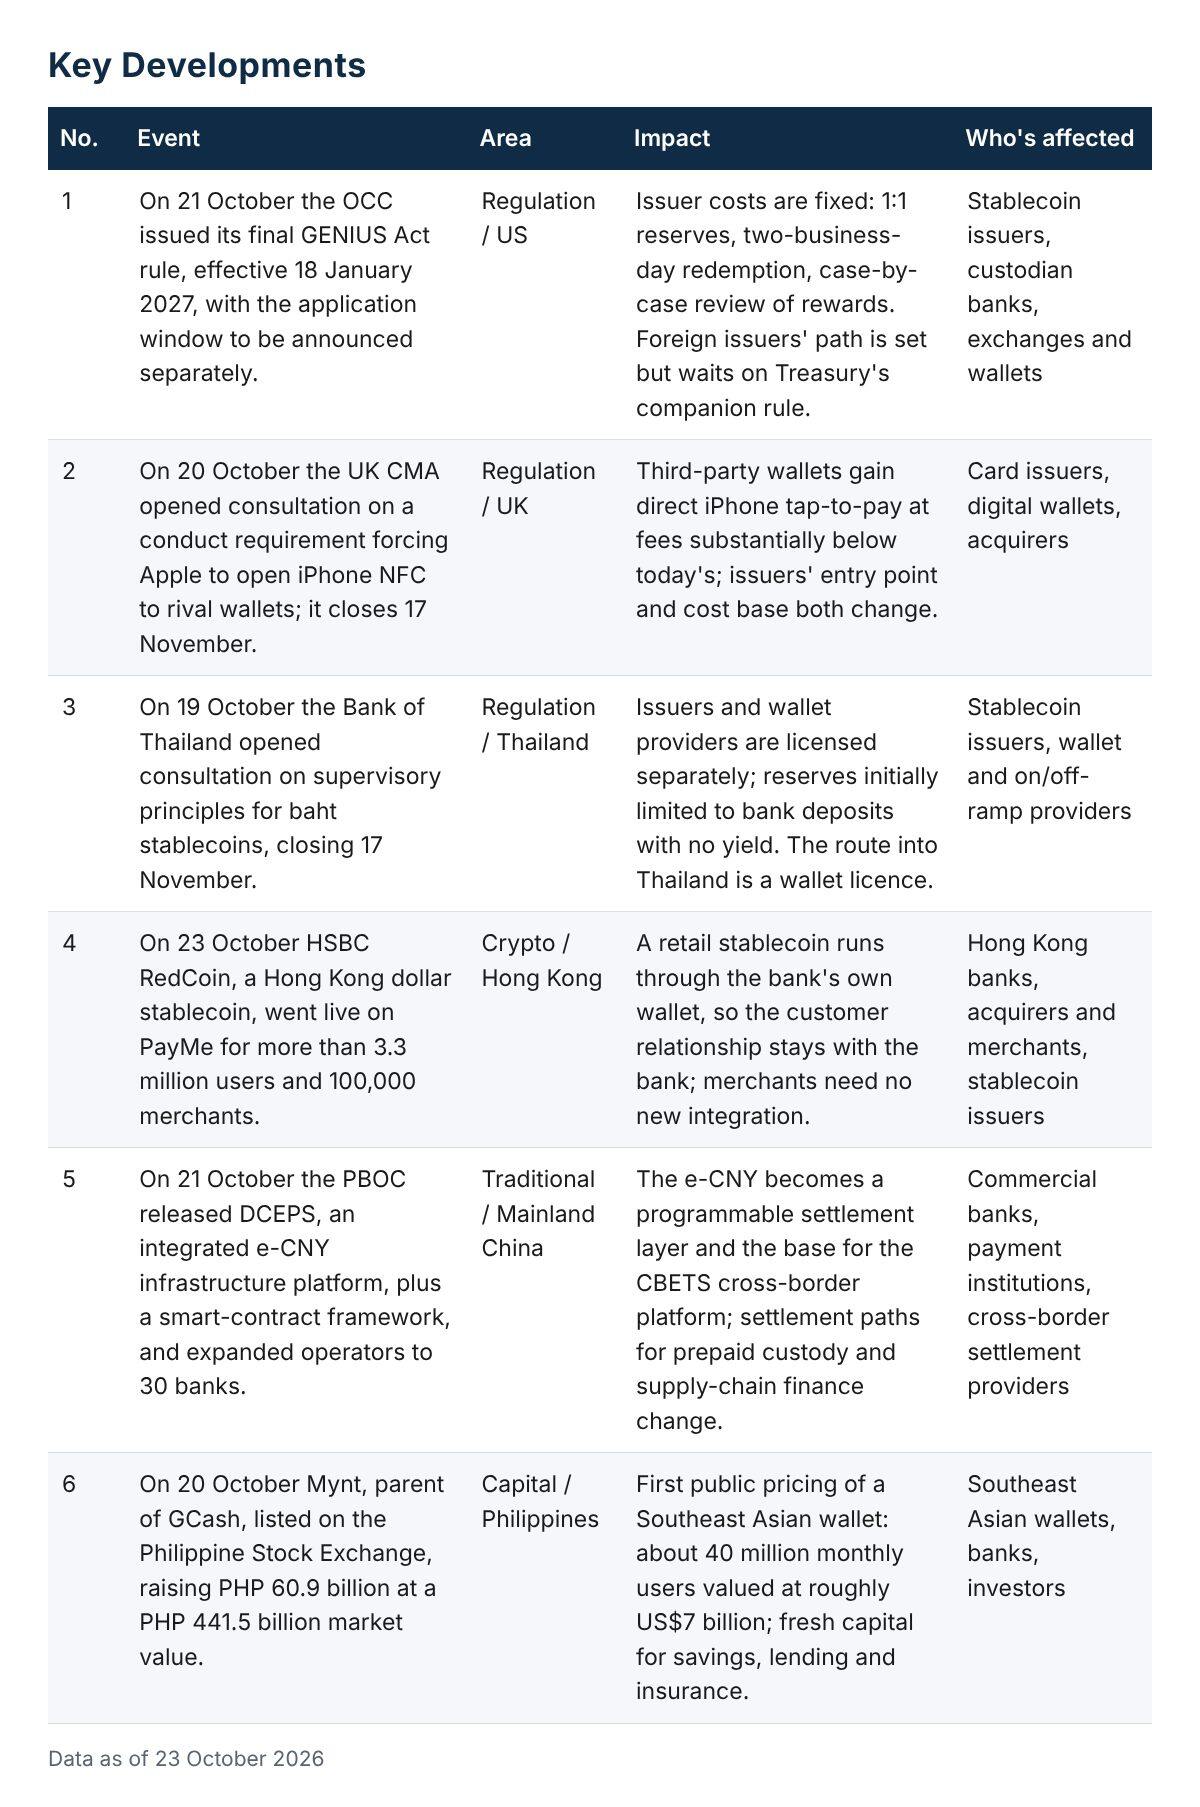
- OCC เผยแพร่กฎขั้นสุดท้ายของ GENIUS Act เมื่อวันที่ 21 ตุลาคม มีผลบังคับใช้ 18 มกราคม 2027 กำหนดให้มีทุนสำรอง 1:1 ไถ่ถอนได้ภายในสองวัน และทบทวนแรงจูงใจเป็นรายกรณี
- RedCoin ของ HSBC เปิดตัวบน PayMe เมื่อวันที่ 23 ตุลาคม ครอบคลุมผู้ใช้กว่า 3.3 ล้านคน; JPM Coin ของ JPMorgan ขึ้น以太坊 mainnet เมื่อวันที่ 19 ตุลาคม จำกัดเฉพาะสถาบันที่ได้รับอนุมัติ
- ธนาคารแห่งประเทศไทยเสนอใบอนุญาตสองประเภท: ผู้ออกในจำนวนจำกัดและผู้ให้บริการกระเป๋าเงินที่แจกเป็นรอบๆ โดยแยกการออกและการจัดจำหน่ายออกจากกันตามกฎหมาย
- e-CNY ของธนาคารกลางอัปเกรดเป็นชั้นชำระราคาด้วยสัญญาอัจฉริยะแบบเปิด โดยมีธนาคารดำเนินการ 30 แห่งรองรับการดูแลเงิน预付 การจ่ายเงินเดือน และการชำระแบบมีเงื่อนไขในห่วงโซ่อุปทานทางการเงิน
- Mastercard เปิดตัวผลิตภัณฑ์ข่าวกรองความเสี่ยง stablecoin; Euronet และ Fireblocks ให้บริการออกบัตร stablecoin แบบ white-label; เครือข่ายบัตรหันไปสู่ชั้นการปฏิบัติตามกฎระเบียบและการรับชำระ
- สหราชอาณาจักรเตรียมเรียกร้องให้ Apple เปิดระบบชำระเงินแบบไม่สัมผัสบน iPhone และลดค่าธรรมเนียมอย่างมีนัยสำคัญ; Apple Pay เรียกเก็บค่าธรรมเนียมจากธนาคารผู้ออกบัตรสำหรับธุรกรรมบัตรเครดิตประมาณ 0.15% ซึ่งจะทำให้ภูมิทัศน์การเจรจาเปลี่ยนไป
1. ไฮไลต์ประจำสัปดาห์นี้
เงินทางการบนเชนสัปดาห์นี้ก้าวจากขั้นทดลองสู่กฎเกณฑ์และผลิตภัณฑ์จริง OCC ได้ออกกฎฉบับสมบูรณ์ของ GENIUS Act, HSBC เปิดตัวสเตเบิลคอยน์ดอลลาร์ฮ่องกงสำหรับลูกค้ารายย่อยรายแรกที่ได้รับใบอนุญาต, ธนาคารแห่งประเทศไทยเผยแพร่โครงสร้างการออกใบอนุญาตสำหรับสเตเบิลคอยน์บาท และธนาคารกลางจีนยกระดับ e-CNY ให้เป็นชั้นชำระราคาสัญญาอัจฉริยะแบบเปิด การออกสเตเบิลคอยน์กำลังรวมศูนย์อยู่กับธนาคารที่ได้รับใบอนุญาตและธนาคารกลาง ขณะที่บริษัทชำระเงินถูกผลักไปสู่บทบาทด้านการกระจาย การรับชำระ และการปฏิบัติตามกฎเกณฑ์
สัญญาณแรกคือความเร็ว กฎที่เผยแพร่เมื่อวันที่ 21 ตุลาคมมีผลบังคับใช้ในวันที่ 18 มกราคม 2027 โดยกำหนดให้มีทุนสำรองแบบหนึ่งต่อหนึ่ง การไถ่ถอนภายในสองวันทำการ และการพิจารณาผลตอบแทนเป็นกรณีไป ตอนนี้สมุดกฎสำหรับผู้ออกในสหรัฐฯ มีอยู่แล้ว แต่หน้าต่างการยื่นคำขอยังไม่เปิด
สัญญาณที่สองคือธนาคารกำลังกลายเป็นประตูหน้าสำหรับลูกค้ารายย่อยของสเตเบิลคอยน์ HSBC RedCoin เปิดให้บริการบน PayMe เมื่อวันที่ 23 ตุลาคมสำหรับผู้ใช้กว่า 3.3 ล้านคน ส่วน J.P. Morgan นำ JPM Coin ขึ้น Ethereum mainnet เมื่อวันที่ 19 ตุลาคมสำหรับสถาบันที่ได้รับอนุมัติเท่านั้น ข้อเสนอของไทยจำกัดจำนวนผู้ออก enquantoให้ใบอนุญาตผู้ให้บริการกระเป๋าเงินเป็นรอบ ๆ การออกคือสิทธิพิเศษเฉพาะกลุ่ม ส่วนการกระจายต้องมีใบอนุญาต
สัญญาณที่สามคือเครือข่ายบัตรและผู้ประมวลผลกำลังเคลื่อนเข้าสู่ชั้นการปฏิบัติตามกฎเกณฑ์และการรับชำระ Mastercard เปิดตัวผลิตภัณฑ์ข่าวกรองความเสี่ยงด้านสเตเบิลคอยน์เมื่อวันที่ 19 ตุลาคม เริ่มที่อเมริกาเหนือก่อน วันเดียวกัน Euronet และ Fireblocks เสนอบริการออกบัตรที่หนุนด้วยสเตเบิลคอยน์แบบไวท์เลเบล ผู้ออกมีผู้ประมวลผลให้เลือกมากขึ้น
ตัวเลขสำคัญ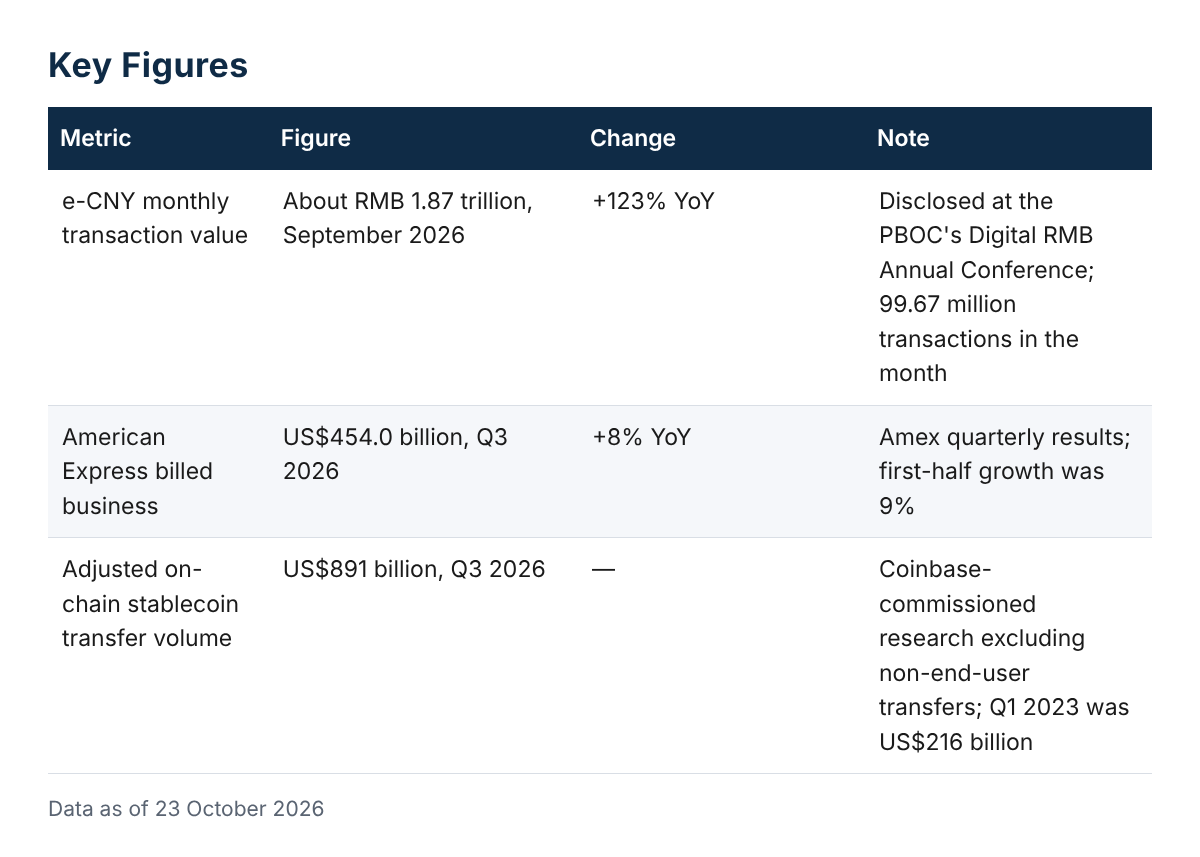
2. ความเคลื่อนไหวสำคัญ
3. บทวิเคราะห์
การชำระเงินแบบดั้งเดิม
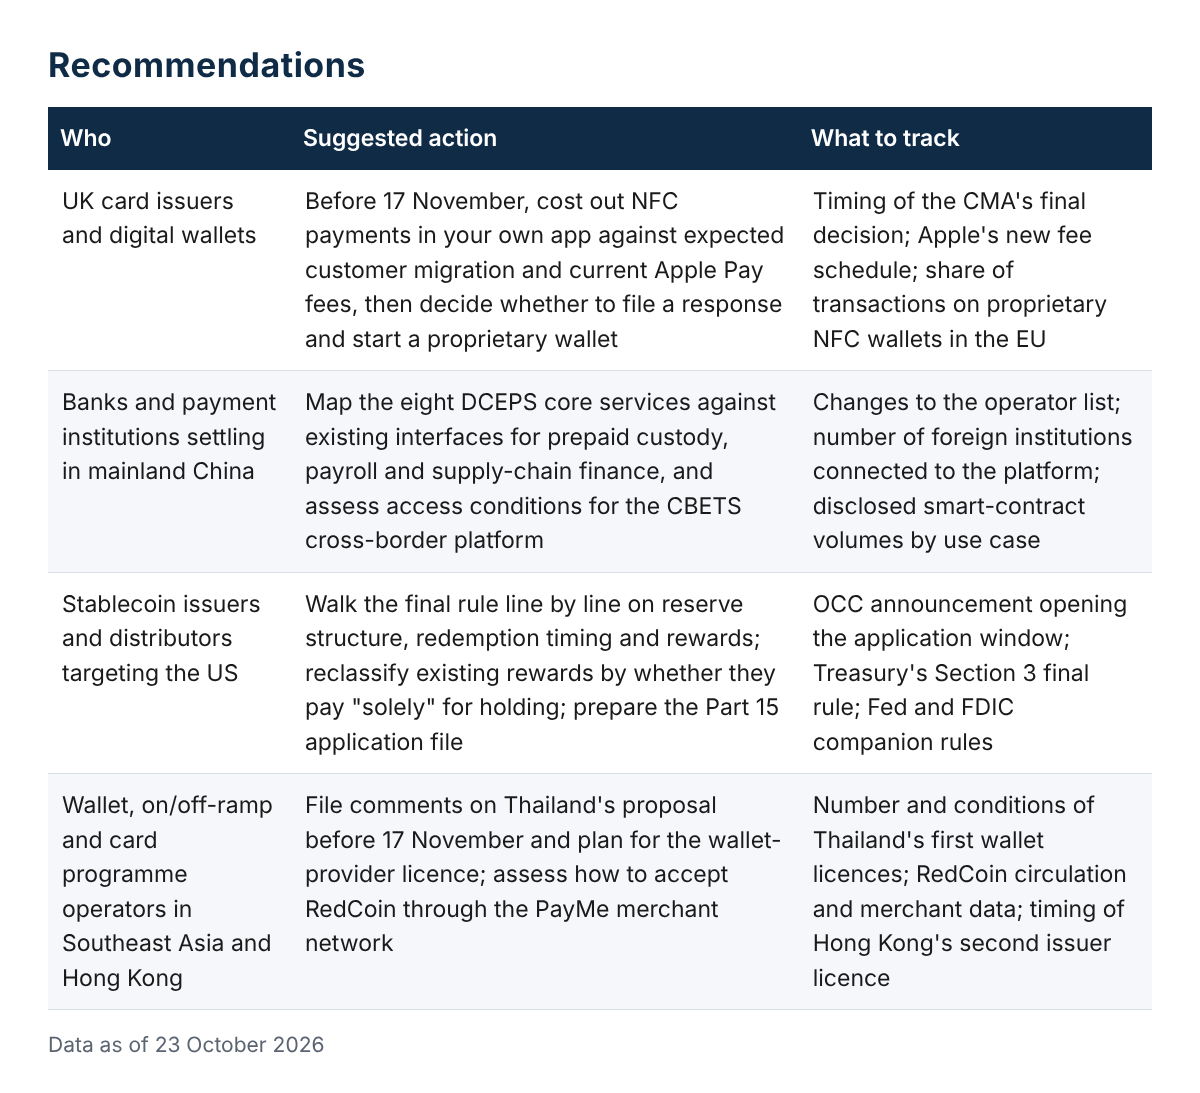
สหราชอาณาจักรต้องการให้ Apple เปิดระบบแตะจ่ายบน iPhone และลดค่าธรรมเนียมลงอย่างมาก Apple Pay เรียกเก็บจากผู้ออกบัตรประมาณ 0.15% สำหรับธุรกรรมการใช้เครดิต เมื่ออัตรานี้ลดลง อำนาจต่อรองระหว่างผู้ออกบัตรและกระเป๋าเงินจะเปลี่ยนไป ในสหภาพยุโรป Vipps, PayPal และ Klarna เปิดตัวกระเป๋าเงิน NFC ของตนเองภายในหกเดือนหลังการให้คำมั่นของ Apple และสหราชอาณาจักรมีแนวโน้มจะทำตาม ผู้ออกบัตรต้องตัดสินใจว่าแอปของตนเองจะกลายเป็นจุดเข้าหลักหรือไม่
การอัปเกรด e-CNY เปลี่ยนว่าใครเป็นเจ้าของชั้นชำระราคา ด้วยธนาคารที่ดำเนินงาน 30 แห่งและกรอบสัญญาอัจฉริยะแบบเปิด การดูแลเงิน预付 การจ่ายเงินเดือน และการเงินในห่วงโซ่อุปทานสามารถชำระแบบมีเงื่อนไขภายในระบบของธนาคารกลางได้ รายได้ตัวกลางของสถาบันชำระเงินในกรณีการใช้งานเหล่านี้จะหดตัวลง แต่การบูรณาการและการดำเนินงานตามสถานการณ์ยังต้องมีคนทำ
การชำระเงินด้วยคริปโต
กฎฉบับสมบูรณ์ของ OCC กำหนดต้นทุนผู้ออกสามประการไว้ตายตัว คือทุนสำรองแบบหนึ่งต่อหนึ่งที่มีข้อจำกัด การไถ่ถอนภายในสองวันทำการ และการทบทวนผลตอบแทนเป็นกรณีไป สำหรับธนาคารที่ได้รับใบอนุญาตนี่คือรายการตรวจสอบ สำหรับผู้ออกและตลาดแลกเปลี่ยนที่พึ่งพาผลตอบแทนแบบแคชแบ็ก โปรแกรมที่มีอยู่ไม่ได้รับการคุ้มครองทางกฎหมาย เมื่อกฎมีผลในเดือนมกราคม 2027 งบประมาณด้านผลิตภัณฑ์และการปฏิบัติตามกฎเกณฑ์ต้องได้รับการสรุปในไตรมาสนี้
การเปิดตัว RedCoin และ JPM Coin ในสัปดาห์เดียวกันแสดงเส้นทางการกระจายสองแบบสำหรับสเตเบิลคอยน์ของธนาคาร คือกระเป๋าเงินรายย่อยที่เป็นกรรมสิทธิ์ซึ่งลูกค้าและร้านค้าไม่ต้องออกจากธนาคาร หรือเชนสาธารณะที่เปิดเฉพาะสถาบันที่ได้รับอนุมัติ ในทั้งสองกรณี ลูกค้าเป็นของธนาคาร กระเป๋าเงินของบุคคลที่สามและบริษัทชำระเงินเหลือเพียงการรับชำระ ช่องทาง on/off-ramp และการปฏิบัติตามกฎเกณฑ์ และการออกแบบใบอนุญาตของไทยได้เขียนการแบ่งแยกนี้ไว้ในกฎหมาย
4. ข้อเสนอแนะ
5. สิ่งที่จะเกิดขึ้นต่อไป
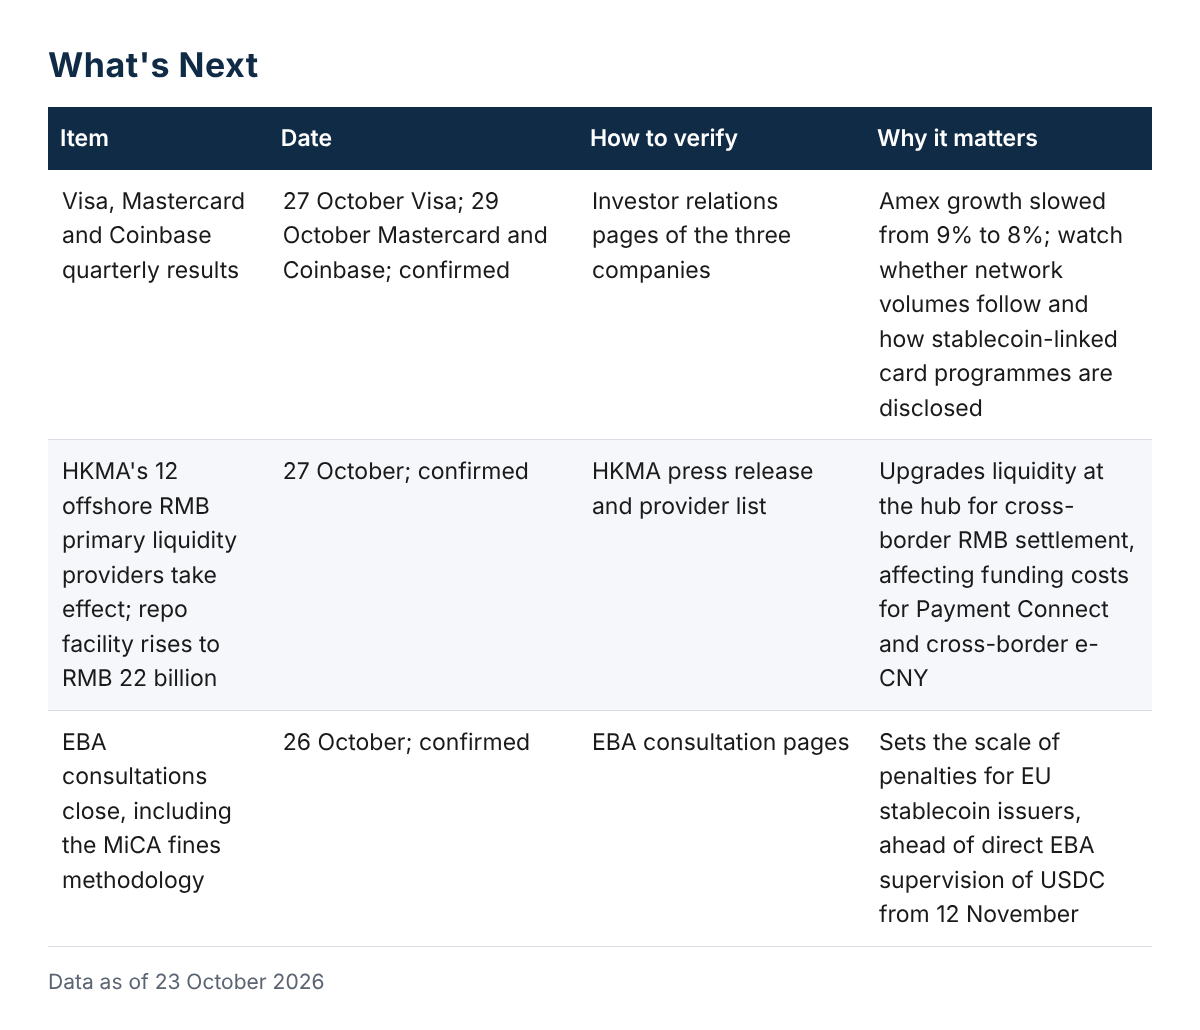
ครอบคลุมวันที่ 24–30 ตุลาคม 2026
6. เจาะลึก | เมื่อธนาคารออกสเตเบิลคอยน์ของตนเอง บริษัทชำระเงินเหลืออะไร?
หลักฐานในสัปดาห์นี้
เมื่อวันที่ 23 ตุลาคม HSBC RedCoin เปิดให้บริการบน PayMe การออก กระเป๋าเงิน เครือข่ายร้านค้า และการดูแลทรัพย์สินทั้งหมดอยู่ภายใน HSBC ทุนสำรองเป็นเงินสดและเปิดเผยทุกวัน เหรียญอยู่นอกโครงการคุ้มครองเงินฝาก และการไถ่ถอนแบบหนึ่งต่อหนึ่งขึ้นอยู่กับคำมั่นของผู้ออก เมื่อวันที่ 19 ตุลาคม J.P. Morgan นำโทเคนเงินฝาก JPMD ขึ้น Ethereum mainnet โดยทำงานบนเชนสาธารณะแต่เปิดเฉพาะสถาบันที่ได้รับอนุมัติ แพลตฟอร์ม Kinexys ประมวลผลแล้วกว่าสี่ล้านล้านดอลลาร์สหรัฐสะสม ซึ่งเป็นตัวเลขระดับแพลตฟอร์มไม่ใช่ตัวเลขของ JPM Coin วันเดียวกันธนาคารแห่งประเทศไทยเสนอใบอนุญาตสองประเภท คือผู้ออกจำนวนจำกัด และผู้ให้บริการกระเป๋าเงินที่ได้รับใบอนุญาตเป็นรอบโดยไม่มีเพดาน
เงินเคลื่อนอย่างไร และใครเรียกเก็บ
ในกระบวนการ RedCoin ผู้ใช้แลกเงินฝากดอลลาร์ฮ่องกงเป็นสเตเบิลคอยน์ เงินเคลื่อนจากบัญชีเงินฝากเข้าบัญชีทุนสำรอง และกระเป๋าเงิน การรับชำระ และการดูแลทรัพย์สินยังคงอยู่ในธนาคารเดียว ธนาคารไม่ได้รายได้จากค่าธรรมเนียมแต่ได้ความสัมพันธ์กับลูกค้าและการควบคุมทุนสำรอง ในกระบวนการ JPM Coin สถาบันแปลงเงินฝากเป็นโทเคนบนเชน ชำระราคากับสินทรัพย์ที่แปลงเป็นโทเคนบนเชนสาธารณะ แล้วแปลงกลับ ธนาคารเรียกเก็บค่าบริการสำหรับสถาบัน และเชนเป็นเพียงสถานที่เท่านั้น ในทั้งสองกรณีลูกค้าไม่ต้องออกจากธนาคาร
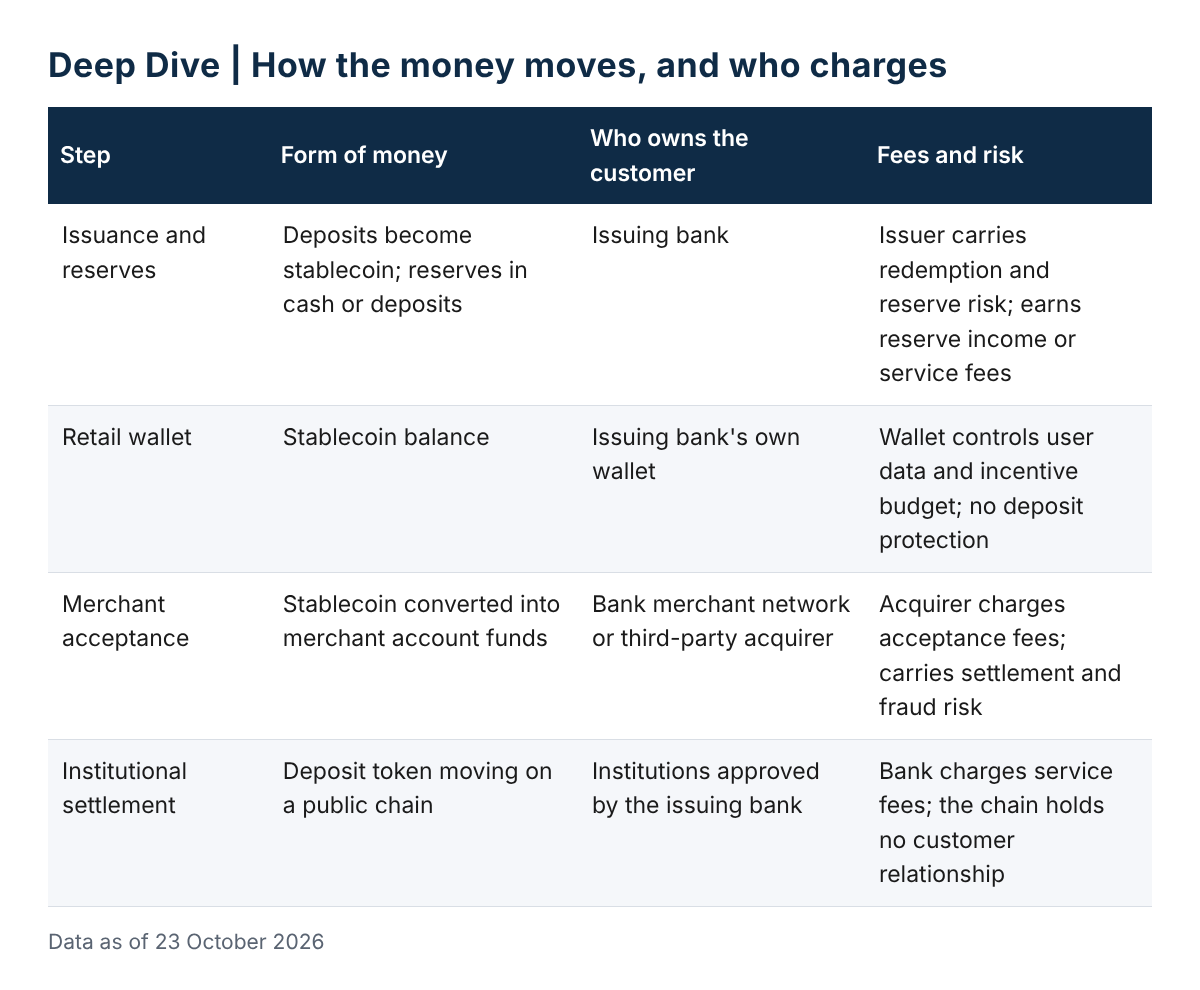
ความหมายสำหรับแต่ละฝ่าย
สำหรับบริษัทชำระเงินแบบดั้งเดิม สเตเบิลคอยน์ของธนาคารยังคงธุรกิจการรับชำระไว้สมบูรณ์ ร้านค้ายังต้องการการรับชำระ การกระทบยอด และการจัดการข้อพิพาท และการใช้เครือข่าย PayMe ที่มีอยู่ของ RedCoin แสดงให้เห็นว่าชั้นนั้นไม่จำเป็นต้องสร้างใหม่ แต่เมื่อธนาคารเก็บกระเป๋าเงินและการรับชำระไว้ในบ้าน ผู้รับชำระบุคคลที่สามเหลือเพียงบริการฝั่งร้านค้า สำหรับบริษัทชำระเงินด้วยคริปโต การออกแบบของไทยคือข้อความที่ชัดเจนที่สุด ใบอนุญาตผู้ออกจะไม่เปิดให้บริษัทส่วนใหญ่ สิ่งที่คว้าได้คือใบอนุญาตกระเป๋าเงิน ช่องทาง on/off-ramp และบริการด้านการปฏิบัติตามกฎเกณฑ์ ผลิตภัณฑ์ข่าวกรองความเสี่ยงใหม่ของ Mastercard คือการเสนอตัวเพื่อตำแหน่งเดียวกันนั้น
หลักฐานที่ยังขาดอยู่
ปริมาณร้านค้า อัตราการเปิดใช้งาน และยอดคงเหลือเฉลี่ยในสัปดาห์แรกของ RedCoin ไม่ถูกเปิดเผย และการเปิดใช้งานกระเป๋าเงินเป็นระยะหมายความว่าตัวเลขช่วงแรกจะไม่สะท้อนภาวะคงที่ ปริมาณการใช้งานเดี่ยวของ JPM Coin บน Ethereum ยังไม่ถูกเผยแพร่ จำนวนและเงื่อนไขของใบอนุญาตกระเป๋าเงินชุดแรกของไทยรอกฎฉบับสุดท้าย และกำหนดเวลาของผู้ออกสเตเบิลคอยน์รายที่สองของฮ่องกงยังไม่ชัดเจน
วิธีตรวจสอบ
จับตาสามจุดข้อมูล คือ ปริมาณการหมุนเวียนที่เปิดเผยยังเติบโตต่อหรือไม่หลังสิ้นสุดแรงจูงใจในการเปิดตัว ร้านค้ารายงานการชำระด้วยสเตเบิลคอยน์เป็นรายการกระทบยอดแยกต่างหากหรือถูกรวมในใบแจ้งยอดบัตร หรือไม่ และมีกระเป๋าเงินหรือผู้รับชำระใดนอกเหนือจากผู้ออกที่เชื่อมต่อกับเหรียญเดียวกันหรือไม่ HSBC ให้คำมั่นว่าจะเปิดเผยทุกวัน ส่วนจุดที่สามสามารถสังเกตได้เมื่อไทยออกใบอนุญาตกระเป๋าเงินชุดแรกเท่านั้น
7. ทั่วโลก
สิงคโปร์: เมื่อวันที่ 23 ตุลาคม MAS ประกาศว่า Bank Negara Malaysia และธนาคารแห่งประเทศไทยเข้าร่วม BLOOM โครงการชำระราคาเงินดิจิทัลข้ามพรมแดน พร้อมสมาชิกอุตสาหกรรมใหม่เก้ารายรวมถึง Visa, Mastercard, Airwallex, Nium และ Ripple
เกาหลีใต้: เมื่อวันที่ 23 ตุลาคม ธนาคารแห่งเกาหลีกล่าวว่าจะเสนอร่วมกับรัฐบาลภายในปีนี้ ซึ่งการแก้ไขพระราชบัญญัติธุรกรรมการแลกเปลี่ยนเงินตราต่างประเทศ เพื่อกำกับดูแลสเตเบิลคอยน์ในฐานะเครื่องมือชำระเงินข้ามพรมแดน
ญี่ปุ่น: เมื่อวันที่ 21 ตุลาคม JPYC, SBJ Bank และ LINE NEXT ลงนามบันทึกความเข้าใจเพื่อทดสอบ JPYC เป็นสะพานสำหรับเติมเงินเข้ากระเป๋าเงินดิจิทัลจากบัญชีธนาคาร
ยุโรป: เมื่อวันที่ 20 ตุลาคม Checkout.com เปิดตัวการชำระเงินแบบพบหน้าในสหราชอาณาจักรและ EEA วันเดียวกันเหตุขัดข้องของ Google Cloud ในภูมิภาคลอนดอนทำให้การชำระด้วยบัตรที่ Revolut, Lloyds และ HSBC ล่มหลายชั่วโมง
สหรัฐอาหรับเอมิเรตส์: เมื่อวันที่ 22 ตุลาคม Ziina ได้รับใบอนุญาต Category III Retail Payment Services จากธนาคารกลางสหรัฐอาหรับเอมิเรตส์ ครอบคลุมการรับชำระจากร้านค้าและการโอนภายในประเทศ
รวบรวมจากรายงานสาธารณะและประกาศทางการ บทวิเคราะห์และข้อเสนอแนะสะท้อนมุมมองของทีมบรรณาธิการ





