






การวิเคราะห์ผลประกอบการ Meta: กระแสเงินสดอิสระติดลบเป็นครั้งแรก การเดิมพันครั้งใหญ่ด้าน AI ของ Zuckerberg ยังคงเร่งความเร็ว


- ประเด็นหลัก: ผลประกอบการไตรมาส 3 ของ Meta ที่มีรายได้สูงกว่าคาดและการสร้างรายได้เบื้องต้นจากผู้ช่วย AI Muse ช่วยบรรเทาความกังวลของตลาดเกี่ยวกับผลตอบแทนจากการลงทุนใน AI ได้ชั่วคราว แต่กระแสเงินสดอิสระที่ติดลบเป็นครั้งแรกและการปรับขึ้นประมาณการรายจ่ายฝ่ายทุนอย่างมีนัยสำคัญ เผยให้เห็นถึงการเดิมพันระยะยาวของ Zuckerberg ในศึก AI ที่ "แลกกำไรเพื่อการเติบโต"
- ปัจจัยสำคัญ:
- รายได้ไตรมาส 3 อยู่ที่ 6.46 หมื่นล้านดอลลาร์ เพิ่มขึ้น 26% เมื่อเทียบปีต่อปี ราคาโฆษณาต่อหน่วยเพิ่มขึ้น 14% เมื่อเทียบปีต่อปี หลังหักค่าใช้จ่ายในการยุติคดีทางกฎหมาย 9.89 พันล้านดอลลาร์แล้ว EPS อยู่ที่ประมาณ 7.40 ดอลลาร์ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 6.08-6.54 ดอลลาร์อย่างมาก
- ผู้ช่วย AI Muse เปิดตัวได้หนึ่งเดือนครึ่ง มีผู้ใช้ในอเมริกาเหนือกว่า 10 ล้านคนสร้างเอเจนต์ โดย 25% เปลี่ยนเป็นผู้ใช้รายวัน มากกว่าหนึ่งในสี่ของผู้ใช้เกิดการซื้อจริง โดยมูลค่าคำสั่งซื้อเฉลี่ยต่อคนสูงกว่า 200 ดอลลาร์
- รายจ่ายฝ่ายทุนไตรมาส 3 อยู่ที่ 3.491 หมื่นล้านดอลลาร์ สามไตรมาสแรกสะสม 8.306 หมื่นล้านดอลลาร์ เพิ่มขึ้นเกือบเท่าตัว กระแสเงินสดอิสระบันทึกที่ -2.12 พันล้านดอลลาร์ ซึ่งติดลบเป็นครั้งแรกนับตั้งแต่เข้าตลาดหลักทรัพย์
- ประมาณการรายจ่ายฝ่ายทุนปี 2026 ปรับ下限จาก 1.3 แสนล้านขึ้นเป็น 1.35 แสนล้านดอลลาร์ พร้อมประกาศเพิ่มหุ้นสามัญประเภท C ที่ไม่มีสิทธิออกเสียง เพื่อ reserve เครื่องมือสำหรับการระดมทุนและสิทธิประโยชน์จากหุ้นในอนาคต
- Reality Labs ขาดทุนรายไตรมาส 4.13 พันล้านดอลลาร์ CFO กำหนดกรอบเวลาหยุดเลือดออกอย่างชัดเจน: ปี 2026 แคบลงเหลือ 1.8-1.9 หมื่นล้าน ปี 2027 ลดลงเหลือประมาณ 1.5 หมื่นล้านดอลลาร์
- จำนวนพนักงานลดลง 15% เมื่อเทียบปีต่อปีเหลือ 66,775 คน แต่ค่าใช้จ่ายด้านการวิจัยและพัฒนาในช่วงสามไตรมาสแรกพุ่งจาก 4.024 หมื่นล้านเป็น 5.941 หมื่นล้านดอลลาร์ ทรัพยากรกระจุกตัวไปที่กำลังประมวลผล AI และนักวิจัยระดับแนวหน้า
ต้นฉบับ | Odaily(@OdailyChina)
ผู้เขียน|Azuma(@azuma_eth)
ท่ามกลางเมฆหมอกแห่ง "วิกฤตความเชื่อมั่นใน AI" ซักเกอร์เบิร์กก็เป็นคนแรกที่ช่วยสร้างความอุ่นใจให้ตลาด
ในช่วงหลายสัปดาห์ที่ผ่านมา ข้อสงสัยเกี่ยวกับการที่บริษัทยักษ์ใหญ่ด้านเทคโนโลยีทุ่มเงินลงทุนใน AI อย่างมหาศาล แต่กลับยังพิสูจน์ผลตอบแทนทางธุรกิจไม่ได้นั้นทวีความรุนแรงขึ้นเรื่อย ๆ ขณะที่หุ้นชิปและหุ้นเทคโนโลยีใน Nasdaq ก็เผชิญกับการปรับตัวลงอย่างชัดเจนในฐานะบริษัทยักษ์ใหญ่ด้านเทคโนโลยีระดับล้านล้านดอลลาร์รายแรกที่ "ส่งกระดาษคำตอบ" ในฤดูกาลรายงานผลประกอบการรอบนี้ รายงานผลประกอบการไตรมาส 3 ปี 2026 ของ Meta ที่เผยแพร่หลังตลาดหุ้นสหรัฐปิดทำการเมื่อวันที่ 21 ตุลาคมตามเวลาสหรัฐฯ ได้กลายเป็นการทดสอบครั้งสำคัญครั้งแรกที่วัดคุณภาพของการเปลี่ยน AI ให้เป็นรายได้
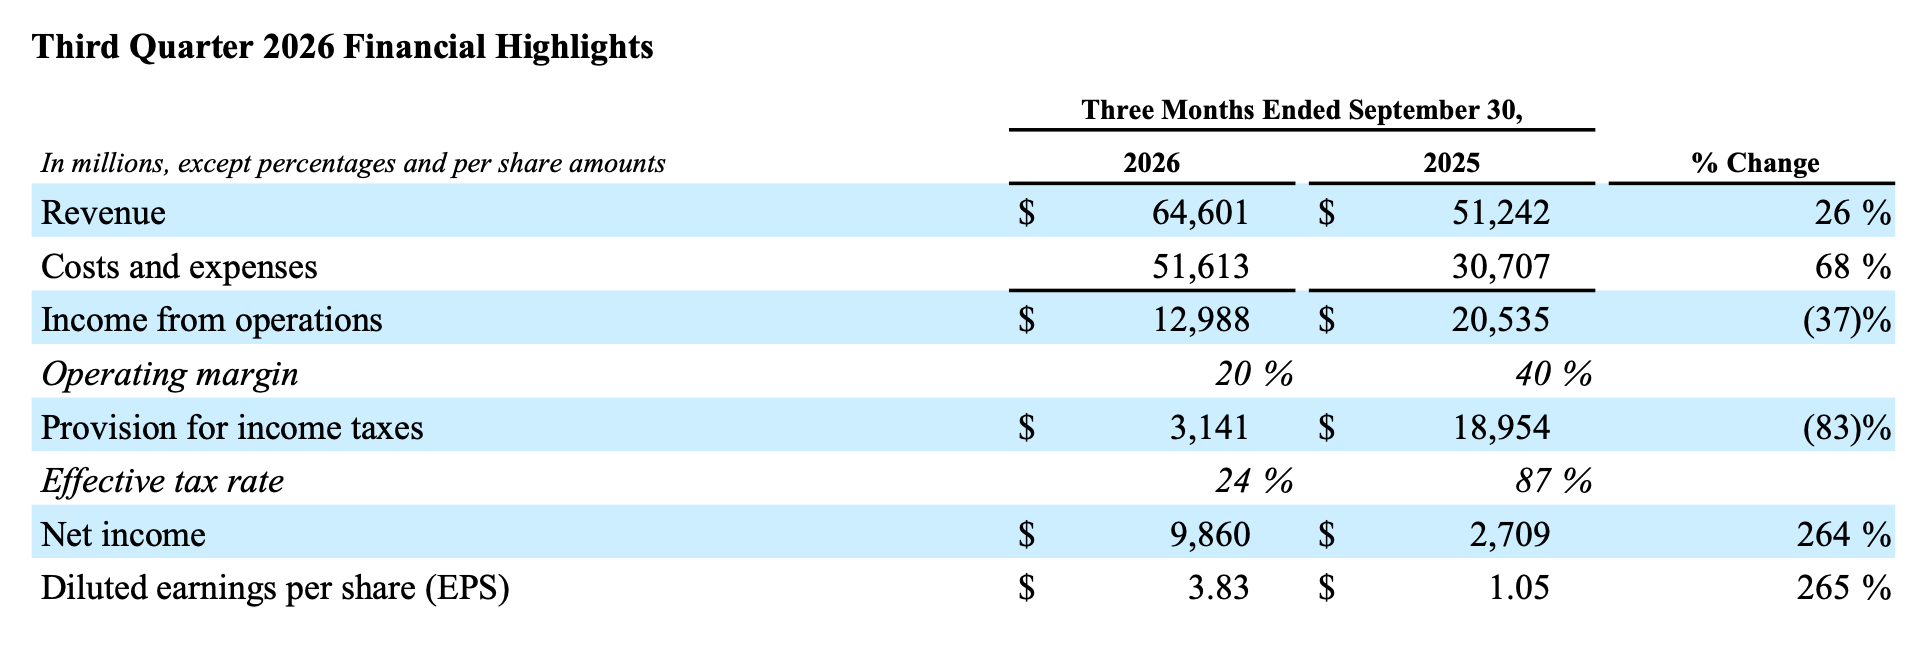
ข้อมูลในรายงานผลประกอบการระบุว่า รายได้ไตรมาส 3 ของ Meta อยู่ที่ 6.46 หมื่นล้านดอลลาร์ เพิ่มขึ้น 26% เมื่อเทียบปีต่อปี สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 6.33 หมื่นล้านดอลลาร์ บริษัทคาดการณ์รายได้ไตรมาส 4 จะอยู่ที่ 7.3 ถึง 7.6 หมื่นล้านดอลลาร์ โดยค่ากลางของช่วงดังกล่าวก็สูงกว่าที่ตลาดคาดเช่นกัน เมื่อพิจารณาจากปฏิกิริยาของตลาด ผลประกอบการชุดนี้ผ่านการทดสอบไปได้ชั่วคราว — ด้วยรายได้ไตรมาสปัจจุบันและแนวโน้มไตรมาส 4 ที่ต่างสูงกว่าที่วอลล์สตรีทคาด ราคาหุ้น Meta หลังตลาดปิดพุ่งขึ้นถึง 6% (ปัจจุบันปรับตัวลงมาอยู่ที่ 2%)
แต่หากพิจารณารายละเอียดของรายงานฉบับนี้อย่างถี่ถ้วน กลับรู้สึกได้ถึงความขัดแย้งที่รุนแรง ด้านหนึ่งคือรายได้ไตรมาสเดียว 6.46 หมื่นล้านดอลลาร์ ธุรกิจโฆษณาที่เติบโตอย่างต่อเนื่อง และผู้ช่วย AI ชื่อ Muse ที่เปิดตัวได้เพียงครึ่งเดือนก็ดึงดูดผู้ใช้ในอเมริกาเหนือได้กว่าสิบล้านคน อีกด้านหนึ่ง กระแสเงินสดอิสระของบริษัทติดลบเป็นครั้งแรกนับตั้งแต่เข้าตลาด มีการตั้งสำรองค่าใช้จ่ายด้านการชำระหนี้คดีความเกือบหนึ่งหมื่นล้านดอลลาร์ในไตรมาสเดียว แนวโน้มรายจ่ายลงทุนตลอดทั้งปีถูกปรับขึ้นอีกครั้ง และ Meta ยังประกาศแผนหุ้นสามัญประเภท C ใหม่ เพื่อ预留พื้นที่สำหรับการระดมทุนและการให้สิทธิ์หุ้นในอนาคต
เมื่อมองเหตุการณ์เหล่านี้รวมกัน ก็วาดภาพสถานการณ์ปัจจุบันของ Meta ได้อย่างชัดเจน — ธุรกิจที่มีอยู่ยังสร้างรายได้และกระแสเงินสดได้อย่างเพียงพอ แต่เห็นได้ชัดว่าซักเกอร์เบิร์กไม่พอใจเพียงเท่านี้ เขากำลังทุ่มทรัพยากรจำนวนมากขึ้นให้กับ AI และกำลังจัดเตรียมเงินทุนล่วงหน้าสำหรับการแข่งขันที่อาจใช้เวลาลงทุนยาวนานขึ้นนี้
เปิดเผยภาพลวงของ "กำไรหั่นครึ่ง": เครื่องพิมพ์เงินโฆษณายังคงดุดัน
ก่อนอื่นมาดูงบกำไรขาดทุนที่最容易ทำให้เข้าใจผิด
ต้นทุนและค่าใช้จ่ายรวมไตรมาส 3 ของ Meta เพิ่มขึ้น 68% เมื่อเทียบปีต่อปี แตะที่ 5.161 หมื่นล้านดอลลาร์ เติบโตเร็วกว่ารายได้ที่ 26% อย่างชัดเจน กำไรจากการดำเนินงานตามหลัก GAAP ลดลง 37% เมื่อเทียบปีต่อปี เหลือ 1.299 หมื่นล้านดอลลาร์ อัตรากำไรจากการดำเนินงานลดลงจาก 40% ในช่วงเดียวกันของปีก่อนเหลือ 20%

มองเฉพาะตัวเลขเหล่านี้ ยากที่จะบอกว่านี่เป็นงบกำไรขาดทุนที่สวยงาม อย่างไรก็ตาม การลดลงของกำไรได้รับผลกระทบหลักจากค่าใช้จ่ายพิเศษรายการหนึ่ง — ในเดือนสิงหาคมปีนี้ Meta บรรลุข้อตกลงกับอัยการสูงสุดของ 52 รัฐและเขตในสหรัฐฯ เกี่ยวกับคดีฟ้องร้องด้านสุขภาพจิตของวัยรุ่นและการเสพติดโซเชียลมีเดีย ตามข้อมูลที่อ้างถึงในต้นฉบับ ข้อตกลงนี้เกี่ยวข้องกับยอดชำระที่เป็นไปได้สูงสุดประมาณ 1.859 หมื่นล้านดอลลาร์ในสิบปีข้างหน้า Meta ตั้งสำรองค่าใช้จ่ายการชำระหนี้คดีความจำนวน 9.89 พันล้านดอลลาร์เป็นเงินก้อนเดียวในไตรมาส 3 โดยบันทึกในค่าใช้จ่ายทั่วไปและบริหาร (G&A)
หากตัดค่าใช้จ่ายที่ไม่เกิดประจำรายการนี้ออก กำไรจากการดำเนินงานของ Meta ในไตรมาสนี้จะอยู่ที่ประมาณ 2.288 หมื่นล้านดอลลาร์ และกำไรต่อหุ้นแบบเจือจางจะอยู่ที่ประมาณ 7.40 ดอลลาร์ สูงกว่าตัวเลขที่รายงานจริงที่ 3.83 ดอลลาร์อย่างชัดเจน และยังสูงกว่าช่วงคาดการณ์ของวอลล์สตรีทที่ประมาณ 6.08 ถึง 6.54 ดอลลาร์อีกด้วย
สิ่งที่ค้ำจุนความสามารถในการทำกำไรที่แท้จริงนี้ยังคงเป็นธุรกิจโฆษณาพื้นฐานที่ไม่มีใครสั่นคลอนได้ของ Meta ในไตรมาส 3 รายได้รวมของ Meta อยู่ที่ 6.46 หมื่นล้านดอลลาร์ (เพิ่มขึ้น 26% เมื่อเทียบปีต่อปี) สูงกว่าที่ตลาดคาดที่ 6.33 หมื่นล้านดอลลาร์ โดยในจำนวนนี้รายได้โฆษณาของกลุ่มแอป (FoA) สร้างรายได้ 6.306 หมื่นล้านดอลลาร์ เพิ่มขึ้น 26% เมื่อเทียบปีต่อปีเช่นกัน สิ่งที่ทำให้นักลงทุนอุ่นใจยิ่งกว่าคือโครงสร้างภายในของการเติบโตของโฆษณา — "ปริมาณและราคาเพิ่มขึ้นพร้อมกัน"
- จำนวนการแสดงผล (Impressions): จำนวนการแสดงผลโฆษณาในแอปทั้งหมดเพิ่มขึ้น 10% เมื่อเทียบปีต่อปี จำนวนผู้ใช้งานรายวันของกลุ่มครอบครัว (DAP) อยู่ที่ 3.64 พันล้านคน (เพิ่มขึ้น 3% เมื่อเทียบปีต่อปี)
- ราคาเฉลี่ยต่อโฆษณา (Average price per ad): ราคาเฉลี่ยต่อโฆษณาเพิ่มขึ้น 14% เมื่อเทียบปีต่อปี
ในสภาวะมหภาคที่เต็มไปด้วยความไม่แน่นอนในปัจจุบัน การเพิ่มขึ้น 14% ของราคาเฉลี่ยต่อโฆษณานั้นมีคุณค่าอย่างมาก สิ่งนี้ยืนยันโดยตรงถึงวงจรเชิงบวกที่ Meta ทุ่มพลังประมวลผลมหาศาลให้กับอัลกอริทึมแนะนำและเครื่องมือโฆษณาอัตโนมัติ (เช่น Advantage+ ที่มีอัตรารายได้ต่อปีเกิน 7.5 หมื่นล้านดอลลาร์แล้ว) ในช่วงสองปีที่ผ่านมา — AI ยกระดับอัตราการแปลงของโฆษณาและ ROI ของผู้ลงโฆษณาอย่างแท้จริง ทำให้ Meta ยังคงมีอำนาจกำหนดราคาที่แข็งแกร่งในยุคที่ปริมาณทราฟฟิกโซเชียลถึงจุดสูงสุด
ในขณะเดียวกัน แนวโน้มรายได้ไตรมาส 4 ที่ Meta ให้ไว้สูงถึง 7.3 ถึง 7.6 หมื่นล้านดอลลาร์ (ค่ากลาง 7.45 หมื่นล้านดอลลาร์ คิดเป็นการเติบโตประมาณ 24% เมื่อเทียบปีต่อปี) ยังคงเอาชนะฉันทามติของวอลล์สตรีทที่ประมาณ 7.37 หมื่นล้านดอลลาร์ได้อย่างมั่นคง พิสูจน์ให้เห็นว่าความต้องการโฆษณาในช่วงช้อปปิ้งเทศกาลวันหยุดปลายปียังคงคึกคักอย่างยิ่ง
เส้นโค้งที่สองพลิกเกม: Muse นำแสงแห่งความหวังของ "การเปลี่ยน AI เป็นรายได้"
หากธุรกิจโฆษณาพิสูจน์พลังของ AI ในด้าน "การเพิ่มประสิทธิภาพธุรกิจที่มีอยู่" แล้ว ผู้ช่วย AI ส่วนบุคคล Muse ที่เพิ่งเปิดตัวในเดือนกันยายน ก็ทำให้วอลล์สตรีทเห็นแสงแห่งความหวังในการสร้างรายได้จาก "แอป AI เกิดใหม่" ของ Meta เป็นครั้งแรก
ในการประชุมทางโทรศัพท์รายงานผลประกอบการ ซักเกอร์เบิร์กอดไม่ได้ที่จะแสดงความตื่นเต้นต่อ Muse และโมเดลพื้นฐาน Muse Wonder ที่เพิ่งเปิดตัวเมื่อสัปดาห์ที่แล้ว จากข้อมูลปฏิบัติการหลักที่เปิดเผย Muse กำลังช่วย Meta เปลี่ยนเรื่องเล่าจาก "ผู้เผาเงินใน AI" ไปสู่ "ผู้สร้างรายได้จาก AI"
- การเติบโตและความเหนียวแน่นของผู้ใช้: เปิดตัวเพียงครึ่งเดือน มีผู้ใช้ในสหรัฐฯ และแคนาดากว่า 10 ล้านคนสร้าง Muse ส่วนบุคคลแล้ว โดยประมาณ 25% ของผู้ใช้เปลี่ยนเป็น "ผู้ใช้รายวัน" (DAU) และเส้นโค้งการรักษาผู้ใช้ในช่วงแรกยิ่งมั่นคงขึ้นเมื่อเวลาการใช้งานเพิ่มขึ้น
- ทำลายคำสาป "แค่แชทแต่ทำเงินไม่ได้": แตกต่างจากแอปโมเดลขนาดใหญ่หลายแห่งที่停留อยู่เพียงระดับถามตอบ การช้อปปิ้งได้กลายเป็น场景การใช้งานที่ใหญ่ที่สุดของ Muse ในปัจจุบัน ซักเกอร์เบิร์กเปิดเผยว่าผู้ใช้ Muse มากกว่าหนึ่งในสี่ได้ทำการซื้อขายจริงบนแพลตฟอร์ม และมูลค่าคำสั่งซื้อเฉลี่ย (AOV) สูงกว่า 200 ดอลลาร์ เมื่อรวมกับการเปิดให้บริการระบบสมาชิกรายเดือน 20 ดอลลาร์และ 100 ดอลลาร์สองระดับอย่างเป็นทางการเมื่อกลางเดือนตุลาคม Muse จึงมีศักยภาพในการสร้างรายได้สองทางทั้ง "ระบบสมาชิก + ค่าคอมมิชชั่นแนะนำสินค้าอีคอมเมิร์ซ"
- การผสานฮาร์ดแวร์และซอฟต์แวร์และการขยายสู่ภาคธุรกิจ: ตั้งแต่เดือนหน้าเป็นต้นไป Muse จะเปิดให้บริการบนแว่นอัจฉริยะ Meta อย่างเป็นทางการ กลายเป็นหัวใจของโมเดลธุรกิจฮาร์ดแวร์ ในส่วนองค์กร (To B) CFO Susan Li ระบุชัดเจนว่าจะเรียกเก็บค่าธรรมเนียมการเข้าถึงโมเดลพื้นฐานและ Muse Code ตัวแทนเขียนโค้ดจากนักพัฒนา และจะค่อย ๆ สร้าง "เครือข่ายตัวแทนธุรกิจอัจฉริยะ Muse" ที่ให้บริการ SMEs
แน่นอน ความกังวลยังคงมีอยู่ ปัจจุบันเว็บไซต์ภายนอกหลายสิบแห่งรวมถึง Amazon ได้บล็อกการเข้าถึงของ Muse ด้วยเหตุผลด้านความปลอดภัยของข้อมูลและการแข่งขันทางธุรกิจ ซึ่งจำกัดความราบรื่นในการเปรียบเทียบราคาและการช้อปปิ้งข้ามแพลตฟอร์มในระดับหนึ่ง แต่แผนที่เส้นทางต้นทุนที่ซักเกอร์เบิร์กให้ไว้ยังคงน่าดึงดูดอย่างยิ่ง — คาดว่าภายในหนึ่งปีข้างหน้า ประสิทธิภาพต้นทุนการประมวลผลของ Muse จะเพิ่มขึ้น 10 เท่า และจะกลายเป็นธุรกิจที่ทำกำไรได้สูงในอีกไม่กี่ปีข้างหน้า
บิลทุนที่激进: ทุ่ม 3.49 หมื่นล้านดอลลาร์ในไตรมาสเดียว กระแสเงินสดติดลบครั้งแรก
พลิกไปดูด้าน B ของรายงานผลประกอบการ ราคาที่ซักเกอร์เบิร์กต้องจ่ายสำหรับการเดิมพัน AI ครั้งใหญ่นี้ก็ shocking ไม่แพ้กัน
เพื่อแย่งชิงตำแหน่งในการแข่งขันสะสมพลังประมวลผลกับ OpenAI, Anthropic และ Google รายจ่ายลงทุนไตรมาส 3 ของ Meta (รวมการชำระคืนเงินต้นสัญญาเช่าการเงิน) สูงถึง 3.491 หมื่นล้านดอลลาร์ สะสมการซื้ออสังหาริมทรัพย์และอุปกรณ์ในสามไตรมาสแรกอยู่ที่ 8.306 หมื่นล้านดอลลาร์ เพิ่มขึ้นเกือบเท่าตัวจาก 4.831 หมื่นล้านดอลลาร์ในช่วงเดียวกันของปีก่อน
ความเร็วในการเผาเงินที่น่ากลัวเช่นนี้ นำไปสู่จุดเปลี่ยนทางการเงินเชิงประวัติศาสตร์โดยตรง — แม้ว่ากระแสเงินสดจากการดำเนินงานไตรมาส 3 ของ Meta จะสูงถึง 3.279 หมื่นล้านดอลลาร์ แต่หลังจากหักรายจ่ายลงทุนแล้ว กระแสเงินสดอิสระติดลบที่ -2.12 พันล้านดอลลาร์ (เทียบกับ 1.063 หมื่นล้านดอลลาร์ในช่วงเดียวกันของปีก่อน) นี่เป็นครั้งแรกที่กระแสเงินสดอิสระของ Meta ติดลบตั้งแต่เข้าตลาด
แม้จะเป็นเช่นนี้ ซักเกอร์เบิร์กก็ไม่มีทีท่าจะเหยียบเบรกเลย Meta ปรับเพิ่มขอบเขตล่างของแนวโน้มรายจ่ายลงทุนตลอดปี 2026 จาก 1.3 แสนล้านดอลลาร์เป็น 1.35 แสนล้านดอลลาร์ (ช่วงแคบลงเป็น 1.35 ถึง 1.45 แสนล้านดอลลาร์) และระบุชัดเจนว่าจะ "ลงทุนเชิงรุก" ต่อไปในปี 2027
เมื่อกระแสเงินสดจากการดำเนินงานตึงตัว ยอดหนี้ระยะยาวเพิ่มขึ้นจาก 5.874 หมื่นล้านดอลลาร์ ณ สิ้นปีที่แล้วเป็น 8.092 หมื่นล้านดอลลาร์ เงินสำหรับพลังประมวลผลหลายแสนล้านดอลลาร์ในอนาคตจะมาจากไหน? Meta ให้คำตอบในรายงานไตรมาส 3 — หุ้นสามัญประเภท C ใหม่
ตามแผนที่บริษัทประกาศ Meta จะจัดสรรหุ้นประเภท C ให้ผู้ถือหุ้นสามัญประเภท A และ B ในปัจจุบันในอัตราส่วน 1:1 โดยคาดว่าจะมีผลบังคับใช้ในวันที่ 19 มกราคม 2027 เนื่องจากหุ้นประเภท C ไม่มีสิทธิ์ออกเสียง แผนนี้จึงสร้างความแตกต่างระหว่างการจัดสรรสิทธิประโยชน์ทางเศรษฐกิจและการควบคุมบริษัท สำหรับ Meta แล้ว ข้อตกลงนี้มีความหมายอย่างน้อยสามประการ
- ประการแรก它为การระดมทุนด้วยหุ้นและการควบรวมกิจการในอนาคต提供了ตัวเลือกมากขึ้น เมื่อการลงทุนในโครงสร้างพื้นฐาน AI เพิ่มขึ้นอย่างต่อเนื่อง สิ่งที่ Meta ต้องพิจารณาไม่เพียงแต่จะเพิ่มรายจ่ายลงทุนอย่างไร แต่ยังรวมถึงจะสร้างสมดุลระหว่างเงินสด หนี้สิน และการระดมทุนด้วยหุ้นอย่างไร การเพิ่มหุ้นประเภทไม่มีสิทธิ์ออกเสียงสามารถเป็นเครื่องมือสำหรับการระดมทุนและการให้สิทธิ์หุ้นในอนาคต
- ประการที่สอง ช่วยรักษาโครงสร้างการควบคุมที่มีอยู่ หุ้นประเภท A ของ Meta มีสิทธิ์ออกเสียง 1 เสียงต่อหุ้น หุ้นประเภท B มีสิทธิ์ออกเสียง 10 เสียงต่อหุ้น การสร้างหุ้นประเภท C ที่ไม่มีสิทธิ์ออกเสียงหมายความว่าบริษัทสามารถขยายพื้นที่การใช้เครื่อง





