






น้ำมันยังไม่ลง ผลตอบแทนพันธบัตรสหรัฐฯ ก็จะยังไม่ถึงจุดสูงสุด


- มุมมองหลัก: การวิจัยของซิตี้ชี้ว่า การที่ราคาน้ำมันย่อตัวลงเป็นเงื่อนไขจำเป็นก่อนที่ผลตอบแทนพันธบัตรสหรัฐฯ จะถึงจุดสูงสุด ความตึงเครียดทางภูมิรัฐศาสตร์ในปัจจุบันทำให้ราคาน้ำมันยากที่จะลดลง จุดสูงสุดสุดท้ายของผลตอบแทนอาจยังมาไม่ถึง และสัญญาณตลาดขัดแย้งกันเอง ทำให้การประเมินทิศทางเป็นเรื่องยากมาก
- ปัจจัยสำคัญ:
- ในอดีต อัตราเงินเฟ้อBreakevenระยะสั้นมักจะย่อตัวลงก่อนถึงจุดสูงสุดของผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี ประมาณ 1-2 เดือน และการที่ราคาน้ำมันถึงจุดสูงสุดแทบจะเป็นเงื่อนไขจำเป็นสำหรับการที่ผลตอบแทนจะถึงจุดสูงสุด
- ปัจจุบันอัตราเงินเฟ้อBreakevenยังคงแข็งแกร่งขึ้น ดัชนีดอลลาร์สหรัฐฯ กลับมาแข็งค่าอีกครั้ง และราคาน้ำมันได้รับการสนับสนุนจากภูมิรัฐศาสตร์ ทั้งสามปัจจัยชี้ร่วมกันว่าจุดสูงสุดของผลตอบแทนยังไม่เกิดขึ้น
- ส่วนต่างผลตอบแทนพันธบัตรHigh Yield ที่กว้างขึ้น และหุ้นวัฏจักรที่อ่อนแอลงเมื่อเทียบกับหุ้น defensives ติดต่อกัน 2-3 เดือน ได้แสดงลักษณะที่สอดคล้องกับการที่ผลตอบแทนถึงจุดสูงสุดแล้ว สัญญาณจึงขัดแย้งกัน
- ทั้ง CPI พื้นฐานและ CPI ทั่วไปต่างเป็นตัวชี้วัดแบบล่าช้า ตัวเลขที่ร้อนแรงเกินไปไม่สามารถตัดความเป็นไปได้ที่ผลตอบแทนจะถึงจุดสูงสุดแล้ว และดัชนี VIX แทบไม่มีคุณค่าในการอ้างอิงสำหรับการจับจังหวะผลตอบแทน
- แบบจำลองวัฏจักรของซิตี้ได้เปลี่ยนไปสู่กลยุทธ์ "ปลายวัฏจักร" แล้ว: ลดน้ำหนักหุ้นและตราสารหนี้เอกชน เพิ่มน้ำหนักพันธบัตร (ไม่รวมพันธบัตรสหรัฐฯ) และสินค้าโภคภัณฑ์ โดยคง duration เป็นกลาง
- หากความตึงเครียดทางภูมิรัฐศาสตร์มีความคืบหน้าในทางบวก (โดยเฉพาะหลังการเลือกตั้งกลางเทอม) จะเพิ่มโอกาสที่ราคาน้ำมันจะถึงจุดสูงสุดอย่างมีนัยสำคัญ และสร้างเงื่อนไขให้ผลตอบแทนพันธบัตรสหรัฐฯ ปรับตัวลงอย่างต่อเนื่อง
ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
อัตราผลตอบแทนพันธบัตรสหรัฐฯ จะแตะจุดสูงสุดเมื่อใด เป็นหนึ่งในคำถามที่ตอบยากที่สุดในตลาดปัจจุบัน ผลการวิจัยเชิงปริมาณข้ามสินทรัพย์ล่าสุดของ Citigroup แสดงให้เห็นว่า การปรับตัวลงของราคาน้ำมันเป็นเงื่อนไขจำเป็นเบื้องต้นที่เกือบจะขาดไม่ได้สำหรับการที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ จะแตะจุดสูงสุด และความตึงเครียดทางภูมิรัฐศาสตร์ที่ยังคงดำเนินอยู่ทำให้ราคาน้ำมันยากที่จะลดลง ซึ่งหมายความว่าจุดสูงสุดสุดท้ายของอัตราผลตอบแทนอาจยังมาไม่ถึง
ตามรายงานของ Trading Desk การวิจัยของ Citigroup ระบุว่า การปรับตัวลงของอัตราเงินเฟ้อจุดคุ้มทุน (breakeven inflation rate) ระยะสั้นและราคาน้ำมัน คือสัญญาณนำที่เชื่อถือได้ที่สุดในการคาดการณ์การแตะจุดสูงสุดของอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีในอดีต อย่างไรก็ตาม ในปัจจุบันอัตราเงินเฟ้อจุดคุ้มทุนยังคงแข็งแกร่ง而非ปรับตัวลง และดัชนีดอลลาร์สหรัฐ (DXY) ก็เพิ่งกลับมาเพิ่มขึ้นอีกครั้ง ทั้งสองชี้ให้เห็นว่าจุดสูงสุดของอัตราผลตอบแทนยังไม่เกิดขึ้น ในขณะเดียวกัน สัญญาณตลาดอื่นๆ เช่น ส่วนต่างผลตอบแทนพันธบัตรที่มีความเสี่ยงสูง (high-yield bond spread) ที่ขยายกว้างขึ้น และหุ้นวัฏจักรที่อ่อนแอลงเมื่อเทียบกับหุ้นป้องกันความเสี่ยง ได้แสดงลักษณะที่สอดคล้องกับการแตะจุดสูงสุดของอัตราผลตอบแทนแล้ว ทำให้สัญญาณในปัจจุบันขัดแย้งกันเอง และการตัดสินทิศทางเป็นเรื่องยากมาก
ในด้านการจัดสรรสินทรัพย์ แบบจำลองวัฏจักรของ Citigroup ในปัจจุบันใช้กลยุทธ์ "ปลายวัฏจักร" — ลดน้ำหนักหุ้นและพันธบัตรเครดิต เพิ่มน้ำหนักพันธบัตร (ยกเว้นพันธบัตรสหรัฐฯ) และสินค้าโภคภัณฑ์ ทีมกลยุทธ์มหภาคโลกคงความเป็นกลางต่อ duration (ระยะเวลาครบกำหนด) โดย傾向ที่จะรับส่วนต่างอัตราดอกเบี้ยระหว่าง ECB กับ Fed และให้ความสำคัญกับหุ้นมากกว่าพันธบัตรเครดิต
ราคาน้ำมันเป็นเงื่อนไขจำเป็นสำหรับการแตะจุดสูงสุดของอัตราผลตอบแทน
นักวิเคราะห์ Alex Saunders และ Vinh Vo จากทีมกลยุทธ์มหภาคโลกเชิงปริมาณของ Citigroup ได้ย้ำกรอบการวิเคราะห์ข้ามสินทรัพย์ของตนในรายงาน และเพิ่มช่วงการเทขายอัตราดอกเบี้ยสามช่วงที่มีขนาดเกิน 70 basis points ขึ้นจากกรอบเดิม โดยข้อสรุปหลักยังคงไม่เปลี่ยนแปลง
ข้อมูลในอดีตแสดงให้เห็นว่า ก่อนที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีจะแตะจุดสูงสุด ผลการดำเนินงานข้ามสินทรัพย์ได้แสดงรูปแบบการนำ-ตามที่ชัดเจน โดยอัตราเงินเฟ้อจุดคุ้มทุนระยะสั้นมักจะปรับตัวลงก่อน 1 ถึง 2 เดือนก่อนที่อัตราผลตอบแทนจะแตะจุดสูงสุด ในขณะที่การแตะจุดสูงสุดของราคาน้ำมันเป็นเงื่อนไขจำเป็นเบื้องต้นเกือบจะขาดไม่ได้สำหรับการแตะจุดสูงสุดของอัตราผลตอบแทน เมื่อเทียบกันแล้ว อัตราดอกเบี้ยที่แท้จริงอายุ 2 ปีมักจะยังคงเพิ่มขึ้นต่อไปหลังจากที่อัตราผลตอบแทนแตะจุดสูงสุดแล้ว จึงจัดเป็นตัวชี้วัดที่ล่าช้า
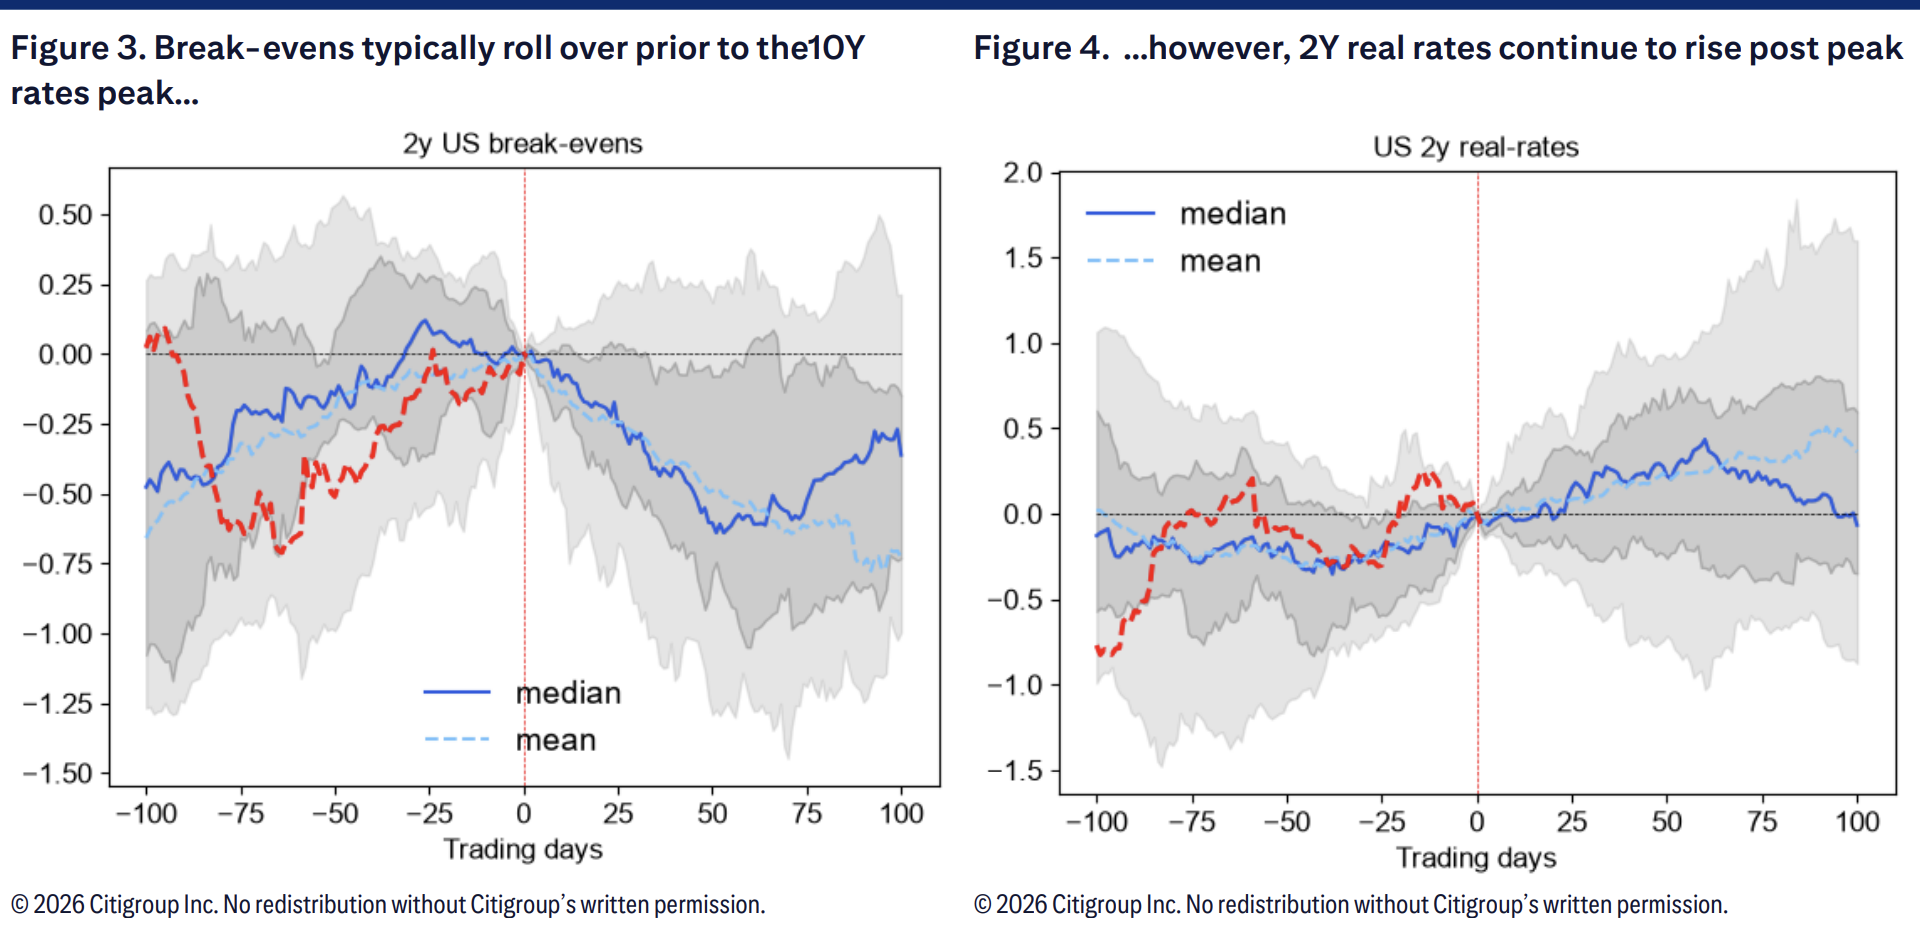
ในปัจจุบัน แนวโน้มการแข็งแกร่งของอัตราเงินเฟ้อจุดคุ้มทุนได้ปรากฏขึ้นแล้ว แต่สัญญาณ "การปรับตัวลง" ที่สำคัญยังไม่เกิดขึ้น Citigroup ชี้ให้เห็นว่า ความไม่แน่นอนทางภูมิรัฐศาสตร์ที่ยังคงดำเนินอยู่ทำให้ราคาน้ำมันดิบ维持在ระดับสูง ทำให้ยากที่จะตัดสินช่วงเวลาที่ราคาน้ำมันจะแตะจุดสูงสุด ในบริบทนี้ การคาดการณ์ใดๆ เกี่ยวกับจุดสูงสุดของอัตราผลตอบแทนสามารถถูกเลื่อนออกไปได้เพียงเท่านั้น
สัญญาณใดได้ผล สัญญาณใดไม่ได้ผล
การวิจัยของ Citigroup ได้จัดระบบตัวชี้วัดที่ตลาดมักใช้ในการตัดสินอย่างเป็นระบบ และแยกแยะอย่างชัดเจนว่าตัวชี้วัดใดมีความหมายเชิงนำ ตัวชี้วัดใดทำให้การตัดสินสับสน
ในด้านสัญญาณที่มีประสิทธิผล การแบนราบของเส้นอัตราผลตอบแทนพันธบัตรอายุ 5 ปีถึง 30 ปี (5s30s) มักเกิดขึ้นประมาณหนึ่งเดือนก่อนจุดสูงสุด แต่แนวโน้มนี้ได้กลับทิศในช่วง 25 วันทำการที่ผ่านมา ทำให้สัญญาณเริ่มสับสน การขยายกว้างขึ้นของส่วนต่างผลตอบแทนพันธบัตรที่มีความเสี่ยงสูงและการสร้างผลตอบแทนที่เหนือกว่าของหุ้นที่มีความเสี่ยงผิดนัดชำระต่ำ ก็สอดคล้องกับกฎเกณฑ์ในอดีตของการแตะจุดสูงสุดของอัตราผลตอบแทนเช่นกัน นอกจากนี้ หุ้นคุณภาพสูง (Quality) มักมีผลการดำเนินงานที่แข็งแกร่งในช่วง 200 วันรอบจุดสูงสุดของอัตราผลตอบแทน ซึ่งได้ปรากฏให้เห็นบ้างแล้วในระยะนี้ ในขณะที่หุ้นเติบโตมักแตะจุดสูงสุดล่วงหน้าก่อนที่อัตราผลตอบแทนจะแตะจุดสูงสุด และสร้างผลตอบแทนต่ำกว่าตลาดอย่างต่อเนื่องหลังจากนั้น
ในด้านสัญญาณที่ไม่มีประสิทธิผลหรือล่าช้า Citigroup ระบุอย่างชัดเจนว่า ข้อมูล CPI พื้นฐานและ CPI ทั่วไปแบบเทียบปีต่อปีเป็นตัวชี้วัดที่ล่าช้าทั้งคู่ และตัวเลข CPI ที่ร้อนแรงเกินไปในระยะนี้ไม่สามารถตัดความเป็นไปได้ที่อัตราผลตอบแทนจะแตะจุดสูงสุดแล้ว อัตราดอกเบี้ยที่แท้จริงอายุ 2 ปีก็ไม่กลับทิศที่จุดเปลี่ยนของอัตราผลตอบแทนเช่นกัน ดัชนี VIX แทบไม่มีคุณค่าอ้างอิงในการตัดสินจังหวะของอัตราผลตอบแทน แต่ในอดีตมักมีแนวโน้มลดลงหลังจากยืนยันจุดสูงสุดแล้ว
สัญญาณในปัจจุบันขัดแย้งกันเอง
Citigroup ยอมรับว่า เมื่อนำพลวัตตลาดปัจจุบันมาเปรียบเทียบกับกฎเกณฑ์ในอดีต สัญญาณที่ได้มีความขัดแย้งกันอย่างชัดเจน ทำให้ยากที่จะตัดสินทิศทางได้อย่างชัดเจน
ในด้านหนึ่ง ผลการดำเนินงานของหุ้นวัฏจักรเมื่อเทียบกับหุ้นป้องกันความเสี่ยงได้อ่อนแอลงต่อเนื่อง 2 ถึง 3 เดือน และส่วนต่างผลตอบแทนพันธบัตรที่มีความเสี่ยงสูงก็กำลังขยายกว้างขึ้น ซึ่งทั้งหมดสอดคล้องกับลักษณะตลาดหลังการแตะจุดสูงสุดของอัตราผลตอบแทน ในอีกด้านหนึ่ง อัตราเงินเฟ้อจุดคุ้มทุนยังคงแข็งแกร่ง ดัชนีดอลลาร์สหรัฐเพิ่งกลับมาเพิ่มขึ้นอีกครั้ง และราคาน้ำมันยังคงได้รับการสนับสนุนจากปัจจัยทางภูมิรัฐศาสตร์อย่างต่อเนื่อง ทั้งสามสิ่งร่วมชี้ให้เห็นว่าจุดสูงสุดสุดท้ายของอัตราผลตอบแทนอาจยังอยู่ข้างหน้า
Citigroup เห็นว่า หากสถานการณ์ทางภูมิรัฐศาสตร์มีความคืบหน้าในเชิงบวก — โดยเฉพาะหลังจาก انتخاباتกลางสมัย — จะเพิ่มโอกาสที่ราคาน้ำมันจะแตะจุดสูงสุดอย่างมีนัยสำคัญ ซึ่งจะสร้างเงื่อนไขสำหรับการปรับตัวลงอย่างต่อเนื่องของอัตราผลตอบแทนพันธบัตรสหรัฐฯ ก่อนหน้านั้น แนวโน้มระยะใกล้ของอัตราผลตอบแทนจะยังคงมีความไม่แน่นอนสูง
ภายใต้กรอบการตัดสินข้างต้น แบบจำลองวัฏจักรของ Citigroup ได้เปลี่ยนเป็นโหมด "ปลายวัฏจักร" แล้ว กล่าวคือ แบบจำลองนี้ลดน้ำหนักหุ้นและพันธบัตรเครดิต เพิ่มน้ำหนักพันธบัตร (แต่ไม่รวมพันธบัตรสหรัฐฯ) และสินค้าโภคภัณฑ์ และเมื่อเร็วๆ นี้ได้ปรับลดน้ำหนักหุ้นลงอีกเป็นลดน้ำหนัก ทีมกลยุทธ์มหภาคโลกคงความเป็นกลางต่อ duration โดยรวม ในด้านกลยุทธ์อัตราดอกเบี้ย傾向ที่จะรับส่วนต่างอัตราดอกเบี้ยระหว่าง ECB กับ Fed และให้ความสำคัญกับความเสี่ยงในหุ้นมากกว่าพันธบัตรเครดิต ตรรกะหลักของการจัดสรรนี้อยู่ที่: ก่อนที่สัญญาณจุดสูงสุดของอัตราผลตอบแทนจะชัดเจน และก่อนที่ราคาน้ำมันและอัตราเงินเฟ้อจุดคุ้มทุนจะปรับตัวลงอย่างเด็ดขาด การคงจุดยืนที่เป็นกลาง而非積極做多ต่อพันธบัตรสหรัฐฯ ถือเป็นความระมัดระวังที่เหมาะสมกว่า





