


Global Payments Weekly | 2026W42


- ประเด็นหลัก: Visa และ Mastercard เปลี่ยน stablecoin จากการทดลองเป็นเชิงพาณิชย์ในสัปดาห์เดียวกัน ขณะที่สหภาพยุโรปนำ stablecoin ดอลลาร์สหรัฐและยูโรเข้าสู่การกำกับดูแลโดยตรงของสถาบันที่ได้รับใบอนุญาต "ประตูหน้า" ของ stablecoin กำลังรวมตัวรอบสถาบันที่ได้รับใบอนุญาตอย่างรวดเร็ว เครือข่ายบัตรกลายเป็นช่องทางกระจายสินค้า ขณะที่ผู้ออกถอยลงมาเป็นผู้จัดหาสินทรัพย์
- ปัจจัยสำคัญ:
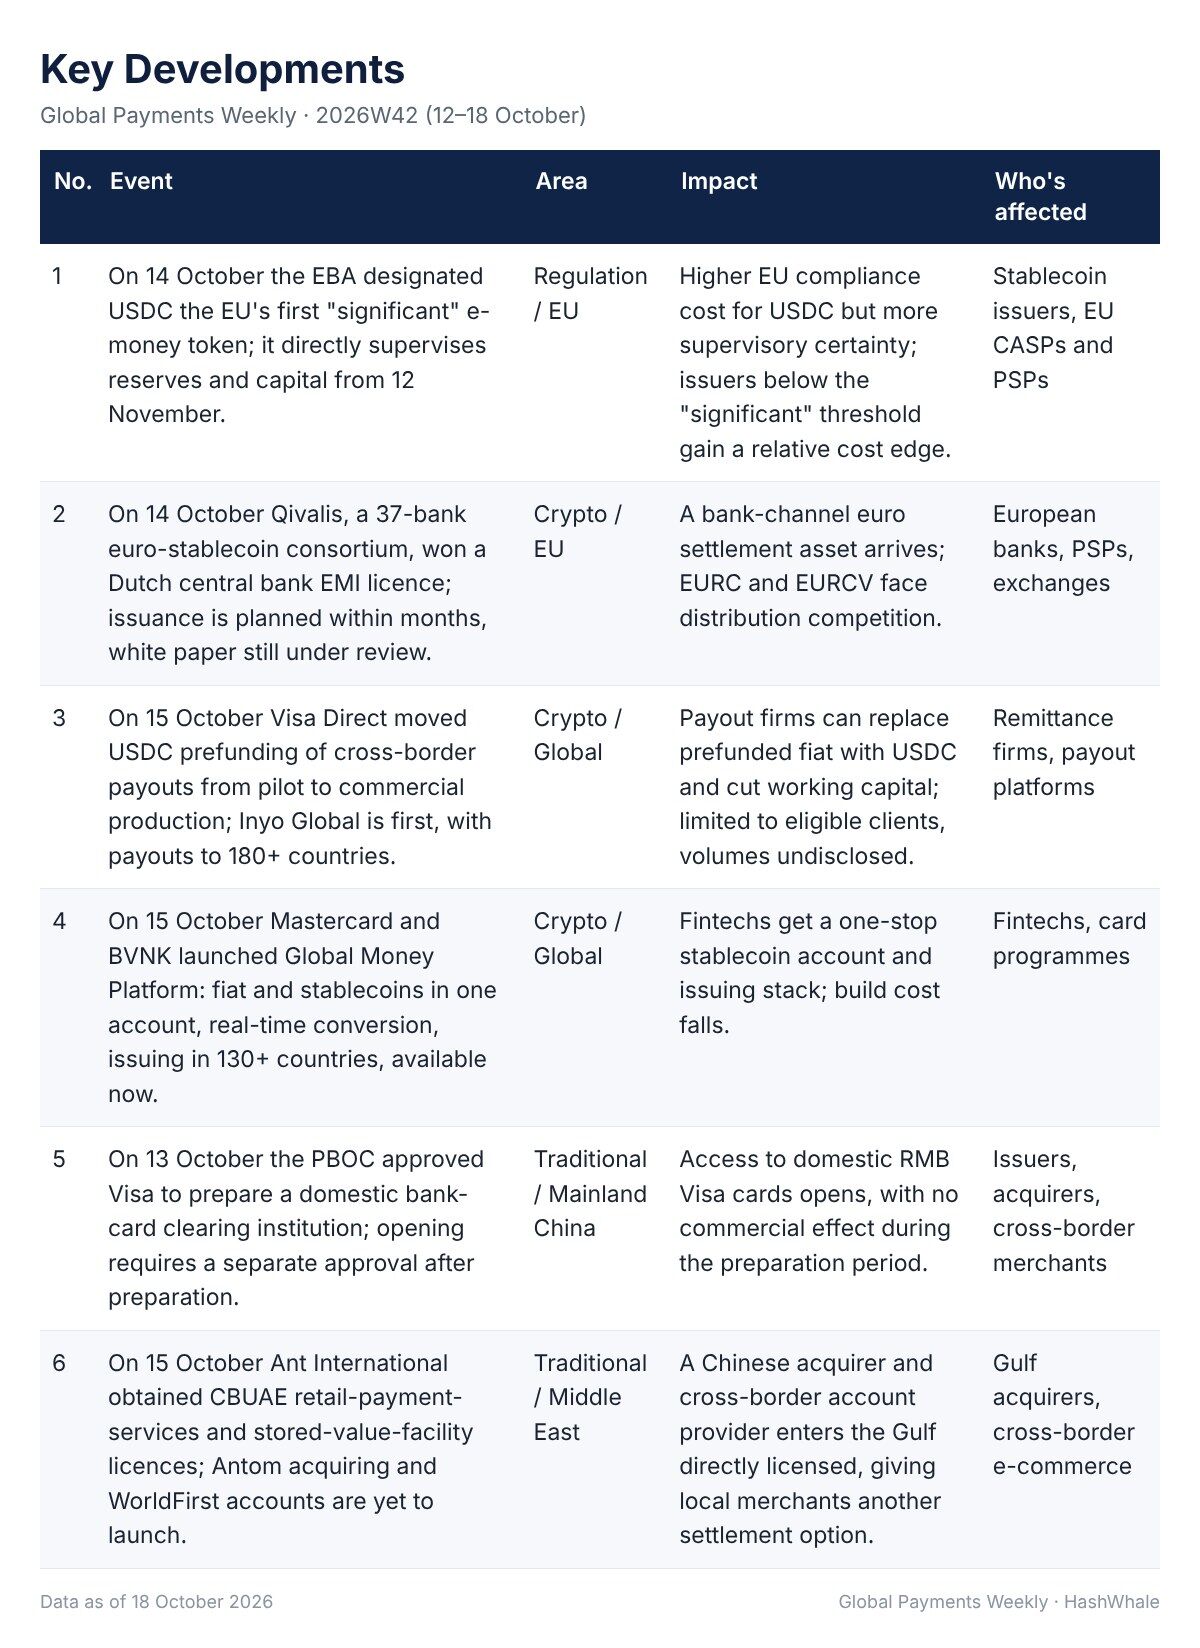
- วันที่ 15 ตุลาคม การระดมทุนล่วงหน้าด้วย USDC ของ Visa Direct เข้าสู่การผลิตเชิงพาณิชย์ Mastercard และ BVNK เปิดตัว Global Money Platform ในวันเดียวกัน ครอบคลุมบัญชีเงินตราและ stablecoin การแลกเปลี่ยน การออกบัตร และการชำระเงิน
- วันที่ 14 ตุลาคม EBA รับรอง USDC เป็น "electronic money token" ที่ "สำคัญ" รายแรก และกำกับดูแลเงินสำรองโดยตรงตั้งแต่วันที่ 12 พฤศจิกายน ในวันเดียวกัน Qivalis ซึ่งประกอบด้วยธนาคารยุโรป 37 แห่งได้รับใบอนุญาตสถาบันเงินอิเล็กทรอนิกส์จากเนเธอร์แลนด์
- จีนอนุมัติให้ Visa เตรียมจัดตั้งสถาบันชำระบัญชีบัตรภายในประเทศ Ant International ได้รับใบอนุญาตชำระเงินสองใบจากธนาคารกลางสหรัฐอาหรับเอมิเรตส์ ทั้งสองสะท้อนตรรกะการเข้าสู่ตลาดที่ "ใบอนุญาตมาก่อนธุรกิจ"
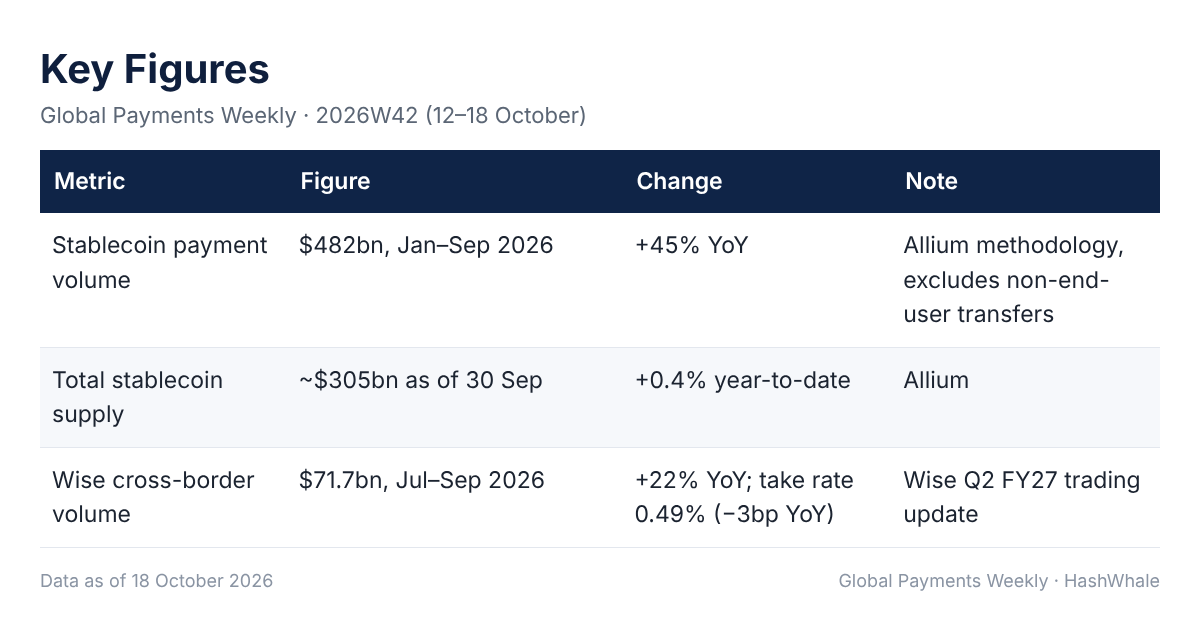
- ข้อมูลไตรมาส 3 ของ Allium แสดงให้เห็นว่าการโอน stablecoin ของผู้ใช้ปลายทางคิดเป็นเพียง 2.5% ของปริมาณบนเชนทั้งหมด การใช้จ่ายผ่านบัตร stablecoin อยู่ที่ 3.9 พันล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 0.03% ของปริมาณธุรกรรมรายไตรมาสของ Visa
- 84% ของการเติบโตการใช้จ่ายผ่านบัตรมาจากธุรกรรมขนาดเล็กต่ำกว่า 50 ดอลลาร์สหรัฐ ซึ่งอาจมีลักษณะเป็นการทดลองค่อนข้างมาก ทั้ง Visa และ Mastercard ไม่ได้เปิดเผยจำนวนลูกค้าและปริมาณธุรกรรม
- การสำรวจของธนาคารกลางสหรัฐสาขาคลีฟแลนด์เมื่อปลายเดือนกันยายนพบว่าใน 148 บริษัท มีเพียง 1 แห่งที่ใช้ stablecoin ความต้องการเชิงพาณิชย์กระแสหลักในสหรัฐฯ ยังคงอ่อนแอ
1. ไฮไลต์ประจำสัปดาห์
การเปลี่ยนแปลงที่น่าจดจำในสัปดาห์นี้คือ stablecoin ได้กลายเป็นรายการหนึ่งในแคตตาล็อกผลิตภัณฑ์ของเครือข่ายบัตรและธนาคาร Visa และ Mastercard ต่างย้ายการเคลื่อนย้ายเงินด้วย stablecoin จากการทดลองไปสู่การใช้งานเชิงพาณิชย์ภายในสัปดาห์เดียวกัน ขณะที่สหภาพยุโรปได้วางการกำกับดูแลทุนสำรองของ USDC ไว้ภายใต้ EBA โดยตรง และได้ออกใบอนุญาตให้ stablecoin ยูโรที่หนุนหลังโดยธนาคาร 37 แห่ง การกระจายสินค้าและการกำกับดูแลเข้มงวดขึ้นพร้อมกัน และประตูหน้าของ stablecoin กำลังรวมศูนย์รอบสถาบันที่มีใบอนุญาต
เครือข่ายบัตรย้ายจากการทดลองไปสู่การผลิตจริง เมื่อวันที่ 15 ตุลาคม การพรีฟันด์ USDC ของ Visa Direct เข้าสู่การใช้งานเชิงพาณิชย์จริง โดยมี Inyo Global เป็นผู้ประมวลผลรายแรกที่เชื่อมต่อ วันเดียวกัน Mastercard และ BVNK ได้เปิดตัว Global Money Platform ซึ่งเป็น API เดียวที่ครอบคลุมบัญชีเงิน fiat และ stablecoin การแปลงสกุล การออกบัตรและการจ่ายเงิน บริษัทชำระเงินสามารถใช้ stablecoin เป็นสภาพคล่องสำหรับการจ่ายเงินได้โดยไม่ต้องสร้างความสามารถบนเชน และเครือข่ายบัตรก็กลายเป็นประตูการกระจายสินค้า
สหภาพยุโรปนำ stablecoin ดอลลาร์และยูโรเข้าสู่การกำกับดูแลโดยตรงภายใต้ใบอนุญาตพร้อมกัน เมื่อวันที่ 14 ตุลาคม EBA ได้กำหนดให้ USDC เป็น "significant" e-money token รายแรกของสหภาพยุโรป โดยเข้าควบคุมทุนสำรองและเงินทุนของตนโดยตรงตั้งแต่วันที่ 12 พฤศจิกายน วันเดียวกัน Qivalis ซึ่งเป็นกลุ่มบริษัทของธนาคารยุโรป 37 แห่ง ได้รับใบอนุญาตสถาบันเงินอิเล็กทรอนิกส์ของเนเธอร์แลนด์ โดยคาดว่าจะออกได้ภายในไม่กี่เดือน สำหรับธุรกิจ stablecoin ใดๆ ในยุโรป ต้นทุนการปฏิบัติตามกฎระเบียบและการเลือกคู่สัญญาจะรวมศูนย์รอบผู้ออกที่มีใบอนุญาต
หน้าต่างการเข้าถึงตลาดเปิดขึ้นในจีนและอ่าวอาหรับพร้อมกัน เมื่อวันที่ 13 ตุลาคม ธนาคารประชาชนจีนได้อนุมัติให้ Visa เตรียมจัดตั้งสถาบันหักบัญชีบัตรธนาคารในประเทศ เมื่อวันที่ 15 ตุลาคม Ant International ได้รับใบอนุญาตชำระเงินสองใบจากธนาคารกลางสหรัฐอาหรับเอมิเรตส์ ในทั้งสองกรณีใบอนุญาตมาก่อนธุรกิจ ใบอนุญาตไม่ใช่ผลิตภัณฑ์ กำลังกลายเป็นตั๋วเข้าสู่การชำระเงินข้ามพรมแดน
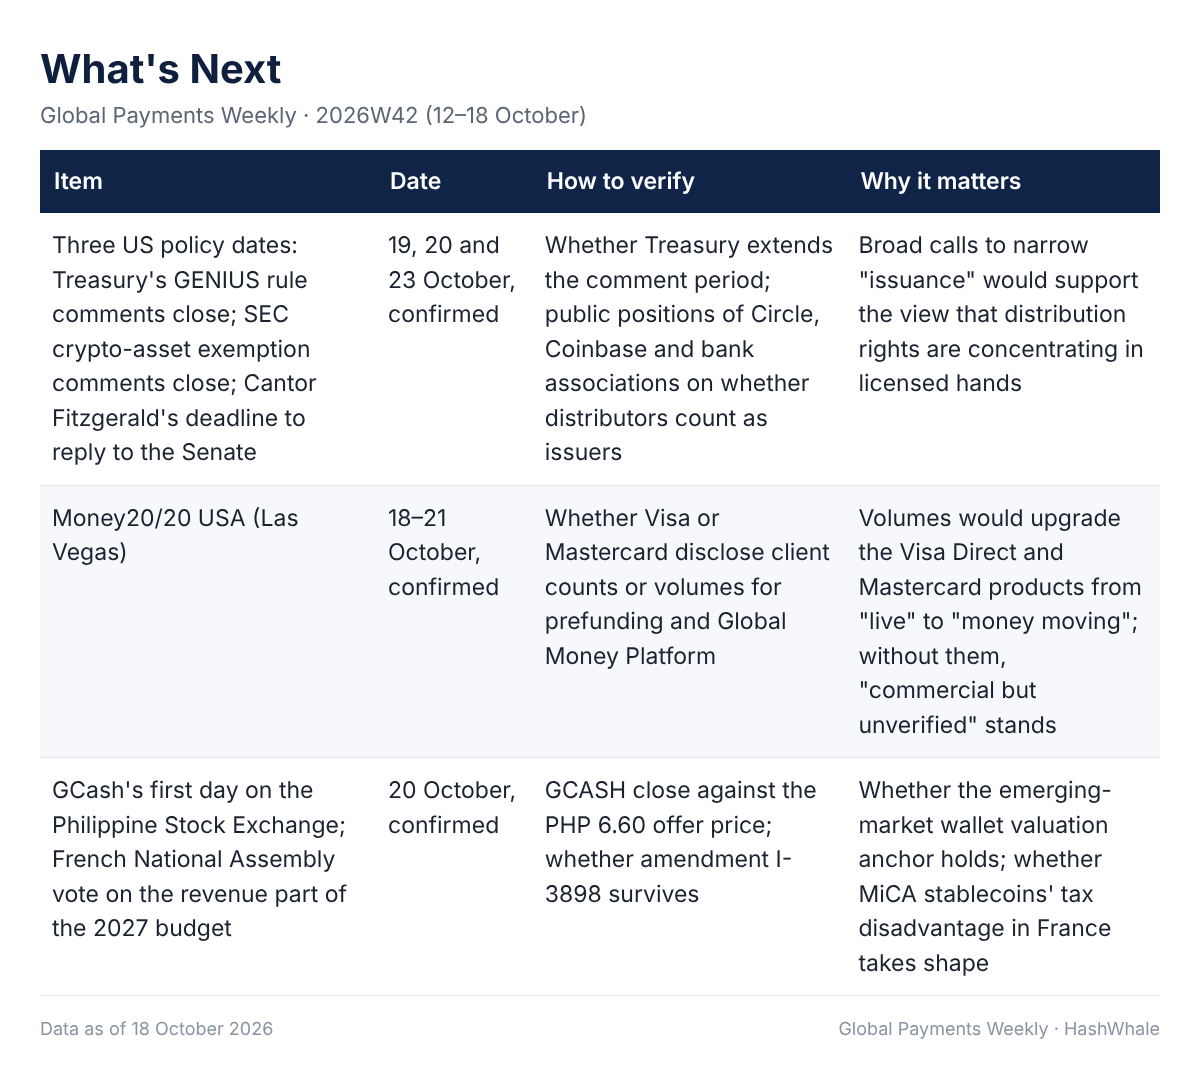
สำหรับรายการ What's Next ของฉบับที่แล้ว ในสหรัฐฯ ความคิดเห็นต่อกฎ GENIUS ปิดเพียงวันที่ 19 ตุลาคม และ Money20/20 เปิดในวันที่ 18 ดังนั้นจึงไม่มีสิ่งใดที่ตรวจสอบได้เกิดขึ้นก่อนเวลาตัดยอด ในเอเชีย การอนุมัติของ Visa ในจีนมาถึงวันที่ 13 ตามคาด GCash จะไม่เข้าจดทะเบียนจนถึงวันที่ 20 และ NPCI ยังคงกล่าวเพียงว่าค่าธรรมเนียมร้านค้า UPI จะเริ่ม "หลังเทศกาล Diwali" ในยุโรป สมัชชาแห่งชาติฝรั่งเศสได้ผ่านการแก้ไขกฎหมายภาษี crypto-to-MiCA-stablecoin เมื่อวันที่ 16 เร็วกว่าการลงคะแนนวันที่ 20 ตุลาคมที่เราได้ระบุไว้ และ Wise รายงานเมื่อวันที่ 15 ตามกำหนด
ตัวเลขสำคัญ
2. การพัฒนาสำคัญ
3. บทวิเคราะห์
การชำระเงินแบบดั้งเดิม
การพรีฟันด์ของ Visa Direct และ Global Money Platform ของ Mastercard ดูเหมือนผลิตภัณฑ์สองอย่าง แต่เปลี่ยนแปลงสิ่งเดียวกัน นั่นคือ stablecoin กลายเป็นเครื่องมือสภาพคล่องและผลิตภัณฑ์บัญชีของบริษัทชำระเงิน ขณะที่ร้านค้าและผู้รับเงินยังคงได้รับเงิน fiat บริษัทโอนเงินสามารถถือ USDC แทนการพรีฟันด์เงิน fiat ในช่วงสุดสัปดาห์และวันหยุด ขณะที่ฟินเทคได้รับบัญชี การแปลงสกุล การออกบัตรและการจ่ายเงินผ่าน API เดียว ใครก็ตามที่เป็นเจ้าของเครือข่ายการรับชำระและจุดจ่ายเงินปลายทางยังคงเป็นเจ้าของลูกค้า — สิ่งนั้นไม่เปลี่ยนแปลง ผู้ออก stablecoin เพียงถอยกลับไปสู่บทบาทของผู้จัดหาสินทรัพย์ คาดว่าต้นทุนสภาพคล่องข้ามพรมแดนจะลดลงและการพึ่งพาเครือข่ายบัตรจะลึกซึ้งขึ้น
สิ่งที่ Visa ได้ในจีนและ Ant International ได้ใน UAE คือใบอนุญาต ไม่ใช่ผลิตภัณฑ์ จีนให้การอนุญาตเพื่อเตรียมการ โดยการเปิดดำเนินการยังต้องได้รับการอนุมัติแยกต่างหาก UAE ให้ใบอนุญาตสองใบก่อนการให้บริการใดๆ และการรับชำระของ Antom ยังไม่ได้เปิดตัว ในทั้งสองตลาด ค่าใช้จ่ายด้านการปฏิบัติตามกฎระเบียบเป็นอุปสรรคในตัวเอง และผู้เล่นรายเดิมมีเวลาหนึ่งปีหรือมากกว่าก่อนที่ผู้เข้าใหม่จะแข่งขันได้จริง สำหรับบริษัทชำระเงินที่ดำเนินงานที่นั่น สถานะใบอนุญาตของพันธมิตรควรได้รับการตรวจสอบก่อนคุณสมบัติผลิตภัณฑ์ของพันธมิตร
การชำระเงินด้วย crypto
การที่ EBA เข้าควบคุม USDC โดยตรงและการที่ Qivalis ได้รับใบอนุญาตเกิดขึ้นในวันเดียวกัน และTogether พวกเขาแสดงให้เห็นว่าสหภาพยุโรปกำหนดความรับผิดชอบและต้นทุนการออก stablecoin ไว้ที่นิติบุคคลที่มีใบอนุญาต ทุนสำรอง เงินทุน และสภาพคล่องของเหรียญดอลลาร์ย้ายไปสู่การกำกับดูแลระดับสหภาพยุโรป ขณะที่เหรียญยูโรไปสู่กลุ่มธนาคาร สำหรับผู้จัดจำหน่าย ความเสี่ยงของคู่สัญญาและความแน่นอนในการกำกับดูแลเพิ่มขึ้นพร้อมกัน เมื่อตลาดหลักทรัพย์ กระเป๋าเงิน และ PSP ในยุโรปเลือกสินทรัพย์สำหรับการชำระบัญชี เบี้ยประกันการปฏิบัติตามกฎระเบียบของ USDC และช่องทางธนาคารของ Qivalis กลายเป็นจุดเปรียบเทียบใหม่ และเหรียญยูโรรายเดิมเช่น EURC และ EURCV เผชิญกับการเจือจางช่องทาง
ข้อมูลไตรมาสที่สามของ Allium ทำให้การผลักดันเชิงพาณิชย์ของเครือข่ายบัตรมีความรู้สึกถึงขนาด การโอน stablecoin ของผู้ใช้ปลายทางเป็นเพียง 2.5% ของปริมาณบนเชน และการใช้จ่ายบัตร stablecoin ที่ 3.9 พันล้านดอลลาร์ยังคงเล็ก อย่างไรก็ตาม ในระดับนี้เองที่เครือข่ายบัตรได้วางรายได้จากการแปลงสกุล FX และการออกบัตรของขา stablecoin-to-fiat ไว้ในสแต็กของตนเองแล้ว ต่อไป โปรแกรมบัตร stablecoin จะขึ้นอยู่กับราคาของเครือข่ายบัตรและผู้ประมวลผลมากขึ้น และส่วนแบ่งของผู้ออกจากการเติบโตของการใช้จ่ายจะไม่เติบโตตามไปด้วย
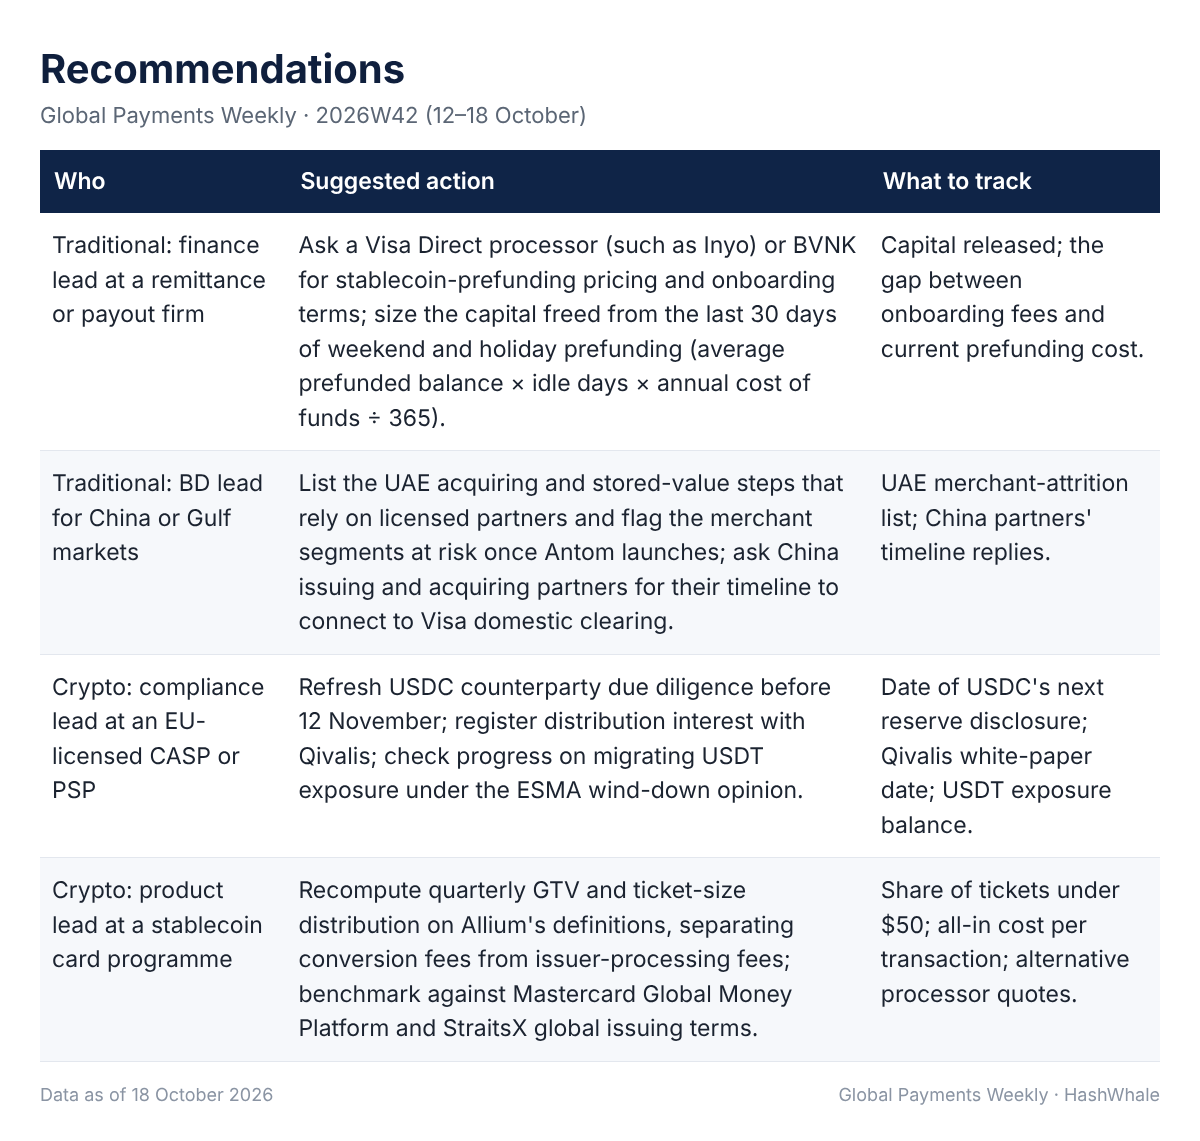
4. คำแนะนำ
5. สิ่งที่จะเกิดขึ้นต่อไป
ช่วงเวลา: 19–25 ตุลาคม 2026
6. เจาะลึก | เมื่อบัตร stablecoin และการพรีฟันด์อยู่ในแคตตาล็อกของเครือข่ายบัตร ใครเป็นเจ้าของลูกค้า?
หลักฐานในสัปดาห์นี้
ทั้งสองเครือข่ายบัตรเคลื่อนไหวเมื่อวันที่ 15 ตุลาคม การพรีฟันด์ USDC ของ Visa Direct เข้าสู่การผลิตเชิงพาณิชย์ โดยมี Inyo Global เป็นผู้สนับสนุนรายแรก และการจ่ายเงินครอบคลุมกว่า 180 ประเทศ แม้จะไม่มีการเปิดเผยปริมาณ Global Money Platform ของ Mastercard เปิดให้ใช้งานวันเดียวกัน โดยเสนอเงิน fiat และ stablecoin ในบัญชีเดียว การแปลงสกุลแบบเรียลไทม์และการออกบัตรในกว่า 130 ประเทศ วันเดียวกันนั้น StraitsX กล่าวว่ากำลังขยายการออกบัตรที่หนุนหลังด้วย stablecoin ร่วมกับ Visa ไปยังกว่า 100 ตลาด และรายงานปริมาณบัตรต่อปีมากกว่า 6 พันล้านดอลลาร์ในโปรแกรมเอเชียของตน — ซึ่งเป็นตัวเลขของบริษัทเอง
รายงานไตรมาสที่สามของ Allium ที่เผยแพร่เมื่อวันที่ 18 ตุลาคมให้ข้อมูลขนาด ในเดือนมกราคม–กันยายน 2026 การโอน stablecoin ของผู้ใช้ปลายทางมีมูลค่ารวม 2.4 ล้านล้านดอลลาร์ เพียง 2.5% ของการโอนบนเชนดิบที่ 97.9 ล้านล้านดอลลาร์ การใช้จ่ายบัตร stablecoin ถึง 3.9 พันล้านดอลลาร์ ประมาณสิบเท่าของปีก่อน แต่ 84% ของการเพิ่มขึ้นของธุรกรรมมาจากการซื้อต่ำกว่า 50 ดอลลาร์ Allium ประเมินการใช้จ่ายบัตร stablecoin ไตรมาสที่สองที่ประมาณ 0.03% ของปริมาณ 4 ล้านล้านดอลลาร์ของ Visa
เงินเคลื่อนย้ายอย่างไร และใครได้รับเงิน
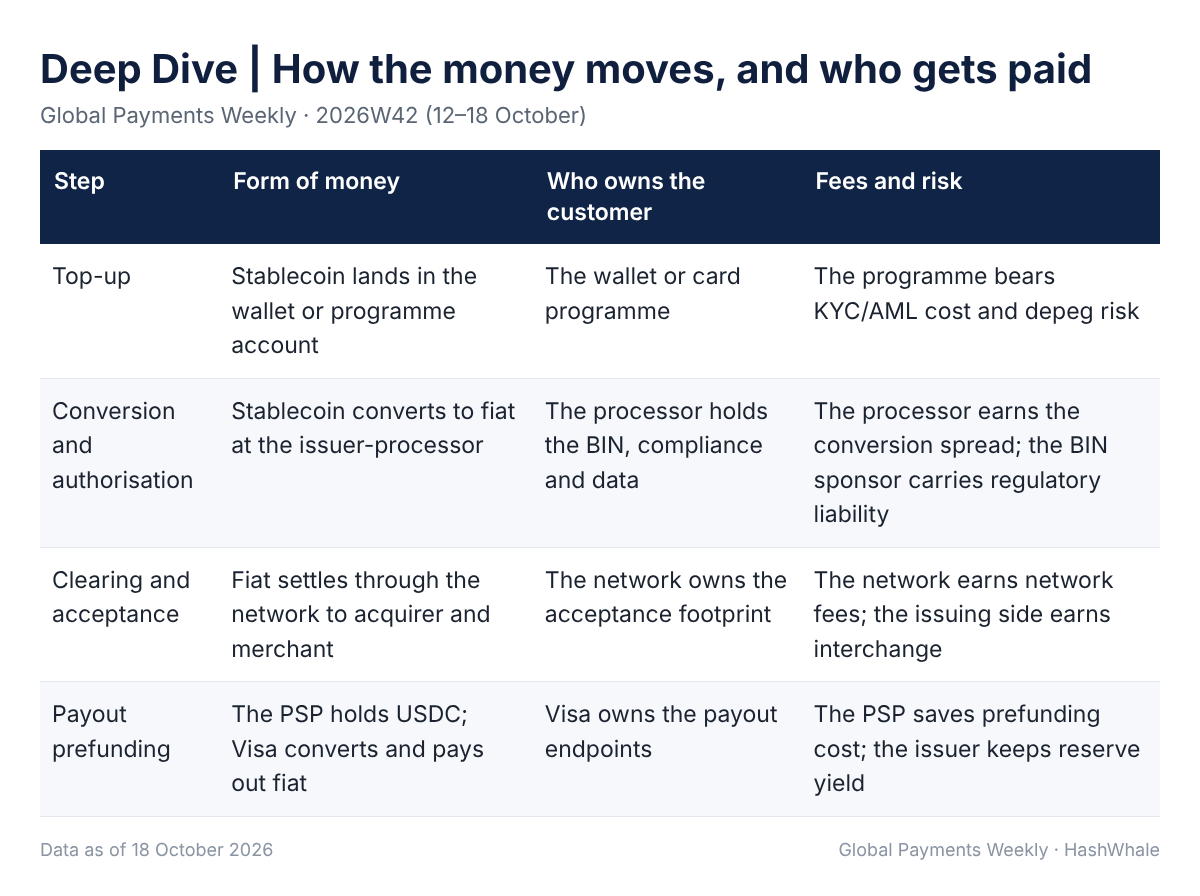
เงินคงอยู่ในรูปแบบ stablecoin ที่โปรแกรมหรือ PSP และแปลงเป็น fiat ในทันทีที่ถูกใช้จ่ายหรือจ่ายออก จากนั้นจึงเดินทางบนรางของเครือข่ายบัตร ผู้ออกไม่เคยเผชิญหน้ากับลูกค้าในขั้นตอนใดเลยและได้รับดอกเบี้ยจากทุนสำรอง เครือข่ายบัตรและผู้ประมวลผลกำหนดราคาและเป็นเจ้าของการรับชำระ กระเป๋าเงินและโปรแกรมเป็นเจ้าของผู้ใช้แต่ต้องจ่ายสำหรับทราฟฟิกนั้น
ความหมายในแต่ละฝ่าย
สำหรับผู้ปฏิบัติงานแบบดั้งเดิม stablecoin ในโครงสร้างนี้เป็นแหล่งเงินทุน ไม่ใช่รางคู่แข่ง โอกาสคือการสนับสนุน BIN การประมวลผลของผู้ออกและการเชื่อมต่อการจ่ายเงิน ความเสี่ยงคือเมื่อเครือข่ายบัตรดำเนินสแต็กครบวงจรของตนเอง ผู้จัดการโปรแกรมและผู้ประมวลผลจะสูญเสียอำนาจในการกำหนดราคา สำหรับผู้ปฏิบัติงานด้าน crypto กระเป๋าเงินและตลาดหลักทรัพย์ยังคงเป็นเจ้าของผู้ใช้แต่ต้องจ่ายให้เครือข่ายบัตรและผู้ประมวลผลในการซื้อทุกครั้ง ดังนั้นความแตกต่างจึงมาจากการกระจายสินค้าและรางวัลเท่านั้น อุปทานของผู้ออกก็ไม่เติบโตตามการใช้จ่ายบัตรเช่นกัน — ข้อมูลของ Allium แสดงให้เห็นว่าอุปทาน USDT และ USDC หดตัวในปี 2026
สิ่งที่ยังขาดอยู่
การใช้จ่ายบัตรที่ 3.9 พันล้านดอลลาร์คิดเป็นประมาณ 0.03% ของปริมาณรายไตรมาสของ Visa และ 84% ของการเติบโตมาจากตั๋วเล็กๆ ซึ่งอาจรวมถึงการใช้งานทดลองจำนวนมาก ทั้งการพรีฟันด์ของ Visa Direct และ Global Money Platform ไม่ได้เปิดเผยจำนวนลูกค้าหรือปริมาณ "ใช้งานอยู่" ไม่เหมือนกับเงินที่เคลื่อนย้ายในระดับขนาด 6 พันล้านดอลลาร์ของ StraitsX เป็นตัวเลขต่อปีที่รายงานเองโดยไม่มีหน้าต่างการสังเกตหรือวิธีการที่ระบุ ความต้องการทางธุรกิจกระแสหลักของสหรัฐฯ ก็บางเช่นกัน การสำรวจของ Cleveland Fed เมื่อปลายเดือนกันยายนพบว่ามีบริษัทหนึ่งจาก 148 แห่งที่ใช้ stablecoin
วิธีสังเกต
ประการแรก Visa และ Mastercard เปิดเผยจำนวนลูกค้าและปริมาณที่ Money20/20 หรือไม่ ประการที่สอง การใช้จ่ายบัตรไตรมาสที่สี่ ตั๋วเฉลี่ย และส่วนแบ่งต่ำกว่า 50 ดอลลาร์ของ Allium เคลื่อนจาการทดลองไปสู่การใช้งานประจำวันหรือไม่ ประการที่สาม ผู้ประมวลผลรายงานบัตรที่ใช้งานอยู่แทนที่จะเป็น "โปรแกรม" ซึ่งพองตัวได้ง่าย ประการที่สี่ การพรีฟันด์ถูกใช้ในวันธรรมดาหรือไม่ — หากปรากฏเฉพาะในสุดสัปดาห์และวันหยุด ก็ยังคงเป็นเครื่องมือสภาพคล่องมากกว่าการทดแทนเชิงโครงสร้าง
7. ทั่วโลก
ญี่ปุ่น: เมื่อวันที่ 16 ตุลาคม MUFG, Mizuho และ SMBC เผยแพร่ผลการทดลองออก stablecoin เยนร่วมกัน โดยยืนยันความเป็นไปได้ของรูปแบบการออกโดยธนาคารหลายแห่งโดยใช้โครงสร้างผู้รับประโยชน์แบบทรัสต์ที่กำหนดไว้ ธนาคารเหล่านี้ได้กำหนดเป้าหมายการทำธุรกรรมจริงภายในปีงบประมาณ 2026 ไว้ก่อนหน้านี้
เกาหลี: ตั้งแต่วันที่ 13 ตุลาคม หน่วยข่าวกรองทางการเงินได้บล็อกเว็บไซต์ของตลาดแลกเปลี่ยน crypto ที่ไม่ได้จดทะเบียน 27 แห่ง ณ วันที่ 18 พระราชบัญญัติสินทรัพย์ดิจิทัลพื้นฐานยังไม่ได้ถูกส่งไปยังสมัชชาแห่งชาติ โดยคณะกรรมการบริการทางการเงินกล่าวว่าว่างของรัฐบาลอาจพร้อมได้ภายในสิ้นเดือนเร็วที่สุด
ฮ่องกง: เมื่อวันที่ 14 ตุลาคม HKMA ได้เปิดตัวแพลตฟอร์มตรวจสอบข้อมูลข้ามพรมแดนฉงชิ่ง–ฮ่องกง โดยให้ธนาคารในทั้งสองเมืองมีวิธีตรวจสอบเอกสารลูกค้าสำหรับการเปิดบัญชีและการสมัครสินเชื่อ ไม่มีใบอนุญาตผู้ออก stablecoin ใหม่ในสัปดาห์นี้
เอเชียตะวันออกเฉียงใต้: เมื่อวันที่ 16 ตุลาคม ธนาคารกลางสิงคโปร์ได้เปิดการปรึกษาหารือเกี่ยวกับการกำหนดให้การเป็นสมาชิก FIDReC สำหรับการระงับข้อพิพาทเป็นภาคบังคับสำหรับสถาบันชำระเงินทั้งหมด โดยปิดวันที่ 30 พฤศจิกายน การปรึกษาหารือเกี่ยวกับกรอบใบอนุญาตการออก stablecoin ปิดในวันเดียวกัน
สหรัฐอเมริกา: เมื่อวันที่ 14 ตุลาคม OCC ได้เผยแพร่การทบทวนเกี่ยวกับการตัดสิทธิ์ลูกค้า (debanking) ที่ธนาคารขนาดใหญ่ที่สุดเก้าแห่ง โดยระบุกิจกรรมสินทรัพย์ดิจิทัลไว้ในภาคส่วนที่ถูกจำกัด และ CFPB ได้เปิดการสอบสวนต่อเนื่อง วันเดียวกัน Polygon Labs เสร็จสิ้นการเข้าซื้อ Coinme ทำให้ได้ใบอนุญาตผู้ส่งเงินของรัฐ 37 แห่ง เมื่อวันที่ 15 ตุลาคม Payward ซึ่งเป็นบริษัทแม่ของ Kraken ตกลงซื้อ Saldo Bank ซึ่งถือใบอนุญาตธนาคารของ ECB โดยคาดว่าจะปิดดีลในปี 2027
รวบรวมจากรายงานสาธารณะและประกาศอย่างเป็นทางการ บทวิเคราะห์และคำแนะนำสะท้อนมุมมองของทีมบรรณาธิการ





