






ภาพรวมการกำกับดูแลสินทรัพย์คริปโต ซีรีส์ตอนที่ 9: เกาหลีใต้ จากการขึ้นทะเบียน VASP สู่การแปลงหลักทรัพย์เป็นโทเคน


- ประเด็นหลัก: เกาหลีใต้สร้างการกำกับดูแลแบบสองรางด้วยพระราชบัญญัติตลาดทุนและพระราชบัญญัติคุ้มครองผู้ใช้สินทรัพย์เสมือน การแก้ไขปี 2026 จะเข้มงวดการเข้าสู่ตลาดของ VASP และมีแผนจะบังคับใช้ระบบการแปลงหลักทรัพย์เป็นโทเคนภายในเดือนกุมภาพันธ์ 2027
- องค์ประกอบสำคัญ:
- กฎเกณฑ์ประกอบจะประกาศในเดือนตุลาคม 2026 หุ้น พันธบัตร กองทุน และหลักทรัพย์ลงทุนแบบเศษส่วนสามารถออกและซื้อขายในรูปแบบโทเคนได้ โดยมีผลบังคับใช้ในวันที่ 4 กุมภาพันธ์ 2027
- การขึ้นทะเบียน VASP มีการยื่นต่อ KoFIU เป็นช่องทางเข้า ต้องได้รับการรับรอง ISMS และบัญชีธนาคารที่ยืนยันตัวตนแล้ว อัตราส่วนหนี้สินต้องไม่เกิน 200% และการตรวจสอบขยายไปถึงคุณสมบัติของผู้บริหารและผู้ถือหุ้น
- พระราชบัญญัติคุ้มครองผู้ใช้กำหนดให้แยกเงินตราเฟียตของลูกค้าออกจากสินทรัพย์เสมือน ต้องเก็บสินทรัพย์ของผู้ใช้อย่างน้อย 80% ในกระเป๋าเย็น และซื้อประกันหรือจัดตั้งเงินสำรอง
- กฎการเดินทางมีผลบังคับใช้ตั้งแต่ปี 2022 สำหรับการโอนเงินตั้งแต่ 1 ล้านวอนขึ้นไป ในปี 2026 มีแผนขยายไปยังทุกจำนวนเงิน การโอนไปต่างประเทศตั้งแต่ 10 ล้านวอนต้องรายงาน
- สมุดบัญชีโทเคนหลักทรัพย์ต้องแบ่งปันโดยหน่วยงานจัดการบัญชีอย่างน้อยสองแห่งและ KSD ทุนจดทะเบียนขั้นต่ำของหน่วยงานจัดการบัญชีของผู้ออกคือ 4 พันล้านวอน
- ตลาดรองเพิ่มหน่วยใบอนุญาตซื้อขายพันธบัตรนอกตลาด นักลงทุนรายย่อยมีวงเงินซื้อสุทธิต่อปีไม่เกิน 100 ล้านวอน
เมื่อวันที่ 1 ตุลาคม 2026 คณะกรรมการบริการทางการเงินของเกาหลี (FSC) ได้ประกาศแผนแก้ไขกฎระเบียบประกอบของ "พระราชบัญญัติตลาดทุน" และ "พระราชบัญญัติการจดทะเบียนอิเล็กทรอนิกส์สำหรับหุ้น หุ้นกู้ และอื่นๆ" เพื่อกำหนดรายละเอียดการดำเนินการสำหรับการแปลงหลักทรัพย์เป็นโทเคน (securities tokenization) หุ้น หุ้นกู้ กองทุน และหลักทรัพย์ลงทุนแบบเศษส่วนบางประเภทสามารถออกและหมุนเวียนได้โดยใช้ Distributed Ledger และระบบที่เกี่ยวข้องมีแผนจะมีผลบังคับใช้ในวันที่ 4 กุมภาพันธ์ 2027
การปฏิรูปครั้งนี้ได้เพิ่มช่องทางเข้าสู่ตลาดทุนใหม่สำหรับการกำกับดูแลสินทรัพย์ดิจิทัลของเกาหลี การซื้อขายสินทรัพย์เสมือนทั่วไปยังคงดำเนินไปตามกฎการจดทะเบียน VASP การป้องกันการฟอกเงิน และการคุ้มครองสินทรัพย์ของผู้ใช้ ส่วนโทเคนที่มีสิทธิ์ในหลักทรัพย์จะเข้าสู่ระบบการออก การจัดการบัญชี สถานที่ซื้อขาย และการคุ้มครองนักลงทุน เส้นทางทั้งสองถูกแยกออกจากกันตามลักษณะของสิทธิ์ในสินทรัพย์ แต่ก็เชื่อมโยงกันในด้านบัญชีธนาคาร การระบุตัวตนลูกค้า และโครงสร้างพื้นฐานทางเทคโนโลยี
ระบบการกำกับดูแลของเกาหลีในช่วงไม่กี่ปีที่ผ่านมาได้ขยายจากการจดทะเบียน交易所 ไปสู่การแยกสินทรัพย์ การปั่นราคาตลาด การโอนข้ามพรมแดน และการตรวจสอบคุณสมบัติของผู้ถือหุ้น การทำความเข้าใจตลาดนี้จำเป็นต้องพิจารณาทั้ง "พระราชบัญญัติการรายงานและการใช้ข้อมูลธุรกรรมทางการเงินเฉพาะ" "พระราชบัญญัติคุ้มครองผู้ใช้สินทรัพย์เสมือน" และกฎหมายที่เกี่ยวข้องกับตลาดทุนไปพร้อมกัน
หนึ่ง ระบบกำกับดูแลดำเนินการร่วมกันโดยหน่วยงานห้าประเภท
ภาพที่ 2|การกำกับดูแลสินทรัพย์ดิจิทัลของเกาหลีเชื่อมโยงบันทึกบัญชี สิทธิ์ในหลักทรัพย์ และการกำกับดูแลอย่างต่อเนื่อง
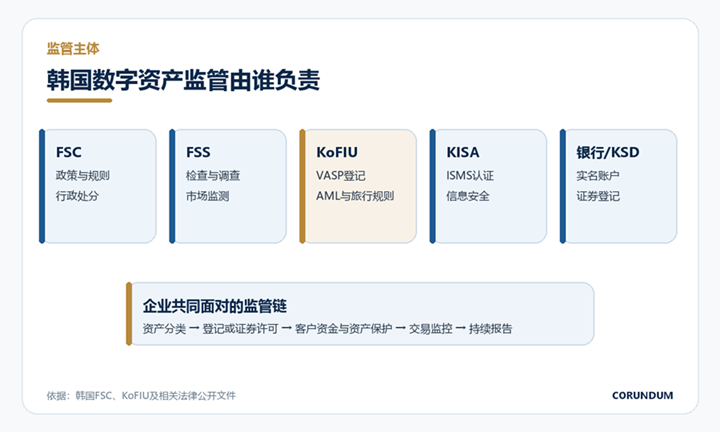
ภาพที่ 3|หน่วยงานกำกับดูแลหลักและโครงสร้างพื้นฐานของตลาดสินทรัพย์เสมือนในเกาหลี
คณะกรรมการบริการทางการเงิน (FSC) รับผิดชอบนโยบายหลัก การกำหนดกฎระเบียบ และการลงโทษทางปกครอง ระบบสินทรัพย์เสมือน กฎระเบียบประกอบของพระราชบัญญัติคุ้มครองผู้ใช้ และแผนการแปลงหลักทรัพย์เป็นโทเคน ล้วนประกาศโดย FSC เมื่อเกิดการละเมิดกฎหมายร้ายแรง FSC สามารถออกคำสั่งแก้ไข การระงับ业务 และการปรับทางปกครอง
สำนักงานกำกับดูแลการเงิน (FSS) รับผิดชอบการตรวจสอบและสืบสวน ตามมาตรา 13 ถึงมาตรา 15 ของ "พระราชบัญญัติคุ้มครองผู้ใช้สินทรัพย์เสมือน" FSS สามารถตรวจสอบว่า VASP ปกป้องสินทรัพย์ลูกค้าอย่างเหมาะสมหรือไม่ และสามารถสืบสวนธุรกรรมผิดปกติและธุรกรรมที่ไม่เป็นธรรมได้ แพลตฟอร์มซื้อขายที่ตรวจพบเบาะแสสำคัญจากการเฝ้าระวังประจำวันจะต้องรายงานต่อ FSS
หน่วยข่าวกรองทางการเงินของเกาหลี (KoFIU) อยู่ภายในระบบของ FSC เป็นหน่วยงานหลักในการจดทะเบียน VASP และการกำกับดูแลการป้องกันการฟอกเงิน มาตรา 7 ของ "พระราชบัญญัติการรายงานและการใช้ข้อมูลธุรกรรมทางการเงินเฉพาะ" กำหนดให้ VASP ต้องยื่นรายงานต่อ KoFIU การตรวจสอบสถานะลูกค้า (CDD) การรายงานธุรกรรมที่น่าสงสัย กฎการเดินทาง (Travel Rule) และการโอนสินทรัพย์เสมือนข้ามพรมแดนก็ดำเนินการตามกฎหมายชุดนี้เป็นหลัก
สำนักงานส่งเสริมอินเทอร์เน็ตแห่งเกาหลี (KISA) รับผิดชอบการรับรองระบบการจัดการความปลอดภัยสารสนเทศ (ISMS) การรับรอง ISMS เป็นเงื่อนไขเบื้องต้นที่สำคัญสำหรับการจดทะเบียน VASP โดยขอบเขตการประเมินครอบคลุมองค์กรความปลอดภัยสารสนเทศ การควบคุมการเข้าถึง การดำเนินงานระบบ และการตอบสนองต่อเหตุการณ์ ผู้ให้บริการมักต้องเตรียมการรับรองให้เสร็จสิ้นก่อนการยื่นรายงานอย่างเป็นทางการ
ธนาคารพาณิชย์รับผิดชอบบัญชีฝากถอนที่ยืนยันตัวตนตามชื่อจริงและการดูแลรักษาเงินทุนของลูกค้า แพลตฟอร์มซื้อขายที่ใช้เงินวอนจำเป็นต้องร่วมมือกับธนาคารเพื่อให้บริการบัญชีฝากถอนที่สามารถตรวจสอบชื่อจริงได้แก่ลูกค้า ธนาคารจะประเมินความเสี่ยงการฟอกเงินของ VASP การแยกสินทรัพย์ลูกค้า และการควบคุมภายในด้วย ส่วนศูนย์รับฝากและชำระราคาหลักทรัพย์เกาหลี (KSD) รับหน้าที่เป็นโครงสร้างพื้นฐานการจดทะเบียนอิเล็กทรอนิกส์ในระบบการแปลงหลักทรัพย์เป็นโทเคน
สอง การจำแนกประเภทสินทรัพย์กำหนดเส้นทางกฎหมายที่ต้องเข้าสู่
มาตรา 2 ของ "พระราชบัญญัติคุ้มครองผู้ใช้สินทรัพย์เสมือน" นิยามสินทรัพย์เสมือนว่าเป็นหลักฐานอิเล็กทรอนิกส์และสิทธิ์ที่เกี่ยวข้องซึ่งมีมูลค่าทางเศรษฐกิจ สามารถซื้อขายหรือโอนได้ทางอิเล็กทรอนิกส์ หลักฐานที่ผู้ออกจำกัดการใช้งานและไม่สามารถแลกเป็นเงิน สินค้า หรือบริการได้ เครื่องมือชำระเงินล่วงหน้า เงินอิเล็กทรอนิกส์ หุ้นที่จดทะเบียนอิเล็กทรอนิกส์ ตั๋วเงินอิเล็กทรอนิกส์ และใบตราส่งอิเล็กทรอนิกส์ ถูกยกเว้นจากคำนิยามนี้
เมื่อสินทรัพย์มีสิทธิ์ในหลักทรัพย์ เช่น หุ้น หุ้นกู้ หน่วยลงทุน หรือสัญญาการลงทุน กฎหมาย "พระราชบัญญัติบริการการลงทุนทางการเงินและตลาดทุน" (FSCMA) ของเกาหลีจะใช้บังคับก่อน การที่หลักทรัพย์ใช้การจดทะเบียนบนบล็อกเชนก็ไม่เปลี่ยนแปลงสิทธิ์ในผลตอบแทน สิทธิ์ในการไถ่ถอน หรือภาระผูกพันของผู้ออก การออก การขาย และการซื้อขายในตลาดรองจำเป็นต้องค้นหาช่องทางอนุญาตตามระบบหลักทรัพย์
NFT ก็พิจารณาจากสิทธิ์ที่แท้จริงเช่นกัน NFT แบบสะสมที่ออกชิ้นเดียวและขาดความสามารถในการทดแทนกันมักใกล้เคียงกับหลักฐานดิจิทัลทั่วไปมากกว่า ส่วนผลิตภัณฑ์ที่ออกเป็นจำนวนมาก แบ่งซื้อขายได้ สัญญาผลตอบแทน หรือสร้างตลาดซื้อขายต่อเนื่อง อาจเข้าสู่ขอบเขตของสินทรัพย์เสมือนหรือหลักทรัพย์ ชื่อโครงการและรูปแบบทางเทคนิคไม่สามารถทดแทนการวิเคราะห์สิทธิ์ของผู้ถือได้
สเตเบิลคอยน์ในปัจจุบันส่วนใหญ่อยู่ในกรอบของสินทรัพย์เสมือน โดยระบบการชำระเงิน เงินสำรอง และการออกยังคงพัฒนาต่อไป ผู้ให้บริการที่ดำเนินธุรกิจแลกเปลี่ยน โอน ดูแลรักษา หรือจับคู่คำสั่งซื้อขาย จะใช้กฎ VASP ก่อน หากสเตเบิลคอยน์มีสิทธิ์ในผลตอบแทนแบบหลักทรัพย์ด้วย ก็ต้องพิจารณาข้อกำหนดของกฎหมายตลาดทุนเช่นกัน
สาม การจดทะเบียน VASP ใช้การยื่นรายงานต่อ KoFIU เป็นช่องทางเข้า
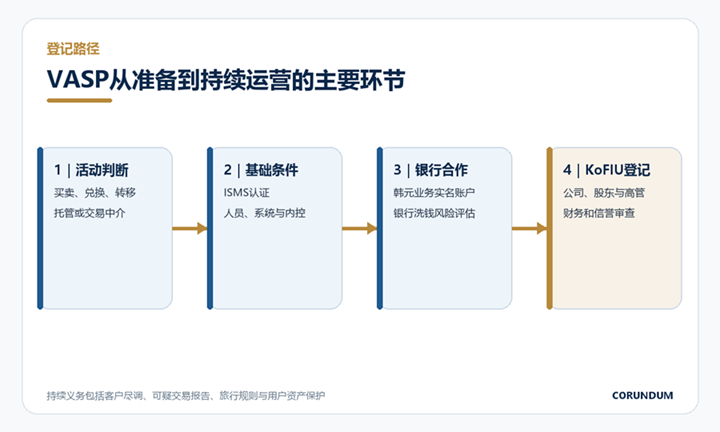
ภาพที่ 4|ขั้นตอนหลักของ VASP เกาหลี ตั้งแต่การเตรียมการจดทะเบียนจนถึงการดำเนินงานต่อเนื่อง
มาตรา 7 ของ "พระราชบัญญัติการรายงานและการใช้ข้อมูลธุรกรรมทางการเงินเฉพาะ" ครอบคลุมกิจการที่ดำเนินธุรกิจซื้อขายสินทรัพย์เสมือน แลกเปลี่ยนสกุลดิจิทัล โอน ดูแลจัดการ และเป็นตัวกลางในการซื้อขาย การที่ผู้ให้บริการกระเป๋าเงินดิจิทัลจะเข้าสู่ขอบเขตหรือไม่ ขึ้นอยู่กับว่าพวกเขาควบคุมสินทรัพย์ของลูกค้าจริงหรือดำเนินการโอน ซอฟต์แวร์ทางเทคนิคล้วนๆ กับบริการที่สามารถดำเนินการกับสินทรัพย์แทนลูกค้าได้ จะให้ผลลัพธ์ที่แตกต่างกันในการกำกับดูแล
เอกสารการยื่นรายงานประกอบด้วยข้อมูลบริษัทและผู้แทน ที่ตั้งสถานประกอบการ ข้อมูลติดต่อ ตำแหน่งเซิร์ฟเวอร์ และระบบป้องกันการฟอกเงิน เป็นต้น VASP ต้องได้รับการรับรอง ISMS จาก KISA จัดทำระบบแยกการจัดการบันทึกธุรกรรมลูกค้า การรายงานธุรกรรมที่น่าสงสัย และการควบคุมภายใน หลังจาก KoFIU รับเรื่องแล้ว องค์กรจึงสามารถดำเนินธุรกิจที่เกี่ยวข้องในเกาหลีได้อย่างต่อเนื่อง
แพลตฟอร์มซื้อขายที่ให้บริการซื้อขายด้วยเงินวอนต้องได้รับบัญชีฝากถอนที่ยืนยันตัวตนตามชื่อจริงจากธนาคาร ธนาคารที่ร่วมมือจะตรวจสอบว่าเงินฝากของลูกค้าได้รับการแยกออกหรือไม่ องค์กรได้รับโทษร้ายแรงในปีที่ผ่านมาหรือไม่ บันทึกธุรกรรมได้รับการจัดการแยกต่างหากหรือไม่ และประเมินความเสี่ยงการฟอกเงินให้เสร็จสิ้น ความร่วมมือกับธนาคารจึงเป็นทั้งช่องทางเข้าสู่ผลิตภัณฑ์และการตรวจสอบการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง
การแก้ไขที่มีผลบังคับใช้ในเดือนสิงหาคม 2026 ได้ผลักดันการตรวจสอบการจดทะเบียนไปสู่การกำกับดูแลบริษัท VASP ต้องมีอัตราส่วนหนี้สินต่อทุนไม่เกิน 200% โดยหลักการ ต้องไม่เกิดการผิดนัดชำระในสามปีที่ผ่านมา และต้องไม่เป็นสถาบันการเงินที่ล้มละลายหรือสถาบันที่เคยถูกเพิกถอนใบอนุญาตเนื่องจากการละเมิดกฎหมายการเงิน ขอบเขตการตรวจสอบขยายไปถึงประธานเจ้าหน้าที่บริหาร ผู้ถือหุ้นรายใหญ่ และผู้แทนของนิติบุคคลที่เป็นผู้ถือหุ้นรายใหญ่ที่สุด
องค์กรยังต้องพิสูจน์ว่ามีบุคลากรวิชาชีพ ระบบคอมพิวเตอร์ โครงสร้างความปลอดภัยไซเบอร์ และการควบคุมภายใน ประวัติการละเมิดกฎหมายการเงิน การละเมิดกฎหมายป้องกันการฟอกเงิน และประวัติการดำเนินงานของสถาบันของผู้บริหารและผู้ถือหุ้นรายสำคัญ จะถูกนำมาพิจารณาในคุณสมบัติที่เหมาะสม การจดทะเบียนจึงขยายจากความปลอดภัยทางเทคนิคและการรายงานป้องกันการฟอกเงิน ไปสู่การตรวจสอบอย่างรอบด้านเกี่ยวกับความมั่นคงทางการเงิน ชื่อเสียงด้านความเป็นเจ้าของ และฝ่ายบริหาร
สี่ ภาระผูกพันป้องกันการฟอกเงินครอบคลุมทุกการโอน
VASP ต้องดำเนินการระบุตัวตนลูกค้า ตรวจสอบข้อมูลลูกค้าและวัตถุประสงค์ของธุรกรรมอย่างต่อเนื่อง และใช้การตรวจสอบอย่างเข้มข้นกับลูกค้า ผลิตภัณฑ์ และพฤติกรรมที่มีความเสี่ยงสูง 交易所 ผู้ดูแลทรัพย์สิน และผู้ให้บริการโอน ต้องจัดทำกฎการระบุธุรกรรมที่น่าสงสัยและรายงานข้อมูลที่เกี่ยวข้องต่อ KoFIU
กฎการเดินทาง (Travel Rule) กำหนดให้สถาบันที่โอนออกต้องส่งข้อมูลผู้โอนและผู้รับไปยังสถาบันที่รับ เกาหลีบังคับใช้ระบบนี้กับการโอนระหว่าง VASP ที่มีมูลค่าตั้งแต่ 1 ล้านวอนขึ้นไปตั้งแต่เดือนมีนาคม 2022 การแก้ไขในปี 2026 มีแผนขยายกฎการเดินทางระหว่าง VASP ที่จดทะเบียนแล้วให้ครอบคลุมทุกจำนวนเงิน และกำหนดให้ฝ่ายรับต้องตรวจสอบให้แน่ใจว่าได้รับข้อมูลที่ฝ่ายโอนให้มา
VASP ต่างประเทศและกระเป๋าเงินส่วนบุคคลอยู่ภายใต้เงื่อนไขการจัดการที่ละเอียดกว่า การโอนไปยังสถาบันต่างประเทศที่มีความเสี่ยงต่ำ การโอนระหว่างบัญชีของตนเองในชื่อเดียวกัน สามารถดำเนินการได้หลังการตรวจสอบ ส่วนธุรกรรมที่มีความเสี่ยงสูงจะถูกจำกัด การโอนไปยัง VASP ต่างประเทศหรือกระเป๋าเงินดิจิทัลที่มีมูลค่าตั้งแต่ 10 ล้านวอนต่อครั้งหรือสะสม ต้องรายงานต่อ KoFIU โดยการจัดอันดับความเสี่ยงไม่สามารถยกเว้นข้อกำหนดการรายงานนี้ได้
สำหรับองค์กร ผลิตภัณฑ์ข้ามพรมแดนจำเป็นต้องบันทึกข้อมูลตัวตนลูกค้า ที่อยู่บนเชน สถาบันคู่สัญญา และวัตถุประสงค์ของเงินไปพร้อมกัน หากแพลตฟอร์มบันทึกเฉพาะที่อยู่กระเป๋าเงิน จะยากที่จะตอบสนองการสืบสวนในภายหลัง หากธนาคารเห็นเพียงกระแสเงิน fiat ก็ไม่สามารถระบุความเสี่ยงบนเชนได้ ข้อมูลทั้งสองประเภทจำเป็นต้องเชื่อมโยงกันผ่านหมายเลขธุรกรรมและแฟ้มข้อมูลลูกค้า
ห้า "พระราชบัญญัติคุ้มครองผู้ใช้สินทรัพย์เสมือน" บริหารเงินและโทเคนของลูกค้า
"พระราชบัญญัติคุ้มครองผู้ใช้สินทรัพย์เสมือน" มีผลบังคับใช้ตั้งแต่วันที่ 19 กรกฎาคม 2024 มาตรา 6 กำหนดให้ VASP แยกเงินฝาก fiat ของลูกค้าออกจากเงินทุนของตนเอง และฝากไว้กับสถาบันที่มีคุณสมบัติ เช่น ธนาคาร สถาบันรับฝากต้องระบุอย่างชัดเจนว่าเงินเป็นของผู้ใช้ และในกรณีที่การจดทะเบียน VASP ถูกเพิกถอน เลิกกิจการ หรือล้มละลาย ผู้ใช้มีสิทธิ์เรียกร้องการคืนเงินโดยตรง แพลตฟอร์มยังต้องจ่ายดอกเบี้ยหรือค่าใช้จ่ายที่เกี่ยวข้องจากเงินฝากให้กับลูกค้า
มาตรา 7 กำหนดให้ VASP จัดทำรายชื่อผู้ใช้ บันทึกตัวตนลูกค้า ประเภทสินทรัพย์ จำนวน และที่อยู่ และแยกสินทรัพย์เสมือนของผู้ใช้ออกจากสินทรัพย์ของตนเอง ประเภทและจำนวนสินทรัพย์ที่แพลตฟอร์มถือครองจริงต้องสอดคล้องกับสิทธิ์ของลูกค้า กฎการดำเนินการกำหนดให้อย่างน้อย 80% ของสินทรัพย์เสมือนของผู้ใช้เก็บไว้ในกระเป๋าเงินเย็น (Cold Wallet) แบบออฟไลน์ เพื่อลดความสูญเสียจากความเสี่ยงในการโจมตีทางไซเบอร์
มาตรา 8 กำหนดให้ VASP ซื้อประกัน เข้าร่วมข้อตกลงการช่วยเหลือซึ่งกันและกัน หรือจัดตั้งเงินสำรอง เพื่อครอบคลุมความรับผิดจากกาารโจมตีของแฮกเกอร์และความล้มเหลวของเครือข่าย กฎการกำกับดูแลใช้สินทรัพย์ในกระเป๋าเงินร้อน (Hot Wallet) เป็นฐานในการคำนวณ กำหนดให้มีระดับการคุ้มครองขั้นต่ำ สัดส่วนกระเป๋าเงินเย็น ขนาดกระเป๋าเงินร้อน และเงินสำรองประกัน จำเป็นต้องปรับเปลี่ยนอย่างต่อเนื่องตามการเปลี่ยนแปลงของสินทรัพย์ลูกค้า
มาตรา 9 บริหารการสร้าง การเก็บรักษ





