






Citi ผสานบัญชีองค์กรกับ Coinbase ทำให้ stablecoin เข้าสู่ระบบหลังบ้านของการชำระเงิน


- ประเด็นหลัก: Citi และ Coinbase ขยายความร่วมมือ โดยฝังกระเป๋า stablecoin การโอนบนเชน และการชำระบัญชี fiat เข้ากับระบบหลังบ้านการชำระเงินของธนาคาร ทำให้ stablecoin กลายเป็นช่องทางการชำระบัญชีที่สามารถกระทบยอดได้ในระบบบริหารการเงินขององค์กร
- องค์ประกอบสำคัญ:
- ความร่วมมือมีสองเส้นทาง: ลูกค้า Coinbase จะได้รับการสนับสนุนบัญชีเสมือนจาก Citi โดยเงิน fiat ที่เข้ามาจะถูกแปลงเป็น stablecoin โดยอัตโนมัติ; ลูกค้าสถาบันของ Citi สามารถรับชำระด้วย stablecoin ผ่าน Spring by Citi โดย Coinbase Payments จะดำเนินการแปลงการรับชำระ และ Citi จะชำระบัญชีเป็น fiat
- บัญชีเสมือนช่วยให้ระบุแหล่งที่มาของการชำระเงินและรวบรวมเงินได้โดยอัตโนมัติ ลดการตรวจสอบด้วยมือ ทำให้ความสัมพันธ์ระหว่างรายการเดินบัญชีธนาคารกับเงินบนเชนมีความต่อเนื่องมากขึ้น ซึ่งเอื้อต่อการตรวจสอบและกระทบยอด
- Citi ระบุว่าโซลูชันนี้สามารถเข้าถึงผู้ถือ stablecoin ทั่วโลกกว่า 150 ล้านราย แต่การแปลงเป็นผู้ใช้จริงจะขึ้นอยู่กับภูมิภาค กรณีการใช้งาน และความครอบคลุมของผู้ค้า
- การคืนเงิน การปฏิเสธการชำระ และการจัดการข้อผิดพลาดเป็นประเด็นสำคัญในการนำไปใช้จริง เนื่องจากการโอนบนเชนไม่สามารถเรียกคืนได้ฝ่ายเดียว จำเป็นต้องเชื่อมโยงธุรกรรมต้นทาง อัตราแลกเปลี่ยน ที่อยู่สำหรับคืนเงิน และบัญชี fiat เข้าด้วยกัน
- การแบ่งความรับผิดชอบด้านการปฏิบัติตามกฎระเบียบมีความชัดเจน: Citi รับผิดชอบบัญชี fiat และความสัมพันธ์กับองค์กรธุรกิจ ส่วน Coinbase รับผิดชอบกระเป๋าเงิน การดำเนินการบนเชน และการแลกเปลี่ยน โดยการป้องกันการฟอกเงินต้องครอบคลุมทั้งเส้นทาง
- ทั้งสองฝ่ายเปิดตัวในสหรัฐอเมริกาก่อน ยังไม่เปิดเผยสกุลเงินที่รองรับ บล็อกเชนที่ใช้ ค่าธรรมเนียม และกำหนดการเปิดตัว ส่วนการขยายสู่ต่างประเทศต้องดำเนินการด้านใบอนุญาตและกฎระเบียบเป็นรายพื้นที่
- ธนาคารและแพลตฟอร์มคริปโตกำลังก้าวจากความร่วมมือด้านอินเทอร์เฟซไปสู่การส่งมอบผลิตภัณฑ์ร่วมกัน จุดแข่งขันสำคัญของผู้ออก stablecoin จึงขยายไปสู่ความครอบคลุมด้านการชำระเงินขององค์กรและความสามารถในการดำเนินการด้านการปฏิบัติตามกฎระเบียบ
เมื่อ stablecoin เข้าสู่ระบบการชำระเงินขององค์กร มักเริ่มต้นจาก "การที่องค์กรเปิดกระเป๋าเงินหนึ่งใบ" ทีมการเงินต้องจัดการที่อยู่บนเชน ช่องทางแลกเปลี่ยน บันทึกทางบัญชี และการรวมศูนย์เงินทุน โดยบัญชีธนาคารและบัญชีสินทรัพย์ดิจิทัลทำงานแยกจากกัน ส่วนที่องค์กรขนาดใหญ่ใช้เวลาจริงๆ มักเป็นระยะห่างในการดำเนินงานระหว่างระบบเงินทุนสองระบบ
เมื่อวันที่ 28 กันยายน 2026 Citi และ Coinbase ประกาศขยายความร่วมมือ โดยพยายามบีบระยะห่างนี้ให้สั้นลงจนถึงระบบหลังบ้านของการชำระเงิน ความร่วมมือประกอบด้วยสองเส้นทาง ได้แก่ ลูกค้าของ Coinbase ได้รับความสามารถด้านบัญชีที่สนับสนุนโดยกระเป๋าบัญชีเสมือนของ Citi เงินเฟียตที่ได้รับสามารถแปลงเป็น stablecoin ได้โดยอัตโนมัติ ส่วนลูกค้าสถาบันของ Citi สามารถรับชำระเงินด้วย stablecoin ผ่าน Spring by Citi โดย Coinbase Payments เป็นผู้ดำเนินการรับเงินและแปลง และ Citi ทำหน้าที่เป็นธนาคารบันทึกบัญชีในการชำระเงินเฟียต
สิ่งที่พ่อค้าและองค์กรมองเห็นคือบัญชี ปุ่มรับชำระเงิน และบันทึกการเข้าบัญชี ส่วนกระเป๋า stablecoin การโอนบนเชน และการชำระเงินเฟียตถูกจัดวางไว้ในระบบหลังบ้าน เมื่อผลิตภัณฑ์ประเภทนี้ทำงานได้อย่างเสถียร stablecoin จะกลายเป็นรางการชำระเงินที่ฝังอยู่ในระบบบริหารเงินทุนที่มีอยู่ขององค์กร
1. สองเส้นทางเชื่อมบัญชีธนาคารเข้ากับเงินทุนบนเชน
ภาพที่ 1|องค์กรสามารถจัดการบัญชีธนาคารและการชำระเงินบนเชนได้ในหน้าจอการทำงานเดียวกัน
เส้นทางแรกให้บริการลูกค้าชำระเงินองค์กรของ Coinbase โดย Coinbase เลือก Citi Virtual Account Wallet เพื่อมอบความสามารถ Banking-as-a-Service ให้กับ Coinbase Virtual Accounts ลูกค้าสามารถรับ ถือครอง และชำระเงินเฟียตผ่านบัญชีเสมือนที่มีฟังก์ชันระบุตัวตนบัญชี เงินที่เข้าบัญชีจะถูกแปลงเป็น stablecoin โดยอัตโนมัติตามการตั้งค่าของผลิตภัณฑ์
เส้นทางที่สองมุ่งสู่พ่อค้าสถาบันของ Citi พ่อค้ารับ stablecoin ที่หน้าชำระเงิน โดย Coinbase Payments รับผิดชอบระบุการชำระเงินบนเชนและดำเนินการกับสกุลเงินดิจิทัล จากนั้นแปลงเป็นเงินเฟียตโดยอัตโนมัติ และ Citi ทำการชำระบัญชีในฐานะธนาคารบันทึกบัญชี พ่อค้าได้รับเงินเฟียตและบันทึกธนาคารที่คุ้นเคยในที่สุด โดยไม่ต้องดูแลสต็อก stablecoin ด้วยตนเอง
สองเส้นทางนี้แก้ปัญหาการนำเงินทุนขององค์กรเข้าสู่เชน และการชำระเงินบนเชนกลับสู่บัญชีองค์กรตามลำดับ ทั้งสองใช้ชุดอินเทอร์เฟซร่วมกันเพื่อเชื่อมการเปิดบัญชี การชำระเงิน การแลกเปลี่ยน และการชำระบัญชีเข้าด้วยกัน ทีมการเงินสามารถใช้เงินเฟียตเป็นบัญชีหลักต่อไป พร้อมทั้งเรียกใช้ความสามารถในการโอนตลอด 24 ชั่วโมงของ stablecoin
เมื่อองค์กรเข้าร่วม ยังสามารถเริ่มจากสถานการณ์เดียวได้ เช่น เปิดการชำระเงินให้ซัพพลายเออร์ข้ามพรมแดนหรือรับเงินในภูมิภาคเฉพาะก่อน แล้วค่อยขยายไปสู่การรวมศูนย์เงินทุนในภายหลัง การเข้าร่วมแบบเป็นระยะช่วยให้ทีมการเงินตรวจสอบการกระทบยอด การคืนเงิน และการควบคุมสิทธิ์ได้
ขอบเขตผลิตภัณฑ์สามารถขยายได้ gradually ตามปริมาณธุรกรรมจริง
2. การนำเงินเข้าขององค์กรเข้าสู่ยอดคงเหลือ stablecoin โดยตรงจากบัญชีเงินเฟียต
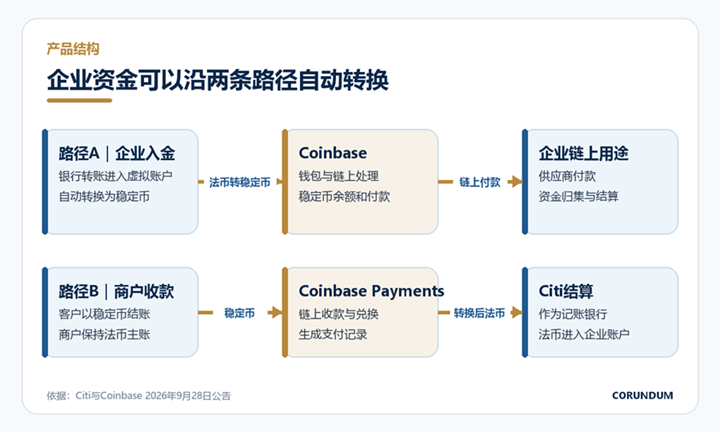
ภาพที่ 3|สองเส้นทางการแปลงเงินทุนในความร่วมมือระหว่าง Citi และ Coinbase
บัญชีเสมือนคือบัญชีระบุตัวตนที่ธนาคารจัดสรรให้องค์กร สามารถให้หมายเลขบัญชีแยกกันสำหรับลูกค้า สายธุรกิจ หรือผู้จ่ายที่แตกต่างกัน เงินที่ได้รับจึงถูกรวมไปยังบัญชีหลักหรือกองทุนที่กำหนดขององค์กร องค์กรจึงสามารถระบุแหล่งที่มาของการชำระเงินได้โดยอัตโนมัติ ลดการตรวจสอบด้วยมือ หลังจากที่ Citi นำเครื่องมือบริหารเงินสดที่成熟的นี้เชื่อมต่อกับ Coinbase การเข้าบัญชีเงินเฟียตสามารถกระตุ้นการแปลงเป็น stablecoin ต่อไปได้
"ประสบการณ์แบบบัญชีธนาคาร" ในที่นี้ส่วนใหญ่อธิบายถึงหน้าจอการดำเนินงาน องค์กรได้รับหมายเลขบัญชี การแจ้งเตือนการเข้าบัญชี และความสามารถในการชำระเงิน ส่วนเบื้องหลังยังคงดำเนินการร่วมกันโดยโครงสร้างพื้นฐานธนาคารของ Citi และระบบสินทรัพย์ดิจิทัลของ Coinbase เงินทุนเปลี่ยนจากบัญชีธนาคารไปสู่ยอดคงเหลือ stablecoin ณ จุดเวลาใด ราคาแลกเปลี่ยนกำหนดอย่างไร และธุรกรรมที่ล้มเหลวจะย้อนกลับอย่างไร ล้วนต้องอาศัยสัญญาผลิตภัณฑ์และกฎการดำเนินงานอธิบายเพิ่มเติม
คุณค่าของการแปลงอัตโนมัติต่อการบริหารเงินทุนขององค์กรนั้น konkret มาก แพลตฟอร์มข้ามพรมแดน บริษัทชำระเงิน หรือบริษัทอินเทอร์เน็ตสามารถให้ลูกค้าโอนผ่านธนาคารในประเทศก่อน เมื่อเงินเข้าบัญชีแล้วเข้าสู่กองทุน stablecoin แล้วนำไปใช้ในการชำระเงินบนเชน การชำระให้ซัพพลายเออร์ หรือการรวมศูนย์ข้ามภูมิภาค เจ้าหน้าที่การเงินลดการโอนเงินด้วยมือและการล็อกอินซ้ำๆ และการจัดการที่อยู่บนเชนก็สามารถรวมศูนย์ที่ระดับแพลตฟอร์มได้
ภายในองค์กรยังสามารถจัดสรรบัญชีเสมือนตามสายธุรกิจได้ เงินที่เข้าจากภูมิภาค พ่อค้า หรือผลิตภัณฑ์ที่แตกต่างกันจะถูกระบุผ่านบัญชีก่อน แล้วจึงเข้าสู่ยอดคงเหลือ stablecoin แบบรวม ทีมเงินทุนสามารถตั้งวงเงินอนุมัติและวัตถุประสงค์การชำระเงินตามนี้ ฝ่ายธุรกิจเห็นรายละเอียดรายรับรายจ่ายของตนเอง ส่วนสำนักงานใหญ่ควบคุมสภาพคล่องโดยรวม โครงสร้างนี้สืบทอดนิสัยการบริหารเงินสดขององค์กร และทำให้การชำระเงินบนเชนมีแหล่งที่มาของเงินทุนที่ชัดเจนขึ้น
เส้นทางนี้ยังเปลี่ยนประตูเข้าออกของ stablecoin แนวปฏิบัติแบบดั้งเดิมมักกำหนดให้องค์กรโอนเงินไปยังแพลตฟอร์มซื้อขายก่อน แล้วจึงเริ่มซื้อหรือแลกเปลี่ยน บัญชีเสมือนวางการระบุตัวตนลูกค้าและคำสั่งแปลงไว้ในขั้นตอนการเข้าบัญชี ความสัมพันธ์ระหว่างรายการเดินบัญชีธนาคารกับเงินทุนบนเชนจึงบันทึกต่อเนื่องได้ง่ายขึ้น สำหรับการตรวจสอบบัญชีและการกระทบยอดแล้ว ชัดเจนกว่าการประกอบบันทึกธุรกรรมจากหลายบัญชีชั่วคราว
3. พ่อค้ารับ stablecoin ระบบหลังบ้านชำระเป็นเงินเฟียต
ฝั่งพ่อค้าใช้การออกแบบอีกรูปแบบหนึ่ง ผู้บริโภคหรือลูกค้าองค์กรชำระด้วย stablecoin Coinbase Payments จัดการที่อยู่บนเชน การยืนยันธุรกรรม และการแลกเปลี่ยน Spring by Citi เชื่อมการชำระเงินเข้ากับระบบรับชำระเงินที่มีอยู่ของพ่อค้า และ Citi ชำระเงินเฟียตเข้าบัญชีองค์กรในที่สุด พ่อค้าสามารถขยายการรับชำระด้วย stablecoin พร้อมทั้งรักษาวิธีบริหารเงินสดเดิมไว้
Citi ระบุในประกาศว่า โซลูชันนี้ทำให้พ่อค้าสามารถเข้าถึงผู้ถือ stablecoin มากกว่า 150 ล้านคนทั่วโลก ตัวเลขนี้มาจากเกณฑ์ตลาดของพันธมิตร การแปลงจริงยังขึ้นอยู่กับภูมิภาค สถานการณ์ชำระเงิน และความครอบคลุมของพ่อค้า การเปลี่ยนแปลงที่สำคัญกว่าอยู่ที่ประสบการณ์ผู้ใช้ ผู้จ่ายใช้เงินทุนบนเชน ผู้รับจัดการเพียงเงินเฟียต ทั้งสองฝ่ายต่างอยู่ในรูปแบบสินทรัพย์ที่ตนคุ้นเคย
การคืนเงิน การปฏิเสธการชำระ และการจัดการข้อผิดพลาดจะกลายเป็นประเด็นสำคัญเมื่อนำไปใช้จริง การโอนบนเชนเมื่อยืนยันแล้วมักยากที่จะให้สถาบันเดียวเรียกคืน แต่ระบบพ่อค้าจำเป็นต้องรองรับการยกเลิกคำสั่ง การคืนเงินบางส่วน และการร้องเรียนของผู้บริโภค แพลตฟอร์มชำระเงินต้องเชื่อมโยงธุรกรรมต้นทาง อัตราแลกเปลี่ยน ที่อยู่คืนเงิน และบัญชีเงินเฟียตเข้าด้วยกัน จึงจะทำให้การชำระด้วย stablecoin เข้าสู่กระบวนการบริการหลังการขายตามปกติได้
ความเร็วในการชำระบัญชีก็จะแสดงจังหวะสองชั้นเช่นกัน การโอน stablecoin ทำได้ตลอดวัน การเข้าบัญชีขององค์กรยังขึ้นอยู่กับข้อตกลงการชำระบัญชีของธนาคาร การตรวจสอบ compliance และเวลาดำเนินการเงินทุนของภูมิภาคนั้นๆ Citi ได้ผลักดันการชำระบัญชีเงินดอลลาร์ 24/7 และบริการเงินสดแบบโทเคนในปีที่ผ่านมา ความสามารถเหล่านี้เป็นพื้นฐานให้กับความร่วมมือใหม่ แต่เวลาการเข้าบัญชีที่แน่นอนยังต้องดูข้อกำหนดของผลิตภัณฑ์
4. การแบ่งงานระบบหลังบ้านกำหนดว่าความรับผิดชอบด้าน compliance จะตกอยู่ที่ใด
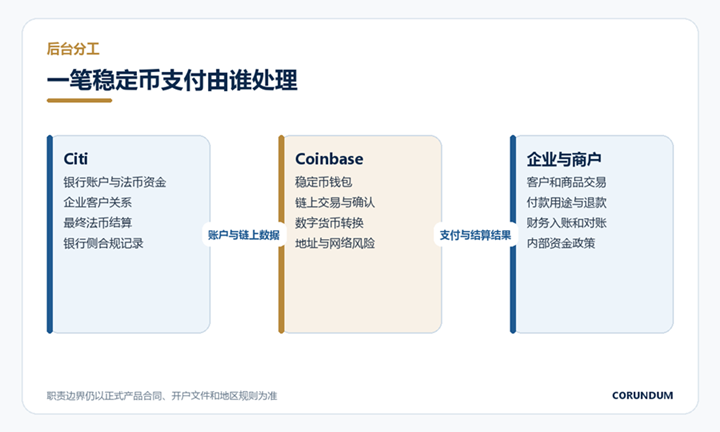
ภาพที่ 4|การแบ่งหน้าที่หลักของธนาคาร แพลตฟอร์มสินทรัพย์ดิจิทัล และลูกค้าองค์กร
ธนาคารและแพลตฟอร์มสินทรัพย์ดิจิทัลต่างจัดการส่วนที่ตนคุ้นเคยที่สุด Citi รับผิดชอบบัญชีธนาคาร เงินทุนเฟียต ความสัมพันธ์กับลูกค้าองค์กร และการชำระบัญชีขั้นสุดท้าย Coinbase รับผิดชอบการรับ stablecoin เทคโนโลยีกระเป๋าเงิน ธุรกรรมบนเชน และการแปลงสกุลเงินดิจิทัล องค์กรรับผิดชอบลูกค้าของตนเอง การค้าสินค้า วัตถุประสงค์การชำระเงิน และการบันทึกบัญชีทางการเงิน การเชื่อมต่อข้อมูลระหว่างสามฝ่ายกำหนดประสบการณ์ของลูกค้า และยังกำหนดว่าใครจะค้นพบธุรกรรมผิดปกติก่อน
การตรวจสอบการฟอกเงินจำเป็นต้องครอบคลุมทั้งเส้นทาง ธนาคารถือข้อมูลตัวตนองค์กร เงินทุนในบัญชี และข้อมูลผู้จ่ายเงินเฟียต แพลตฟอร์มถือที่อยู่บนเชน ประเภทโทเคน และประวัติธุรกรรม ข้อมูลเพียงด้านเดียวสามารถเห็นได้เพียงส่วนหนึ่งของธุรกรรม กระบวนการควบคุมที่มีประสิทธิภาพต้องเชื่อมโยงผู้จ่าย ผู้รับ ที่อยู่บนเชน บันทึกการแลกเปลี่ยน และการเข้าบัญชีธนาคารเข้าด้วยกัน พร้อมทั้งตกลงลำดับการดำเนินการเมื่อมีการจับคู่ sanctions ความเสี่ยงที่อยู่ หรือการคืนเงิน
สถานะ compliance ของผู้ออก stablecoin ก็เข้าสู่ห่วงโซ่การชำระเงินขององค์กรเช่นกัน สินทรัพย์สำรอง สิทธิในการไถ่ถอน และกลไกการอายัดมีผลต่อการเลือกผลิตภัณฑ์ชำระเงิน องค์กรขนาดใหญ่มักกำหนดให้แพลตฟอร์มอธิบายว่ารองรับ stablecoin ใด บล็อกเชนใด และเส้นทางสำรองเมื่อเกิดการหลุด peg หรือเครือข่ายขัดข้อง ธนาคารก็ให้ความสนใจว่าโทเคนสามารถแลกเป็นเงินเฟียตได้ทันเวลาหรือไม่ และเงินทุนที่เกี่ยวข้องถือครอง在法律上อย่างไร
การกำกับดูแลข้อมูลจะตามมา บันทึกธุรกรรมบนเชนเปิดเผยตรวจสอบได้ ส่วนข้อมูลตัวตนองค์กร คำสั่งซื้อ และบัญชีธนาคารอยู่ภายใต้กฎความเป็นส่วนตัวและการรักษาความลับของธนาคาร ระบบสามารถสร้างความสัมพันธ์ด้วยหมายเลขธุรกรรม ในการดำเนินงานประจำวันควรควบคุมว่าใครสามารถเชื่อมโยงที่อยู่สาธารณะกับลูกค้าเฉพาะรายได้ ธุรกิจข้ามพรมแดนยังเกี่ยวข้องกับสถานที่จัดเก็บข้อมูล การเรียกดูของหน่วยงานกำกับดูแล และระยะเวลาการเก็บรักษาบันทึก
การจัดการทางบัญชีต้องการจุดเวลาที่มั่นคง องค์กรต้องกำหนดว่าเงินเฟียตสิ้นสุดการรับรู้เมื่อใด stablecoin เข้าสู่บัญชีเมื่อใด ค่าธรรมเนียมการแลกเปลี่ยนบันทึกอย่างไร และกระทบยอด余额ธนาคาร ยอดคงเหลือแพลตฟอร์ม และสินทรัพย์บนเชน ณ สิ้นงวด อินเทอร์เฟซอัตโนมัติสามารถลดการบันทึกด้วยมือ แต่นโยบายการเงินยังต้องระบุแหล่งที่มาของอัตราแลกเปลี่ยน เงินทุนระหว่างทาง และการ归属ของการคืนเงินผิดปกติ เมื่อบันทึกเหล่านี้ต่อเนื่อง การชำระเงินตลอด 24 ชั่วโมงจึงจะกลายเป็นการบัญชีองค์กรที่ตรวจสอบได้
5. ธนาคารและแพลตฟอร์มคริปโตเริ่มแบ่งปันระบบหลังบ้านการชำระเงิน
ภาพที่ 2|Citi และ Coinbase เชื่อมต่อบัญชีธนาคารและโครงสร้างพื้นฐานสินทรัพย์บนเชนตามลำดับ
บริการชำระเงิน stablecoin ในยุคแรกมักสร้างขึ้นโดยแพลตฟอร์มคริปโตอย่างอิสระ โดยธนาคารทำหน้าที่เป็นช่องทางเข้าออกเงินเฟียต ความร่วมมือใหม่ระหว่าง Citi และ Coinbase ฝังผลิตภัณฑ์ธนาคารเข้าในแพลตฟอร์มสินทรัพย์ดิจิทัลโดยตรง และยังฝังความสามารถชำระเงินสินทรัพย์ดิจิทัลเข้าในบริการพ่อค้าของธนาคาร ทั้งสองฝ่ายก้าวจากความร่วมมือด้านอินเทอร์เฟซไปสู่การส่งมอบผลิตภัณฑ์ร่วมกัน
ธนาคารมอบความไว้วางใจจากลูกค้าองค์กร เครือข่ายบัญชีทั่วโลก และกรอบ compliance ส่วนแพลตฟอร์มมอบกระเป๋าเงิน การเชื่อมต่อบนเชน และการแลกเปลี่ยน stablecoin การแบ่งงานเช่นนี้ลดต้นทุนขององค์กรในการรวมผู้ให้บริการหลายรายด้วยตนเอง ยังทำให้ธนาคารเข้าใกล้ข้อมูลธุรกรรม stablecoin มากขึ้น ขณะที่แพลตฟอร์มสินทรัพย์ดิจิทัล





