






ดัชนีดอลลาร์สหรัฐทะลุ 101 แตะระดับสูงสุดในรอบแปดสัปดาห์! สหรัฐฯ เตรียมผลักดัน stablecoin ดอลลาร์ในต่างประเทศ มุ่งหาทางออกใหม่ให้พันธบัตรสหรัฐฯ?


- ประเด็นหลัก: PMI ที่แข็งแกร่งผลักดันความคาดหวังการขึ้นดอกเบี้ย ผนวกกับแรงสี่ด้าน ได้แก่ ธนาคารกลางสหรัฐฯ เปลี่ยนท่าทีเป็นสาย鷹 (hawkish) ส่วนต่างอัตราดอกเบี้ยระยะสั้นขยายตัว การดูดซับทุนของ AI และการขยายตัวของอุปทานพันธบัตรรัฐบาล ส่งผลให้ดัชนีดอลลาร์สหรัฐแตะระดับสูงสุดในรอบแปดสัปดาห์ ขณะที่ความแข็งแกร่งของดอลลาร์กำลังสร้างแรงกดดันผ่านการกำหนดราคาสินทรัพย์ทั่วโลกใหม่และ "ปรากฏการณ์虹吸 (siphoning effect)" ขณะที่สหรัฐฯ อาจผลักดัน stablecoin ดอลลาร์ในต่างประเทศเพื่อหาผู้ซื้อรายใหม่ให้พันธบัตรรัฐบาล
- องค์ประกอบสำคัญ:
- PMI รวมของสหรัฐฯ เดือนกันยายนอยู่ที่ 58.4 สูงสุดนับตั้งแต่เดือนกรกฎาคม 2021 ดัชนีราคาต้นทุนเพิ่มขึ้นเป็น 66.4 ตลาดปรับความน่าจะเป็นที่ธนาคารกลางสหรัฐฯ จะขึ้นดอกเบี้ย 25 basis points ในเดือนตุลาคมจาก 55% กระโดดขึ้นเป็นเกือบ 70%
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีทะลุ 5% สูงสุดนับตั้งแต่ปี 2007 ขณะที่อายุ 2 ปีปรับขึ้นสะสมประมาณ 55 basis points ตั้งแต่นั้นปลายเดือนสิงหาคม อัตราดอกเบี้ยที่แท้จริงเป็นตัวขับเคลื่อนหลักของการแข็งค่าของดอลลาร์ในรอบนี้
- Goolsbee ตัวแทนฝ่ายสายพิราบ (dovish) เปลี่ยนท่าทีเป็นสาย鷹 (hawkish) ส่งสัญญาณว่าจำเป็นต้องขึ้นดอกเบี้ยอย่างเข้มข้นมากขึ้น ส่งผลให้ตลาดอัตราดอกเบี้ยกำหนดราคาใหม่โดยตรง
- การใช้จ่ายด้านทุนที่เกี่ยวข้องกับ AI คาดว่าจะสูงถึง 8 แสนล้านดอลลาร์ ในไตรมาสที่สองของปี 2026 ดึงดูดทุนหุ้นจากต่างประเทศในไตรมาสเดียวเกิน 4 แสนล้านดอลลาร์ สูงสุดเป็นประวัติการณ์ สร้างแรงสนับสนุนที่มีความเหนียวสูงให้ดอลลาร์
- Bloomberg เปิดเผยว่ารัฐบาลสหรัฐฯ กำลังพิจารณาส่งเสริม stablecoin ดอลลาร์ในต่างประเทศ โดยพระราชบัญญัติ GENIUS Act กำหนดให้ผู้ออกต้องถือเงินสดดอลลาร์และพันธบัตรรัฐบาลระยะสั้นเป็นทุนสำรอง มุ่งสร้างผู้ซื้อเชิงโครงสร้างให้พันธบัตรรัฐบาล
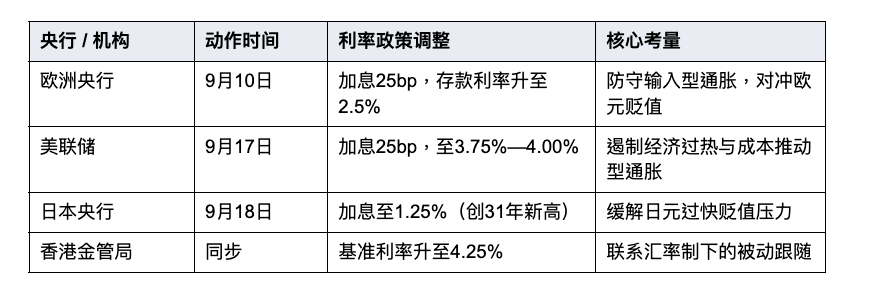
- ธนาคารกลางยุโรปขึ้นดอกเบี้ยเป็น 2.5% ธนาคารกลางญี่ปุ่นขึ้นเป็น 1.25% สูงสุดในรอบ 31 ปี ธนาคารกลางทั่วโลกพร้อมใจกันใช้นโยบายเข้มงวดซึ่งหาได้ยาก แท้จริงแล้วคือการตั้งรับเชิงรับเพื่อรับมือกับปรากฏการณ์虹吸 (siphoning) ของดอลลาร์
- การยืนยันสำคัญในระยะต่อไป: ข้อมูลการจ้างงานนอกภาคเกษตรและ CPI เดือนกันยายนจะชี้ขาดว่าการกำหนดราคาใหม่ในรอบนี้จะยืนยันได้หรือไม่ โดย CPI เป็นหลักฐานสำคัญของการส่งผ่านต้นทุนสู่การบริโภคขั้นสุดท้าย
เมื่อวันที่ 23 กันยายน ดัชนีดอลลาร์สหรัฐปรับขึ้น 0.49% ปิดที่ 101.096 ซึ่งเป็นระดับสูงสุดในรอบแปดสัปดาห์ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีทะลุ 5% แตะระดับสูงสุดนับตั้งแต่ปี 2007 ทองคำสปอตหลุดระดับ 4,300 ดอลลาร์ และดัชนีหลักทั้งสามของตลาดหุ้นสหรัฐก็ปิดลดลงเช่นกัน ในขณะที่ตลาดพันธบัตรสหรัฐยังคงเผชิญแรงกดดันอย่างต่อเนื่อง บลูมเบิร์กรายงานข่าวพิเศษว่า รัฐบาลสหรัฐกำลังพิจารณาส่งเสริม stablecoin ที่อ้างอิงดอลลาร์ในต่างประเทศ เพื่อพยายามขยายฐานผู้ซื้อพันธบัตรสหรัฐกลุ่มใหม่จากต่างประเทศ
แท้จริงแล้วพลังใดที่ผลักดันดัชนีดอลลาร์ขึ้นสู่ระดับสูงสุดใหม่? หลังจากเงินดอลลาร์แข็งค่าขึ้น สินทรัพย์ทั่วโลกจะเผชิญการกำหนดราคาใหม่ในรูปแบบใด? "ปรากฏการณ์虹吸" ที่ประเทศต่างๆ ถูกบังคับให้ปรับขึ้นดอกเบี้ยตามจะวิวัฒน์ไปอย่างไร และสุดท้ายจะย้อนกลับมาสร้างผลกระทบต่อสหรัฐเองในรูปแบบใด? บทความนี้จะเริ่มต้นจากภาวะตลาดเมื่อคืนที่ผ่านมา และวิเคราะห์อย่างลึกซึ้งทีละประเด็น
1. เหตุใดดัชนีดอลลาร์จึงสร้างระดับสูงสุดใหม่? ดัชนี PMI ของ S&P ผลักดันความคาดหวังการขึ้นดอกเบี้ยให้สูงขึ้นได้อย่างไร?
ข้อมูลที่ S&P Global เปิดเผยเมื่อวันพุธแสดงให้เห็นว่า ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) รวมของสหรัฐในเดือนกันยายน ตัวเลขเบื้องต้นปรับขึ้นสู่ 58.4 สูงกว่าที่ตลาดคาดการณ์ที่ 55.3 อย่างมาก และเป็นระดับสูงสุดนับตั้งแต่เดือนกรกฎาคม 2021 ข้อมูลรายองค์ประกอบก็แข็งแกร่งเช่นกัน: PMI ภาคบริการเพิ่มขึ้นเป็น 58.7 และ PMI ภาคการผลิตพุ่งขึ้นเป็น 57 ซึ่งทั้งคู่เกินความคาดหมายอย่างมีนัยสำคัญ S&P Global ระบุในบทวิเคราะห์ตรงๆ ว่า หากไม่นับช่วงฟื้นตัวหลังการยกเลิกมาตรการล็อกดาวน์จากโควิด การปรับตัวดีขึ้นของกิจกรรมทางธุรกิจในครั้งนี้ถือว่ามากที่สุดนับตั้งแต่ต้นปี 2015 การคำนวณชี้ว่า ตัวเลข 58.4 นี้สอดคล้องกับอัตราการเติบโตทางเศรษฐกิจประมาณ 5% ต่อปี แม้ข้อมูล PMI นี้จะไม่ใช่ข้อมูลอย่างเป็นทางการของรัฐบาล แต่เนื่องจากมีการเผยแพร่ตัวเลขเบื้องต้นในช่วงปลายเดือนเป็นรายแรก จึงกลายเป็นตัวชี้วัดชั้นนำชิ้นแรกที่ตลาดใช้ตีความกิจกรรมทางเศรษฐกิจของเดือนนั้น
เมื่อเทียบกับตัวเลขมหภาคที่แข็งแกร่ง การกลับมาขององค์ประกอบด้านราคาในรายงานอย่างครบถ้วนต่างหากที่เป็นจุดสนใจที่ทำให้ตลาดพันธบัตรต้องกำหนดราคาใหม่ ดัชนีราคาปัจจัยนำเข้าเพิ่มขึ้นเป็น 66.4 ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนตุลาคม 2022 และปัญหาคอขวดในห่วงโซ่อุปทานก็กลับมาปรากฏพร้อมกัน หากเป็นเพียงเศรษฐกิจที่แข็งแกร่ง เฟดยังสามารถรอและดูสถานการณ์ได้อย่างสบายๆ แต่การเพิ่มขึ้นพร้อมกันของ "การเติบโต+ต้นทุน" ทำให้ทางเลือกในการขึ้นดอกเบี้ยเปลี่ยนจาก "ตัวเลือกที่เป็นไปได้" กลายเป็น "ตัวเลือกที่จำเป็น" หลังจากประกาศ PMI ตลาดได้กำหนดความน่าจะเป็นของการขึ้นดอกเบี้ย 25 เบซิสพอยต์ในเดือนตุลาคมเพิ่มขึ้นอย่างรวดเร็วจาก 55% เป็นเกือบ 70%
ตลาดพันธบัตรตอบสนองต่อสิ่งนี้อย่างรวดเร็วและชัดเจน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีแบบ nominal ปรับขึ้นประมาณ 15 เบซิสพอยต์ ขณะที่ TIPS (พันธบัตรป้องกันเงินเฟ้อ) อายุเดียวกันปรับขึ้น 12.5 เบซิสพอยต์ แต่ความคาดหวังเงินเฟ้อแบบ breakeven ปรับขึ้นเพียงเล็กน้อยประมาณ 2 เบซิสพอยต์ ซึ่งบ่งชี้ว่าการปรับขึ้นในรอบนี้เกือบทั้งหมดเกิดจากอัตราดอกเบี้ยที่แท้จริง (ต้นทุนเงินทุนที่แท้จริง) เป็นตัวขับเคลื่อน และสนับสนุนการแข็งค่าของเงินดอลลาร์โดยตรง ดังที่ Will Compernolle นักกลยุทธ์จาก FHN Financial กล่าวว่า "เศรษฐกิจที่แข็งแกร่งพอจะรองรับการขึ้นดอกเบี้ย กับเศรษฐกิจที่แข็งแกร่งจนเริ่มผลักดันแรงกดดันเงินเฟ้อให้สูงขึ้น เป็นตรรกะมหภาคที่แตกต่างกันอย่างสิ้นเชิงสองแบบ"
2. นอกจากข้อมูล PMI แล้ว ยังมีอีกสี่พลังที่ผลักดันเงินดอลลาร์ให้แข็งค่าขึ้นพร้อมกัน?
PMI ไม่ใช่เหตุการณ์ที่แยกโดดออกมา แต่เป็นสปริงที่ถูกดึงให้ตึงมาตลอดหนึ่งเดือนแล้ว
เจ้าหน้าที่เฟดหันมาใช้นโยบายสายเหยี่ยวในสัปดาห์นี้ ซึ่งกระตุ้นความคาดหวังการ紧缩ของตลาด: Michael Barr กรรมการเฟดกล่าวเมื่อวันพุธว่า เพื่อให้เงินเฟ้อลดลงสู่ 2% อย่างทันท่วงที การปรับนโยบายเพิ่มเติม "ในกรณีฐานมีความเป็นไปได้สูงว่าจำเป็น" ซึ่งยังอยู่ในความคาดหมาย แต่สิ่งที่สำคัญกว่าคือท่าทีของ Goolsbee ประธานเฟดสาขาชิคาโกในสัปดาห์นี้: เขาชี้ว่า "เงินเฟ้อสหรัฐอาจหลุดพ้นจากผลกระทบของภาษีและราคาพลังงานในอดีตแล้ว" ซึ่งบ่งชี้ว่าอาจจำเป็นต้องใช้อัตราการขึ้นดอกเบี้ยที่ก้าวร้าวมากขึ้น ในฐานะตัวแทนสายพิราบดั้งเดิม การเปลี่ยนแปลงท่าทีของเขาส่งสัญญาณ紧缩ที่ชัดเจนยิ่งกว่าการที่เจ้าหน้าที่สายเหยี่ยว重申จุดยืนของตนเสียอีก และกระตุ้นให้ตลาดอัตราดอกเบี้ยกำหนดราคาใหม่โดยตรง
ส่วนต่างอัตราดอกเบี้ยระยะสั้นที่ขยายตัวต่อเนื่อง มอบแรงขับเคลื่อนให้เงินดอลลาร์แข็งค่าขึ้นในระยะสั้น: หัวใจของการซื้อขายในตลาดปริวรรตเงินตราคือการเปลี่ยนแปลงของส่วนต่างอัตราดอกเบี้ยระยะสั้น และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปีนับตั้งแต่ปลายเดือนสิงหาคมปรับขึ้นสะสมประมาณ 55 เบซิสพอยต์ ซึ่งนี่คือแรงผลักดันโดยตรงที่ทำให้เงินดอลลาร์แข็งค่าขึ้นต่อเนื่องในเดือนที่ผ่านมา อันที่จริง ดัชนีดอลลาร์ได้ปรับขึ้นต่อเนื่องมาก่อนหน้านี้แล้ว การทะลุระดับ 101 ไม่ใช่ผลงานของวันเดียว แต่เป็นผลลัพธ์ที่หลีกเลี่ยงไม่ได้จากการขยายตัวต่อเนื่องของความได้เปรียบด้านส่วนต่างอัตราดอกเบี้ย ข้อมูล PMI ที่แข็งแกร่งเพียงแค่เร่งให้แนวโน้มที่เกิดขึ้นแล้วนี้เป็นจริงเร็วขึ้นเท่านั้น
อุตสาหกรรม AI ที่ดูดซับเงินทุนทั่วโลกอย่างต่อเนื่อง ได้ฉีดการสนับสนุนแบบหุ้นที่มีความเหนียวสูงให้กับเงินดอลลาร์: การแข่งขันด้าน AI ที่ค่อยๆ ร้อนแรงขึ้นมีความผูกพันลึกซึ้งกับเงินดอลลาร์: การใช้จ่ายด้านทุนขององค์กรในด้าน AI คาดว่าจะสูงถึง 8 แสนล้านดอลลาร์ การระดมทุนจาก venture capital เกิน 4 แสนล้านดอลลาร์ และขนาดการระดมทุนผ่านพันธบัตรของบริษัทเทคโนโลยีขนาดใหญ่เพิ่มขึ้นเป็นประมาณสิบเท่าของค่าเฉลี่ยในช่วงไม่กี่ปีที่ผ่านมา การจัดหาเงินทุนดังกล่าวส่งผลให้ไตรมาสที่สองของปี 2026 เพียงไตรมาสเดียวดึงดูดเงินทุนหุ้นจากต่างประเทศเกิน 4 แสนล้านดอลลาร์ สร้างสถิติสูงสุดใหม่ ต่างจากเงินทุนที่อาศัยส่วนต่างอัตราดอกเบี้ยเพื่อเก็งกำไรระยะสั้น เงินที่ AI ดึงดูดมานั้นส่วนใหญ่เป็นการลงทุนโดยตรงและเงินทุนหุ้นที่มีอายุยาวนานกว่าและมีความเหนียวสูงกว่า ทำให้เงินดอลลาร์แสดงพลังดูดซับเงินทุนคล้าย "หุ้นความเสี่ยงสูง" อย่างไรก็ตาม ความเสี่ยงแฝงของการสนับสนุนนี้คือมันพึ่งพาการพิสูจน์รูปแบบธุรกิจ AI อย่างต่อเนื่อง หากความได้เปรียบทางเทคโนโลยีลดลงหรือการ商业化ต่ำกว่าที่คาด การถอนเงินทุนขนาดใหญ่จะส่งผลกระทบต่ออัตราแลกเปลี่ยนเงินดอลลาร์โดยตรง
การขยายตัวของการขาดดุลการคลังและการเพิ่มขึ้นอย่างมีนัยสำคัญของการจัดหาพันธบัตรรัฐบาล กลับกลายเป็นเกราะป้องกันการแข็งค่าของเงินดอลลาร์ในระยะสั้น: Privorotsky นักกลยุทธ์จาก Goldman Sachs ชี้ว่า สหรัฐกำลังเผชิญกับอัตราการขาดดุลการคลังสูงกว่า 6% และช่องว่างทางการคลังมหาศาลเกือบ 1.9 ล้านล้านดอลลาร์ต่อปี เมื่อเผชิญกับสถานการณ์ "รายจ่ายเกินรายรับ" เช่นนี้ กระทรวงการคลังสหรัฐทำได้เพียงระดมทุนผ่านการออกพันธบัตรรัฐบาลใหม่จำนวนมากสู่ตลาด การเพิ่มขึ้นของอุปทานกดดันราคาพันธบัตรและดันอัตราผลตอบแทนให้สูงขึ้น ผู้ซื้อในตลาดเรียกร้อง "期限溢价" ที่แพงขึ้นสำหรับพันธบัตรอายุยาวจำนวนมหาศาล การประมูลพันธบัตรรัฐบาลสหรัฐอายุ 5 ปีมูลค่า 7 หมื่นล้านดอลลาร์ซึ่งก่อนหน้านี้มีความต้องการ认购ค่อนข้างอ่อน เมื่อผลการประมูลประกาศออกมาก็ทำให้อัตราผลตอบแทนในวันนั้นปรับขึ้นเกือบ 20 เบซิสพอยต์ การปรับขึ้นของอัตราผลตอบแทนได้ขยายส่วนต่างระหว่างพันธบัตรสหรัฐกับพันธบัตรรัฐบาลอื่นๆ โดยปริยาย ดึงดูดเงินทุนเก็งกำไรทั่วโลกให้แลกเปลี่ยนสกุลเงินเพื่อไหลเข้าสู่สินทรัพย์ดอลลาร์ ในระยะสั้น การขาดดุลสูงสนับสนุนเงินดอลลาร์ผ่านอัตราดอกเบี้ยสูง แต่ในระยะยาว ขนาดหนี้ที่สะสมต่อเนื่องจะกัดกร่อนความน่าเชื่อถือของเงินดอลลาร์ในที่สุด ซึ่งอธิบายได้อย่างพอดีว่าทำไมสหรัฐจึงรีบวางแผน stablecoin ดอลลาร์ในต่างประเทศ พยายามใช้ความต้องการสำรองที่เข้มงวดของ stablecoin เพื่อเพาะ "ผู้ซื้อเชิงโครงสร้าง" รายใหม่สำหรับพันธบัตรสหรัฐล่วงหน้า
3. สหรัฐอาจผลักดัน stablecoin ดอลลาร์ในต่างประเทศ เพื่อหาผู้ซื้อพันธบัตรสหรัฐจากต่างประเทศ?
บลูมเบิร์กรายงานข่าวพิเศษเมื่อวันที่ 23 กันยายนว่า รัฐบาลทรัมป์กำลังพิจารณาข้อริเริ่มในการส่งเสริม stablecoin ที่denominatedในดอลลาร์ในต่างประเทศ โดยมีเป้าหมายเพื่อเสริมสร้างสถานะสินทรัพย์สำรองโลกของเงินดอลลาร์ ตามรายงาน รัฐบาลทรัมป์กำลังพิจารณาร่วมมือกับภาคเอกชนผ่านข้อริเริ่มระหว่างหน่วยงานเพื่อส่งเสริม stablecoin ที่denominatedในดอลลาร์ในต่างประเทศ ข้อริเริ่มนี้มีแผนให้กระทรวงการคลัง กระทรวงการต่างประเทศ และบรรษัทการเงินเพื่อการพัฒนาระหว่างประเทศของสหรัฐ (DFC) เข้าร่วมด้วย และมี《GENIUS Act》ที่ลงนามเป็นกฎหมายเมื่อปีที่แล้วเป็นพื้นฐานเชิงนโยบาย กรอบการกำกับดูแลนี้บังคับให้ผู้ออก stablecoin ต้องถือเงินสดดอลลาร์และพันธบัตรรัฐบาลสหรัฐระยะสั้นเป็นเงินสำรอง ยิ่ง stablecoin ถูกใช้ทั่วโลกมากเท่าใด ความต้องการสำรองพันธบัตรรัฐบาลสหรัฐระยะสั้นที่เข้มงวดของสถาบันเอกชนก็ยิ่งมากขึ้นเท่านั้น กระทรวงการคลังและทำเนียบขาวยังไม่ตอบสนองต่อคำขอความเห็น และข้อริเริ่มยังอยู่ในขั้นตอน "อยู่ระหว่างการพิจารณา"
4. หลังจากดอลลาร์สร้างระดับสูงสุดใหม่ เศรษฐกิจจะถูกกำหนดราคาใหม่ในรูปแบบใด?
เงินดอลลาร์ที่แข็งแกร่งไม่ใช่ตัวเลขอัตราแลกเปลี่ยนที่แยกโดดออกมา แต่เป็น "อัตราคิดลด" ของสินทรัพย์ทั่วโลก
การเพิ่มขึ้นอย่างครอบคลุมของต้นทุนการกู้ยืมและการระดมทุนของสหรัฐ ส่งผลกระทบโดยตรงต่อเศรษฐกิจที่แท้จริงและอุตสาหกรรมที่อ่อนไหวต่ออัตราดอกเบี้ย ณ กลางเดือนกันยายน อัตราดอกเบี้ยเงินกู้จำนองแบบคงที่ 30 ปีเฉลี่ยของสหรัฐปรับขึ้นเป็น 7.12% สร้างระดับสูงสุดใหม่ในรอบไม่กี่ปีที่ผ่านมา ภาคอสังหาริมทรัพย์และสาธารณูปโภคเผชิญแรงกดดันอย่างชัดเจนตามมา และต้นทุนการกู้ยืมขององค์กรที่สูงขึ้นได้ยับยั้งความต้องการใช้จ่ายด้านทุนอย่างมีนัยสำคัญ
อัตราคิดลดของสินทรัพย์เสี่ยงเพิ่มขึ้นโดยทั่วไป กดดันระดับพรีเมียมของหุ้นสหรัฐและสินทรัพย์มูลค่าสูงอื่นๆ อย่างเป็นระบบ อัตราส่วนราคาต่อกำไรคาดการณ์ของดัชนี S&P 500 ได้ลดลงสู่ระดับต่ำประมาณ 19 เท่าในเชิงช่วงเวลา และการเลื่อนขึ้นโดยรวมของเส้นอัตราผลตอบแทนได้เพิ่มเกณฑ์การทำกำไรของสินทรัพย์เสี่ยง ในขณะเดียวกัน การสะสมของสถานะ short ก็ทำให้ตลาดอยู่ในสภาวะผันผวนสูง และการฟื้นตัวเล็กน้อยใดๆ ก็อาจกระตุ้นให้เกิดการปิดสถานะ short ซึ่งขยายความเสี่ยงของความผันผวนสองทิศทาง
สินทรัพย์ที่ไม่ให้ดอกเบี้ยถูกเทขายเนื่องจากต้นทุนค่าเสียโอกาสในการถือครองเพิ่มขึ้น เมื่อพันธบัตรรัฐบาลสหรัฐอายุ 5 ปีสามารถให้ผลตอบแทนปลอดความเสี่ยงสูงถึง 5% ความน่าสนใจเชิงเปรียบเทียบของสินทรัพย์ที่ไม่สร้างรายได้เช่นทองคำและเงินก็ลดลงอย่างชัดเจน ทองคำสปอตหลุดระดับ 4,300 ดอลลาร์ตามมา และเงินก็ปรับลดลงอย่างมีนัยสำคัญ สะท้อนถึงผลกดดันของอัตราดอกเบี้ยที่แท้จริงต่อราคาโลหะมีค่า
แรงกดดันจากเงินดอลลาร์ที่แข็งแกร่งล้นออกไปสู่โลกนอกสหรัฐ ผ่านหลายช่องทางที่ดันความเสี่ยงทางการเงินทั่วโลกให้สูงขึ้น เงินดอลลาร์ที่แข็งค่าทำให้สินค้าโภคภัณฑ์ที่denominatedในดอลลาร์มีราคาแพงขึ้น ประเทศนอกสหรัฐถูกบังคับให้แบกรับเงินเฟ้อนำเข้า ในขณะเดียวกันต้นทุนการชำระหนี้ดอลลาร์ในต่างประเทศก็เพิ่มขึ้นโดยไม่ได้ตั้งตัว ประเทศตลาดเกิดใหม่และบริษัทที่มีleveragedสูงเผชิญแรงกดดันในการชำระหนี้ที่เพิ่มขึ้น และการไหลกลับของเงินทุนสู่สหรัฐอย่างรวดเร็วยิ่งทำให้ตลาดหุ้นและพันธบัตรนอกสหรัฐเผชิญแรงกดดันพร้อมกัน
5. ใครอีกที่ขึ้นดอกเบี้ยตามสหรัฐ? ทำไมปรากฏการณ์虹吸จึงเกิดขึ้น?
ในสัปดาห์ธนาคารกลางซูเปอร์ที่เพิ่งผ่านไป ธนาคารกลางสามแห่งหลักของสหรัฐ ยุโรป และญี่ปุ่นได้ขึ้นดอกเบี้ยพร้อมกันในเดือนเดียวกันอย่างหาได้ยาก ธนาคารกลางยุโรปปรับขึ้นอัตราดอกเบี้ยเงินฝากเป็น 2.5% ธนาคารกลางญี่ปุ่นขึ้นดอกเบี้ยเป็น 1.25% สร้างระดับสูงสุดใหม่ในรอบ 31 ปี และ Hong Kong Monetary Authority ก็ปรับขึ้นอัตราดอกเบี้ยนโยบายตามเป็น 4.25% ธนาคารกลางทั่วโลกเข้าร่วมแนวร่วมขึ้นดอกเบี้ย แสดงให้เห็นการ共振紧缩ที่หาได้ยาก
แก่นแท้ของปรากฏการณ์虹吸คือเงินทุนทั่วโลกไล่ล่าผล





