






จาก การนำสินทรัพย์ขึ้นบล็อกเชนสู่การชำระเงินในโลกจริง: Stablecoin และ RWA กำลังประกอบขึ้นเป็นรากฐานทางการเงินแห่งยุคถัดไป


- ประเด็นสำคัญ: RWA และ Stablecoin กำลังเปลี่ยนจากเรื่องเล่าแบบแยกส่วนไปสู่การหลอมรวม โดยสถาบันแบบดั้งเดิมและแพลตฟอร์มคริปโตได้ร่วมกันสร้างห่วงโซ่การเงินบนบล็อกเชนที่ครอบคลุมตั้งแต่การออก การซื้อขาย การชำระบัญชี ไปจนถึงการชำระเงินออฟไลน์ ผลักดันให้โครงสร้างพื้นฐาน Crypto เข้าสู่โลกแห่งความเป็นจริงอย่างแท้จริง
- องค์ประกอบสำคัญ:
- NYSE พัฒนาแพลตฟอร์มหลักทรัพย์ Tokenized โดยดึง Securitize และ tZERO เข้ามา มีเป้าหมายให้หุ้น Tokenized มีสิทธิ์ผู้ถือหุ้นที่แท้จริงและรองรับการซื้อขาย 7×24 ชั่วโมงพร้อมการชำระบัญชีทันที
- Goldman Sachs, Citi, Deutsche Bank และอีก 21 สถาบันวางแผนเปิดตัว Stablecoin ดอลลาร์สหรัฐในปี 2027 ซึ่งเป็นสัญญาณว่าการออก Stablecoin เข้าสู่ระบบธนาคารเองแล้ว
- การแข่งขัน RWA ยกระดับจาก "การทำสินทรัพย์เป็น Token" ไปสู่การสร้างตลาดทุนบนบล็อกเชนที่สามารถออก ซื้อขาย ดูแลทรัพย์สิน และชำระบัญชีได้ โดย Stablecoin กลายเป็น "ชั้นเงินสด" ที่สมมาตรกัน
- ร้าน Lawson ในญี่ปุ่นประสบความสำเร็จในการชำระเงินออฟไลน์ด้วย Stablecoin เยน โดย Stablecoin Pay คิดค่าธรรมเนียมร้านค้า 0.98% พิสูจน์ให้เห็นถึงการรองรับหลายสกุลเงิน หลายเชน และการเชื่อมต่อกับระบบ POS ที่มีอยู่
- HashPort เปิดตัว Wallet MCP สำรวจการเชื่อมต่อ AI Agent กับกระเป๋าเงินเพื่อทำการชำระเงิน Stablecoin อาจกลายเป็นเครื่องมือชำระเงินดั้งเดิมที่เครื่องจักรใช้งาน
ในช่วงไม่กี่ปีที่ผ่านมา RWA และ stablecoin อาจเป็นสนามแข่งขันที่ขาดแคลน "เรื่องเล่าอันยิ่งใหญ่" น้อยที่สุดในอุตสาหกรรมคริปโต
ด้านหนึ่งคือการนำพันธบัตรรัฐบาลสหรัฐฯ หุ้น กองทุน ไปจนถึงสินเชื่อเอกชนขึ้นสู่บล็อกเชน เพื่อให้สินทรัพย์ในโลกจริงมีความสามารถในการเขียนโปรแกรมได้ ผสมผสานได้ และหมุนเวียนได้ทั่วโลก อีกด้านหนึ่งคือการเปลี่ยนสกุลเงิน fiat เช่น ดอลลาร์สหรัฐฯ ยูโร ให้กลายเป็นเงินสดบนเชนที่โอนย้ายได้ตลอด 7×24 ชั่วโมง
เรื่องเล่านี้ถูกเล่ามานานพอสมควรจนอาจทำให้คนรู้สึกอิ่มตัวได้ แต่ถ้านำการเคลื่อนไหวของสถาบันการเงินแบบดั้งเดิมและแพลตฟอร์มคริปโตในช่วงไม่กี่เดือนที่ผ่านมามาประกอบกัน จะพบว่าพวกเขาไม่ใช่การทดลองแบบจุดเดียวที่แยกจากกันอีกต่อไป แต่กำลังประสานกันเป็นห่วงโซ่การเงินที่สมบูรณ์ (อ่านเพิ่มเติม《จาก "สินทรัพย์เก็งกำไร" สู่ "โครงสร้างพื้นฐานการเงินยุคถัดไป" Crypto กำลังเติบโตเป็นโลก TradFi ใหม่หรือไม่?》)
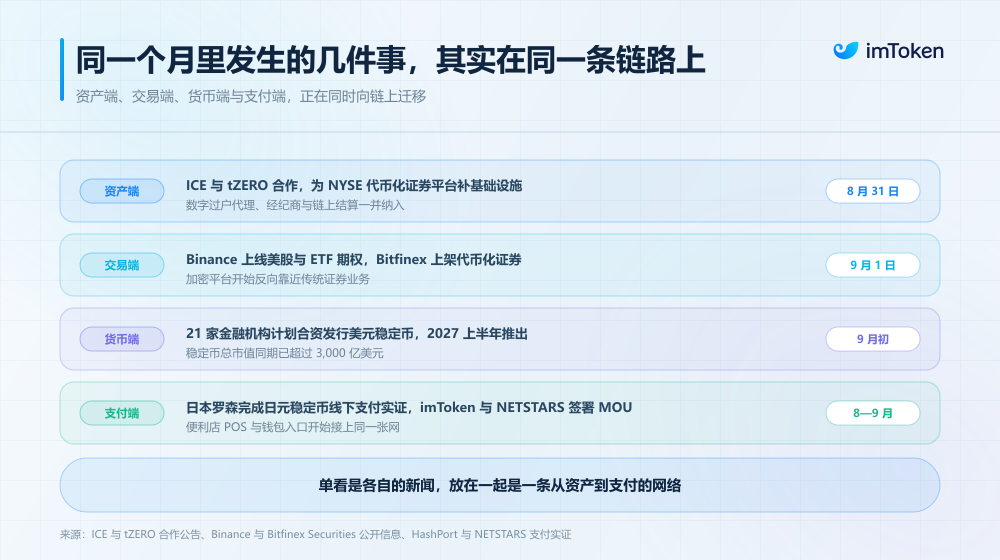
1. ครึ่งหลังของ RWA ไม่ได้พูดถึงแค่ "การออก Token" อีกต่อไป
ในช่วงแรกที่ทุกคนพูดถึง RWA ความคิดนั้นตรงไปตรงมามาก นั่นคือการเปลี่ยนสินทรัพย์ให้เป็นโทเคน
กองทุนพันธบัตรสหรัฐฯ เดิมทีเก็บอยู่ในบัญชีการเงินแบบดั้งเดิม ตอนนี้เปลี่ยนหน่วยลงทุนให้เป็น Token ทองคำแท่งเดิมทีต้องซื้อขายผ่านกองทุน ใบรับฝากสินค้า หรือโบรกเกอร์ ตอนนี้สามารถสร้างใบรับรองดิจิทัลบนเชนได้
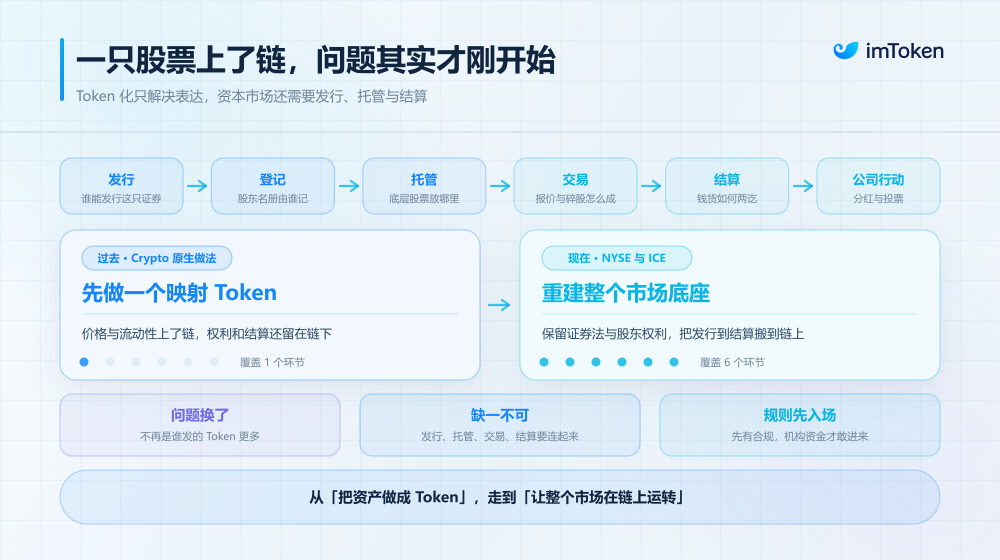
สิ่งนี้แก้ปัญหา "การแสดงออกแบบดิจิทัล" ของสินทรัพย์ได้จริง แต่ในโลกการเงินจริง การมีแค่ Token นั้นไปไม่รอดเลย
หากหุ้นตัวหนึ่งเป็นเพียงการแมปโทเคนบนเชน มักจะไม่มีสิทธิ์ผู้ถือหุ้นที่แท้จริง หากแยกออกจากกฎระเบียบและกฎการชำระบัญชีการซื้อขายที่มีอยู่ สถาบันการเงินก็ไม่กล้าแตะต้อง
คุณต้องตอบคำถามที่น่าเบื่อแต่สำคัญถึงชีวิต เช่น ใครเป็นผู้ดูแลหุ้นอ้างอิง เงินปันผลจ่ายอย่างไร ใครบันทึกการโอนกรรมสิทธิ์ การชำระบัญชีหลังตลาดปิดทำอย่างไร และอีกมากมาย
ดังนั้นสิ่งที่ NYSE กำลังทำอยู่จึงน่าสนใจ
ในเดือนมกราคมปีนี้ NYSE ประกาศพัฒนาแพลตฟอร์มหลักทรัพย์แบบโทเคนไนซ์ของตนเอง ตามแผนที่เปิดเผย ไม่ใช่แค่การออก "Token ที่แมปกับหุ้น" ไม่กี่ตัว แต่ต้องการให้หุ้นแบบโทเคนไนซ์มีสิทธิ์ผู้ถือหุ้นของหลักทรัพย์แบบดั้งเดิมอย่างแท้จริง พร้อมรองรับการซื้อขาย 7×24 ชั่วโมง การซื้อขายหุ้นเศษ การชำระบัญชีทันที และการชำระด้วย stablecoin
หลังจากนั้น NYSE ได้นำ Securitize และ tZERO เข้ามา เสริมโครงสร้างพื้นฐานด้านตัวแทนโอนกรรมสิทธิ์ดิจิทัล Broker-Dealer การขึ้นทะเบียนหลักทรัพย์ และการชำระบัญชีบนเชนอย่างต่อเนื่อง ซึ่งแตกต่างจากตรรกะเดิมที่แพลตฟอร์ม Crypto-native ออก Stock แบบโทเคนไนซ์ด้วยตนเองอย่างสิ้นเชิง
สิ่งที่การเงินแบบดั้งเดิมกำลังพยายามแก้ไข คือทำอย่างไรให้บล็อกเชนกลายเป็นฐานเทคโนโลยีใหม่ของตลาดหลักทรัพย์ โดยไม่ต้องละทิ้งกฎหมายหลักทรัพย์ สิทธิ์นักลงทุน และกฎตลาดการเงินที่มีอยู่
อีกด้านหนึ่ง แพลตฟอร์ม Crypto ก็เข้าใกล้การเงินแบบดั้งเดิมในทิศทางตรงกันข้าม
แพลตฟอร์มซื้อขายชั้นนำทยอยเปิดตัวผลิตภัณฑ์ซื้อขายหุ้นสหรัฐฯ ETF และแม้แต่ออปชัน ในอดีตผู้ใช้ต้องซื้อ BTC ในกระดานแลกเปลี่ยนคริปโต ซื้อ Nvidia ในบัญชีหลักทรัพย์ แล้วไปซื้อขายทองคำในอีกบัญชีหนึ่ง ตอนนี้แพลตฟอร์มคริปโตมากขึ้นเรื่อย ๆ พยายามรวบรวมสินทรัพย์เหล่านี้กลับเข้าสู่บัญชีและระบบเงินทุนเดียวกัน
ตัวอย่างเช่น ผลิตภัณฑ์ห้ารายการที่ Bitfinex Securities เพิ่งเปิดตัวเมื่อไม่นานมานี้ ทำให้นักลงทุนรายqualifiedสามารถเข้าถึงความเสี่ยงทางเศรษฐกิจของบริษัทจดทะเบียนอย่าง Strategy, Metaplanet ผ่านหลักทรัพย์แบบโทเคนไนซ์ และซื้อขายด้วยดอลลาร์สหรัฐฯ USDT และ BTC เป็นต้น
พูดง่าย ๆ การแข่งขันของ RWA กำลังยกระดับจาก "ใครทำให้สินทรัพย์เป็น Token ได้" ไปเป็น "ใครสร้างตลาดทุนบนเชนที่ออกได้ ซื้อขายได้ ดูแลทรัพย์สินได้ ชำระบัญชีได้ และดำเนินการได้อย่างต่อเนื่องได้จริง"
และเมื่อมาถึงขั้นตอนการชำระบัญชี stablecoin ก็กลายเป็นชิ้นส่วน puzzle ชิ้นต่อไปโดยธรรมชาติ
2. หลังจากสินทรัพย์ขึ้นเชน stablecoin เริ่มกลายเป็น "ชั้นเงินสด"
เมื่อมีสินทรัพย์ที่ขึ้นเชนได้ คำถามต่อไปก็คือใช้เงินอะไรชำระ?
ในอดีตที่ผ่านมาเป็นเวลานาน stablecoin ดูเหมือนเป็น "โทเคน fiat" ในคาสิโนคริปโตขนาดใหญ่ ทุกคนซื้อ USDT/USDC เป็นหลักเพื่อเก็งกำไรในกระดานแลกเปลี่ยน การหมุนเวียนเงินทุนเกือบทั้งหมดอยู่ในวงปิดภายในอุตสาหกรรม
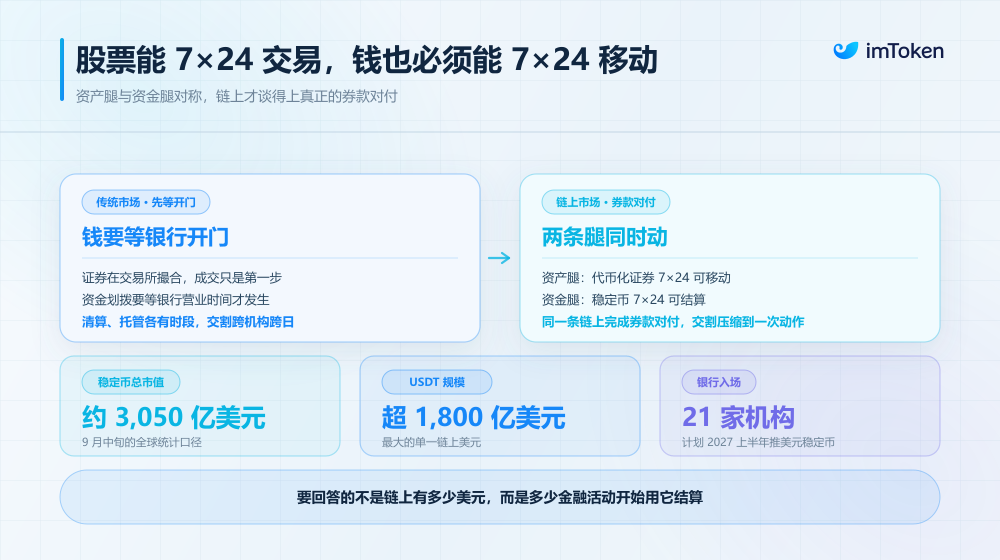
แต่เมื่อฝั่งสินทรัพย์เริ่มทำงานตลอด 24 ชั่วโมง ข้อบกพร่องของระบบธนาคารแบบดั้งเดิมก็เผยออกมาทันที
ทำไมตลาดหลักทรัพย์แบบดั้งเดิมไม่เปิดซื้อขายวันหยุด? ส่วนใหญ่เป็นเพราะธนาคาร ผู้ดูแลทรัพย์สิน สำนักหักบัญชี และระบบเงินทุนเบื้องหลังต่างมีเวลาทำการของตัวเอง
นี่คือเหตุผลที่ stablecoin ต้องเข้ามารับช่วง
ต้นเดือนกันยายน สถาบันการเงิน 21 แห่ง รวมถึง Goldman Sachs, Bank of America, Citi, Deutsche Bank ประกาศแผนร่วมกันจัดตั้งบริษัท และเปิดตัว stablecoin ดอลลาร์สหรัฐฯ ในครึ่งแรกของปี 2027 หลังจากนั้นอาจขยายไปยังสกุลเงินอื่นในกลุ่ม G7 เช่น ยูโร
นี่ยังหมายความว่าการออก stablecoin กำลังค่อย ๆ เปลี่ยนจากการแข่งขันระหว่างบริษัท Crypto มาสู่ระบบธนาคารเอง Jeremy Allaire CEO ของ Circle ใช้การเปรียบเทียบที่น่าสนใจ来描述ตลาดวันนี้ นั่นคือ การเงินบนเชนและ stablecoin ในปัจจุบันประมาณเทียบเท่ากับอินเทอร์เน็ตในปี 2002
สิ่งที่ต้องการสื่อไม่ใช่ขนาดของ stablecoin จะเติบโตอีกกี่เท่าอย่างง่าย ๆ แต่โครงสร้างพื้นฐานได้ข้ามจุดวิกฤตนั้นไปแล้ว — เทคโนโลยีค่อย ๆ สุกงอม กฎระเบียบเริ่มยอมรับ และสถาบันการเงินก็มีเงื่อนไขสำหรับการเชื่อมต่อขนาดใหญ่จริง ๆ ในที่สุด
Circle ในรายงานล่าสุดก็ให้นิยาม stablecoin ว่ากำลังเข้าสู่ระบบการเงินที่มีการกำกับดูแลเช่นกัน ไม่ใช่ผลิตภัณฑ์ Crypto ที่ดำเนินการแยกจากระบบธนาคารอีกต่อไป ซึ่งอธิบายว่าทำไม RWA และ stablecoin จึงแยกกันพูดยากขึ้นเรื่อย ๆ
สมมติว่าอนาคตหุ้นสหรัฐฯ ตัวหนึ่งสามารถซื้อขายบนเชนได้ 24 ชั่วโมงจริง การเพียงแค่ทำให้ "หุ้น" เป็นโทเคนไม่ได้แก้ปัญหาตลาดแบบดั้งเดิมจริง ๆ และสิ่งที่ stablecoin มอบให้คือรูปแบบเงินทุนที่สมมาตรกับโทเคนหลักทรัพย์ เพราะสินทรัพย์เคลื่อนย้ายได้ 7×24 เงินก็เคลื่อนย้ายได้ 7×24 เช่นกัน
ด้านหนึ่งคือ Tokenized Securities อีกด้านหนึ่งคือ Stablecoin Cash Leg ตรงกลางใช้บล็อกเชนทำ Delivery versus Payment เกือบเรียลไทม์ กระบวนการชำระบัญชีหลักทรัพย์ที่เดิมต้องใช้หลายสถาบัน หลายบัญชี หรือแม้แต่หลายวัน ก็มีโอกาสถูกบีบอัดเข้าสู่ระบบเดียวกัน
จากมุมมองนี้ เมื่อหลักทรัพย์ กองทุน พันธบัตร และ RWA อื่น ๆ ทยอยขึ้นเชน stablecoin มีโอกาสเปลี่ยนจากสกุลเงิน计价ของตลาด Crypto ไปเป็นชั้นเงินสดของตลาดทุนบนเชนทั้งหมด
นี่ก็เป็นเหตุผลที่กฎระเบียบมีความสำคัญมากขึ้นเรื่อย ๆ
ในระดับหนึ่ง กฎระเบียบไม่ใช่ด้านตรงข้ามของการขยายตัวของ stablecoin แต่เป็น หลังจากขอบเขตการกำกับดูแลค่อย ๆ ชัดเจนขึ้น มันจึงมีโอกาสจริง ๆ ที่จะเปลี่ยนจากสินทรัพย์ Crypto-native เข้าสู่ระบบการเงินขนาดใหญ่ขึ้น
3. เมื่อ stablecoin ออกจากกระดานแลกเปลี่ยน กิโลเมตรสุดท้ายเริ่มเชื่อมต่อกับโลกจริง
แต่ถึงแม้จะทำสินทรัพย์ขึ้นเชน ออกผลิตภัณฑ์อย่างถูกกฎระเบียบ และชำระบัญชีบนเชนสำเร็จ stablecoin ก็ยังห่างจากความเป็น "สกุลเงิน" จริง ๆ อีกหนึ่งก้าวสุดท้าย: การใช้จ่ายในโลกจริง
การเคลื่อนไหวในตลาดญี่ปุ่นเมื่อไม่นานมานี้เป็นตัวอย่างที่ชัดเจน
ในเดือนสิงหาคม HashPort และร้านสะดวกซื้อ Lawson ทดสอบการชำระเงินด้วย stablecoin เยนแบบออฟไลน์ที่สาขา Takanawa Gateway City ในโตเกียวสำเร็จ ลูกค้าหยิบกระเป๋าเงินจ่ายเงิน ฝั่งร้านค้าเชื่อมต่อกับเครื่อง POS ที่มีอยู่ของร้านสะดวกซื้อโดยตรง กระบวนการทั้งหมดไม่ใช่การตั้ง QR code ในงาน Web3 แล้วให้กระเป๋าเงินสองใบโอนหากัน แต่เป็นการพยายามให้ stablecoin เข้าสู่ระบบค้าปลีกทั่วไปจริง ๆ

ในเวลาเดียวกัน NETSTARS ก็ทดสอบ Stablecoin Pay ของตัวเองที่สาขา Lawson อีกแห่งสำเร็จ และยืนยันการเชื่อมต่อการชำระเงินหลายสกุลเงิน หลายเชน รวมถึง stablecoin เยน, USDC และ USDT กับระบบ POS ที่มีอยู่
Stablecoin Pay ที่เปิดตัวอย่างเป็นทางการในเดือนกรกฎาคมปีนี้ ค่าธรรมเนียมร้านค้าอยู่ที่ 0.98% เป้าหมายก็ชัดเจนมาก ร้านค้าไม่จำเป็นต้องเข้าใจแต่ละบล็อกเชน แต่ละกระเป๋าเงิน และ stablecoin แยกกัน แต่เชื่อมต่อผ่านโครงสร้างพื้นฐานการชำระเงินชุดเดียวกัน
จุดนี้อาจสำคัญกว่าการที่ "ร้านสะดวกซื้อใช้ stablecoin ซื้อกาแฟได้" เสียอีก ทุกวันนี้ที่บัตรเครดิต Alipay หรือบัตร交通 สามารถเผยแพร่ในวงกว้างได้ ไม่เคยเป็นเพราะร้านสะดวกซื้อทุกแห่งเข้าใจเครือข่ายหักบัญชีของ Visa โปรโตคอล QR code หรือระบบระหว่างธนาคาร
ตรงกันข้าม ลักษณะสำคัญที่สุดของเครือข่ายการชำระเงินที่成熟 คือการซ่อนความซับซ้อนของชั้นล่าง
อนาคตที่ stablecoin เข้าสู่โลกออฟไลน์จริงก็คงต้องผ่านกระบวนการเดียวกัน ผู้บริโภคเพียงเลือกกระเป๋าเงิน ร้านค้ายังใช้ POS ที่คุ้นเคย ผู้ให้บริการชำระเงินรับผิดชอบจัดการเชน สกุลเงิน อัตราแลกเปลี่ยน การยืนยัน การปฏิบัติตามกฎระเบียบ และการชำระบัญชีในระหว่าง
บล็อกเชนในที่สุดอาจอยู่เบื้องหลังทุกธุรกรรม แต่ไม่จำเป็นต้องปรากฏต่อหน้าผู้บริโภคทุกคน
ที่น่าสนใจยิ่งกว่าคืออีกปลายทางของ terminal การชำระเงินก็เริ่มเปลี่ยนไป HashPort ประกาศเปิดตัว Wallet MCP ในช่วงเดียวกัน หวังให้ AI Agent อย่าง ChatGPT, Claude เชื่อมต่อกระเป๋าเงินได้ ภายใต้การอนุญาตของผู้ใช้สามารถสอบถามยอดคงเหลือ โอนเงิน แลกเปลี่ยน หรือแม้แต่ชำระค่าบริการภายนอก
นี่หมายความว่าเครือข่ายการชำระเงิน stablecoin ที่กำลังสร้างอยู่ในวันนี้อาจไม่ได้เผชิญกับแค่ "มนุษย์" หากอนาคต Agent สามารถจองโรงแรม ซื้อ API จัดหาทรัพยากรคลาวด์ หรือแม้แต่จัดการค่าใช้จ่ายองค์กรได้เอง stablecoin ซึ่งเป็นเงินดิจิทัลโดยกำเนิด หมุนเวียนทั่วโลก และเขียนโปรแกรมได้ ย่อมเป็นเครื่องมือชำระเงินสำหรับเครื่องจักรได้ง่ายกว่าบัตรธนาคารแบบดั้งเดิมโดยธรรมชาติ
ดังนั้นจากกระเป๋าเงินผู้บริโภค สู่ Agent Wallet จาก Token บนเชน สู่ POS ร้านสะดวกซื้อ จาก stablecoin ดอลลาร์สหรัฐฯ สู่ stablecoin เยน เครือข่ายการชำระเงินใหม่กำลังค่อย ๆ ปรากฏขึ้น
และตำแหน่งของกระเป๋าเงินในเครือข่ายนี้ก็จะเปลี่ยนไปตามนั้น
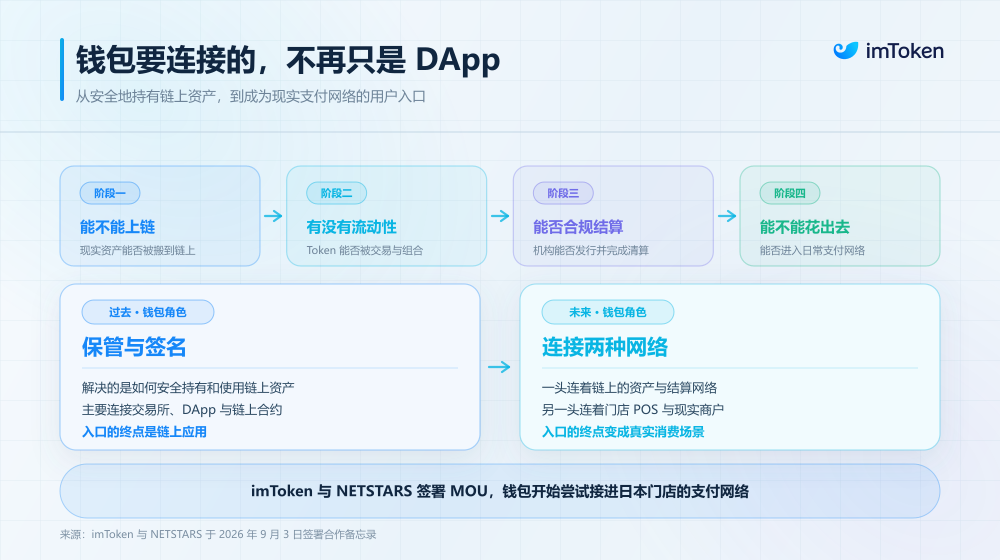
กระเป๋าเงินในอดีตแก้ปัญหา "วิธีถือและใช้สินทรัพย์บนเชนอย่างปลอดภัย" เป็นหลัก กระเป๋าเงินในอนาคตอาจต้องรับบทบาทอีกชั้น นั่นคือการเป็นประตูเข้าสู่ผู้ใช้ระหว่างเครือข่ายการเงินบนเชนกับเครือข่ายพาณิชย์ในโลกจริง
นี่ก็เป็นจุดที่น่าสนใจของความร่วมมือล่าสุดระหว่าง imToken และ NETSTARS วันที่ 3 กันยายน ทั้งสองฝ่ายลงนาม MOU วางแผนสำรวจการเชื่อมต่อโครงสร้างพื้นฐานกระเป๋าเงิน imToken กับ Stablecoin Pay เพื่อให้ stablecoin ในกระเป๋าเงินมีโอกาสเข้าสู่ร้านค้าจริงในญี่ปุ่นได้มากขึ้น
ปัจจุบันยังอยู่ในขั้นตอนการสำรวจความร่วมมือ ไม่ได้หมายความว่าบริการชำระเงินเฉพาะได้เปิดตัวอย่างเป็นทางการแล้ว แต่ในเชิงทิศทาง มันสะท้อนการเปลี่ยนแปลงบทบาทของกระเป๋าเงินได้อย่างพอดี: จากการเชื่อมต่อสินทรัพย์บนเชนกับ DApp ขยายไปสู่ประตูการชำระเงินในโลกจริง
บทสรุป
มองย้อนเส้นทางในช่วงไม่กี่ปีที่ผ่านมา จริง ๆ แล้วชัดเจนมาก:
ตอนแรกทุกคน讨论 "สินทรัพย์ขึ้นเชนได้ไหม" ต่อมาพบว่าหลังขึ้นเชนไม่มีความคล่องตัว จึงพยายาม "DeFi ให้กู้ยืมได้ไหม" และมาถึงวันนี้ เรื่องเล่าทั้งหมดก็ลงสู่ความเป็นจริงในที่สุด: สถาบันแบบดั้งเดิมออกผลิตภัณฑ์อย่างถูกกฎระเบียบได้ไหม? ใช้เงินบนเชนชำระบัญชีได้ไหม?





