






BiyaPay ภาพรวมตลาด: ทำไมหุ้นสหรัฐฯ ทองคำ และบิตคอยน์จึงเผชิญแรงกดดัน หลังเฟดขึ้นดอกเบี้ยครั้งแรกในรอบกว่าสามปี?


- ประเด็นหลัก: เฟดขึ้นดอกเบี้ย 25 เบซิสพอยต์เป็นครั้งแรกนับตั้งแต่ Warsh เข้ารับตำแหน่ง สู่ระดับ 3.75%-4.00% ยุติช่วงหยุดขึ้นดอกเบี้ยที่ยาวนานกว่าสามปี จุดสนใจของตลาดหันไปสู่เส้นทางอัตราดอกเบี้ยในอนาคตแล้ว ไม่ใช่ตัวการขึ้นดอกเบี้ยเอง
- ปัจจัยสำคัญ:
- เฟดมีมติเอกฉันท์ 12 ต่อ 0 ให้ขึ้นดอกเบี้ย 25 เบซิสพอยต์ นับเป็นครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023 โดยความน่าจะเป็นของการขึ้นดอกเบี้ยถูก pricing ไว้ถึง 90% ก่อนการประชุม
- dot plot แสดงว่าคณะกรรมการคาดการณ์ค่า PCE ระยะกลางสำหรับปี 2026 อยู่ที่ 3.7% และอัตราดอกเบี้ยเงินกู้ยืมข้ามคืนระยะกลาง ณ สิ้นปีอยู่ที่ 4.1% สูงกว่าที่คาดการณ์ไว้ 3.8% เมื่อเดือนมิถุนายน
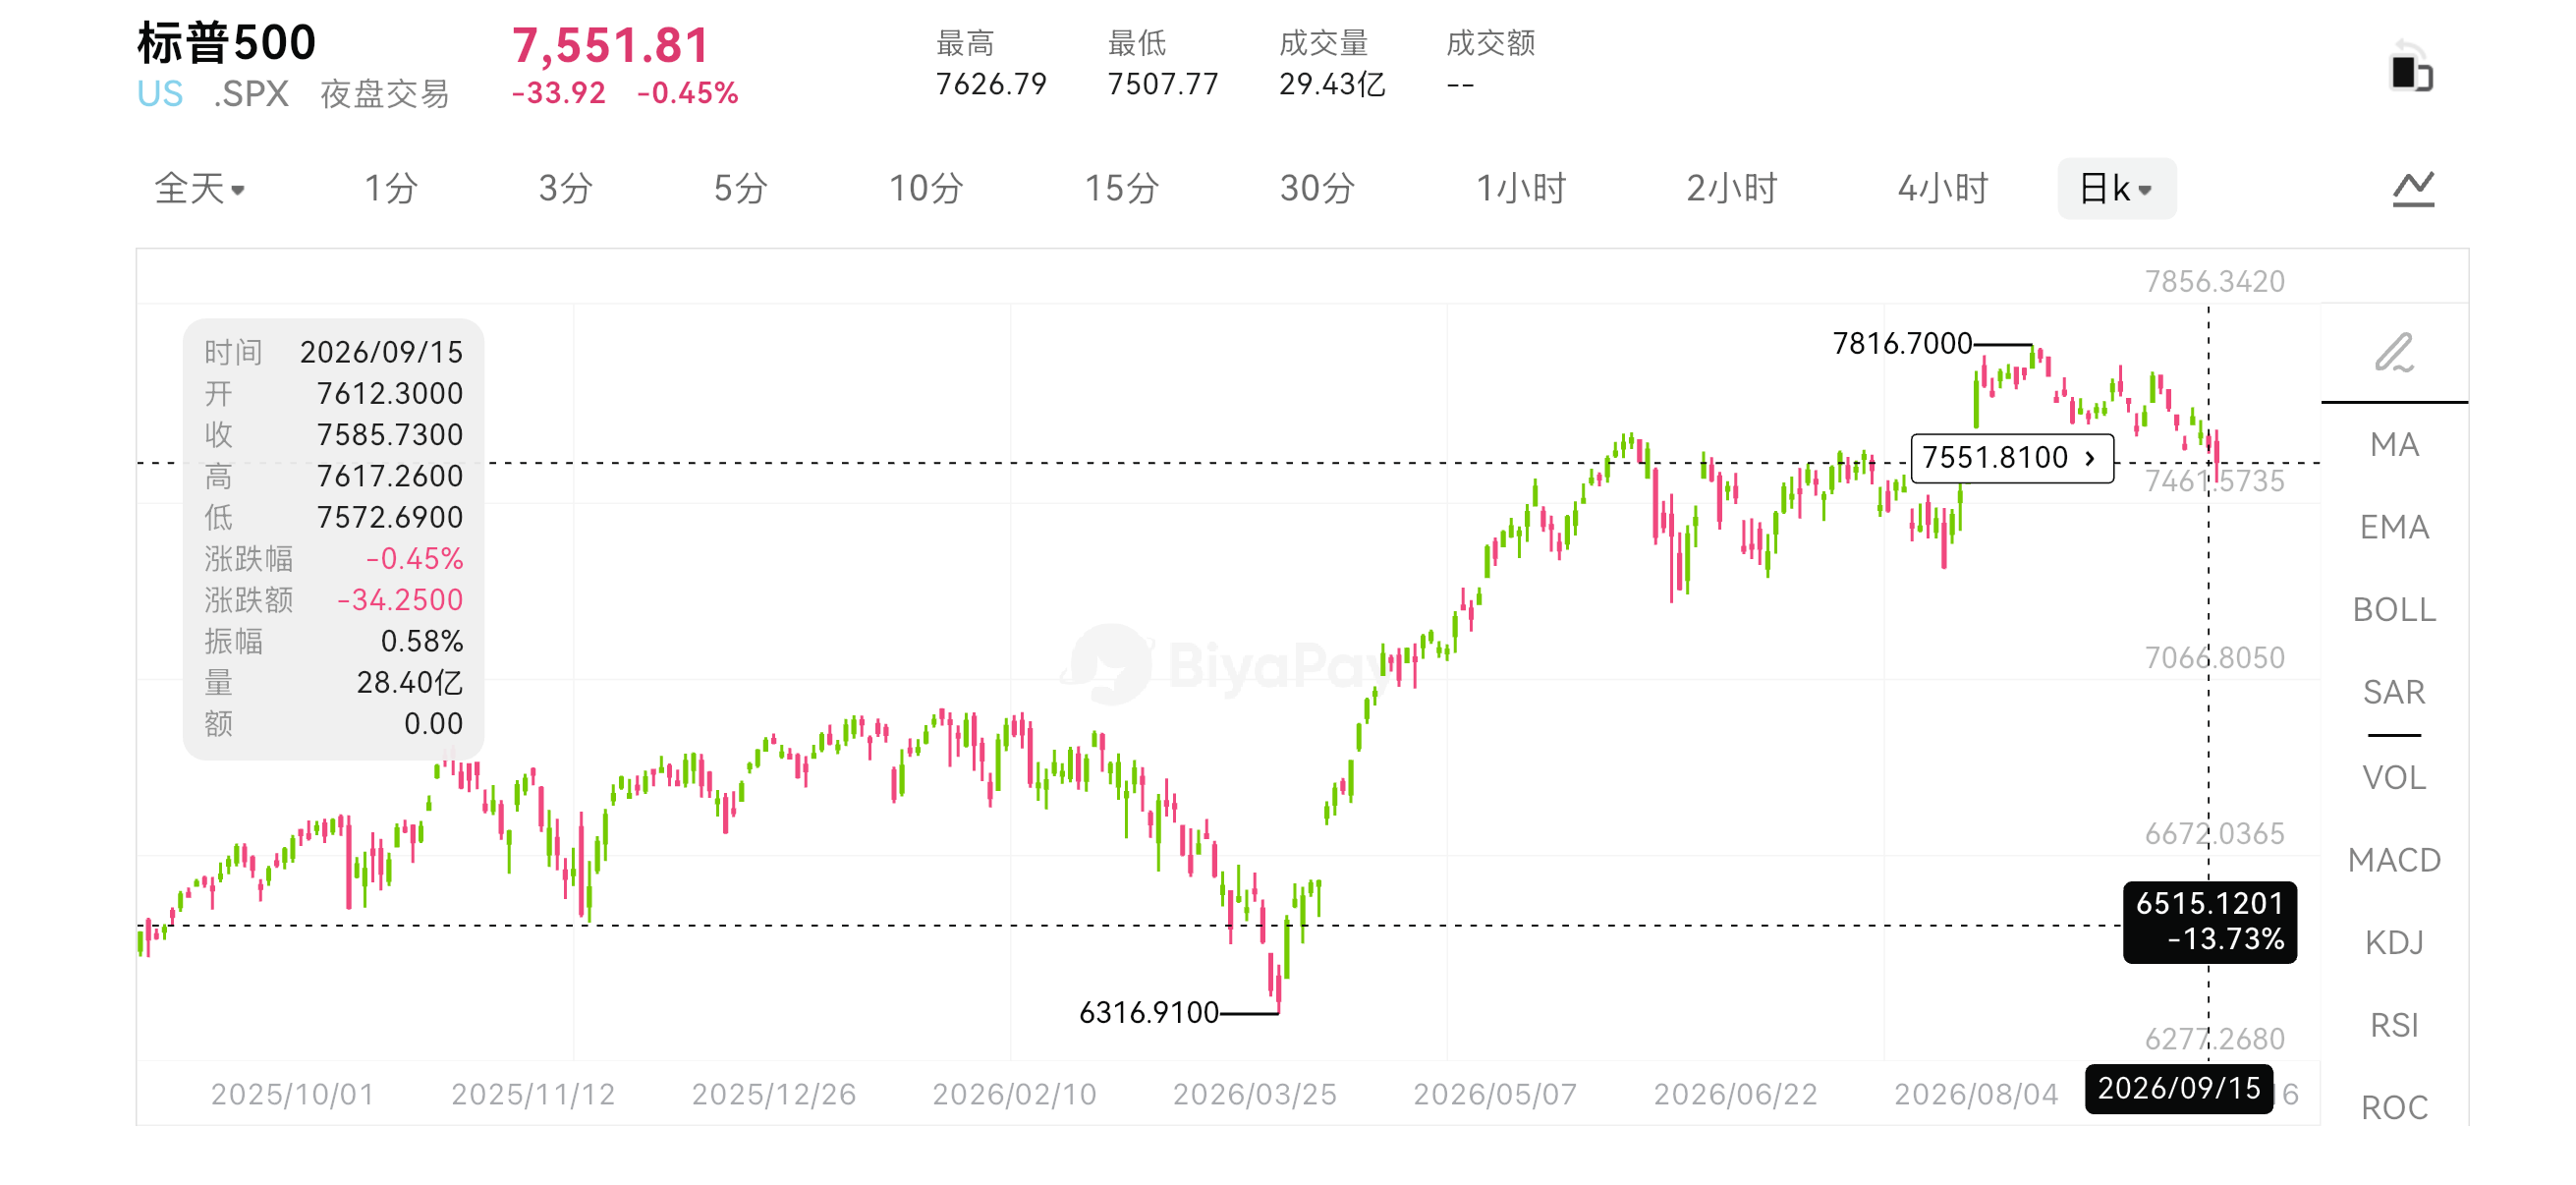
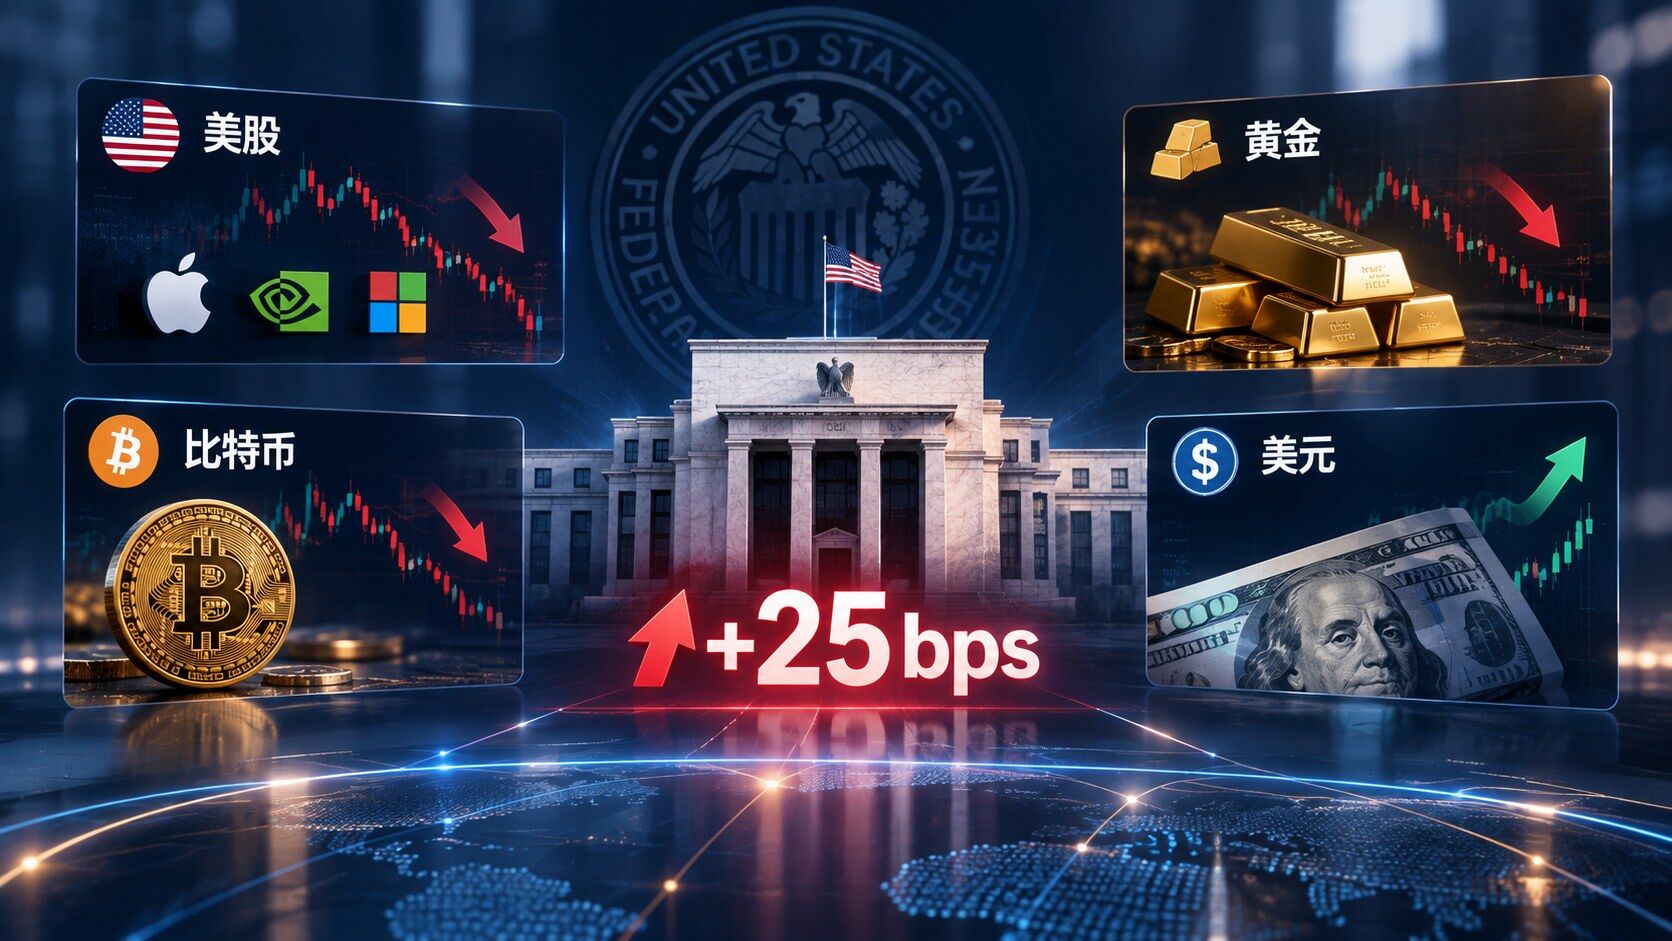
- หุ้นสหรัฐฯ พลิกจากบวกเป็นลบ S&P 500 ลดลง 0.4% ดาวโจนส์ลดลง 1.2% เงินดอลลาร์แข็งค่า ทองคำร่วงลงประมาณ 1% ในช่วงหนึ่ง ขณะที่บิตคอยน์เคลื่อนไหวใกล้ระดับ 75,000 ดอลลาร์
- Warsh ไม่ได้ให้ forward guidance ที่ชัดเจน โดยเน้นว่าอัตราดอกเบี้ยจะปรับตามเงินเฟ้อ การจ้างงาน และข้อมูลเศรษฐกิจ ทำให้ความสำคัญของการประชุมแต่ละครั้งเพิ่มขึ้น
- พันธบัตรสหรัฐฯ ระยะสั้นสะท้อนคาดการณ์อัตราดอกเบี้ยในอนาคตได้เร็วกว่า ขณะที่พันธบัตรระยะยาวได้รับผลกระทบจากการเติบโตทางเศรษฐกิจ การระดมทุนทางการคลัง และคาดการณ์เงินเฟ้อระยะยาว ทิศทางของเส้นอัตราผลตอบแทนจึงขึ้นอยู่กับมุมมองของตลาดต่อเงินเฟ้อและการเติบโต
- สินทรัพย์ดิจิทัลเผชิญทั้งผลบวกจากการปรับปรุงกฎระเบียบ และผลลบจากเงินดอลลาร์ที่แข็งค่าและอัตราดอกเบี้ยที่สูงขึ้น การทรงตัวในระยะต่อไปขึ้นอยู่กับกระแสเงินทุน สถานะการถือครอง และความอยากเสี่ยง
- ในอนาคตต้องจับตาข้อมูล 4 ประเภท ได้แก่ CPI/PCE การจ้างงาน ราคาน้ำมัน และอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีและ 30 ปี
Kevin Warsh ได้ส่งมอบคำตอบการขึ้นดอกเบี้ยฉบับแรกของเขานับตั้งแต่เข้ารับตำแหน่ง
เวลา 14:00 น. ตามเวลาตะวันออกของสหรัฐฯ วันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ (Fed) มีมติเป็นเอกฉันท์ 12 ต่อ 0 เสียงให้ขึ้นดอกเบี้ย 25 เบซิสพอยต์ ปรับกรอบเป้าหมายอัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร (federal funds rate) ขึ้นเป็น 3.75% ถึง 4.00% นี่เป็นการขึ้นดอกเบี้ยครั้งแรกของ Fed นับตั้งแต่เดือนกรกฎาคม 2023 และเป็นการสิ้นสุดช่วงหยุดพักอัตราดอกเบี้ยที่ยาวนานกว่าสามปี
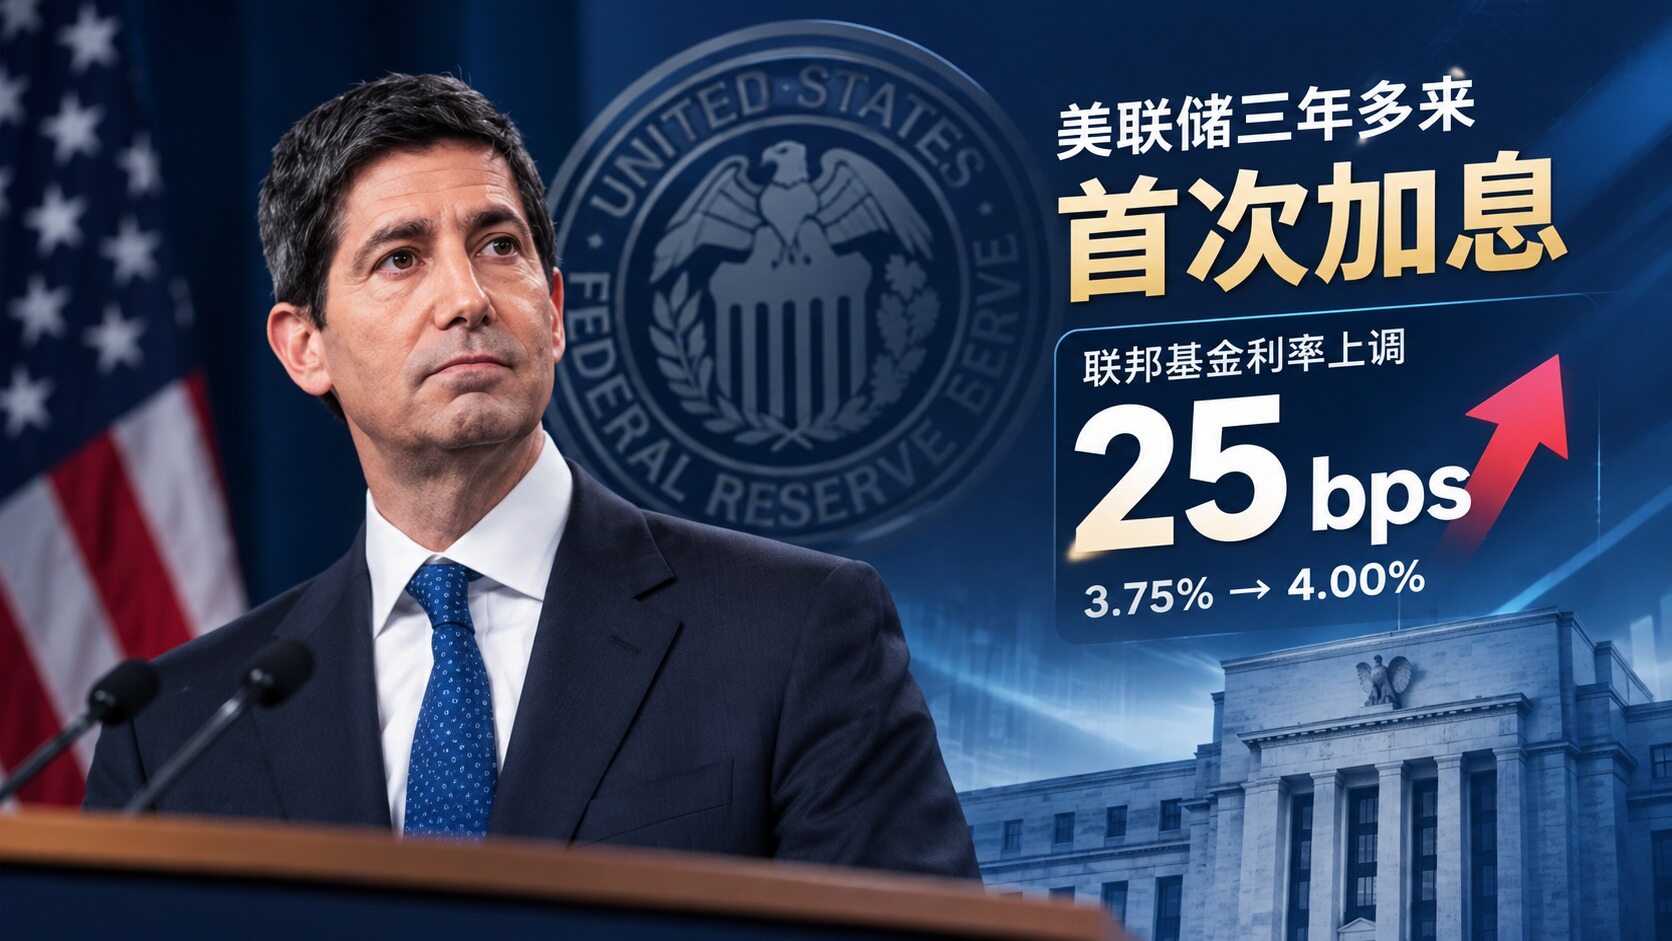
ตลาดได้นำคาดการณ์การขึ้นดอกเบี้ย 25 เบซิสพอยต์นี้เข้าสู่ราคาอย่างเต็มที่มานานแล้ว ก่อนการประชุม CME FedWatch แสดงให้เห็นว่าความน่าจะเป็นของการขึ้นดอกเบี้ยสูงถึงประมาณ 90% สิ่งที่เปลี่ยนคาดการณ์ของตลาดอย่างแท้จริงคือ dot plot ที่เผยแพร่ตามมา และถ้อยแถลงของ Warsh ในการแถลงข่าวเกี่ยวกับเงินเฟ้อ เศรษฐกิจ และเส้นทางอัตราดอกเบี้ยในอนาคต
Fed ระบุในแถลงการณ์ว่ากิจกรรมทางเศรษฐกิจของสหรัฐฯ ยังคงขยายตัวอย่างมั่นคง การใช้จ่ายของภาคครัวเรือนยังคงมีความยืดหยุ่น การเติบโตของผลิตภาพและการลงทุนในทุนยังคงแข็งแกร่ง การจ้างงานเติบโตสอดคล้องกับขนาดกำลังแรงงานโดยพื้นฐาน และอัตราการว่างงานเปลี่ยนแปลงไม่มากนัก แต่ในขณะเดียวกัน เงินเฟ้อยังคงสูง และเป้าหมายเงินเฟ้อระยะยาวของ Fed ยังคงอยู่ที่ 2%
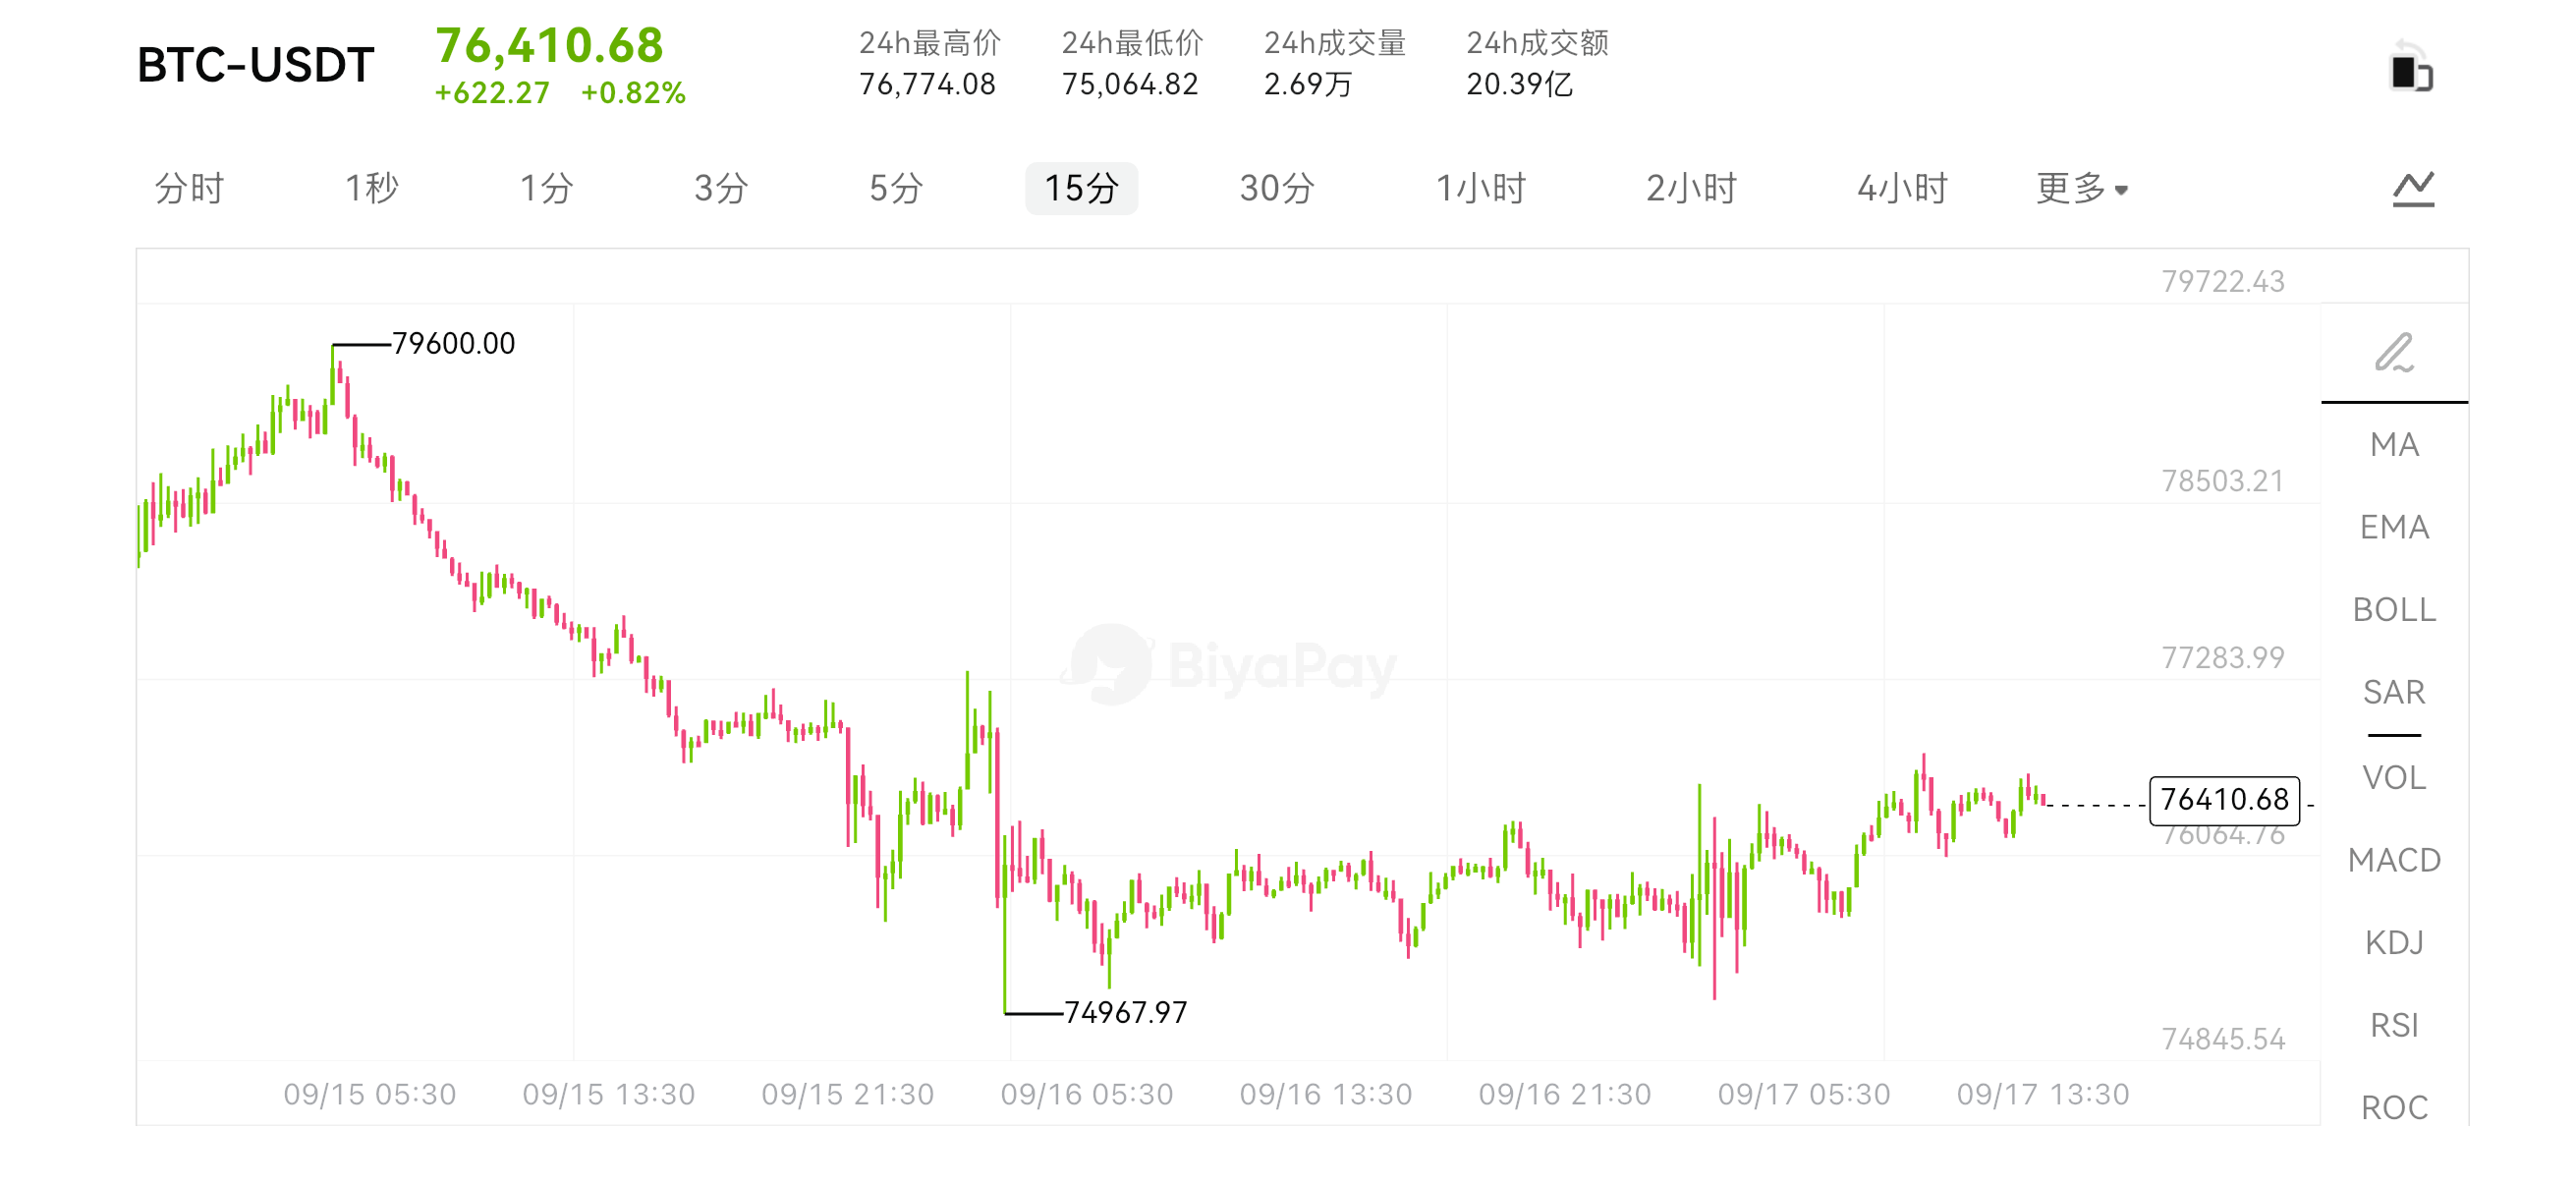
หลังจากประกาศการตัดสินใจเรื่องอัตราดอกเบี้ย จากหน้าสภาพตลาดของ BiyaPay ซึ่งเป็นแพลตฟอร์มจัดสรรสินทรัพย์แบบครบวงจรระดับโลก พบว่าตลาดหุ้นสหรัฐฯ พลิกจากขึ้นเป็นลง ดัชนี S&P 500 ลดลง 0.4% ดัชนี Dow Jones ลดลง 1.2% ดัชนี Nasdaq ลดลงไม่ถึง 0.1% เงินดอลลาร์แข็งค่า ทองคำย่อตัวลง และ Bitcoin เคลื่อนไหวอยู่บริเวณ 75,000 ดอลลาร์ในช่วงหนึ่ง
25 เบซิสพอยต์ถูกกำหนดราคาไว้ล่วงหน้าแล้ว สิ่งที่ตลาดกังวลจริง ๆ คืออะไร
การขึ้นดอกเบี้ยครั้งนี้ตลาดได้กำหนดราคาไว้ล่วงหน้าแล้ว ดังนั้นการตัดสินใจเรื่องอัตราดอกเบี้ยจึงไม่ได้สร้างความประหลาดใจมากนัก
สิ่งที่ทำให้ตลาดต้องปรับคาดการณ์ใหม่จริง ๆ คือการประเมินภาวะเศรษฐกิจของ Fed แถลงการณ์ไม่ได้เน้นอย่างชัดเจนว่าเศรษฐกิจกำลังเสื่อมถอยอย่างรวดเร็ว แต่กลับเห็นว่าการบริโภคของภาคครัวเรือน ผลิตภาพ และการลงทุนในทุนยังคงมีความยืดหยุ่น ซึ่งหมายความว่าเศรษฐกิจสหรัฐฯ ยังสามารถรองรับอัตราดอกเบี้ยที่สูงขึ้นได้ในปัจจุบัน และการควบคุมเงินเฟ้อยังคงเป็นจุดเน้นในขณะนี้
การคาดการณ์เศรษฐกิจล่าสุดก็เอนไปทางระมัดระวังเช่นกัน เจ้าหน้าที่ Fed คาดการณ์ค่ามัธยฐานของดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) สำหรับปี 2026 อยู่ที่ 3.7% ซึ่งสูงกว่าเป้าหมายระยะยาว 2% อย่างชัดเจน ส่วนค่ามัธยฐานของอัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร ณ สิ้นปีอยู่ที่ 4.1% สูงกว่าที่คาดการณ์ไว้เมื่อเดือนมิถุนายนที่ 3.8%
นี่ไม่ใช่คำมั่นสัญญาเกี่ยวกับอัตราดอกเบี้ยในอนาคต แต่บ่งชี้ว่าเจ้าหน้าที่บางส่วนยังคงเห็นว่ามีความจำเป็นต้องเข้มงวดเพิ่มเติมภายในปีนี้
ดังนั้น สิ่งที่ตลาดต้องจับตาจริง ๆ ต่อไปไม่ใช่ "การขึ้นดอกเบี้ยจบลงแล้วหรือไม่" แต่เป็นว่าหลังการขึ้นดอกเบี้ยครั้งนี้ Fed จะขึ้นดอกเบี้ยอีกครั้ง หรือเข้าสู่ช่วงเฝ้าสังเกตการณ์
Warsh ไม่ได้ให้คำตอบ เทรดเดอร์ต้องคำนวณเอง
นี่เป็นการตัดสินใจขึ้นดอกเบี้ยครั้งแรกของ Warsh ในฐานะประธาน Fed และตลาดก็กำลังจับตาว่าเขาจะจัดการความสัมพันธ์ระหว่างเงินเฟ้อกับการเติบโตทางเศรษฐกิจอย่างไร
จากถ้อยแถลงในการแถลงข่าว Warsh ไม่ได้ให้แนวทางที่ชัดเจนเกี่ยวกับการประชุมครั้งต่อไปแก่ตลาด แต่เน้นว่าอัตราดอกเบี้ยจำเป็นต้องปรับตามข้อมูลเงินเฟ้อ การจ้างงาน และเศรษฐกิจ เมื่อเทียบกับ forward guidance ที่ตลาดคุ้นเคยในอดีต วิธีการสื่อสารเช่นนี้จะทำให้การประชุมแต่ละครั้งมีความสำคัญมากขึ้น
ความสนใจของ Warsh ต่อเงินเฟ้อก็ค่อนข้างโดดเด่นเช่นกัน เขาเน้นซ้ำหลายครั้งว่าเงินเฟ้อยังคงสูง พร้อมชี้ว่าภาวะเศรษฐกิจสหรัฐฯ กำลังแข็งแกร่งขึ้น กล่าวอีกนัยหนึ่ง Fed ในปัจจุบันไม่ได้อธิบายเศรษฐกิจสหรัฐฯ ว่าเป็นภาวะที่จำเป็นต้องผ่อนคลายนโยบายอย่างรวดเร็ว
หากเศรษฐกิจอ่อนแออย่างชัดเจน การขึ้นดอกเบี้ยจะถูกตลาดตีความว่าเป็นการเข้มงวดเกินไป แต่เศรษฐกิจสหรัฐฯ ในปัจจุบันไม่มีสัญญาณชะลอตัวรวดเร็ว ในขณะที่เงินเฟ้อยังคงสูงกว่าเป้าหมาย ซึ่งเป็นเหตุผลให้ Fed คงอัตราดอกเบี้ยไว้ในระดับสูง
สิ่งที่ตลาดกังวลไม่ใช่แค่การขึ้นดอกเบี้ยวันนี้กี่เบซิสพอยต์ แต่เป็นว่าจะมีการขึ้นครั้งต่อไปในอนาคตหรือไม่
ปลายอายุสั้นขยับก่อน ปลายอายุยาวอาจไม่ตาม
หลังการขึ้นดอกเบี้ย อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 2 ปี มักจะสะท้อนคาดการณ์อัตราดอกเบี้ยในอนาคตได้เร็วกว่า เนื่องจากมีความเชื่อมโยงกับการประชุม Fed ครั้งถัดไปอย่างใกล้ชิดกว่า
พันธบัตรอายุ 10 ปีและ 30 ปีมีความซับซ้อนมากกว่า นอกจากอัตราดอกเบี้ยระยะสั้นแล้ว ยังต้องดูการเติบโตทางเศรษฐกิจ การระดมทุนทางการคลัง อุปทานพันธบัตรรัฐบาล และคาดการณ์เงินเฟ้อระยะยาว
หากตลาดเห็นว่าการขึ้นดอกเบี้ยต่อเนื่องของ Fed จะกดการเติบโตในอนาคต อาจเกิดสถานการณ์ที่อัตราผลตอบแทนปลายอายุสั้นปรับขึ้น ในขณะที่ปลายอายุยาวปรับขึ้นอย่างจำกัด ทำให้เส้นอัตราผลตอบแทนแบนราบลง ในทางตรงกันข้าม หากนักลงทุนเห็นว่าแรงกดดันด้านเงินเฟ้อและการคลังจะยังคงอยู่ระยะยาว อัตราผลตอบแทนปลายอายุยาวก็อาจปรับขึ้นต่อได้
ความแตกต่างนี้สำคัญมาก การดูแค่คำว่า "Fed ขึ้นดอกเบี้ย" ไม่สามารถอธิบายการเปลี่ยนแปลงราคาของสินทรัพย์ทั้งหมดได้ ปลายอายุสั้นสะท้อนการประชุมครั้งถัดไปไม่กี่ครั้ง ส่วนปลายอายุยาวสะท้อนต้นทุนเงินทุนและคาดการณ์เศรษฐกิจในระยะยาวกว่า
หุ้นสหรัฐฯ รับแรงกดดันก่อน แต่ประวัติศาสตร์อาจไม่ได้น่าหมอง
ผลกระทบที่ตรงที่สุดของการขึ้นดอกเบี้ยต่อหุ้นสหรัฐฯ คือการเพิ่มอัตราดอกเบี้ยปลอดความเสี่ยงและกดมูลค่าประเมิน
เมื่ออัตราผลตอบแทนพันธบัตรสหรัฐฯ และอัตราดอกเบี้ยเงินกู้ระหว่างธนาคารปรับขึ้น มูลค่าของกำไรในอนาคตเมื่อคิดลดจะลดลง และความอดทนของตลาดต่อบริษัทที่มีมูลค่าประเมินสูงก็จะลดลงด้วย หุ้นเทคโนโลยี AI คลาวด์คอมพิวติ้ง และซอฟต์แวร์มักพึ่งพาคาดการณ์กำไรระยะยาวมากกว่า จึงอ่อนไหวต่อการเปลี่ยนแปลงอัตราดอกเบี้ยมากกว่า
อย่างไรก็ตาม ความผันผวนระยะสั้นหลังการขึ้นดอกเบี้ยไม่ได้หมายความว่าตลาดหุ้นจะอ่อนแอต่อเนื่องในภายหลัง ในอดีต หลังจากที่ตลาดขึ้นดอกเบี้ยครั้งแรกหรือการขึ้นดอกเบี้ยครั้งเดียวเกิดขึ้นจริง ตลาดมักจะผ่านการปรับมูลค่าประเมินก่อน แล้วจึงกำหนดราคาใหม่ตามการเติบโตทางเศรษฐกิจและกำไรของบริษัท
นี่คือเหตุผลว่าทำไมหุ้นสหรัฐฯ ในปัจจุบันต้องจับตาว่ากำไรของบริษัทสามารถชดเชยต้นทุนเงินทุนที่เพิ่มขึ้นได้หรือไม่ ไม่ใช่แค่การขึ้นลงในวันเดียว
สำหรับห่วงโซ่อุตสาหกรรม AI ศูนย์ข้อมูล ชิป และบริการคลาวด์ยังคงมีความต้องการระยะยาว แต่บริษัทต่าง ๆ ต้องพิสูจน์ว่ารายจ่ายลงทุนสามารถแปลงเป็นรายได้ กำไร และกระแสเงินสดได้
ความสนใจของตลาดต่อ AI จะเปลี่ยนจาก "เรื่องราวการเติบโต" เป็น "คุณภาพการเติบโต" การส่งมอบคำสั่งซื้อ อัตรากำไรขั้นต้น รายจ่ายลงทุน และกระแสเงินสดอิสระ จะสำคัญกว่าการเล่าเรื่อง AI เพียงอย่างเดียว
ดอลลาร์ได้เปรียบ ทองคำและ BTC ต่างมีบัญชีของตัวเอง
การขึ้นดอกเบี้ยของ Fed มักจะเพิ่มความน่าสนใจของผลตอบแทนสินทรัพย์ดอลลาร์ และการแข็งค่าของดอลลาร์ก็จะทำให้ภาวะการเงินโลกตึงตัวขึ้นด้วย
หลังจากดอลลาร์แข็งค่า สินทรัพย์ที่คิดเป็นสกุลเงินอื่นจะเผชิญแรงกดดันในระดับหนึ่ง ต้นทุนการระดมทุนของตลาดเกิดใหม่ปรับขึ้น สินค้าโภคภัณฑ์ได้รับผลกระทบจากการคิดราคาเป็นดอลลาร์ และสินทรัพย์ดิจิทัลก็มีแนวโน้มได้รับผลกระทบจากการลดลงของความ appetite ต่อความเสี่ยง
แรงกดดันระยะสั้นของทองคำส่วนใหญ่มาจากอัตราดอกเบี้ยที่แท้จริง หากอัตราผลตอบแทนพันธบัตรสหรัฐฯ ปรับขึ้นเร็วกว่าคาดการณ์เงินเฟ้อ ต้นทุนโอกาสในการถือทองคำจะเพิ่มขึ้น และราคาทองคำมีแนวโน้มย่อตัวลง ในตลาดข้ามคืน ทองคำลดลงประมาณ 1% ซึ่งสะท้อนตรรกะนี้
แต่ทองคำไม่ได้ได้รับผลกระทบจากอัตราดอกเบี้ยเพียงอย่างเดียว หากการขาดดุลทางการคลัง ความขัดแย้งทางภูมิรัฐศาสตร์ และความกังวลเรื่องเงินเฟ้อยังคงเพิ่มขึ้น ทองคำก็ยังอาจได้รับความต้องการในฐานะสินทรัพย์ปลอดภัย ดังนั้นทิศทางของทองคำในอนาคตไม่สามารถดูแค่การขึ้นดอกเบี้ยของ Fed แต่ต้องสังเกตการเปลี่ยนแปลงของอัตราดอกเบี้ยที่แท้จริง ดอลลาร์ และเหตุการณ์ความเสี่ยงทั่วโลกด้วย
ส่วนการเคลื่อนไหวระยะสั้นของ Bitcoin และ Ethereum กลับพึ่งพาสภาพคล่องมากกว่า Bitcoin เคลื่อนไหวอยู่บริเวณ 75,000 ดอลลาร์ในตลาดข้ามคืน ปฏิกิริยาของตลาดค่อนข้างสงบ แต่ก่อนหน้านี้ได้รับผลกระทบสองทางทั้งจากการผลักดันกฎหมายคริปโตที่ติดขัดและคาดการณ์อัตราดอกเบี้ยสูง
เมื่อผมรวบรวมข้อมูลตลาดข้ามสินทรัพย์แบบนี้ ผมจะดูการเปลี่ยนแปลงราคาของหุ้นสหรัฐฯ หุ้นฮ่องกง BTC ETH และตลาดที่เกี่ยวข้องกับสกุลเงิน fiat ผ่าน BiyaPay ไปพร้อมกัน แล้วจึงหาคำอธิบายโดยผสมกับอัตราผลตอบแทนพันธบัตรสหรัฐฯ และทิศทางของดอลลาร์ ในฐานะแพลตฟอร์มจัดสรรสินทรัพย์แบบครบวงจรระดับโลก ไม่เพียงรองรับการแลกเปลี่ยนระหว่างสกุลเงินดิจิทัลกับสินทรัพย์อย่างดอลลาร์และดอลลาร์ฮ่องกง แต่ยังรองรับการซื้อขายหุ้นสหรัฐฯ หุ้นฮ่องกง BTC และสกุลเงินดิจิทัลอื่น ๆ การวางตลาดที่แตกต่างกันไว้ในกรอบการสังเกตเดียวกัน ช่วยให้ตัดสินได้ง่ายขึ้นว่าเงินกำลังซื้อขายการเปลี่ยนแปลงอัตราดอกเบี้ย สภาพคล่อง หรือการสลับความ appetite ต่อความเสี่ยง
สำหรับสินทรัพย์ดิจิทัล การปรับปรุงสภาพแวดล้อมด้านกฎระเบียบสามารถลดความไม่แน่นอนของอุตสาหกรรมได้ แต่ไม่สามารถชดเชยแรงกดดันด้านสภาพคล่องจากการแข็งค่าของดอลลาร์และอัตราดอกเบี้ยที่สูงขึ้นได้ทั้งหมด ว่า BTC และ ETH จะทรงตัวได้ในภายหลังหรือไม่ ยังต้องดูว่าเงินทุนไหล ตำแหน่งในตลาด และความ appetite ต่อความเสี่ยงจะปรับปรุงกลับมาหรือไม่
สิ่งที่ต้องจับตาต่อไปไม่ใช่คำว่า "ลดดอกเบี้ย"
ในอีกไม่กี่เดือนข้างหน้า ตลาดจำเป็นต้องจับตาข้อมูลสี่ประเภทเป็นหลัก
ประการแรกคือข้อมูลเงินเฟ้อ โดยเฉพาะว่า CPI และ PCE จะลดลงต่อเนื่องได้หรือไม่ ประการที่สองคือข้อมูลการจ้างงาน เพื่อสังเกตว่าอัตราดอกเบี้ยสูงเริ่มส่งผลกระทบต่อตลาดแรงงานอย่างชัดเจนหรือไม่ ประการที่สามคือราคาน้ำมัน หากราคาพลังงานยังคงอยู่ในระดับสูง แรงกดดันด้านเงินเฟ้ออาจกลับมาเพิ่มขึ้นอีก ประการที่สี่คืออัตราผลตอบแทนพันธบัตรสหรัฐฯ โดยเฉพาะว่าพันธบัตรอายุ 10 ปีและ 30 ปีจะกลับสู่ช่วงที่มั่นคงขึ้นได้หรือไม่
หากเงินเฟ้อยังคงสูงกว่าคาดการณ์ต่อไป ดอลลาร์และอัตราผลตอบแทนพันธบัตรสหรัฐฯ อาจคงอยู่ในระดับสูง และหุ้นกลุ่มมูลค่าประเมินสูงของสหรัฐฯ รวมถึงสินทรัพย์ดิจิทัลก็จะเผชิญแรงกดดันด้วย
หากการจ้างงานและกิจกรรมทางเศรษฐกิจอ่อนแอลงอย่างชัดเจน ตลาดอาจกลับมาซื้อขายการเปลี่ยนแปลงอัตราดอกเบี้ยในอนาคตอีกครั้ง แต่ในสถานการณ์ที่เงินเฟ้อยังคงสูง การที่ข้อมูลเศรษฐกิจอ่อนแอลงก็อาจสร้างความกังวลเรื่องภาวะถดถอยได้เช่นกัน ราคาสินทรัพย์อาจไม่ได้受益 ทันที
ดังนั้นสิ่งที่การขึ้นดอกเบี้ยครั้งนี้เปลี่ยนจริง ๆ คือความเข้าใจของตลาดต่อเส้นทางอัตราดอกเบี้ยในอนาคต เงินเฟ้อยังไม่ได้รับการแก้ไขอย่างสมบูรณ์ และเศรษฐกิจก็ยังไม่อ่อนแอถึงขนาดต้องผ่อนคลายนโยบายอย่างเร่งด่วน
สำหรับหุ้นสหรัฐฯ ต่อไปต้องดูว่ากำไรจะชดเชยแรงกดดันด้านมูลค่าประเมินได้หรือไม่ สำหรับทองคำ ต้องดูว่าอัตราดอกเบี้ยที่แท้จริงหรือความต้องการสินทรัพย์ปลอดภัยจะได้เปรียบ สำหรับ Bitcoin และ Ethereum ต้องสังเกตว่าสภาพคล่องดอลลาร์และความ appetite ต่อความเสี่ยงจะปรับปรุงกลับมาหรือไม่
การขึ้นดอกเบี้ยรอบนี้ไม่ใช่จุดสิ้นสุดของตลาด แต่เป็นการเตือนตลาดว่าช่วงที่อัตราดอกเบี้ยต่ำขับเคลื่อนการขยายตัวของมูลค่าประเมินได้ผ่านไปแล้ว





