


Global Payments Weekly 2026W36


- มุมมองหลัก: สัปดาห์นี้ (31 ส.ค. - 6 ก.ย.) อุตสาหกรรมสเตเบิลคอยน์เผชิญจุดเปลี่ยนเชิงโครงสร้าง: พันธมิตรธนาคาร 21 แห่งวางแผนออกสเตเบิลคอยน์ที่สอดคล้องกับกฎระเบียบ เพื่อแข่งกับสเตเบิลคอยน์บน公有链ที่มีอยู่โดยตรงในตลาดการชำระเงิน B2B; ขณะเดียวกันอุปทานรวมของสเตเบิลคอยน์หดตัวลง 1.5 พันล้านดอลลาร์สหรัฐ ในขณะที่มีเงินทุนกว่า 500 ล้านดอลลาร์ไหลเข้าสู่โครงสร้างพื้นฐาน จุดแข่งขันเปลี่ยนแปลงจาก "ปริมาณการออก" ไปสู่ "ความเป็นเจ้าของเส้นทางและกรณีการใช้งาน" โดยช่วงเวลาสำคัญอยู่ที่ครึ่งแรกของปี 2027
- ปัจจัยสำคัญ:
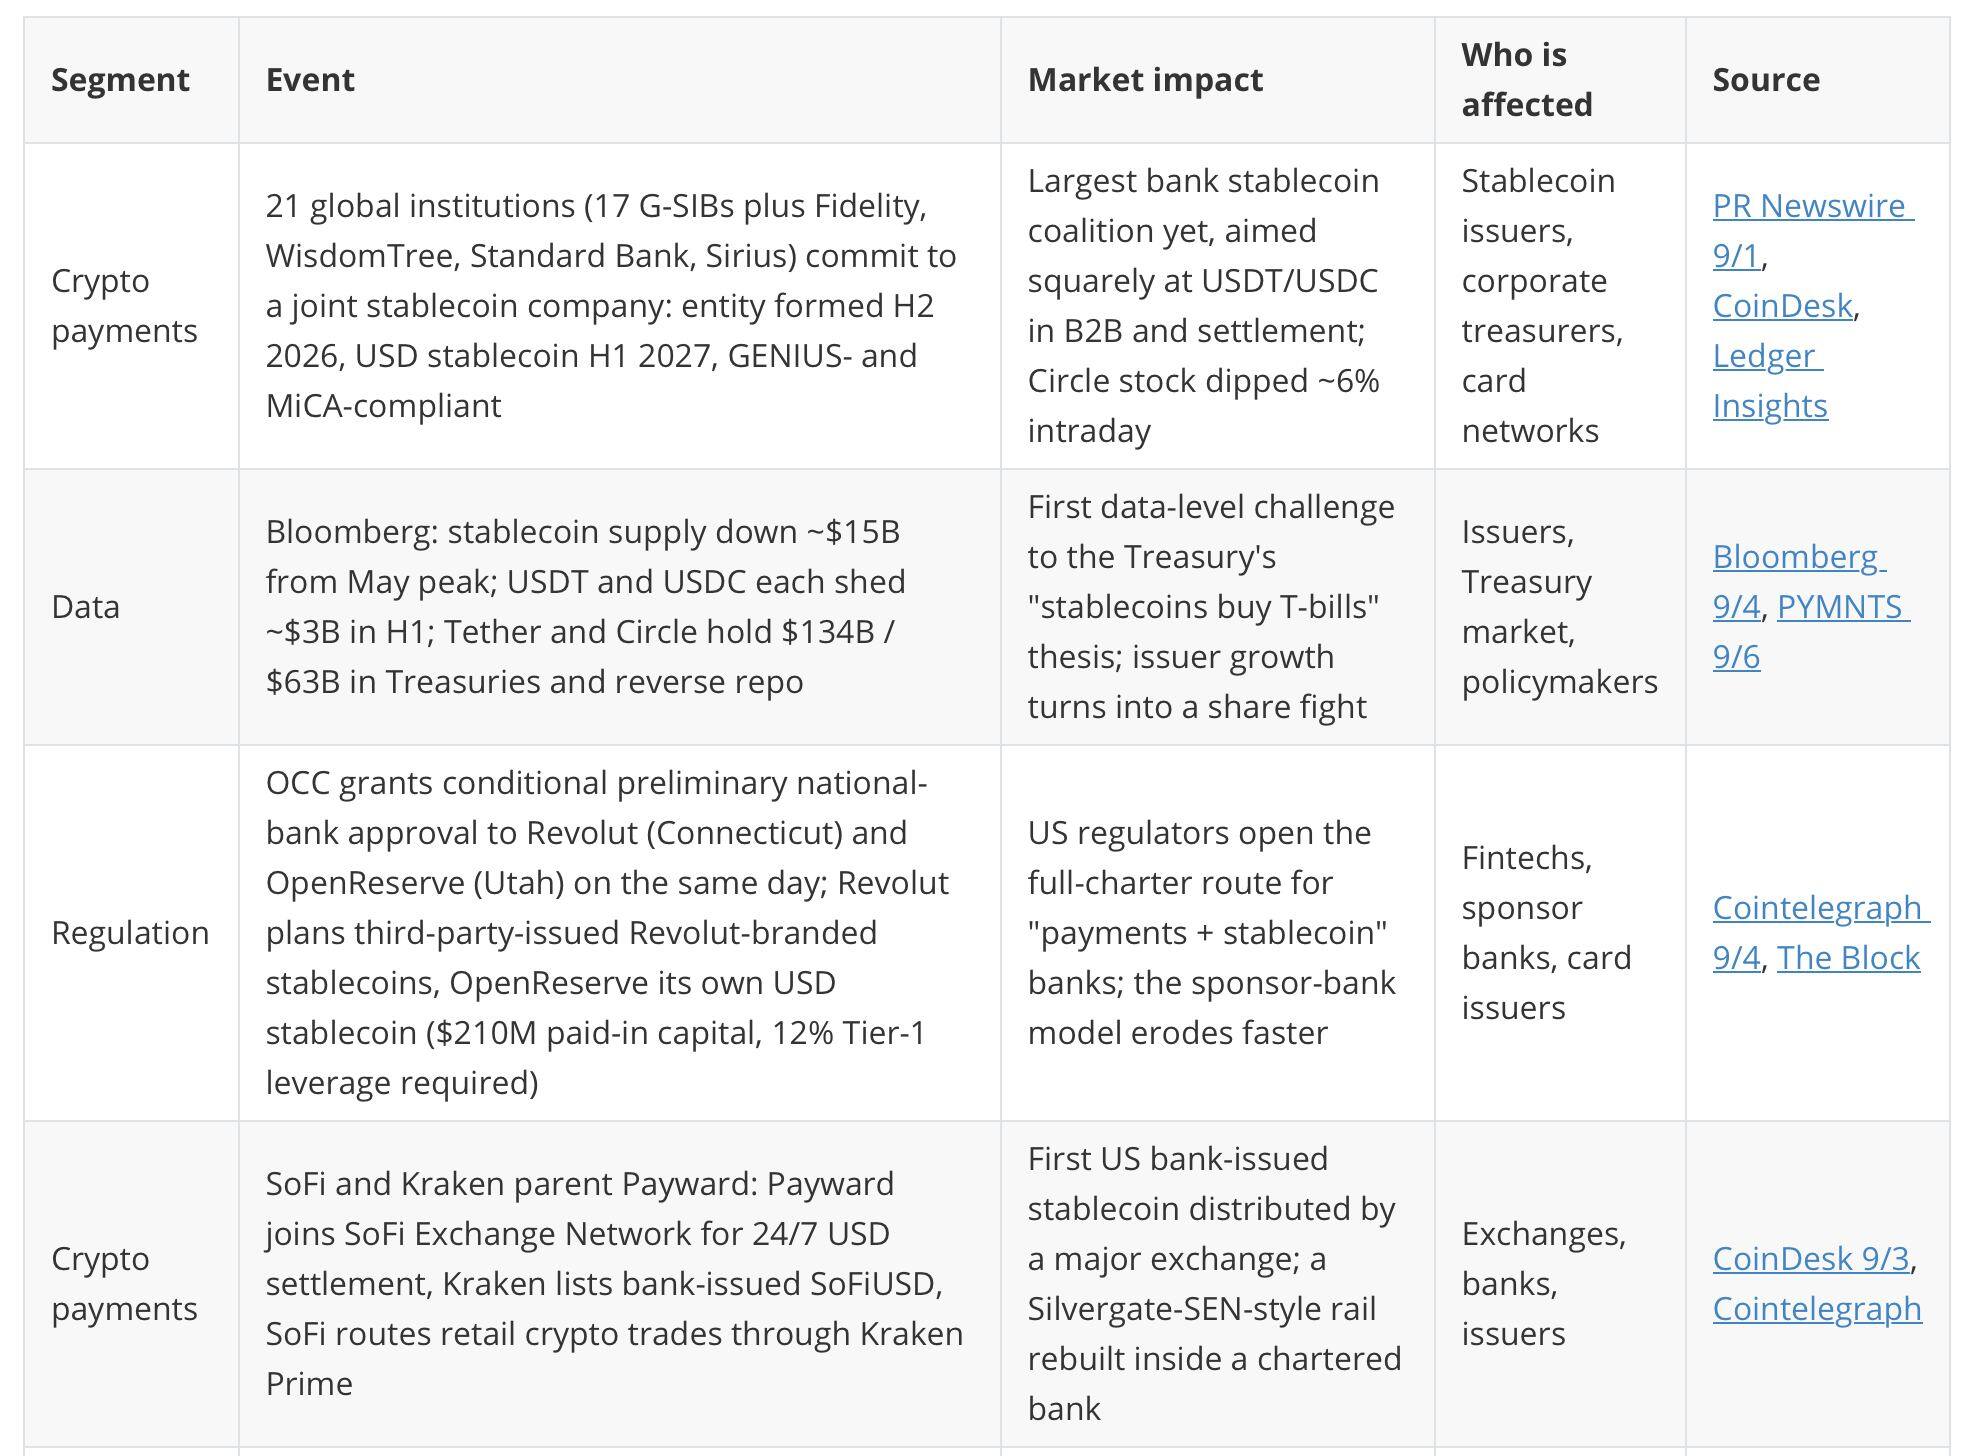
- ธนาคาร G-SIB 17 แห่งลงนามจัดตั้งพันธมิตรสเตเบิลคอยน์ แต่ JPMorgan, HSBC และ BNP Paribas ไม่เข้าร่วม สะท้อนว่ากลยุทธ์ของธนาคารขนาดใหญ่ยังคงมีความเห็นแตกต่าง พันธมิตรระบุเป้าหมายชัดเจนที่การชำระเงิน B2B ข้ามมหาสมุทรแอตแลนติกภายใต้กฎระเบียบ GENIUS และ MiCA ไม่ใช่กรณีการใช้งานสำหรับผู้บริโภค
- Circle ปรับตัวลงก่อนแล้วดีดตัวกลับ 14% ในวันที่ 3 กันยายน ตลาดตีความว่าพันธมิตรธนาคารไม่ใช่จุดจบของ Circle; ขณะเดียวกัน SEC เสนอเมื่อวันที่ 1 กันยายนให้ใช้บล็อกเชนเป็นสื่อบันทึกข้อมูลอย่างเป็นทางการ และอนุญาตให้ใช้ที่อยู่กระเป๋าเงินแทนที่อยู่ไปรษณีย์ โดยเข้าสู่ช่วงเวลาแสดงความเห็น 60 วัน
- อุปทานรวมของสเตเบิลคอยน์ลดลง 1.5 หมื่นล้านดอลลาร์ตั้งแต่เดือนพฤษภาคม แต่สัปดาห์นี้โครงการโครงสร้างพื้นฐาน เช่น Félix, Cari, Diameter, OpenReserve และ Kast ได้รับการลงทุนกว่า 500 ล้านดอลลาร์ แสดงให้เห็นว่าจุดศูนย์กลางของอุตสาหกรรมได้โน้มเอียงไปสู่การก่อสร้าง "รางรถไฟ" (ช่องทางการทำธุรกรรม)
- OCC ของสหรัฐฯ อนุมัติใบอนุญาตธนาคารให้ Revolut และ OpenReserve ในวันเดียวกัน TabaPay เข้าซื้อธนาคาร SoFi ออกเหรียญของตนเอง สัญญาณว่า "ผู้ให้บริการชำระเงินถือใบอนุญาตธนาคารและออกสเตเบิลคอยน์ของตนเอง" กำลังกลายเป็นรูปแบบมาตรฐานของสหรัฐฯ ส่งผลให้ธนาคารผู้อุปถัมภ์ต้องเผชิญแรงกดดันในระยะกลาง
- Swift Ledger เปิดตัวอย่างเป็นทางการ ธุรกรรมวันหยุดสุดสัปดาห์ระหว่าง Citi กับ FAB/OCBC และ DBS กับ Citi เสร็จสมบูรณ์ภายในสองสัปดาห์ เป็นตัวอย่างจริงของแนวคิด "เงินฝากแบบโทเคนไลซ์มาก่อนสเตเบิลคอยน์" ผู้ให้บริการชำระเงินข้ามพรมแดนคาดว่าจะเผชิญการแข่งขันสองทางราวปี 2027
- MAS ของสิงคโปร์เตรียมห้ามการจ่ายดอกเบี้ยบนสเตเบิลคอยน์ กลายเป็นเขตอำนาจศาลหลักที่สามรองจากสหรัฐฯ และสหภาพยุโรป; Ethena Pay เปิดตัวใน 48 ประเทศด้วยอัตราผลตอบแทน 5-6% แต่หลีกเลี่ยงสหรัฐฯ และยุโรปโดยเจตนา แสดงให้เห็นว่าพื้นที่การปฏิบัติตามกฎระเบียบสำหรับผลิตภัณฑ์สเตเบิลคอยน์ที่ให้ผลตอบแทนสูงกำลังแคบลง
ผู้เขียน/บรรณาธิการ: WANG TAI
ช่วงเวลาที่ครอบคลุม: 31 สิงหาคม – 6 กันยายน 2026 (สัปดาห์ที่ 36) · สำหรับผู้ปฏิบัติงานด้านการชำระเงินแบบดั้งเดิมและคริปโท · ใช้เวลาอ่านประมาณ 4 นาที
1. ภาพรวมประจำสัปดาห์

2. ตัวชี้วัดอุตสาหกรรม

3. เหตุการณ์สำคัญประจำสัปดาห์
ทำไมจึงสำคัญ (บทวิเคราะห์จากทีมบรรณาธิการ)
- พันธมิตรธนาคาร 21 แห่ง: สัปดาห์ที่แล้วมีเพียงข่าวว่า "JPMorgan กำลังพิจารณา" แต่สัปดาห์นี้มีธนาคาร G-SIB ถึง 17 แห่งลงนามแล้ว สามประเด็นที่น่าสนใจ — JPMorgan, HSBC และ BNP ไม่ร่วมด้วย แสดงว่ากลยุทธ์ของธนาคารใหญ่ยังแตกเป็นสองฝ่าย; การร่วมทุนครั้งนี้ targeting GENIUS และ MiCA อย่างชัดเจน กล่าวคือมุ่งเป้าไปที่การชำระบัญชี B2B ข้ามมหาสมุทรแอตแลนติก ไม่ใช่ค้าปลีก; และ Circle ร่วงก่อน แล้วดีดตัวขึ้น 14% ในวันที่ 3 กันยายน — ตลาดไม่ได้มองว่านี่คือจุดจบของ Circle
- อุปทานหดตัว vs โครงสร้างพื้นฐานบูม: อุปทาน stablecoin โดยรวมลดลง 1.5 หมื่นล้านดอลลาร์นับตั้งแต่เดือนพฤษภาคม แต่มีเม็ดเงินกว่า 500 ล้านดอลลาร์ไหลเข้าสู่โครงสร้างพื้นฐาน stablecoin ในสัปดาห์นี้ (Félix, Cari, Diameter, OpenReserve, Kast) การแข่งขันกำลังเปลี่ยนจาก "ออกมากเท่าไหร่" ไปเป็น "ใครเป็นเจ้าของโครงข่ายและยูสเคส" — การที่ VP ฝ่ายผลิตภัณฑ์ของ Airwallex เรียกว่าการค้นหายูสเคสเป็น "ทางตัน" ก็เป็นอีกด้านหนึ่งของเหรียญเดียวกัน
- OCC charters สองใบในวันเดียว: เมื่อ Revolut และ OpenReserve ได้รับอนุมัติ TabaPay ซื้อธนาคาร และ SoFi ออกเหรียญของตัวเอง รูปแบบ "ผู้ประมวลผล/ฟินเทคถือ bank charter และออก stablecoin ของตัวเอง" กำลังกลายเป็นบรรทัดฐานของสหรัฐฯ ธนาคารผู้ให้บริการ (sponsor banks) จะเผชิญแรงกดดันในระยะกลาง
- Swift ledger เริ่มใช้งานจริง: ธุรกรรมวันหยุดสุดสัปดาห์ของ Citi×FAB/OCBC และ DBS×Citi เกิดขึ้นห่างกันไม่ถึงสองสัปดาห์ ทำให้คำพูดของหัวหน้า BIS ที่ว่า "tokenized deposits เหนือกว่า stablecoins" มีตัวอย่างเชิงประจักษ์ PSP ข้ามพรมแดนจะเผชิญกับสองระบบรางที่แข่งขันกัน — stablecoin บน public chain และ bank tokenized deposits — ราวปี 2027
- MAS แบนการให้ผลตอบแทน: สิงคโปร์เป็นเขตอำนาจศาลใหญ่แห่งที่สามต่อจากสหรัฐฯ และ EU ที่ห้ามการจ่ายดอกเบี้ยบน stablecoin การเปิดตัว Ethena Pay ใน 48 ประเทศที่อัตราผลตอบแทน 5–6% โดยจงใจข้ามสหรัฐฯ และ EU แสดงให้เห็นว่าพื้นที่ที่合规สำหรับผลิตภัณฑ์ stablecoin ที่ให้ผลตอบแทนกำลังแคบลงอย่างรวดเร็ว
4. เจาะลึก Crypto / Web3
4.1 แดชบอร์ดข้อมูล stablecoin
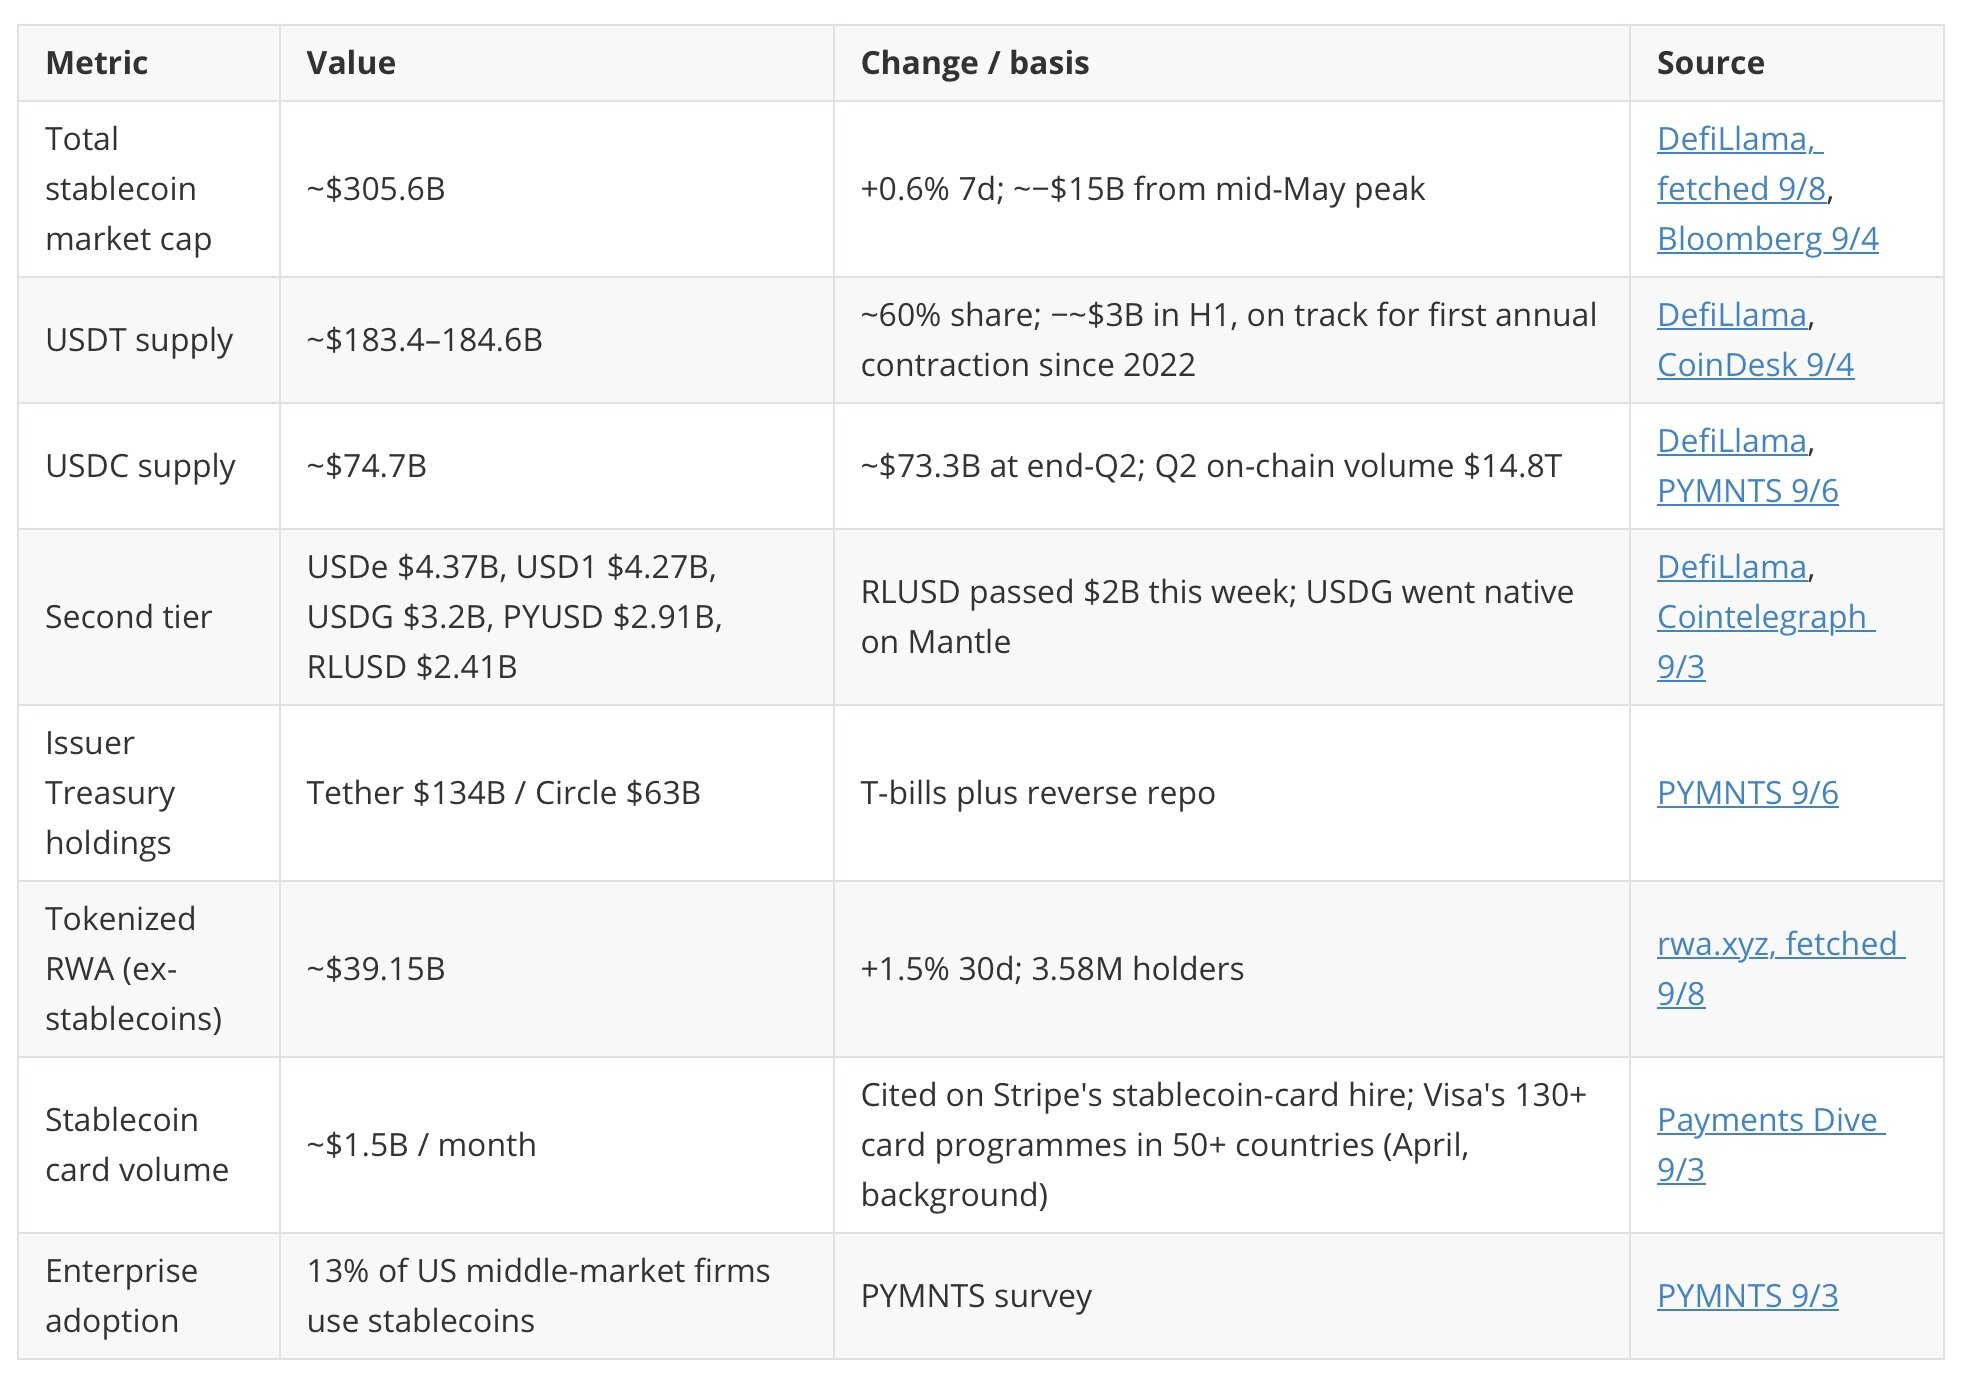
หมายเหตุ: สัปดาห์นี้ไม่มีข้อมูลสาธารณะที่เชื่อถือได้เกี่ยวกับปริมาณการโอน stablecoin บนเชนรายสัปดาห์; ตัวเลขการเติมเงินผ่านบัตรคริปโทไม่ได้รับการอัปเดตในสัปดาห์นี้
4.2 ประเด็นประจำสัปดาห์: ธนาคารยิงสามกระสุนพร้อมกัน — การออกเหรียญ การชำระบัญชี การจัดจำหน่าย

มุมมองบรรณาธิการ: หลังจากสัปดาห์นี้ คำถามที่ว่า "ธนาคารจะเข้ามาหรือไม่" ไม่ใช่ประเด็นอีกต่อไป — แต่คือระบบรางใดในสามระบบ (stablecoin บน public chain, stablecoin จากพันธมิตรธนาคาร, tokenized deposits) จะกลายเป็นชั้นชำระบัญชีหลัก อุปทานที่หดตัวบ่งชี้ว่าความต้องการเก็งกำไรจากค้าปลีกถึงจุดสูงสุดแล้ว ขณะที่เงินทุนและใบอนุญาตกำลังหลั่งไหลเข้าสู่การชำระบัญชี B2B และข้ามพรมแดน ช่วงครึ่งแรกของปี 2027 — การเปิดตัวของพันธมิตรธนาคาร, OCC รับคำขอภายใต้ GENIUS, settlement chains อย่าง Arc เริ่มใช้งาน — คือหน้าต่างที่โครงสร้างจะถูกกำหนด
4.3 เสียงจากวงการประจำสัปดาห์

4.4 สรุปข่าว regulatory ประจำสัปดาห์
สหรัฐฯ: SEC เสนอแก้กฎเกณฑ์ transfer-agent เพื่อรับรอง blockchain เป็นบันทึกทางการ และเสนอให้ใช้ wallet address แทนที่อยู่ทางไปรษณีย์ โดยเปิดรับความเห็น 60 วัน (SEC 9/1); SEC จัดโต๊ะกลมเรื่องการซื้อขาย 24 ชั่วโมงในวันที่ 17 กันยายน (SEC); OCC/FDIC กำหนดนิยามของ "unsafe or unsound practice" ให้ชัดเจนขึ้น ลดดุลยพินิจของผู้ตรวจสอบที่อยู่เบื้องหลัง debanking (The Paypers 9/1); สมาคมนายอำเภอแห่งชาติ (National Sheriffs' Association) เปลี่ยนจุดยืนเป็นกลางต่อร่างกฎหมาย CLARITY ก่อนการลงคะแนน cloture ในวุฒิสภาวันที่ 15 กันยายน (CoinDesk 9/4); FRNT ของ Wyoming เพิ่ม Chainlink Proof of Reserve (Cointelegraph 9/2); นักธุรกิจไทยสองรายฟ้อง Tether กรณีอายัด USDT มูลค่า 42.4 ล้านดอลลาร์ — นับเป็นการทดสอบทางกฎหมายครั้งแรกของอำนาจการอายัดของผู้ออกเหรียญ (Cointelegraph 9/2)
G20: รัฐมนตรีคลังและผู้ว่าการธนาคารกลางให้คำมั่นที่จะสร้าง "เส้นทางที่ชัดเจน" สำหรับนวัตกรรมสินทรัพย์ดิจิทัล ขอให้ FSB นำเสนอผลการศึกษาเกี่ยวกับผลกระทบข้ามพรมแดนของ global stablecoins และเรียกร้องให้ขยายเวลาทำการของระบบชำระเงินมูลค่าสูง (The Block 9/2)
เอเชีย: MAS เปิดรับฟังความเห็นเรื่อง stablecoin (ดูเหตุการณ์สำคัญ); FSC ของเกาหลีใต้เผยแพร่โรดแมป tokenization สามเฟสเริ่มกุมภาพันธ์ 2027 โดยเฟส 3 ครอบคลุมการชำระบัญชีบนเชนที่เชื่อมโยงกับ stablecoin (FSC 9/4); ธนาคารกลางเกาหลีศึกษา พบว่าคู่เทรด fiat–stablecoin โดยตรงบน Binance ทำให้สกุลเงินท้องถิ่นอ่อนค่าลง โดยมียอดซื้อ stablecoin ด้วยวอนสูงถึง 6.4 หมื่นล้านดอลลาร์ต่อปี ใหญ่ที่สุดในภูมิภาคเอเชียแปซิฟิก (CoinDesk 9/5); FSA ของญี่ปุ่นขอการยกเว้นการยื่นแบบภาษี trust-tax สำหรับการโอน stablecoin แบบ trust-based (Crypto Times 8/31); ASIC เตือนบริษัทคริปโทในออสเตรเลียให้ถือใบอนุญาต AFS ภายใน 30 กันยายน (CoinDesk 9/3)
จีนแผ่นดินใหญ่และฮ่องกง: ไม่มีนโยบายใหม่ที่สำคัญในสัปดาห์นี้ (บริบท: ใบอนุญาต stablecoin ของฮ่องกงยังคงอยู่กับ HSBC และ Anchorpoint; กิจกรรมในจีนแผ่นดินใหญ่สัปดาห์นี้คือการขยายธุรกิจต่างประเทศของ UnionPay และ Ant International) EU/UK: Revolut ถอด USDT ออกจากรายการซื้อขายในเขต EEA และสวิตเซอร์แลนด์เสร็จสิ้นเมื่อ 31 สิงหาคม โดยแปลงยอดคงเหลือเป็นเงิน fiat อัตโนมัติ (The Paypers); ไม่มีกฎเกณฑ์ stablecoin ใหม่จาก ECB, EBA หรือ FCA ในสัปดาห์นี้
5. การชำระเงินแบบดั้งเดิม vs คริปโท

6. ภาพรวมตามภูมิภาค

7. รายการปฏิบัติการสำหรับผู้ประกอบการ
การชำระเงินแบบดั้งเดิม
- ทบทวนการพึ่งพา sponsor bank ใหม่: การที่ TabaPay ซื้อธนาคาร, Revolut/OpenReserve ได้รับอนุมัติจาก OCC และ SoFi ออกเหรียญของตัวเอง ล้วนชี้ไปในทิศทางเดียวกัน — หากธุรกิจของคุณพึ่งพา BIN หรือบัญชีชำระบัญชีของ sponsor bank ควรประเมินการถือ charter ของตัวเอง เปลี่ยน correspondent bank หรือเชื่อมต่อกับเครือข่าย bank tokenized deposits (Kinexys, Swift ledger) ก่อนปี 2027
- A2A และการชำระเงินเรียลไทม์เข้าสู่ช่วง "ความเสี่ยง + ส่วนลด": Visa A2A Protect และเครดิต FedNow ของ Fed มาถึงในสัปดาห์เดียวกัน แสดงให้เห็นว่าเครือข่ายและธนาคารกลางต่างแย่งชิงชั้นควบคุมของการชำระเงินแบบบัญชีต่อบัญชี; ผู้ให้บริการรับชำระเงิน (acquirers) และเกตเวย์ควรนำ fraud scoring แบบ A2A และการเปิดใช้งาน FedNow/RTP พร้อมกันเข้าสู่โรดแมปปี 2027
- อ่านสัญญาณ "ปริมาณมากขึ้น มูลค่าแบน" ของ UPI และ Pix อย่างละเอียด: ทั้งสองระบบกำลังอิ่มตัวในกลุ่มยอดเล็ก ขณะที่บุก NFC และข้ามพรมแดน (Pix ถอดเพดาน NFC, UPI เข้าอุซเบกิสถาน, ECB–Pix เชื่อมโยงกัน) — ลำดับความสำคัญเชิงรับของธุรกิจบัตรในตลาดเกิดใหม่กำลังเปลี่ยนจากออนไลน์ไปสู่ออฟไลน์ยอดเล็ก
การชำระเงินคริปโท
- ยื่นเอกสารต่อ MAS ภายใน 16 ตุลาคม: ข้อเสนอห้ามจ่ายผลตอบแทน การกันสำรองแยก 100% และการไถ่ถอนภายใน 5 วัน จะเปลี่ยนรูปแบบการจัดจำหน่ายผลิตภัณฑ์ประเภท XSGD/USDC ในเอเชีย; บริษัทที่ได้รับใบอนุญาตหรือกำลังยื่นสมัครควรแสดงจุดยืนที่ชัดเจนต่อข้อกำหนดการรับรอง stablecoin ต่างประเทศ
- จองช่องทางการจัดจำหน่ายและการชำระบัญชีก่อนที่พันธมิตรธนาคารจะเปิดตัว: เมื่อเหรียญของ 21 ธนาคารมีกำหนดเปิดตัวในช่วง H1 2027 และ Swift ledger pilot สิ้นสุดในเดือนธันวาคม ผู้ออกเหรียญรายเล็กและผู้ให้บริการโครงสร้างพื้นฐานควรรีบ securing การจดทะเบียนในตลาดแลกเปลี่ยน (ดู SoFiUSD×Kraken) โปรแกรมบัตร หรือความร่วมมือกับธนาคารภูมิภาค ตั้งแต่วันนี้ ไม่เช่นนั้นอาจถูกผลักไปอยู่ขอบของตลาดค้าปลีก
- จับตาการลงคะแนน CLARITY วันที่ 15 กันยายน และคดีฟ้อง Tether: เรื่องแรกจะชี้ชะตากฎหมาย market-structure ในปี 2026 และข้อกำหนดเรื่องผลตอบแทนจาก stablecoin; เรื่องหลังคือการทดสอบทางศาลครั้งแรกของอำนาจการอายัดของผู้ออกเหรียญ — ผลิตภัณฑ์ที่ถือเงินของร้านค้าควรเตรียมกระบวนการอายัด/อุทธรณ์และการเปิดเผยข้อมูลต่อลูกค้าไว้ตั้งแต่วันนี้





