


Global Payments Weekly 2026W35


- ประเด็นหลัก: ความเคลื่อนไหวสำคัญของอุตสาหกรรมการชำระเงินแบบดั้งเดิมและคริปโตในสัปดาห์นี้ เน้นไปที่วินัยในการตั้งราคาสินทรัพย์ของบริษัทชำระเงินรายใหญ่ การประเมินมูลค่าตลาดครั้งใหม่ที่เกิดจากการเปิดให้บริการ NFC Payment ของยักษ์ใหญ่ค้าปลีก และการเร่งเข้าสู่ช่วงแข่งขันแบบหลายเส้นทางของ Stablecoin ในด้านการปฏิบัติตามกฎระเบียบและการผลักดันจากธนาคารพาณิชย์สู่ Dollar ที่เป็นโทเค็น
- ปัจจัยสำคัญ:
- การเข้าซื้อ PayPal ล้มเหลว เนื่องจากถูกปฏิเสธที่ราคาหุ้นละ 60.50 ดอลลาร์สหรัฐ กลุ่มบริษัทเลือกที่จะถอนตัวแทนการเพิ่มราคา สะท้อนให้เห็นว่าฝั่งผู้ซื้อมีวินัยในการตั้งราคาสินทรัพย์ประเภทการชำระเงินแข็งแกร่งกว่าที่คาด หุ้น PYPL ปรับตัวลงประมาณ 30% จากช่วงที่พุ่งขึ้น กระแสการควบรวมกิจการขนาดใหญ่ อาจชะลอตัวลงชั่วคราว
- Walmart เปิดให้บริการ NFC Payment พร้อมกับผลักดันบริการ OnePay และ BNPL ของตัวเอง ซึ่งเป็นปัจจัยบวกเชิงโครงสร้างต่อปริมาณการชำระเงินแบบแตะบัตร (Contactless) ที่ใช้บัตรจริง สำหรับผู้ออกบัตรและเครือข่าย ต้องจับตาปฏิกิริยาการแข่งขันที่จุดชำระเงิน
- Revolut ถอด USDT ออกจากการซื้อขายภายใต้กรอบ MiCA ที่มีผลบังคับใช้ และออก Eur Stablecoin ที่ปฏิบัติตามกฎระเบียบ ชื่อ EURR โดยผู้ออกคือ Bridge ของ Stripe สะท้อนว่ายักษ์ใหญ่ด้านการชำระเงินกำลังกลายเป็น "ผู้ผลิตสัญญา" ของ Stablecoin เน้นย้ำถึงผลกระทบสองด้านของ MiCA ทั้งการขับไล่และการส่งเสริม
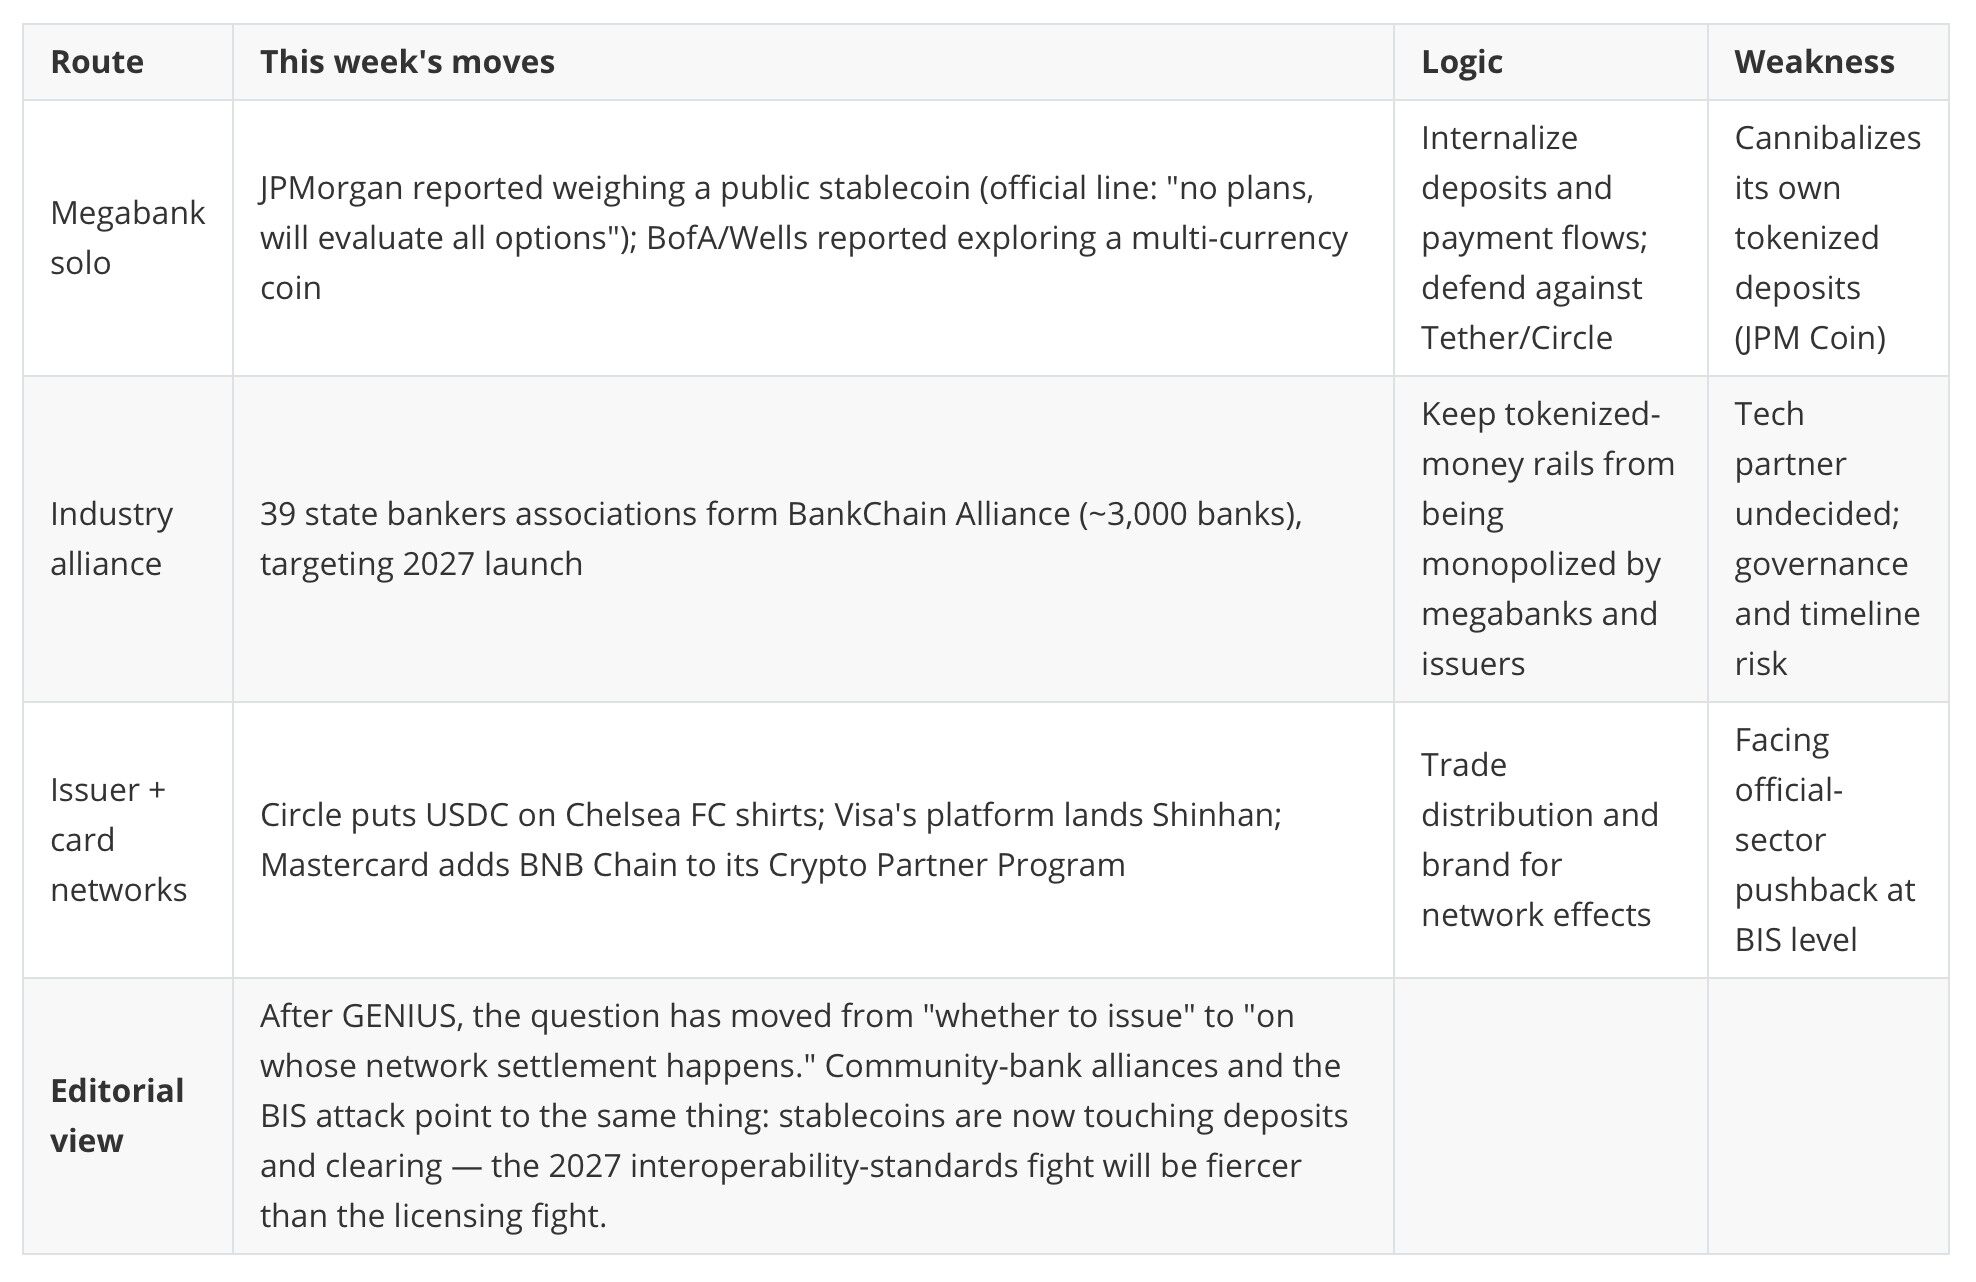
- JPMorgan (ดำเนินการเพียงลำพัง) พันธมิตร Community Bank และ TCH (เส้นทางอิสระ) ต่างเดินหน้าผลักดัน Dollar ที่เป็นโทเค็นแบบคู่ขนาน อย่างน้อยสามเส้นทางดำเนินไปพร้อมกัน การทำงานร่วมกันได้ (Interoperability) ไม่ใช่การออกเหรียญจะกลายเป็นจุดแข่งขันถัดไปของผู้ให้บริการโครงสร้างพื้นฐาน
- Swift เลื่อนการย้ายระบบไปใช้ ISO 20022 ในขณะที่ TCH RTP ประกาศทดลองข้ามพรมแดนในช่วงครึ่งแรกของปี 2027 และการชำระบัญชีบนเชนมีความสมบูรณ์ การเลื่อนการย้ายระบบข้อความแบบดั้งเดิมเปิดกรอบเวลาที่กว้างขึ้นสำหรับทางเลือกทดแทน
ผู้เขียน / บรรณาธิการ: WANG TAI
ช่วงเวลาที่ครอบคลุม: 24 – 30 ส.ค. 2026 (สัปดาห์ที่ 35) · สำหรับผู้ปฏิบัติงานด้านการชำระเงินแบบดั้งเดิมและคริปโต · อ่านประมาณ 4 นาที
1. ภาพรวมประจำสัปดาห์
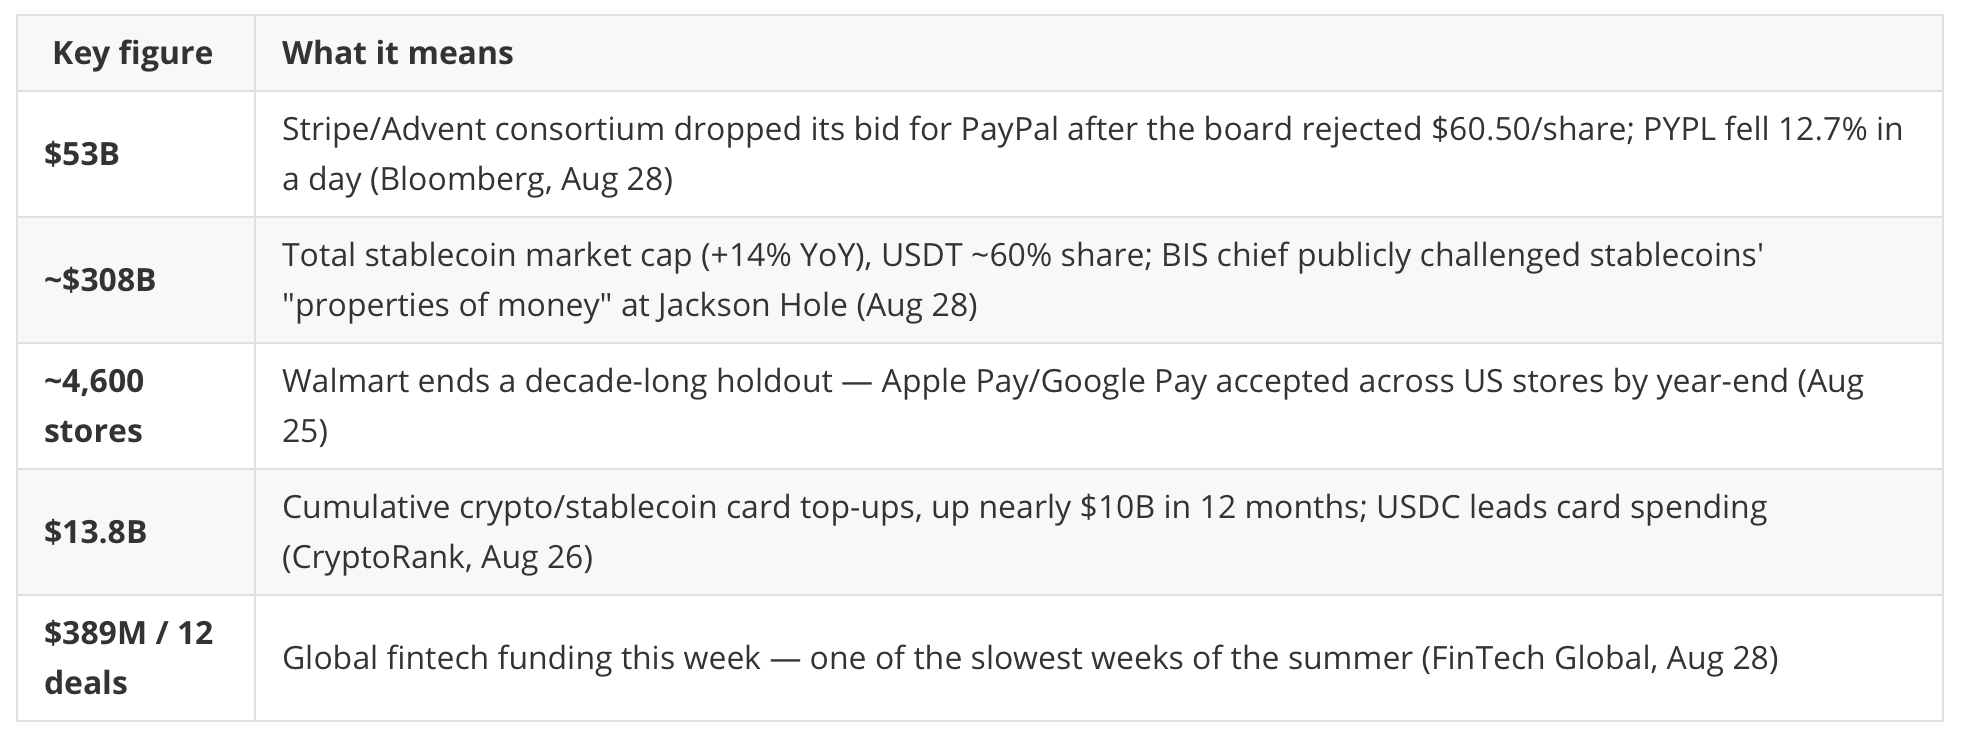
2. มาตรวัดอุตสาหกรรม
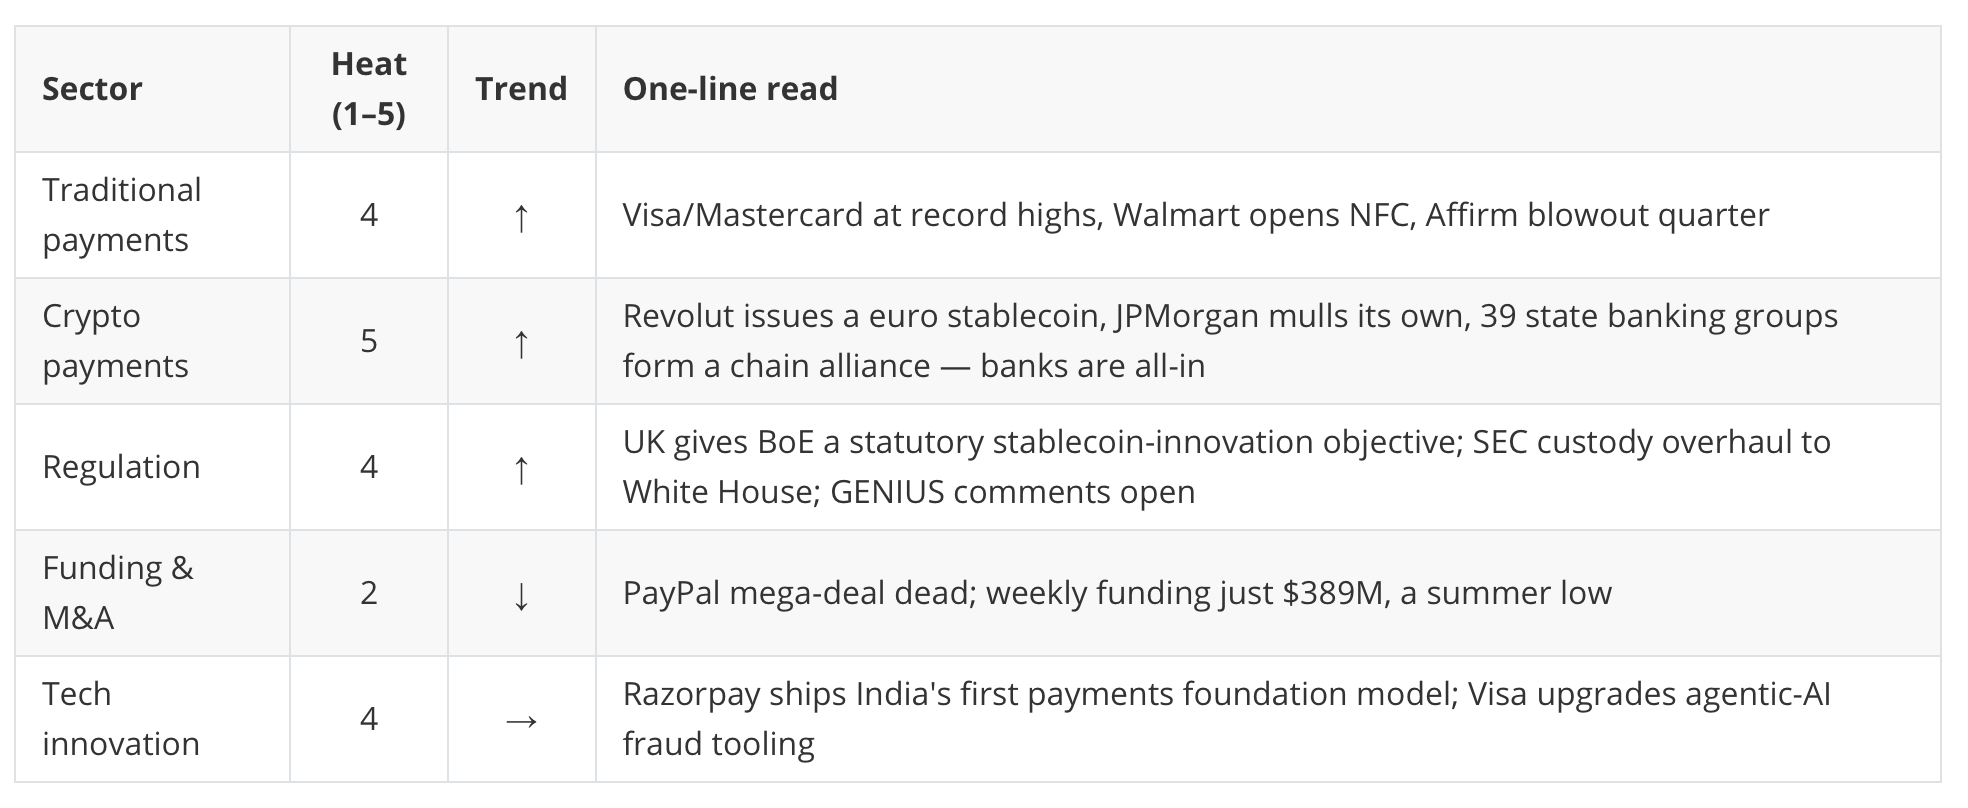
3. เหตุการณ์สำคัญประจำสัปดาห์

เหตุใดจึงสำคัญ (บทวิเคราะห์จากทีมบรรณาธิการ)
- การล่มสลายของดีล PayPal: กลุ่มพันธมิตรเลือกที่จะถอนตัวมากกว่าจะเพิ่มราคาหลังจากถูกปฏิเสธที่ 60.50 ดอลลาร์/หุ้น — วินัยด้านราคาของฝั่งผู้ซื้อที่มีต่อสินทรัพย์ด้านการชำระเงินแข็งแกร่งกว่าที่ตลาดคาดการณ์ไว้ หุ้น PYPL ปรับตัวลดลงประมาณ 30% จากระดับสูงสุดนับตั้งแต่มีข่าวการเจรจา คาดว่าโมเมนตัมของการรวมกิจการขนาดใหญ่จะชะลอตัวลงในระยะใกล้
- Walmart เปิดรับ NFC: นี่คือการ repositioning ไม่ใช่การยอมจำนน — Walmart กำลังผลักดัน OnePay และ BNPL ของตนเองไปพร้อมกัน สำหรับผู้ออกบัตรและเครือข่าย นี่คือปริมาณการชำระเงินแบบแตะต้องตัวจริงในช่องทาง card-present จงจับตาดูว่า OnePay จะโต้กลับ ณ จุดชำระเงินอย่างดุเดือดแค่ไหน
- Revolut EURR: ผลกระทบจากการขับไล่ของ MiCA (การเพิกถอน USDT) และผลกระทบจากการบ่มเพาะ (สตเบิลคอยน์ยูโรที่ปฏิบัติตามกฎระเบียบ) เกิดขึ้นกับบริษัทเดียวกันในสัปดาห์เดียวกัน — และผู้ออกคือ Bridge ของ Stripe ยักษ์ใหญ่ด้านการชำระเงินกำลังกลายเป็น "ผู้ผลิตตามสัญญา" ของสตเบิลคอยน์
- JPMorgan และ BankChain: ธนาคาร megabank ดำเนินการเดี่ยว, ธนาคารชุมชนรวมตัวเป็นพันธมิตร, TCH เดินตามเส้นทางของตนเอง — อย่างน้อยสามเส้นทางคู่ขนานสู่ดอลลาร์แบบ tokenized สำหรับผู้ให้บริการโครงสร้างพื้นฐาน ความสามารถในการทำงานร่วมกัน ไม่ใช่การออก发行 กลายเป็นจุดแข่งขันต่อไป
- การเลื่อน ISO 20022 ของ Swift: หลังจากที่ TCH's RTP ประกาศโครงการนำร่องข้ามพรมแดนในช่วงครึ่งแรกของปี 2027 และการชำระบัญชีบนเชนมีความสมบูรณ์มากขึ้น ทุกความล่าช้าในการย้ายระบบส่งข้อความแบบเดิมจะเปิดโอกาสให้ทางเลือกอื่นมีช่วงเวลากว้างขึ้น
4. เจาะลึก Crypto / Web3
4.1 แดชบอร์ดข้อมูลสตเบิลคอยน์
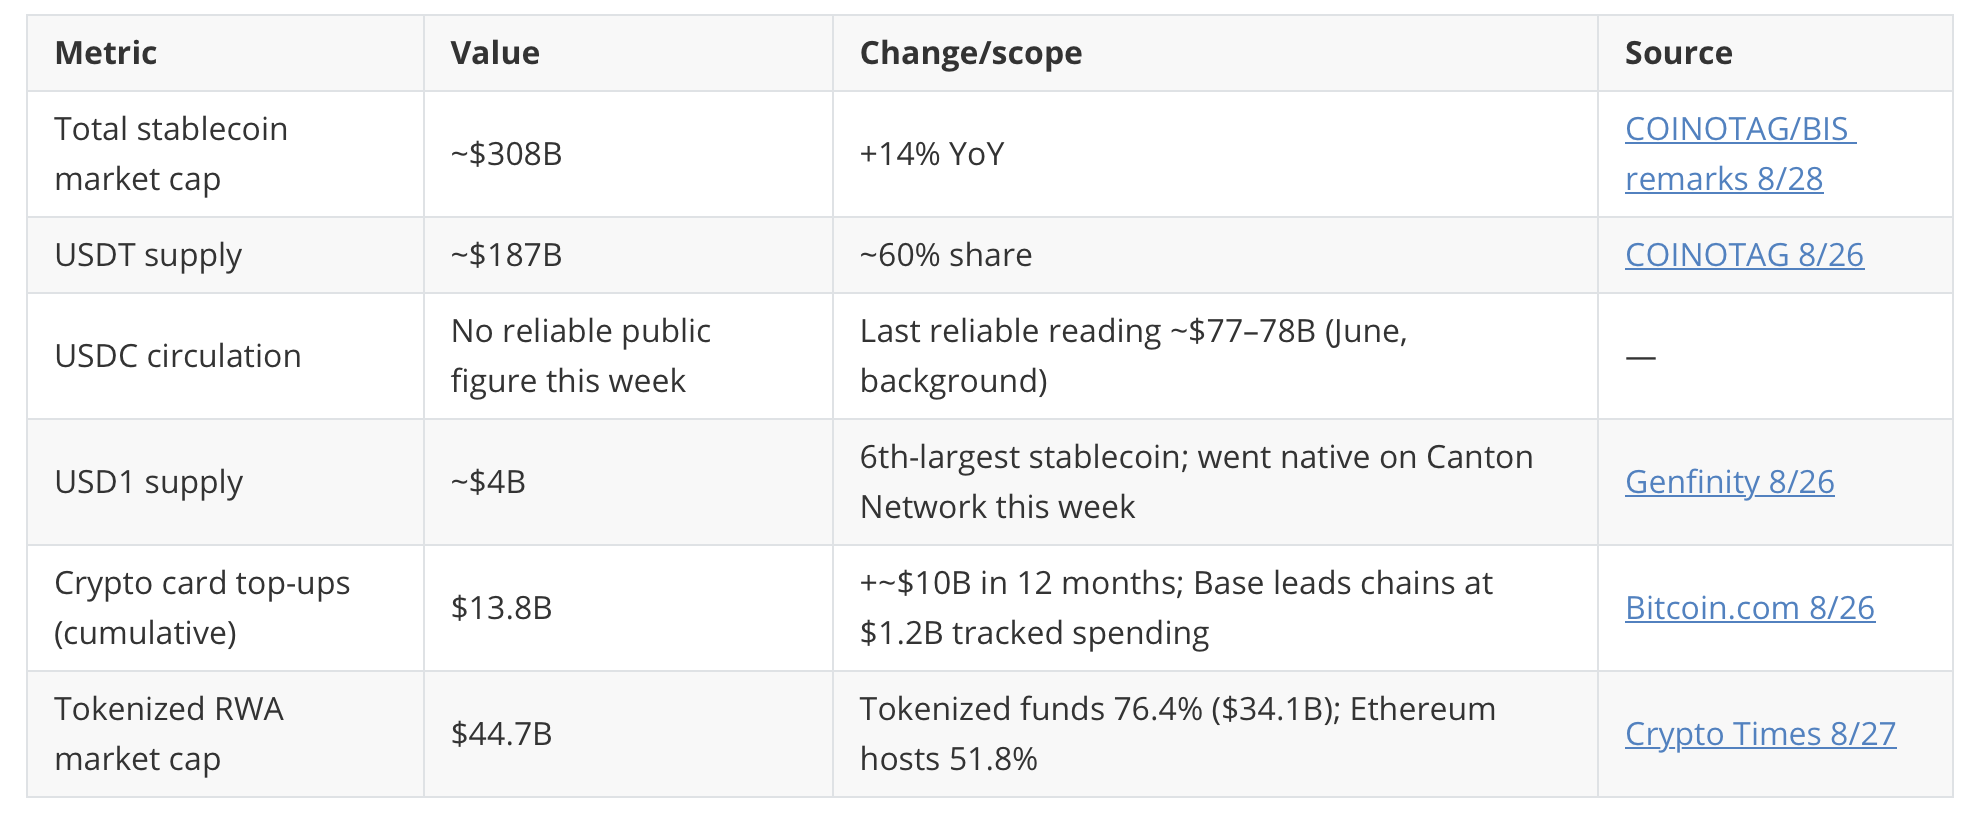
4.2 ประเด็นประจำสัปดาห์: ธนาคารแห่เข้ามา — สามเส้นทางคู่ขนานสู่ดอลลาร์แบบ tokenized
4.3 เสียงจากวงการประจำสัปดาห์

4.4 สรุปข่าว regulatory ประจำสัปดาห์
สหรัฐฯ: SEC ส่งร่างแก้ไขกฎเกณฑ์การดูแลคริปโตสำหรับที่ปรึกษา/กองทุนไปยังทำเนียบขาว (OIRA) (The Block 8/26); Blockchain Association สนับสนุนข้อเสนอร่างกฎมาตรา 3 ของ GENIUS ของกระทรวงการคลัง — กำหนดส่งความเห็นภายใน 19 ต.ค. (The Block 8/25) สหราชอาณาจักร: ธนาคารกลางอังกฤษ (BoE) ได้รับเป้าหมายเชิงนวัตกรรมสตเบิลคอยน์ตามกฎหมาย (ดูเหตุการณ์สำคัญ) สหภาพยุโรป: ผลบังคับใช้ของ MiCA เริ่มปรากฏชัด — Revolut เพิกถอน USDT และออก EURR ที่ปฏิบัติตามกฎระเบียบ ไม่มีนโยบายใหม่ที่สำคัญจากจีนแผ่นดินใหญ่หรือฮ่องกงในสัปดาห์นี้ (ความเป็นมา: PBOC ขยายผู้ให้บริการ e-CNY เป็น 30 ธนาคารในกลางเดือนสิงหาคม; HKDAP ของฮ่องกงกำลังขยายสู่การใช้งานในสถาบัน)
5. การชำระเงินแบบดั้งเดิม vs. คริปโต

6. มุมมองรายภูมิภาค

7. สิ่งที่ผู้ปฏิบัติงานควรลงมือทำ
สำหรับผู้ปฏิบัติงานด้านการชำระเงินแบบดั้งเดิม
- ปรับกลยุทธ์ช่องทาง wallet ใหม่: การเปิดรับ NFC ของ Walmart นำปริมาณการชำระเงินแบบแตะ (contactless) ในช่องทาง card-present มาสู่สหรัฐฯ อย่างมีนัยสำคัญ — ผู้ออกบัตรและผู้รับชำระเงินควรจำลองการเปลี่ยนแปลงสัดส่วนการแตะจ่าย (tap-to-pay) ทันที และจับตาการโต้กลับของ OnePay ณ จุดชำระเงิน
- อย่าชะลอ ISO 20022: การเลื่อนของ Swift เป็นช่องทางประวิงเวลา ไม่ใช่การยกเว้น — รักษาตารางงานด้านที่อยู่แบบมีโครงสร้าง (structured address) ให้เป็นไปตามแผน และเพิ่มโครงการนำร่องข้ามพรมแดนของ TCH RTP (ครึ่งแรกของปี 2027) ในการทบทวนโรดแมปผลิตภัณฑ์ข้ามพรมแดนของคุณ
- **เลือกพันธมิตร BNPL จากคุณภาพสินเชื่อ**: ความแตกต่างระหว่าง Affirm/Klarna แสดงให้เห็นว่า underwriting ไม่ใช่การเติบโตของ GMV ที่กำหนดความยั่งยืนของพันธมิตร — สร้าง performance triggers ในดีล co-brand และการจัดจำหน่าย
สำหรับผู้ปฏิบัติงานด้านการชำระเงินแบบคริปโต
- ปรับผลิตภัณฑ์ในเขต EEA ให้สอดคล้องกับ MiCA ทันที: การเพิกถอน USDT ของ Revolut คือสัญญาณ — วางแผนการแทนที่ด้วยสตเบิลคอยน์ที่ปฏิบัติตามกฎระเบียบ (กลุ่ม EURC/EURR) และการย้ายสภาพคล่องสำหรับการไหลเวียนในยุโรปภายในปีนี้
- ยื่นความคิดเห็นต่อ GENIUS (ภายใน 19 ต.ค.): ข้อห้ามสำหรับผู้ออกต่างชาติมีผลบังคับในเดือนกรกฎาคม 2028 — ล็อกเส้นทางเชิงโครงสร้างของคุณ (นิติบุคคลในสหรัฐฯ, การออกผ่านตัวแทน, หรือการถอนตัว) ภายในช่วงรับฟังความคิดเห็น
- วางตำแหน่งที่เลเยอร์การทำงานร่วมกันระหว่างธนาคาร: เมื่อ megabank, พันธมิตรธนาคารของรัฐ และเครือข่ายบัตรต่างสร้างระบบไปพร้อมกัน บทบาท "ตัวเชื่อมต่อ" (การชำระบัญชีที่ปฏิบัติตามกฎระเบียบ, การหักบัญชีข้ามเครือข่าย) หายากกว่าบทบาทผู้ออก — แม่แบบ Shinhan × Visa สามารถทำซ้ำได้กับธนาคารระดับภูมิภาค
8. สิ่งที่ต้องจับตาในสัปดาห์หน้า
- 31 ส.ค.: Revolut เพิกถอน USDT ทั่วเขต EEA — จับตาว่าสภาพคล่อง USDT ของยุโรปจะย้ายไปที่ใด (EURC/EURR/USDC) และแพลตฟอร์มอื่นจะทำตามหรือไม่
- 1 ก.ย.: Wero เปิดตัวในลักเซมเบิร์ก; กฎใหม่ของ TCH RTP มีผลบังคับใช้ในเดือนกันยายน — สองสัญญาณบ่งชี้การฟื้นฟูตัวเองของระบบชำระเงินแบบเดิมในยุโรปและสหรัฐฯ
- ช่วงประกาศข่าวก่อนงาน Money20/20 Middle East (14–16 ก.ย., ริยาด) — คาดว่าจะมีข่าวใบอนุญาตและผลิตภัณฑ์จากซาอุดีอาระเบียและสหรัฐอาหรับเอมิเรตส์กระจุกตัว; รวมถึงติดตามเอกสารแสดงจุดยืนของธนาคารขนาดใหญ่และผู้ออกบัตรในวาระการรับฟังความคิดเห็น GENIUS (ปิดรับ 19 ต.ค.)
ข้อมูลและเหตุการณ์ทั้งหมดอ้างอิงจากรายงานสาธารณะ; ลิงก์ชี้ไปยังแหล่งต้นทาง บทวิเคราะห์ของทีมบรรณาธิการสะท้อนดุลยพินิจจากข้อมูลสาธารณะ และไม่ถือเป็นคำแนะนำการลงทุน





