


ราคาสินแร่พุ่งสูงขึ้น: เพิ่มขึ้น 25% ใน 10 วัน – ควรซื้อตอนนี้หรือขายดี?


- 核心观点:白银短期承压,但长期结构性看涨。
- 关键要素:
- 中国将实施白银出口许可,收紧实物供应。
- 实物市场高溢价与现货溢价,凸显供需紧张。
- 太阳能需求刚性,铜替代需时数年,难解近渴。
- 市场影响:加剧实物与纸白银价差,或引发市场重定价。
- 时效性标注:中期影响。
ผู้เขียนต้นฉบับ: แคมป์เบลล์
คำแปลต้นฉบับ: Deep Tide TechFlow
ผ่านมาแล้ว 10 วันนับตั้งแต่ที่เราเผยแพร่บทวิเคราะห์ล่าสุดเกี่ยวกับเงิน
พลวัตของตลาดเมื่อ 10 วันก่อนดูเหมือนจะเป็นเพียงหนึ่งในสี่ของอดีต และในช่วงเวลาสั้นๆ นี้ ตลาดเงินได้ประสบกับเหตุการณ์สำคัญหลายอย่าง:
- จีนประกาศว่าจะเริ่มใช้ระบบการออกใบอนุญาตสำหรับการส่งออกเงินตั้งแต่วันที่ 1 มกราคมปีหน้าเป็นต้นไป
- ราคาสินแร่เงินแท้ในเซี่ยงไฮ้พุ่งสูงขึ้นสู่ระดับ 91 ดอลลาร์ ขณะที่ราคาปิดตลาดที่ COMEX (ตลาดสินค้าโภคภัณฑ์นิวยอร์ก) อยู่ที่ 77 ดอลลาร์
- เส้นโค้งราคาล่วงหน้าของลอนดอนยังคงอยู่ในภาวะราคาตกต่ำกว่าราคาตลาดอย่างมาก แม้จะไม่รุนแรงเท่าในเดือนตุลาคม แต่ก็ยังคงอยู่ในภาวะราคาตกต่ำกว่าราคาตลาดอยู่ดี
- ตลาดซื้อขายสินค้าโภคภัณฑ์ชิคาโก (CME) ได้ปรับเพิ่มอัตราส่วนมาร์จินสำหรับการซื้อขายเงิน
- หลังจากพักผ่อนจากการใช้งานอุปกรณ์ดิจิทัลอย่างเต็มที่แล้ว ฉันก็ใช้เวลาช่วงบ่ายทั้งหมดจ้องมองไปที่ Bloomberg และ Rose พยายามหาคำตอบว่าการเปลี่ยนแปลงเหล่านี้จะส่งผลกระทบต่อแนวโน้มตลาดของเราหรือไม่
สรุปในระยะสั้น: ตอนนี้ไม่ใช่เวลาที่ดีที่จะซื้อ
ผมจะรอจังหวะปรับตัวลงที่จะเกิดขึ้นเพื่อดำเนินการถือครองตำแหน่งต่อไป และจะคงความยืดหยุ่นไว้เมื่อทำการซื้อขายผ่านออปชั่น
นี่คือสิ่งที่ตำราการลงทุนส่วนใหญ่จะไม่บอกคุณ—เมื่อตรรกะการลงทุนของคุณได้ผล หรือได้ผลดีเกินไป คุณต้องการมากกว่าแค่การบริหารจัดการเงิน คุณต้องบริหารจัดการความยืดหยุ่นทางอารมณ์ของคุณด้วย ในจุดนี้ แบบจำลองทางคณิตศาสตร์บนกระดาษจะไม่ใช่แค่การแจกแจงความน่าจะเป็นอีกต่อไป แต่ได้กลายเป็นออปชั่นซื้อที่มี "กำไรที่เกิดขึ้นจริง" แล้ว
ช่วงนี้เป็นช่วงที่น่ากังวล เพราะคุณต้องทำการบ้านเพิ่มเติม: ตรวจสอบการคำนวณของคุณอีกครั้ง และประเมินข้อโต้แย้งที่อาจเป็นอันตรายต่อคุณ
นี่คือสถานการณ์ปัจจุบัน
คำเตือนเกี่ยวกับตลาดหมี (หรือ: ปัจจัยเสี่ยงที่อาจถึงแก่ชีวิต)
ในช่วงสองสัปดาห์ข้างหน้า นักลงทุนที่มองราคาสินค้าเงินในแง่บวกจะต้องเผชิญกับเรื่องราวและแรงกดดันบางอย่างที่อาจกระตุ้นให้เกิดความรู้สึกในแง่ลบในระยะสั้น
อย่าแปลกใจกับ "แท่งเทียนขาลง" ที่กำลังจะเกิดขึ้น เพราะมันเป็นไปได้มากทีเดียว สิ่งสำคัญคือคุณจะเลือกซื้อที่จุดต่ำสุดหรือไม่ เราได้ปรับสมดุลพอร์ตการลงทุนของเราโดยโยกย้าย "เดลต้า" (ความเสี่ยงด้านราคา) ไปยังทองคำบางส่วน ให้มีทองคำประมาณ 15% และเงิน 30-40% ในขณะที่ก่อนหน้านี้อัตราส่วนใกล้เคียงกับ 10:1
นอกจากนี้ เรายังซื้อออปชั่นผีเสื้อขาขึ้น (upside butterfly) และซื้อออปชั่นซื้อดอลลาร์ (dollar call options) จำนวนมาก เหตุผลเบื้องหลังการกระทำเหล่านี้จะชัดเจนขึ้นในอนาคต
ไม่ว่าในกรณีใด ปัจจัยหลักที่อาจส่งผลให้เกิดแรงกดดันขาลงในขณะนี้มีดังต่อไปนี้:
แรงกดดันด้านภาษีทำให้ต้องขาย
การซื้อขายที่คุณถืออยู่ตอนนี้ได้ทำกำไรไปมากแล้ว อาจมากพอที่จะทำให้ผู้ทำบัญชีของคุณกังวลใจ นักลงทุนที่ซื้อเงินผ่านออปชั่นซื้อระยะยาวอาจลังเลที่จะขายตำแหน่งของตนก่อนวันที่ 31 ธันวาคม
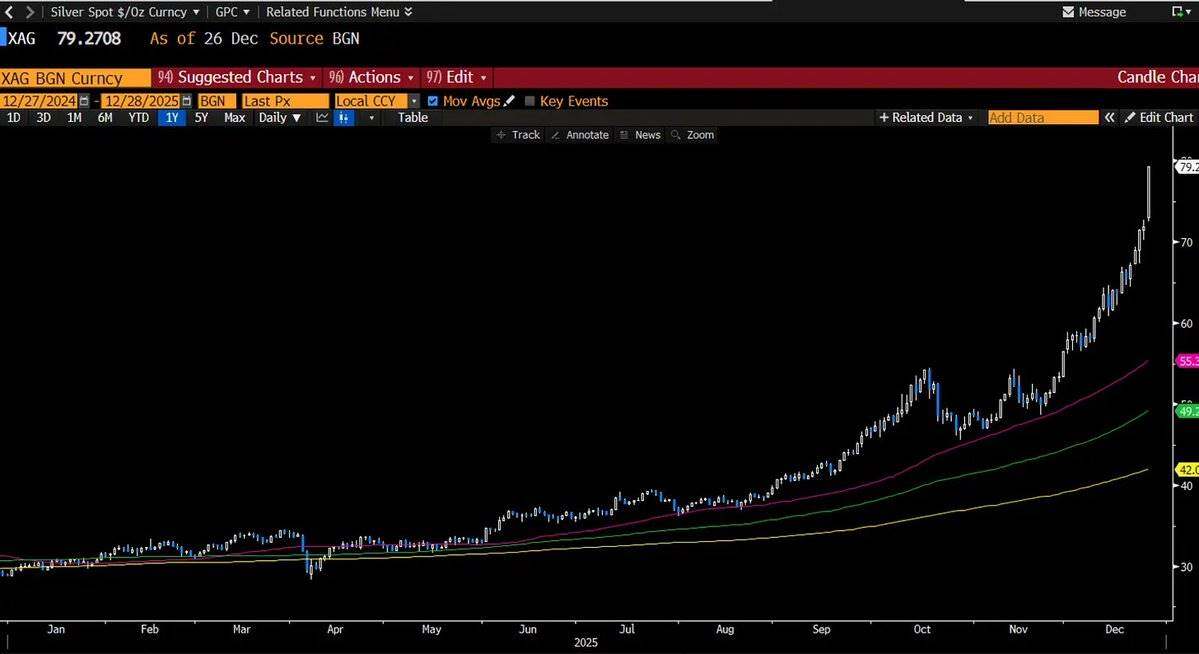
โดยเฉพาะอย่างยิ่งเมื่อถือครองตำแหน่งเหล่านั้นเป็นระยะเวลาน้อยกว่าหนึ่งปี เพราะนอกจากจะเกี่ยวข้องกับภาษีกำไรจากการขายสินทรัพย์แล้ว ยังอาจส่งผลให้การเสียภาษีแตกต่างกันระหว่างการลงทุนระยะสั้นและระยะยาวอีกด้วย
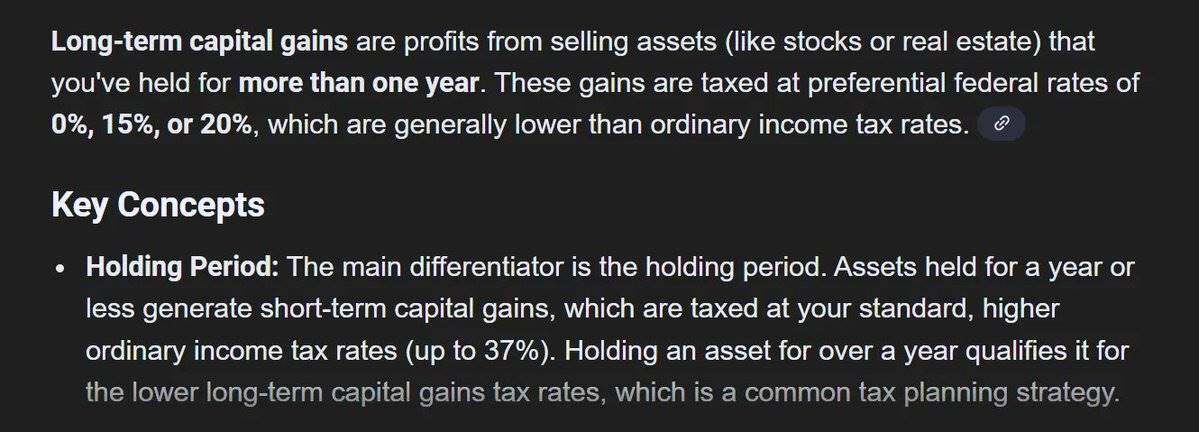
นี่หมายความว่า ในปัจจุบันจะมีแรงกดดันขาขึ้น แต่ หลังจากวันที่ 2 มกราคม แรงกดดันจะเปลี่ยนเป็นแรงกดดันขาลง
เงินดอลลาร์สหรัฐและอัตราดอกเบี้ย
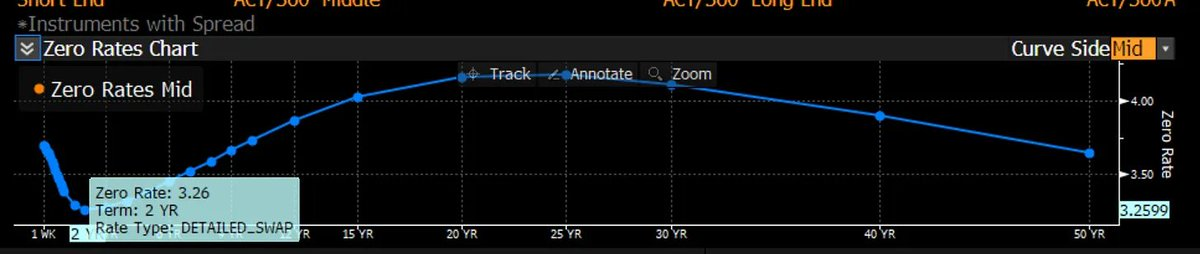
ข้อมูล GDP ล่าสุดแข็งแกร่ง ซึ่งอาจทำให้ความคาดหวังเกี่ยวกับการผ่อนคลายอัตราดอกเบี้ยพันธบัตรระยะ 2 ปีลดลง ส่งผลให้นักกำหนดนโยบายต้องเลือกระหว่าง ดอลลาร์ที่แข็งค่าขึ้น กับ อัตราดอกเบี้ยระยะสั้นที่สูงขึ้น ไม่ว่าจะเลือกทางใด ก็ไม่ใช่ข่าวดีสำหรับโลหะมีค่าที่กำหนดราคาเป็นดอลลาร์ เช่น เงินและทองคำในระยะสั้น
กำไรเพิ่มขึ้น
ตลาดซื้อขายสินค้าโภคภัณฑ์ชิคาโก (CME) ประกาศว่าจะปรับเพิ่มอัตราส่วนมาร์จินสำหรับโลหะมีค่า โดยมีผลตั้งแต่วันที่ 29 ธันวาคมเป็นต้นไป
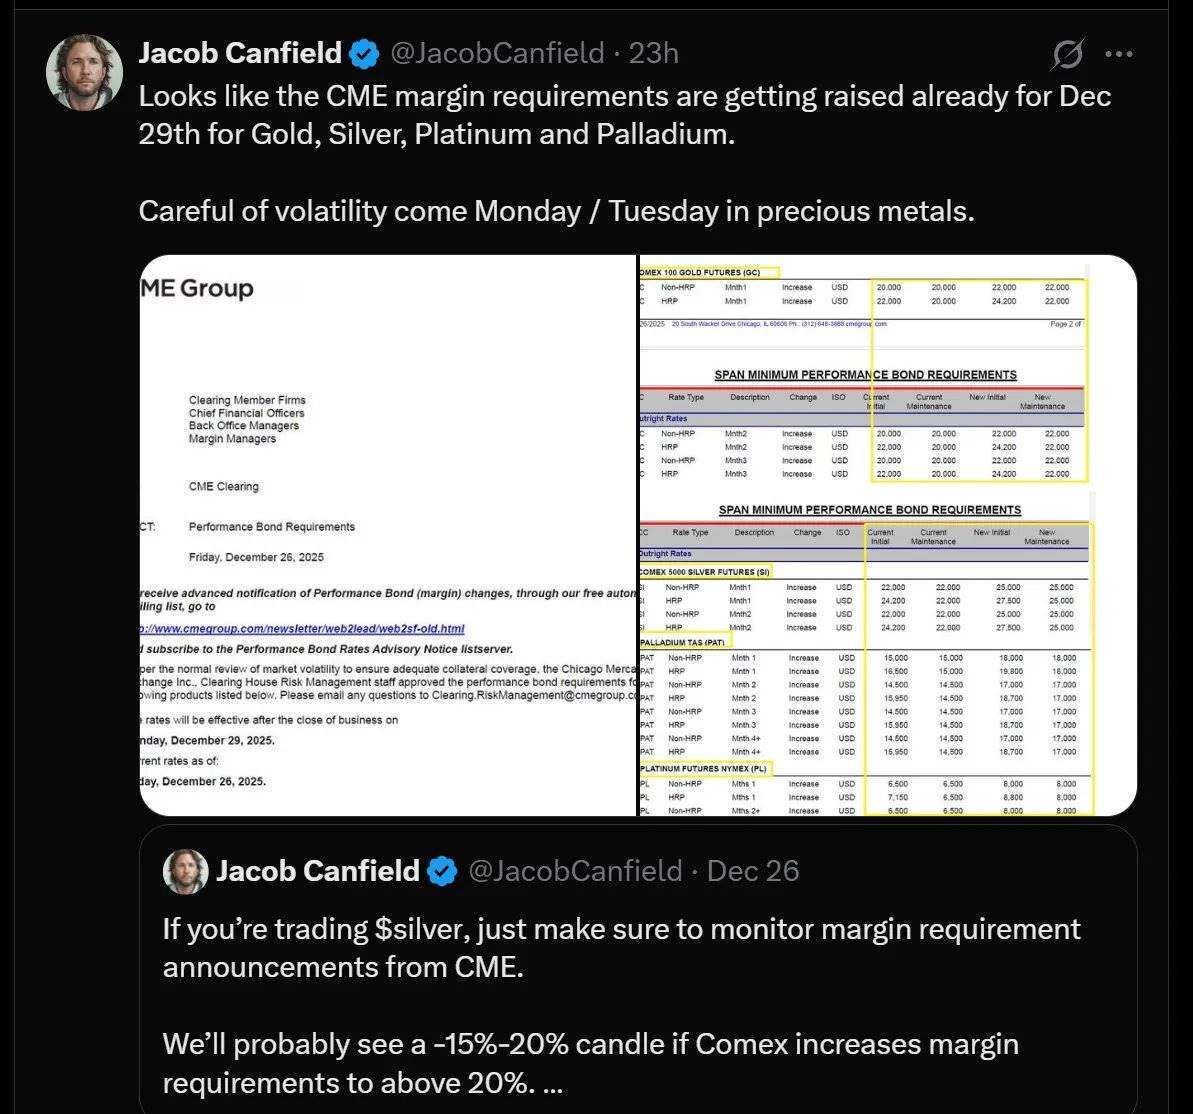
หากคุณใช้เลเวอเรจในตลาดฟิวเจอร์ส การเปลี่ยนแปลงนี้อาจส่งผลกระทบอย่างมากต่อคุณ ข้อกำหนดมาร์จินที่สูงขึ้น = ข้อกำหนดเงินทุนที่สูงขึ้น = การบังคับขายสินทรัพย์สำหรับนักลงทุนที่มีเงินทุนไม่เพียงพอ สถานการณ์นี้คล้ายกับเหตุการณ์ในช่วงที่ตลาดเงินตกต่ำในปี 2011 เมื่อ CME เพิ่มข้อกำหนดมาร์จินถึงห้าครั้งในแปดวัน ทำให้เลเวอเรจลดลงอย่างรวดเร็วและทำให้การพุ่งขึ้นของราคาสินเงินสิ้นสุดลงอย่างฉับพลัน
แล้วนี่เป็นเรื่องที่น่ากังวลหรือไม่? จริงๆ แล้วสถานการณ์ไม่ได้แย่ขนาดนั้น เหตุผลก็คือข้อกำหนดมาร์จินสำหรับเงินนั้นสูงกว่าปี 2011 มากอยู่แล้ว ดังนั้นแม้ว่าการเพิ่มขึ้นล่าสุดจะมีผลกระทบอยู่บ้าง แต่ผลกระทบนั้นค่อนข้างน้อย นอกจากนี้ ความต้องการส่วนใหญ่ในตลาดเงินในปัจจุบันมาจาก ความต้องการทางกายภาพ ซึ่งแตกต่างจากสถานการณ์ในปี 2011 อย่างมาก
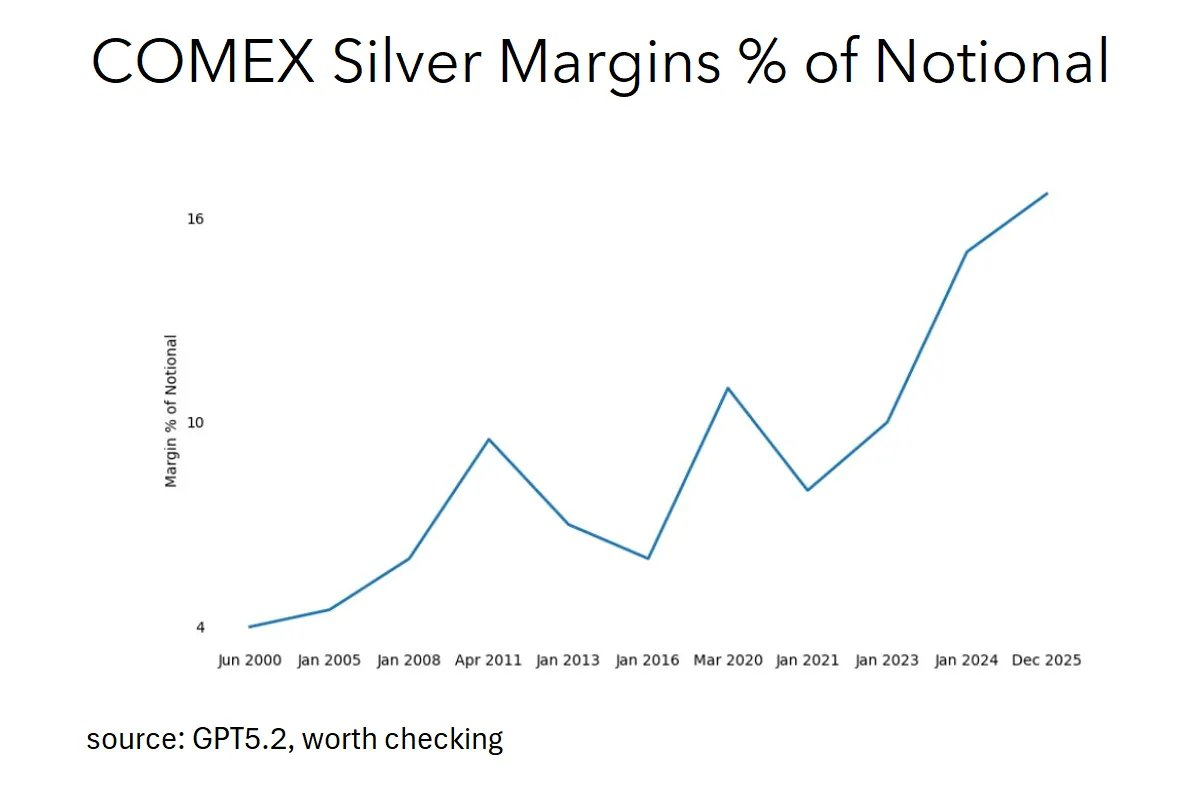
ย้อนกลับไปในปี 2011 อัตราส่วนมาร์จินขั้นต่ำสำหรับเงินนั้นอยู่ที่ประมาณ 4% ของมูลค่าที่กำหนดไว้เท่านั้น ซึ่งหมายความว่าการลงทุนเพียง 4 ดอลลาร์สามารถควบคุมเงินมูลค่า 100 ดอลลาร์ได้ – เทียบเท่ากับเลเวอเรจ 25 เท่า ซึ่งมีความเสี่ยงสูงมาก ต่อมา CME ได้เพิ่มอัตราส่วนมาร์จินขั้นต่ำเป็น ประมาณ 10% ภายในไม่กี่สัปดาห์ ทำให้เลเวอเรจลดลงอย่างมากจาก 25 เท่าเหลือ 10 เท่า ปฏิกิริยาลูกโซ่ของการขายสินทรัพย์ที่ถูกบังคับโดยตรงได้ยับยั้งการเพิ่มขึ้นของราคาเงินในรอบนั้น
แล้วสถานการณ์ในปัจจุบันเป็นอย่างไร? ปัจจุบัน อัตราส่วนมาร์จินสำหรับเงินได้เพิ่มขึ้น เป็นประมาณ 17% ซึ่งเทียบเท่ากับเลเวอเรจ 6 เท่า ซึ่งเข้มงวดกว่าข้อกำหนดมาร์จินในช่วงที่เข้มงวดที่สุดในปี 2011 เสียอีก
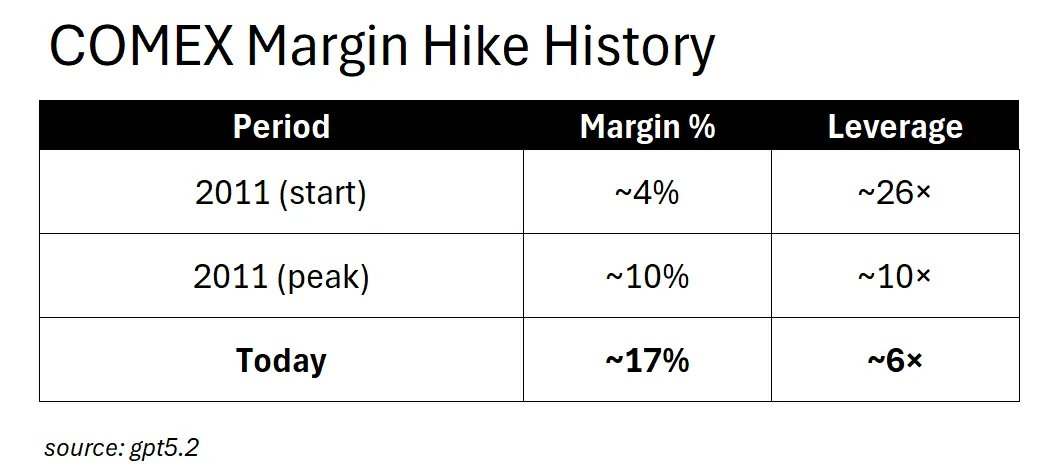
สภาวะตลาดปัจจุบันได้เข้าสู่ช่วง "หลังการบีบตัว" ของมาร์จินแล้ว ดังนั้นการเพิ่มข้อกำหนดมาร์จินเพิ่มเติมจะมีผลกระทบอย่างไร คำตอบคือ มันจะไม่กระตุ้นให้เกิดการเทขายอย่างตื่นตระหนกจากนักเก็งกำไรอีกต่อไป เพราะเหลือการใช้ประโยชน์จากการเก็งกำไรในตลาดน้อยมาก แต่การปรับเปลี่ยนเหล่านี้จะมีผลกระทบต่อผู้ที่ต้องการป้องกันความเสี่ยงมากกว่า เช่น ผู้ผลิตที่พยายามตรึงราคา ผู้กลั่นที่จัดการความเสี่ยงด้านสินค้าคงคลัง และผู้เล่นในตลาดซื้อขายล่วงหน้า
การเพิ่มอัตราส่วนมาร์จินเป็น 20% จะไม่ก่อให้เกิดปฏิกิริยาลูกโซ่ของการบังคับขายหุ้นเหมือนในปี 2011 ผลที่แท้จริงคือ สภาพคล่องลดลง ส่วนต่างราคาซื้อขายกว้างขึ้น และผู้เล่นเชิงพาณิชย์หันไปใช้ตลาดซื้อขายหลักทรัพย์นอกตลาด (OTC) กลไกการทำงานของตลาดได้เปลี่ยนแปลงไปอย่างพื้นฐานแล้ว
ดังนั้น ผู้ที่เตือนเรื่องการเพิ่มขึ้นของอัตรากำไรจึงกำลังต่อสู้กับ "สงครามครั้งก่อน" (หากการวิเคราะห์ข้างต้นถูกต้อง) แม้ว่าข้อโต้แย้งนี้อาจช่วยสร้าง "เรื่องเล่ากลับด้าน" ในระยะสั้น แต่ความสำคัญในทางปฏิบัติมีจำกัด
การปรากฏของความคิดเห็นเรื่อง "การซื้อมากเกินไป"
เมื่อปัจจัยต่างๆ ที่กล่าวมาข้างต้นเริ่มปรากฏให้เห็น คุณจะได้ยิน "นักวิเคราะห์กราฟ" บน FinTwit ประกาศอยู่เรื่อยๆ ว่า "ซื้อมากเกินไปแล้ว" การเทขายทางเทคนิค มักจะกระตุ้นให้เกิดการเทขายทางเทคนิคเพิ่มเติม ทำให้เกิดวงจรขาลง
แต่คำถามคือ "การซื้อมากเกินไป" นั้น เมื่อเทียบกับอะไรแล้วถือว่าเป็น "การซื้อมากเกินไป" กันแน่?
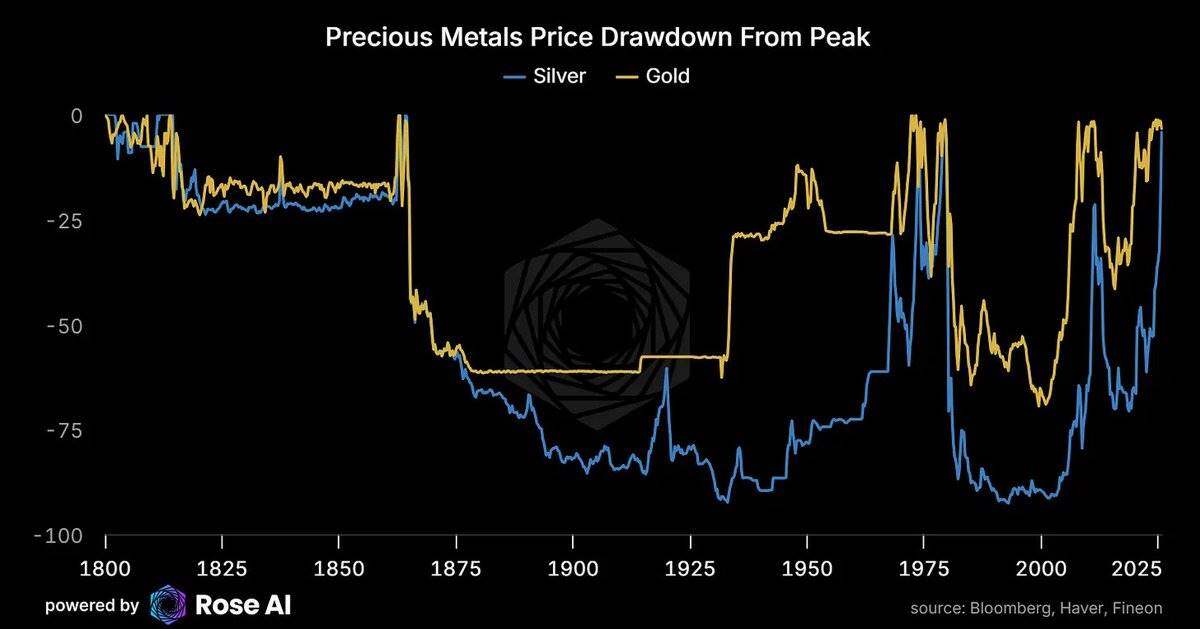
หลักการลงทุนในเงินไม่ได้อยู่ที่เส้นกราฟทางเทคนิคหรือ "การทำนายดวงชะตาจากใบชา" ปัจจัยหลักที่ขับเคลื่อนราคาเงินนั้นอยู่ที่พื้นฐานด้านอุปสงค์และอุปทาน นั่นคือ ความขัดแย้งระหว่างผลประโยชน์ทางเศรษฐกิจของแผงโซลาร์เซลล์ (อุปสงค์ไม่ยืดหยุ่น โดยต้นทุนเงินคิดเป็นเพียงประมาณ 10% ของราคาแผงโซลาร์เซลล์) กับความไม่ยืดหยุ่นของอุปทานเงิน (75% ของเงินเป็นผลพลอยได้จากโลหะอื่นๆ) นี่คือปัจจัยที่แท้จริงที่ขับเคลื่อนความผันผวนของราคาในระยะสั้น
นอกจากนี้ ราคาสินเงินเพิ่งทำสถิติสูงสุดตลอดกาลใหม่ คุณรู้ไหมว่าอะไรอีกบ้างที่อาจทำสถิติสูงสุดตลอดกาลใหม่? ก็คือสินทรัพย์เหล่านั้นที่ยังคงปรับตัวสูงขึ้นนั่นเอง
ทฤษฎีการแทนที่ทองแดง
นี่เป็นหนึ่งในข้อโต้แย้งที่ฝ่ายตรงข้ามใช้บ่อยที่สุด: "พวกเขาจะใช้ทองแดงแทนเงิน"
โอเค นั่นก็มีส่วนจริงอยู่บ้าง แต่ลองมาคำนวณกันดูดีกว่า
ความเป็นจริงของการทดแทนทองแดง (หรือพูดอีกอย่างก็คือ: สี่ปีเป็นเวลานานมาก)
ข้อโต้แย้งในแง่ลบเกี่ยวกับการทดแทนทองแดงมีอยู่จริง แต่ปัญหาคือ ข้อโต้แย้งเหล่านั้นเกิดขึ้นช้ามาก
นี่เป็นการคำนวณทางคณิตศาสตร์ที่แท้จริง ไม่ใช่การคาดเดาจากสัญชาตญาณ:
เวลาเป็นปัจจัยจำกัดที่สำคัญที่สุด
ถึงแม้จะมีเงินทุนไม่จำกัด การแปลงค่าก็ยังคงอยู่ภายใต้ข้อจำกัดทางกายภาพอยู่ดี:
- ทั่วโลกมีโรงงานผลิตเซลล์แสงอาทิตย์ประมาณ 300 แห่ง
- การปรับเปลี่ยนโรงงานแต่ละแห่งให้เป็นโรงงานชุบทองแดงจะต้องใช้เวลา 1.5 ปี
- กำลังการผลิตสูงสุดสำหรับการแปลงแบบขนานคือ 60 โรงงานต่อปี
- จะต้องใช้เวลา อย่างน้อยสี่ปี จึงจะบรรลุอัตราการทดแทนทองแดงที่ 50%
จากมุมมองของรอบผลตอบแทนเหล่านี้ ระยะเวลาเปลี่ยนผ่าน 1.5 ปี ถือเป็นการตัดสินใจจัดสรรเงินทุนที่ชัดเจน กล่าวอีกนัยหนึ่งคือ CFO ควรเต็มใจที่จะอนุมัติแผนการเปลี่ยนแปลงดังกล่าว
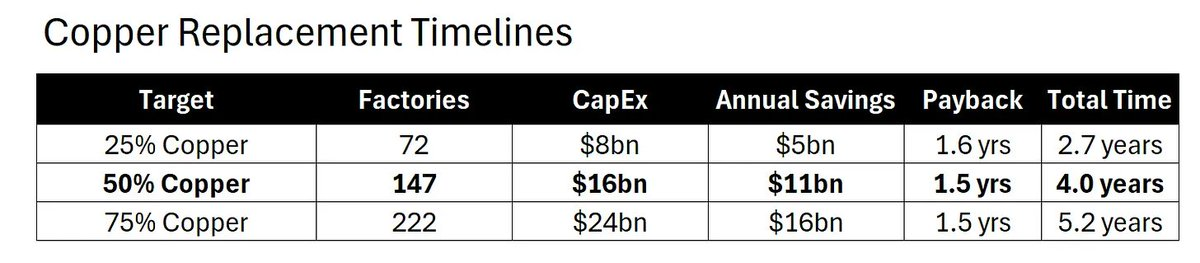
ปัญหาคือถึงอย่างนั้นก็ยังต้องใช้เวลา อย่างน้อยสี่ปีจึงจะดำเนินการแปลงระบบได้ครึ่งหนึ่ง
โรงงานต่างๆ จำเป็นต้องได้รับการสร้างใหม่ทีละแห่ง วิศวกรจำเป็นต้องได้รับการฝึกอบรมใหม่ สูตรการชุบทองแดงจำเป็นต้องได้รับการตรวจสอบความถูกต้องอีกครั้ง และห่วงโซ่อุปทานจำเป็นต้องได้รับการปรับปรุงใหม่ทั้งหมดนี้ต้องใช้เวลา
การคำนวณความยืดหยุ่นของอุปสงค์
ผู้ผลิตแผงโซลาร์เซลล์ได้แบรับผลกระทบจากการเพิ่มขึ้นของราคาสินแร่เงิน ถึงสามเท่าไปแล้ว โดยปริยาย ลองมาพิจารณาผลกระทบต่อผลกำไรของพวกเขาดู:
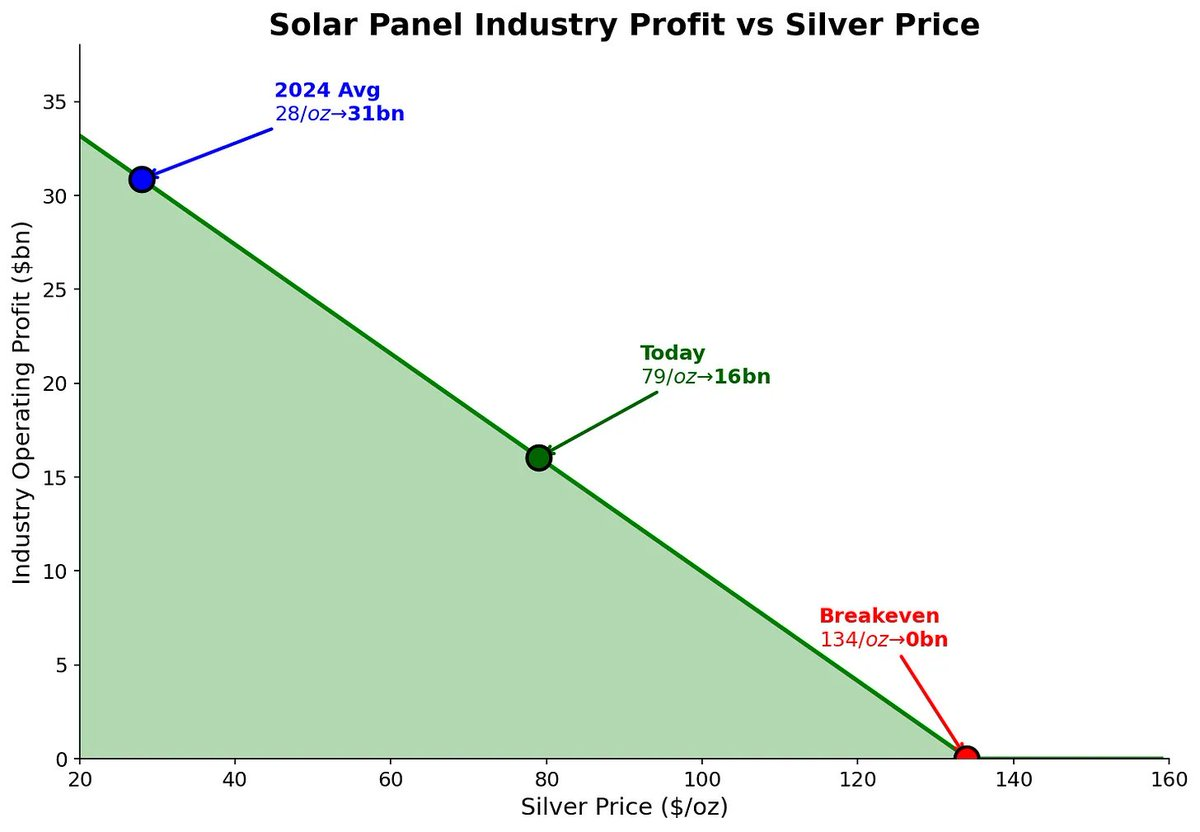
- เมื่อราคาสินเงินอยู่ที่ 28 ดอลลาร์ต่อออนซ์ (ราคาเฉลี่ยในปี 2024) กำไรของอุตสาหกรรมทั้งหมดจะอยู่ที่ 31 พันล้านดอลลาร์
- เมื่อราคาสินเงินพุ่งสูงขึ้นเป็น 79 ดอลลาร์ต่อออนซ์ (ราคาปัจจุบัน) กำไรของอุตสาหกรรมกลับลดลงเหลือ 16 พันล้านดอลลาร์ แม้ว่ากำไรจะลดลงครึ่งหนึ่ง แต่พวกเขาก็ยังคงซื้อต่อไป
จุดคุ้มทุนอยู่ที่ไหน?
ภาวะชะงักงันของอุปสงค์จะเริ่มปรากฏให้เห็นก็ต่อเมื่อราคาสินเงินพุ่งสูงถึง 134 ดอลลาร์ต่อออนซ์ ซึ่งสูงกว่าราคาสินเงินในตลาดปัจจุบันถึง 70%
สิ่งสำคัญที่ควรทราบคือ ราคา 134 ดอลลาร์ต่อออนซ์ไม่ใช่ราคาเป้าหมาย แต่เป็นจุดเริ่มต้นของการลดลงของอุปสงค์
เกณฑ์ความเร่งด่วน
เมื่อราคาสินเงินสูงขึ้นอย่างต่อเนื่อง เศรษฐศาสตร์ของการใช้ทองแดงเป็นโลหะทดแทนก็จะยิ่งน่าสนใจมากขึ้น:
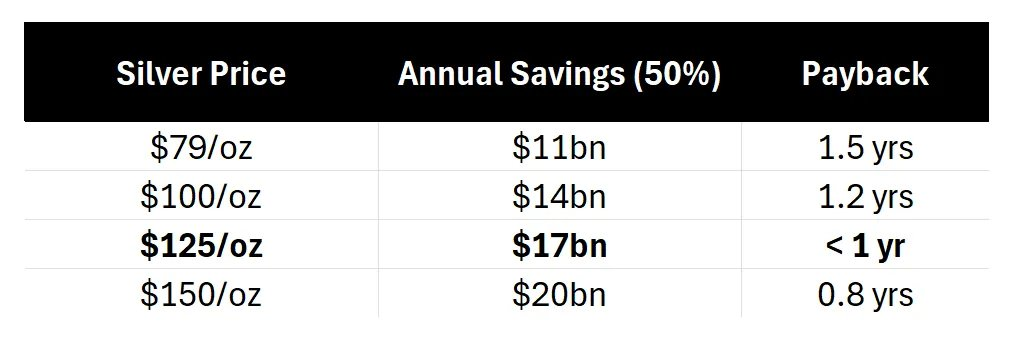
เมื่อราคาสินเงินแตะระดับ 125 ดอลลาร์ต่อออนซ์ ระยะเวลาคืนทุนสำหรับการทดแทนทองแดงจะสั้นลงเหลือ ไม่ถึงหนึ่งปี ซึ่งในเวลานั้น การประชุมคณะกรรมการบริหารทุกครั้งน่าจะมุ่งเน้นไปที่การทดแทนทองแดง อย่างไรก็ตาม แม้ว่าทุกบริษัทจะตัดสินใจในวันพรุ่งนี้ การบรรลุเป้าหมายการทดแทนทองแดง 50% ก็ยังคงต้องใช้เวลา สี่ปี ในขณะเดียวกัน ราคา 125 ดอลลาร์ต่อออนซ์ก็ยังสูงกว่าราคาสินเงินในปัจจุบันถึง 50%
ทุนกำลังเรียกร้องให้ลงมือทำ ในขณะที่ความเป็นจริงทางกายภาพบอกว่า "รอดูต่อไป"
ความขัดแย้งด้านความแข็งแกร่ง
ที่น่าสนใจคือ ในขณะที่ทุกคนกำลังพูดถึง "การทดแทนทองแดง" อุตสาหกรรมพลังงานแสงอาทิตย์กลับกำลังเปลี่ยนไปใช้เทคโนโลยีแผงโซลาร์เซลล์ที่ใช้ เงินมากขึ้น :
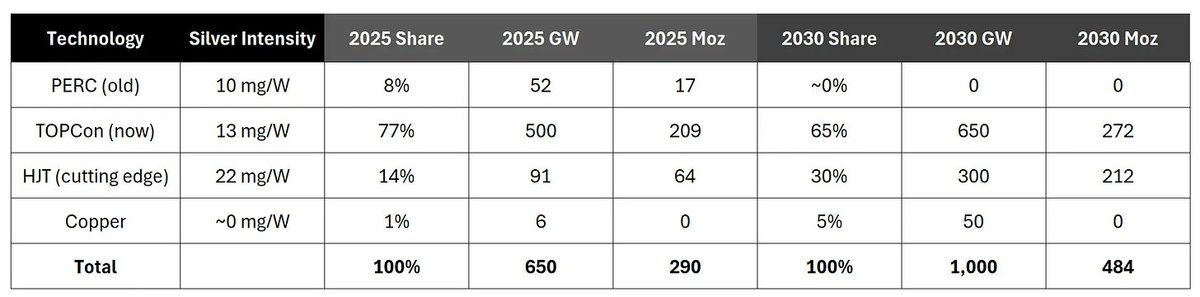
ปริมาณการใช้เงินโดยเฉลี่ยถ่วงน้ำหนัก :
- ปี 2025: ประมาณ 13.5 มก./สัปดาห์
- ปี 2030: ประมาณ 15.2 มก./วัตต์
การเปลี่ยนจากเทคโนโลยี PERC ไปเป็น TOPCon และจากนั้นไปเป็น HJT (เฮเทอโรจังก์ชัน) นั้นทำให้ปริมาณเงินที่ใช้ต่อวัตต์ของแผงโซลาร์เซลล์เพิ่มขึ้น แม้ว่าทองแดงจะค่อยๆ เข้ามาแทนที่เงินในบางส่วนก็ตาม อย่างไรก็ตาม สิ่งสำคัญที่ควรทราบคือ แม้ว่าประสิทธิภาพของเงินในแต่ละเทคโนโลยีจะดีขึ้นเรื่อยๆ แต่ ก็ยังไม่มีแผนการลงทุนทองแดงขนาดใหญ่ และอุตสาหกรรมโดยรวมกำลังมุ่งไปสู่การใช้เงินต่อวัตต์มากขึ้น ไม่ใช่ลดลง
นักลงทุนที่ขายชอร์ตกำลังพูดถึงทางเลือกอื่นแทนทองแดง แต่ในความเป็นจริงแล้วอุตสาหกรรมกำลังนำเทคโนโลยี HJT มาใช้
ข้อสรุปเกี่ยวกับการทดแทนทองแดง
เวลาผ่านไป แต่ผ่านไปอย่างช้าเหลือเกิน
ราคาสินเงินกำลังพุ่งสูงขึ้นเร็วกว่าอัตราการปรับปรุงโรงงาน กรอบเวลาสี่ปีทำหน้าที่เป็นเกราะป้องกันตรรกะขาขึ้นของสินเงิน : ราคาสินเงินต้องเพิ่มขึ้น 70% เพื่อกระตุ้นให้เกิดการเปลี่ยนแปลงอุปสงค์ และแม้ว่าการทดแทนทองแดงจะเริ่มต้นในวันนี้ ก็จะไม่สามารถตามทันการเพิ่มขึ้นของสินเงินในระยะสั้นได้
เหตุผลที่ทำให้ราคาสินเงินพุ่งสูงขึ้น (หรืออีกนัยหนึ่งคือ เหตุใดการเคลื่อนไหวของตลาดครั้งนี้อาจ "ทำให้คุณเจ็บปวด แต่ก็ตื่นเต้นเร้าใจ")
โอเค สถานการณ์เลวร้ายนั้นได้รับการแก้ไขแล้ว ตอนนี้เรามาพูดถึงเหตุผลที่ผมยังคงมองโลกในแง่ดีกันดีกว่า
จีนกำลัง "ใช้เงินเป็นอาวุธ"
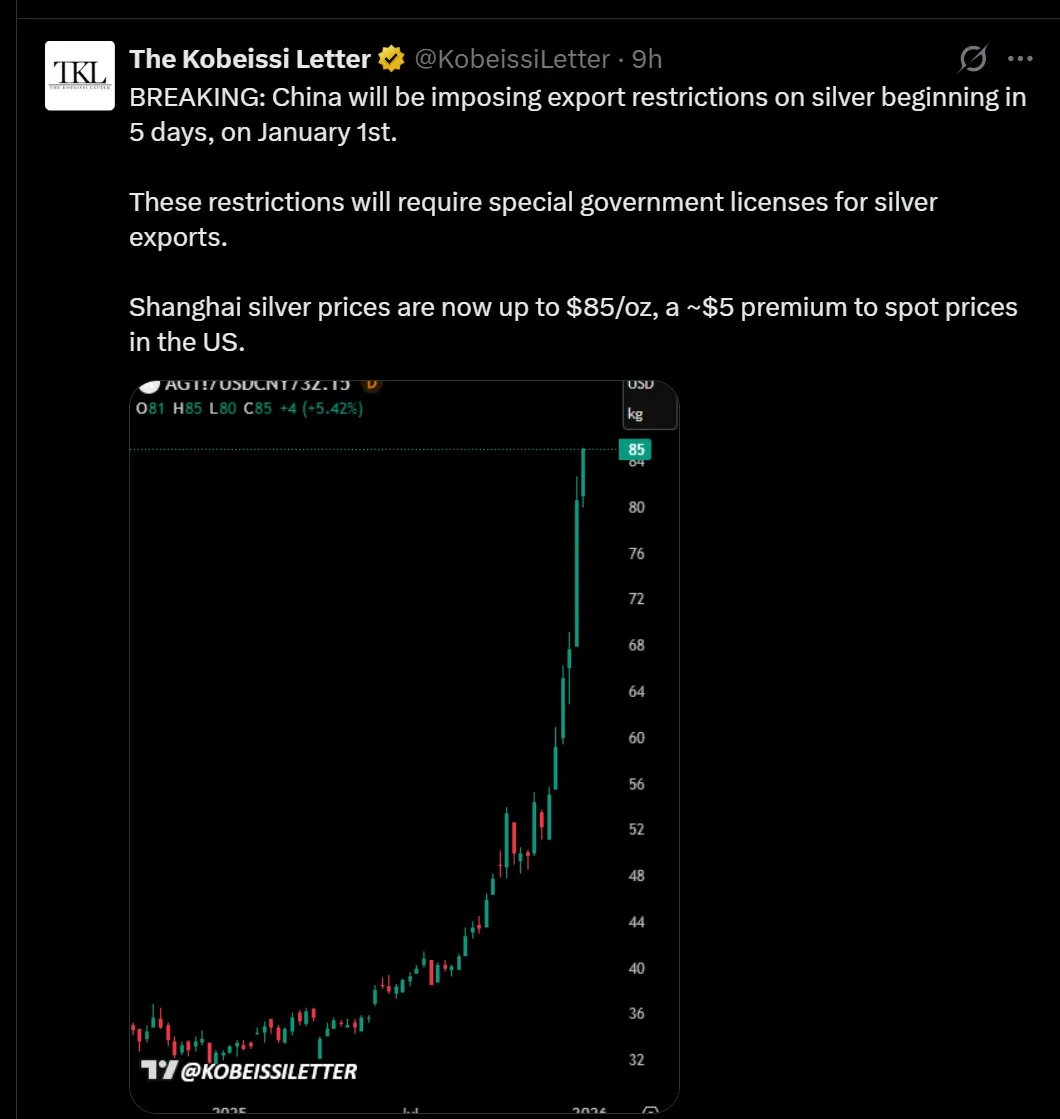
ตั้งแต่ วันที่ 1 มกราคม เป็นต้นไป จีนจะเริ่มใช้ระบบการออกใบอนุญาตสำหรับการส่งออกเงิน ซึ่งเป็นเรื่องสำคัญมาก เนื่องจากจีนเป็น ผู้ส่งออกเงินบริสุทธิ์รายใหญ่ที่สุด ของโลก โดยส่งออกประมาณ 121 ล้านออนซ์ ต่อปี ซึ่งเกือบทั้งหมดไหลเข้าสู่ตลาดโลกผ่านทางฮ่องกง
ขณะนี้ การส่งออกดังกล่าวจำเป็นต้องได้รับอนุญาตจากรัฐบาล
เกมชิงทรัพยากรเชิงกลยุทธ์กำลังดำเนินอยู่
ราคาพรีเมียมของเงินแท้สูงมากอย่างไม่น่าเชื่อ
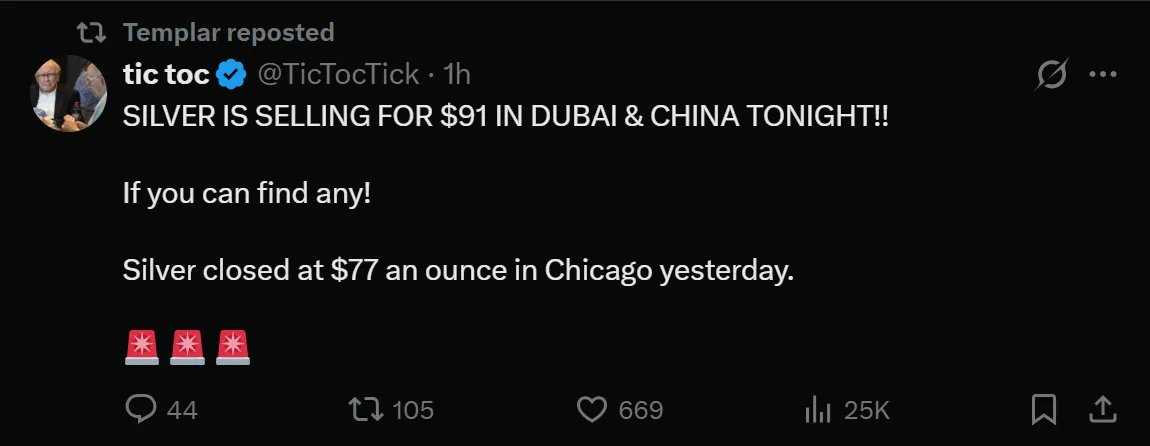
เซี่ยงไฮ้: 85 ดอลลาร์สหรัฐฯ/ออนซ์; ดูไบ: 91 ดอลลาร์สหรัฐฯ/ออนซ์; โคเม็กซ์: 77 ดอลลาร์สหรัฐฯ/ออนซ์
คุณอยู่ในโลกที่ราคาถูกกำหนดเป็นดอลลาร์ แต่ผู้ซื้อรายย่อยไม่คิดเช่นนั้น พวกเขาจ่าย เพิ่ม 10-14 ดอลลาร์ และไม่สนใจเรื่องนั้นเลย
เมื่อราคาสินค้าจริงของเงินกับราคาสินค้าตามเอกสารแตกต่างกันมากขนาดนี้ ย่อมต้องมีฝ่ายใดฝ่ายหนึ่งผิดพลาดอย่างแน่นอน อย่างไรก็ตาม ในอดีตที่ผ่านมา ความผิดพลาดมักไม่ได้เกิดขึ้นในตลาดสินค้าจริง
เสียงกรีดร้องแห่งตลาดลอนดอน
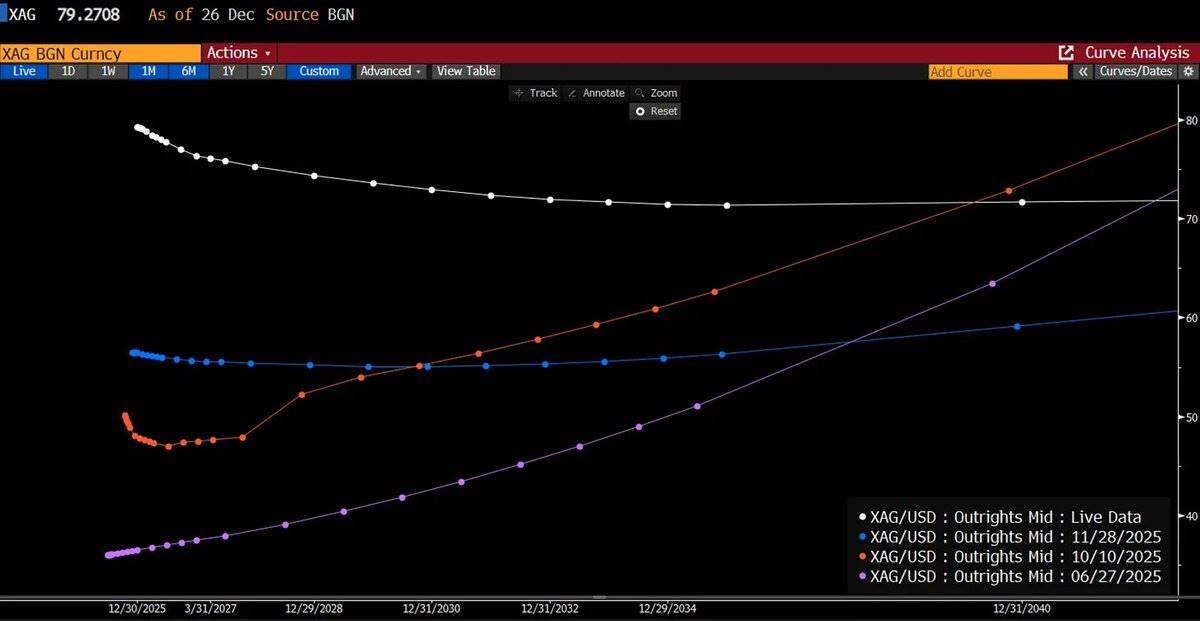
ตลาดซื้อขายเงินนอกตลาด (OTC) ในลอนดอนเป็นศูนย์กลางของการซื้อขายเงินแท้ระหว่างธนาคารทองคำและเงิน โรงกลั่น และผู้ใช้ในภาคอุตสาหกรรม และปัจจุบันตลาดกำลังเผชิญกับภาวะราคาเงินต่ำกว่าราคาทองคำ (backwardation) ที่รุนแรงที่สุดในรอบหลายทศวรรษ
ราคาพรีเมียม ณ จุดซื้อขายคือเท่าไร?
กล่าวโดยสรุป ตลาดเต็มใจที่จะจ่ายราคาสูงกว่าสำหรับสินค้าในปัจจุบัน มากกว่าราคาที่ตกลงกันไว้สำหรับการส่งมอบในอนาคต กล่าวอีกนัยหนึ่งคือ ราคาปัจจุบันสูงกว่าราคาล่วงหน้า ปรากฏการณ์นี้ผิดปกติและโดยปกติบ่งชี้ถึงแรงกดดันในตลาดอย่างมีนัยสำคัญ
- หนึ่งปีที่แล้ว : ราคาตลาดปัจจุบันอยู่ที่ 29 ดอลลาร์ และเส้นกราฟราคาค่อยๆ ปรับตัวสูงขึ้นไปถึง 42 ดอลลาร์ ซึ่งเป็นค่าพรีเมียมฟิวเจอร์สปกติ (Contango)
- ปัจจุบัน : ราคาสปอตอยู่ที่ 80 ดอลลาร์ แต่เส้นกราฟราคาจริงลดลงมาอยู่ที่ 73 ดอลลาร์ ส่งผลให้ราคามีลักษณะกลับด้าน
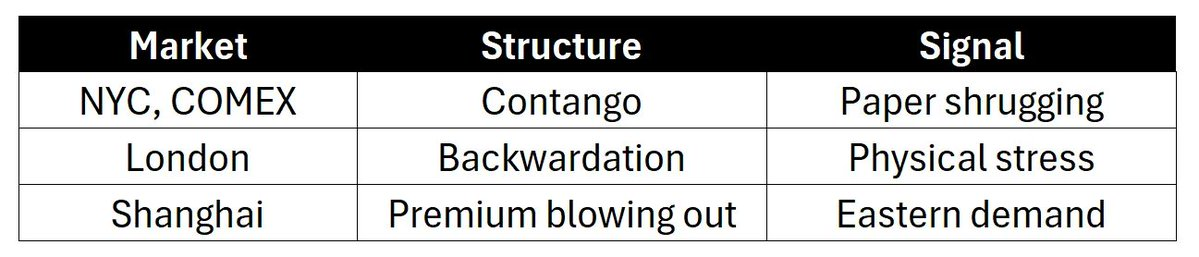
ในขณะเดียวกัน ตลาดกระดาษ COMEX ยังคงแสดงให้เห็นถึงค่าพรีเมียมฟิวเจอร์สที่ซบเซา ราวกับว่าทุกอย่างเป็นปกติ
สามตลาด สามเรื่องราว:
ความผันผวนได้รับการปรับราคาใหม่แล้ว
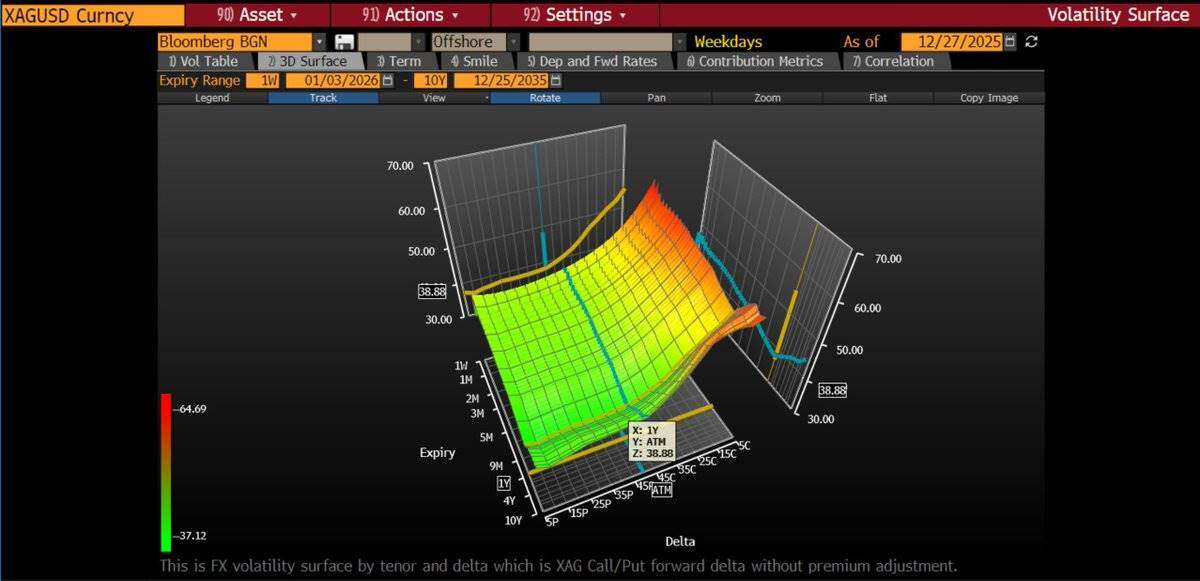
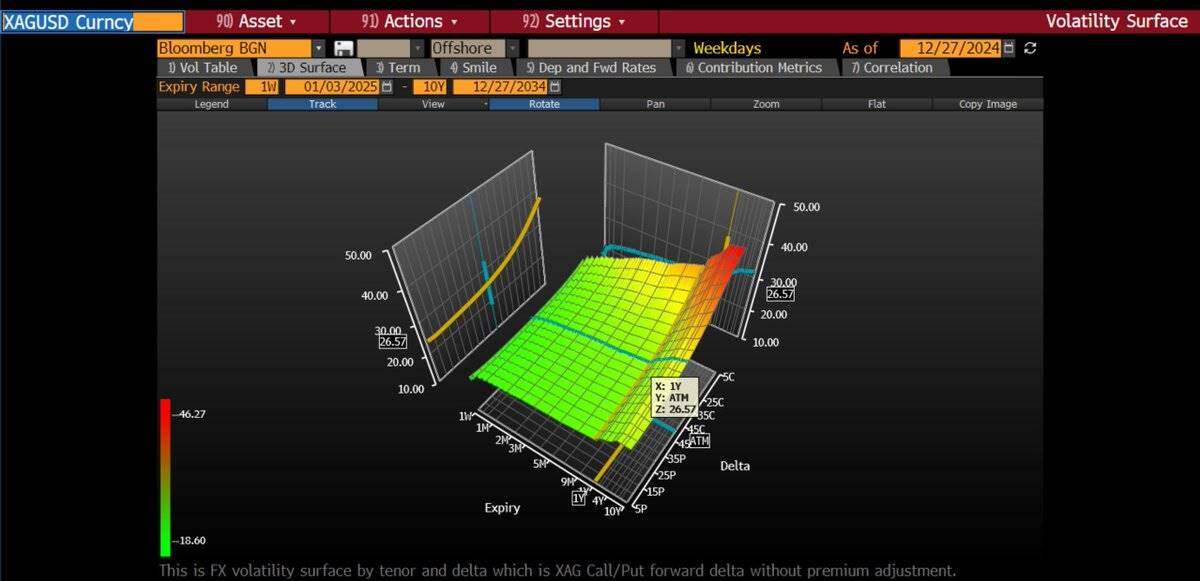
ความผันผวนโดยนัยของออปชั่นที่ราคาใช้สิทธิ์ เท่ากับราคาตลาดเพิ่มขึ้นจาก 27% เป็น 43% เมื่อเทียบกับปีก่อน ความผันผวนโดยนัยของออปชั่นซื้อ (call option) นั้นสูงกว่ามาก โดยความผันผวนโดยนัยของออปชั่นที่ราคาใช้สิทธิ์สูงกว่าราคาตลาด (out-of-the-money หรือ OTM) อยู่ที่ 50-70% นี่แสดงให้เห็นว่าตลาดออปชั่นกำลังประเมินความเสี่ยงที่อาจเกิดขึ้นจากราคาที่พุ่งสูงขึ้นอย่างมีนัยสำคัญ
เราค่อยๆ สร้างฐานการลงทุนของเราไปตามเส้นโค้งความผันผวนโดยการซื้อ Call Spread อย่างต่อเนื่อง โดยเฉพาะอย่างยิ่ง กลยุทธ์ของเราคือการซื้อความผันผวนโดยนัยของออปชั่นที่ราคาใช้สิทธิเท่ากับราคาตลาด ในขณะเดียวกันก็ป้องกันความเสี่ยงด้านต้นทุนโดยการขาย Call Option ที่มีราคาใช้สิทธิสูงกว่า ล่าสุด เรายังได้นำกลยุทธ์การซื้อ Butterfly Option ระยะ 6 เดือน มาใช้ด้วย
- ซื้อออปชั่นซื้อ (call option) ของ SLV (iShares Silver Trust ETF) หนึ่งหน่วย โดยมีราคาใช้สิทธิ์ (strike price) ที่ 70 ดอลลาร์ ;
- ขายออปชั่นซื้อ (call option) สองตัว โดยมีราคาใช้สิทธิ์ (strike price) ที่ 90 ดอลลาร์ ;
- ซื้อคืนออปชั่นซื้อ (call option) อีกหนึ่งรายการ โดยมีราคาใช้สิทธิ์อยู่ที่ 110 ดอลลาร์
กลยุทธ์นี้สะท้อนมุมมองระยะสั้นของเราที่ว่า เราต้องการลดความเสี่ยงจากความผันผวนของราคา (Delta exposure) ในกรณีที่ราคาสินค้าปรับตัวสูงขึ้นอย่างมีนัยสำคัญ
นักเก็งกำไรยังไม่แห่กันเข้ามา
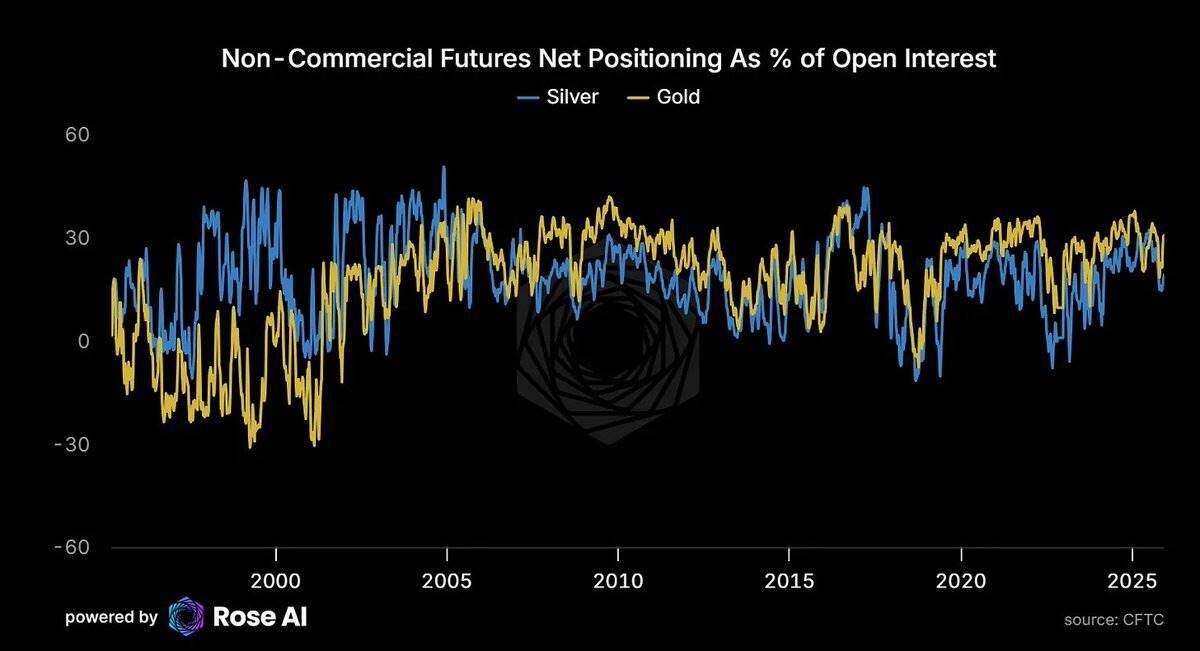
ปัจจุบัน สถานะซื้อสุทธิแบบเก็งกำไรคิดเป็น 31% ของปริมาณการซื้อขายทั้งหมดในตลาดทองคำ ขณะที่ตัวเลขนี้อยู่ที่เพียง 19% ในตลาดเงิน ซึ่งบ่งชี้ว่าแม้ราคาสินเงินจะสูงขึ้น แต่สถานะเก็งกำไรยังไม่ถึงระดับสุดขั้ว และ ยังมีโอกาสที่จะเพิ่มขึ้นได้อีก
ความต้องการ ETF กำลังเพิ่มขึ้น
ความต้องการลงทุนจะเพิ่มขึ้นเมื่อราคาสูงขึ้น ซึ่งเป็นการยืนยันคำทำนายก่อนหน้านี้ของเราที่ว่าเงินจะมีลักษณะคล้ายกับสินค้าเวเบลน กล่าวคือ ยิ่งราคาสูง ความต้องการก็ยิ่งมากขึ้น
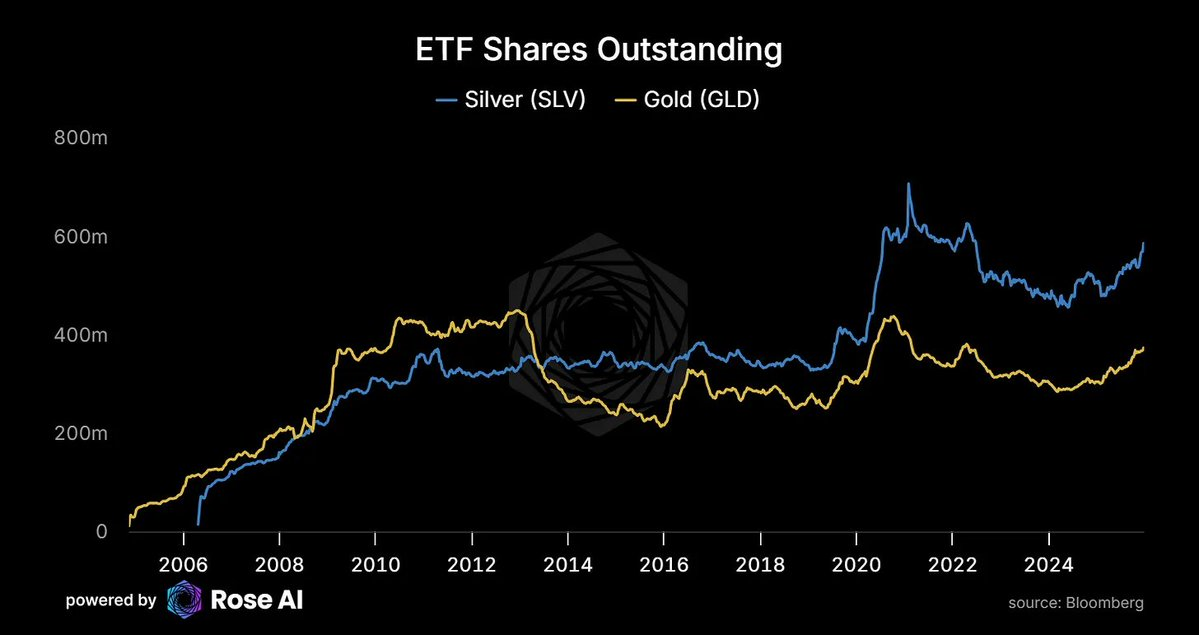
- หลังจากเงินทุนไหลออกเป็นเวลาหลายปี จำนวนหุ้นที่หมุนเวียนอยู่ใน กองทุน ETF SLV กำลังเพิ่มขึ้นอีกครั้ง เมื่อราคาสูงขึ้น ความต้องการก็เพิ่มขึ้นเช่นกัน
- นี่ไม่ใช่พฤติกรรมปกติของตลาดสินค้าโภคภัณฑ์ แต่สะท้อนให้เห็นถึงความต้องการที่เพิ่มขึ้นของเงินในฐานะ สินทรัพย์ทางการเงิน
ในขณะเดียวกัน ราคาพรีเมียมของเงินในตลาดจีนก็ยังคงมีอยู่:
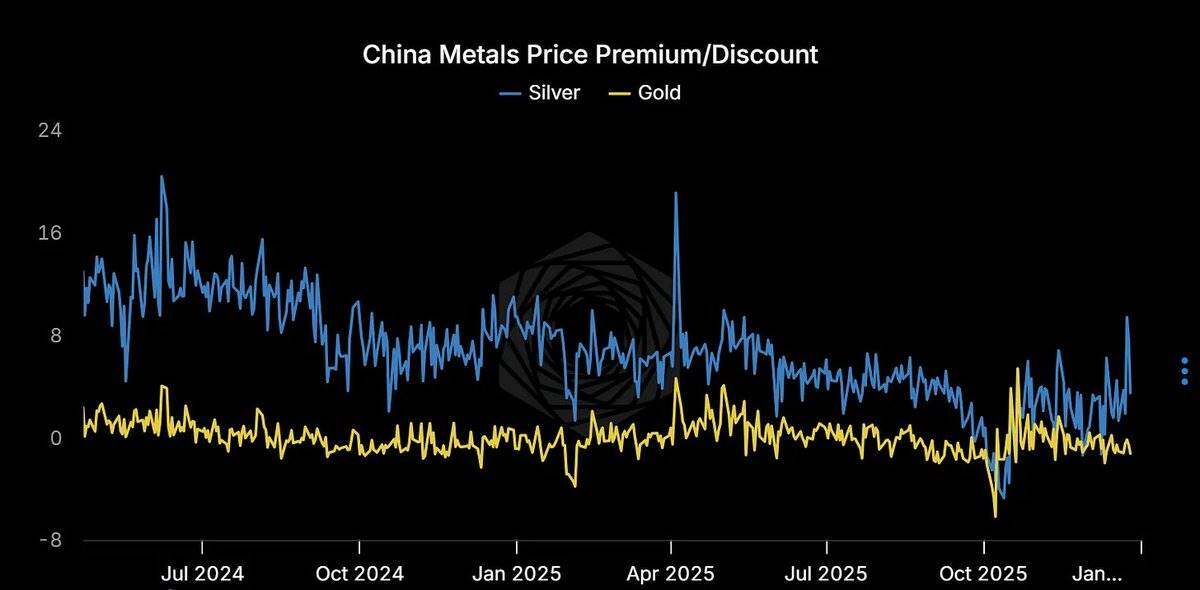
- กองทุน ETF จากฝั่งตะวันตกเริ่มกลับมาซื้อเงินอีกครั้งแล้ว;
- ความต้องการโลหะเงินในตลาดตะวันออกไม่เคยลดลงเลย
อุตสาหกรรมพลังงานแสงอาทิตย์ "กลืนกิน" เงินไปมากมาย

ตลอด 25 ปีที่ผ่านมาไม่มีการเติบโตของความต้องการและไม่มีการเติบโตของอุปทาน จนกระทั่งพลังงานแสงอาทิตย์เข้ามามีบทบาท
ในช่วง 25 ปีที่ผ่านมา ความต้องการใช้เงินแทบจะไม่เพิ่มขึ้นเลย และปริมาณการผลิตก็ไม่ได้เพิ่มขึ้นอย่างมีนัยสำคัญ แต่ทุกอย่างเปลี่ยนไปเมื่ออุตสาหกรรมพลังงานแสงอาทิตย์เติบโตขึ้น ความต้องการใช้เงินจากอุตสาหกรรมการถ่ายภาพค่อยๆ หายไป และอุตสาหกรรมพลังงานแสงอาทิตย์ไม่เพียงแต่เข้ามาเติมเต็มช่องว่างนั้น แต่ยังกระตุ้นให้ความต้องการใช้เงินเติบโตอย่างรวดเร็วอีกด้วย
- ปัจจุบันความต้องการใช้เงินในอุตสาหกรรมพลังงานแสงอาทิตย์อยู่ที่ 290 ล้านออนซ์
- คาดการณ์ว่าตัวเลขนี้จะเกิน 450 ล้านออนซ์ ภายใน ปี 2030
ปัญญาประดิษฐ์ → พลังงาน → พลังงานแสงอาทิตย์ → เงิน
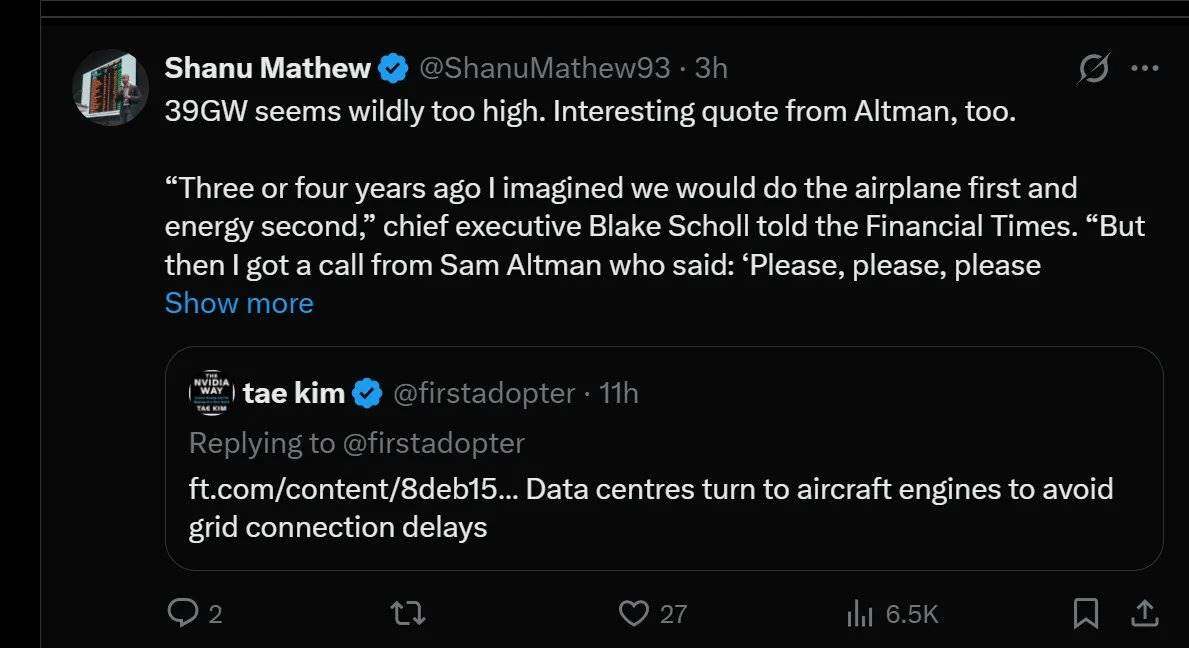
ห่วงโซ่อุปสงค์จากปัญญาประดิษฐ์ไปสู่เงินได้ก่อตัวขึ้นแล้ว:
- แซม อัลท์แมน (ซีอีโอของ OpenAI) กำลังติดต่อธุรกิจต่างๆ อย่างเร่งด่วนเพื่อจัดหาแหล่งจ่ายไฟ
- เพื่อหลีกเลี่ยงความล่าช้าที่เกิดจากการเชื่อมต่อกับโครงข่ายไฟฟ้า ศูนย์ข้อมูลบางแห่งจึงเริ่มติดตั้งเครื่องยนต์ของเครื่องบินเพื่อใช้เป็นแหล่งพลังงานสำรองฉุกเฉิน
- ทุกคำสั่งที่ปัญญาประดิษฐ์ป้อนเข้ามานั้นต้องใช้ไฟฟ้า และส่วนเพิ่มของพลังงานไฟฟ้าที่ได้มาจากการผลิตนั้นมาจากพลังงานแสงอาทิตย์
- การพัฒนาพลังงานแสงอาทิตย์นั้นแยกไม่ออกจากการใช้เงิน
ห่วงโซ่นี้ได้ปิดลงแล้ว
ราคาและสัญญาณสำคัญที่ควรจับตา
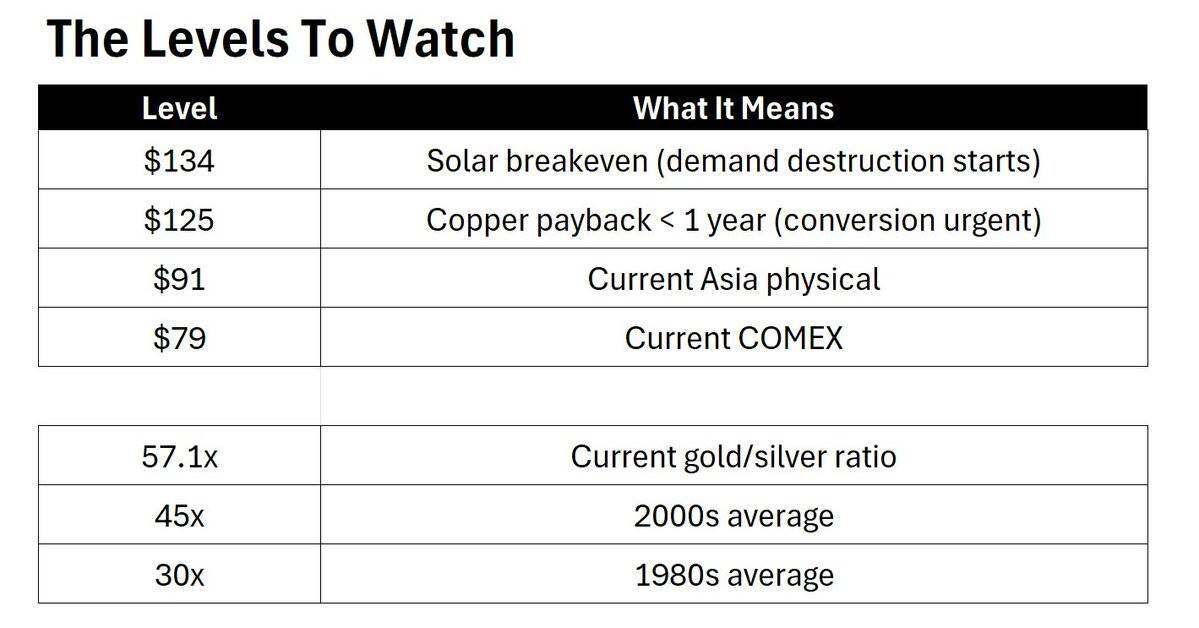
ความเสี่ยงที่ต้องให้ความสนใจ
- การเทขายหุ้นในเดือนมกราคมเพื่อหลีกเลี่ยงภาษี : นักลงทุนอาจขายหุ้นในช่วงต้นปีด้วยเหตุผลด้านภาษี ทำให้เกิดความผันผวนในระยะสั้น
- ค่าเงินดอลลาร์ที่แข็งขึ้น อาจส่งผลให้ราคาสินเงินลดลง เนื่องจากราคาสินเงินนั้นกำหนดเป็นสกุลเงินดอลลาร์
- การเพิ่มอัตรากำไร : แม้ว่า "กลไกฉุกเฉิน" จะถูกปิดใช้งานแล้ว แต่เราก็ยังควรระมัดระวังการเพิ่มอัตรากำไรเพิ่มเติมในอนาคต
สัญญาณที่ควรจับตา
- ส่วนต่างราคาสปอตที่กว้างขึ้นและการเคลื่อนไหวของราคาในกรอบแคบๆ บ่งชี้ว่าตลาดกำลังสะสมโมเมนตัม
- การลดลงของเบี้ยประกันภัยราคาและราคาที่ลดลง บ่งชี้ว่าแรงกดดันจากปัจจัยภายนอกกำลังคลี่คลายลง
- ค่าพรีเมียมที่คงอยู่ต่อเนื่องในตลาดเซี่ยงไฮ้ บ่งชี้ว่านี่เป็นปัญหาเชิงโครงสร้าง ไม่ใช่ความผันผวนของตลาด
กรอบสังเกตการณ์:
ให้ความสำคัญกับกราฟเส้นโค้ง ไม่ใช่ราคา
หากแรงกดดันในตลาดซื้อขายทองคำแท่งในลอนดอนยังคงดำเนินต่อไป ในขณะที่ตลาดซื้อขายกระดาษของ COMEX ยังคงนิ่ง การเก็งกำไรก็จะขยายตัวอย่างต่อเนื่องจนกว่าจะเกิด "การล่มสลาย" ของตลาด
- ไม่ว่าจะเป็นเพราะปริมาณอุปทานเพิ่มขึ้นอย่างฉับพลัน (ราคาสูงขึ้นเพื่อระบายเงินที่ถูกกักตุนไว้)
- ไม่เช่นนั้น ราคาในตลาดกระดาษจะต้องปรับตัวเพื่อสะท้อนสถานการณ์ที่แท้จริงในตลาดจริง
สรุปผลสุดท้าย
ในระยะสั้น ตรรกะขาลงมีอยู่จริง และปัจจัยต่อไปนี้อาจส่งผลกระทบต่อตลาด:
- การเทขายหุ้นเนื่องจาก ปัญหาภาษี ในช่วงต้นปีอาจทำให้เกิดความผันผวนในระยะสั้น
- การเพิ่มข้อกำหนดมาร์จิน : การปรับมาร์จินที่อาจเกิดขึ้นอาจส่งผลกระทบต่อความเชื่อมั่นของตลาด
- ค่าเงินดอลลาร์ที่แข็งขึ้น อาจส่งผลให้ราคาสินเงินลดลง เนื่องจากราคาสินเงินนั้นกำหนดเป็นสกุลเงินดอลลาร์
อย่างไรก็ตาม ปัจจัยเชิงโครงสร้างระยะยาวที่สนับสนุนราคาสินเงินยังคงแข็งแกร่ง:
- ส่วนต่างราคาซื้อขายทันทีในลอนดอนอยู่ในระดับสูงอย่างที่ไม่เคยเห็นมาก่อนในรอบหลายทศวรรษ
- ส่วนต่างราคาในตลาดเอเชียสูงถึง 10-14 ดอลลาร์สหรัฐ
- จีนจะกำหนดมาตรการจำกัดการส่งออกเงินภายใน 5 วัน
- ความต้องการพลังงานแสงอาทิตย์มีความยืดหยุ่นต่อราคาสินเงินน้อยมาก แม้ว่าราคาจะสูงถึง 134 ดอลลาร์ต่อออนซ์ การลดลงของความต้องการก็เพิ่งเริ่มต้นขึ้นเท่านั้น
- การเปลี่ยนมาใช้โลหะทดแทนทองแดงให้ได้ 50% จะต้องใช้เวลาอย่างน้อยสี่ปี
- 72% ของปริมาณแร่เงินทั้งหมดเป็นผลพลอยได้จากโลหะอื่นๆ และความต้องการไม่สามารถตอบสนองได้ด้วยการเพิ่มปริมาณการผลิตเพียงอย่างเดียว
- ตลาดเก็งกำไรยังไม่แออัด และกองทุน ETF ยังคงดูดซับโลหะเงินจริงอย่างต่อเนื่อง
- ความผันผวนได้รับการปรับราคาใหม่แล้ว และตลาดกำลังประเมินความเสี่ยงที่อาจเกิดขึ้นจากราคาที่พุ่งสูงขึ้นอย่างรวดเร็ว
นี่แหละคือสิ่งที่ทำให้ตลาดมีความน่าสนใจและน่าหวาดกลัวไปพร้อมๆ กัน
คำแนะนำ: ปรับพอร์ตการลงทุนของคุณตามข้อมูลข้างต้นและลงทุนอย่างมีเหตุผล แล้วพบกันใหม่!





