


Macro Weekly (8.14): สัปดาห์ที่มีความสำคัญ ขาดสิทธิประโยชน์เพิ่มเติม


แม้ว่าตลาดจะปรับตัวขึ้นในช่วงต้นสัปดาห์ แต่เมื่อปิดวันศุกร์ ดัชนี S&P 500, Nasdaq ดัชนี DAQ และดัชนี Russell 2000 ร่วงลงเป็นสัปดาห์ที่สองติดต่อกันแต่การลดลงช้ากว่าสัปดาห์ก่อน ดัชนี Nasdaq 100 อยู่ที่ เป็นการแพ้สองสัปดาห์แรกนับตั้งแต่เดือนธันวาคมปีที่แล้ว ดาวโจนส์ร่วงลงอย่างรวดเร็วในวันอังคาร แต่กลับดีดตัวขึ้นเพื่อสิ้นสุดสัปดาห์ที่สูงขึ้น ขณะนี้ตลาดกำลังทำการแก้ไขอัตราดอกเบี้ยระยะยาวที่สูงขึ้นอย่างมาก แม้ว่าข้อมูลมาโครและไมโครจะดี แต่ตลาดก็ไม่ซื้อเพราะความคาดหวังเหล่านี้ถูกย่อยออกไปแล้ว
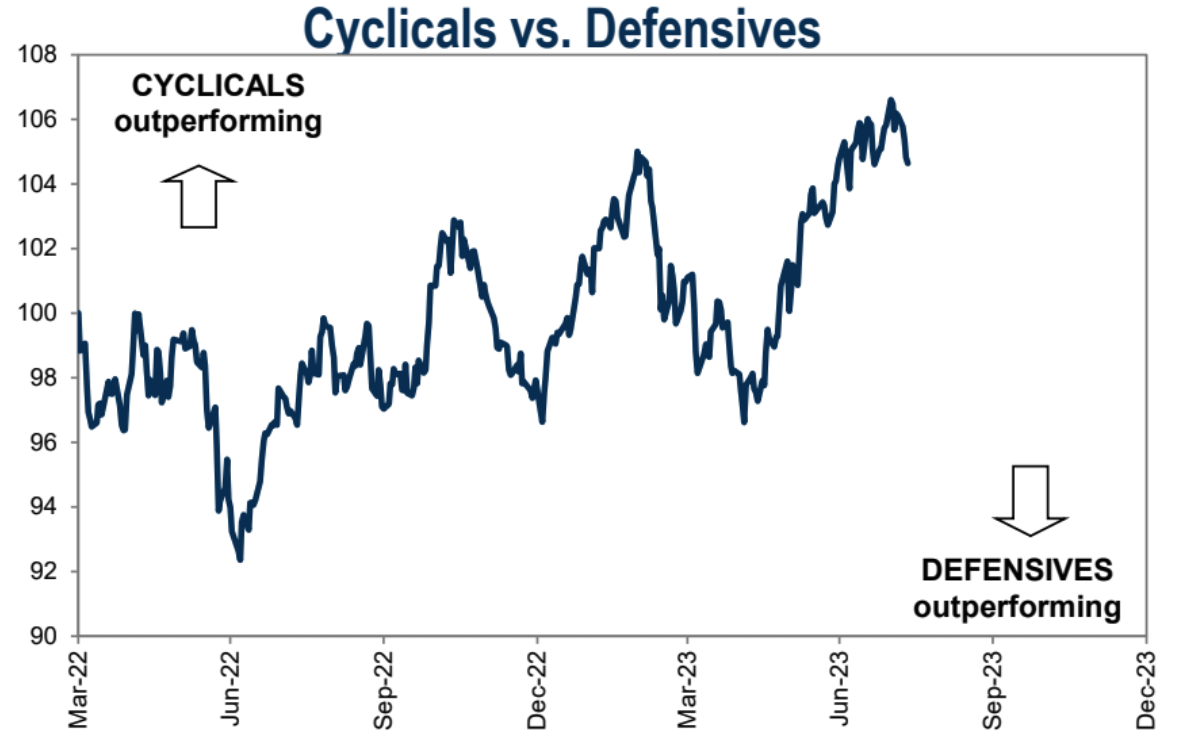
จุดสนใจในตอนนี้อยู่ที่ว่าการขึ้นตัวของหุ้นเทคโนโลยีรายใหญ่จะฉุดตลาดในวงกว้างให้ต่ำลงหรือไม่หากราคาลดลงอีก หรือหุ้นอื่นๆ จะช่วยพลิกกระแสได้หรือไม่
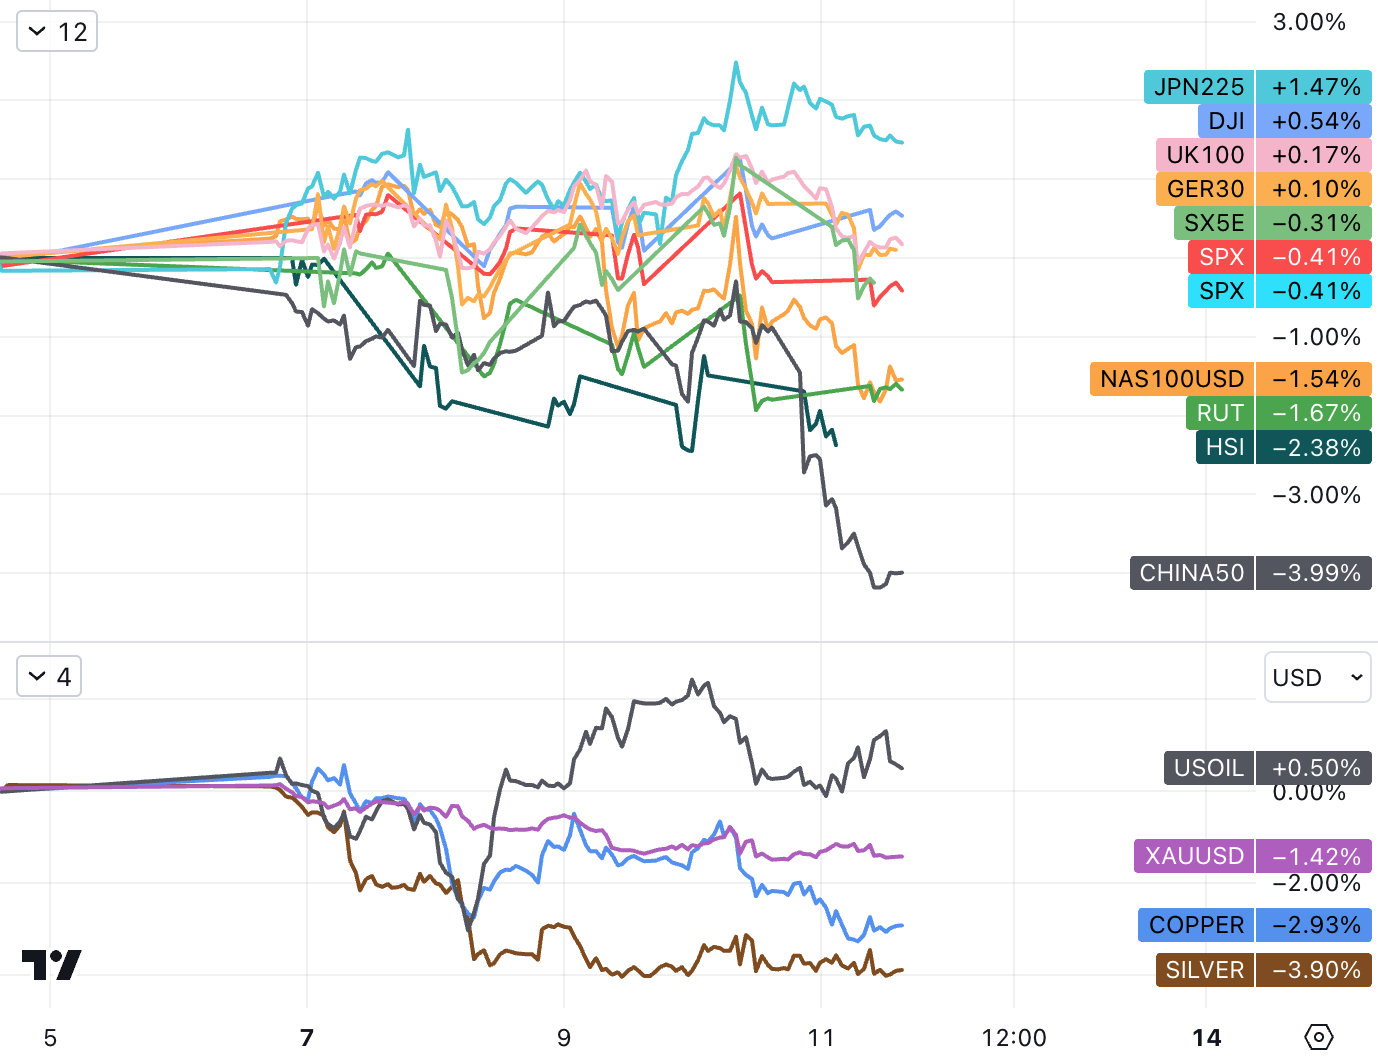
ในแง่ของภาคส่วนต่างๆ ในช่วงครึ่งแรกของปีนี้ หุ้นเทคโนโลยีขนาดใหญ่ที่มีการซื้อมากเกินไปนั้นอ่อนแอเป็นพิเศษ ในขณะที่หุ้นพลังงานที่มีการขายมากเกินไปก็ดีดตัวขึ้นอย่างแข็งแกร่ง กลุ่มพลังงาน S&P 500 เพิ่มขึ้นประมาณ 10% นับตั้งแต่ไตรมาสที่สาม เมื่อวันศุกร์ที่ผ่านมา ราคาน้ำมันต่างประเทศปรับตัวสูงขึ้นเป็นเวลา 7 สัปดาห์ติดต่อกัน ถือเป็นสถิติยาวนานที่สุดนับตั้งแต่ปี 2565 โดยราคาน้ำมันของสหรัฐฯ อยู่ที่ 83 ดอลลาร์ต่อบาร์เรล และน้ำมันเบรนท์อยู่ที่ 86.5 ดอลลาร์ต่อบาร์เรล
ส่วนกระแสฟองสบู่อินเทอร์เน็ตทำให้เกิดฟองสบู่อินเทอร์เน็ตในช่วงปลายทศวรรษ 1990 หรือไม่นั้น นักวิเคราะห์จากบางสถาบันได้สรุปข้อโต้แย้งไว้ดังนี้
นักวิเคราะห์ที่มีทัศนคติเชิงบวกเกี่ยวกับการฟื้นตัวรอบนี้เชื่อว่าสิ่งนี้แตกต่างอย่างเห็นได้ชัดจากยุคฟองสบู่ และบริษัทที่เกี่ยวข้องกับ AI ก็อยู่ในแถวหน้าของเทคโนโลยีที่จะเปลี่ยนแปลงสังคมในอีกไม่กี่ปีข้างหน้า แม้ว่าการประเมินมูลค่าหุ้นเทคโนโลยีจะเป็นข้อกังวลหลัก แต่ AI กำลังผลักดันภาคเทคโนโลยีให้เข้าสู่ ช่วงเวลาของปี 1995 โดยไม่เห็นการเติบโตในอนาคตนับตั้งแต่ปี 1990
นักวิเคราะห์ที่มีความกังขามองว่าการเติบโตอย่างรวดเร็วของตลาดในปัจจุบันเป็นหนึ่งในการโฆษณาเกินจริงและความหวังที่ผิดๆ โดยเตือนว่าการชุมนุมทางเทคโนโลยีเป็นเพียงฟองสบู่เท่านั้น ตามที่แสดงให้เห็นวัฏจักรการเติบโตอย่างรวดเร็วของหุ้นเทคโนโลยีก่อนหน้านี้ การเลือกบริษัทเพียงไม่กี่แห่งที่สามารถครองอุตสาหกรรมในระยะยาวนั้นยากกว่าที่คิดไว้มาก
โดยรวมแล้ว ตลาดได้ตั้งราคาข่าวดีไว้มากมายแล้ว รวมถึงแนวโน้มอัตราเงินเฟ้อที่ดีขึ้น การหยุดอัตราดอกเบี้ยของ Fed ชั่วคราว และการเติบโตทางเศรษฐกิจที่อยู่เหนือแนวโน้มอย่างต่อเนื่อง การแก้ไขของตลาดในปัจจุบันดูดีและช่วยให้ตลาดสามารถสรุปผลกำไรล่าสุดได้ . เตรียมพร้อมสำหรับศักยภาพในการเคลื่อนตัวที่สูงขึ้น
ข้อมูลในอดีตแสดงให้เห็นว่าตั้งแต่ปี 1950 S&P 500 ได้พุ่งขึ้นมากกว่า 15% 35 ครั้ง โดยเฉลี่ยแล้วจะมีการดึงกลับอย่างน้อยหนึ่งครั้งภายในหกเดือนหลังจากการชุมนุม การดึงกลับเหล่านี้มีตั้งแต่ -2.5% ถึง -19% โดยมีค่าเฉลี่ย -8.2% และค่ามัธยฐานที่ -7.6% ปัจจุบัน S&P 500 ลดลงเพียงประมาณ 3% นับตั้งแต่ระดับสูงสุดล่าสุดในวันที่ 31 กรกฎาคม
ในตลาดอื่นๆ จากการอ่อนค่าของเงินเยน หุ้นญี่ปุ่นเพิ่มขึ้น 1.47% ตลาดหุ้นยุโรปผันผวนในทิศทางตรงกันข้าม ตลาดหุ้นอังกฤษและเยอรมันปิดสูงขึ้นเล็กน้อย Stoxx 50 ลดลง 0.3% ตลาดหุ้นจีนมีผลงานแย่ที่สุดเนื่องจากการตกหน้าผา ของข้อมูลทางการเงินทางสังคม A 50 ลดลง 4% ดัชนี Golden Dragon ลดลง 6.55% และ CSI 300 ลดลง 2.9%
ตลาดตราสารหนี้
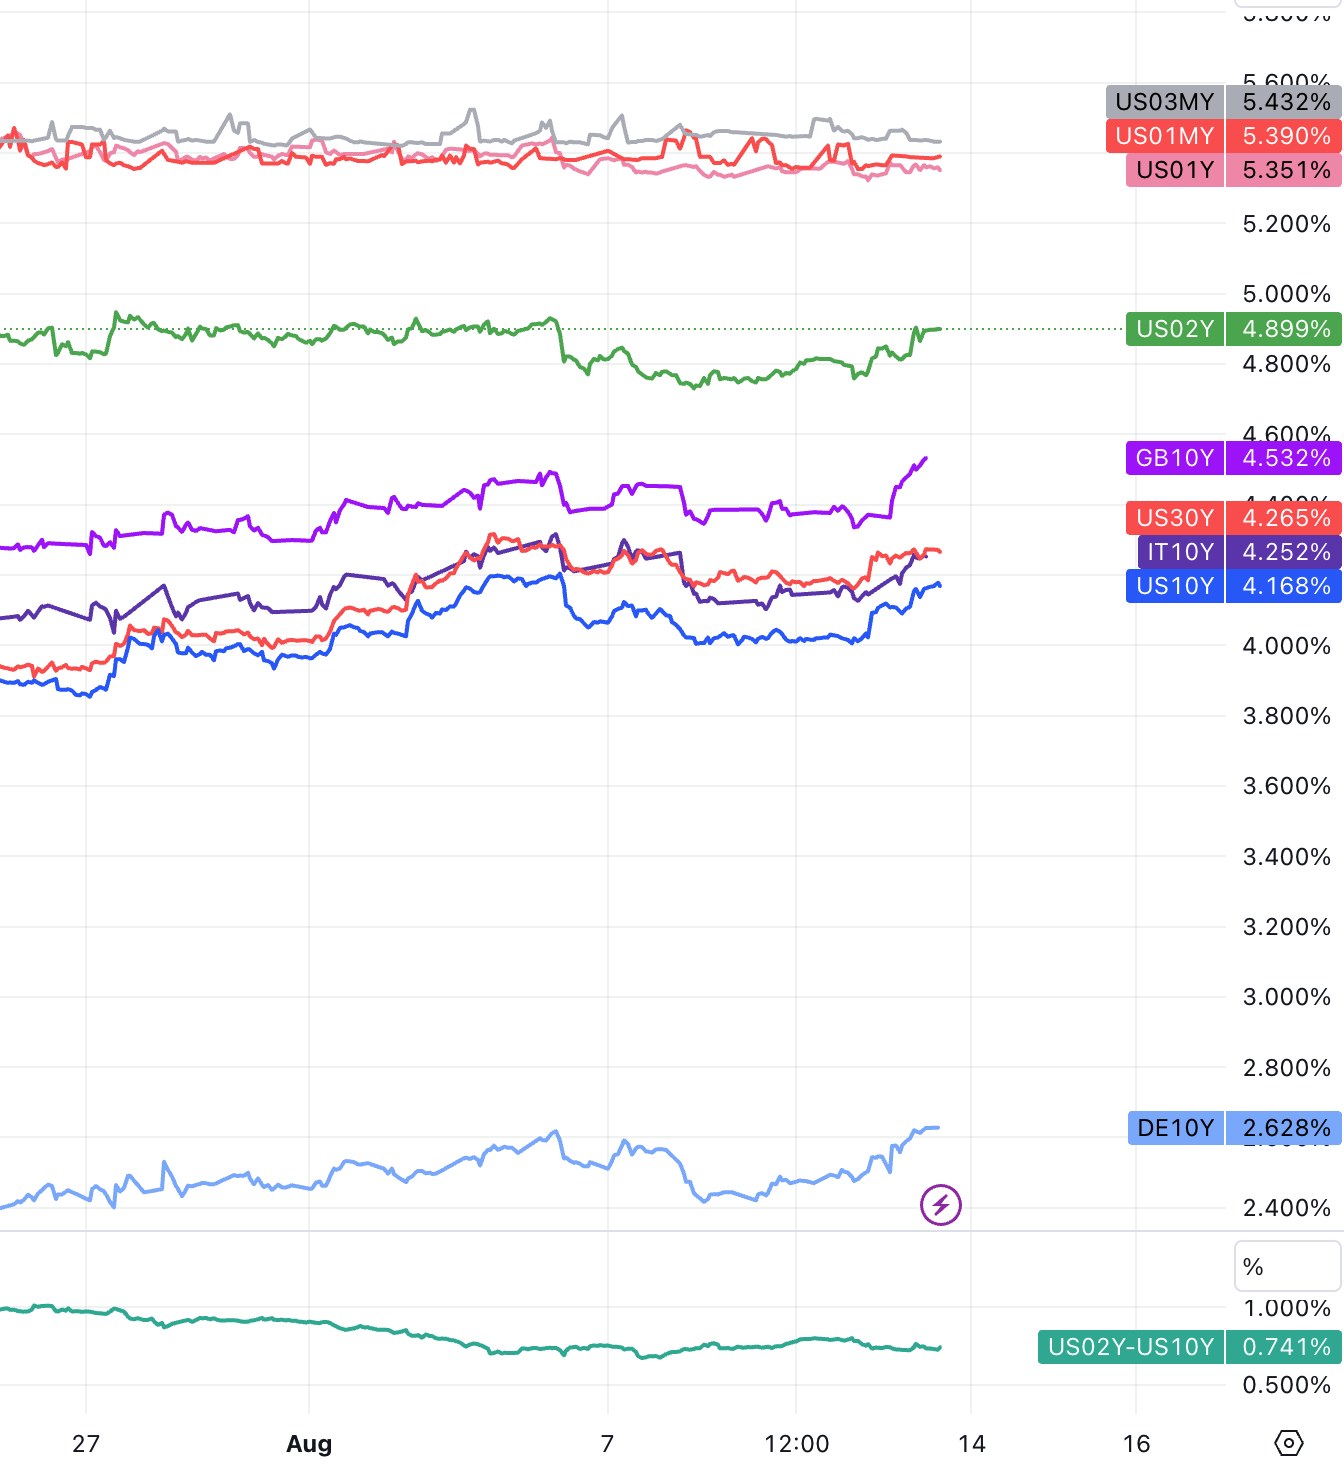
อัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่มีอายุครบกำหนดต่างๆ ได้กลับมาสู่ระดับโดยประมาณก่อนที่จะมีการเปิดเผยรายงานการจ้างงานนอกภาคเกษตรของสหรัฐฯ เมื่อวันศุกร์ที่ผ่านมา พันธบัตรกระทรวงการคลังสหรัฐอายุ 10 ปี เพิ่มขึ้นประมาณ 12 จุดในสัปดาห์นี้ เพิ่มขึ้นติดต่อกันสามสัปดาห์ อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 2 ปี ซึ่งอ่อนไหวต่อแนวโน้มอัตราดอกเบี้ยมากขึ้น ได้เพิ่มขึ้นประมาณ 13 จุดในสัปดาห์นี้ ลบการลดลง 11 จุดในสัปดาห์ที่แล้ว และไต่ขึ้นเป็นสัปดาห์ที่สองในห้าจุด
ตลาดอัตราแลกเปลี่ยน
ตลาดอัตราแลกเปลี่ยน
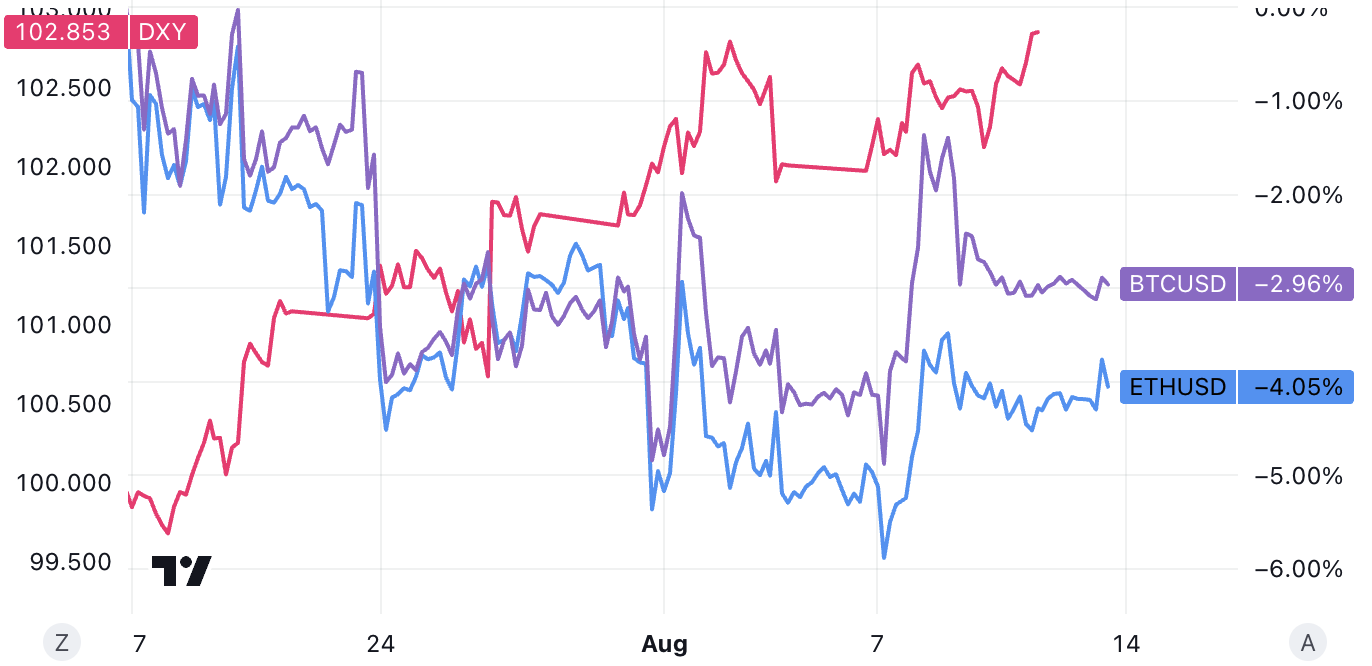
ดัชนีดอลลาร์อยู่ที่ 102.80 เพิ่มขึ้นประมาณ 0.8% ในสัปดาห์ที่แล้ว ซึ่งเป็นแนวรับที่ชนะในรอบสี่สัปดาห์ ในบรรดาสกุลเงินที่ไม่ใช่ของสหรัฐฯ เงินเยนทำผลงานได้ไม่ดีโดยร่วงลงเมื่อเทียบกับดอลลาร์สหรัฐเป็นเวลาห้าวันติดต่อกัน เมื่อวันศุกร์ เกณฑ์ของรัฐบาลญี่ปุ่นในการแทรกแซงตลาดแลกเปลี่ยนเงินตราต่างประเทศในเดือนกันยายนปีที่แล้วอยู่ที่ 145.00 เงินหยวนนอกชายฝั่งซื้อขายที่ 7.2601 เทียบกับดอลลาร์สหรัฐ ลดลง 722 จุดในสัปดาห์ที่แล้ว ลดลงติดต่อกันสองสัปดาห์
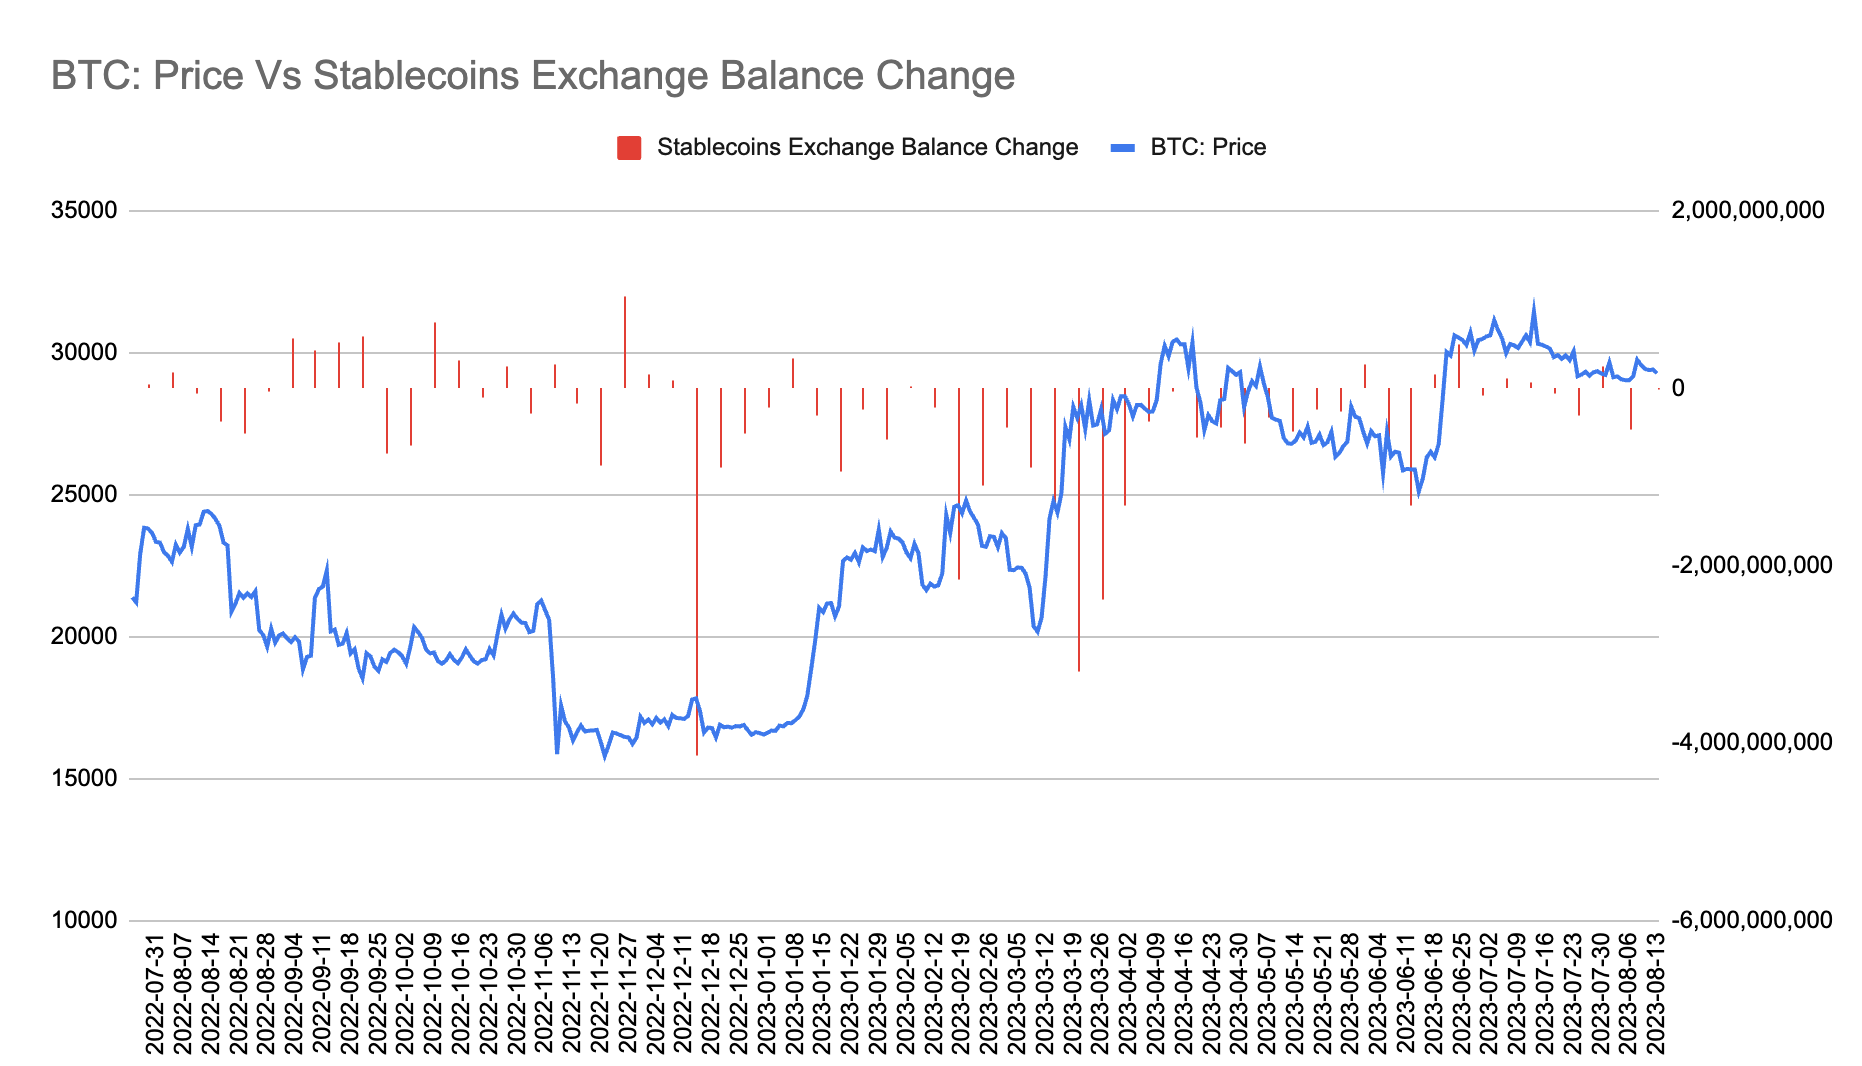
สกุลเงินดิจิทัลเคยเพิ่มขึ้นอย่างรวดเร็วในกลางสัปดาห์หน้าโดยคาดว่า ETF อาจจะผ่านไป แต่ในที่สุดก็ถูกระงับด้วยค่าเงินดอลลาร์สหรัฐที่แข็งค่าและอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่เพิ่มขึ้น กำไรลดลง BTC ล้มเหลวในการแตะระดับ 30,000 สำหรับ ครั้งที่สองในเดือนสิงหาคม แต่ยังคงอยู่ที่ 29,000 โดยรวม เหนือเกณฑ์ เมื่อตลาดแบบดั้งเดิมมองในแง่ร้ายเล็กน้อย ก็ค่อนข้างแข็งแกร่งในช่วงสองสัปดาห์ที่ผ่านมา
ราคาทองคำสปอตร่วงลง 1.49% ตลอดสัปดาห์มาอยู่ที่ 1,913 ดอลลาร์ต่อออนซ์ ซึ่งเป็นการลดลงรายสัปดาห์ที่ใหญ่ที่สุดนับตั้งแต่วันที่ 23 มิถุนายน ลดลงติดต่อกันสามสัปดาห์ และร่วงลงมากกว่า 1% ต่อสัปดาห์ในช่วงสองสัปดาห์ที่ผ่านมา
ข้อความ
ความคาดหวังเงินเฟ้อ
อัตราเงินเฟ้อของสหรัฐฯ ซึ่งวัดโดยดัชนีราคาผู้บริโภค อยู่ที่ 3.2% ในเดือนกรกฎาคมเมื่อวันพฤหัสบดี ซึ่งต่ำกว่าการคาดการณ์ของตลาดเล็กน้อย อัตราเงินเฟ้อพื้นฐาน ซึ่งไม่รวมพลังงานและอาหาร เพิ่มขึ้น 0.2 เปอร์เซ็นต์ในเดือนนี้ ไม่เปลี่ยนแปลงจากเดือนมิถุนายน CPI หลักที่เพิ่มขึ้น 0.2% เดือนต่อเดือนเป็นเดือนที่สองติดต่อกันเป็นสัญญาณเชิงบวกว่าแรงกดดันด้านราคากำลังผ่อนคลายลง ซึ่งเป็นการพัฒนาที่อาจส่งผลให้ Fed ต้องพิจารณาการขึ้นอัตราดอกเบี้ยชั่วคราว แต่การฟื้นตัวของราคาพลังงานบ่งชี้ว่า การชะลอตัวของอัตราเงินเฟ้อก็ไม่ใช่เรื่องธรรมดาเช่นกัน
ในข้อมูลนี้ ราคาสินค้าโภคภัณฑ์ เช่น ราคารถยนต์มือสอง (-1.3%) และเฟอร์นิเจอร์และเครื่องใช้ในบ้าน (-0.4%) ยังคงลดลงอย่างต่อเนื่อง ราคาตั๋วเครื่องบิน (-8.1%) ลดลงอย่างรวดเร็วเป็นเดือนที่สองติดต่อกัน และโรงแรม (- 0.5%) ราคาบริการที่ลดลง เช่น การเช่ารถและการเช่ารถยนต์ (-0.3%) มีบทบาทสำคัญในการรักษาอัตราเงินเฟ้อพื้นฐาน
อย่างไรก็ตาม น้ำมันเตา (+3.0%) น้ำมันเบนซิน (+0.2%) และบริการก๊าซธรรมชาติ (+2.0%) ล้วนเพิ่มขึ้นในเดือนกรกฎาคม และราคาน้ำมันโลกยังคงเพิ่มขึ้นอย่างต่อเนื่องตั้งแต่เดือนสิงหาคม ซึ่งอาจบ่งชี้ว่าราคาพลังงานในเดือนสิงหาคม จะเพิ่มขึ้นอีกแบบเดือนต่อเดือน มีความเสี่ยงที่ อัตราเงินเฟ้อจะดีดตัวขึ้น
ตั้งแต่ปลายเดือนมิถุนายน เนื่องจากการลดการผลิตของซาอุดีอาระเบีย รัสเซีย และประเทศอื่นๆ ราคาน้ำมันจึงสูงขึ้นอย่างต่อเนื่อง ขณะนี้ JPMorgan คาดการณ์ว่าราคาน้ำมันจะสูงถึง 90 ดอลลาร์ภายในเดือนกันยายน เนื่องจากอุปสงค์และอุปทานในตลาดทางกายภาพกำลังตึงตัวอย่างรวดเร็ว
ด้วยแรงผลักดันจากราคาอุตสาหกรรมบริการที่สูงขึ้น อัตราการเติบโตของ PPI เดือนกรกฎาคมของสหรัฐฯ เมื่อเทียบเป็นรายปีที่ประกาศเมื่อวันศุกร์ได้รับการปรับปรุงขึ้น 70 จุดพื้นฐานเป็น 0.8% ไม่รวมตัวบ่งชี้อาหารและพลังงานที่ผันผวน อัตราการเติบโตเมื่อเทียบเป็นรายปีในเดือนกรกฎาคม ไม่เป็นไปตามคาด ตรงกันข้าม กลับเร่งขึ้นเล็กน้อยมาอยู่ที่ 2.4% และอัตราการเติบโตของ PPI และ Core PPI สูงกว่าคาดเล็กน้อย
PPI ของสหรัฐฯ สะท้อนถึงความผันผวนของอัตราเงินเฟ้อในระดับสูง ซึ่งชดเชยการมองโลกในแง่ดีในระยะสั้นจากข้อมูล CPI หลังจากการเปิดเผยข้อมูล ดัชนีดอลลาร์สหรัฐก็กวาดล้างการขาดทุนและพุ่งขึ้น ราคาพันธบัตรกระทรวงการคลังสหรัฐฯ ดิ่งลง และอัตราผลตอบแทนเพิ่มขึ้น ต่ำลง
ในเดือนสิงหาคม การคาดการณ์อัตราเงินเฟ้อระยะสั้นในระยะเวลา 1 ปีของมหาวิทยาลัยมิชิแกนลดลงอย่างไม่คาดคิดมาอยู่ที่ 3.3% ซึ่งถือเป็นระดับต่ำสุดในรอบกว่า 2 ปี และการคาดการณ์อัตราเงินเฟ้อในระยะยาวก็ลดลงเช่นกัน ดัชนีความเชื่อมั่นผู้บริโภคโดยรวมในเดือนนี้ลดลงเล็กน้อยเมื่อเทียบกับเดือนกรกฎาคม
ข้อความ
ฤดูกาลกำไรไตรมาส 2
ข้อความ
มูดี้ส์ลดอันดับเครดิต
ข้อความ
การประมูลหนี้สหรัฐ
การประมูลพันธบัตรรัฐบาลสหรัฐฯ ระยะเวลา 10 ปีมูลค่า 38,000 ล้านดอลลาร์เมื่อวันพุธที่ผ่านมา ทำสถิติสูงสุดในรอบ 7 เดือน โดยผู้ซื้อทางอ้อมในต่างประเทศคิดเป็น 72.2% ซึ่งสูงที่สุดในรอบ 6 เดือน ซึ่งสูงกว่าการประมูลครั้งก่อนซึ่งอยู่ที่ 67.7% มาก การออกพันธบัตรสหรัฐฯ ระลอกคลื่นประจำสัปดาห์นี้สร้างความประหลาดใจ และผู้ซื้อก็ไม่หวั่นกลัว ตามความต้องการที่แข็งแกร่งสำหรับการขายพันธบัตรสหรัฐฯ อายุ 3 ปีมูลค่า 42,000 ล้านดอลลาร์ในวันอังคาร การออกพันธบัตรสหรัฐฯ อายุ 10 ปีในวันพุธได้นำไปสู่ความต้องการที่แข็งแกร่งซึ่งหาได้ยากในปีนี้ และความพยายามอย่างกว้างขวางของผู้ซื้อในต่างประเทศก็น่าประหลาดใจ
ข้อความ
ความท้าทายของจีน
การส่งออกในเดือนกรกฎาคมของจีนลดลง 14.5% จากปีก่อนหน้า ซึ่งลดลงมากที่สุดนับตั้งแต่เดือนกุมภาพันธ์ 2020 การนำเข้าลดลง 12.5% ในช่วงเวลาเดียวกัน ข้อมูลการนำเข้าและส่งออกที่ลดลงเมื่อวันอังคารทำให้ปัญหาเศรษฐกิจของประเทศอ่อนแอลง นอกจากนี้ เมื่อรวมกับราคาติดลบที่ประกาศไว้ก่อนหน้านี้ เศรษฐกิจของจีนก็เข้าสู่ภาวะเงินฝืดเป็นครั้งแรกนับตั้งแต่เกิดโรคระบาด
เงินกู้ยืมสกุลหยวนใหม่และการจัดหาเงินทุนเพื่อสังคมของจีนในเดือนกรกฎาคมร่วงลงจากหน้าผา สู่ระดับต่ำสุดในรอบเกือบ 14 ปี ขนาดของการจัดหาเงินทุนเพื่อสังคมในเดือนกรกฎาคมอยู่ที่ 528.2 พันล้านหยวน คาดว่าจะอยู่ที่ 1,100 พันล้านหยวน และมูลค่าก่อนหน้านี้อยู่ที่ 4,220 พันล้านหยวน ปริมาณเงิน M 2 ในเดือนกรกฎาคมอยู่ที่ 10.7% เมื่อเทียบเป็นรายปี คาดการณ์ 11% และ มูลค่าก่อนหน้านี้อยู่ที่ 11.30% เงินกู้ยืม RMB ใหม่ในเดือนกรกฎาคมอยู่ที่ 345.9 พันล้านหยวน และที่คาดไว้ 800 พันล้านหยวน มูลค่าก่อนหน้านี้คือ 3,050 พันล้านหยวน การเติบโตของสินเชื่อที่ลดลงมีสาเหตุหลักมาจาก:
สินเชื่อธุรกิจลดลง 49.9 พันล้านหยวนเมื่อเทียบเป็นรายปี สาเหตุหลักมาจากความต้องการเบิกเงินเกินบัญชีเนื่องจากการกู้ยืมเงินขององค์กรก่อนกำหนดในเดือนมิถุนายน ภายใต้คำแนะนำของนโยบาย การเติบโตที่มั่นคง
เงินกู้ยืมระยะกลางและระยะยาวสำหรับที่อยู่อาศัยลดลง 215.8 พันล้านหยวนเมื่อเทียบเป็นรายปี สาเหตุหลักมาจากสินเชื่อจำนองที่ลดลงและการชำระคืนที่มากขึ้น สินเชื่อที่อยู่อาศัยระยะสั้นเพิ่มขึ้น 106.6 พันล้านหยวนเมื่อเทียบเป็นรายปี สะท้อนถึงการชะลอตัว การฟื้นตัวของบัตรเครดิตและสินเชื่ออุปโภคบริโภค
ข้อความ
รายงานทางการเงินประจำไตรมาส 1 ปีงบประมาณ 2024 ของอาลี
เมื่อวันที่ 10 สิงหาคม อาลีบาบาเปิดเผยรายงานทางการเงินสำหรับไตรมาสแรกของปีงบประมาณ 2024 (สิ้นสุดวันที่ 30 มิถุนายน) ในฐานะรายงานทางการเงินฉบับแรกหลังจากการแยกตัวของธุรกิจหลักทั้ง 6 ธุรกิจ ข้อมูลเหล่านี้ไม่ได้เป็นเพียงคำอธิบายการดำเนินงานรายไตรมาสของอาลีบาบาเท่านั้น แต่ยังเป็นการทดสอบประสิทธิผลของการปฏิรูปโครงสร้างองค์กรอีกด้วย
อาลีมีรายได้รวม 234,156 พันล้านหยวน เพิ่มขึ้น 14% เมื่อเทียบกับรายรับ 205,555 พันล้านหยวนในช่วงเดียวกันของปีที่แล้ว โดยมีกำไรสุทธิ 33 พันล้านหยวน เพิ่มขึ้น 63% เมื่อเทียบกับ 20,298 พันล้านหยวนในช่วงเวลาเดียวกัน ปีที่แล้ว. ข้อมูลดังกล่าวทำให้ตลาดมองเห็นความมีชีวิตชีวาของอุตสาหกรรมอีคอมเมิร์ซของจีนอีกครั้ง
อย่างไรก็ตาม เป็นที่น่าสังเกตว่าการค้าดิจิทัลระหว่างประเทศมีการเติบโตของรายได้ที่เร็วที่สุดในไตรมาสนี้ โดยมีรายได้เพิ่มขึ้น 41% เมื่อเทียบเป็นรายปีในไตรมาสนี้ โดยรายรับจากธุรกิจค้าปลีกระหว่างประเทศเพิ่มขึ้น 60% เมื่อเทียบเป็นรายปี และคำสั่งซื้อเพิ่มขึ้นประมาณ 25% เมื่อเทียบเป็นรายปี สำหรับ Jiang Fan ซึ่งย้ายจาก Tmall เมื่อสามปีที่แล้ว และเริ่มดูแลธุรกิจอีคอมเมิร์ซในต่างประเทศ ข้อมูลการดำเนินงานปัจจุบันได้ตรวจสอบความสามารถของเขาอีกครั้ง
ข้อความ
ความเชื่อมั่นผู้บริโภคตกต่ำ
ข้อความ
การเติบโตของ GDP ของสหราชอาณาจักรในไตรมาสที่ 2 เกินความคาดหมาย
ข้อความ
ความสัมพันธ์ลดลง
ความสัมพันธ์ระหว่างสกุลเงินดิจิทัลและดัชนีหุ้นลดลงสู่จุดต่ำและความสัมพันธ์ภายในหุ้นก็ลดลงเช่นกัน ผลกระทบของเทคโนโลยีและนวัตกรรมและความไม่แน่นอนของแนวโน้มเศรษฐกิจและการค้าโลกเป็นเหตุผลหลักเบื้องหลัง
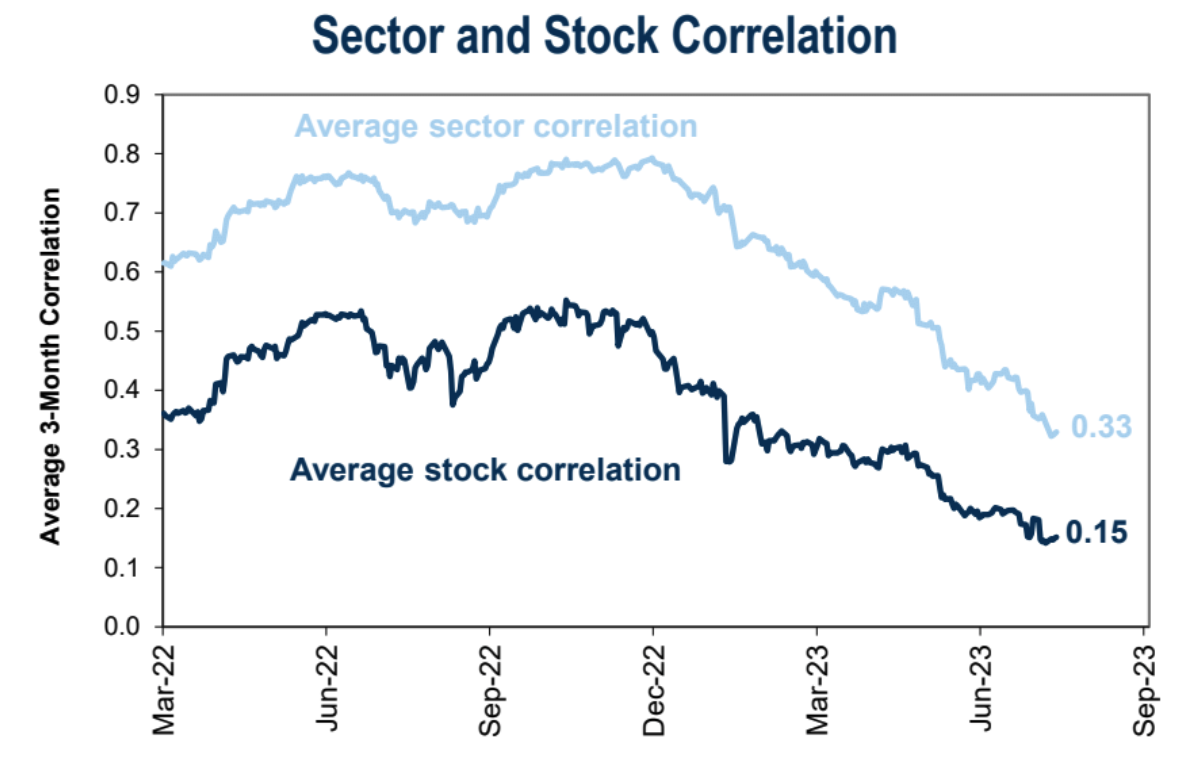
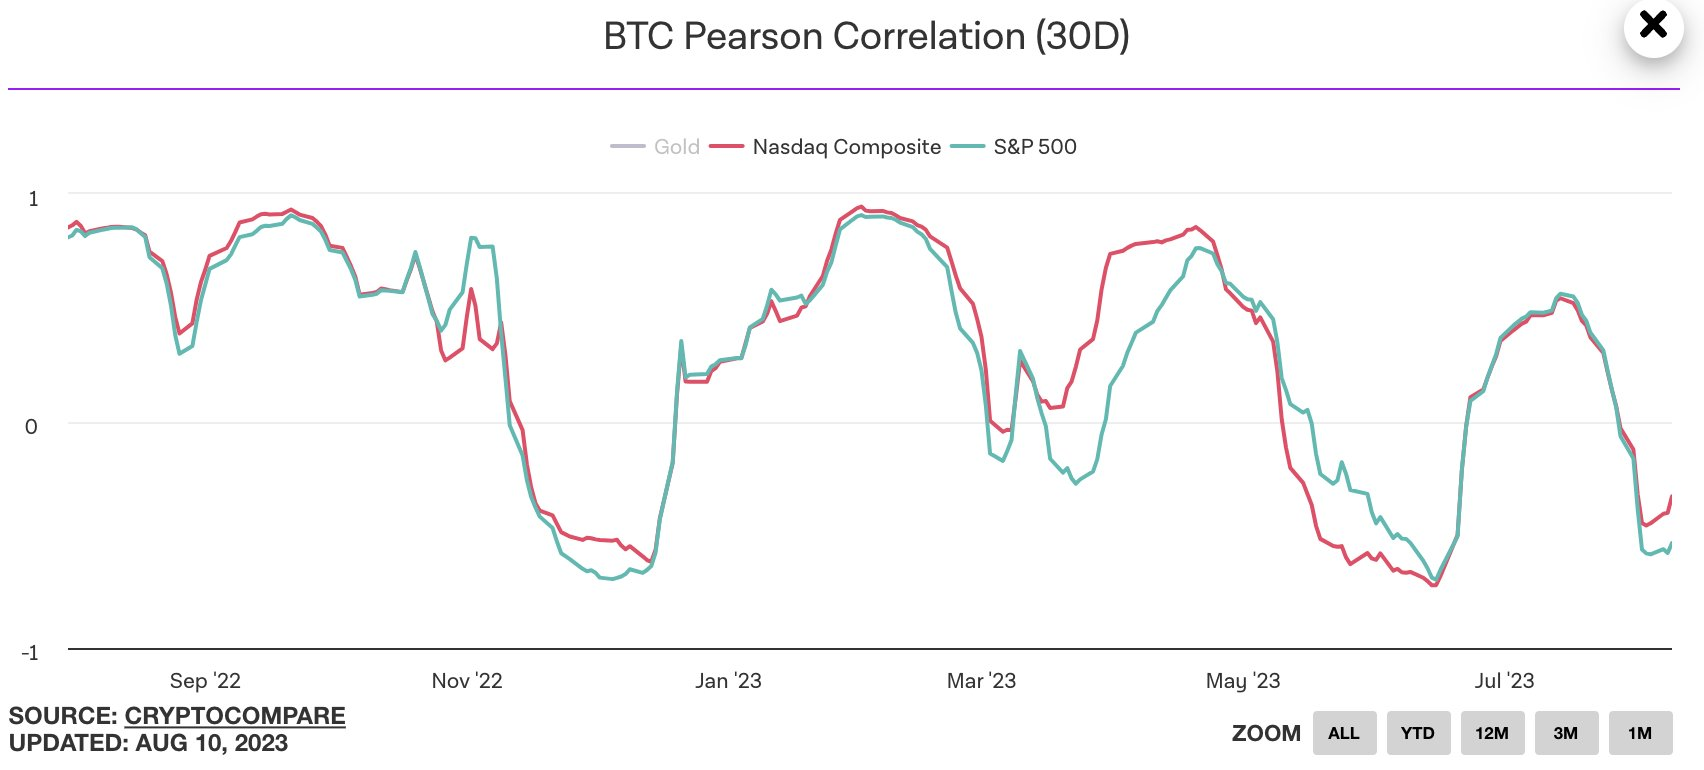 การเปลี่ยนแปลงตำแหน่งกองทุน
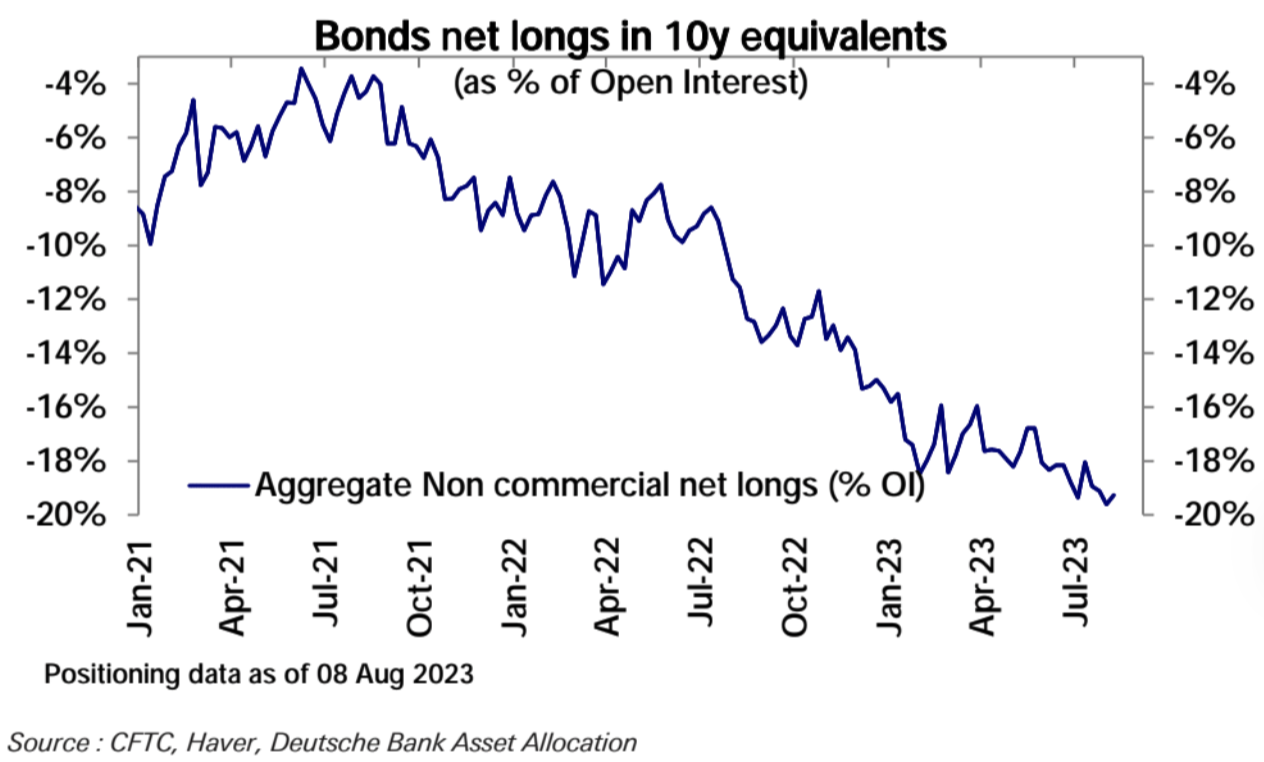
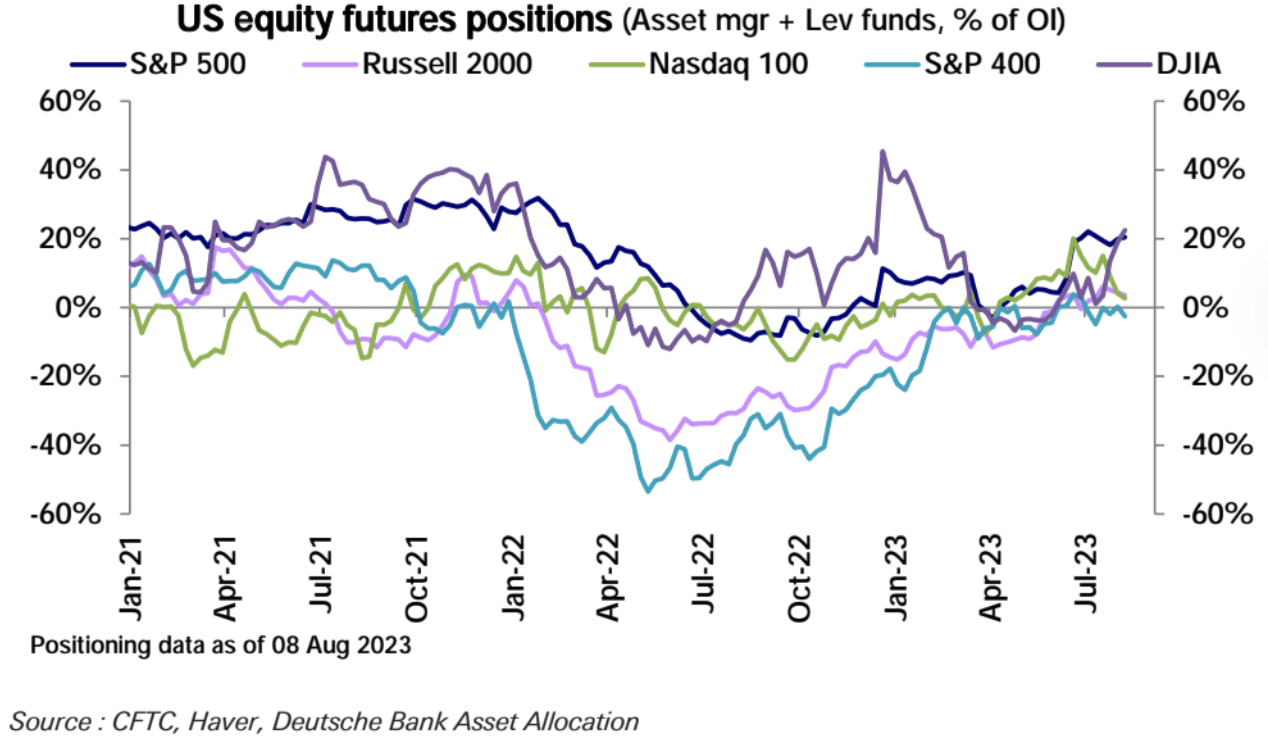
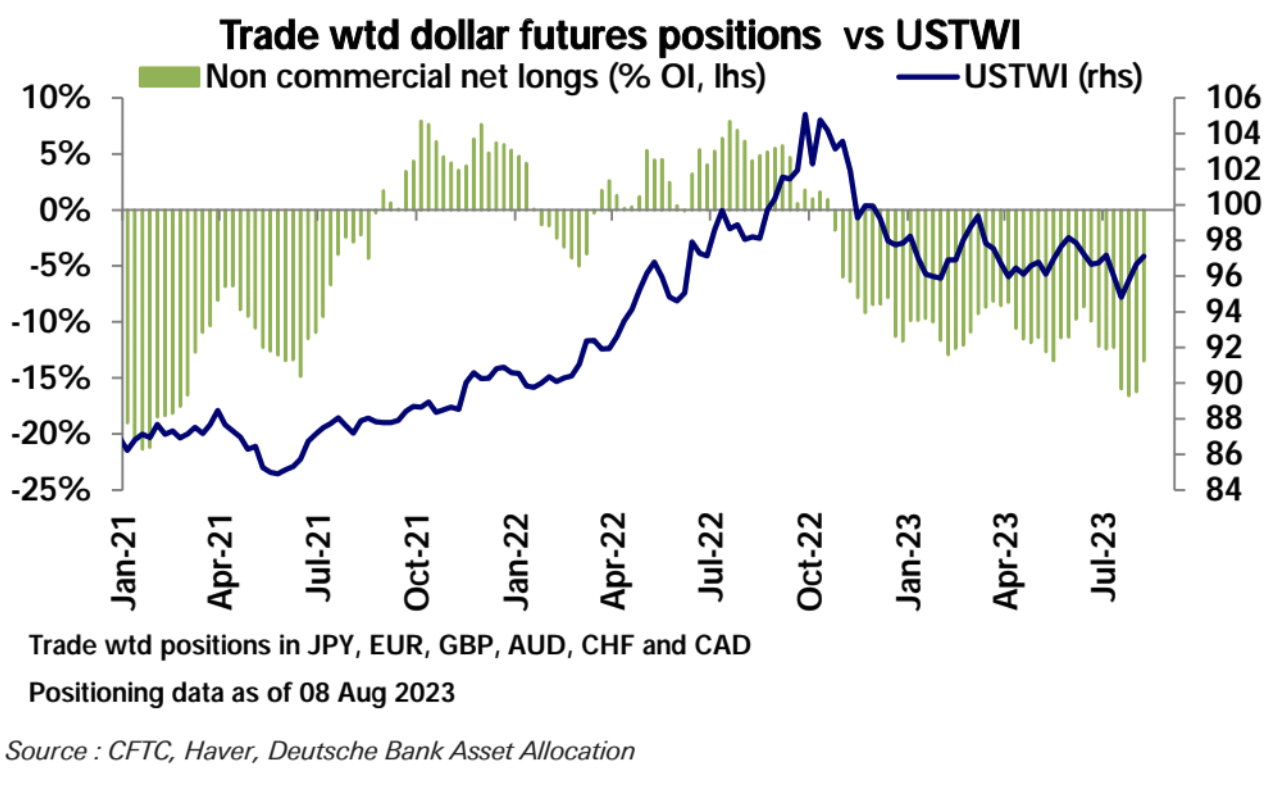
จากสถิติของ Deutsche Bank ในช่วงสามสัปดาห์ที่ผ่านมา สถานะหุ้นโดยรวมยังคงลดลงอย่างต่อเนื่อง และตอนนี้อยู่ที่ระดับต่ำสุดในรอบสองเดือน สาเหตุหลักมาจากการลดลงอย่างรวดเร็วในตำแหน่งนักลงทุนเชิงอัตนัย ซึ่งทำให้มากกว่าครึ่งหนึ่งของการไต่ขึ้นอย่างรวดเร็วระหว่างปลายเดือนพฤษภาคมถึงกลางเดือนกรกฎาคม และตอนนี้ใกล้จะเป็นกลางแล้ว
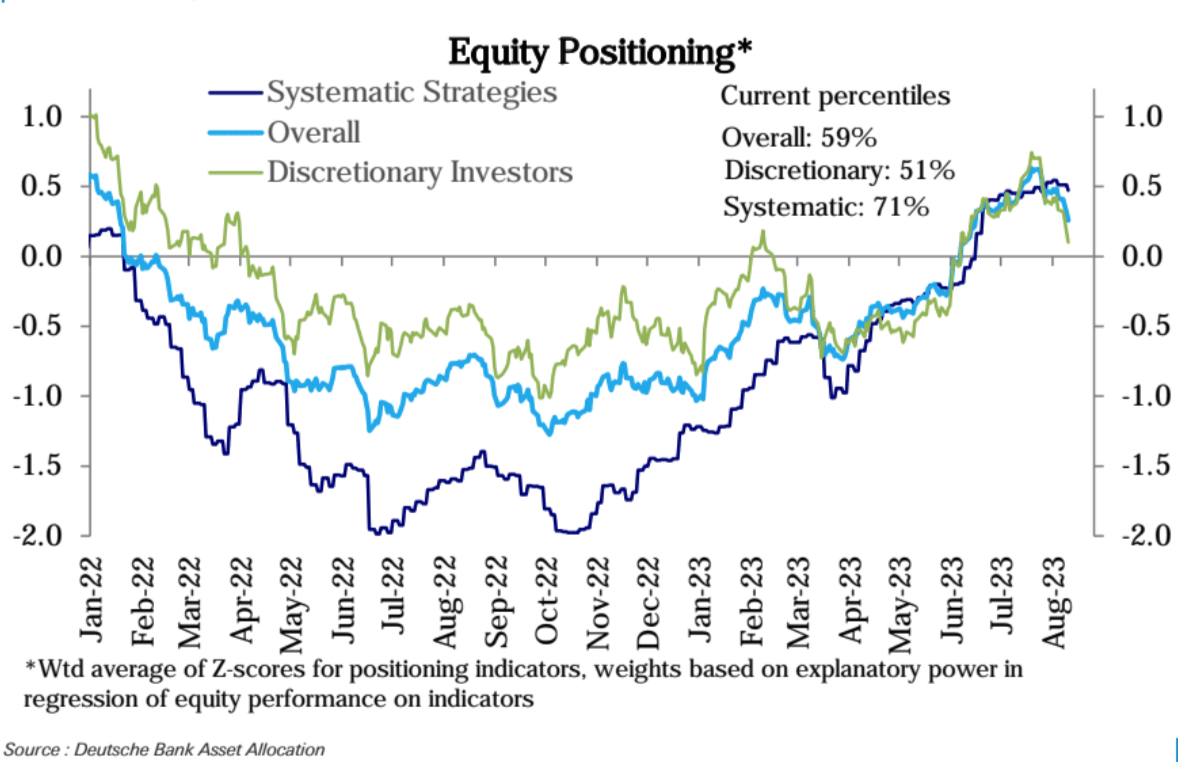
การวางตำแหน่งเชิงกลยุทธ์เชิงระบบเริ่มสูงขึ้นตั้งแต่กลางเดือนมิถุนายน และลดลงเล็กน้อยในสัปดาห์ที่แล้ว ปัจจัยสำคัญที่มีอิทธิพลต่อตำแหน่งของตราสารทุน ได้แก่ ความประหลาดใจของข้อมูลมหภาค ฤดูกาลผลประกอบการ และความผันผวนของอัตราดอกเบี้ย ความคาดหวังระดับมหภาคได้รับการปรับปรุงอย่างต่อเนื่อง โดยมีข้อมูลการเติบโตที่สูงขึ้นและข้อมูลเงินเฟ้อที่ลดลง และข้อมูลเชิงบวกเพิ่มเติมที่น่าแปลกใจก็เกิดขึ้นได้ยาก
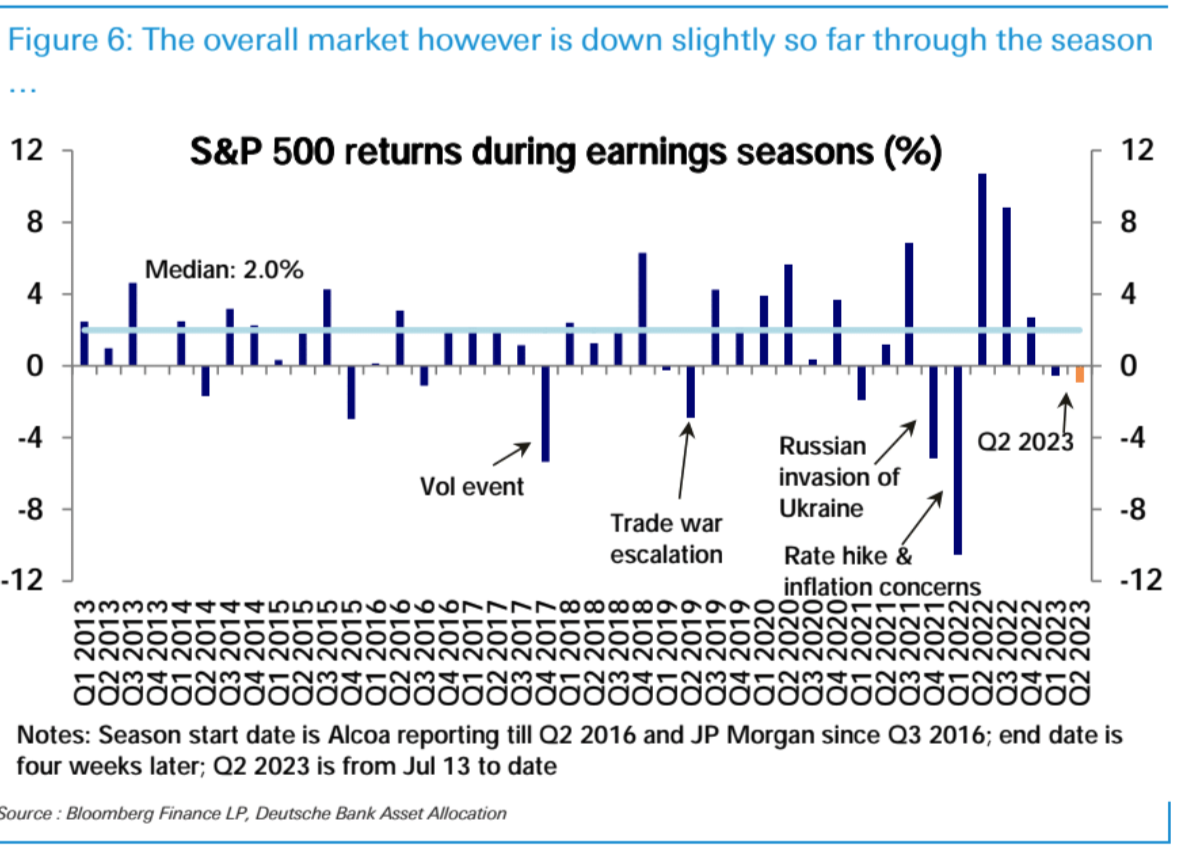
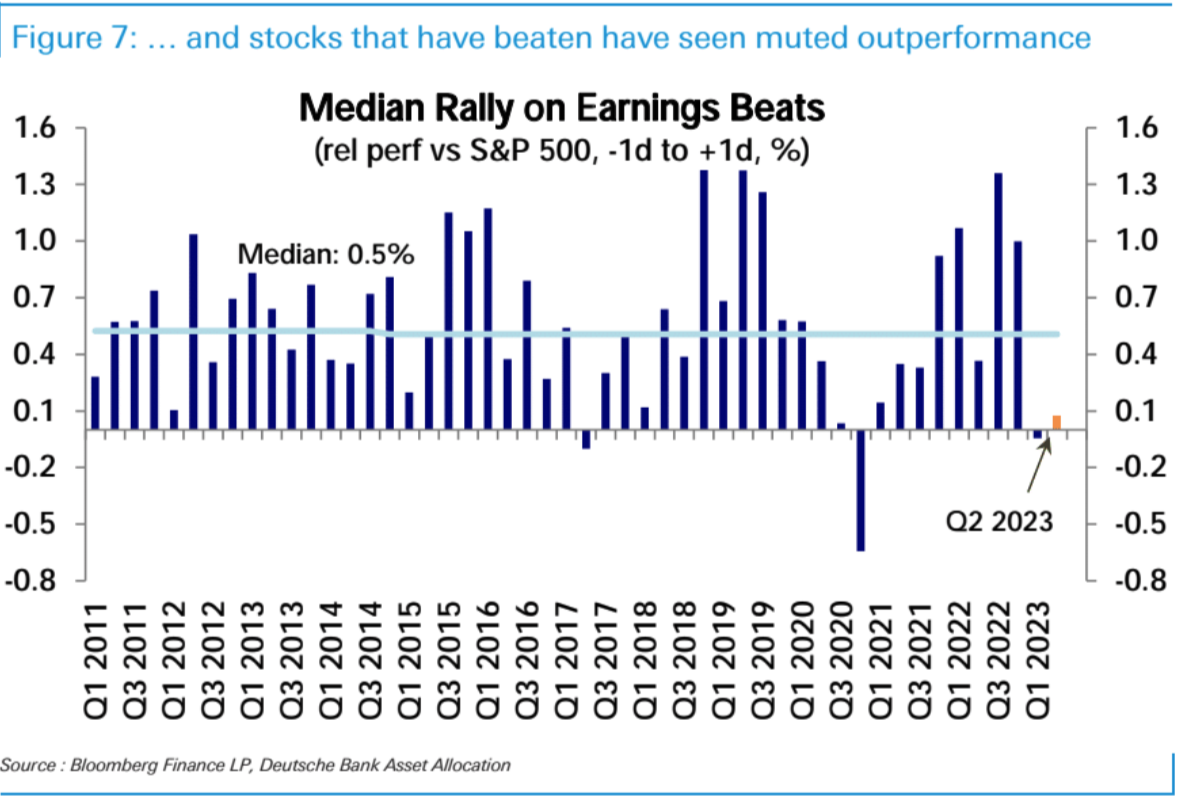
ฤดูกาลผลประกอบการไตรมาสสองมีความแข็งแกร่ง โดยบริษัทต่างๆ ทำได้เหนือความคาดหมาย อย่างไรก็ตาม กำไรโดยรวมของตลาดลดลงเล็กน้อยหลังไตรมาส และผลการดำเนินงานของบริษัทที่มีผลการดำเนินงานดีเกินคาดก็ไม่โดดเด่น
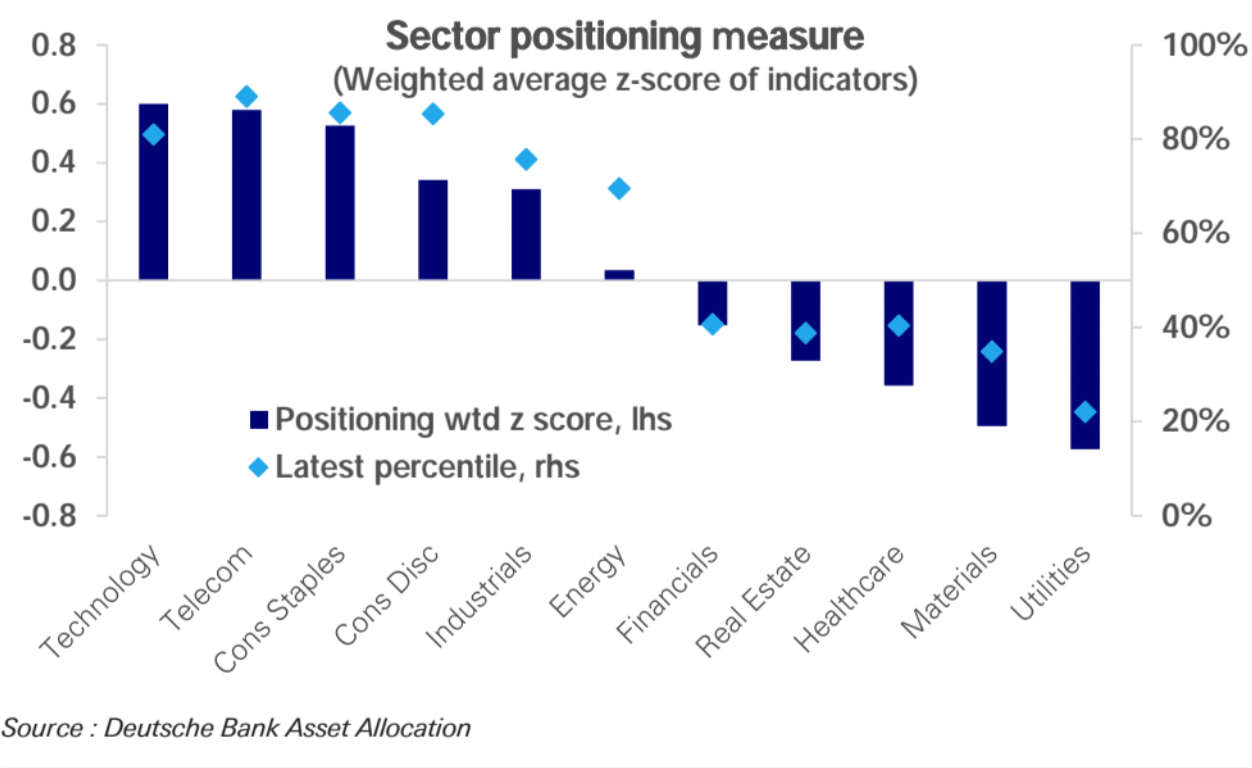
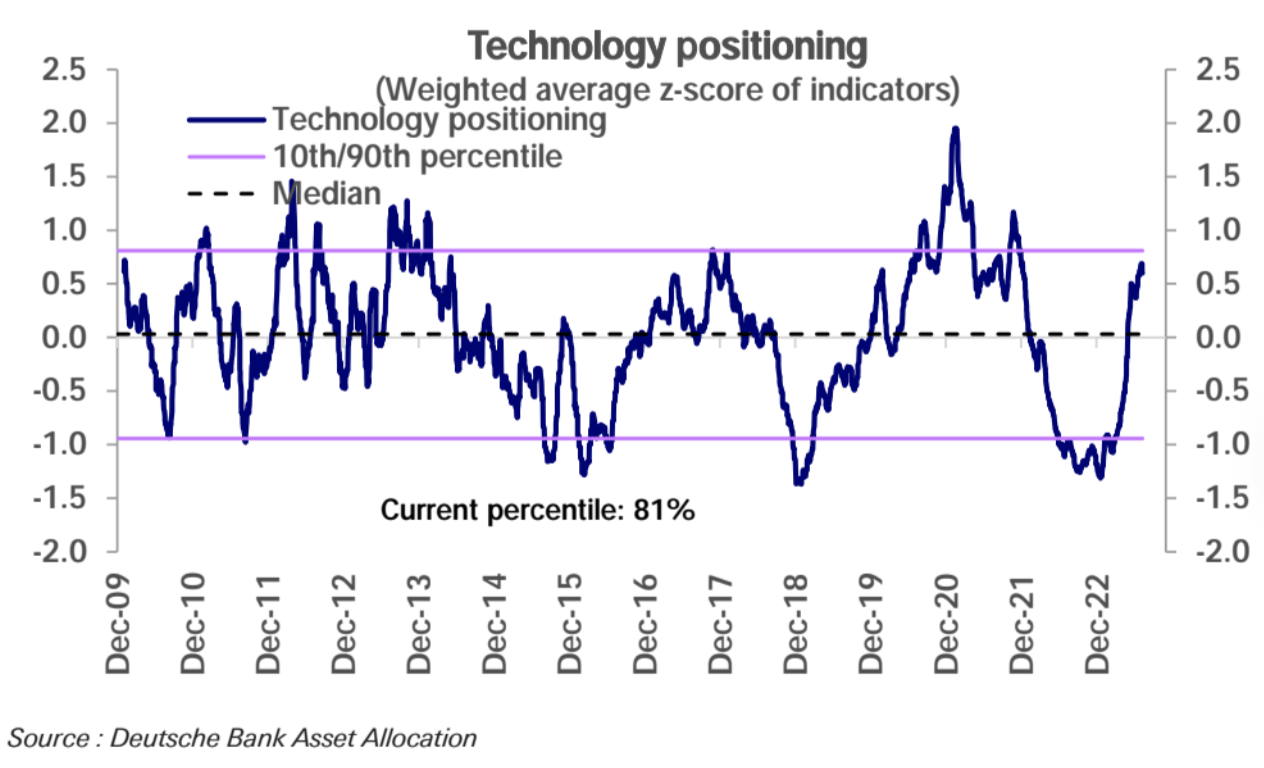
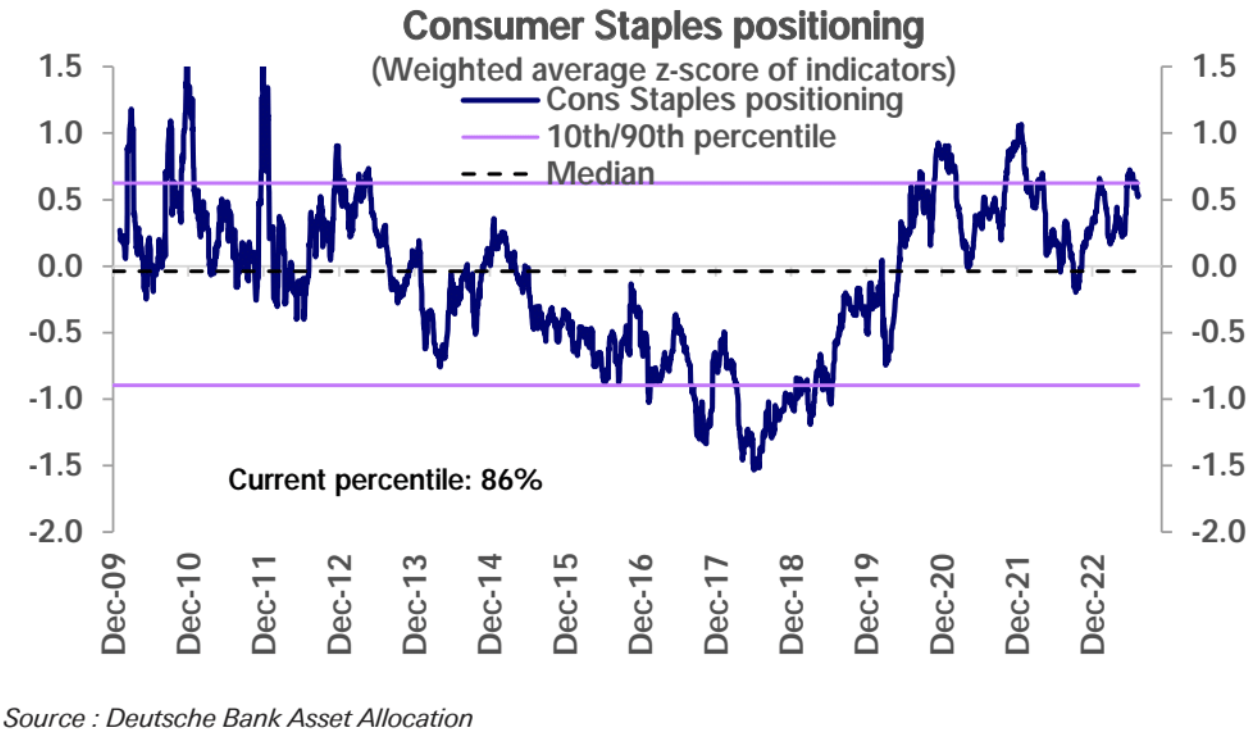
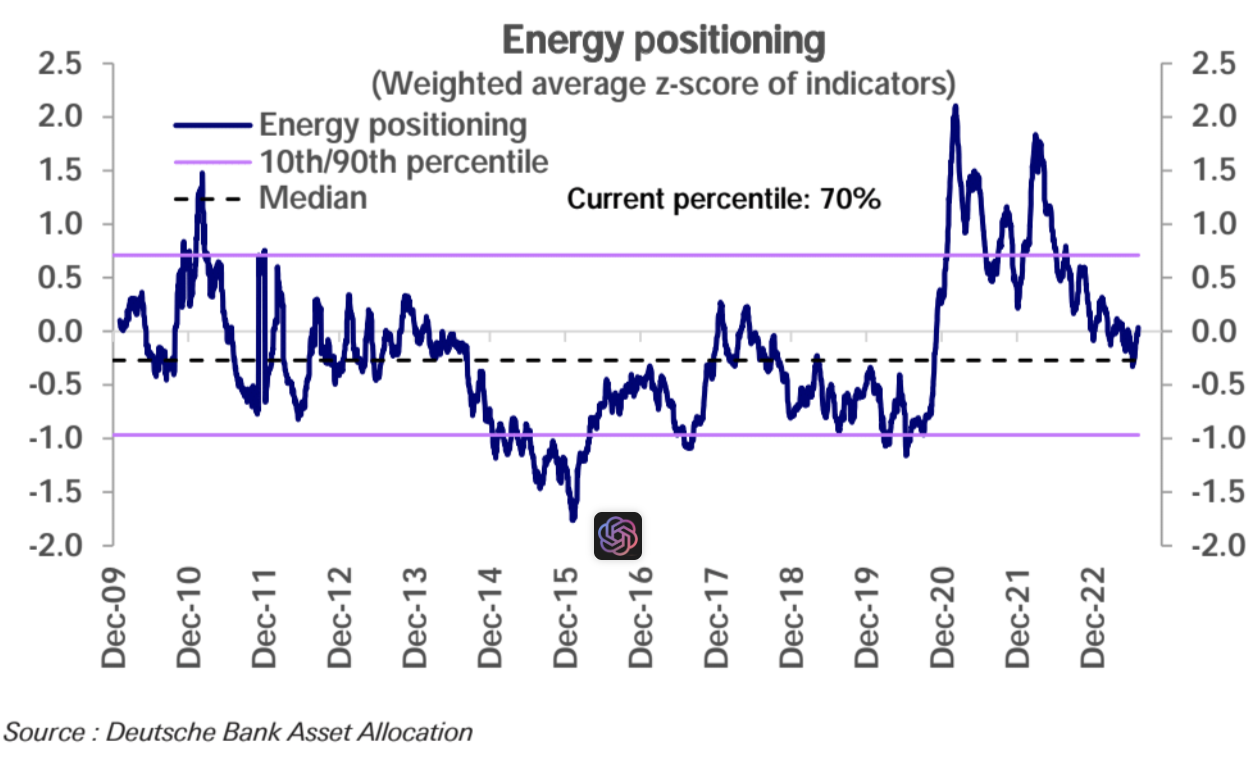
จากมุมมองของอุตสาหกรรม ตำแหน่งของเทคโนโลยี บริการการสื่อสาร และสินค้าอุปโภคบริโภคที่ไม่ใช่รายวันลดลงเล็กน้อยในสัปดาห์นี้ แต่ยังคงอยู่ในระดับสูงในช่วงประวัติศาสตร์ ตำแหน่งสินค้าหลักของผู้บริโภคเพิ่มขึ้นอย่างรวดเร็วในสัปดาห์นี้ และตอนนี้อยู่ใกล้ระดับสูงสุด ตำแหน่งผลิตภัณฑ์อุตสาหกรรมก็เพิ่มขึ้นเช่นกันและกำลังเข้าสู่ช่วงการจัดสรรที่มากเกินไป ตำแหน่งพลังงานค่อยๆ เพิ่มขึ้นสู่ระดับที่เป็นกลาง
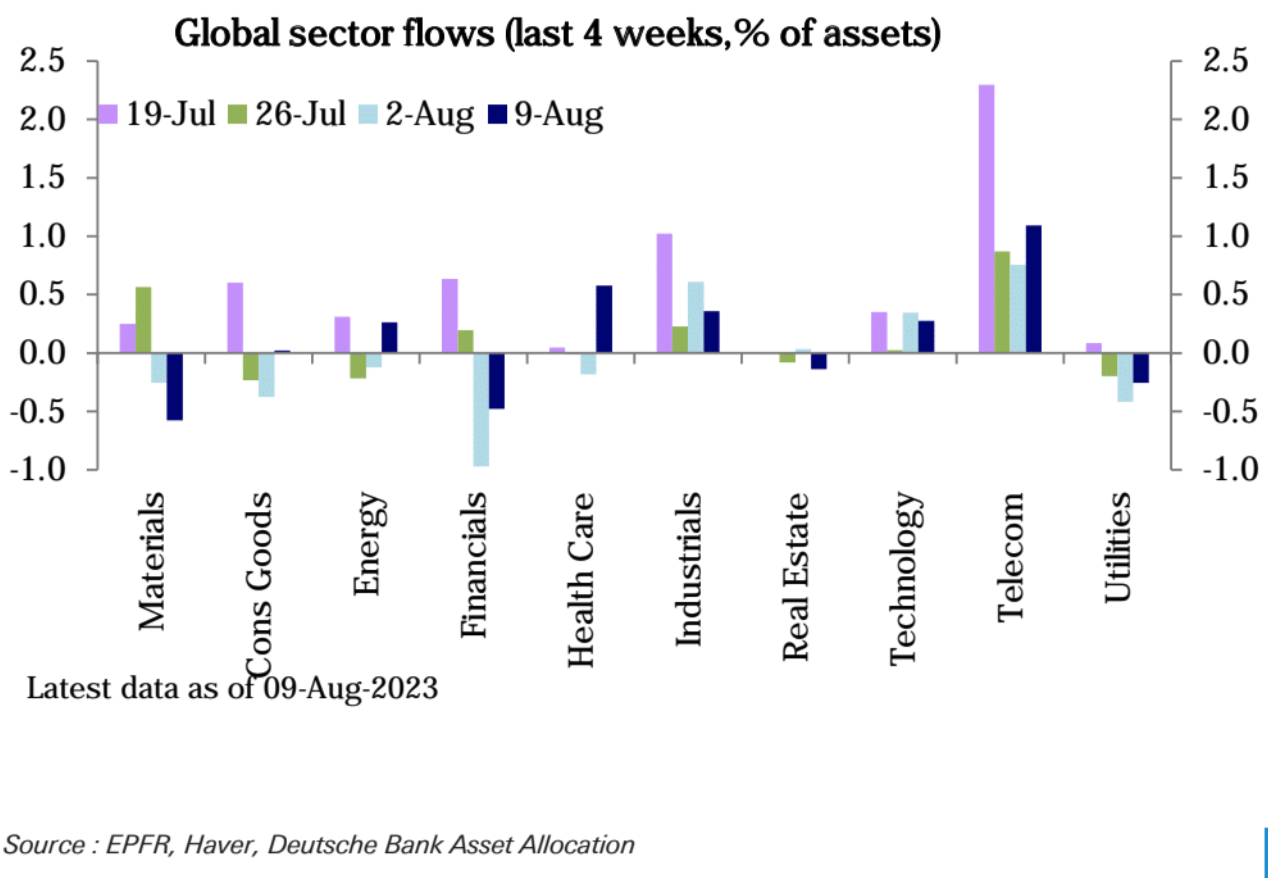
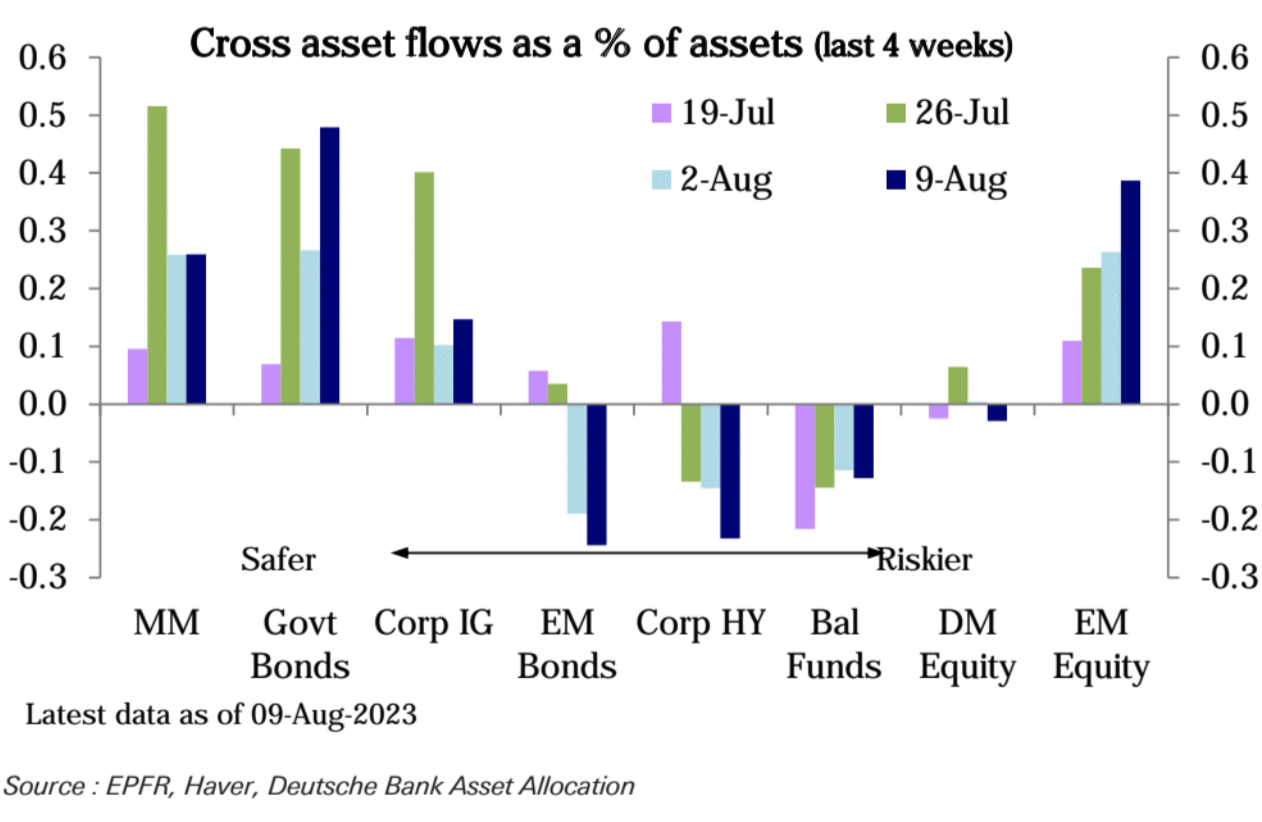
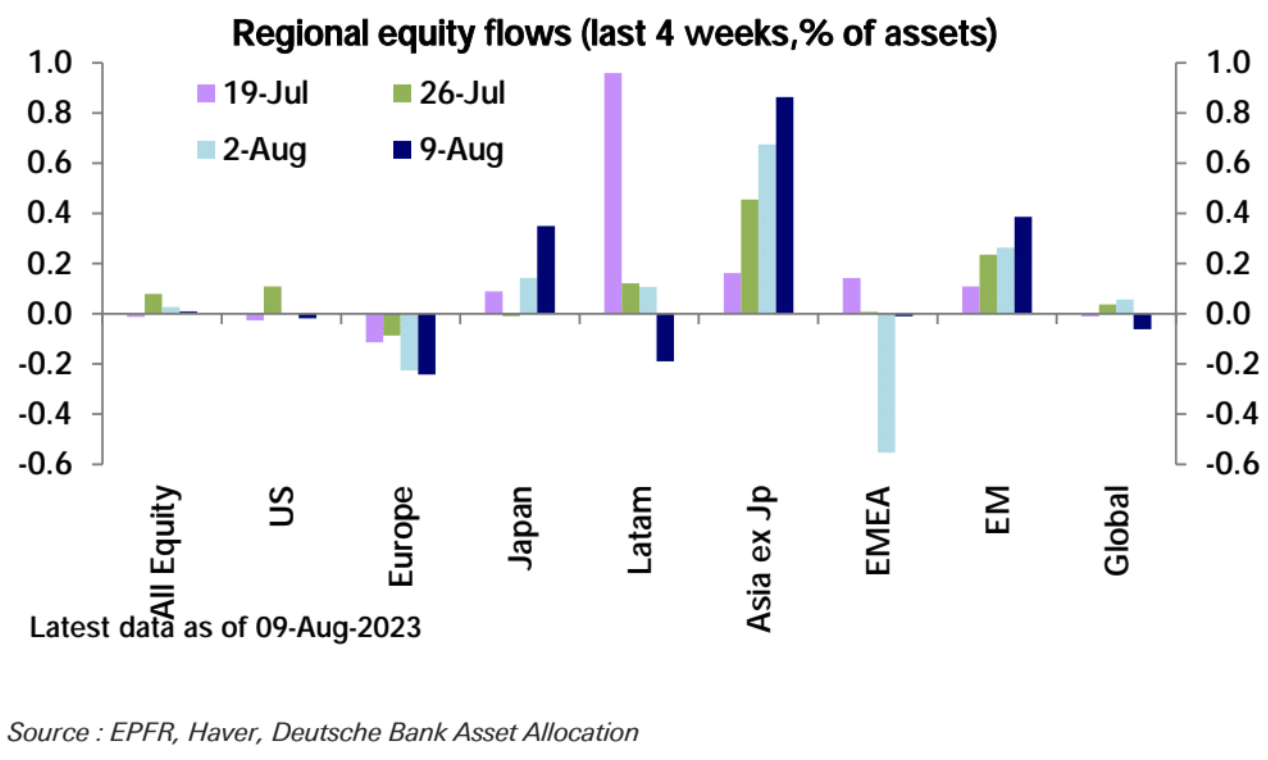
จากมุมมองของกองทุน เงินทุนไหลเข้ายังคงชะลอตัวอย่างต่อเนื่อง ตลาดเกิดใหม่และญี่ปุ่นดึงดูดการไหลเข้าที่แข็งแกร่ง แต่กองทุนสหรัฐฯ ยุโรป และทั่วโลกกลับมีการไหลออก ในแง่ของอุตสาหกรรม เทคโนโลยีและการดูแลสุขภาพดึงดูดการไหลเข้าจำนวนมาก พลังงาน โทรคมนาคม และอุตสาหกรรมก็มีการไหลเข้าเล็กน้อยเช่นกัน ในขณะที่การเงิน อสังหาริมทรัพย์ และวัตถุดิบมีการไถ่ถอนที่ชัดเจนมากขึ้น
ข้อความ
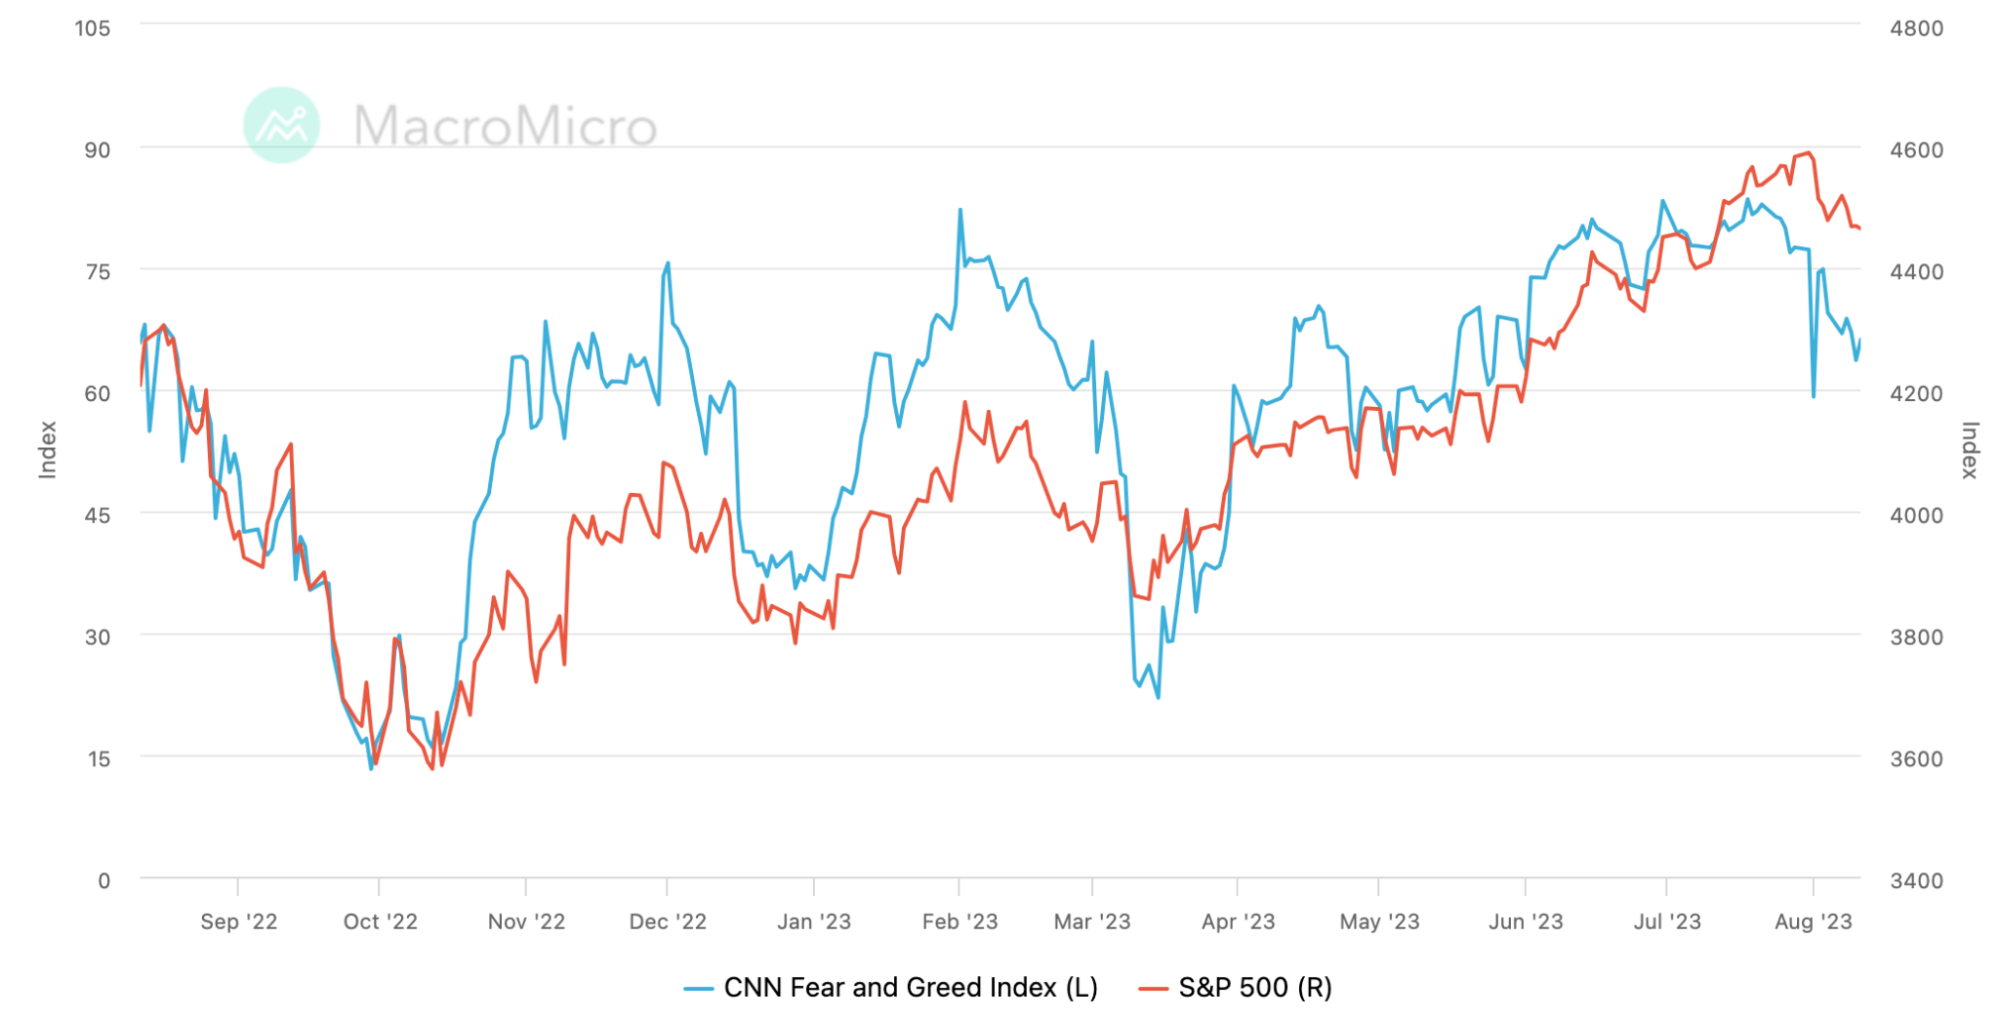
ความรู้สึกของนักลงทุน
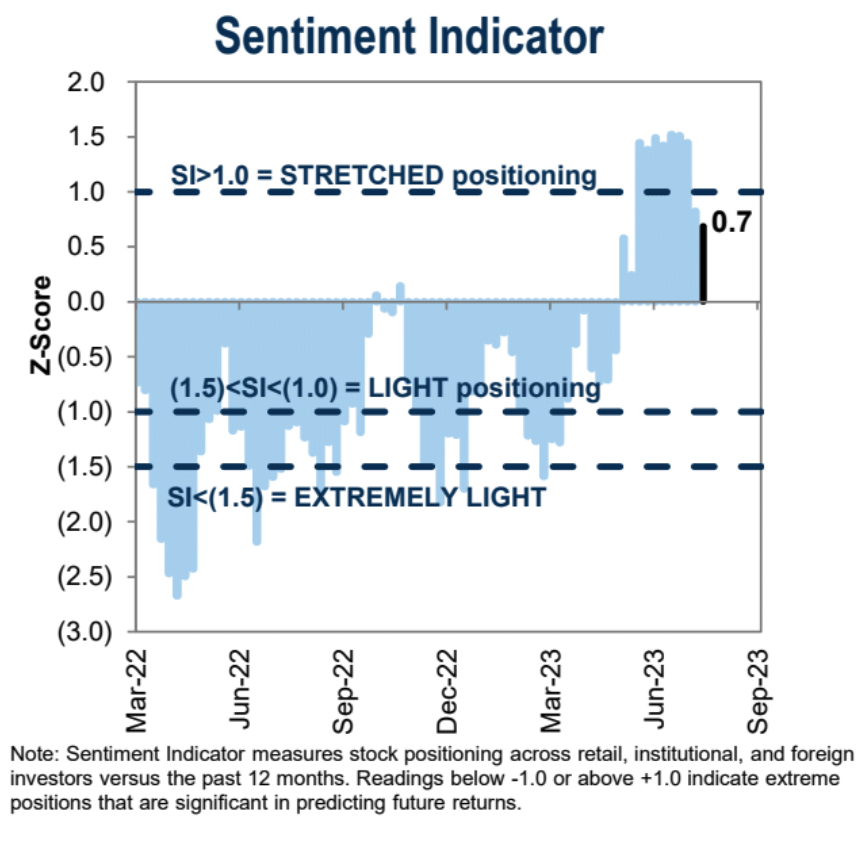
ข้อมูลความเชื่อมั่นของนักลงทุน Goldman Sachs ยังคงลดลง 0.8 ➝ 0.7:
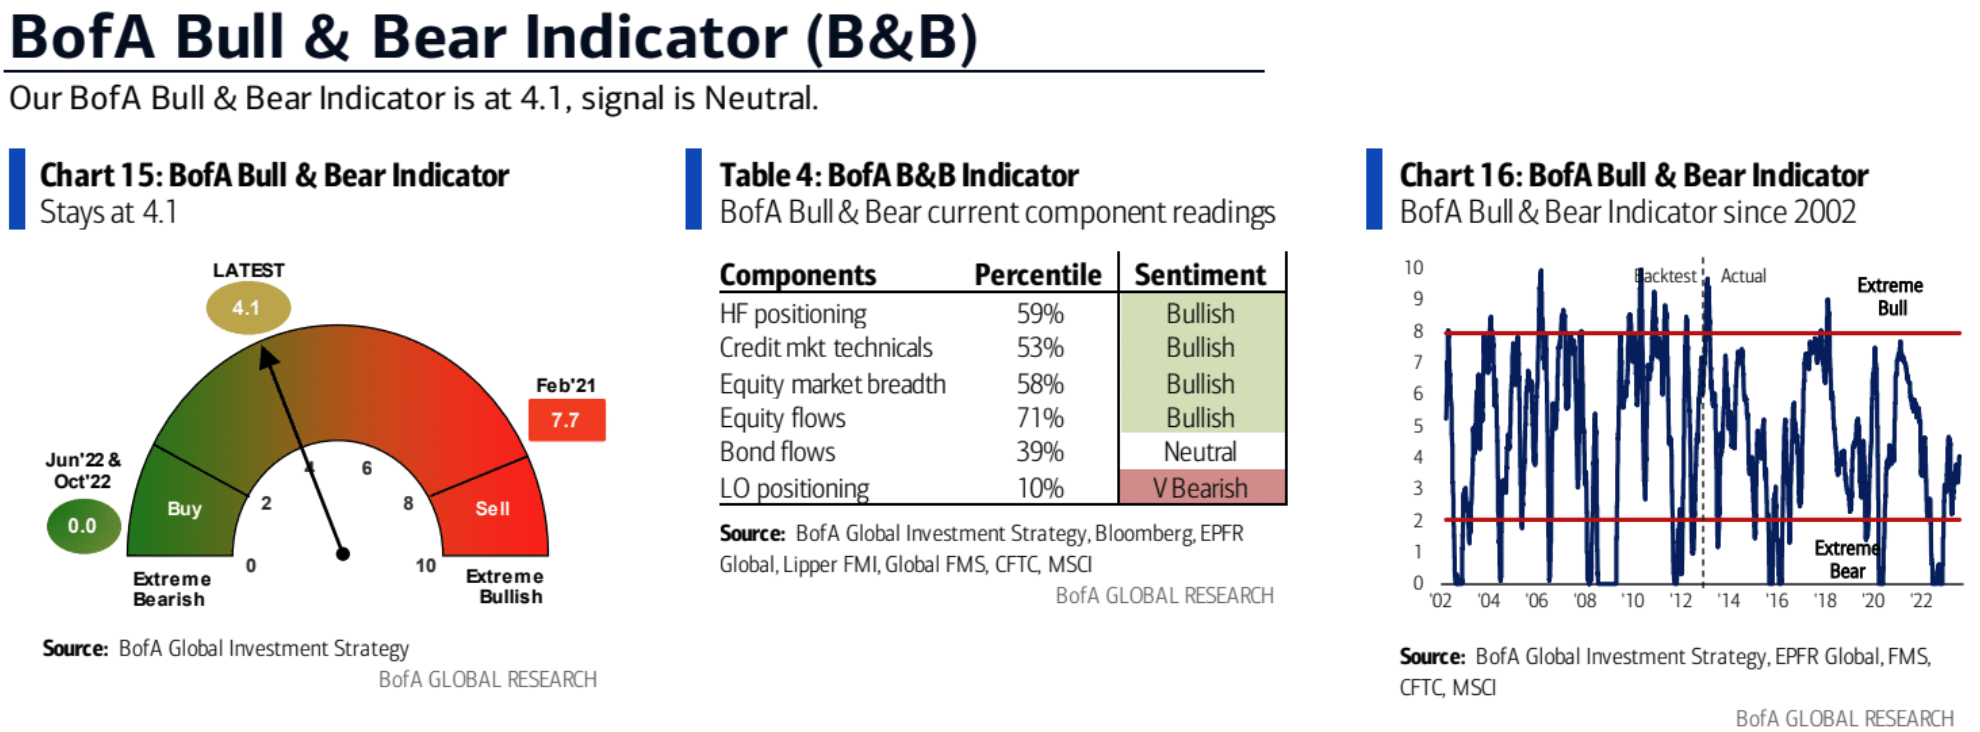
 ดัชนีความเชื่อมั่นหมีกระทิงของ BofA ไม่เปลี่ยนแปลงจากสัปดาห์ก่อน:
ข้อความ
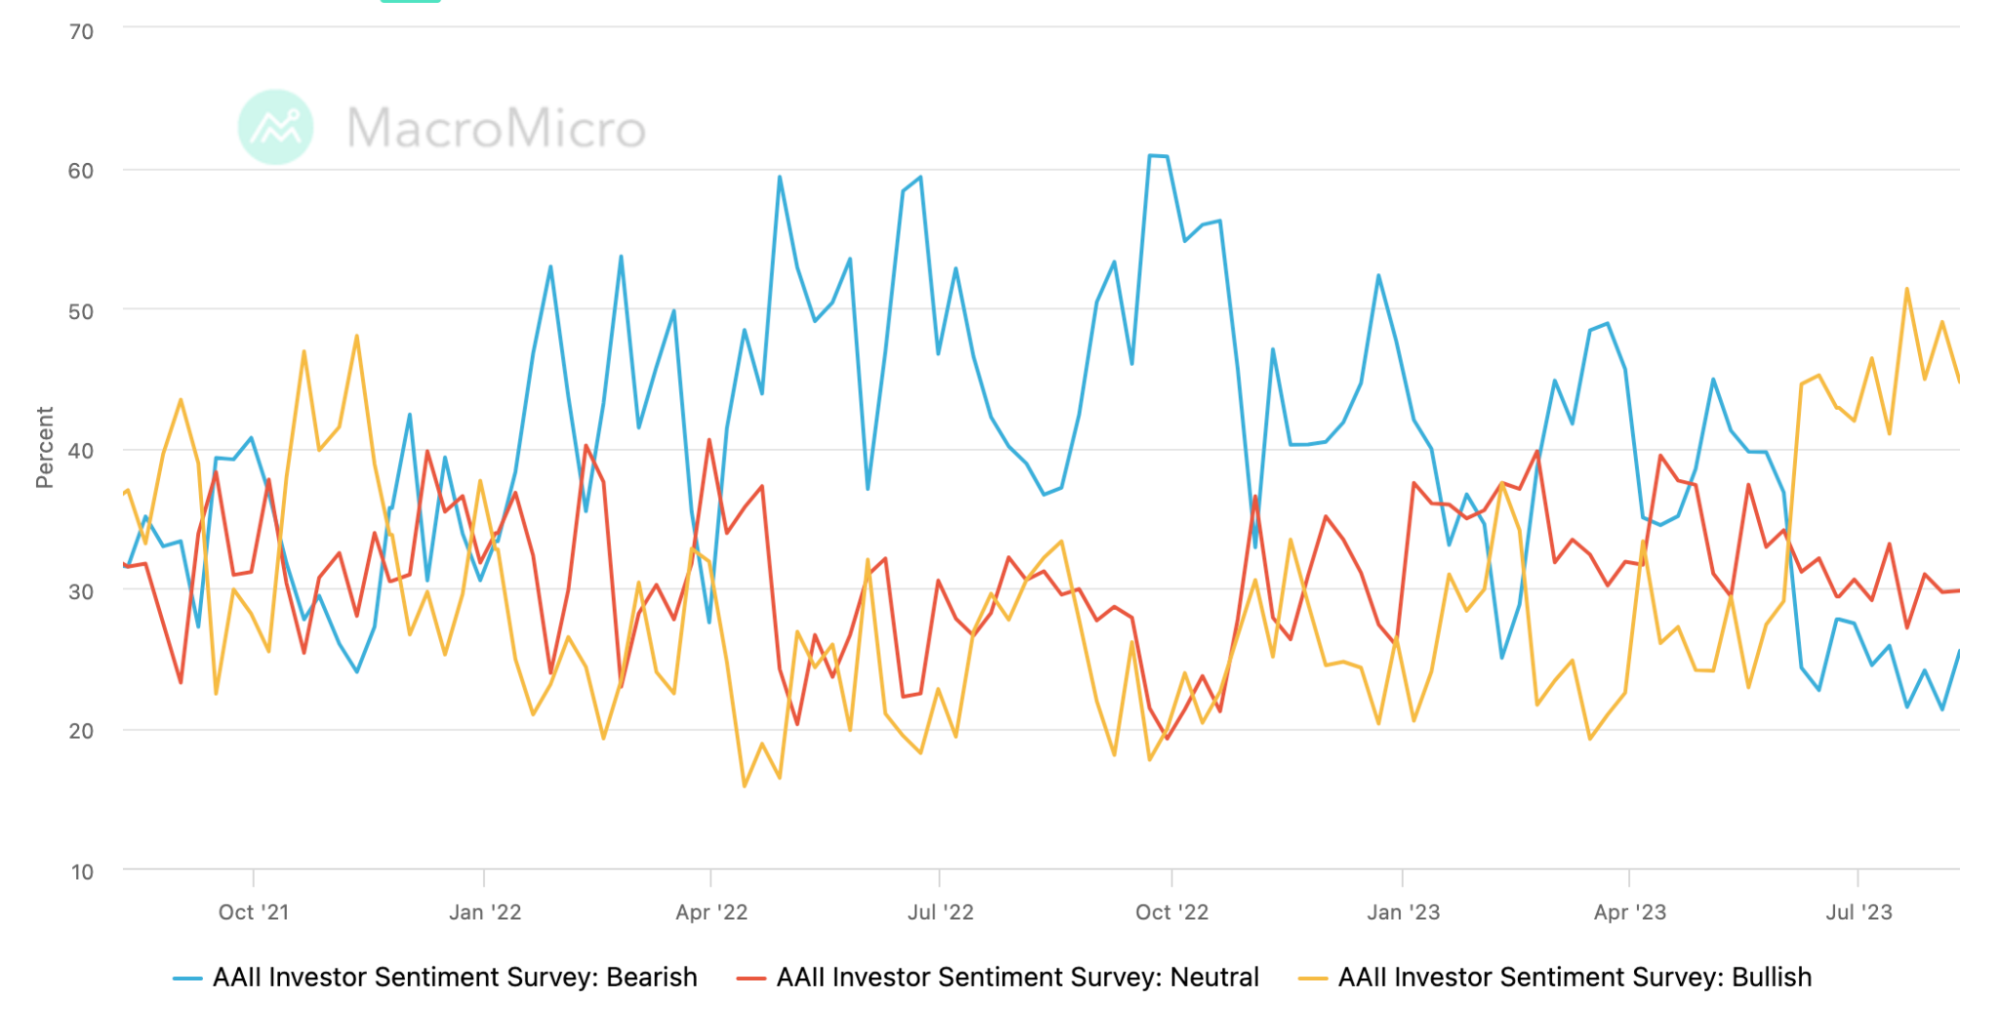
Bearish: 21.32 ➝ 25.50
Neutral: 29.70 ➝ 29.80
Bullish: 48.98 ➝ 44.70
ตลาดสกุลเงินดิจิทัล
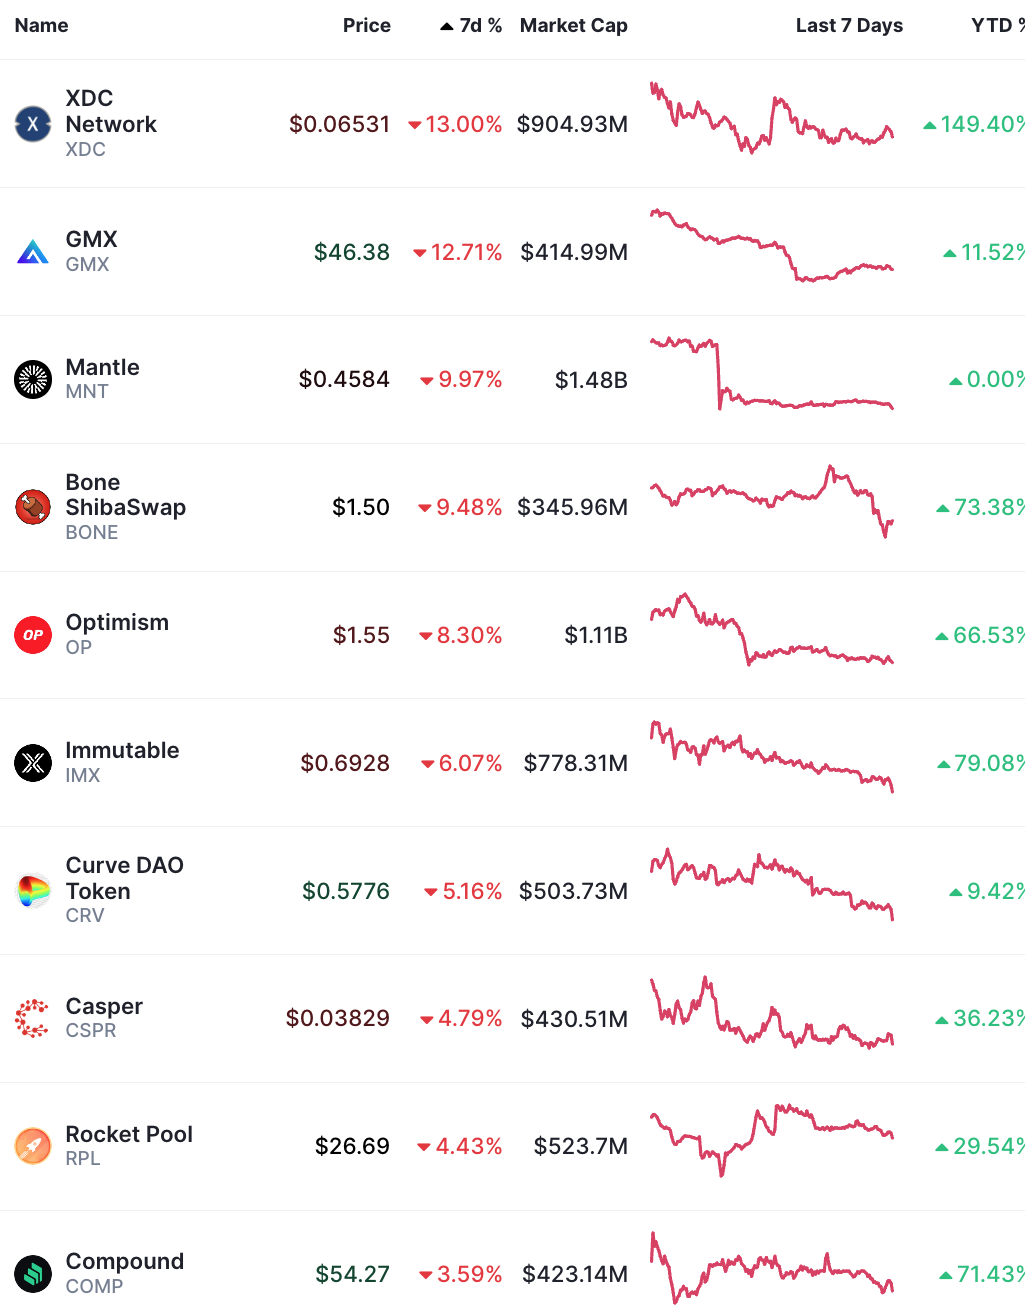
สกุลเงินดิจิทัล 100 อันดับแรกตามมูลค่าราคาตลาดในสัปดาห์: ราคา RUNE เพิ่มขึ้นเกือบ 50% ในหนึ่งสัปดาห์ ซึ่งแตะระดับสูงสุดนับตั้งแต่เดือนเมษายน อาจเป็นเพราะการแลกเปลี่ยนใหม่เปิดตัวเมื่อประมาณหนึ่งสัปดาห์ที่แล้ว เท่าที่ฉันรู้ Thorchain เป็นเครื่องมือออนไลน์เพียงตัวเดียวที่ให้ผู้ใช้สามารถสลับ BTC ดั้งเดิมเป็น ETH ดั้งเดิมได้ สิ่งที่น่าสังเกตก็คือ TON ซึ่งเป็นบอทเข้ารหัส Telegram ที่ได้รับแรงผลักดันในตลาดตามรายงานใหม่จาก Binance Research รายวัน ปริมาณการซื้อขายสกุลเงินดิจิทัลจากบอท Telegram พุ่งแตะระดับสูงสุดเป็นประวัติการณ์ที่ 10 ล้านดอลลาร์ในเดือนกรกฎาคม
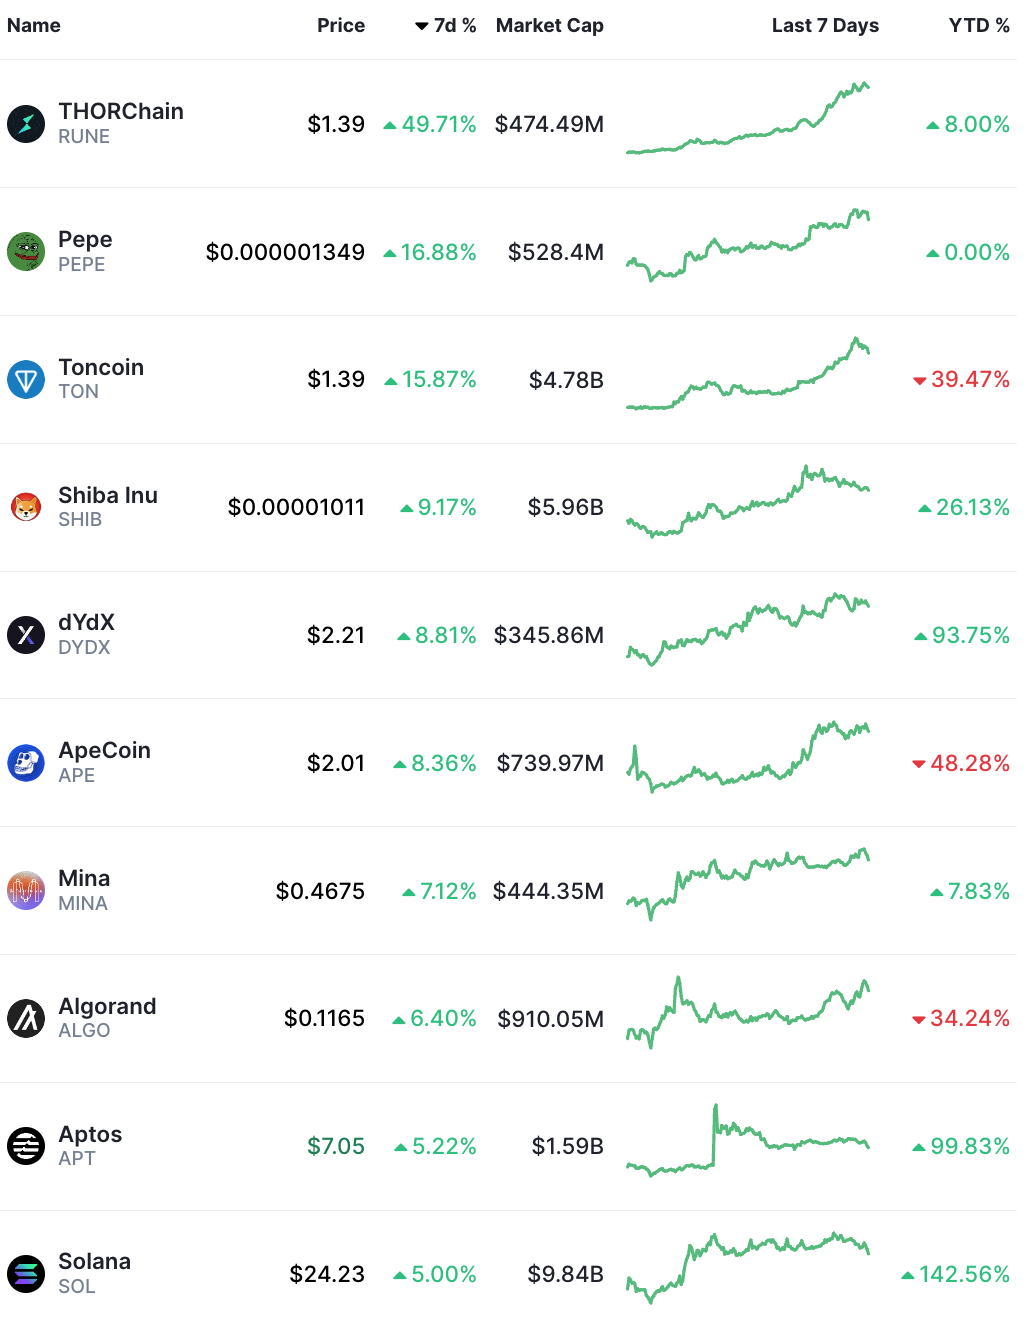
สกุลเงินดิจิทัล 100 อันดับแรกตามมูลค่าราคาตลาดประจำสัปดาห์
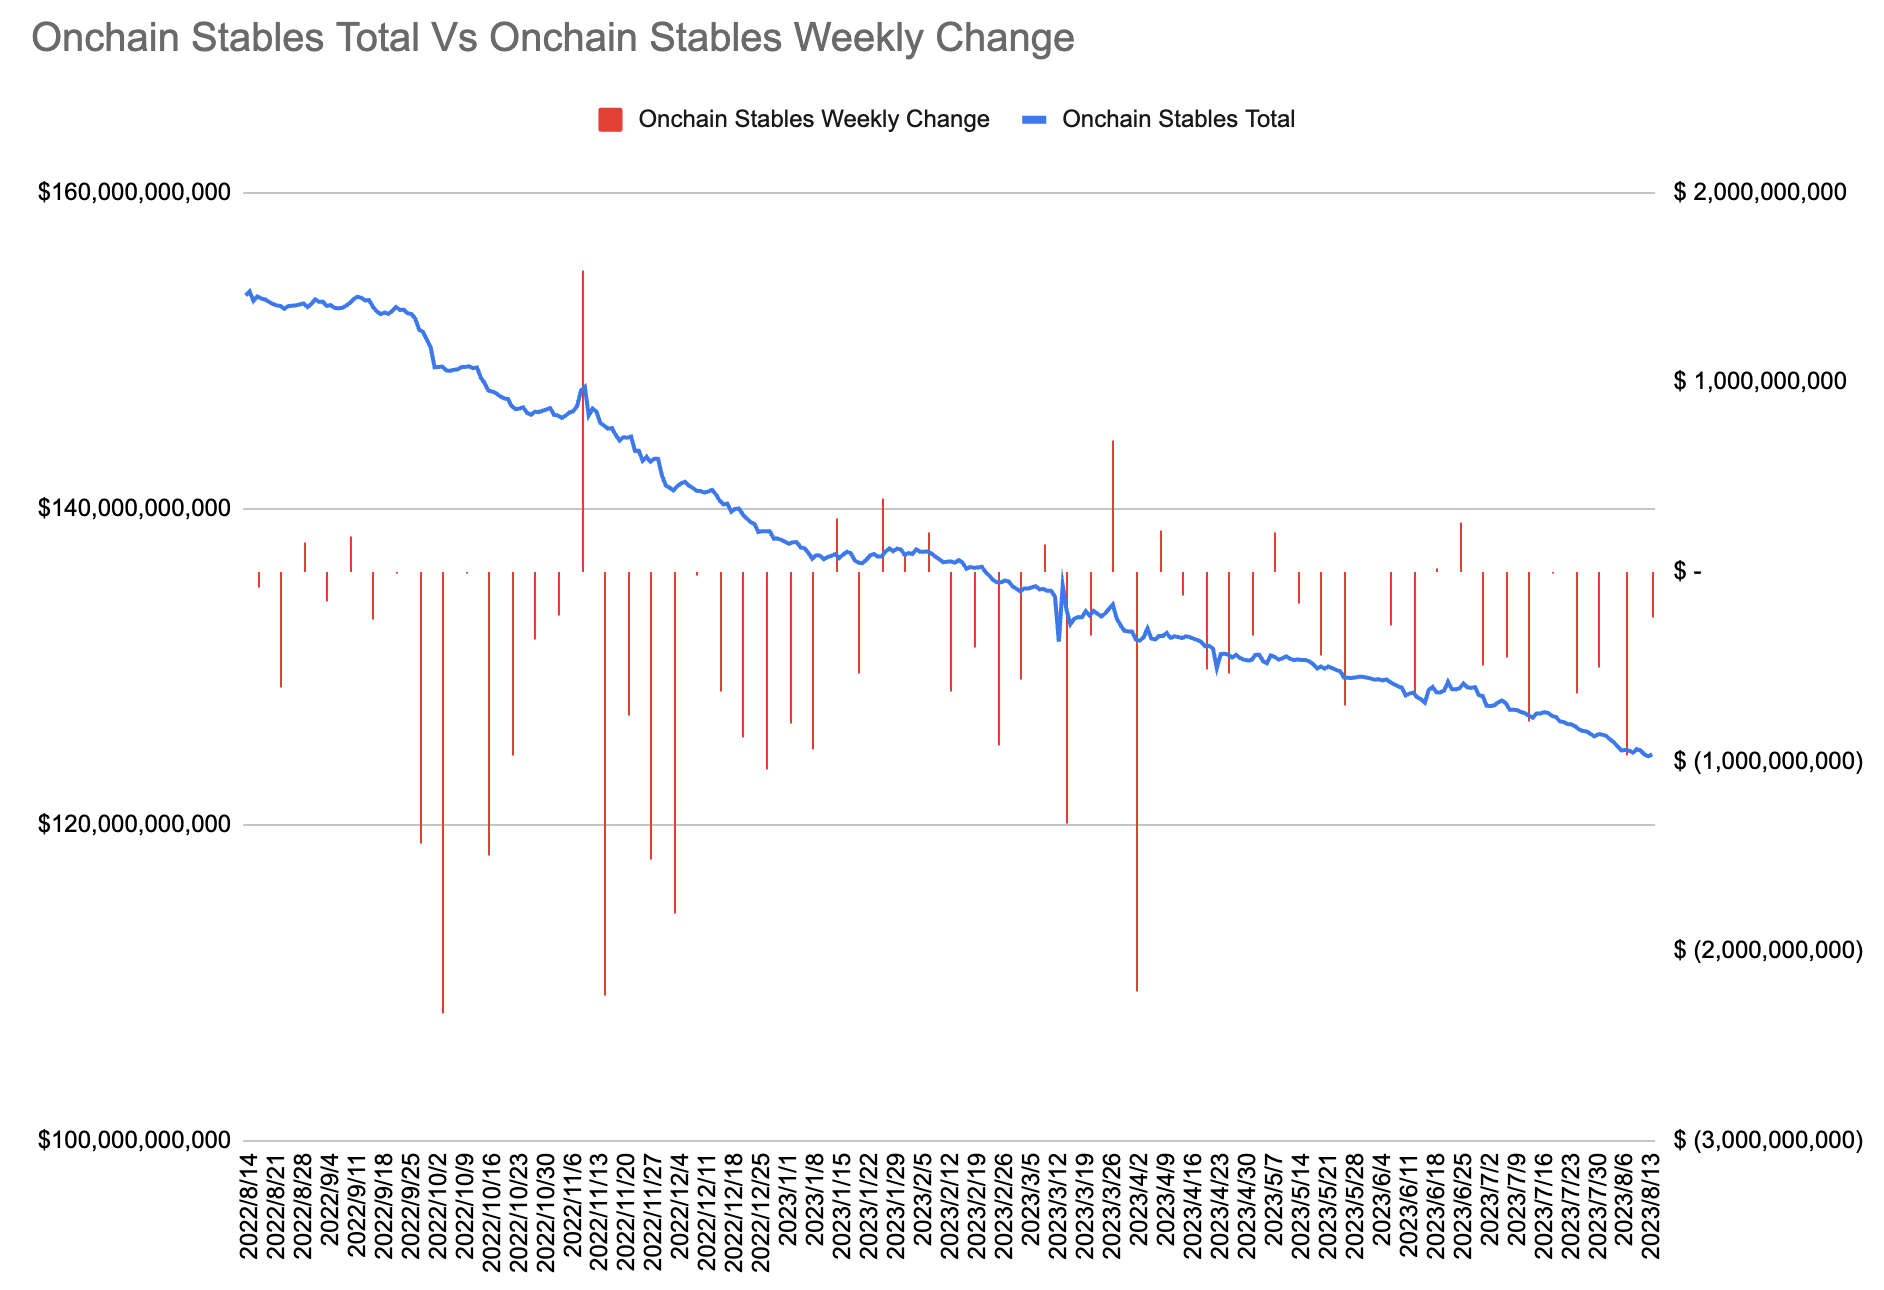
เหรียญ stablecoin บนเครือข่าย (ไม่รวม DAI ที่เพิ่มใหม่ของ Makerdao เข้าสู่การบริหารความมั่งคั่งของ DS, +1 พันล้านดอลลาร์สหรัฐต่อสัปดาห์) การไหลออกสุทธิ (-246 ล้านดอลลาร์สหรัฐ) สำหรับสัปดาห์ที่แปดติดต่อกันลดลงอย่างมีนัยสำคัญจาก -973 ล้านดอลลาร์สหรัฐในสัปดาห์ก่อน:
ข้อความ
ตัดตอนมาจากคำอธิบายของตลาด
หมายเหตุของ Wudaokou Macro: เหตุใดเราจึงต้องการ AI และตัวนำยิ่งยวดที่อุณหภูมิห้อง สิ่งสำคัญคือการแข่งขันที่จำกัดระหว่างวงจรนวัตกรรมและวงจรหนี้
ในช่วงสองปีที่ผ่านมา ความปรารถนาของโลกสำหรับความก้าวหน้าทางเทคโนโลยีได้มาถึงอย่างบ้าคลั่ง เช่น metaverse ปัญญาประดิษฐ์ ฯลฯ เหตุผลสำคัญเบื้องหลังก็คือ ขณะนี้กำลังใกล้ถึงจุดสิ้นสุดของวงจรนวัตกรรมคอมพิวเตอร์/อินเทอร์เน็ต และมีความจำเป็นเร่งด่วนในการเริ่มต้นวงจรนวัตกรรมใหม่ และในขณะเดียวกัน ก็กำลังเผชิญกับช่วงเวลาสำคัญเมื่อการ วิกฤติวงจรหนี้ระยะยาวแตกออก
วงจรนวัตกรรมคอมพิวเตอร์/อินเทอร์เน็ตรอบปัจจุบันกำลังใกล้จะถึงจุดสิ้นสุด โดยมีอัตราส่วนหนี้สินต่อ GDP ทั่วโลกเกิน 335% และตลาดโลกต่างกระตือรือร้นที่จะมองหาเมล็ดพันธุ์ของวงจรนวัตกรรมครั้งต่อไป สิบปีข้างหน้าอาจเป็นช่วงเวลาที่สำคัญที่สุด
วงจรนวัตกรรมใหม่สามารถนำมาซึ่งอัตรากำไรส่วนเกินสำหรับองค์กร อัตราการเติบโตของรายได้สูงสำหรับผู้อยู่อาศัย และผลตอบแทนจากการลงทุนสูงสำหรับนักลงทุน ในขณะที่วงจรหนี้คือความสัมพันธ์ระหว่างอัตรากำไร อัตราการเติบโตของรายได้ ผลตอบแทนจากการลงทุน และเงินทุน เกมต้นทุนการกู้ยืม ดังนั้นในช่วงเริ่มต้นและระยะกลางของวงจรนวัตกรรม ทุกแผนกสามารถได้รับอัตราผลตอบแทนส่วนเกิน ซึ่งสูงกว่าต้นทุนการกู้ยืมเงิน ดังนั้นวงจรหนี้จึงสามารถขยายได้แบบไม่เป็นอันตรายและส่งเสริมให้เกิดการระบาดอย่างรวดเร็วของวงจรนวัตกรรม เนื่องจากเค้กการผลิตและอุปสงค์ไม่ใหญ่ขึ้นอีกต่อไป อัตราผลตอบแทนจากการลงทุนจะค่อยๆ ลดลง ผลตอบแทนส่วนเพิ่มของผลประโยชน์ด้านเงินทุนจะค่อยๆ ลดลง และความคาดหวังด้านรายได้จะค่อยๆ ลดลง ด้วยแรงผลักดันจากการเติบโตอย่างต่อเนื่องของหนี้ กองทุนจะ ทำให้เกิดฟองสบู่สินทรัพย์และทำให้ช่องว่างระหว่างคนรวยกับคนจนรุนแรงขึ้นเนื่องจากการไล่ตามอัตราผลตอบแทนการลงทุน และก่อให้เกิดวิกฤติหนี้
[ราชาหนี้เก่า เชื่อว่าหนี้สหรัฐฯ ยังไม่ได้รับการแก้ไข]
Bill Gross ผู้ร่วมก่อตั้ง Pimco กล่าวว่า อาจเป็นความผิดพลาดที่จะซื้อหุ้นสหรัฐฯ และพันธบัตรสหรัฐฯ ในขณะนี้ เนื่องจากทั้งสองตลาด มีมูลค่าสูงเกินไป เขาเชื่อว่ามูลค่ายุติธรรมของอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีอยู่ที่ประมาณ 4.5% เทียบกับระดับปัจจุบันที่ประมาณ 4.16% อัตราเงินเฟ้อในสหรัฐฯ มีแนวโน้มที่จะยังคงติดอยู่ที่ประมาณ 3% ตามข้อมูลของ Bill Gross เขาตั้งข้อสังเกตว่าอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีซื้อขายกันที่ระดับพื้นฐานประมาณ 135 จุด ซึ่งสูงกว่าอัตราดอกเบี้ยนโยบายของเฟด ดังนั้นแม้ว่าเฟดจะลดอัตราดอกเบี้ยลงเหลือประมาณ 3% แต่อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีในปัจจุบันก็ยังต่ำเกินไปในอดีต





