


Macro Weekly (7.31): ธนาคารกลางยุโรป, อเมริกา และญี่ปุ่นเริ่มฟื้นตัว, Risk On, นักลงทุนรายย่อยถอยกลับ


สรุปตลาดรายสัปดาห์
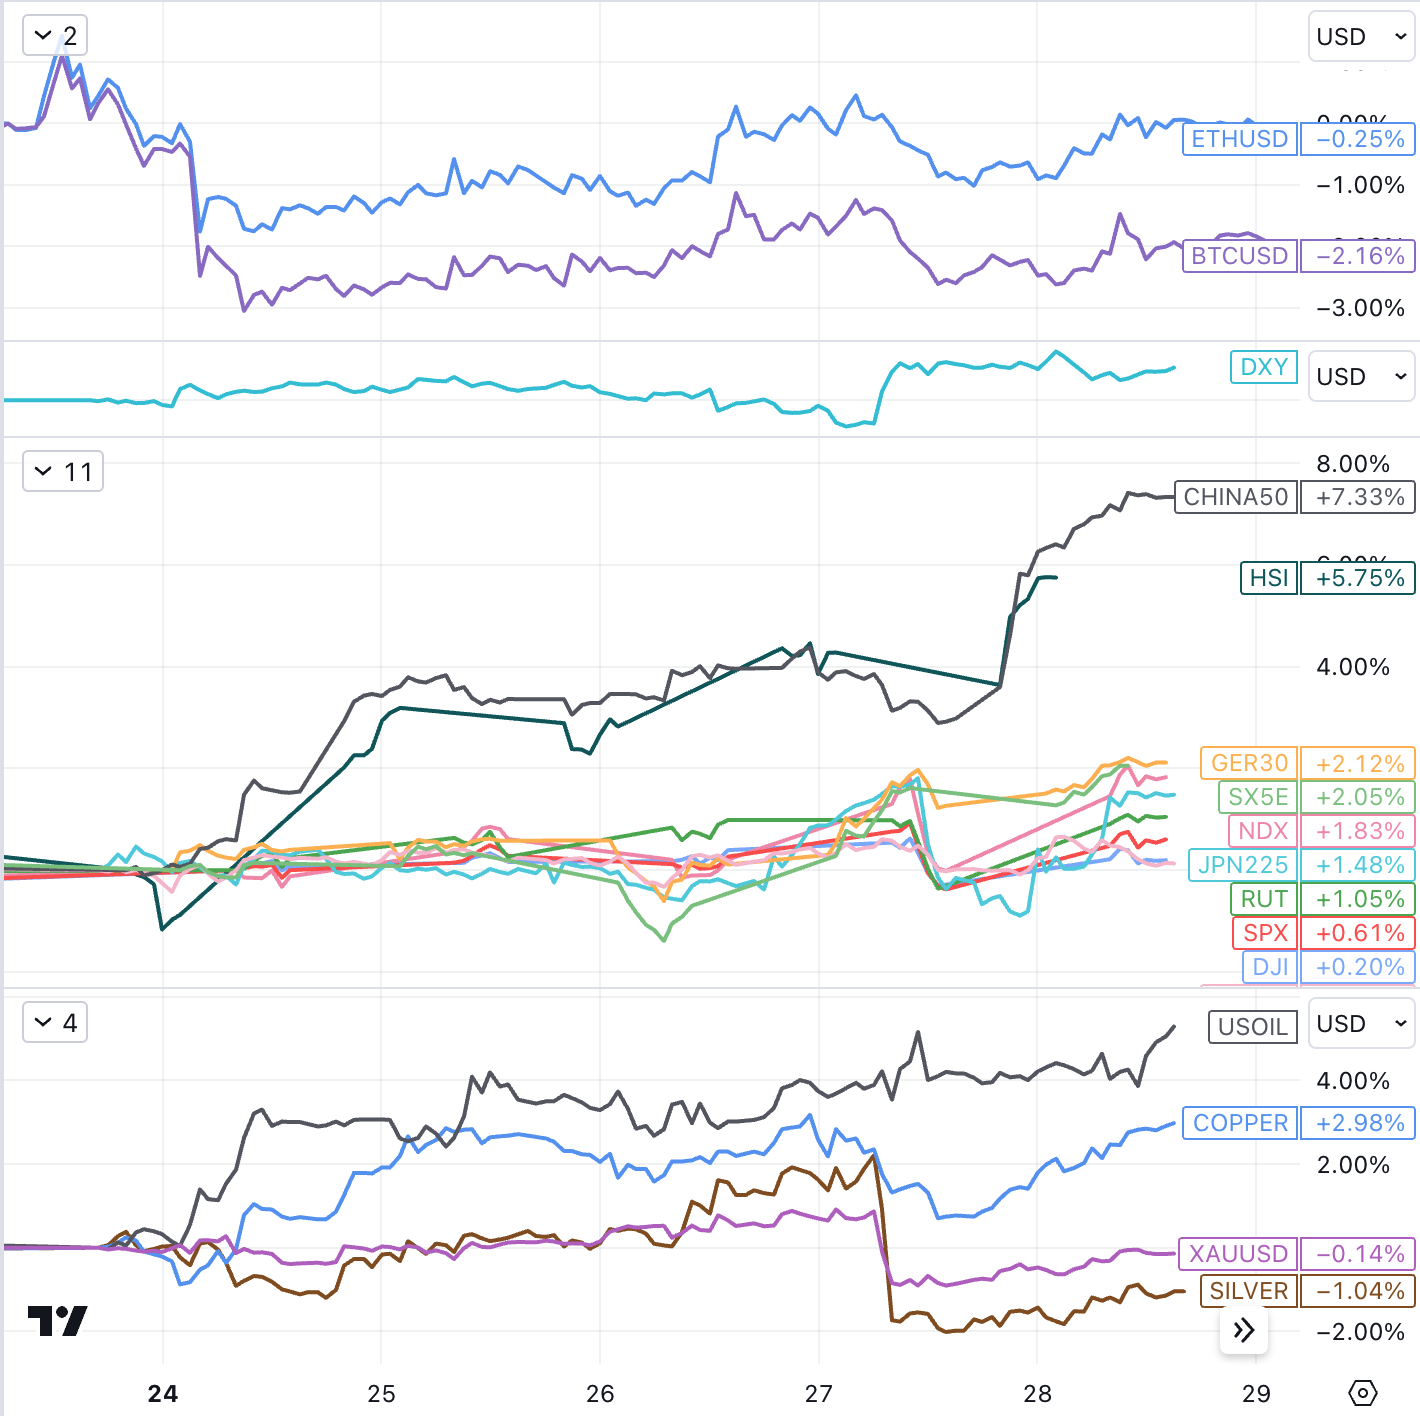
การประชุมอัตราดอกเบี้ย FOMC เมื่อสัปดาห์ที่แล้วเป็นไปตามความคาดหวังเป็นส่วนใหญ่ โดยไม่มีเรื่องน่าประหลาดใจมากเกินไป และการประชุมดังกล่าวประสบความสำเร็จในการสมดุลระหว่างตำแหน่งที่เป็นกลางและมีแนวโน้มลดลง ข้อมูลล่าสุดยังคงแสดงให้เห็นว่าอัตราเงินเฟ้อลดลงแม้ว่าเศรษฐกิจจะฟื้นตัว ซึ่งสนับสนุนการเปลี่ยนท่าทีของ Fed ไปสู่ท่าทีผ่อนคลาย โดยทั่วไปตลาดเชื่อว่าการขึ้นอัตราดอกเบี้ยสิ้นสุดลงแล้ว การพลิกกลับที่ไม่คาดคิดของธนาคารแห่งประเทศญี่ปุ่นได้ผ่อนคลายลง และการปรับ YCC แบบ dovish ผู้เข้าร่วมตลาดในประเทศที่พัฒนาแล้วได้เร่งความเสี่ยงขึ้น มากกว่า 2% และเพิ่มขึ้นสำหรับ สองสัปดาห์ติดต่อกัน
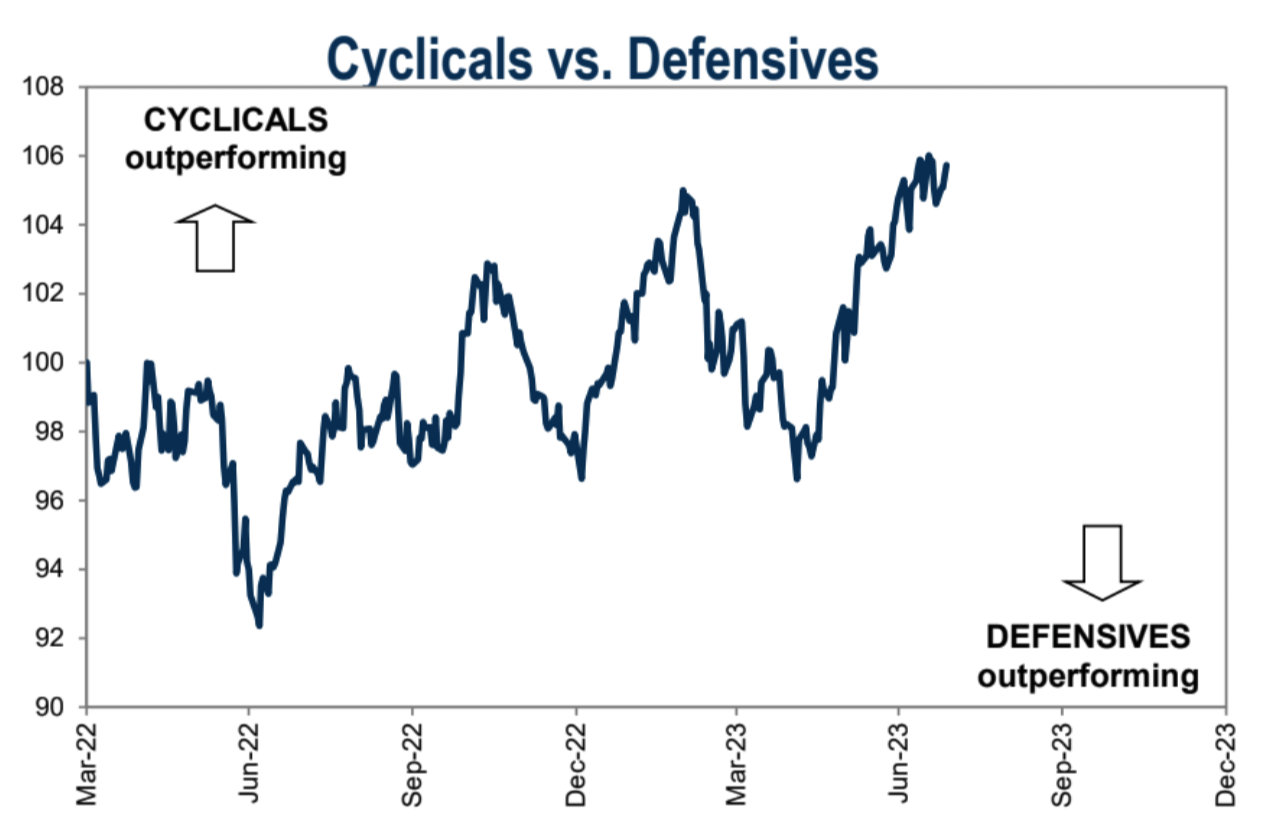
ผลการดำเนินงานของอุตสาหกรรม โมเมนตัมของหุ้นวัฏจักรนั้นแข็งแกร่งกว่าหุ้นแนวรับ ซึ่งแสดงความเสี่ยงต่อรัฐ:
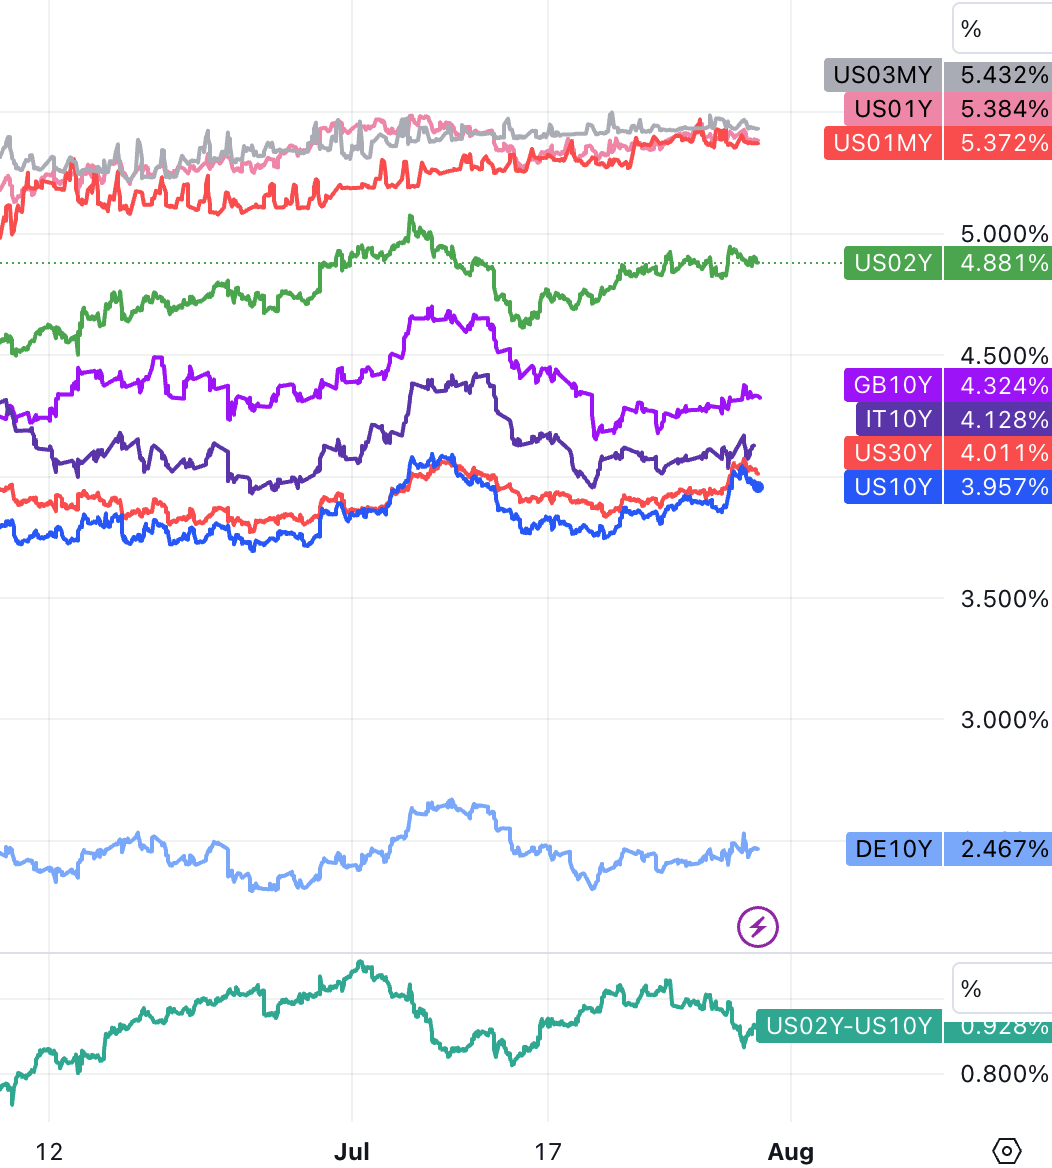
เนื่องจากธนาคารกลางยุโรปและอเมริกาต่างขึ้นอัตราดอกเบี้ย อัตราผลตอบแทนพันธบัตรของประเทศพัฒนาแล้วหลัก ๆ โดยทั่วไปก็เพิ่มขึ้นในสัปดาห์ที่แล้ว อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีทะลุระดับ 4% อีกครั้งหลังจากการเริ่มขึ้นอัตราดอกเบี้ยลดลงเล็กน้อย ในวันศุกร์และปิดในที่สุดที่ 3.97% สูงกว่าการปิดของสัปดาห์ก่อน 3.85%
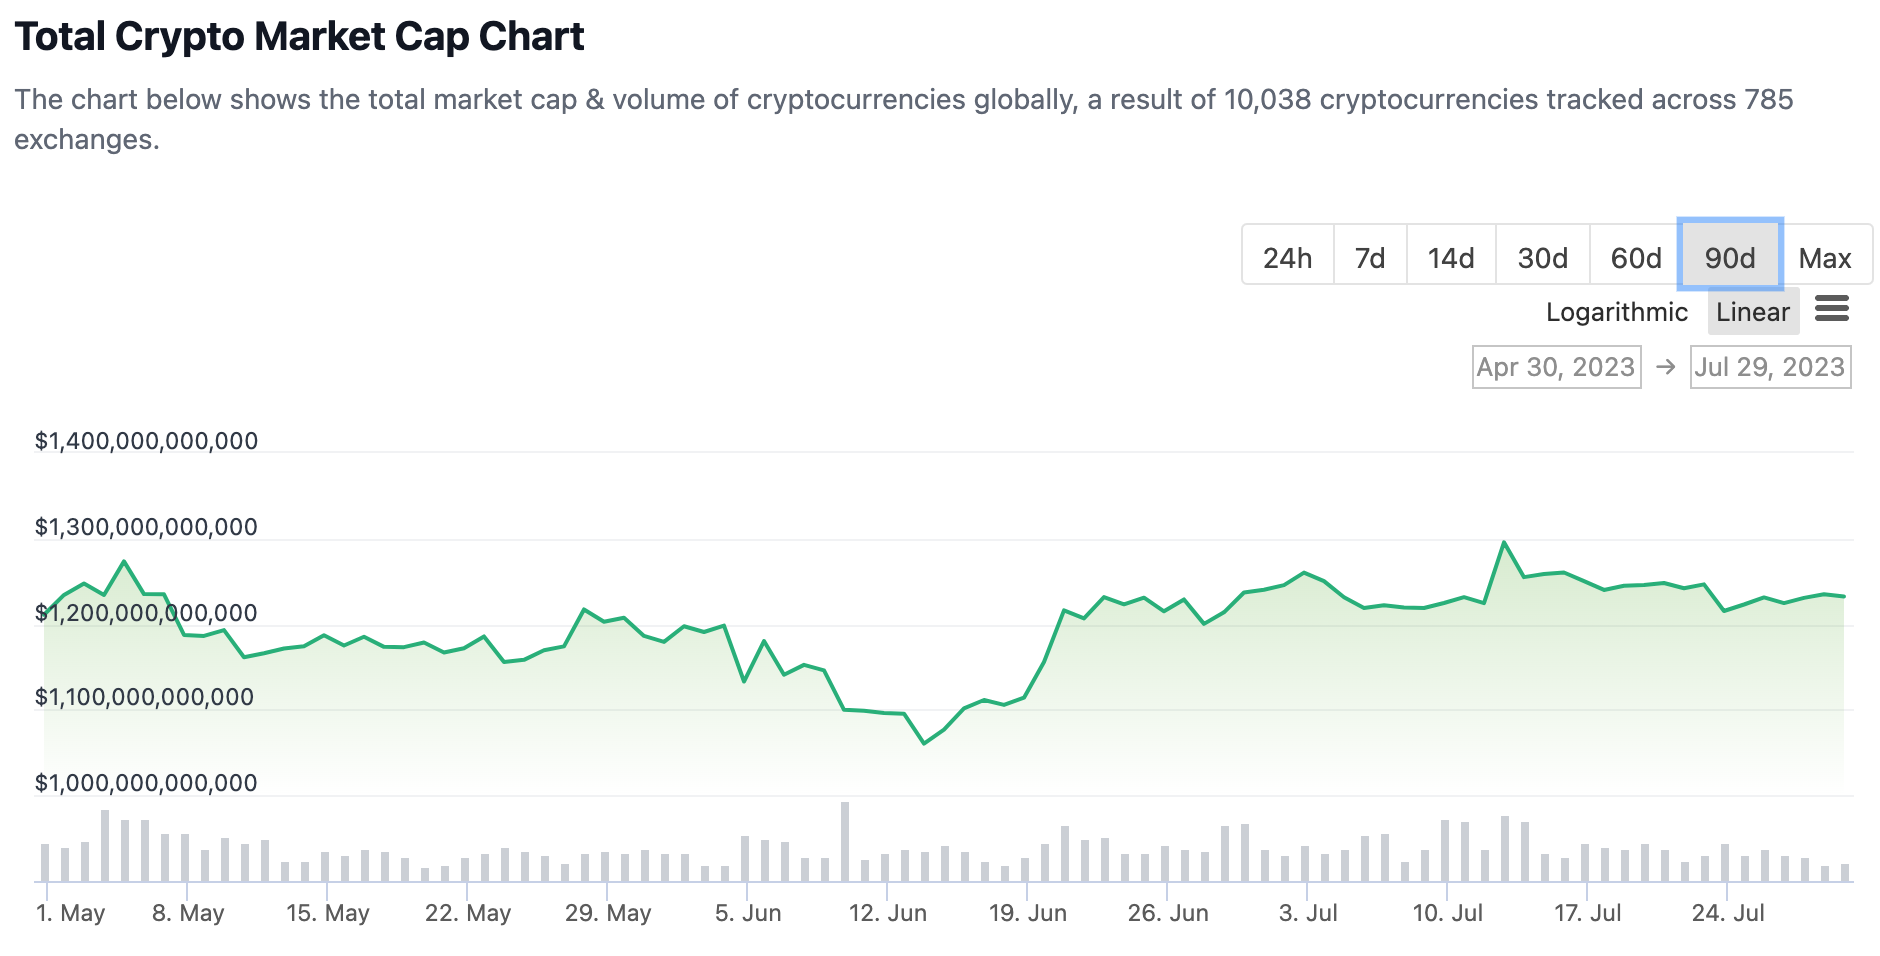
มูลค่าตลาดโดยรวมของตลาดสกุลเงินดิจิทัลลดลงเล็กน้อย 1.1% ในสัปดาห์ที่แล้ว สู่ 1,232 พันล้านดอลลาร์ (ความสามารถของ Coincko):
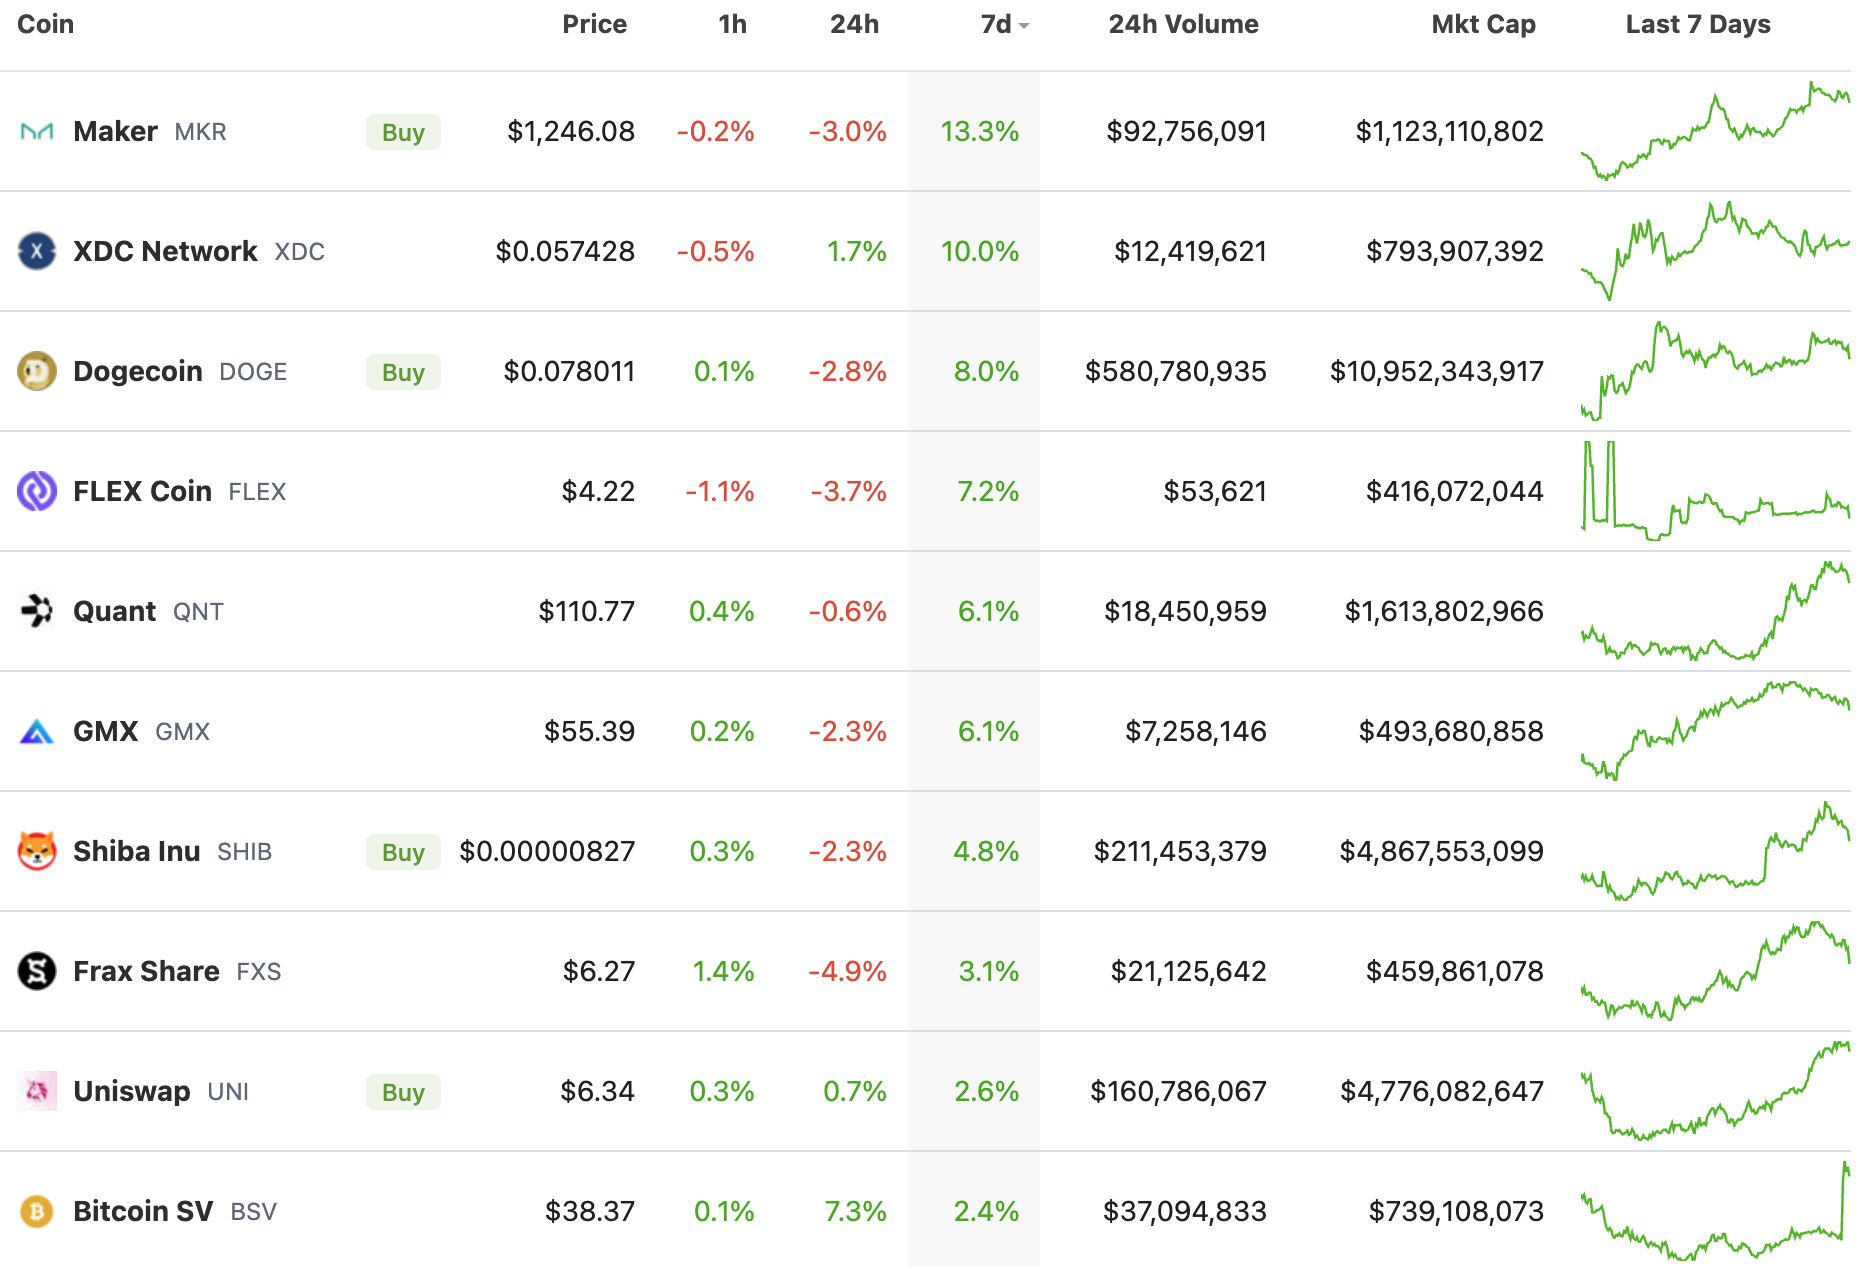
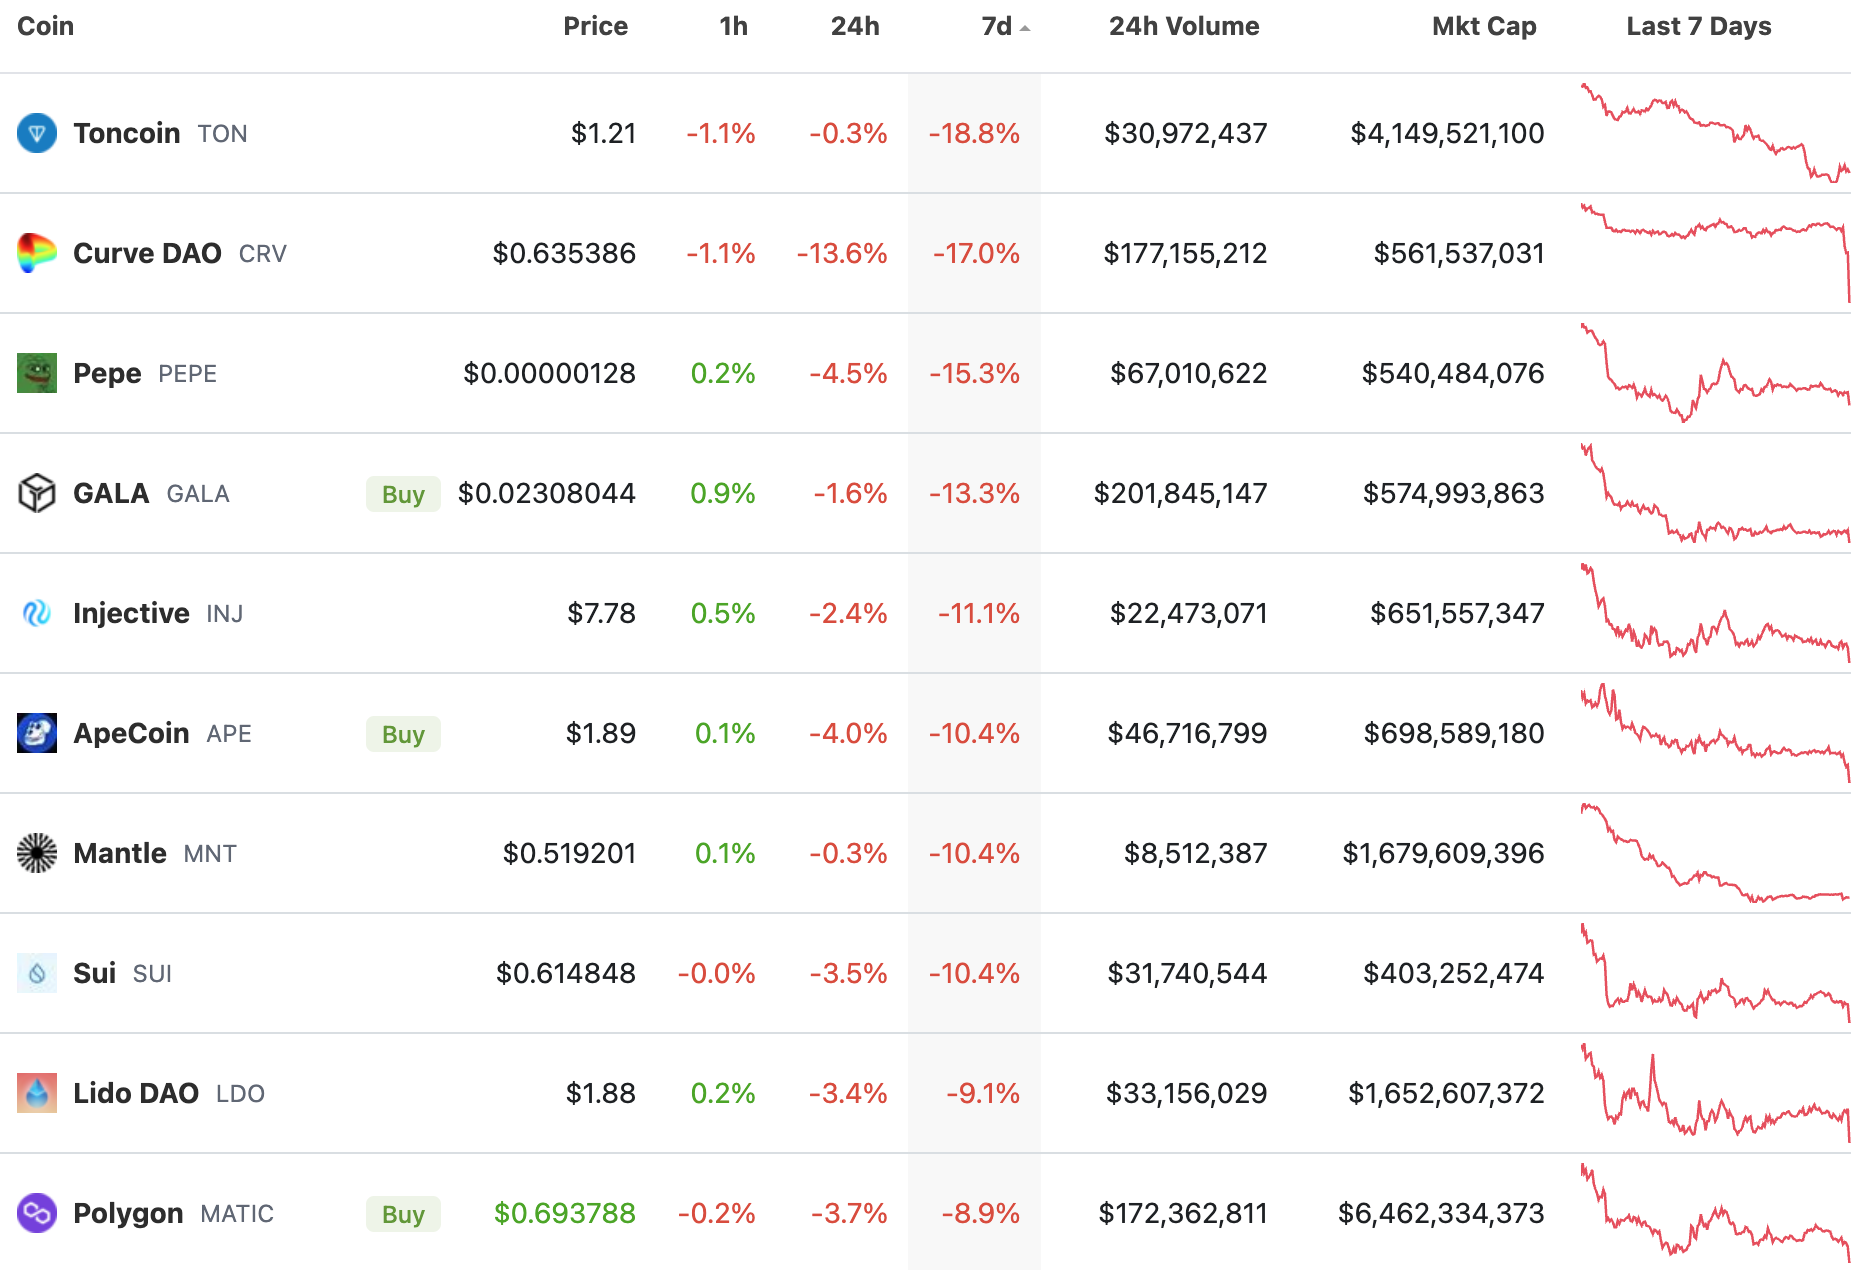
รายการการลดลง 7 วันของสกุลเงินดิจิทัล 100 อันดับแรกตามมูลค่าตลาด เหตุการณ์ช่องโหว่ Curve ที่เกิดขึ้นเมื่อวันอาทิตย์ทำให้โทเค็น CRV ประสบกับการขายออกจำนวนมาก:
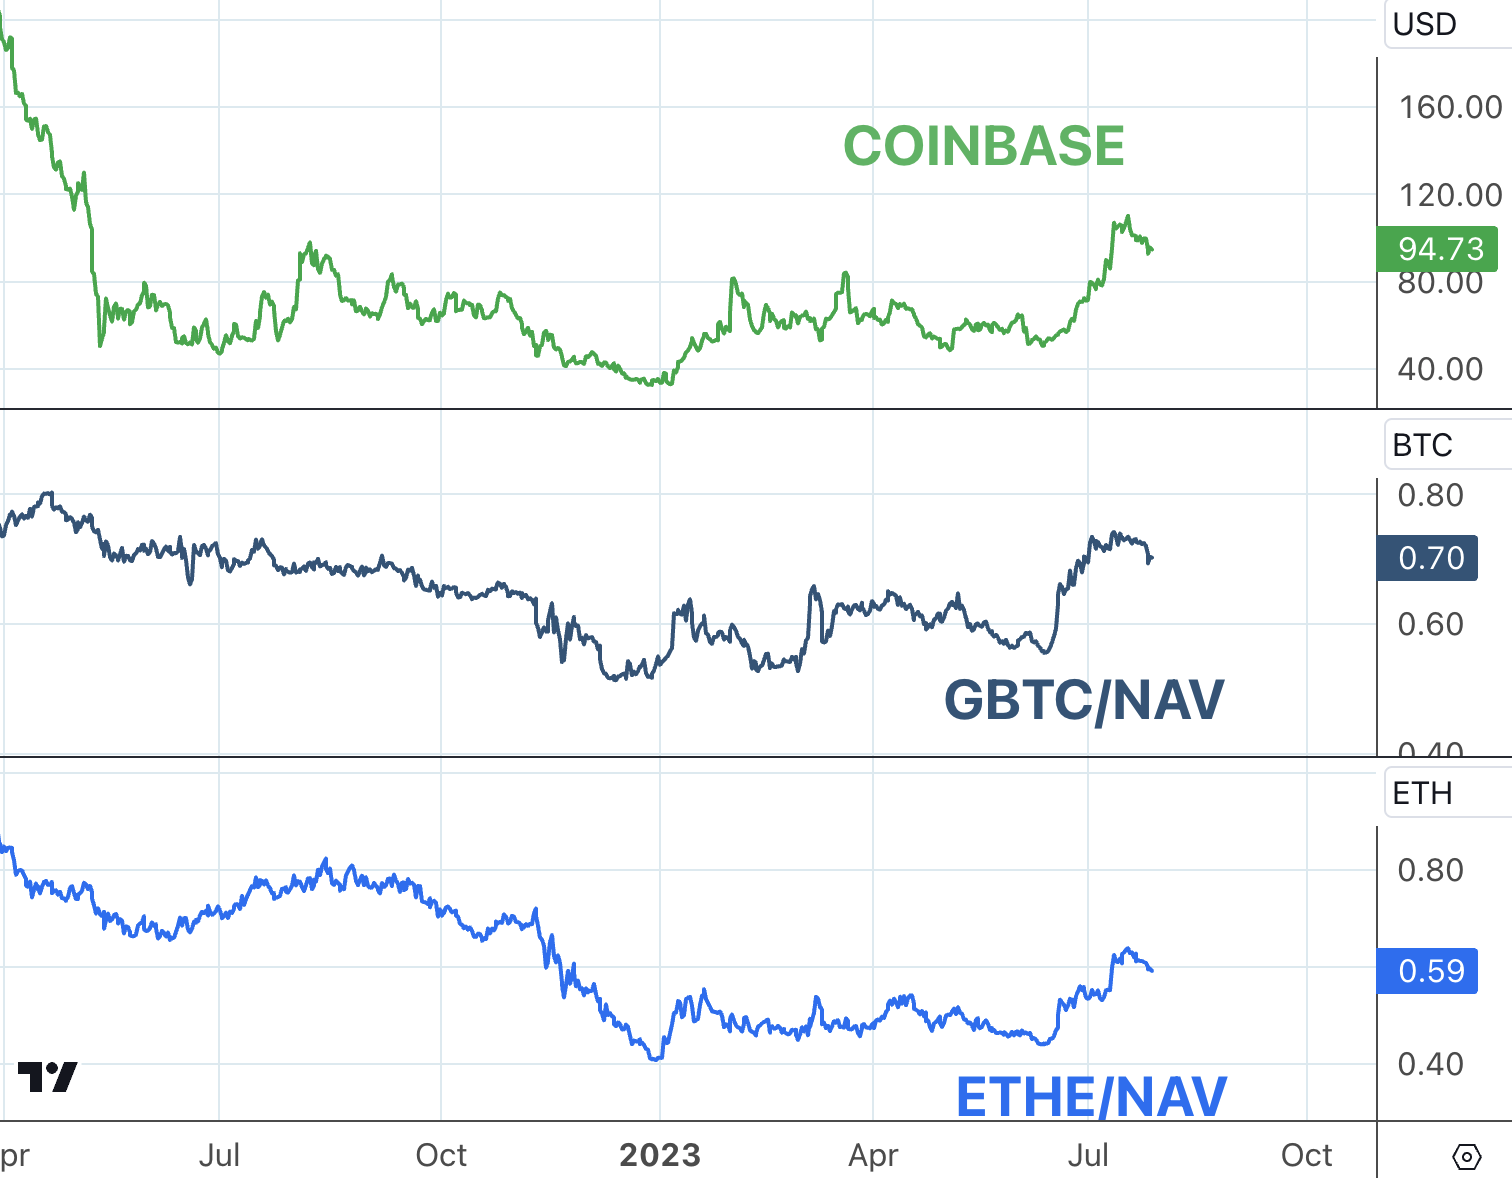
ความกระตือรือร้นของนักลงทุนหุ้นสหรัฐสำหรับสกุลเงินดิจิทัลลดลงเล็กน้อย ส่วนลดของ GBTC เพิ่มขึ้นจาก 26% เป็น 30% และส่วนลดของ ETHE เพิ่มขึ้นจาก 38% เป็น 41% ราคาหุ้นของ Coinbase ลดลง 5.6% ในสัปดาห์นี้:
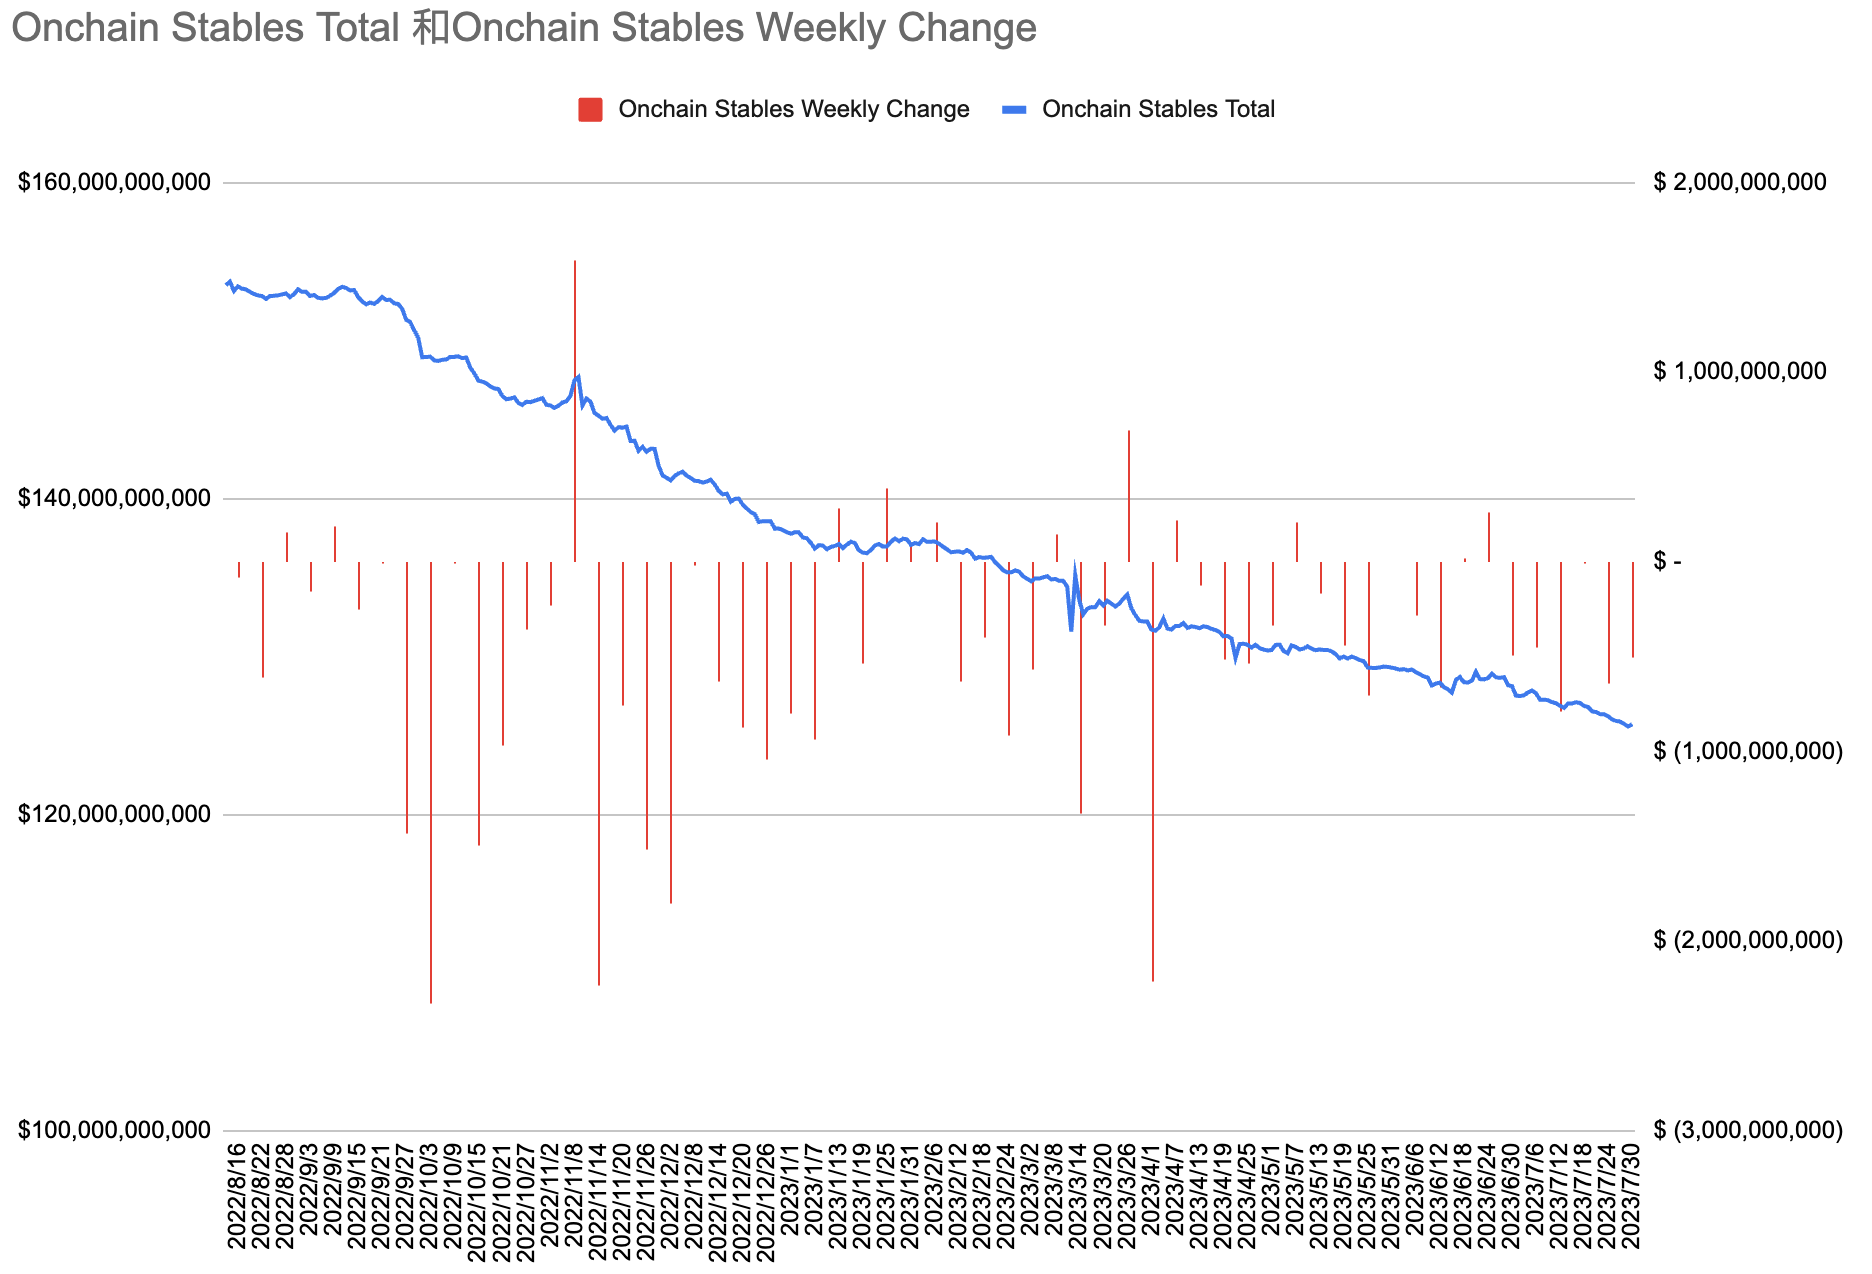
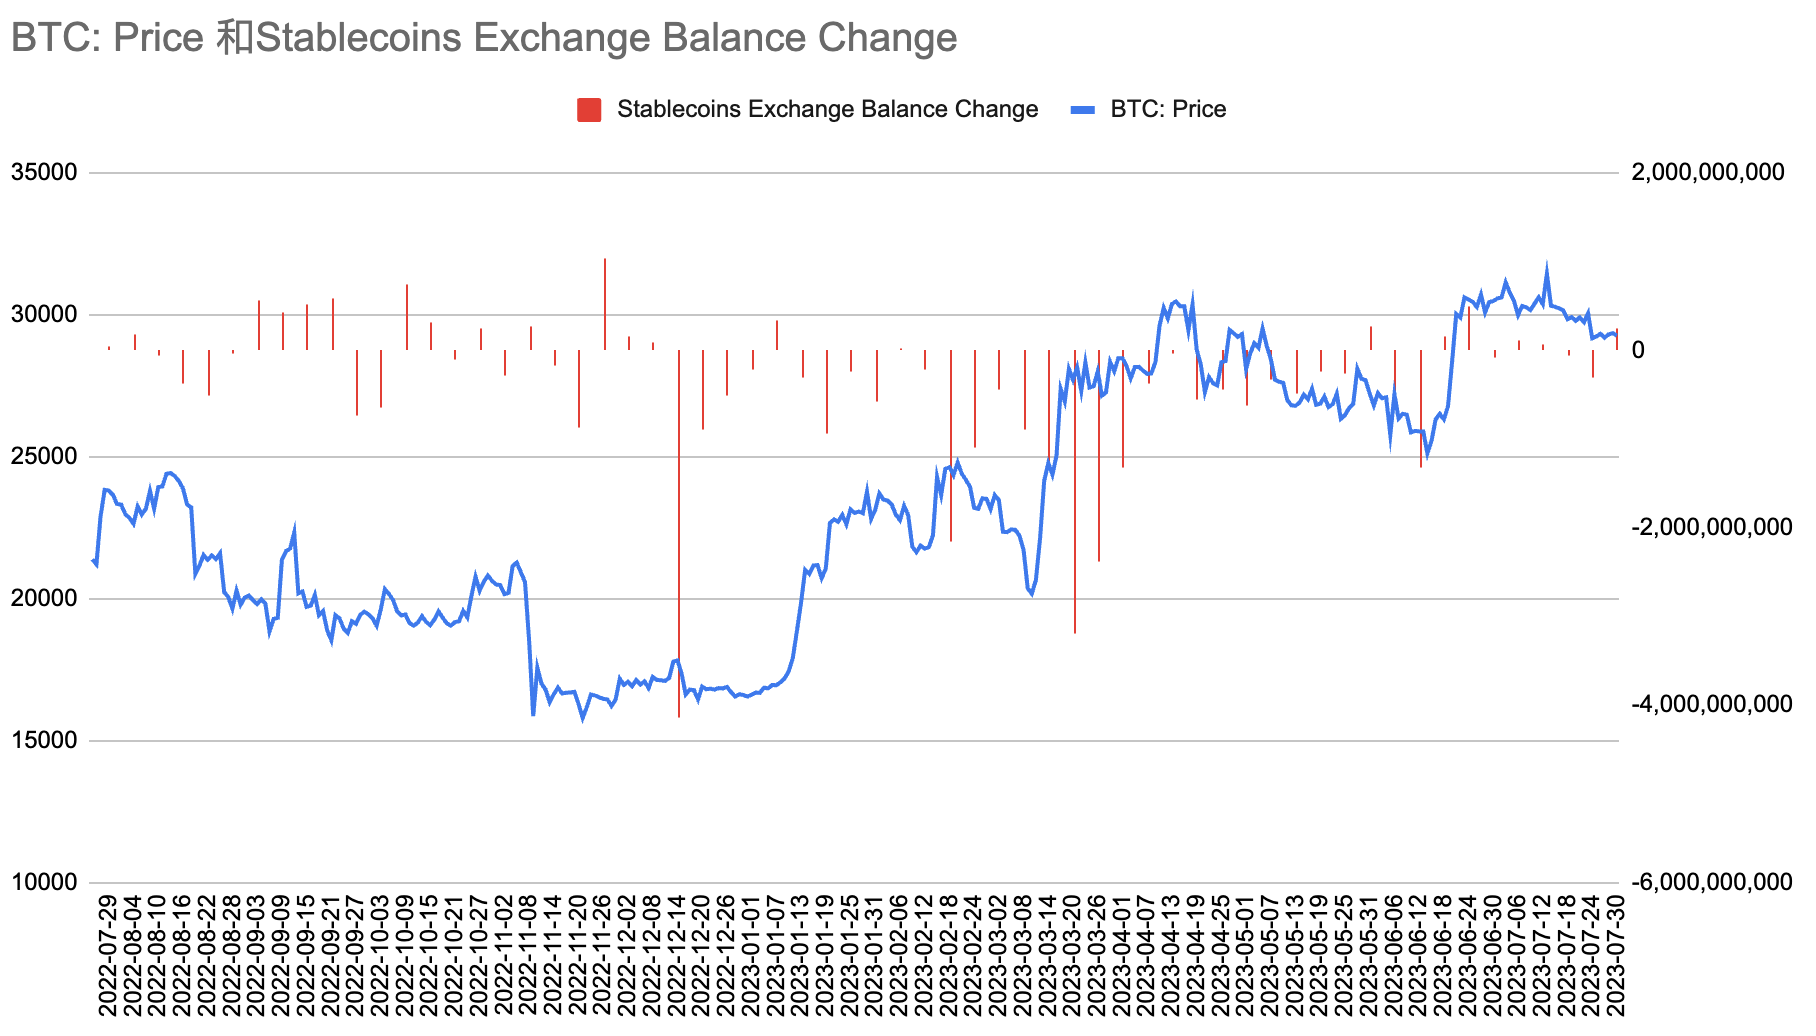
เหรียญ stablecoin ออนไลน์มีการไหลออกจำนวนมากเป็นสัปดาห์ที่สองติดต่อกัน (-$500 ล้าน):
ยอดคงเหลือของ Stablecoins ในการแลกเปลี่ยนแบบรวมศูนย์ (CEX) เพิ่มขึ้นเล็กน้อย 244 ล้านดอลลาร์ ซึ่งมากที่สุดในรอบห้าสัปดาห์ แต่โดยรวมแล้วในช่วงห้าสัปดาห์ที่ผ่านมาไม่มีการเปลี่ยนแปลงมากนัก:
ชื่อรอง
GDP เกินคาด การลงทุนคือกำลังใจหลัก
ในไตรมาสที่สอง GDP ของสหรัฐฯ ขยายตัว 2.4% ซึ่งดีกว่าไตรมาสแรกและการคาดการณ์ของตลาด (1.8%) จากมุมมองของภาคส่วนย่อย:
การใช้จ่ายของผู้บริโภคที่แท้จริงเพิ่มขึ้น 1.6% แสดงให้เห็นการบริโภคที่เย็นลงเล็กน้อย การใช้จ่ายด้านสินค้าชะลอตัวลงเหลือ 0.7% ในไตรมาสก่อนจากการเติบโต 6.0% ในไตรมาสแรก การชะลอตัวของการใช้จ่ายของผู้บริโภคส่วนใหญ่สะท้อนถึงการซื้อสินค้าชิ้นใหญ่ที่เย็นลงซึ่งส่วนใหญ่เนื่องมาจากราคารถยนต์ที่ลดลงซึ่งตามมาด้วยชาวอเมริกันได้แย่งยานพาหนะไปก่อนหน้านี้ ปีนี้เนื่องจากผู้จำหน่ายรถยนต์สามารถเติมสต๊อกสินค้าได้ การเติบโตของการใช้จ่ายด้านบริการชะลอตัวลงเป็น 2.1% จาก 3.2% ในไตรมาสก่อนหน้า โดยได้แรงหนุนหลักจากสาธารณูปโภค การดูแลสุขภาพ (ผู้ป่วยนอกและบ้านพักคนชรา) บริการทางการเงิน และการเดินทางทางอากาศ
การใช้จ่ายด้านการลงทุนคงที่ของธุรกิจเพิ่มขึ้น 7.7% สูงกว่าที่เพิ่มขึ้น 0.6% ในไตรมาสแรก และเป็นการขยายตัวที่เร็วที่สุดนับตั้งแต่ไตรมาสแรกของปี 2565
ชื่อรอง
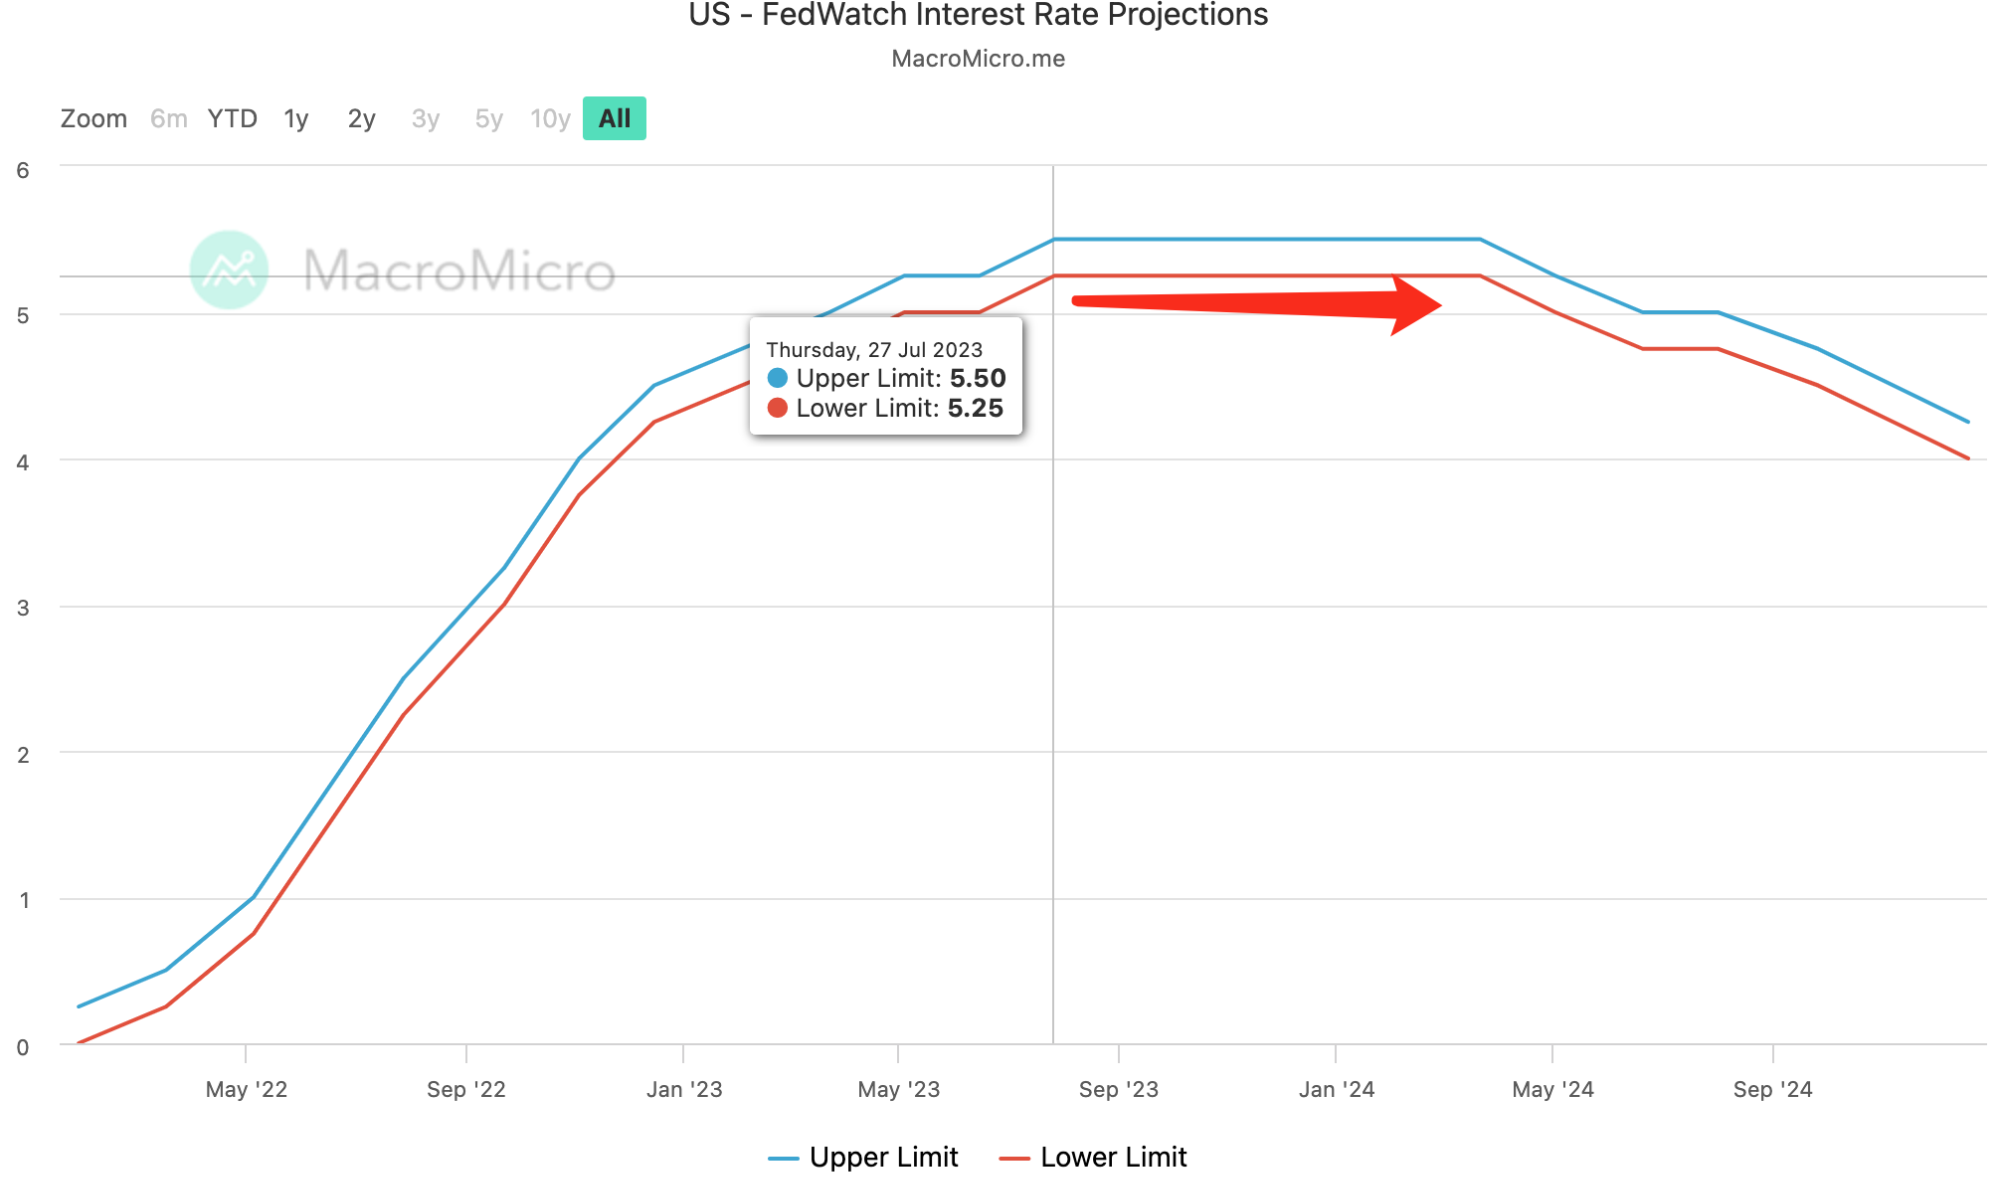
Fed ขึ้นอีกครั้ง
ชื่อรอง
การบริโภคยังคงแสดงให้เห็นถึงความยืดหยุ่น + อัตราเงินเฟ้อที่ผ่อนคลายลง
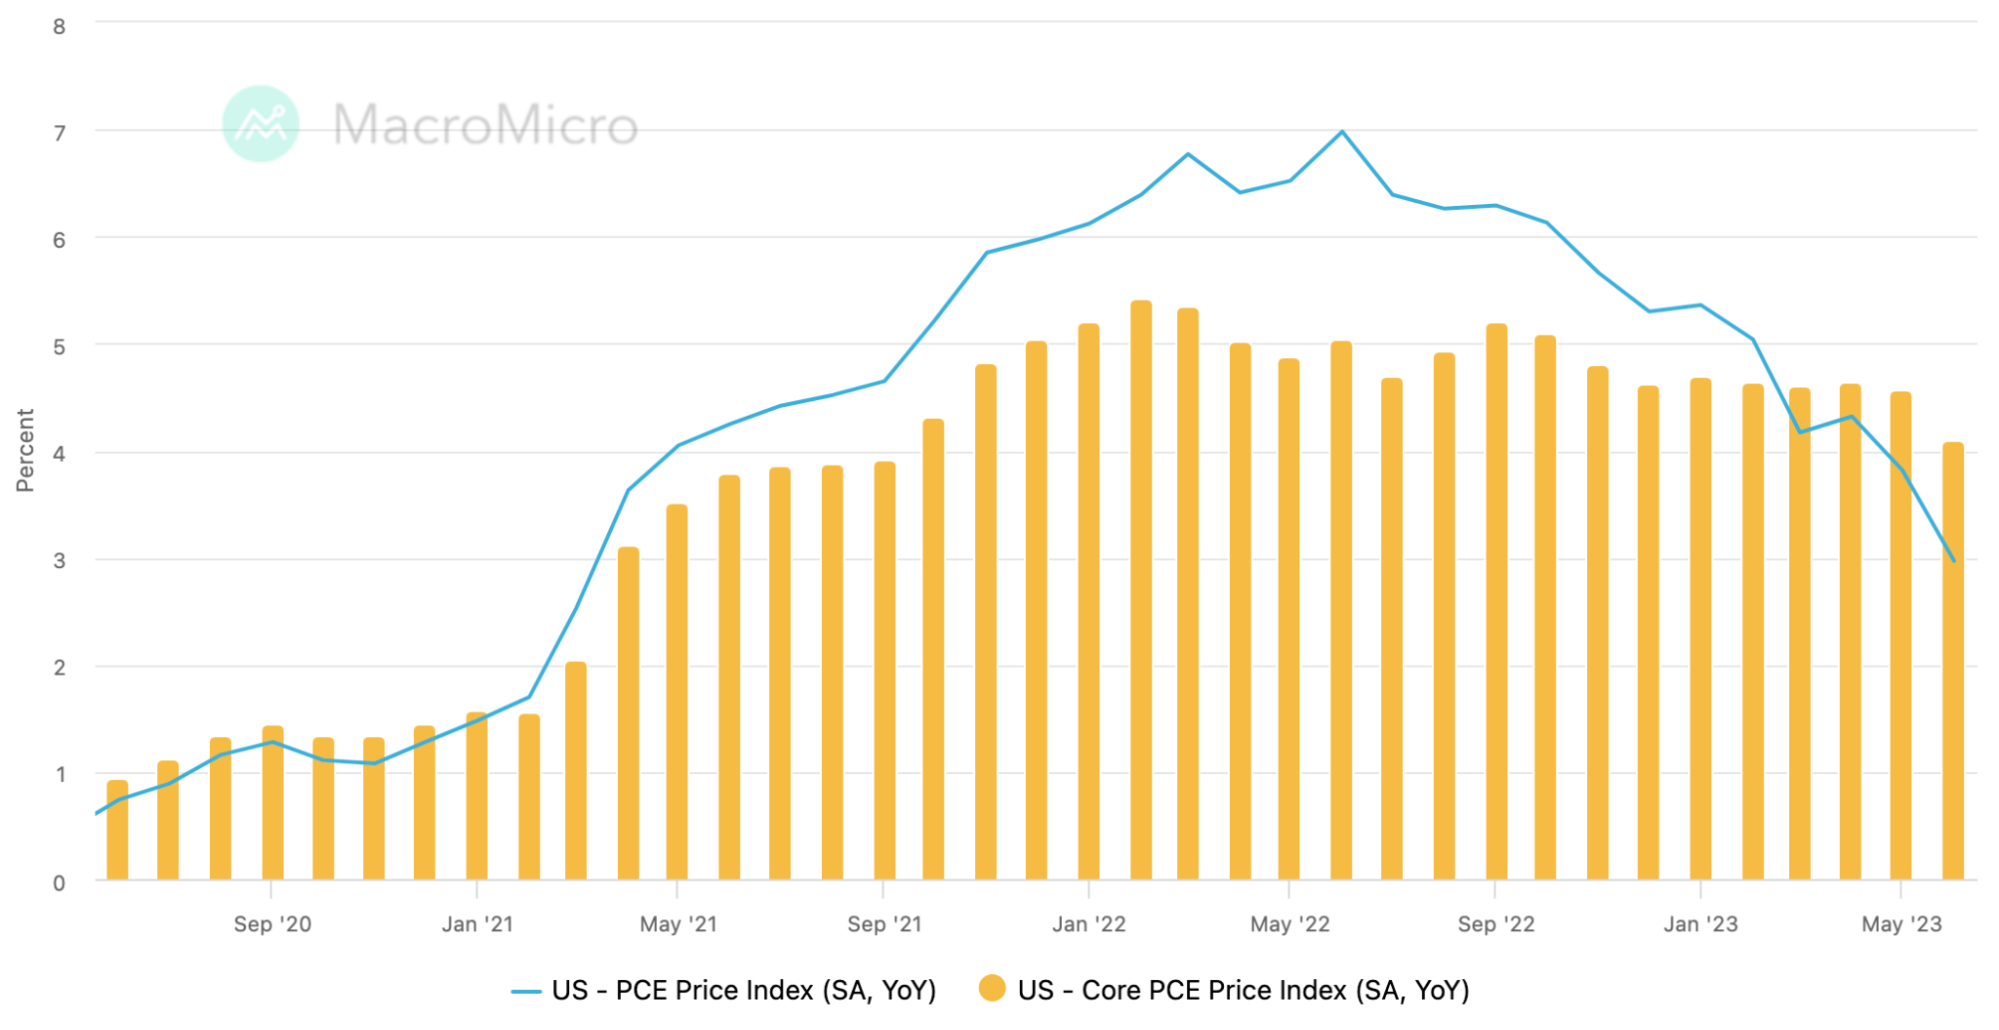
การใช้จ่ายของผู้บริโภคค่อนข้างแข็งแกร่งในเดือนมิถุนายน และอัตราเงินเฟ้อ PCE ก็เย็นลงมากกว่าที่คาดไว้
ดัชนีราคา PCE ของสหรัฐ (ค่าใช้จ่ายการบริโภคส่วนบุคคล) ในเดือนมิถุนายนลดลงเหลือ 3% เทียบกับ 3.8% ในเดือนพฤษภาคม ซึ่งสอดคล้องกับการคาดการณ์ที่ 3% เพิ่มขึ้น 0.2% เดือนต่อเดือน ตัวบ่งชี้อัตราเงินเฟ้อที่ชื่นชอบของเฟด - แกนหลัก ดัชนีราคา PCE หลังไม่รวมอาหารและพลังงาน อัตราการเติบโตปีต่อปีลดลงจาก 4.6% ในเดือนพฤษภาคม เหลือ 4.1% ต่ำกว่าที่คาดไว้เล็กน้อยที่ 4.2% ส่วนห่วงโซ่เพิ่มขึ้น 0.2% และค่าที่คาดหวังและก่อนหน้านี้อยู่ที่ 0.2% และ 0.3% ตามลำดับ อัตราเงินเฟ้อพื้นฐานที่ลดลงมีสาเหตุหลักมาจากต้นทุนที่อยู่อาศัยที่ลดลง ราคารถยนต์มือสองที่ลดลง และค่าตั๋วเครื่องบินที่ลดลง
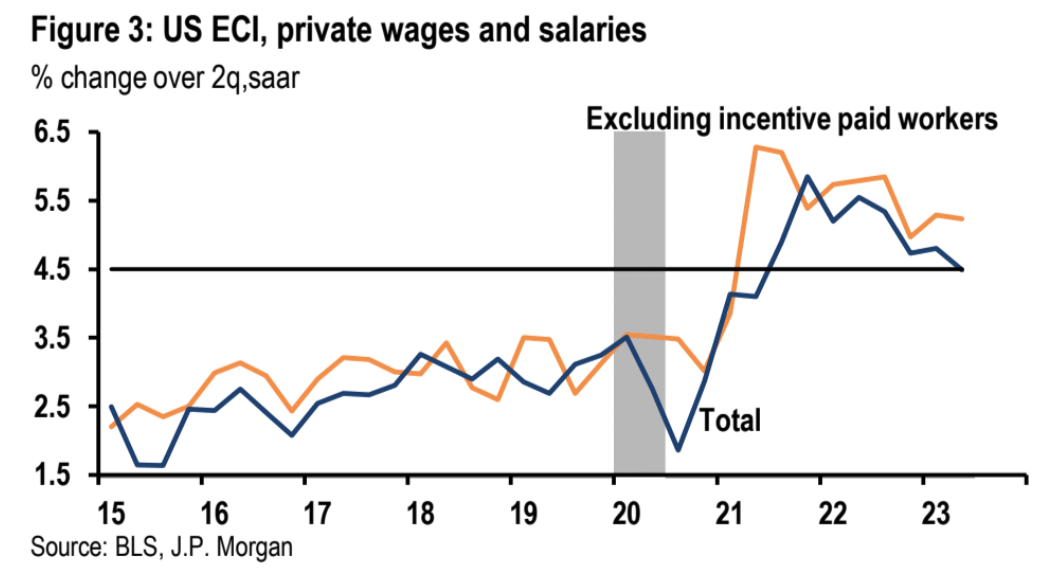
ในขณะเดียวกัน ดัชนีต้นทุนแรงงานของสหรัฐฯ ในไตรมาสที่ 2 อยู่ที่ +1% YoY ต่ำกว่าที่คาดการณ์ไว้ที่ 1.10% และการอ่านค่าก่อนหน้านี้ที่ 1.2% ซึ่งเป็นอัตราที่ช้าที่สุดในรอบสองปี ชี้ไปที่การเติบโตของค่าจ้างที่ลดลงอีก
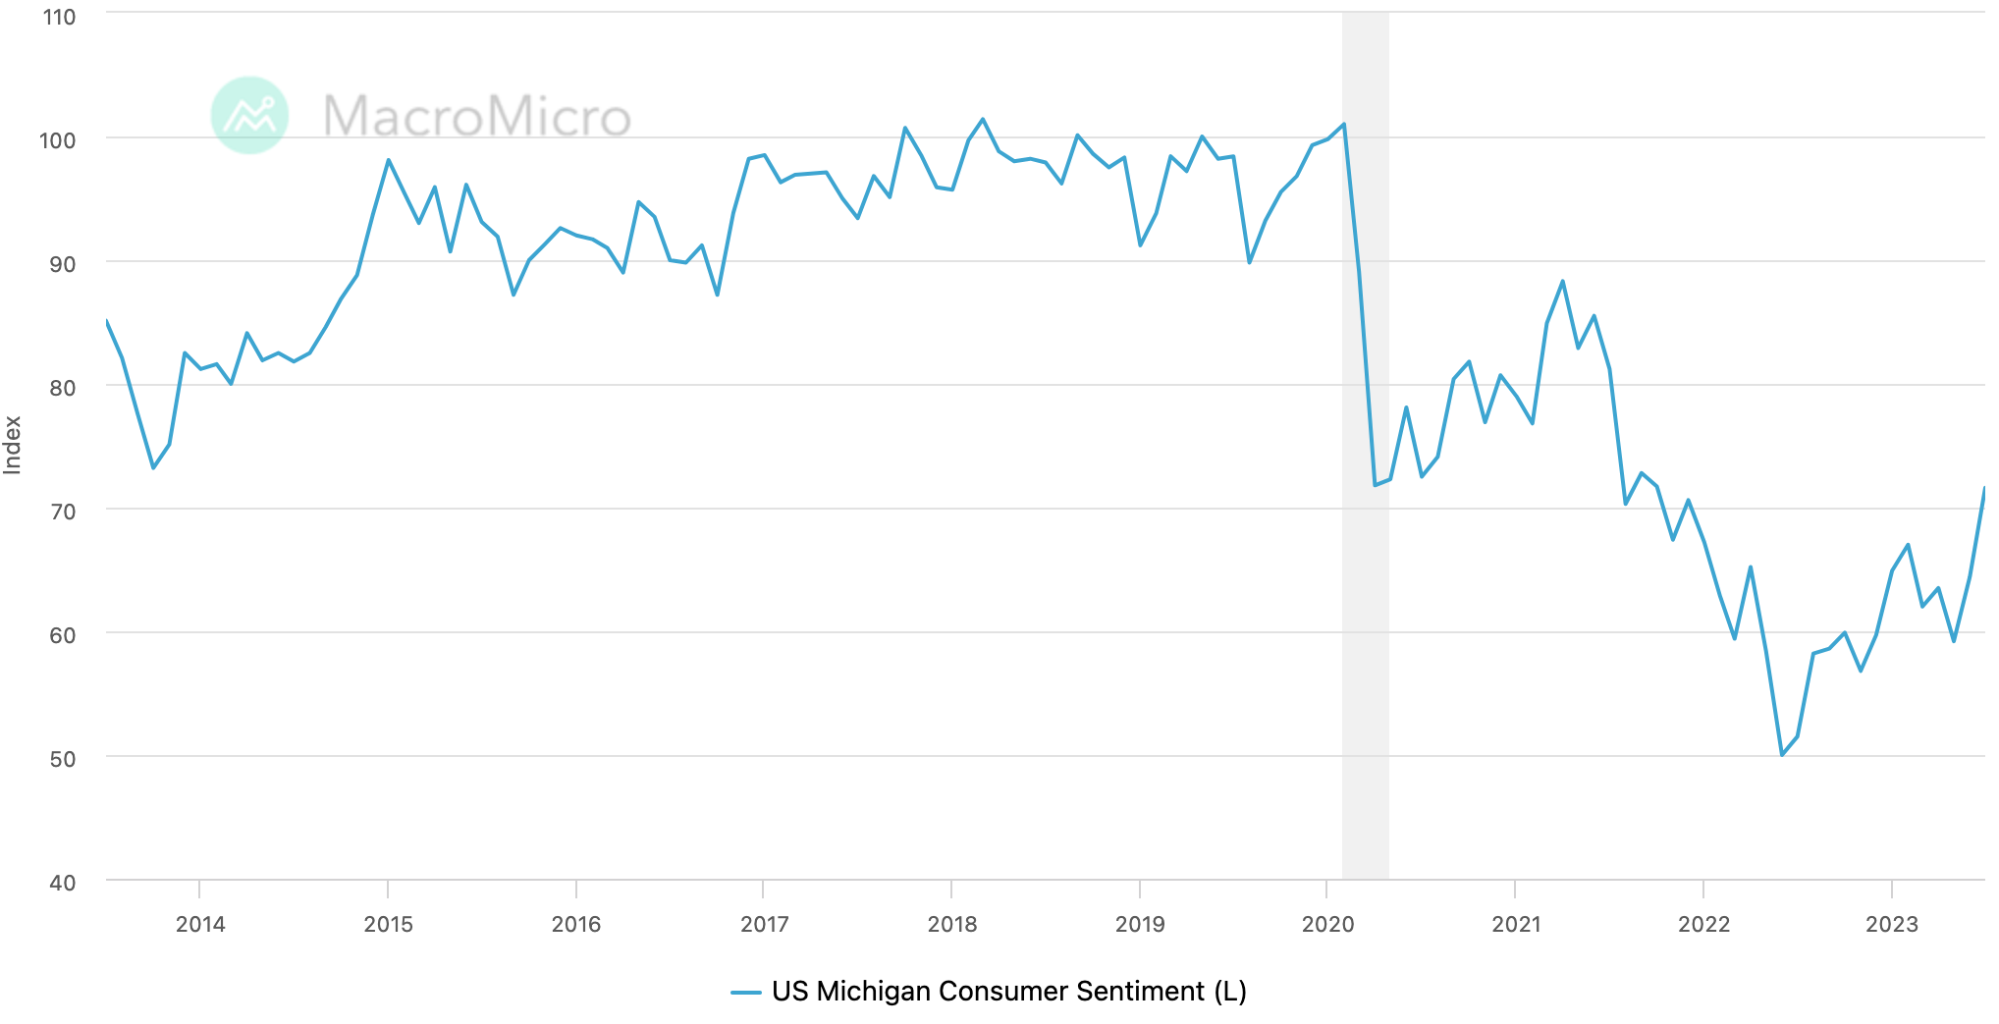
UM กรกฎาคม ความเชื่อมั่นผู้บริโภคส่วนใหญ่กระโดดขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนตุลาคม 2021:
ชื่อรอง
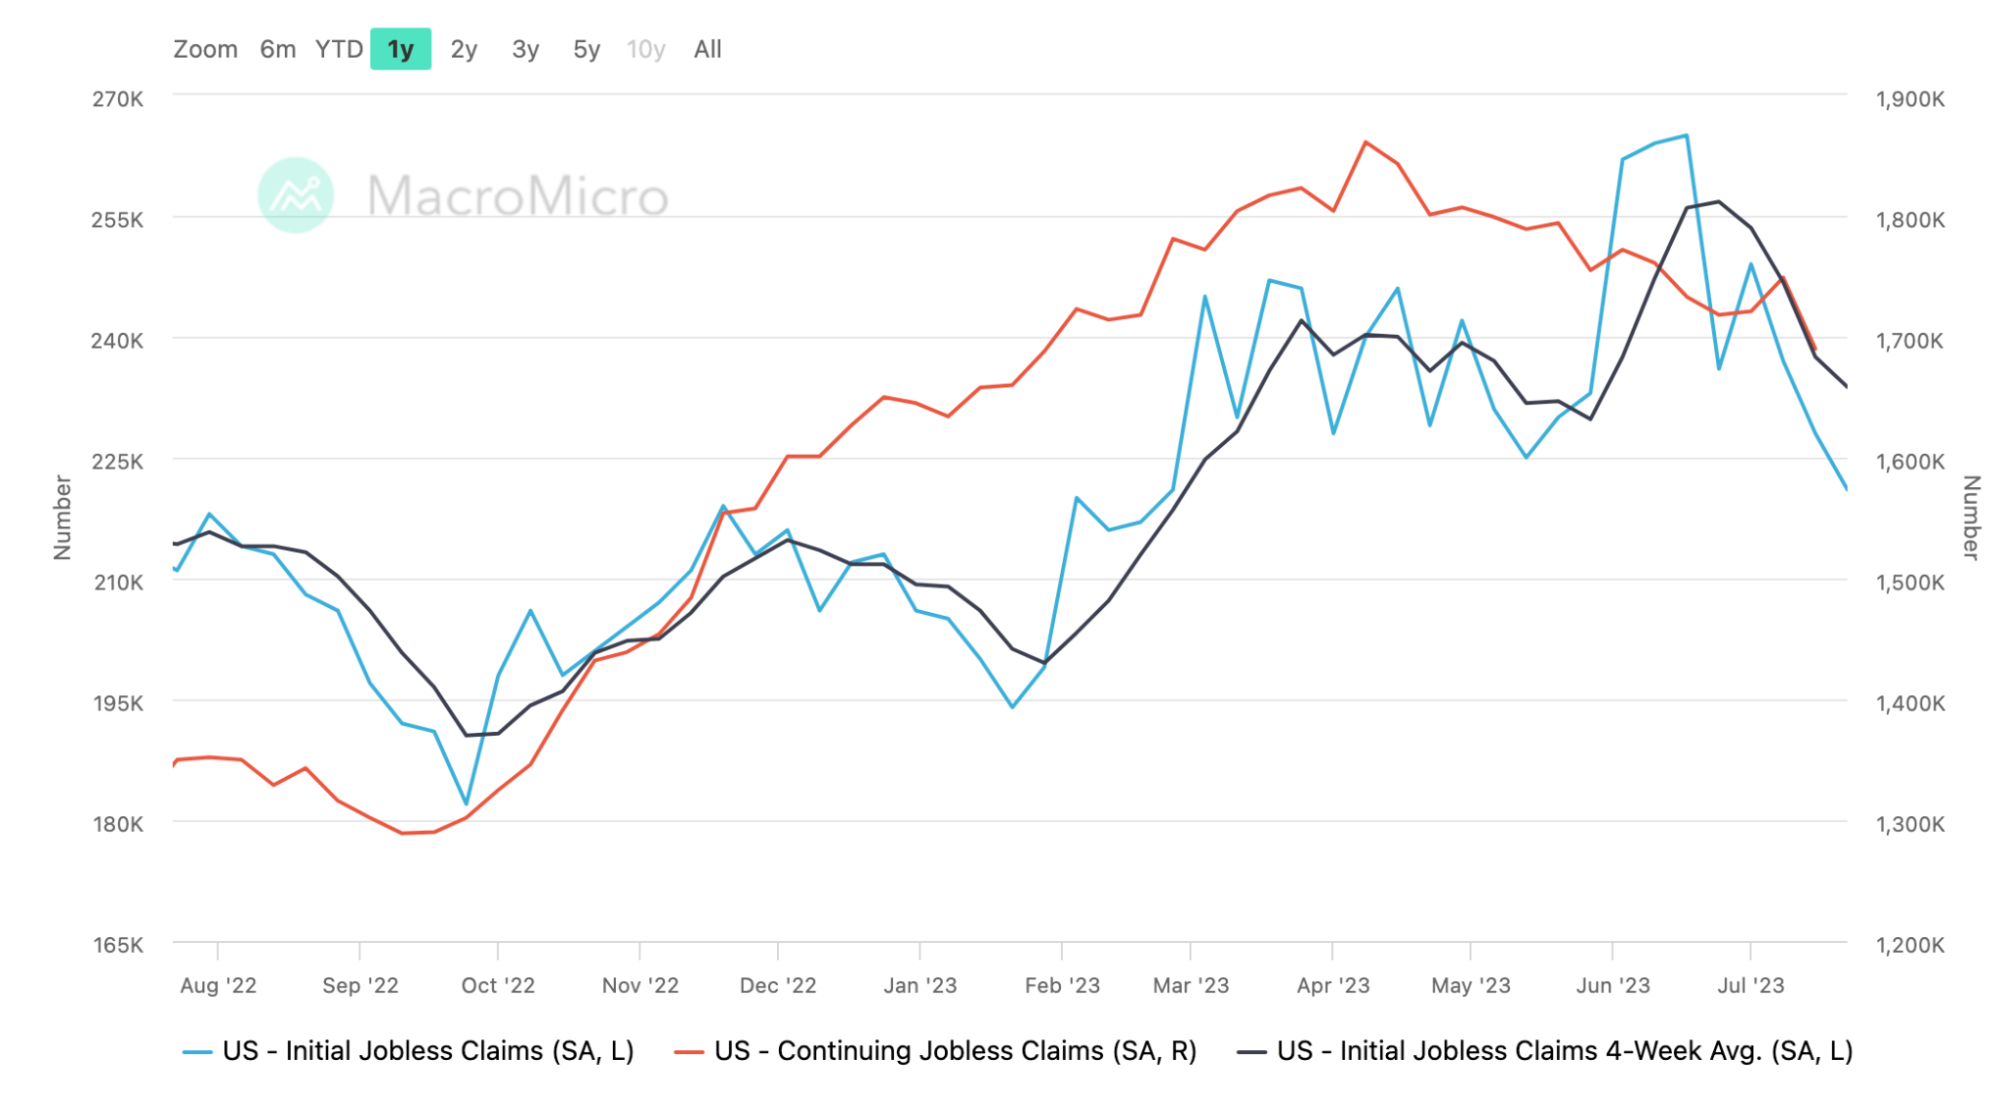
การว่างงานชะลอตัว
ชื่อรอง
หุ้นสหรัฐฯ พุ่งสูงกว่าการคาดการณ์ผลประกอบการ
สัปดาห์ที่แล้ว 51% ของบริษัทใน S&P 500 รายงานผลประกอบการไตรมาส 2 ปี 2023 ในบรรดาบริษัทเหล่านี้ 80% สูงกว่าประมาณการของ EPS, 77% สูงกว่าค่าเฉลี่ย 5 ปี และ 73% สูงกว่าค่าเฉลี่ย 10 ปี อย่างไรก็ตาม บริษัทต่างๆ รายงานผลประกอบการเกินคาดที่ 5.9 เปอร์เซ็นต์ ต่ำกว่าค่าเฉลี่ยในช่วง 5 ปีที่ 8.4 เปอร์เซ็นต์ และต่ำกว่าค่าเฉลี่ยในช่วง 10 ปีที่ 6.4 เปอร์เซ็นต์
ชื่อรอง
BOJ ถอนตัวจากนโยบายการเงินแบบหลวมพิเศษอย่างคลุมเครือ
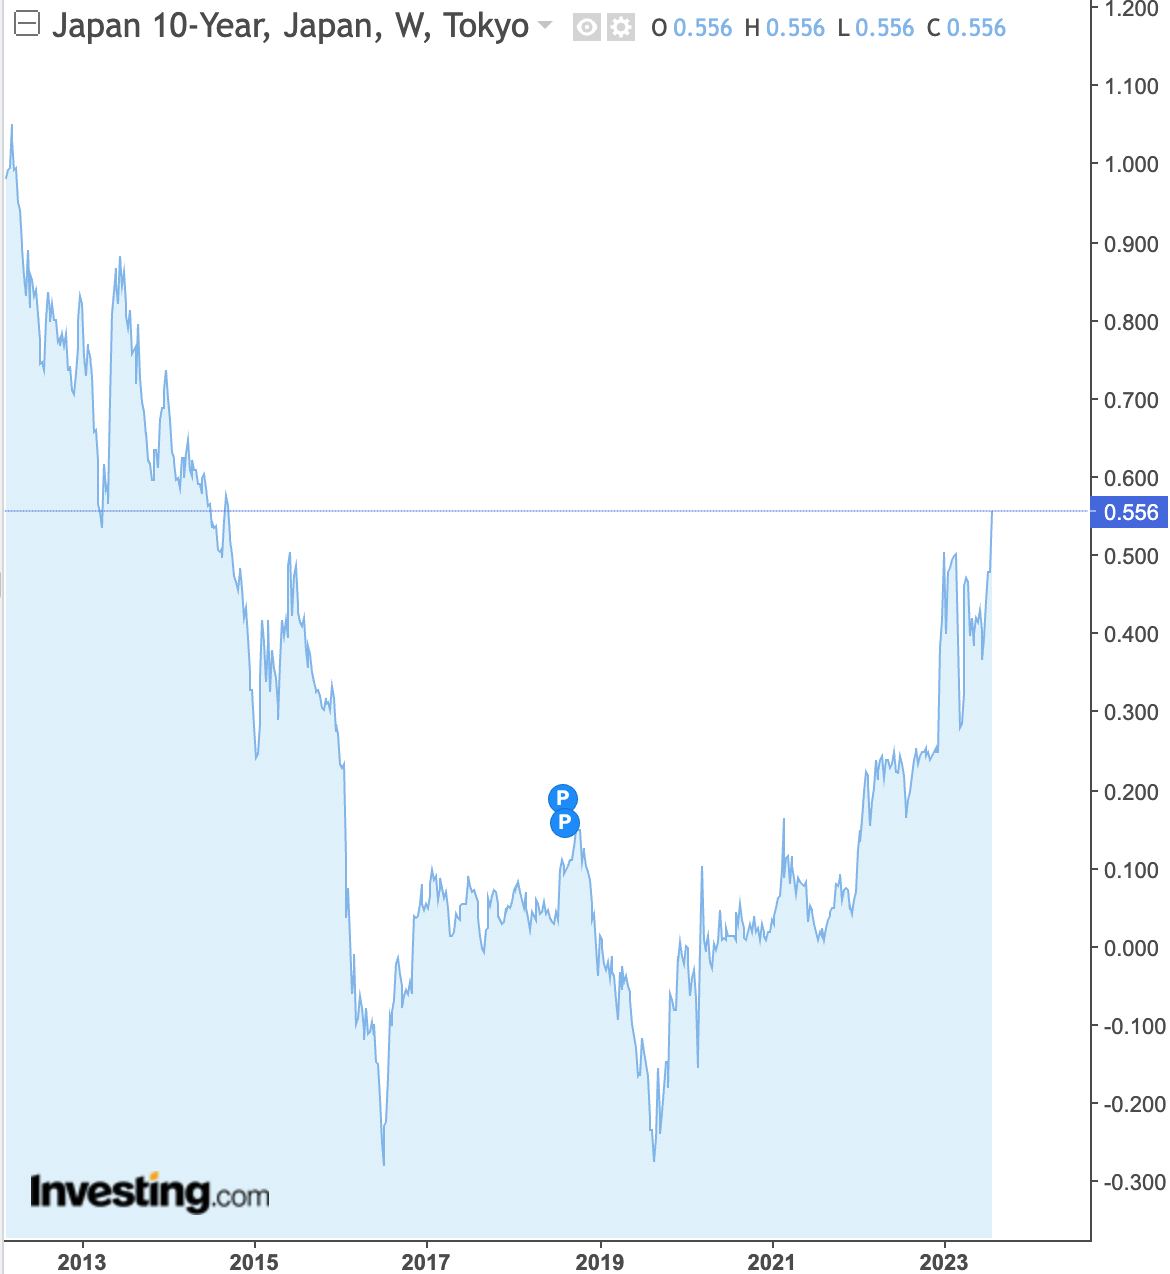
เมื่อวันศุกร์ การเคลื่อนไหวที่ไม่คาดคิดของธนาคารแห่งประเทศญี่ปุ่นทำให้เกิดความตกตะลึงในตลาดโลก การตีความของตลาดว่าธนาคารแห่งประเทศญี่ปุ่นมีแนวโน้มเชิงบวกหรือแบบเหยี่ยวถูกแบ่งออก เยนและหุ้นญี่ปุ่นผันผวนอย่างรวดเร็วและส่งผลกระทบต่อสินทรัพย์ทางการเงินส่วนใหญ่
เมื่อพิจารณาจากนโยบายการควบคุมเส้นอัตราผลตอบแทนพันธบัตรรัฐบาล YCC ธนาคารแห่งประเทศญี่ปุ่นไม่ได้ปรับช่วงอัตราดอกเบี้ยเป้าหมายโดยตรง แต่เพิ่มคำว่า การควบคุมที่ยืดหยุ่นมากขึ้น และซื้อพันธบัตรรัฐบาลอายุ 10 ปีจำนวนหนึ่งในอัตราดอกเบี้ยที่ การดำเนินการด้วยอัตราดอกเบี้ยคงที่ 1.0% นี่เป็นวิธีการทางนโยบายที่น่าสนใจและคลุมเครือมากซึ่งเป็นรูปแบบสไตล์ญี่ปุ่นอย่างแท้จริง
แต่การคาดการณ์ CPI เฉลี่ยของ BOJ สำหรับปีงบประมาณ 2024 ลดลงเหลือ 1.9% จาก 2% ในเดือนเมษายน ซึ่งต่ำกว่าอัตราเป้าหมาย 2% และทำให้วงเงินสูงสุดในการซื้อพันธบัตรรัฐบาลกว้างขึ้นเล็กน้อย ซึ่งเป็นหลักฐานที่บ่งชี้ถึงความผ่อนคลาย
ชื่อรอง
ประชุมสำนักการเมือง คณะกรรมการกลาง นำ “จุดต่ำสุดของนโยบาย”
การประชุม Politburo ของจีนในเดือนกรกฎาคมมีท่าทีผ่อนคลายเกินคาด ทั้งการผ่อนคลายอสังหาริมทรัพย์ การแก้ไขหนี้ในท้องถิ่น และการสนับสนุนตลาดทุน ซึ่งอาจเป็นจุดเปลี่ยนที่สำคัญ มาตรการกระตุ้นเศรษฐกิจที่เป็นรูปธรรมมากขึ้นเรื่อยๆ คาดว่าจะช่วยกระตุ้นการเติบโตทางเศรษฐกิจ
ที่ประชุมรับทราบว่าการเติบโตทางเศรษฐกิจกำลังเผชิญกับความท้าทาย และมุ่งมั่นที่จะใช้มาตรการตอบโต้วัฏจักรที่แข็งแกร่งขึ้น เพื่อเพิ่มอุปสงค์ในประเทศ ปรับปรุงความคาดหวัง และป้องกันความเสี่ยง มาตรการเฉพาะ ได้แก่ :
ด้านอุปสงค์ด้านอสังหาริมทรัพย์ที่หลวม: ผ่อนคลายข้อจำกัดในการซื้อบ้านและสนับสนุนอุปสงค์ที่เพิ่มขึ้น
การเติบโตของการลงทุนโครงสร้างพื้นฐาน: เร่งรัดการออกและการใช้พันธบัตรพิเศษของรัฐบาลท้องถิ่น
ดำเนินมาตรการผ่อนคลายทางการเงินต่อไป: ปรับลด RRR และอัตราดอกเบี้ยเพิ่มเติม และการรีไฟแนนซ์ตามเป้าหมาย
แรงจูงใจในการบริโภค: มุ่งเน้นไปที่รถยนต์ อิเล็กทรอนิกส์ และเครื่องใช้ในบ้าน
ที่ประชุมยังสัญญาว่าจะใช้มาตรการเพื่อแก้ไขความเสี่ยงด้านหนี้ของรัฐบาลท้องถิ่น สนับสนุนการพัฒนาวิสาหกิจเอกชนและเศรษฐกิจแพลตฟอร์ม และปรับปรุงความเชื่อมั่นของตลาดทุน
โดยรวมแล้ว ที่ประชุมได้ให้ไฟเขียวสำหรับนโยบายกระตุ้นเศรษฐกิจเพิ่มเติมเพื่อให้บรรลุเป้าหมายในการสร้างเสถียรภาพการเติบโต คาดว่าจะมีนโยบายริเริ่มเพิ่มเติมในอีก 1-2 เดือนข้างหน้า โดยเฉพาะในภาคอสังหาริมทรัพย์และโครงสร้างพื้นฐาน
ชื่อรอง
ตำแหน่งและการไหลของกองทุน
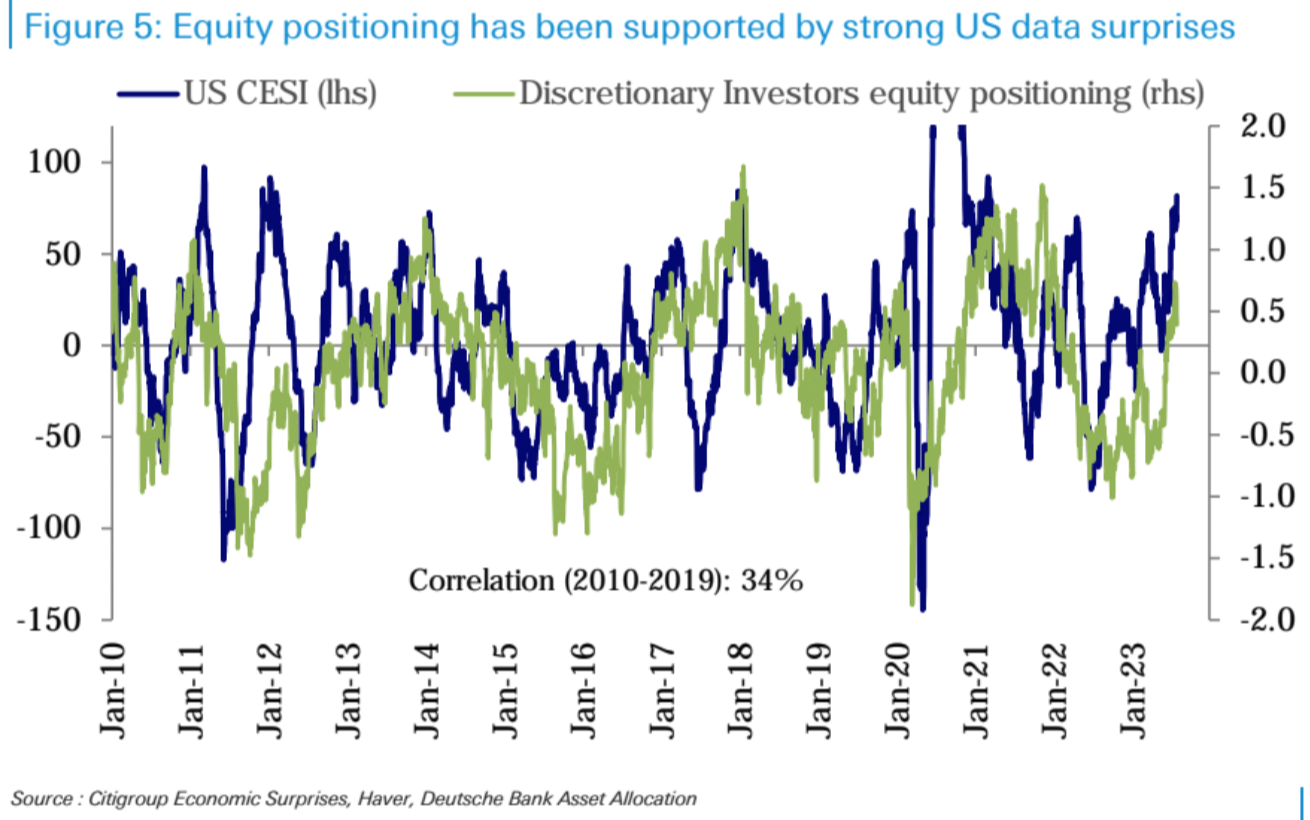
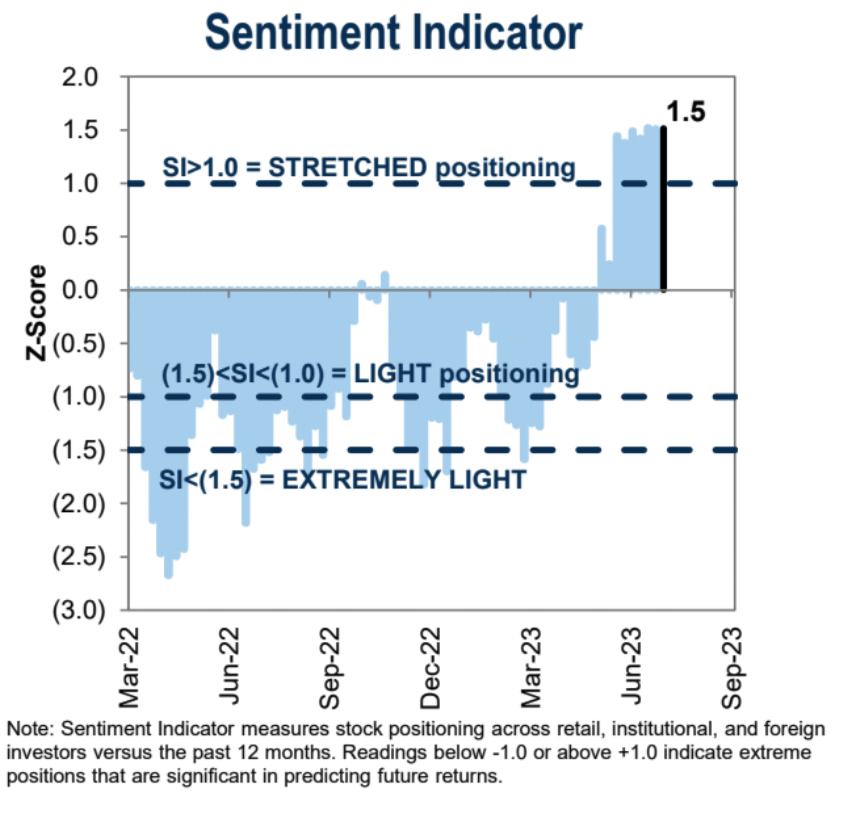
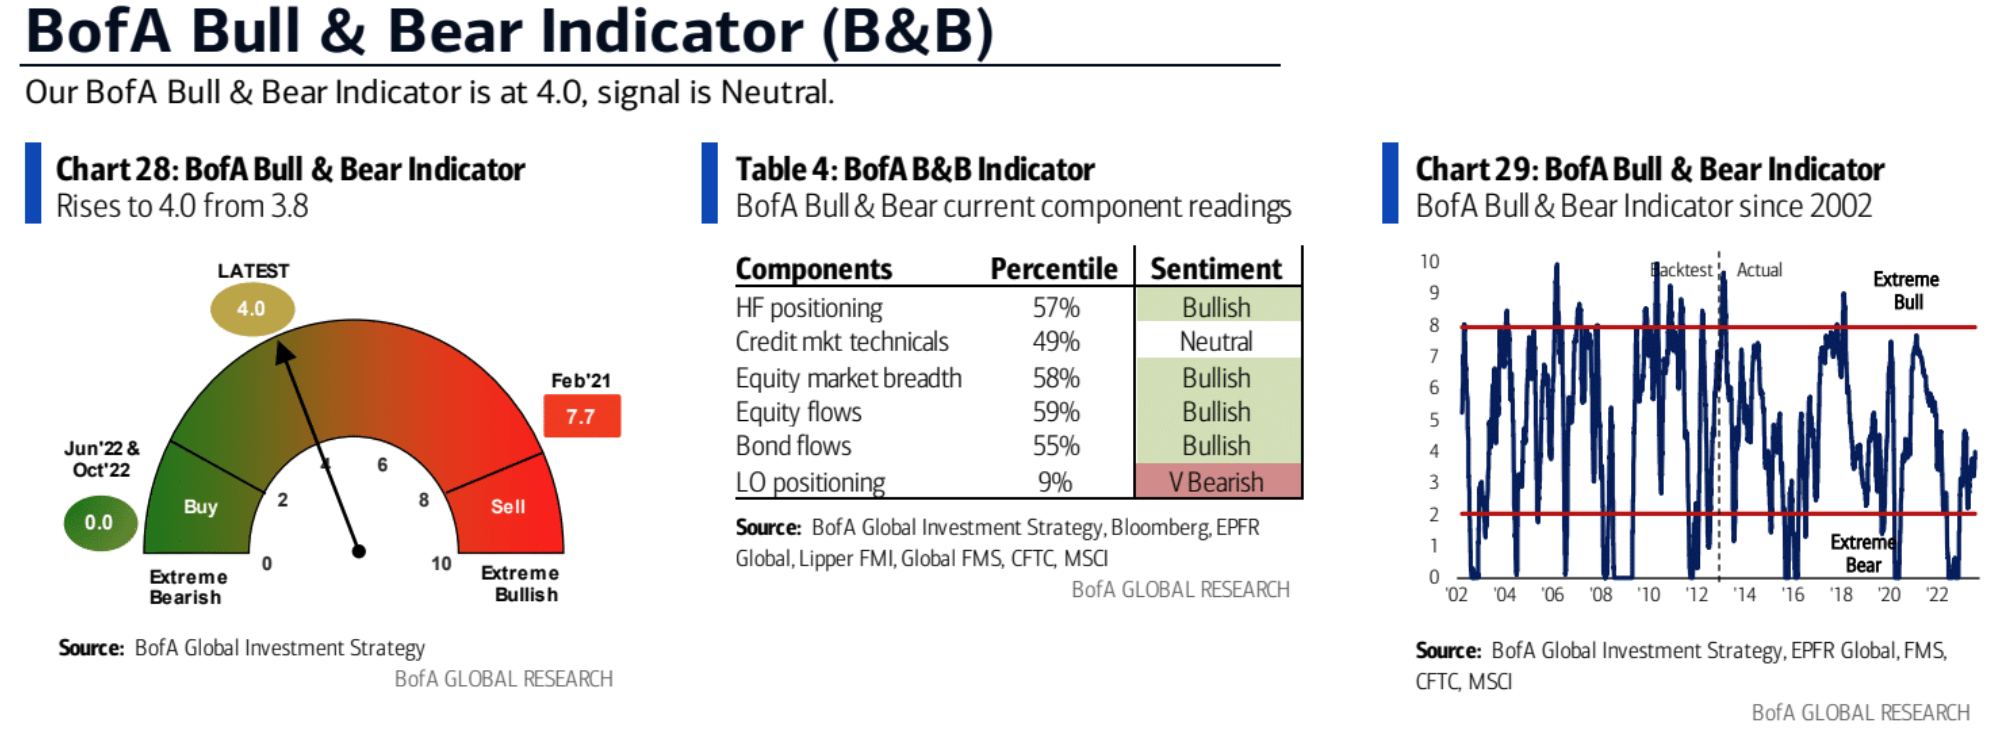
ตามความสามารถของ Deutsche Bank ตำแหน่งของนักลงทุนหุ้นได้ลดลงในสัปดาห์นี้ สาเหตุหลักมาจากการลดลงของตำแหน่งของนักลงทุนเชิงอัตวิสัย แต่ก็ยังยังคงอยู่ในตำแหน่งที่สูง (คะแนน Z 0.46, ปริมาณ 72%) สถานะในสินค้าโภคภัณฑ์ เช่น น้ำมันและทองแดงเพิ่มขึ้น สถานะดอลลาร์ลดลง และสถานะพันธบัตรลดลง
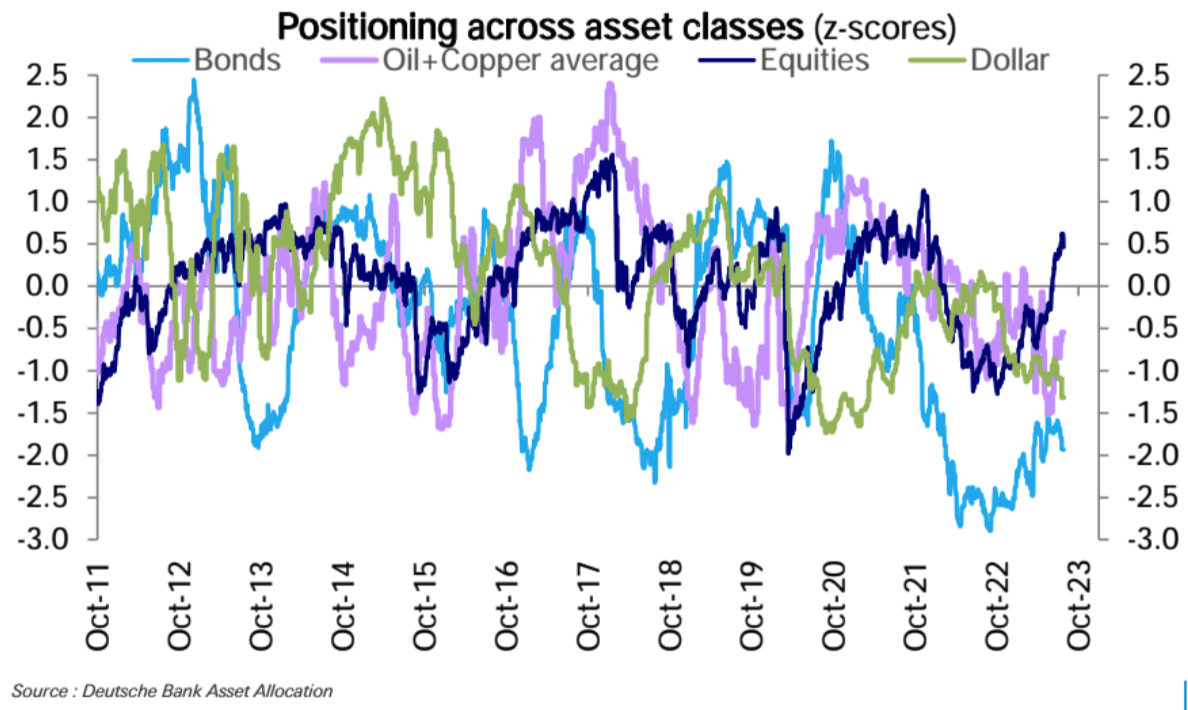
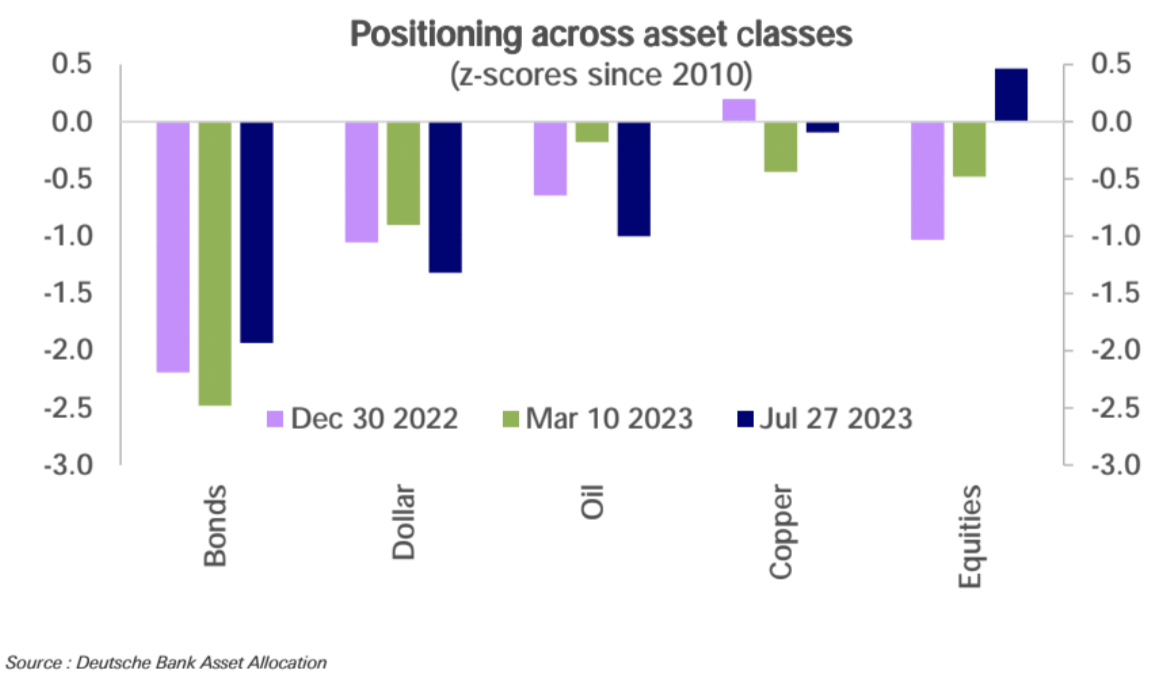
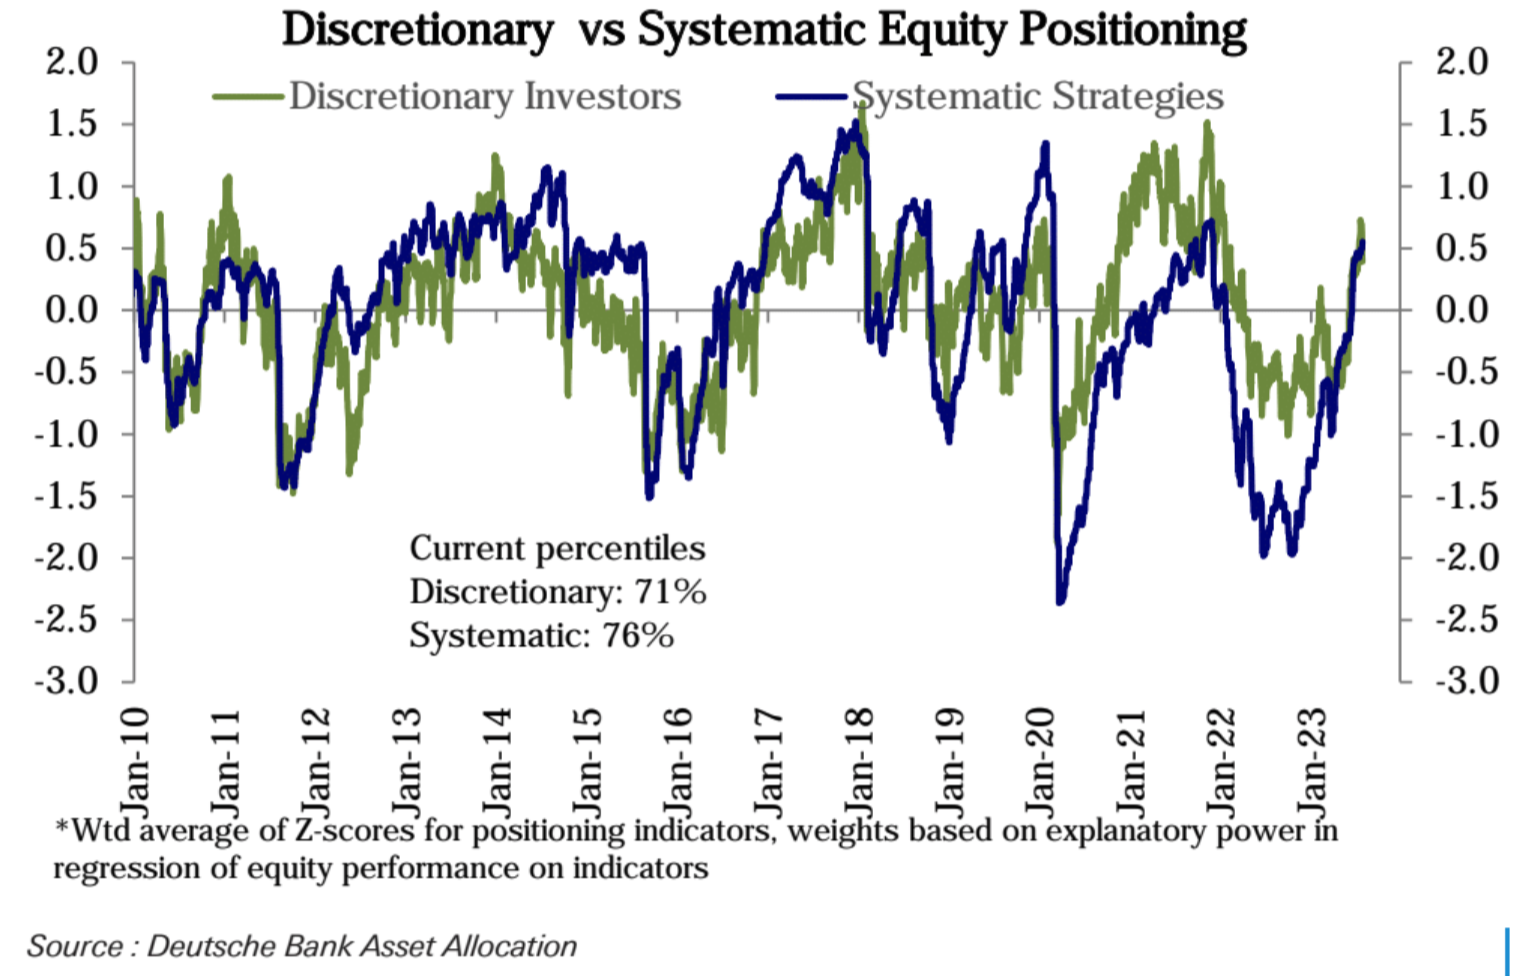
ตำแหน่งนักลงทุนเชิงอัตนัยลดลงอย่างรวดเร็ว (86 เปอร์เซ็นต์ไทล์เป็น 71 เปอร์เซ็นต์ไทล์) และนักลงทุนเชิงกลยุทธ์ที่เป็นระบบเพิ่มตำแหน่ง (72 เปอร์เซ็นต์ไทล์เป็น 76 เปอร์เซ็นต์ไทล์) ซึ่งสอดคล้องกับการสำรวจความเชื่อมั่นของนักลงทุนรายย่อยของ AAII และ CNN ซึ่งแสดงให้เห็นว่าความเชื่อมั่นของนักลงทุนรายย่อยกำลังแสดงจุดอ่อนอยู่บ้าง แต่ ข่าวดีก็คือตำแหน่งของนักลงทุนสถาบันเริ่มกลับมาเพิ่มขึ้นอีกครั้ง:
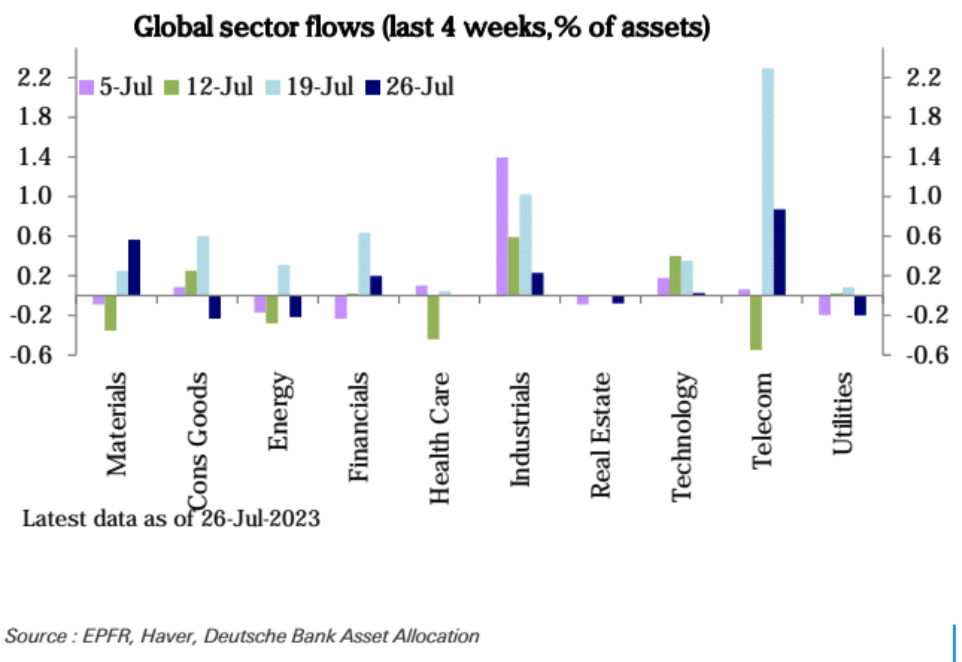
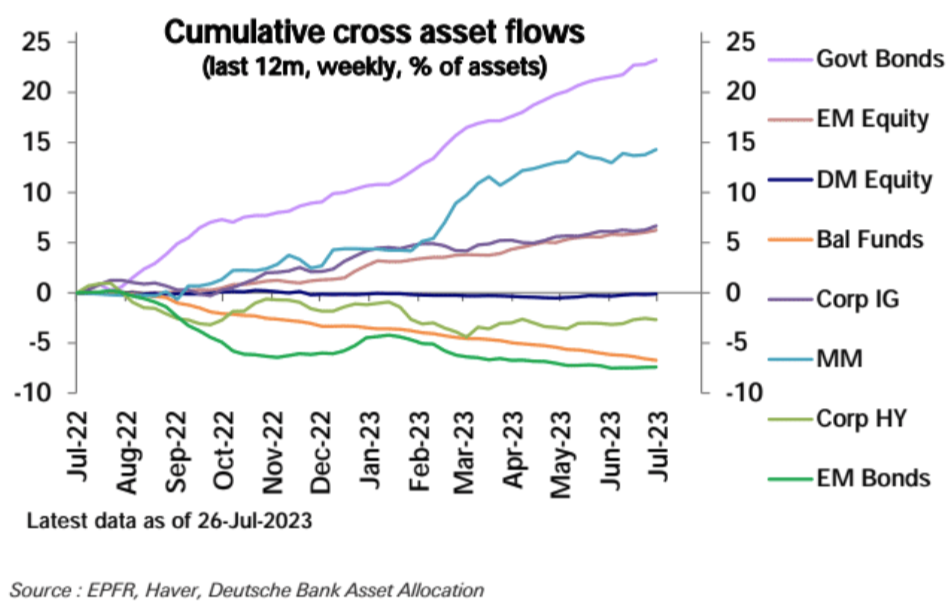
กองทุนตราสารทุนบันทึกการไหลเข้าที่แข็งแกร่งในสัปดาห์ที่แล้ว (13.8 พันล้านดอลลาร์) โดยได้แรงหนุนจากการไหลเข้าจากสหรัฐ (9.9 พันล้านดอลลาร์) และตลาดเกิดใหม่ (3.6 พันล้านดอลลาร์) ยุโรป (-1.3 พันล้านดอลลาร์) มีการไหลออกติดต่อกันเป็นเวลา 20 สัปดาห์ สหราชอาณาจักร (-$100m) ก็มีการไถ่ถอนเล็กน้อยเช่นกัน จากมุมมองของภาคส่วน วัตถุดิบ (600 ล้านดอลลาร์สหรัฐ) และการเงิน (400 ล้านดอลลาร์สหรัฐ) ได้รับการไหลเข้าอย่างมีนัยสำคัญ การไหลเข้าของเทคโนโลยี ($100m) ชะลอตัวลงอย่างรวดเร็ว ในขณะที่การตัดสินใจของผู้บริโภค (-$400m) พลังงาน (-$300m) และอสังหาริมทรัพย์ (-$300m) มีการไถ่ถอน กระแสในภาคอื่นๆ มีขนาดเล็กลง
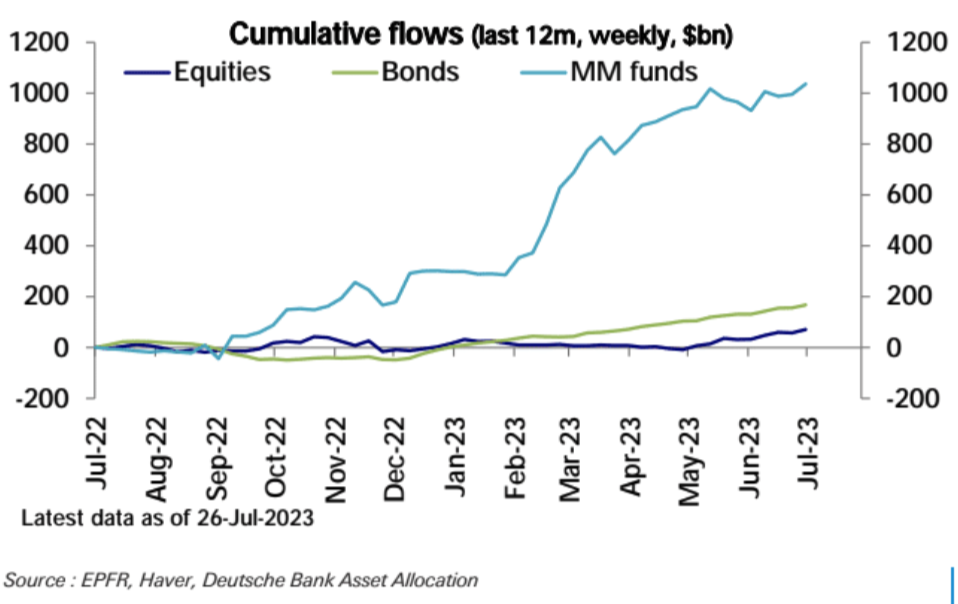
กองทุนพันธบัตรมีการไหลเข้าที่แข็งแกร่ง (11.0 พันล้านดอลลาร์) และกองทุนตลาดเงินมีการไหลเข้าที่แข็งแกร่ง (40.6 พันล้านดอลลาร์) ในสัปดาห์นี้
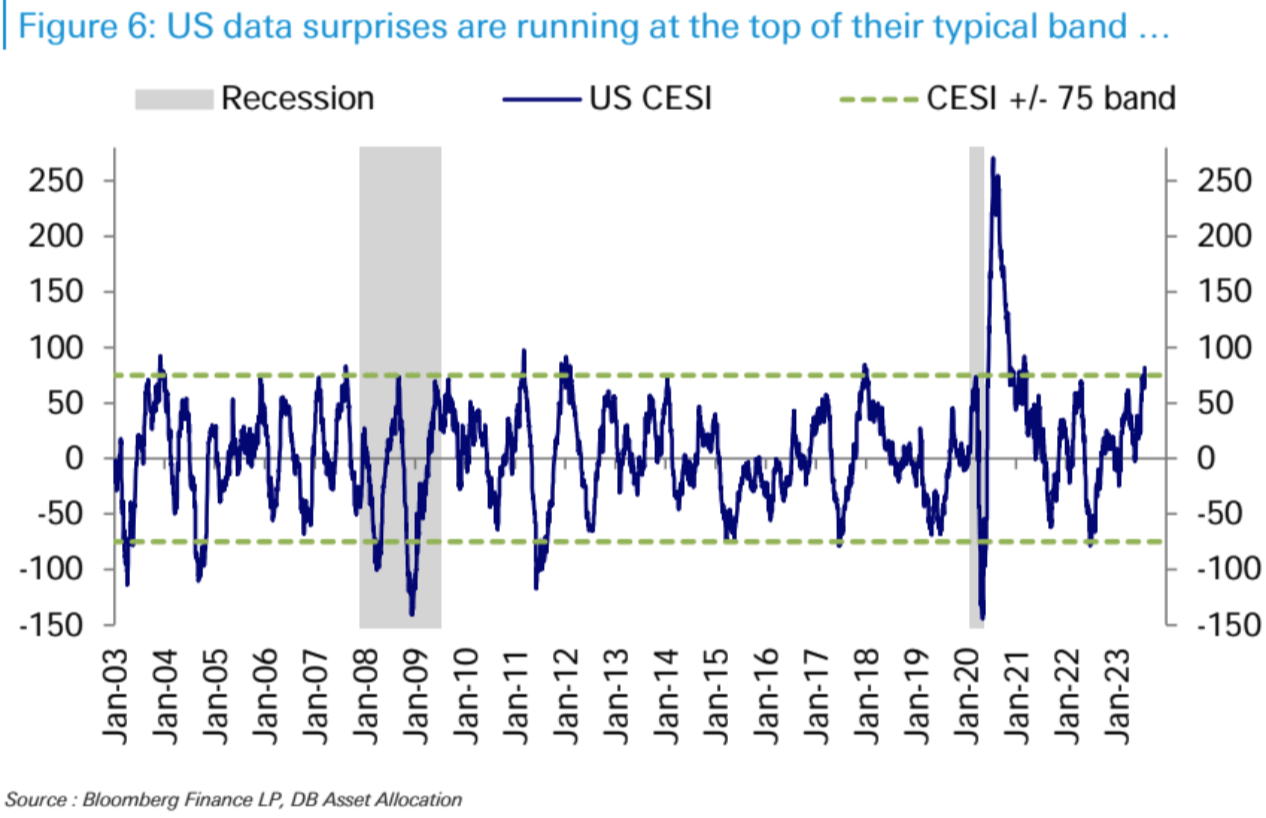
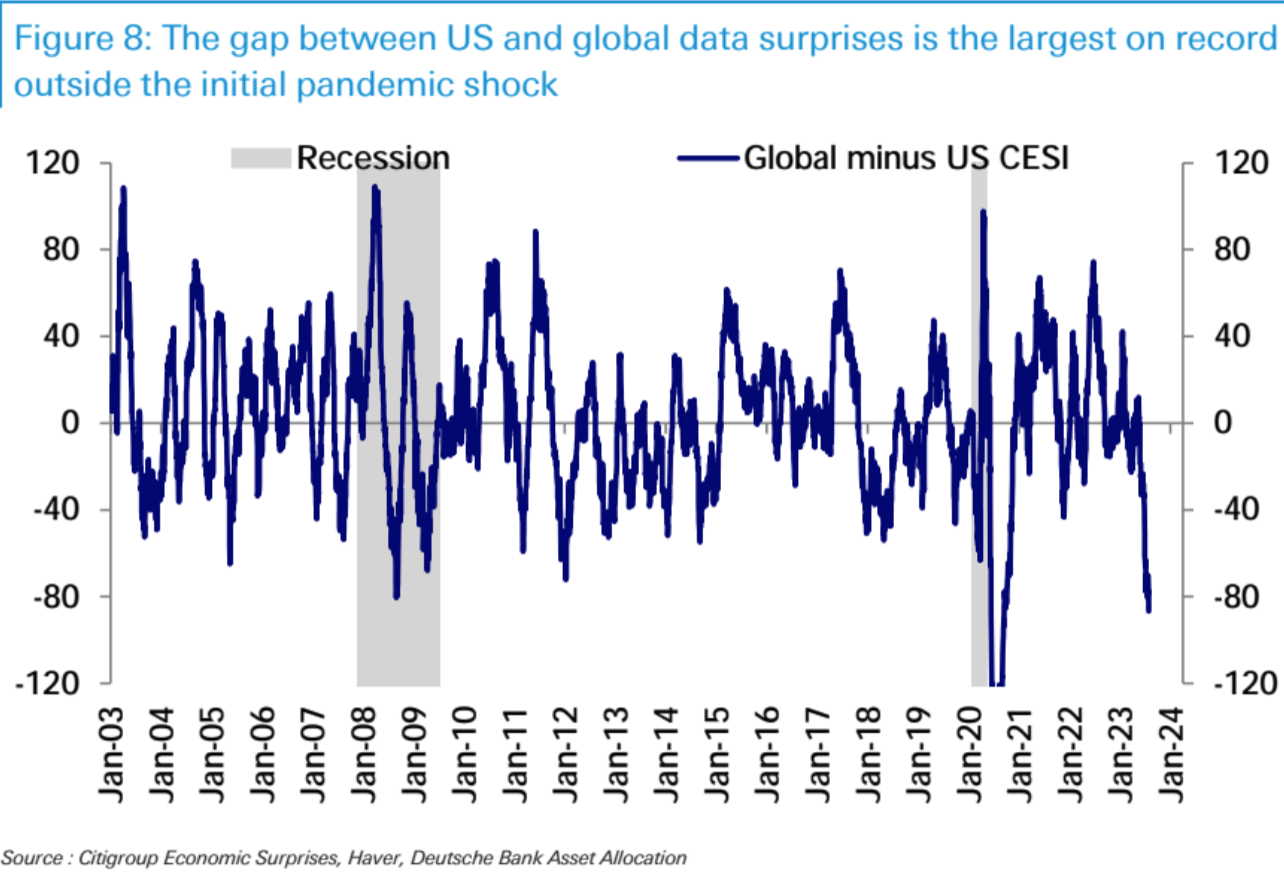
มุมมองธนาคารดอยซ์แบงก์: ความประหลาดใจของข้อมูลสหรัฐฯ ที่แข็งแกร่งเป็นปัจจัยหนุนให้เกิดการสะสมตำแหน่งหุ้นอย่างรวดเร็ว แต่ความประหลาดใจของข้อมูลเหล่านั้นอาจถึงจุดสูงสุดแล้ว เนื่องจากข้อมูลที่น่าประหลาดใจมักจะเปลี่ยนกลับไปเป็นค่าเฉลี่ย จึงรักษาแนวโน้มที่มีขอบเขตไว้ในอดีตได้ ข้อมูลที่น่าประหลาดใจของสหรัฐฯ ขณะนี้อยู่ที่ระดับบนสุดของช่วง และรูปแบบในอดีตบ่งชี้ว่าข้อมูลเหล่านี้จะเริ่มอ่อนตัวลงนับจากนี้เป็นต้นไป
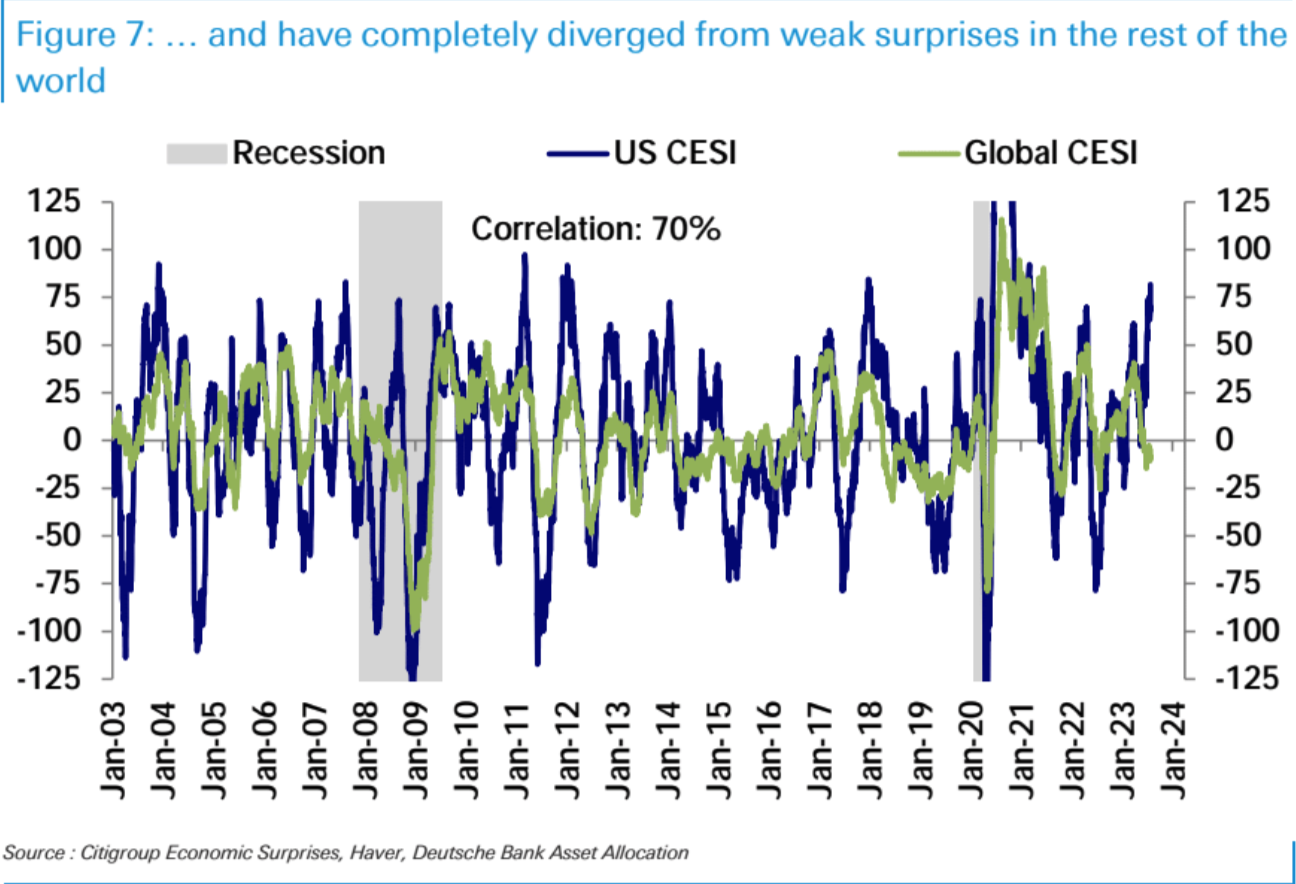
นอกจากนี้ ดัชนีความประหลาดใจของข้อมูลของสหรัฐฯ ได้ตัดการเชื่อมต่อจากข้อมูลเชิงลบที่น่าประหลาดใจในส่วนอื่นๆ ของโลกโดยสิ้นเชิง โดยปกติแล้วข้อมูลที่น่าประหลาดใจในสหรัฐอเมริกาและที่อื่นๆ ในโลกจะมีความสัมพันธ์กันสูง ขณะนี้ช่องว่างระหว่างทั้งสองอยู่ในระดับสูงเป็นประวัติการณ์ ยกเว้นผลกระทบของการแพร่ระบาด Gap นี้จะไปไหน มันอาจจะมาบรรจบกันทั้งสองทิศทาง
ความเชื่อมั่นของตลาด
ความเชื่อมั่นของตลาด
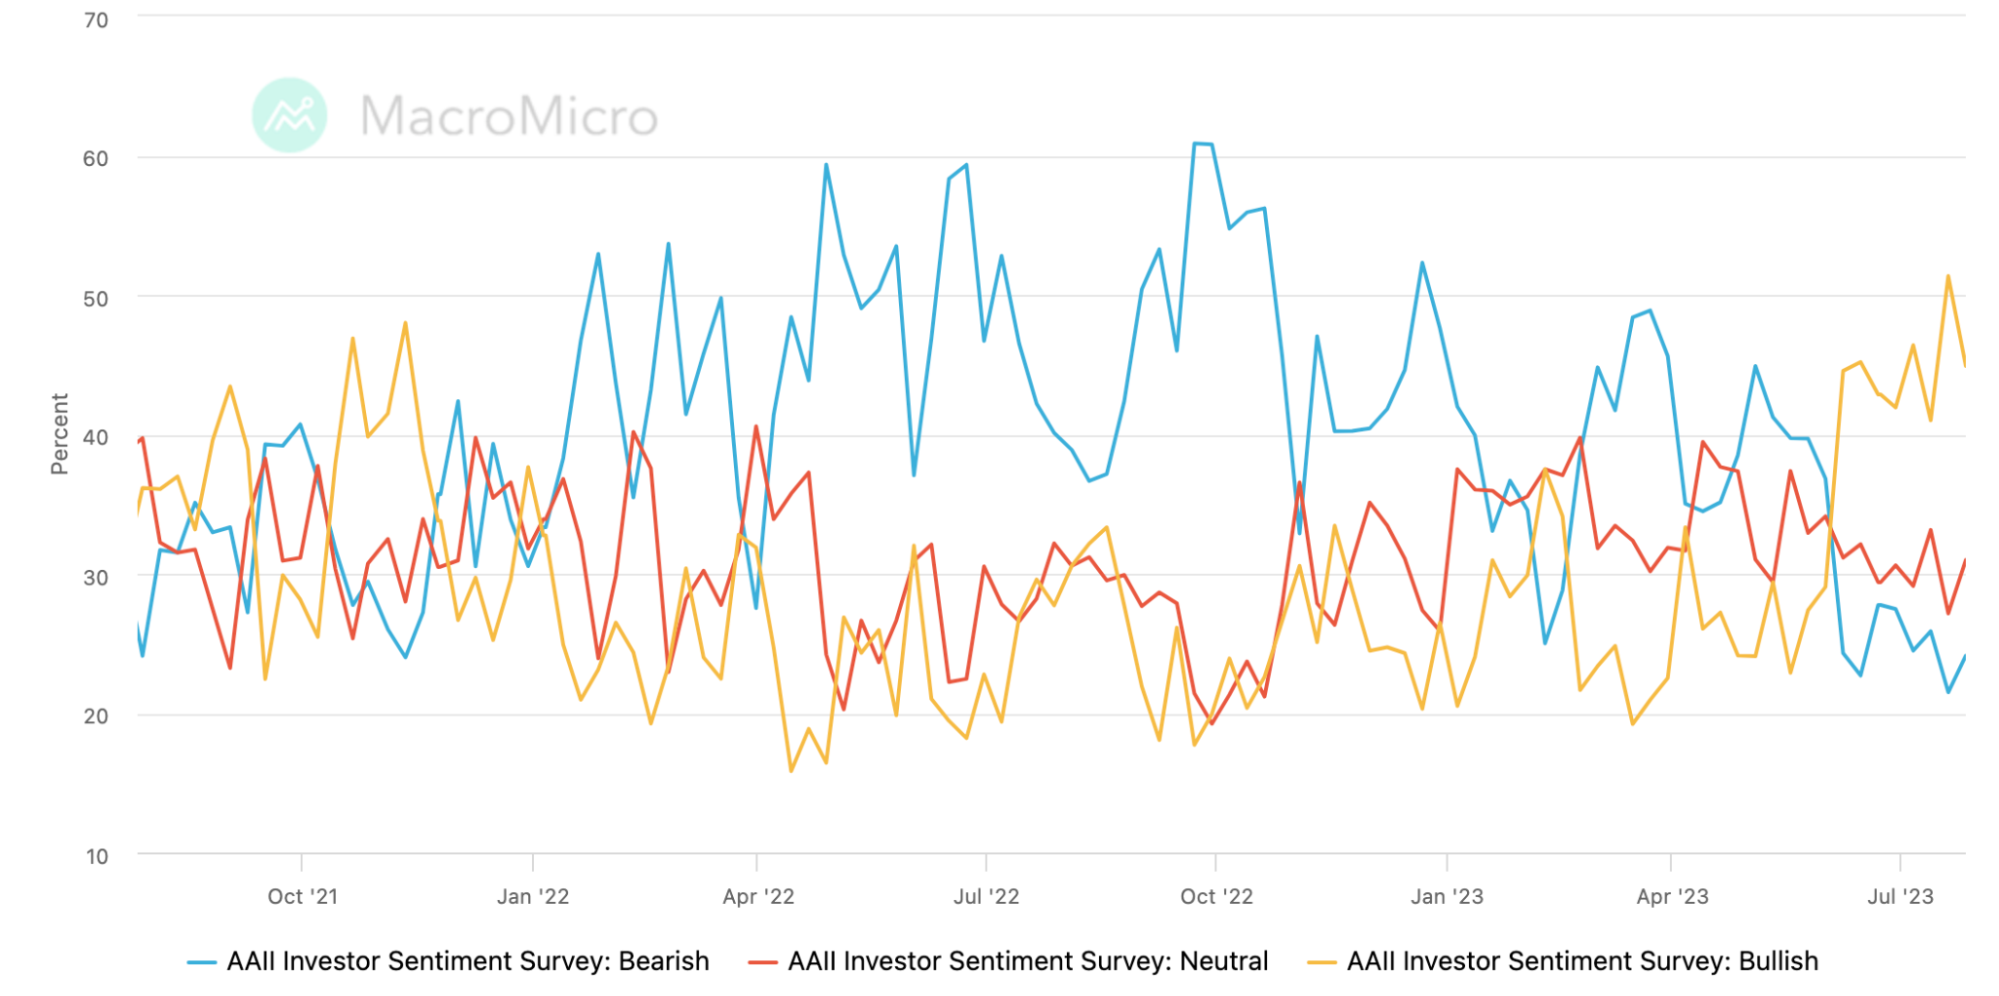
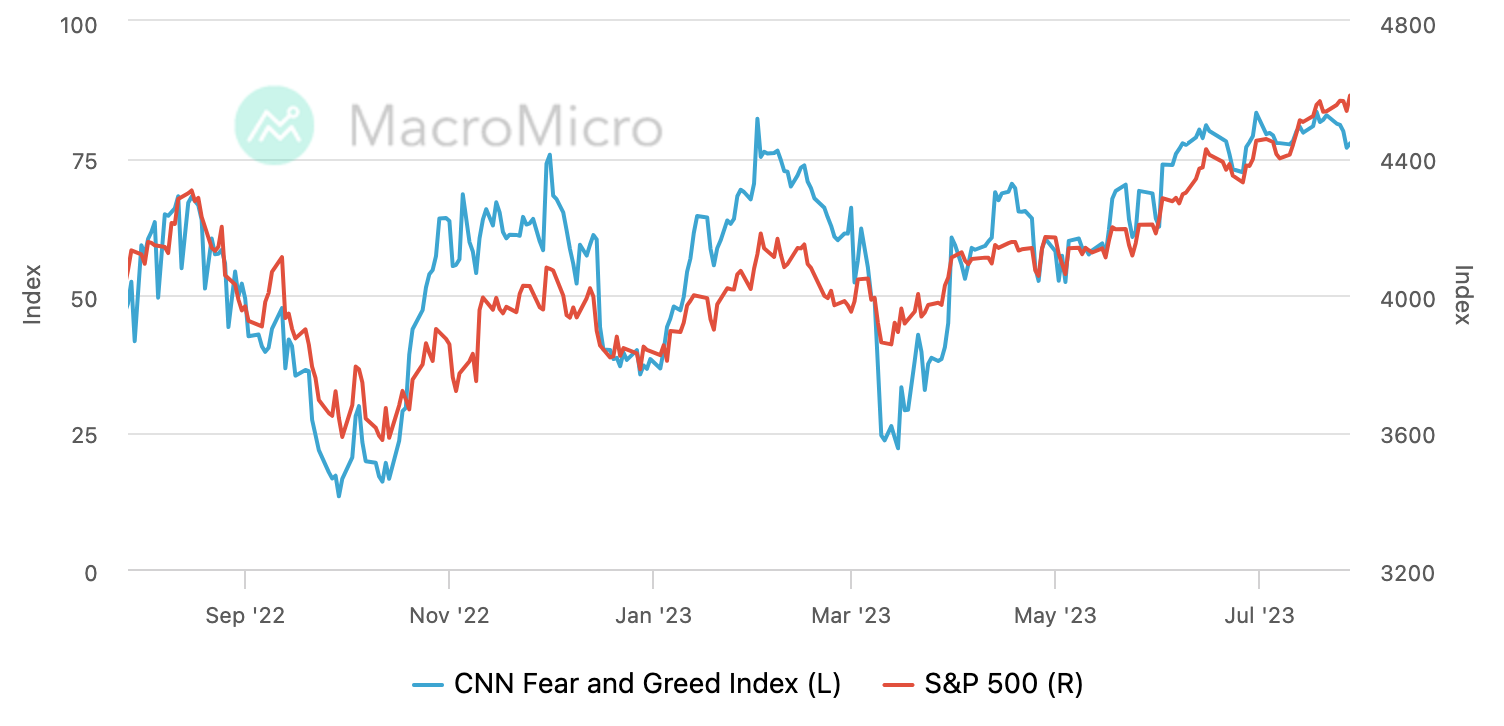
การสำรวจนักลงทุนของ AAII และดัชนีความโลภ/ความกลัวของ CNN ต่างก็ตกลงมาในระดับสูงสุด แม้ว่าตลาดหุ้นจะสูงขึ้นอย่างต่อเนื่อง ซึ่งเป็นเหตุการณ์ที่เกิดขึ้นค่อนข้างน้อยในอดีต:
ชื่อรอง
ติดตามสัปดาห์นี้
การจ้างงานเดือนกรกฎาคม
ชื่อรอง
Apple, Amazon ผลประกอบการไตรมาส 2
Apple และ Amazon เป็นหุ้นที่สำคัญที่สุดที่น่าจับตามองในสัปดาห์นี้ พร้อมด้วยผู้ผลิตชิป AMD และ Qualcomm, บริษัทรับชำระเงิน PayPal และ Block, แพลตฟอร์มให้เช่า Airbnb, แพลตฟอร์มการซื้อขาย Robinhood, แอพจัดส่ง Uber และ DoorDash และบริษัทยา Moderna และ Pfizer
หุ้นของ Apple เป็นหนึ่งในหุ้นเทคโนโลยีไม่กี่ตัวที่รอดพ้นจากภาวะเศรษฐกิจถดถอยหรืออัตราดอกเบี้ยที่สูงขึ้น เมื่อต้นเดือนที่ผ่านมา หุ้นของ Apple ทะยานขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ และกลายเป็นบริษัทที่มีมูลค่า 3 ล้านล้านดอลลาร์แห่งแรกของโลก เป็นที่น่าสังเกตว่า Apple เป็นหนึ่งในบริษัทเทคโนโลยีไม่กี่แห่งที่ยังไม่ประกาศเลิกจ้างพนักงานจำนวนมาก
ข่าวดังกล่าวเกิดขึ้นหลังจากที่ Google, Meta และ Microsoft รายงานผลประกอบการที่แข็งแกร่งสำหรับไตรมาสเดือนมิถุนายน โดยมีการเติบโตของรายได้และความสามารถในการทำกำไรที่ดีขึ้นจากโครงการริเริ่มในการลดต้นทุน
การคาดการณ์ของ Apple ไม่ได้มีแง่ดีมากเกินไปในไตรมาสนี้ โดยคาดว่ายอดขายจะลดลงเป็นไตรมาสที่ 3 ติดต่อกัน และคาดว่ากำไรจะทรงตัว จนถึงขณะนี้ Apple ได้เก็บแผนที่เกี่ยวข้องกับปัญญาประดิษฐ์ไว้เป็นความลับ ดังนั้นโปรดติดตามผลกระทบของรายละเอียดเกี่ยวกับแผน AI ต่อความเชื่อมั่นของตลาด
ชื่อรอง
จีนออกมาตรการขยายการบริโภค
สำนักงานข้อมูลสภาแห่งรัฐจะจัดงานแถลงข่าวมาตรการฟื้นฟูและขยายการบริโภคในบ่ายวันจันทร์ Li Chunlin รองผู้อำนวยการคณะกรรมการพัฒนาและปฏิรูปแห่งชาติ และเจ้าหน้าที่ที่เกี่ยวข้องจากกระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศ กระทรวงพาณิชย์ กระทรวงวัฒนธรรมและการท่องเที่ยว และหน่วยงานกำกับดูแลตลาดแห่งรัฐ จะแนะนำมาตรการในการฟื้นฟูและ ขยายการบริโภค





