Macro Market Weekly (7.17): ตลาดหุ้นสหรัฐฯ รายงานผลทดสอบไตรมาส 2 ขายความจริงหรือซื้อ?


แรงกดดันด้านราคาลดลงอีก โดยราคาผู้บริโภคในสหรัฐฯ เพิ่มขึ้นน้อยที่สุดในรอบกว่า 2 ปีในเดือนมิถุนายน และดัชนีราคาผู้ผลิตมีอัตราการเติบโตที่ช้าที่สุดในรอบเกือบ 3 ปี แม้ว่าจะยังไม่เพียงพอที่จะป้องกันไม่ให้ Fed ขึ้นต่อไปได้ อัตราดอกเบี้ยในเดือนนี้ ทำให้ผู้คนมองว่าความเชื่อมั่นในการปรับขึ้นอัตราดอกเบี้ยครั้งล่าสุดในเดือนกรกฎาคมเกิดขึ้นเนื่องจากตัวชี้วัดทางเศรษฐกิจส่วนใหญ่แสดงให้เห็นถึงความยืดหยุ่นอย่างต่อเนื่อง รวมถึงการวัดความเชื่อมั่นผู้บริโภคในสหรัฐฯ ที่พุ่งขึ้นสู่ระดับสูงสุดในรอบกว่า 2 ปี
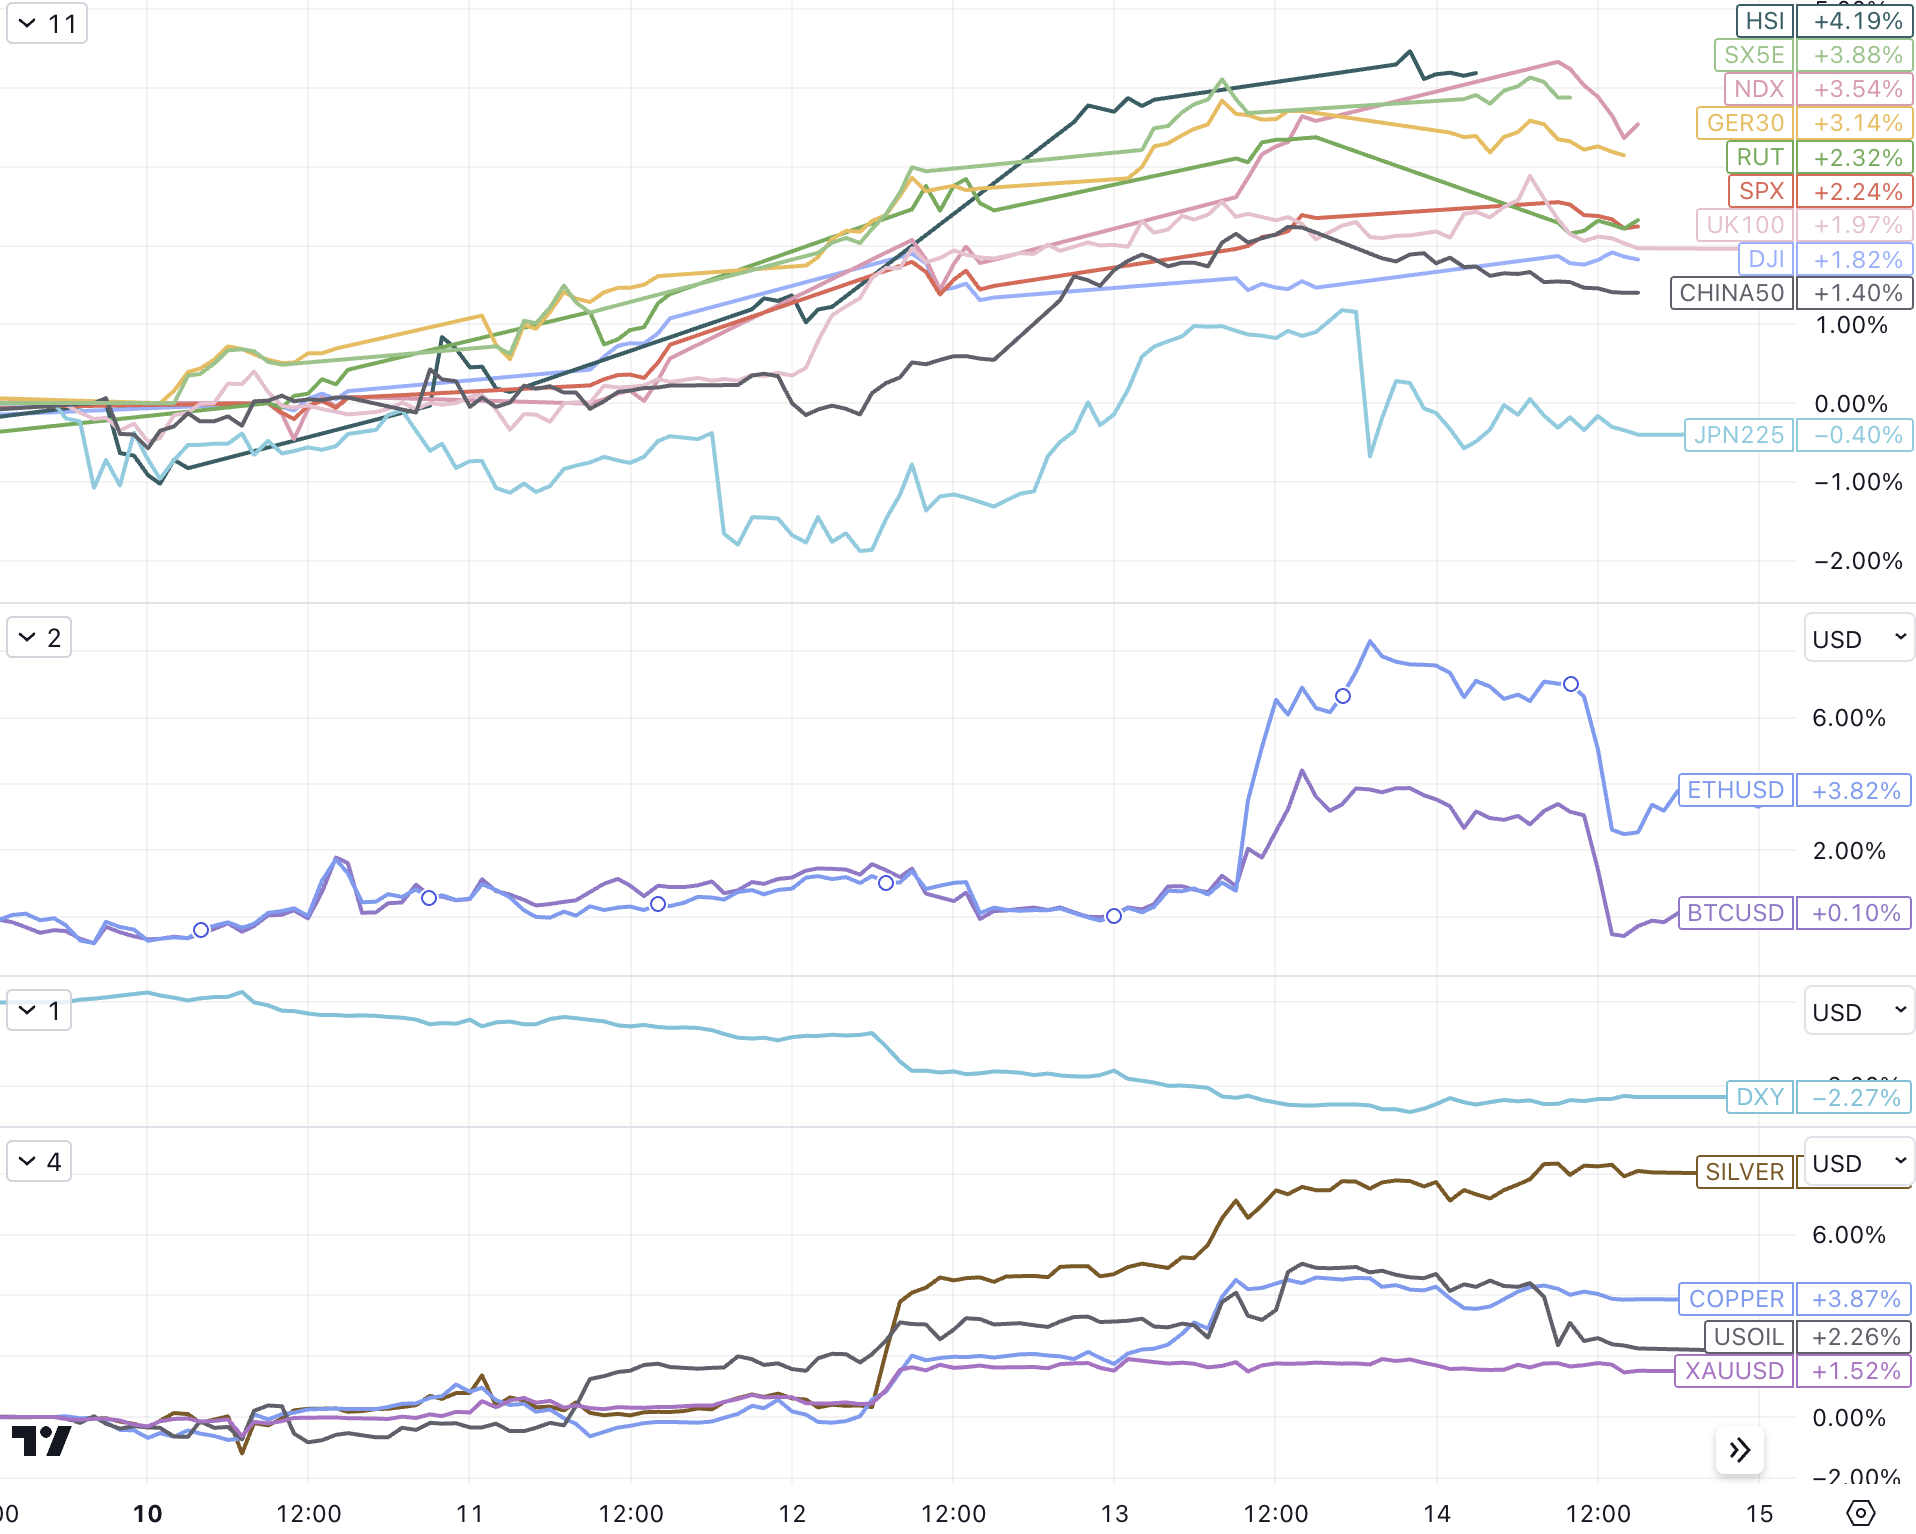
นี่เป็นสภาพแวดล้อมมหภาคที่มองโลกในแง่ดีอย่างมากสำหรับสินทรัพย์เสี่ยงทั่วโลก ตลาดหุ้นทั่วโลกยังนำไปสู่คลื่นที่เพิ่มขึ้นอย่างรวดเร็ว อัตราผลตอบแทนพันธบัตรลดลง ค่าเงินดอลลาร์ร่วงลงสู่ระดับต่ำสุดในรอบ 14 เดือน ทองคำพุ่งขึ้นสู่ระดับสูงสุดในรอบ 1 เดือน ราคาน้ำมัน เพิ่มขึ้นเป็นสัปดาห์ที่สามติดต่อกัน VIX ลดลงสู่ระดับที่สูงกว่าระดับต่ำสุดในรอบหลายปีเมื่อวันที่ 22 มิถุนายนเล็กน้อย และสกุลเงินดิจิทัลก็พุ่งขึ้นและถอยกลับ
สัปดาห์ที่แล้ว ดัชนีหุ้นในประเทศหลัก ๆ แข็งค่าขึ้นทั้งหมด และมีเพียงหุ้นญี่ปุ่นเท่านั้นที่ปิดตัวลงเนื่องจากการแข็งค่าของเงินเยน Bitcoin ครั้งหนึ่งเคยทะลุระดับ 31,700 ดอลลาร์ แต่กลับลงมาที่เส้น 30,000 ในช่วงดึกของวันศุกร์ ทำให้เสียกำไรทั้งหมดในสัปดาห์ที่แล้ว Ethereum ครั้งหนึ่งทะลุระดับ 2,020 ดอลลาร์ จากนั้นกลับลงมาที่เส้น 1,920 และยังคงเพิ่มขึ้น 3.8% ตลอดทั้งสัปดาห์ เนื่องจาก Ripple เป็นบวกและการขาย XRP บางส่วนของผู้ก่อตั้งถูกตัดสินว่าไม่ใช่สัญญาหลักทรัพย์หรือการลงทุน และเงินดอลลาร์สหรัฐก็ร่วงลง หุ้น Coinbase ทะลุระดับ 110 ดอลลาร์ในสัปดาห์ที่แล้ว ซึ่งทำสถิติสูงสุดในรอบ 1 ปี โดยเพิ่มขึ้น 33% ในสัปดาห์ที่แล้ว โดยมีมูลค่าตลาด 25 พันล้านดอลลาร์ เทียบกับมูลค่าตลาดของ BNB ที่ 37.8 พันล้านดอลลาร์
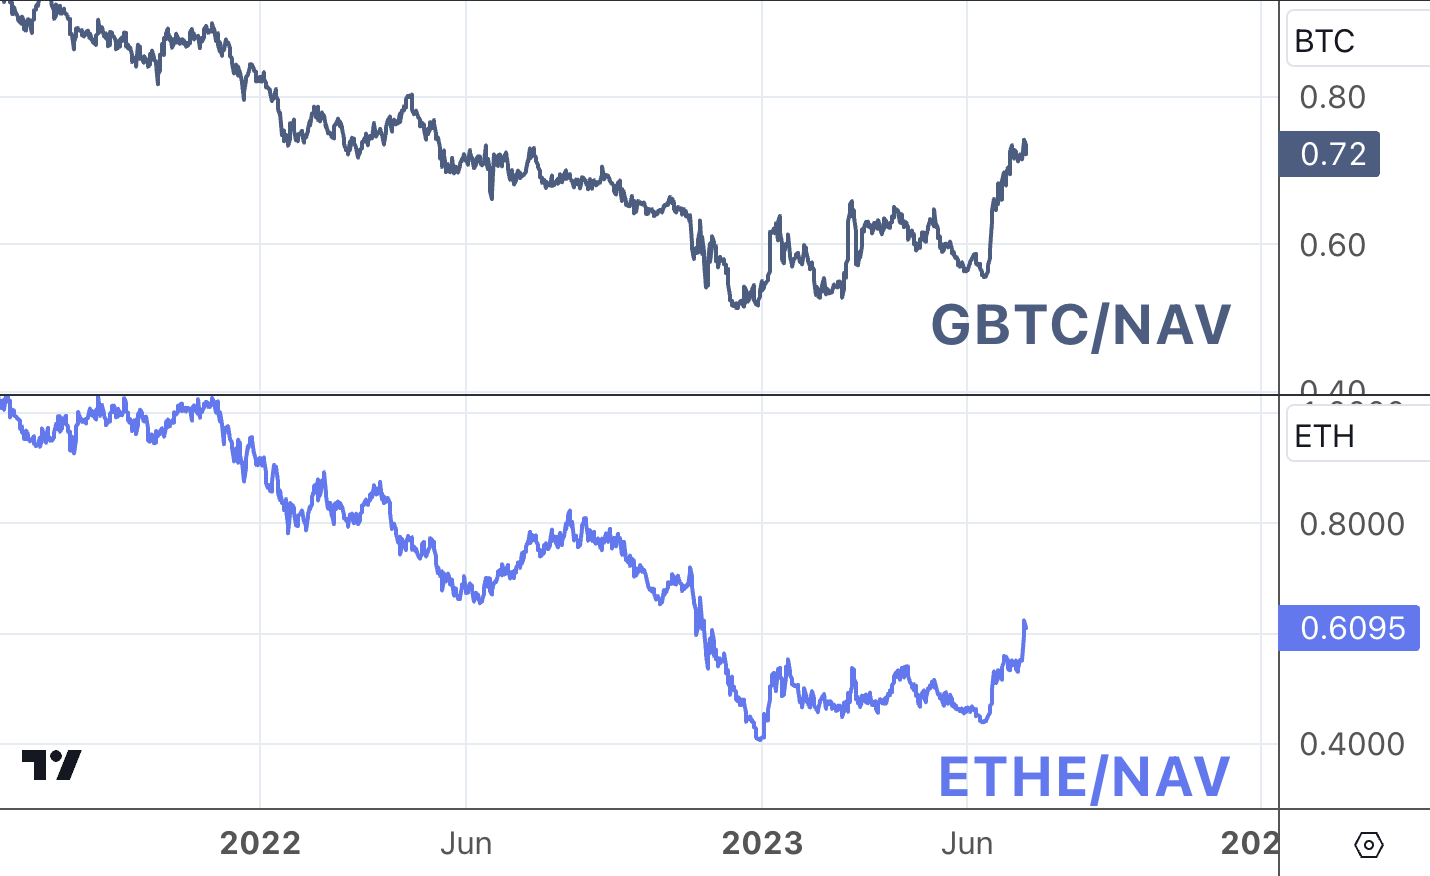
การมองโลกในแง่ดีของตลาดเกี่ยวกับกฎระเบียบของ SEC ได้นำไปสู่การลดราคา ETHE และ GBTC ที่แคบลงอย่างมาก:
ชื่อระดับแรก
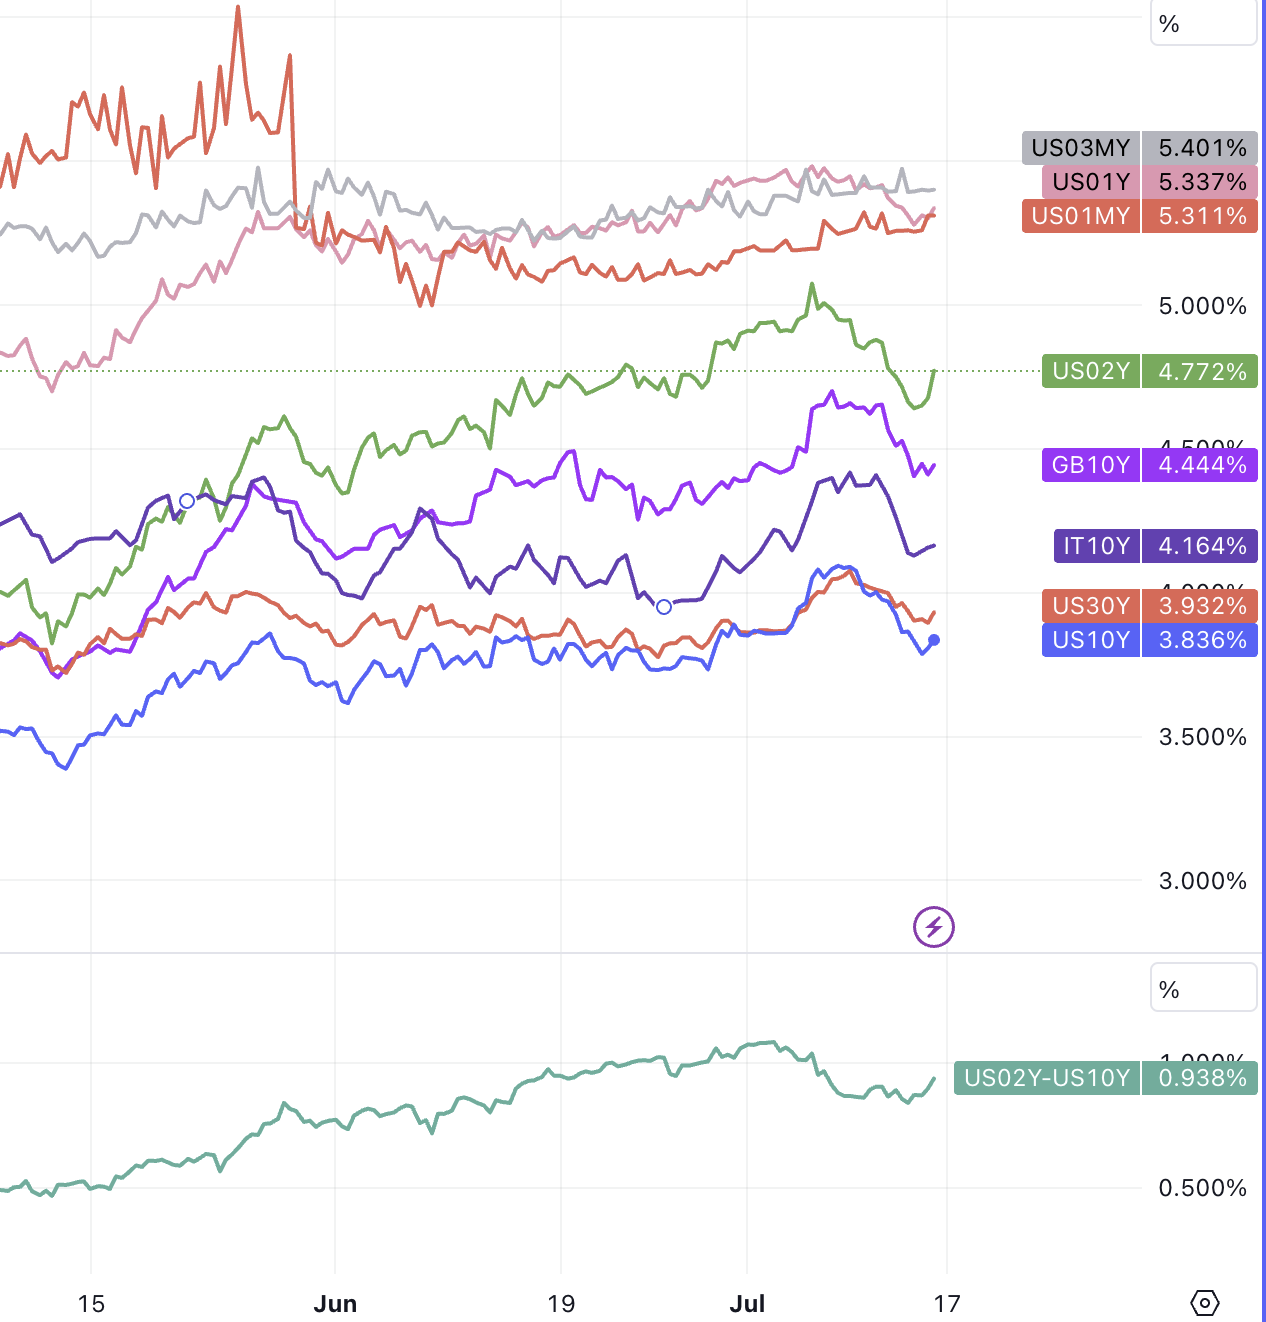
ประเด็นที่ 1: การเติบโตของราคาชะลอตัวลงอย่างรวดเร็ว การปรับลดอัตราดอกเบี้ยจะเกิดขึ้นเมื่อใด
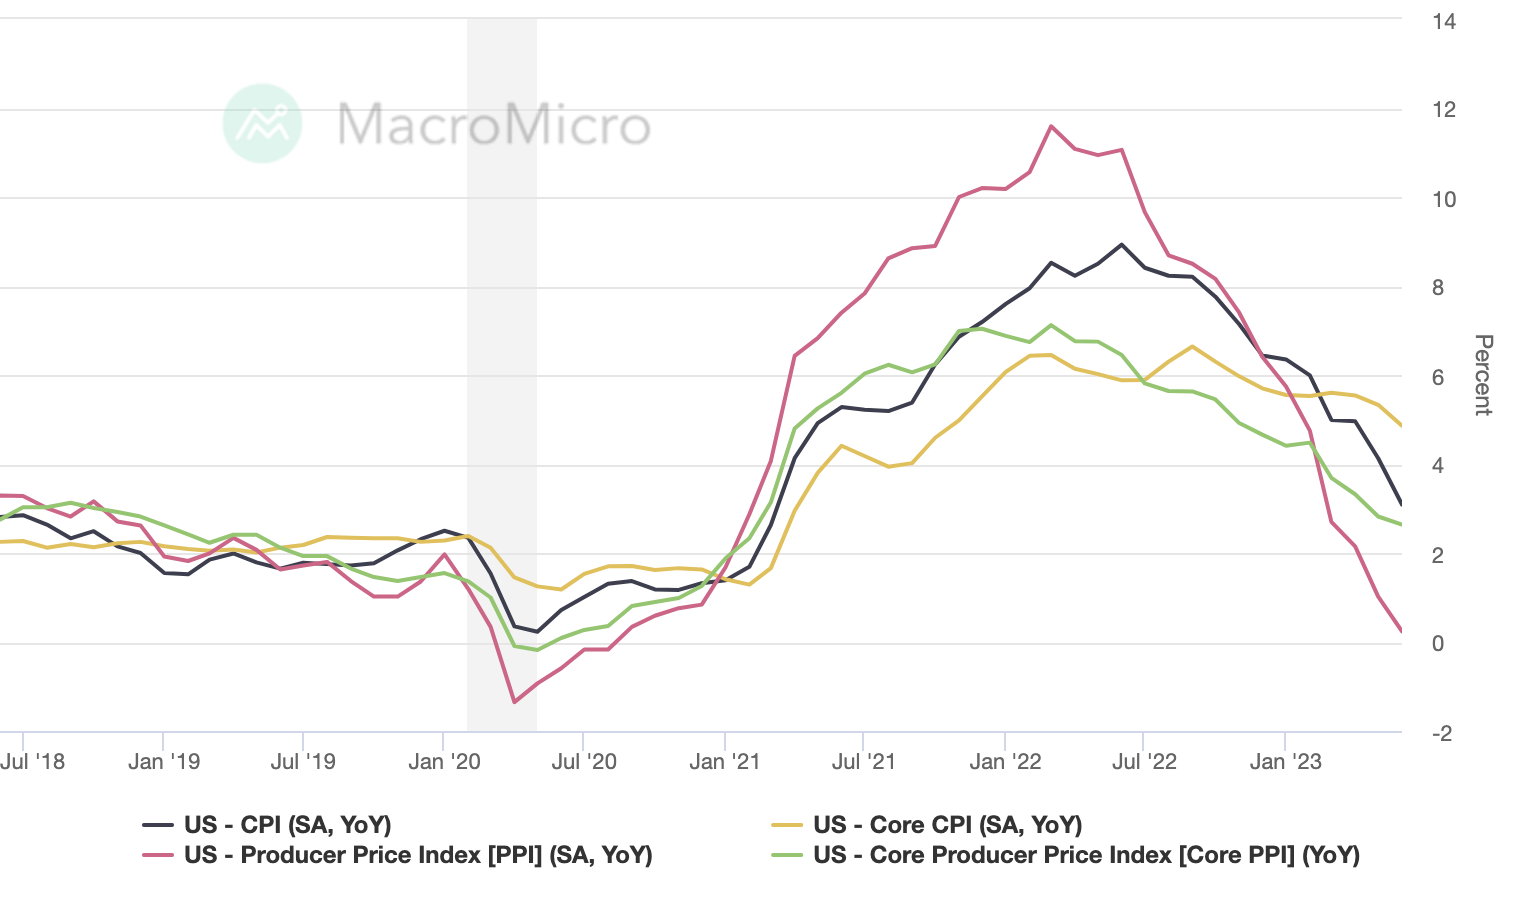
แม้ว่าราคาผู้บริโภคและผู้ผลิตจะอยู่ในระดับปานกลาง เว้นแต่การเติบโตของค่าจ้างล่าสุดที่ 4%-5% จะชะลอตัวลงอย่างมากเช่นกัน (ไม่น่าเป็นไปได้ ยกเว้นการเพิ่มขึ้นของกำลังแรงงานในระยะเวลาอันใกล้) ราคาสินค้าโภคภัณฑ์จะส่งผลเสียต่อ สกุลเงิน ความช่วยเหลือในกระบวนการกระชับไม่น่าจะคงอยู่ได้
รายงานตำแหน่งงานล่าสุดแสดงให้เห็นว่าแม้ว่าการเติบโตของงานยังคงชะลอตัว แต่ก็ยังเร็วกว่าที่จะยั่งยืนในระยะยาว นอกจากนี้ การว่างงานยังคงต่ำและการเติบโตของค่าจ้างไม่แสดงสัญญาณของการชะลอตัวอย่างต่อเนื่อง ตัวเลขต่อไปนี้แสดงให้เห็นว่าการเติบโตของค่าจ้างในอุตสาหกรรมบริการได้เร่งตัวขึ้นในปีนี้ ในขณะที่การเติบโตของค่าจ้างในอุตสาหกรรมการผลิตโดยพื้นฐานแล้วทรงตัวลง:
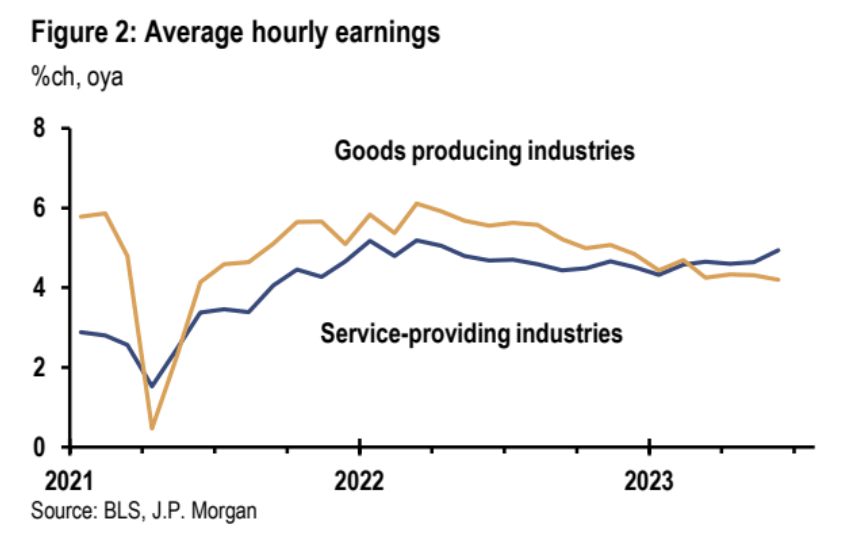
ดังนั้น ข้อมูลตลาดแรงงานจะมีผลกระทบต่อการตัดสินใจของ Fed มากกว่าราคา โดยเฉพาะอย่างยิ่งเมื่อตลาดมีความกังวลเกี่ยวกับเวลาที่จะเริ่มลดอัตราดอกเบี้ย
ชื่อระดับแรก
ประเด็นสำคัญที่ 2: หุ้นสหรัฐฯ กำลังเผชิญกับการเริ่มต้นรายงานไตรมาส 2 ที่เป็นแง่ดี ขายความจริงหรือซื้อ?
ฤดูกาลกำไรของไตรมาสที่สองเริ่มต้นอย่างแข็งแกร่งเมื่อสัปดาห์ที่แล้ว โดย 6% ของบริษัทใน S&P 500 รายงาน และ 80% ของบริษัทที่รายงานกำไรต่อหุ้นต่อหุ้น (EPS) สูงกว่าที่คาดไว้ ซึ่งสูงกว่าค่าเฉลี่ย 5 ปีที่ 77% และ 73% ของค่าเฉลี่ยรายปี 10 รายการ . โดยรวมแล้ว บริษัทต่างๆ รายงานผลประกอบการที่สูงกว่าการคาดการณ์ที่ร้อยละ 8.8 ซึ่งสูงกว่าค่าเฉลี่ยในช่วงห้าปีที่ร้อยละ 8.4 และค่าเฉลี่ยในช่วง 10 ปีที่ร้อยละ 6.4 ผลประกอบการเชิงบวกที่น่าประหลาดใจที่รายงานโดยบริษัทในภาคการเงินเป็นตัวขับเคลื่อนหลักในการสนับสนุน
แต่กำไรรวมยังคงลดลง 7.1% เมื่อเทียบเป็นรายปี ถือเป็นระดับเลวร้ายที่สุดนับตั้งแต่ไตรมาส 2 ปี 2563 ที่การเกิดขึ้นของโควิด-19 ทำให้กำไรลดลง 31.6% ตลาดคาดว่าจะลดลง 9% ในครั้งนี้ก่อนฤดูกาลผลประกอบการ แต่ได้รับผลกระทบจากภาค เศรษฐกิจเก่า สองภาค (พลังงานและวัสดุ)
อุตสาหกรรมเจ็ดแห่งรายงาน (หรือคาดว่าจะรายงาน) การเติบโตของรายได้ปีต่อปี นำโดยการเงินและสินค้าคงทนของผู้บริโภค ในทางกลับกัน อุตสาหกรรม 4 รายงาน (หรือคาดว่าจะรายงาน) รายได้ลดลงเมื่อเทียบเป็นรายปี ซึ่งนำโดยพลังงานและวัสดุ
เมื่อมองไปข้างหน้า Wall Street คาดการณ์การเติบโตของกำไรที่ 0.1% และ 7.6% สำหรับไตรมาสที่สามและสี่ของปี 2566 ตามลำดับ สำหรับปีงบประมาณ 2023 ทั้งปี นักวิเคราะห์คาดการณ์การเติบโตของกำไร 0.6%
จากมุมมองของธุรกรรม การขายข้อเท็จจริงยังคงเป็นโอกาสในการซื้อหรือไม่ เนื่องจากการประเมินมูลค่าหุ้นอยู่ในระดับที่สูงเป็นประวัติการณ์ นั่นหมายความว่ารายได้จำเป็นต้องเอาชนะความคาดหวังแบบอนุรักษ์นิยมโดยทั่วไปของ Wall Street ด้วยอัตรากำไรขั้นต้นที่มากกว่าปกติเพื่อให้การชุมนุมดำเนินต่อไป ดังนั้นจึงคุ้มค่าที่จะจับตาดูขอบเขตที่หุ้นสตาร์รายใดคาดหวังผลกำไรสูงสุด . อย่างไรก็ตาม นักลงทุนเชิงอัตวิสัยโดยทั่วไปมักชอบไล่ตามการเพิ่มขึ้นอย่างรวดเร็วของตลาดหลังเหตุการณ์ และสถานะของนักลงทุนเหล่านี้ไม่ได้รุนแรงมากนักในปัจจุบัน
ชื่อระดับแรก
สปอตไลท์ 3: เหตุใดความเชื่อมั่นในตลาดขาลงยังคงมีอยู่ เนื่องจากตลาดหุ้นสหรัฐฯ พุ่งขึ้นอย่างไม่หยุดหย่อน
การปรับตัวขึ้นนี้ได้รับแรงผลักดันเกือบทั้งหมดจากการขยายมูลค่า (PE เพิ่มขึ้น) รายได้ต้องเพิ่มขึ้นเพื่อผลักดันกำไรในช่วงที่เหลือของปี และหากการคาดการณ์ของนักวิเคราะห์คงไว้ ไตรมาสที่ 2 จะถือเป็นผลประกอบการรายไตรมาสที่เลวร้ายที่สุดที่ลดลงในรอบนี้ ดังนั้นนักลงทุนที่ระมัดระวัง ตลอดไตรมาส 2 ไม่กล้าขาย
เว้นแต่ความไม่แน่นอน เช่น นโยบายการเงิน ตัวชี้วัดทางเศรษฐกิจ และการกลับตัวของเส้นอัตราผลตอบแทนของกระทรวงการคลัง ได้รับการแก้ไขแล้ว ความเชื่อมั่นของตลาดมักจะพบจุดในแง่ร้ายเสมอ และจะไม่หันไปมองโลกในแง่ดีโดยสิ้นเชิง
ชื่อระดับแรก
สปอตไลท์ 4: ความเสี่ยงในการประเมินมูลค่าสูงของ Magnificent 7 น่ากังวลหรือไม่
Magnificent 7 ซึ่งมีมูลค่าตลาดรวม 11 ล้านล้านดอลลาร์ จะมีส่วนสนับสนุน 73% ของผลตอบแทนของ S&P 500 ในช่วงครึ่งแรกของปี 2023 หากไม่รวมบริษัทเจ็ดแห่งใน S&P 500 จะมีมูลค่าประมาณ 15 เท่าของ EPS ในขณะที่บริษัทชั้นนำ 7 แห่งจะมีมูลค่าอยู่ที่ 40 เท่าของ EPS
และระดับของการค้าขายของ AI ขึ้นอยู่กับว่าใครมีชุดข้อมูลและฐานผู้ใช้ที่ใหญ่กว่า บริษัท ขนาดเล็กจะแข่งขันกับยักษ์ใหญ่ได้ยากกว่า
ในแง่ของทุนสำรอง บริษัทเทคโนโลยีขนาดใหญ่มีเงินสดสุทธิ 200 พันล้านดอลลาร์สหรัฐ ในขณะที่บริษัทเทคโนโลยีขนาดเล็กและขนาดกลางมีหนี้สินสุทธิ 2 พันล้านดอลลาร์สหรัฐ เมื่อต้องเผชิญกับต้นทุนการฝึกอบรมแบบจำลองที่ชัดเจน บริษัทขนาดใหญ่จึงมีข้อได้เปรียบทางการเงินอย่างท่วมท้น
นอกจากนี้ บริษัทขนาดใหญ่ยังสามารถได้รับผลกระทบจากกฎระเบียบ และอาจยินดีกับกฎระเบียบด้วยซ้ำ เนื่องจากสร้างอุปสรรคในการปกป้องอุตสาหกรรม ซึ่งทำให้การแข่งขันเป็นภัยคุกคามต่อผู้สร้างนวัตกรรม
ในตลาดรอง โดยทั่วไปดัชนีหุ้นหลักจะถ่วงน้ำหนักด้วยมูลค่าหลักทรัพย์ตามราคาตลาด ซึ่งจะส่งผลให้มีเงินทุนที่เพิ่งเพิ่มเข้าไปในกองทุนดัชนีที่ไหลเข้าสู่บริษัทที่มีมูลค่าตลาดสูงอยู่แล้ว
ชื่อระดับแรก
ประเด็นที่ 5: ค่าเงินดอลลาร์จะอ่อนค่าต่อไปหรือไม่?
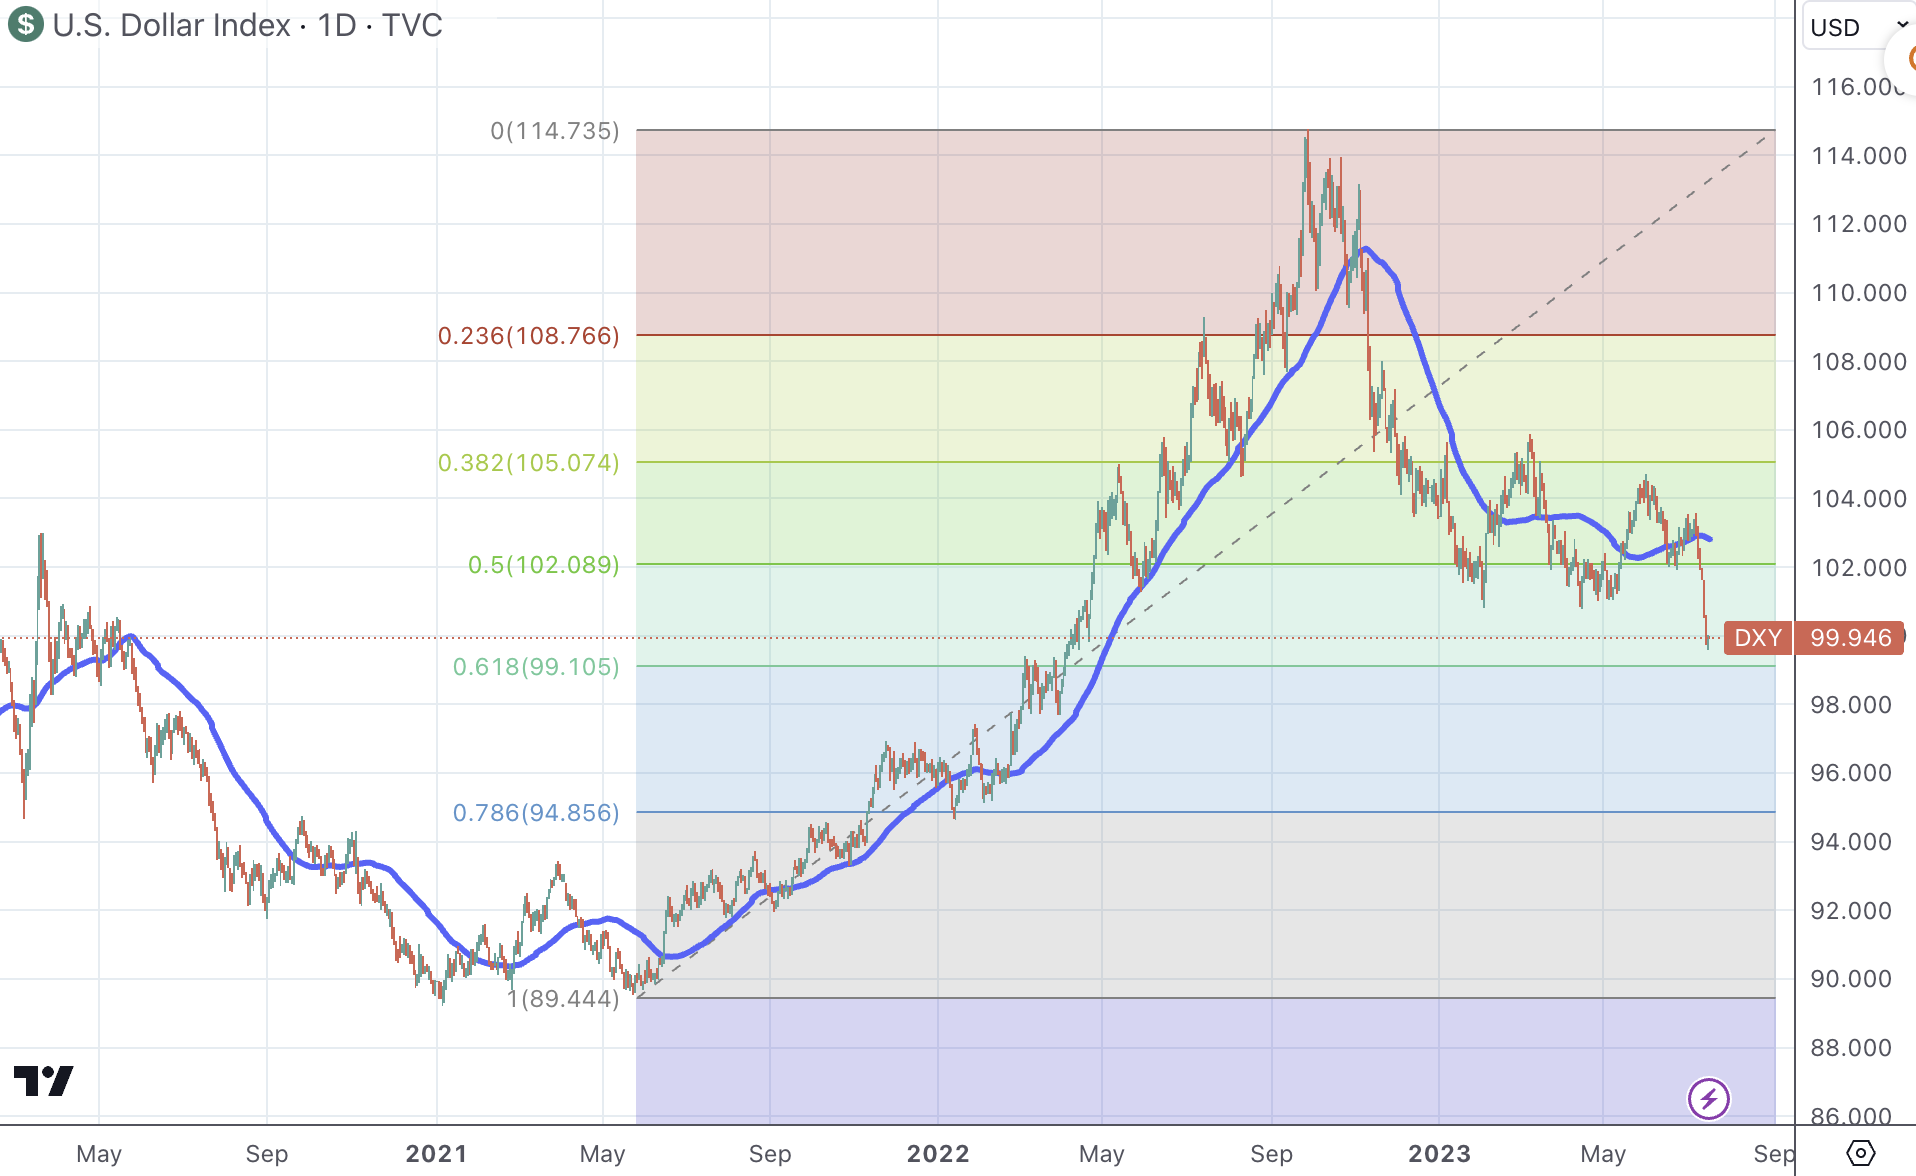
ดัชนีดอลลาร์สหรัฐร่วงลง 2.25% ในสัปดาห์ที่แล้ว ซึ่งเป็นการขาดทุนรายสัปดาห์ครั้งใหญ่ที่สุดในรอบ 8 เดือน และ DXY ลดลงต่ำกว่า 100 สู่ระดับต่ำสุดในรอบ 14 เดือน ลดลงเกือบ 4.8% นับตั้งแต่ระดับสูงสุดในวันที่ 31 พฤษภาคม สาเหตุหลักมาจากความคลาดเคลื่อนของราคาและวัฏจักรนโยบายการเงินในสหรัฐอเมริกาและประเทศพัฒนาแล้วที่สำคัญอื่นๆ
ชื่อระดับแรก
จุดเด่นที่ 6: ผลกระทบของความต้องการเงินทุนที่สูงต่อตลาดการเงินของสหรัฐฯ
ข้อกำหนดด้านเงินทุนที่สูงขึ้นที่เกี่ยวข้องกับ Basel III กำลังเกิดขึ้น Michael Barr รองประธานฝ่ายกำกับดูแลของ Fed กล่าวเมื่อสัปดาห์ที่แล้วว่า Basel III จะส่งผลกระทบต่อ ธนาคารที่ใหญ่ที่สุดและซับซ้อนที่สุด เป็นหลัก ธนาคารหลายแห่งมีเงินทุนเพียงพอที่จะปฏิบัติตามกฎใหม่ ซึ่งหมายความว่ากฎที่เสนออาจไม่มีค่าใช้จ่ายในทันที Barr กล่าว อย่างไรก็ตาม ข้อกำหนดที่สูงขึ้นจะทำให้เกิดข้อจำกัดด้านเงินทุนเพิ่มเติม ซึ่งเป็นสิ่งที่ธนาคารต่อต้านมานานแล้ว
ชื่อระดับแรก
ติดตามกองทุนทั่วโลก
จากข้อมูลของ EPFR กระแสเงินทุนทั่วโลกสำหรับสัปดาห์สิ้นสุดวันที่ 12 กรกฎาคม:
กองทุนหุ้นโลก: การไหลเข้าสุทธิ 11.6 พันล้านดอลลาร์ ตลาดตราสารทุนในตลาดที่พัฒนาแล้วดึงดูดการไหลเข้าสุทธิ 9.7 พันล้านดอลลาร์ โดยตลาดหุ้นสหรัฐอยู่ที่ 9.9 พันล้านดอลลาร์ และญี่ปุ่นที่ 1.4 พันล้านดอลลาร์ ในขณะที่ยุโรปตะวันตกมีการไหลออกสุทธิติดต่อกันเป็นสัปดาห์ที่ 18 กองทุนหุ้นในตลาดเกิดใหม่ยังมีการไหลเข้าสุทธิจำนวน 1.8 พันล้านดอลลาร์ การไหลเข้าของหุ้นจีนแผ่นดินใหญ่เป็นบวก เกาหลีใต้มีการไหลเข้าที่แข็งแกร่งที่สุดเมื่อเทียบกับสินทรัพย์รวมในตลาดเกิดใหม่ในช่วงสี่สัปดาห์ที่ผ่านมา ในส่วนของกองทุนหุ้นป้องกันมีการไหลออกสุทธิอีกครั้งที่ 1.5 พันล้านดอลลาร์ ในขณะที่กองทุนหุ้นแบบวัฏจักรดึงดูดการไหลเข้าสุทธิที่ 1.9 พันล้านดอลลาร์
กองทุนตราสารหนี้ทั่วโลก: สัปดาห์ที่ 16 ติดต่อกันของการไหลเข้าสุทธิ ในจำนวนนี้ การไหลเข้าสุทธิของกองทุนตราสารหนี้สหรัฐอยู่ที่ 11.3 พันล้านดอลลาร์สหรัฐ ซึ่งแสดงการไหลเข้าสุทธิเป็นเวลา 28 สัปดาห์ติดต่อกัน กองทุนพันธบัตรตลาดเกิดใหม่มีการไหลออกสุทธิ 10 ล้านเหรียญสหรัฐ
ข้อความ
ดูสัปดาห์นี้:
สหรัฐอเมริกา: ข้อมูลการขายปลีกและการผลิตภาคอุตสาหกรรมจะมุ่งเน้นในสัปดาห์นี้ ข้อมูลที่จะช่วยวัดความยืดหยุ่นของผู้บริโภคในสหรัฐฯ รวมถึงแนวโน้มการบริโภคสินค้าและบริการ และความอ่อนแอล่าสุดในผลกระทบของ PMI ภาคการผลิตที่มีต่อเศรษฐกิจ
ตลาดมีการคาดการณ์ในแง่ดีสำหรับข้อมูลทั้งสองนี้ ยอดค้าปลีกรวม 0.3% → 0.5% ยอดค้าปลีกหลัก 0.2% → 0.3% ผลผลิตภาคอุตสาหกรรมในเดือนมิถุนายนคาดว่าจะอยู่ที่ -0.2% → 0%
จีน: GDP, วงเงินกู้ยืมระยะกลาง (MLF) และอัตราการกู้ยืมในไตรมาสที่ 2 นักลงทุนจะรอมาตรการกระตุ้นเศรษฐกิจเพิ่มเติมเพื่อตอบโต้การเติบโตที่อ่อนแอในปัจจุบัน แต่การเปลี่ยนแปลงนโยบายบางอย่างจนถึงขณะนี้ยังคงเป็นที่น่าพอใจ ซึ่งทำให้ตลาดรู้สึกผิดหวัง .
สหราชอาณาจักร ญี่ปุ่น: ข้อมูลเงินเฟ้อจะเป็นจุดสนใจของทั้งสองประเทศ โดยเฉพาะอย่างยิ่งในญี่ปุ่น ความคาดหวังของตลาดสำหรับการปรับนโยบายในเดือนกรกฎาคมกำลังเพิ่มขึ้น และรายงาน CPI เดือนมิถุนายนคาดว่าจะช่วยกระตุ้นแนวโน้มนี้ต่อไป หากมีการปรับปรุง อาจเป็นไปได้ว่าขีดจำกัดบนของแถบ YCC (Yield Curve Control) จะถูกแก้ไขจาก 50 คะแนนพื้นฐานเป็น 100 คะแนนพื้นฐานหลังการประชุมวันที่ 28 กรกฎาคม
ข้อความ
ชื่อรอง
Goldman Sachs: การซื้อขายในช่วงท้ายกลายเป็นเรื่องยากมากขึ้น
Tony Pasquariello: สิ่งที่ครอบงำตลาดในปีที่ผ่านมาถูกครอบงำด้วยการเล่าเรื่องที่แทบจะเป็นเรื่องราวเดียว ในขณะที่ปีนี้ สภาพแวดล้อมในการซื้อขายมีความหลากหลายมากขึ้นและมีความเร็วที่เปลี่ยนแปลงได้ ซึ่งหมายความว่ามีเรื่องราวต่างๆ มากมายในตลาดที่ ในเวลาเดียวกันและมีเพียงไม่กี่คนที่กำลังพัฒนาตามที่คาดไว้ มุมมองที่มีความเชื่อมั่นสูงหลายประการก็ถูกล้มเลิกไปเช่นกัน ตัวอย่างเช่น ผู้คนจำนวนมากมักคาดหวังว่าเศรษฐกิจสหรัฐฯ จะตกอยู่ในภาวะถดถอย หรือการฟื้นตัวของจีนจะนำไปสู่การเติบโตของราคาสินค้าโภคภัณฑ์ ใน ในทางตรงกันข้าม มีเพียงไม่กี่คนที่คาดการณ์ว่านักพัฒนาอสังหาริมทรัพย์ในสหรัฐฯ จะเพิ่มขึ้นอย่างรวดเร็ว (เช่นเดียวกับที่ Fed กำลังขึ้นอัตราดอกเบี้ยอย่างจริงจัง) และเยอรมนีก็เข้าสู่ภาวะถดถอยเมื่อสิ่งต่างๆ ในยุโรปดีขึ้นเล็กน้อย (แต่ European Aggregate SX 5 E ก็ใกล้จะถึงก่อนแล้ว - จุดสูงสุดของการแพร่ระบาด) เหตุการณ์เหล่านี้ช่วยให้ฉันเข้าใจว่าทำไมกลยุทธ์ตามเทรนด์จึงมีประสิทธิภาพต่ำกว่าในปีนี้ (เทียบกับประสิทธิภาพที่ยอดเยี่ยมของกลยุทธ์การกระจายอำนาจ)
ชื่อรอง
CICC: การสนับสนุนสภาพคล่องของหุ้นสหรัฐในไตรมาสที่สามนั้นอ่อนแอกว่าในไตรมาสที่สอง ยังเร็วเกินไปที่ดอลลาร์จะตกต่ำโดยสิ้นเชิง
สาเหตุที่ตัวชี้วัดสภาพคล่องทางการเงินของสหรัฐฯ ขยายตัวในไตรมาสที่สองมีสาเหตุหลักมาจาก: 1) ในแง่ของการเพิ่มขึ้น Federal Reserve ได้ให้เงินกู้ระยะสั้นจำนวนมาก เช่น BTFP เพื่อรองรับสภาพคล่องของธนาคารที่มีปัญหา 2) ในแง่ของการลดเพดานหนี้ที่จำกัดของกระทรวงการคลังจะออกพันธบัตร เมื่อมองไปข้างหน้าถึงไตรมาสที่ 3 ทั้งสองสิ่งที่กล่าวมาข้างต้นจะพลิกกลับเนื่องจากวิกฤตการธนาคารจะค่อยๆ คลี่คลายลง และความต้องการกู้ยืมลดลงและค่อยๆ ครบกำหนด เช่นเดียวกับเพดานหนี้ที่ได้รับการแก้ไข เราประเมินว่าดัชนีสภาพคล่องทางการเงินลดลงจากปัจจุบัน 5.62 ล้านล้านดอลลาร์สหรัฐฯ เหลือ 5.47 ล้านล้านดอลลาร์สหรัฐฯ โดยกลับมาสู่ระดับเมื่อปลายปีที่แล้ว
เนื่องจากสภาพคล่องทางการเงินมีแนวโน้มที่จะอ่อนตัวลงในไตรมาสที่สาม การสนับสนุนหุ้นสหรัฐจากมุมมองนี้เพียงอย่างเดียวจะอ่อนแอกว่าในไตรมาสที่สองอย่างมาก จากมุมมองของสภาพแวดล้อมมหภาคในสหรัฐอเมริกา การตัดสินของเราสำหรับสหรัฐอเมริกาคือการเติบโตในไตรมาสที่สามจะชะลอตัวลงแต่จะไม่อ่อนแอมาก เป็นขั้นตอนที่การเติบโตที่อ่อนแอลงไม่สามารถให้การสนับสนุนรายได้ที่สูงขึ้นได้ แต่ ก็ไม่ได้เลวร้ายนักที่คาดว่าจะมีการปรับลดอัตราดอกเบี้ยเร็วๆ นี้ สอดคล้องกับอัตราดอกเบี้ยพันธบัตรสหรัฐฯ ที่ผันผวน และอัตราเงินเฟ้อพื้นฐานในไตรมาสที่ 3 จะมีคลื่นลดลงอย่างรวดเร็ว ซึ่งจะเป็น รายการป้องกันความเสี่ยง ในไตรมาสที่สี่ อัตราเงินเฟ้อเพิ่มขึ้นเล็กน้อยและแรงกดดันการเติบโตค่อนข้างสูงขึ้น ในขณะนั้น อัตราดอกเบี้ยพันธบัตรสหรัฐฯ สามารถถูกกดดันลงได้โดยการบังคับความคาดหวังที่หลวม ๆ เพื่อสร้างการป้องกันความเสี่ยงจากสภาพคล่องทางการเงินที่ตึงตัวขึ้น
ชื่อรอง
Morgan Stanley: ความต้องการการเดินทางช่วงฤดูร้อนของสหรัฐฯ ยังคงแข็งแกร่ง
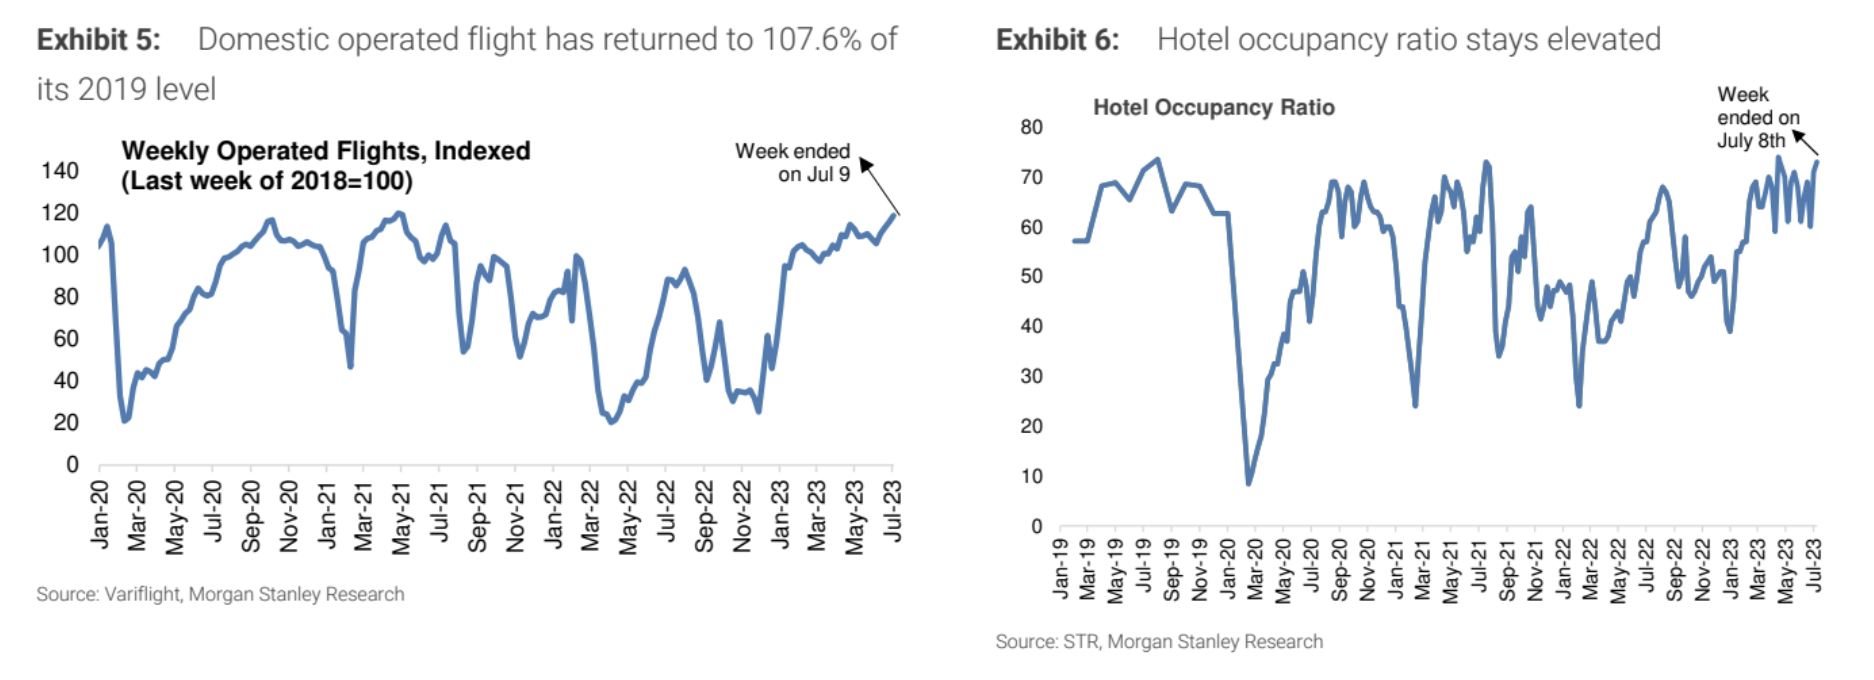
เที่ยวบินที่ให้บริการในประเทศในช่วงฤดูร้อนนี้กลับมาอยู่ที่ 107.6% ของระดับปี 2562 (เทียบกับ 105.2% ในเดือนมิถุนายน) และอัตราการเข้าพักของโรงแรมเพิ่มขึ้นสู่ระดับสูงสุดเป็นอันดับสองในปีนี้ ซึ่งแสดงให้เห็นถึงความยืดหยุ่นในการบริโภคด้านการท่องเที่ยวอย่างต่อเนื่อง