


รายงานการลงทุนและการเงินไตรมาสที่ 2 ปี 2023: การลงทุนรวมลดลง MoM โดยสหรัฐฯ ครองอำนาจ


แหล่งที่มาดั้งเดิม: Crypto & Blockchain Venture Capital – Q 2 2023 》
เรียบเรียงต้นฉบับ: Kate, Marsbit
เรียบเรียงต้นฉบับ: Kate, Marsbit
การลงทุนร่วมทุนในพื้นที่ crypto ยังไม่ถึงจุดต่ำสุด ในขณะที่จำนวนข้อตกลงเพิ่มขึ้นเล็กน้อยในไตรมาสที่สอง จำนวนเงินทั้งหมดที่ลงทุนโดยผู้ร่วมทุนในสตาร์ทอัพสกุลเงินดิจิทัลและบล็อคเชนยังคงลดลงอย่างต่อเนื่อง
จุดหลัก
การลงทุนร่วมทุนในพื้นที่ crypto ยังไม่ถึงจุดต่ำสุด ในขณะที่จำนวนข้อตกลงเพิ่มขึ้นเล็กน้อยในไตรมาสที่สอง จำนวนเงินทั้งหมดที่ลงทุนโดยผู้ร่วมทุนในสตาร์ทอัพสกุลเงินดิจิทัลและบล็อคเชนยังคงลดลงอย่างต่อเนื่อง
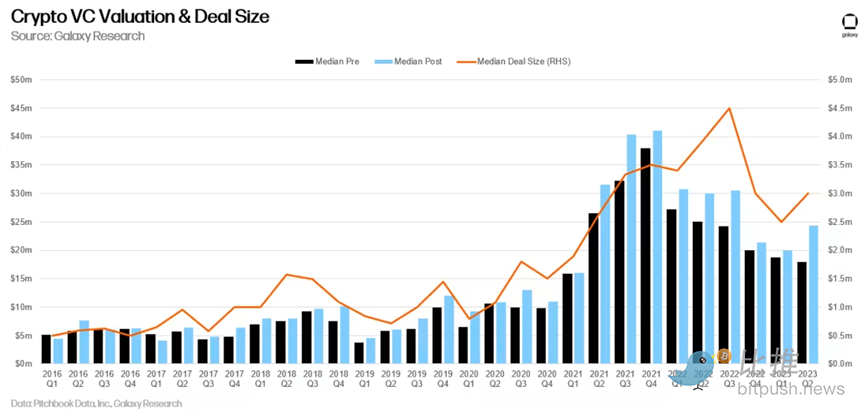
การประเมินค่ายังคงลดลง การประเมินค่ามัธยฐานก่อนการเงินของข้อตกลงร่วมลงทุนคริปโตในไตรมาสที่ 2 ปี 2023 อยู่ที่ 17.93 ล้านดอลลาร์ ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ไตรมาสที่ 1 ปี 2021 ในขณะที่ขนาดข้อตกลงเฉลี่ยเพิ่มขึ้นเล็กน้อยตามลำดับ
บริษัทในหมวดหมู่ Web 3 แบบกว้างๆ ครองจำนวนข้อตกลง ในขณะที่บริษัทในหมวดหมู่ข้อตกลงระดมทุนได้มากที่สุด ผลประกอบการไตรมาส 2 ยังคงมีแนวโน้มของไตรมาสก่อน
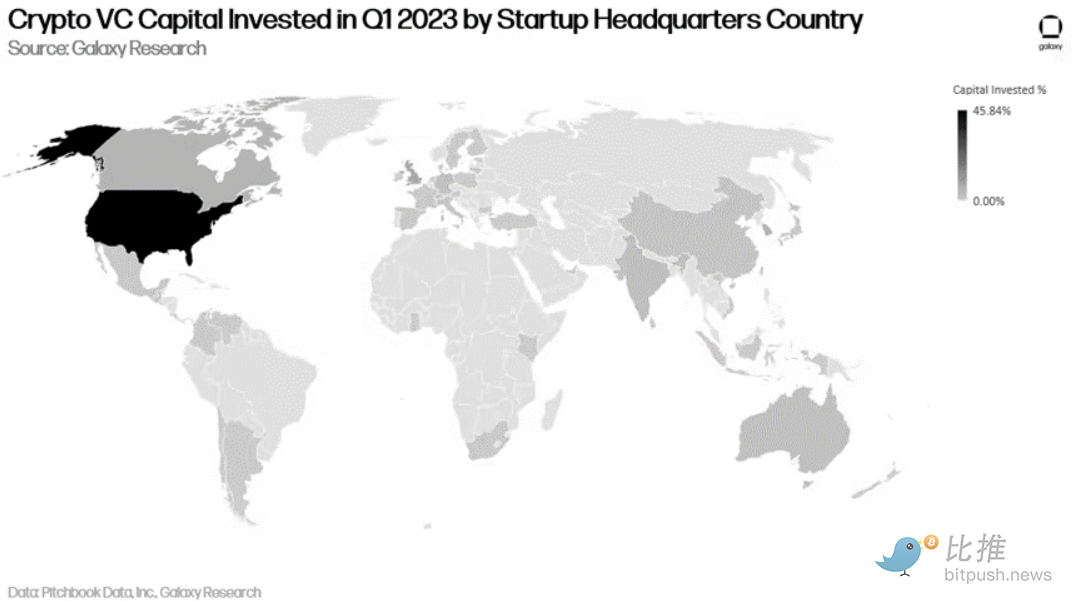
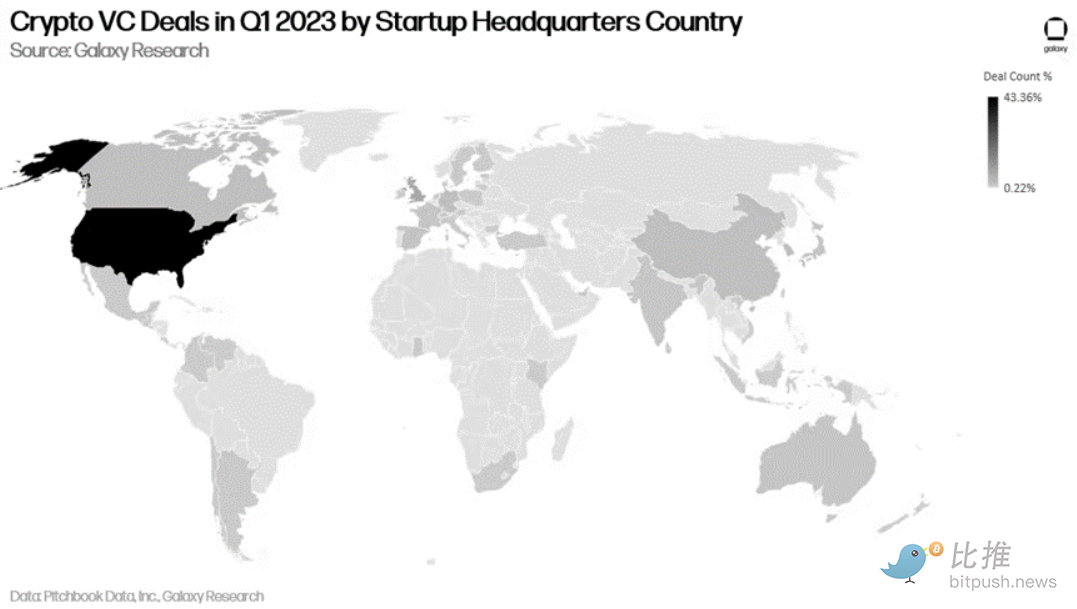
สหรัฐอเมริกายังคงครองฉากสตาร์ทอัพ crypto ต่อไป บริษัทสตาร์ทอัพ crypto ที่อยู่ในสหรัฐฯ คิดเป็นสัดส่วนมากกว่า 43% ของข้อตกลงที่ปิดทั้งหมด และระดมทุนได้มากกว่า 45% ของบริษัทร่วมลงทุน
สภาพแวดล้อมในการระดมทุนของกิจการร่วมลงทุนยังคงมีความท้าทายอย่างมาก กองทุนร่วมลงทุน crypto ใหม่ 10 กองทุนระดมทุนได้เพียง 720 ล้านดอลลาร์ในไตรมาสที่ 2 ปี 2023 ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เริ่มมีการระบาดใหญ่ของ COVID-19 ในไตรมาสที่ 3 ปี 2020
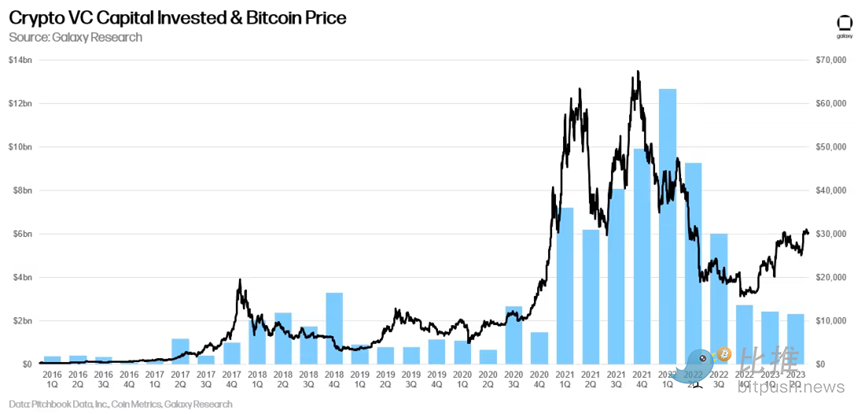
จำนวนข้อเสนอการร่วมทุนของ Cryptocurrency และการลงทุน
อุตสาหกรรมสกุลเงินดิจิทัลและบล็อกเชนลงทุน 2.32 พันล้านดอลลาร์ในไตรมาสที่ 2 ปี 2023 ซึ่งเป็นระดับต่ำสุดในรอบใหม่และต่ำสุดนับตั้งแต่ไตรมาสที่ 4 ปี 2020 ขยายจุดสูงสุดที่เห็นในไตรมาสที่ 1 ปี 2022 ที่ 130 ดอลลาร์ ซึ่งเป็นแนวโน้มขาลงที่เริ่มต้นหลังจากจุดสูงสุดที่ 100 ล้านดอลลาร์ สตาร์ทอัพ Cryptocurrency และ Blockchain ระดมทุนได้น้อยกว่าในช่วงสามไตรมาสที่ผ่านมารวมกันมากกว่าไตรมาสที่สองของปีที่แล้ว
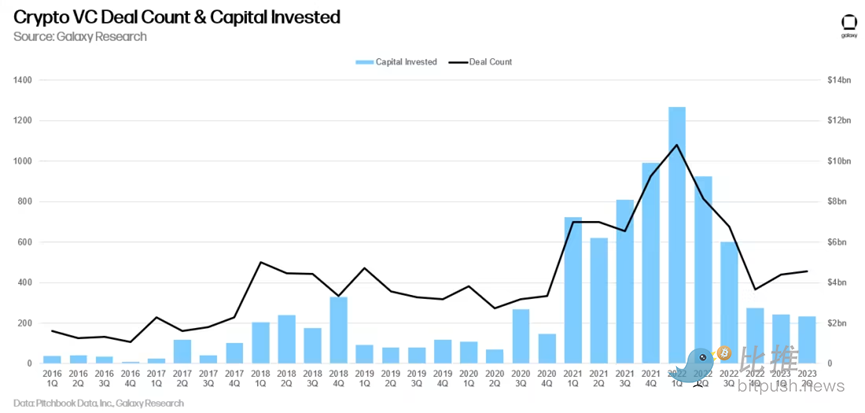
ในขณะที่การลงทุนยังไม่ถึงจุดต่ำสุด กิจกรรมข้อตกลงก็เพิ่มขึ้นเล็กน้อยในไตรมาสที่สอง โดยมีข้อตกลง 456 ข้อตกลงที่เสร็จสมบูรณ์ เทียบกับ 439 ข้อตกลงในไตรมาสแรกของปี 2023 การเพิ่มขึ้นเล็กน้อยเป็นผลมาจากการเพิ่มขึ้นของข้อตกลง Series A เป็น 174 เพิ่มขึ้นจาก 154 ในไตรมาสแรก
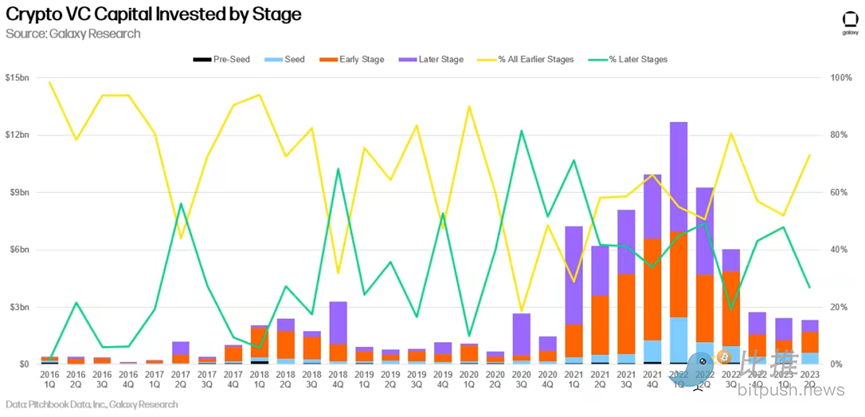
ในแง่ของการลงทุน ข้อตกลงในระยะเริ่มต้น (Pre-Seed, Seed และ Series A) ถือเป็นการลงทุนส่วนใหญ่ (73%) เมื่อเทียบกับข้อตกลงระยะหลัง (27%)
เงินลงทุนตามปีบริษัท
บริษัทที่ก่อตั้งในปี 2564 และ 2565 จะปิดข้อตกลงร่วมลงทุนส่วนใหญ่ในไตรมาสที่สองของปี 2566
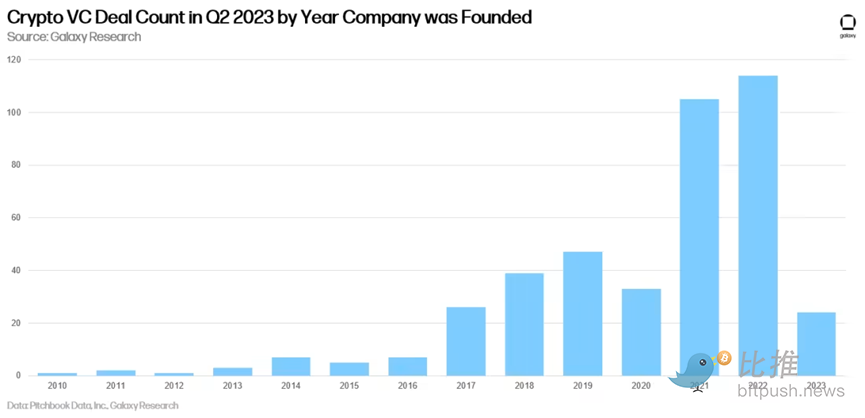
ต่างจากไตรมาสแรกของปีนี้ บริษัทจากปี 2022 ระดมทุนได้มากที่สุดในปีใดๆ ในหมวดหมู่ของตน แม้ว่าบริษัทจากปี 2021 จะตามหลังอยู่ไม่ไกลก็ตาม
สำนักงานใหญ่บริษัท Crypto Venture Capital
บริษัทที่อยู่ในสหรัฐฯ มีอิทธิพลเหนือทั้งในแง่ของข้อตกลงที่ทำและการระดมทุน ในไตรมาสที่ 2 ปี 2023 บริษัทในสหรัฐฯ ระดมทุน 45% ของการระดมทุน crypto ตามด้วยสหราชอาณาจักร (7.7%) สิงคโปร์ (5.7%) และเกาหลีใต้ (5.4%)
สถานการณ์จะคล้ายกันในแง่ของธุรกรรมที่เสร็จสมบูรณ์ ในไตรมาสที่ 2 ปี 2023 บริษัทในสหรัฐฯ ปิดข้อตกลงร่วมลงทุน crypto ทั้งหมด 43% ตามด้วยสิงคโปร์ (7.5%) สหราชอาณาจักร (7.5%) และเกาหลีใต้ (3.1%)
ขนาดและการประเมินมูลค่าข้อตกลง Crypto Venture Capital
ในไตรมาสที่สองของปี 2023 การประเมินมูลค่ายังคงลดลงอย่างต่อเนื่องในพื้นที่การร่วมลงทุน และสกุลเงินดิจิทัลก็ไม่มีข้อยกเว้น การประเมินค่ามัธยฐานก่อนเงินสำหรับข้อตกลงร่วมลงทุนสกุลเงินดิจิทัลหรือบล็อกเชนลดลงเหลือ 17.93 ล้านดอลลาร์ ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ไตรมาสแรกของปี 2022 ค่ามัธยฐานของข้อตกลง crypto VC ในไตรมาสที่ 2 ปี 2023 อยู่ที่ 3 ล้านดอลลาร์ โดยมีการประเมินมูลค่าก่อนเงินอยู่ที่ 17.93 ล้านดอลลาร์
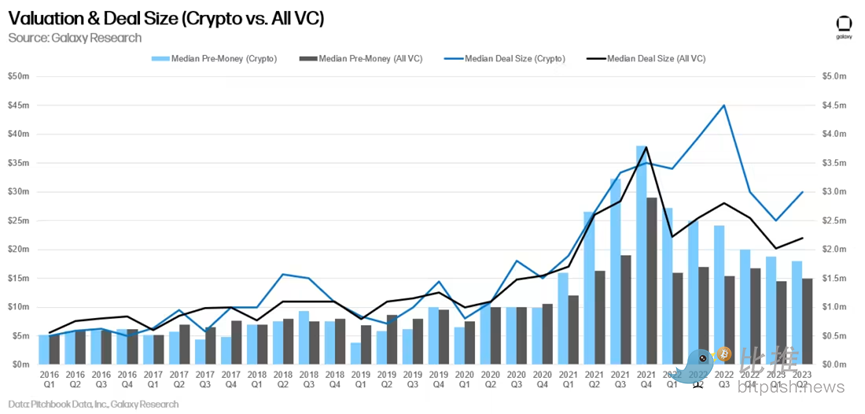
การลดลงของขนาดข้อตกลง crypto VC และการประเมินมูลค่าเป็นไปตามแนวโน้มในอุตสาหกรรมการร่วมลงทุน
Crypto Ventures ตามหมวดหมู่
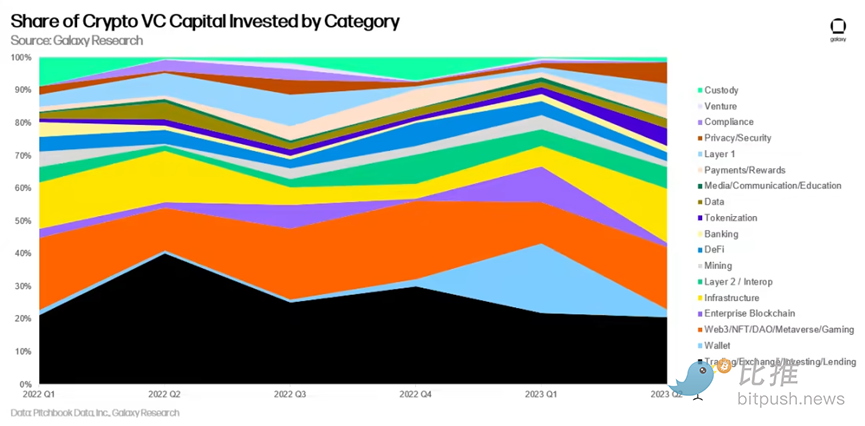
การซื้อขาย การซื้อขาย การลงทุน และการกู้ยืมสตาร์ทอัพระดมทุน VC ได้มากที่สุดในไตรมาสที่ 2 ปี 2023 (473 ล้านดอลลาร์หรือ 20% ของเงินทุนที่ใช้) สตาร์ทอัพ Web 3, NFT, Gaming, DAO และ Metaverse ระดมทุนได้มากที่สุดเป็นอันดับสองที่ 442 ล้านดอลลาร์ หรือ 19% ของเงินลงทุนทั้งหมดที่ใช้งานในไตรมาสที่ 2 ปี 2023 พื้นที่ Layer 2/ Interop มีข้อตกลงที่ใหญ่ที่สุดของไตรมาส นั่นคือ LayerZero โดยระดมทุนรอบ Series B ได้ 120 ล้านเหรียญสหรัฐ Magic Eden มีข้อตกลง Web 3/NFT ที่ใหญ่ที่สุดที่ 52 ล้านดอลลาร์ Auradine มีข้อตกลงด้านโครงสร้างพื้นฐานที่ใหญ่ที่สุดที่ 81 ล้านดอลลาร์ และ River Financial มีข้อตกลง/การแลกเปลี่ยนที่ใหญ่ที่สุดที่ 35 ล้านดอลลาร์
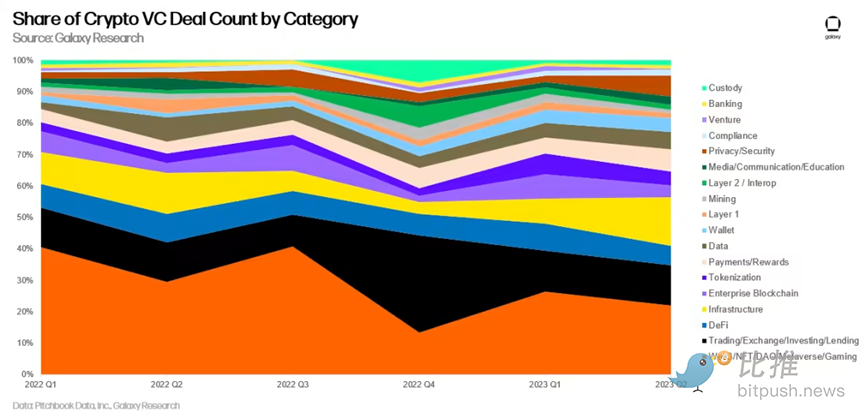
จากมุมมองของจำนวนธุรกรรม บริษัทที่พัฒนาผลิตภัณฑ์ในด้านเกม Web 3, NFT, DAO และ Metaverse ยังคงครองตำแหน่งแรก ตามมาด้วยบริษัทการค้า การแลกเปลี่ยน การลงทุน และการกู้ยืม แนวโน้มเหล่านี้ไม่มีการเปลี่ยนแปลงจากไตรมาสแรกของปี 2023 โดยเฉพาะอย่างยิ่ง บริษัทที่สร้างผลิตภัณฑ์ด้านความเป็นส่วนตัวและความปลอดภัยพบว่ามีจำนวนข้อตกลงเพิ่มขึ้นมากที่สุดเมื่อเทียบเป็นรายไตรมาส (275%) ตามมาด้วยโครงสร้างพื้นฐาน (114%)
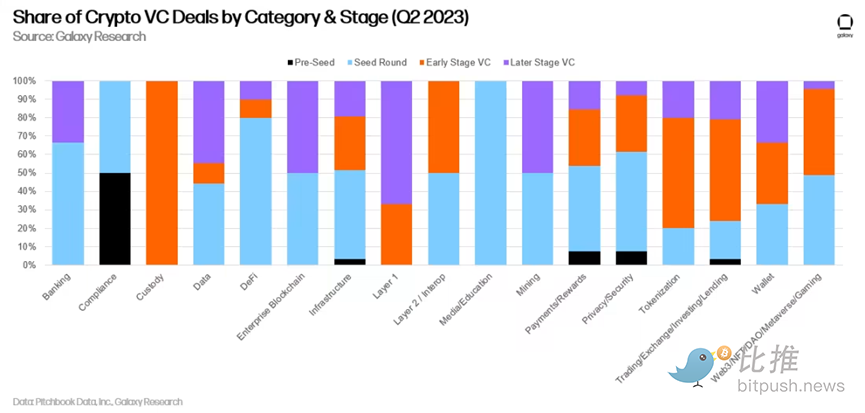
ส่วนแบ่งที่ใหญ่ที่สุดของข้อตกลงที่ทำในระยะต่อมาอยู่ในหมวดหมู่การขุดและบล็อกเชนขององค์กร ในขณะที่หมวดหมู่การปฏิบัติตามกฎระเบียบ (รวมถึงการวิเคราะห์ลูกโซ่และเครื่องมือการดูแล) ถือเป็นส่วนแบ่งที่ใหญ่ที่สุดของข้อตกลงที่ทำในช่วงก่อนเริ่มต้น
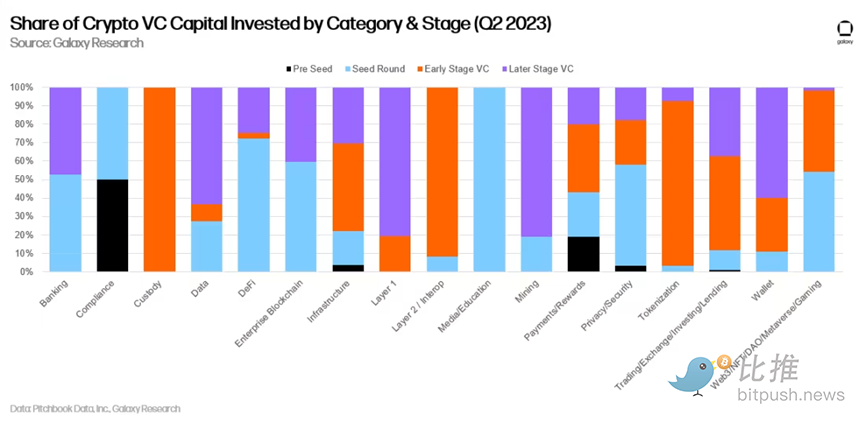
ในแง่ของเงินทุน การขุดและข้อตกลงเลเยอร์ 1 ส่วนใหญ่จะอยู่ในช่วงล่าช้า ในขณะที่การดูแล สื่อ/การศึกษา การปฏิบัติตามข้อกำหนด และ DeFi มีส่วนสำคัญของการเพิ่มในช่วงแรก
เงินทุนร่วมทุน Crypto
เราร่วมมือกับ Galaxy Asset Management เพื่อรวบรวมข้อมูลการระดมทุนร่วมลงทุนในไตรมาสที่ 2 ปี 2023 ซึ่งก็คือเงินทุนที่บริษัท VC ระดมทุนสำหรับกองทุนใหม่หรือปีกองทุนใหม่ ไตรมาสที่ 2 ปี 2023 มีการเปิดตัวกองทุนใหม่น้อยที่สุด (10) และการจัดสรรต่ำสุด (720 ล้านดอลลาร์) นับตั้งแต่ไตรมาสที่ 3 ปี 2020
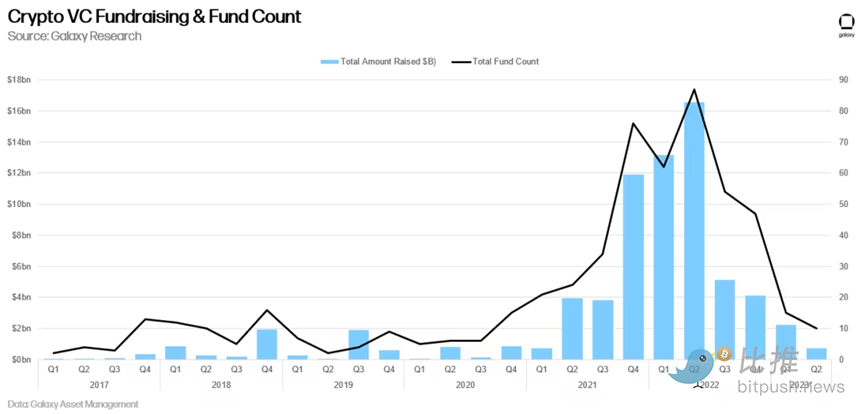
เมื่อรวมกับข้อมูลในช่วงครึ่งแรกของปี 2023 ขนาดเฉลี่ยของกองทุนใหม่ในปัจจุบันอยู่ที่ 236 ล้านดอลลาร์ และค่ามัธยฐานอยู่ที่ 50 ล้านดอลลาร์ ซึ่งทั้งสองกองทุนลดลงอย่างรวดเร็วจากปีที่แล้ว
การวิเคราะห์และสรุปผล
ตลาดหมีร่วมทุน crypto ยังคงดำเนินต่อไป แม้ว่าจำนวนข้อตกลงจะยังคงแข็งแกร่ง แต่เงินทุนทั้งหมดที่จัดสรรให้กับสตาร์ทอัพ crypto ยังคงลดลงตามลำดับ แต่การลดลงของกิจกรรม VC ของสกุลเงินดิจิทัลนั้นไม่ได้เกิดขึ้นเฉพาะกับสกุลเงินดิจิทัลเท่านั้น เนื่องจากอุตสาหกรรมการร่วมลงทุนในวงกว้างต้องเผชิญกับอุปสรรคเมื่อเผชิญกับอัตราดอกเบี้ยที่สูงขึ้น ประเด็นสำคัญอื่นๆ จากข้อมูลการร่วมลงทุนคริปโตในไตรมาสที่ 2 ปี 2023 ได้แก่:
กิจกรรมร่วมทุนของ Crypto ยังคงแข็งแกร่งเมื่อเทียบกับตลาดหมีก่อนหน้านี้ จำนวนข้อตกลงและเงินลงทุนยังคงเพิ่มขึ้นเป็นสองเท่าในช่วงตลาดหมีในปี 2560-2563 ซึ่งบ่งชี้ว่าระบบนิเวศของสตาร์ทอัพจะยังคงมีการเติบโตสุทธิในระยะยาว
นักลงทุนร่วมทุนยังคงเผชิญกับสภาพแวดล้อมในการระดมทุนที่ยากลำบาก อัตราดอกเบี้ยที่สูงขึ้นยังคงลดความเต็มใจของนักลงทุนในการเดิมพันในสินทรัพย์เสี่ยงระยะยาว เช่น กองทุนร่วมลงทุน เมื่อเทียบกับทศวรรษก่อนหน้าของนโยบายอัตราดอกเบี้ยใกล้ศูนย์ นอกจากนี้ ตลาดหมีในราคาสินทรัพย์ crypto และความจริงที่ว่าผู้จัดสรรจำนวนมากถูกโจมตีหลังจากที่บริษัทที่ได้รับการสนับสนุนจาก VC หลายแห่งล่มในปี 2565 และ VC จะยังคงพบว่าเป็นการยากที่จะระดมทุนใหม่ในปี 2566 ที่จริงแล้ว ไตรมาสที่ 2 มีการเปิดตัวกองทุนใหม่และการจัดสรรเงินทุนน้อยที่สุดนับตั้งแต่ไตรมาสที่ 3 ปี 2020 ซึ่งเป็นหนึ่งในไตรมาสที่สิ้นหวังที่สุดสำหรับการร่วมลงทุน ในขณะที่นักลงทุนทั่วโลกต้องต่อสู้กับปัญหาสินทรัพย์ตกเนื่องจากไวรัสโควิด-19-19
การขาดเงินทุน VC ใหม่ที่สำคัญจะยังคงสร้างแรงกดดันต่อผู้ก่อตั้งต่อไป บริษัทสตาร์ทอัพที่ได้รับการสนับสนุนจากกิจการร่วมค้ามีปัญหาในการระดมเงินมากขึ้นในปีนี้ และพวกเขาจะยังคงเผชิญกับสภาพแวดล้อมในการระดมทุนที่ยากลำบากในอนาคตอันใกล้ กรณีการใช้งานบล็อคเชนที่มีการเก็งกำไรและทะเยอทะยานจำนวนมากที่ได้รับทุนสนับสนุนในช่วงตลาดกระทิงกำลังดิ้นรนเพื่อหาการลงทุน เนื่องจากผู้ใช้กระทิงและการโฆษณาเกินจริงเริ่มจางหายไป ผู้ก่อตั้งจะต้องมุ่งเน้นไปที่รายได้และรูปแบบธุรกิจที่ยั่งยืน และเตรียมพร้อมที่จะระดมทุนรอบเล็กๆ และสละความยุติธรรมมากขึ้น
กิจกรรมการซื้อขายล่วงหน้ายังคงค่อนข้างเคลื่อนไหว แม้ว่าจะลดลงเล็กน้อยจากไตรมาสที่ 1 แต่จำนวนข้อตกลงล่วงหน้ายังคงไม่เปลี่ยนแปลงมากนัก ข้อตกลงในระยะเริ่มแรกเหล่านี้คิดเป็นเกือบ 75% ของข้อตกลงทั้งหมด หากคุณนับข้อตกลงเริ่มต้นและข้อตกลง Series A รวมกัน ซึ่งแสดงให้เห็นว่าแม้จะมีกิจกรรมโดยรวมที่ไม่ค่อยสดใส แต่ผู้ประกอบการยังคงกระตือรือร้นและ VC ยังคงให้ความสนใจ เนื่องจากมีสกุลเงินดิจิทัลจำนวนมากที่ออกมาในตลาดหมี นักลงทุนที่เชี่ยวชาญอาจพบอัญมณีจากกลุ่มผู้แข็งแกร่งที่ก่อตั้งบริษัทในสภาพแวดล้อมที่ท้าทาย เช่นเดียวกับที่พวกเขาเคยทำในตลาดหมีครั้งก่อน ๆ
สหรัฐอเมริกายังคงครองระบบนิเวศสตาร์ทอัพ crypto ต่อไป แม้จะมีสภาพแวดล้อมด้านกฎระเบียบที่ไม่เป็นมิตรเป็นส่วนใหญ่ แต่บริษัทสตาร์ทอัพ crypto ในสหรัฐฯ ยังคงดึงดูดกิจกรรมการร่วมลงทุนส่วนใหญ่ได้ บริษัทในสหรัฐฯ ครองระบบนิเวศ crypto และผู้กำหนดนโยบายของสหรัฐฯ พยายามที่จะรักษาผู้มีความสามารถระดับสูง ส่งเสริมความทันสมัยทางเทคโนโลยีและการเงินและการครอบงำ และขยายความเป็นผู้นำของสหรัฐฯ ไปสู่เศรษฐกิจแห่งอนาคต โดยการประกาศใช้ความก้าวหน้าที่ส่งเสริมการเติบโตและนวัตกรรม นโยบายมีความสมเหตุสมผล
Web 3 ยังคงเป็นผู้นำในจำนวนข้อตกลง ซึ่งยังคงมีการลงทุนมากที่สุด เป็นแนวโน้มหลายไตรมาสที่ผู้ทำเงินแบบดั้งเดิม — บริษัทที่สร้างการแลกเปลี่ยน เครื่องมือการซื้อขาย ฯลฯ — กำลังระดมเงินได้มากที่สุด แต่ข้อตกลงส่วนบุคคลจำนวนมากที่สุดจะไปที่บริษัท Web 3, DAO, metaverse และเกมที่เกิดขึ้นใหม่ สนาม.





