


รายงานรายสัปดาห์ของ LD Macro (2023/06/26): ความกังวลเรื่องภาวะเศรษฐกิจถดถอยกำลังร้อนแรง การซื้อสกุลเงิน และการถอนหุ้น


สรุป
สรุป
หุ้นสหรัฐฯ ประสบปัญหาในสัปดาห์ที่เลวร้ายที่สุดนับตั้งแต่เดือนมีนาคมเมื่อสัปดาห์ที่แล้ว เนื่องจากธนาคารกลางสหรัฐฯ และธนาคารกลางทั่วโลกย้ำถึงความจำเป็นในการเข้มงวดทางการเงินเพิ่มเติมเพื่อรักษาอัตราเงินเฟ้อให้อยู่ภายใต้การควบคุม อย่างไรก็ตาม สกุลเงินดิจิทัลได้รับประโยชน์จากการเข้ามาของยักษ์ใหญ่ทางการเงินแบบดั้งเดิม และการสนับสนุนจากความวุ่นวายทางการเมืองในรัสเซียในช่วงสุดสัปดาห์ ซึ่งถือเป็นการฟื้นตัวที่แข็งแกร่งที่สุดนับตั้งแต่เดือนมีนาคม
ในคำให้การของรัฐสภา พาวเวลล์เตือนว่าตลาดควรคาดหวังว่าจะมีการขึ้นอัตราดอกเบี้ยมากขึ้นในอีกไม่กี่เดือนข้างหน้า และกล่าวว่ายังมี หนทางอีกยาวไกล ที่จะดึงอัตราเงินเฟ้อกลับมาภายในกรอบเป้าหมายของเฟด ความคิดเห็นขัดแย้งกับข้อมูลของสัปดาห์ที่แล้วซึ่งแสดงให้เห็นว่ามาตรการเงินเฟ้อที่สำคัญหลายประการได้ลดลงนับตั้งแต่เดือนกรกฎาคมปีที่แล้ว นอกจากนี้ ข้อมูลดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) แสดงให้เห็นว่าแรงกดดันด้านราคาในการสำรวจการผลิตลดลงอย่างรวดเร็ว และความกดดันด้านราคาในรายงานการบริการลดลงสู่จุดต่ำสุดในรอบเกือบสามปี
ทบทวนตลาดทุนแบบดั้งเดิม
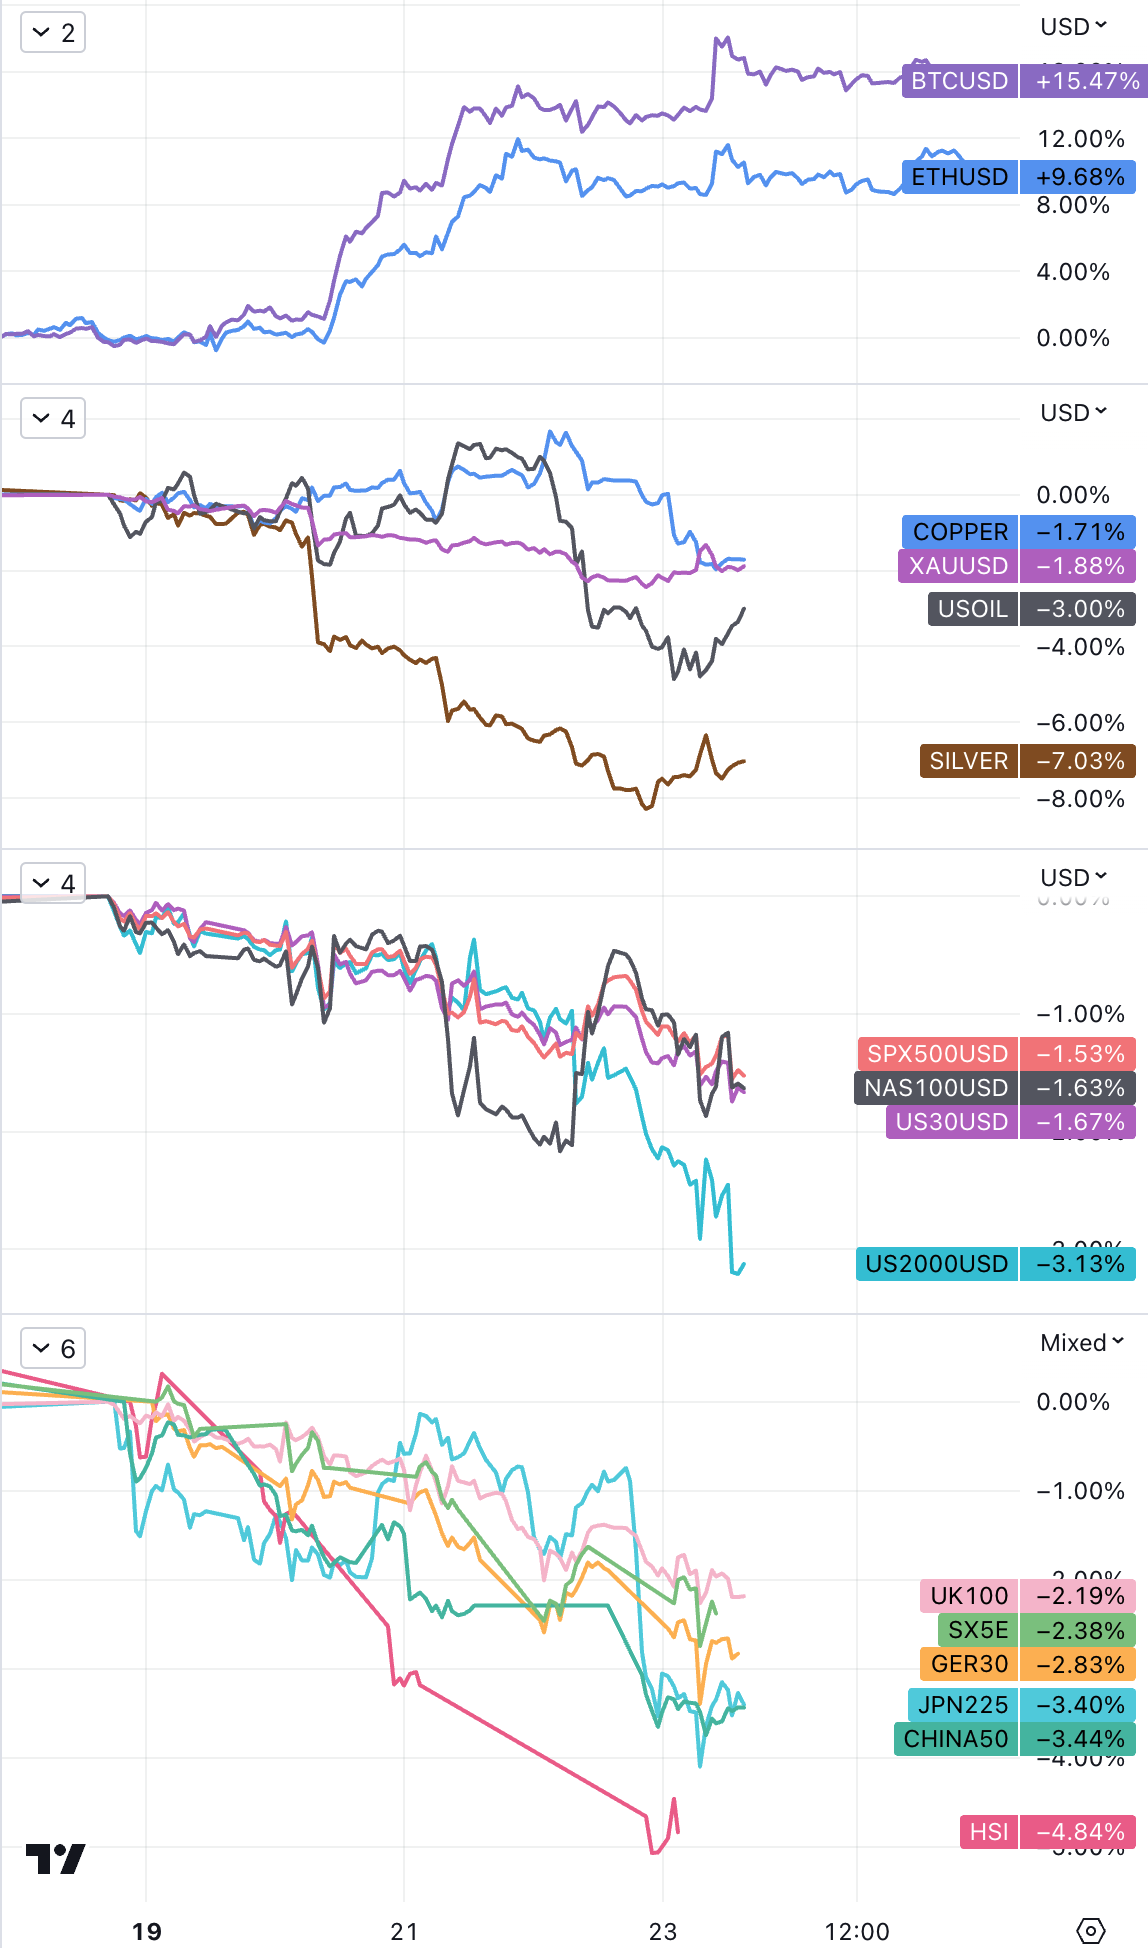
หุ้นทั่วโลกมีสัปดาห์ที่เลวร้ายที่สุดนับตั้งแต่ธนาคารซิลิคอนวัลเลย์ล่มสลายในเดือนมีนาคม บ่งชี้ว่าการชุมนุมสามเดือนของตลาดอาจจบลงแล้ว นักลงทุนตื่นตระหนกกับมาตรการเข้มงวดครั้งใหม่ของธนาคารกลางทั่วโลก เช่น ธนาคารกลางอังกฤษขึ้นอัตราดอกเบี้ยมากกว่าที่คาดไว้ 0.5% ติดต่อกันเป็นครั้งที่ 13 ในขณะที่ธนาคารกลางของสวิตเซอร์แลนด์ นอร์เวย์ และตุรกีก็ขึ้นอัตราด้วย สัญญาณบ่งชี้ว่าการดำเนินการของธนาคารกลางกำลังทำให้เศรษฐกิจเย็นลงในที่สุด กิจกรรมทางธุรกิจในยุโรปชะลอตัวลงอย่างมากในเดือนมิถุนายน ขณะเดียวกันก็ชะลอตัวในสหรัฐอเมริกาเช่นกัน แต่อยู่ในระดับที่น้อยกว่าที่อื่นๆ ในโลกมาก
ส่วนหนึ่งของการกลับตัวในสัปดาห์นี้เป็นเพราะเหตุผลทางเทคนิคเช่นกัน เนื่องจาก S&P 500 ทะลุแนวต้าน สัปดาห์ที่แล้วดัชนีพุ่งเหนือ 4,400 เป็นครั้งแรกนับตั้งแต่เดือนเมษายนปีที่แล้ว ตั้งแต่เดือนมกราคม S&P 500 มีความผันผวนระหว่าง 3800 ถึง 4200 เป็นส่วนใหญ่ และการเพิ่มขึ้นจาก 4200 เป็น 4400 นั้นรวดเร็วมาก
ค่าเฉลี่ยของตลาดหลักทั้งสามแห่งทำลายสถิติชนะรวดในช่วงหลายสัปดาห์ ได้แก่ S&P 500 ลดลง 1.4% ทำลายสถิติชนะรวดในรอบ 5 สัปดาห์ และ Nasdaq ก็ร่วงลง 1.4% ทำลายสถิติชนะรวดในรอบ 8 สัปดาห์ ดาวโจนส์ร่วงลง 1.7% คว้าชัยชนะรวดสามสัปดาห์
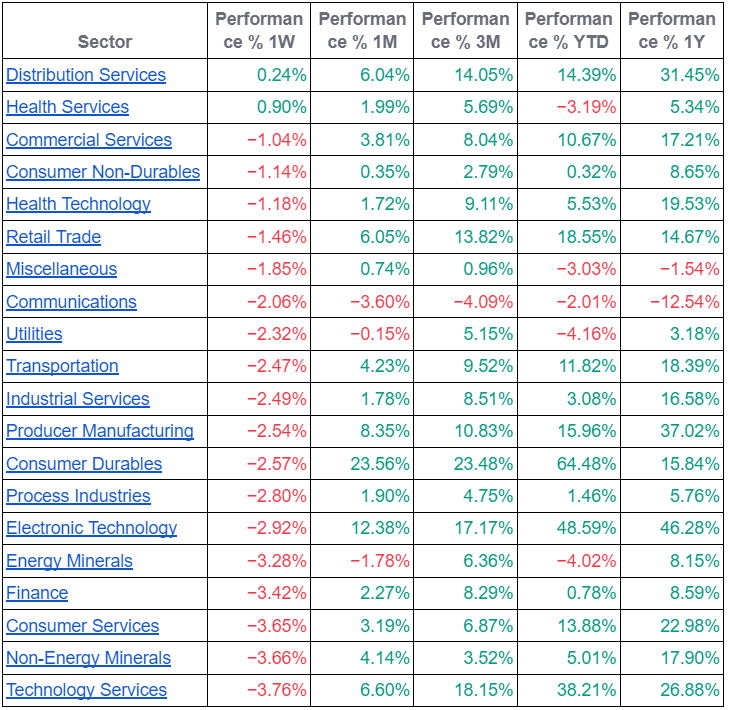
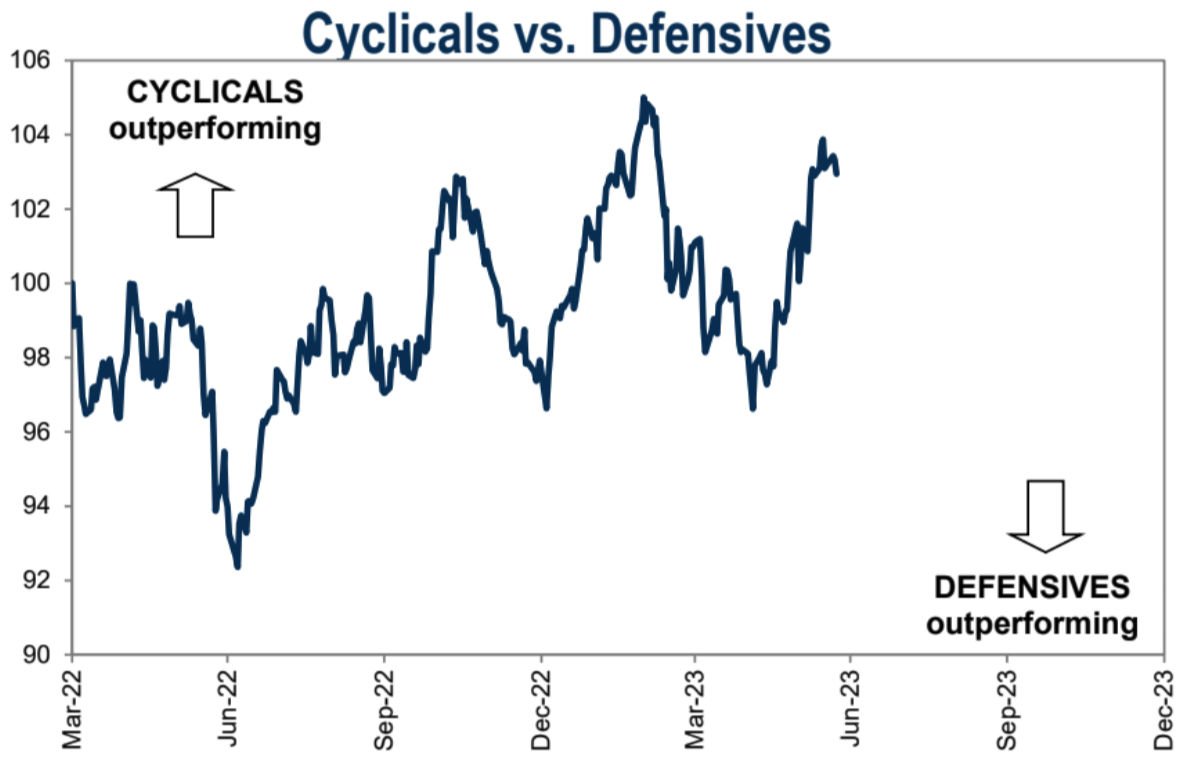
จากมุมมองของอุตสาหกรรม ผู้จัดจำหน่ายและอุตสาหกรรมการแพทย์แทบจะไม่ปิดตัวลง ในขณะที่เทคโนโลยีและวัตถุดิบลดลงมากที่สุด การป้องกันทำได้ดีกว่าหุ้นวัฏจักร
น้ำมัน ทองคำ เงิน และทองแดง ต่างก็ร่วงลง สาเหตุหลักมาจากความกลัวว่าจะเกิดภาวะเศรษฐกิจถดถอยและการคาดการณ์อัตราดอกเบี้ยที่สูงขึ้น
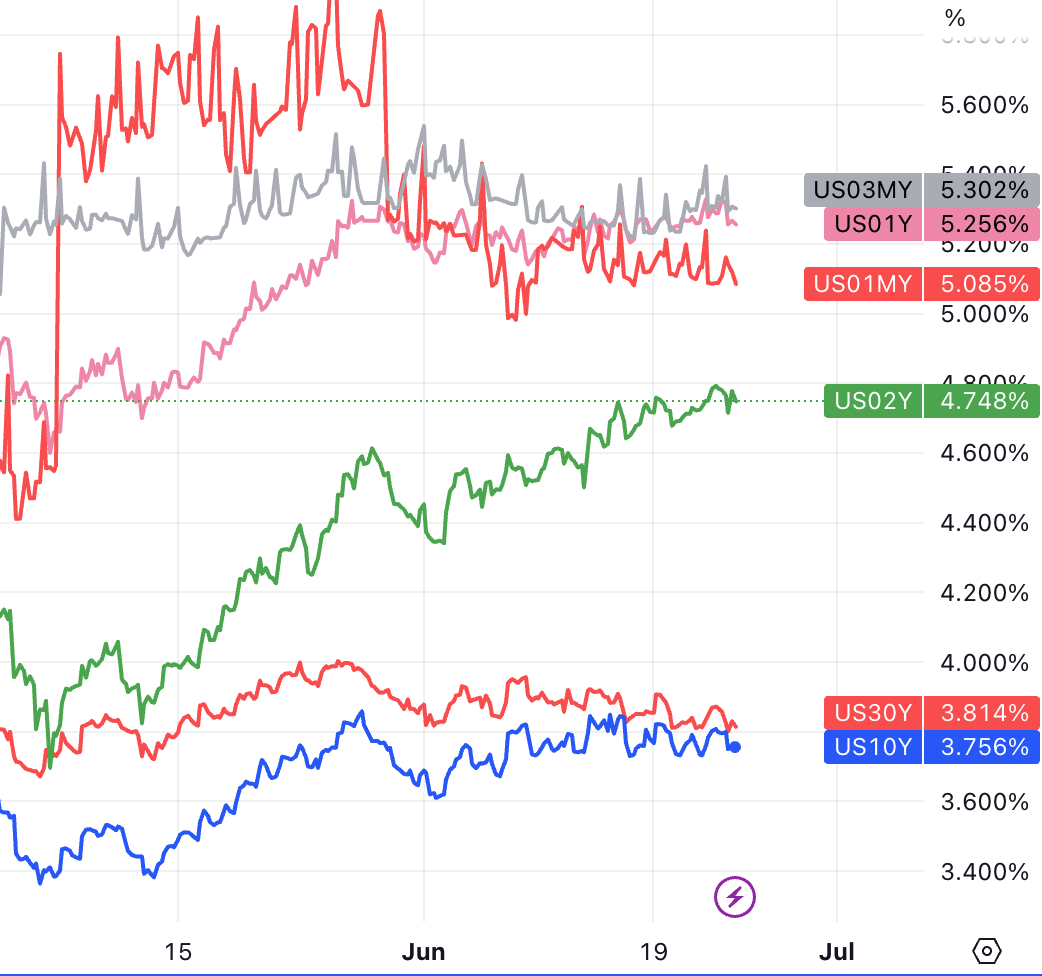
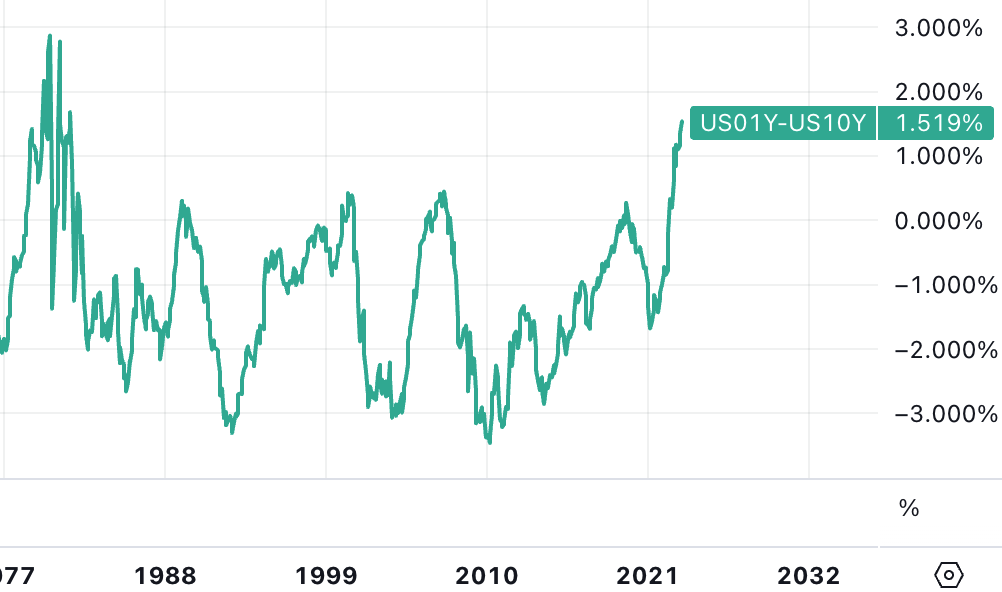
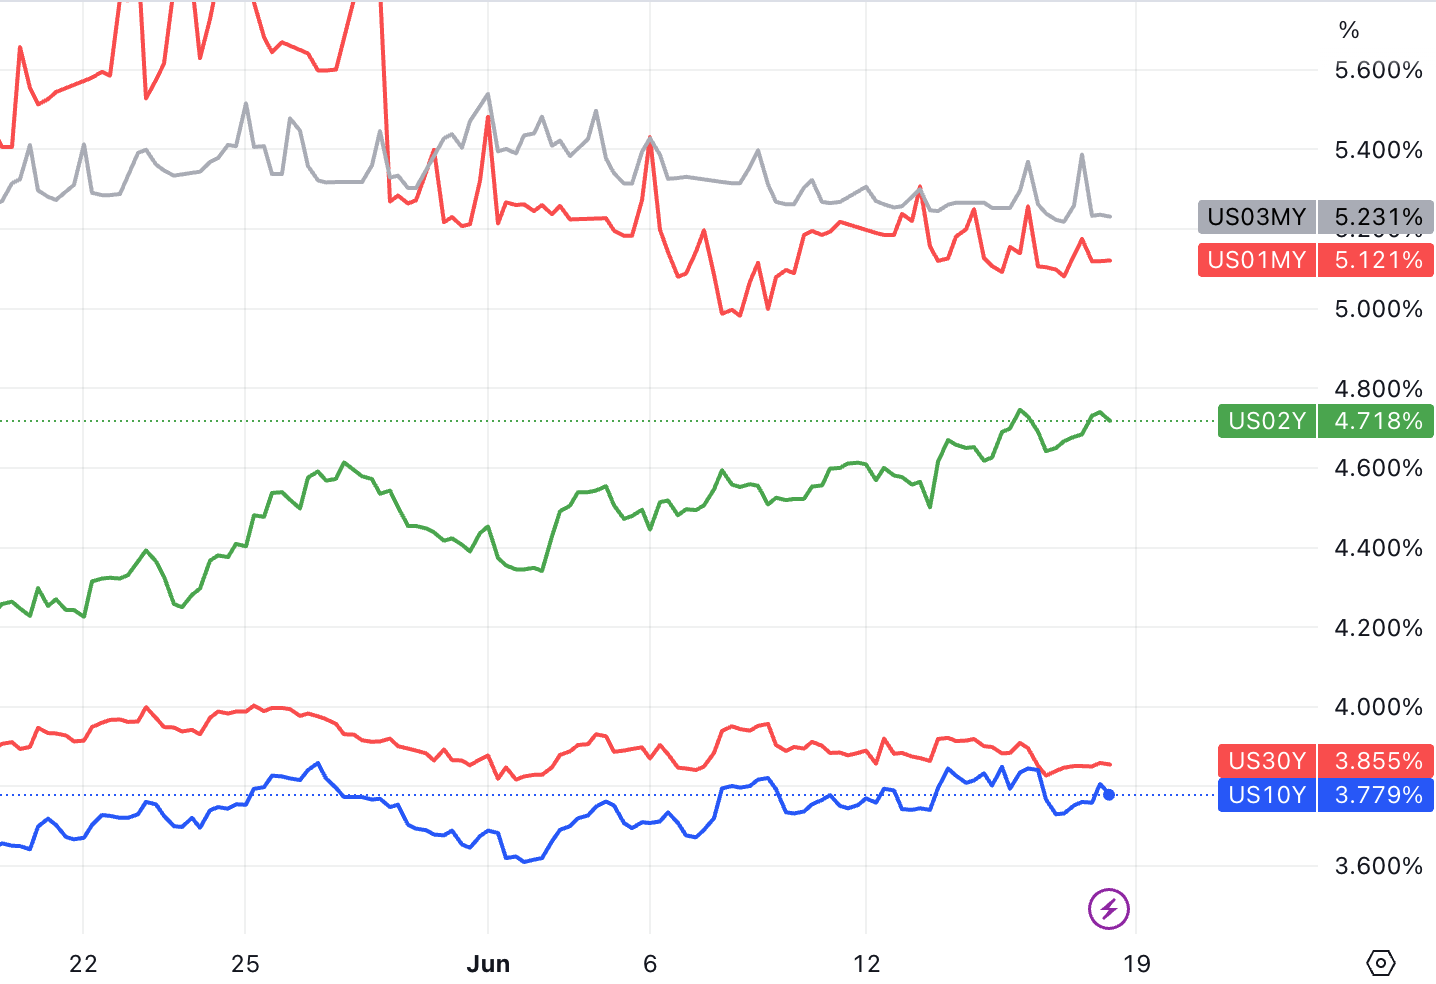
ในตลาดพันธบัตรรัฐบาล อัตราผลตอบแทนของพันธบัตรรัฐบาลอายุ 3 เดือน 1 ปี และ 2 ปี เพิ่มขึ้นเล็กน้อย ในขณะที่อัตราผลตอบแทนของพันธบัตรรัฐบาลอายุ 10 ปี และ 30 ปียังคงทรงตัว สเปรดในช่วง 1-10 ปีเพิ่มขึ้นสูงถึง 160 จุดพื้นฐานในช่วงกลางสัปดาห์ ซึ่งเป็นการผกผันสูงสุดนับตั้งแต่ปี 1981
รีวิวตลาด Cryptocurrency
อย่างไรก็ตาม สกุลเงินดิจิทัลได้ประสบกับสถานการณ์ที่ตรงกันข้ามโดยสิ้นเชิง โดยได้รับประโยชน์จากการที่สถาบันดั้งเดิมหลายแห่งกลับเข้าสู่ตลาดที่เข้ารหัส สกุลเงินที่เข้ารหัสได้ออกมาจากการดีดตัวรายสัปดาห์ที่ใหญ่ที่สุดนับตั้งแต่เกิดวิกฤติธนาคารในเดือนมีนาคม BTC เคยดีดตัวขึ้นเหนือ $31,000 และ Ethereum ดีดตัวขึ้นเหนือ $1,920 เพิ่มขึ้น 15% และ 9% ในสัปดาห์นี้ตามลำดับ
การฟื้นตัวของสกุลเงินดิจิตอลเกิดขึ้นเมื่อยักษ์ใหญ่ของ TradFi เช่น BlackRock, Invesco และ WisdomTree กำลังยื่นใบสมัครเพื่อรับสปอต Bitcoin ETF ในขณะเดียวกันการแลกเปลี่ยนสกุลเงินดิจิตอล EDX ที่ได้รับการสนับสนุนจากผู้เล่น TradFi รายใหญ่ก็เปิดตัวในวันอังคารเช่นกัน ตลาดการแลกเปลี่ยนซึ่งได้รับการสนับสนุนโดย Fidelity Digital Assets, Charles Schwab และ Citadel Securities จะเสนอโทเค็นสี่รายการในสหรัฐอเมริกา รวมถึง BTC, ETH, BCH และ LTC การพัฒนาอื่น ๆ รวมถึงการประกาศของธนาคารยักษ์ใหญ่ Deutsche Bank เมื่อวันอังคารว่าได้ยื่นขอใบอนุญาตการดูแลสินทรัพย์ดิจิทัลในเยอรมนี
ผู้เล่น TradFi ดูเหมือนจะไม่ถูกคุกคามจากการปราบปรามตามกฎระเบียบของ ก.ล.ต. ต่อการแลกเปลี่ยนสกุลเงินดิจิทัล อย่างไรก็ตาม ข่าวเหล่านี้เป็นแรงกระตุ้นทางอารมณ์สำหรับอุตสาหกรรมมากกว่า และอาจไม่มีเงินทุนไหลเข้าจำนวนมาก
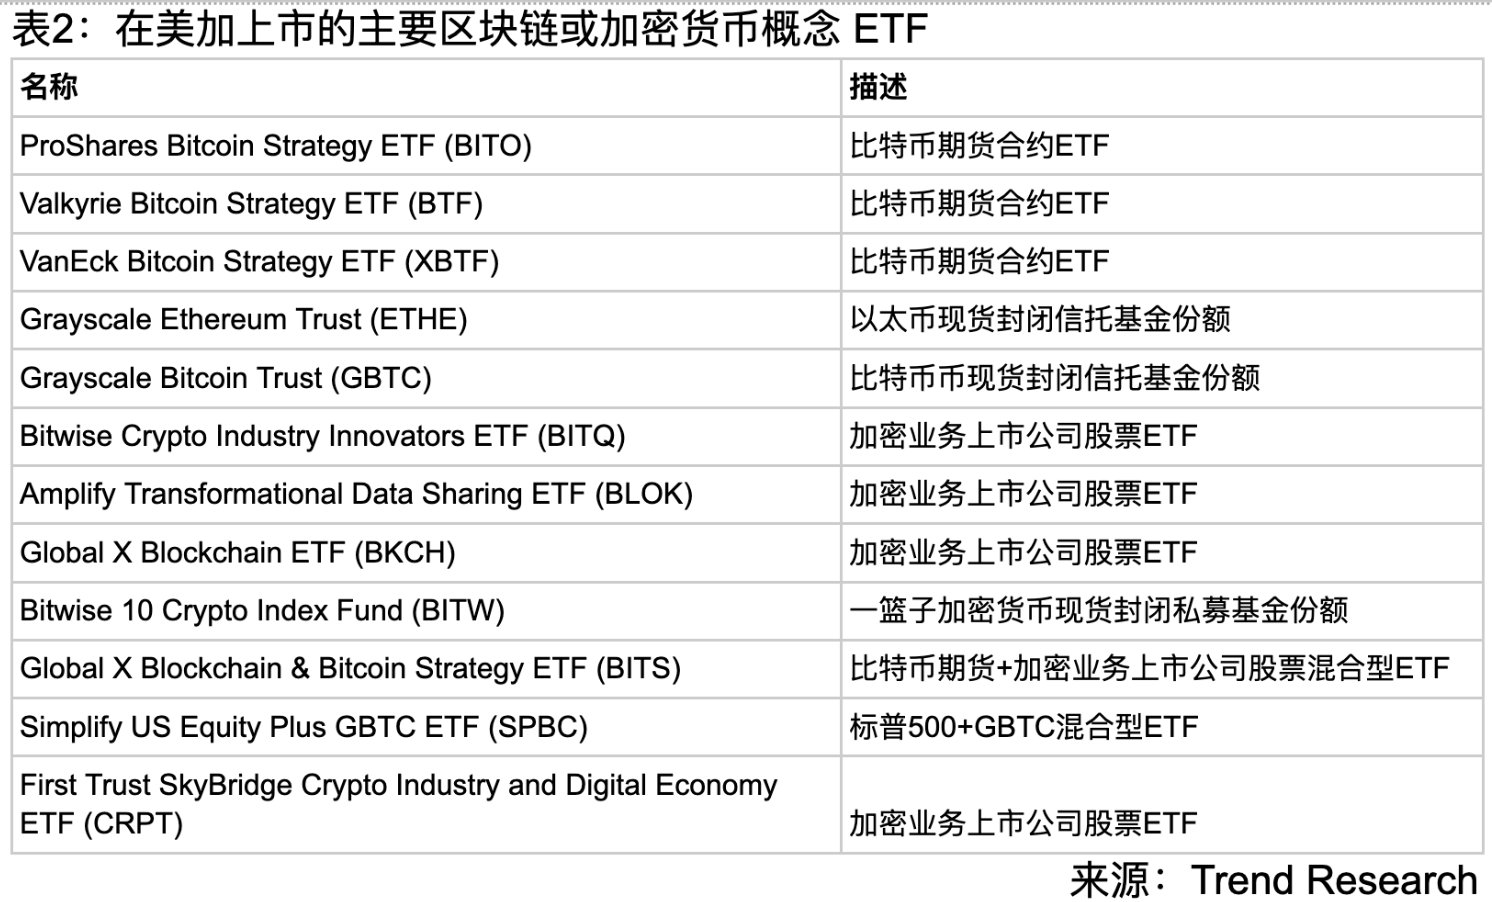
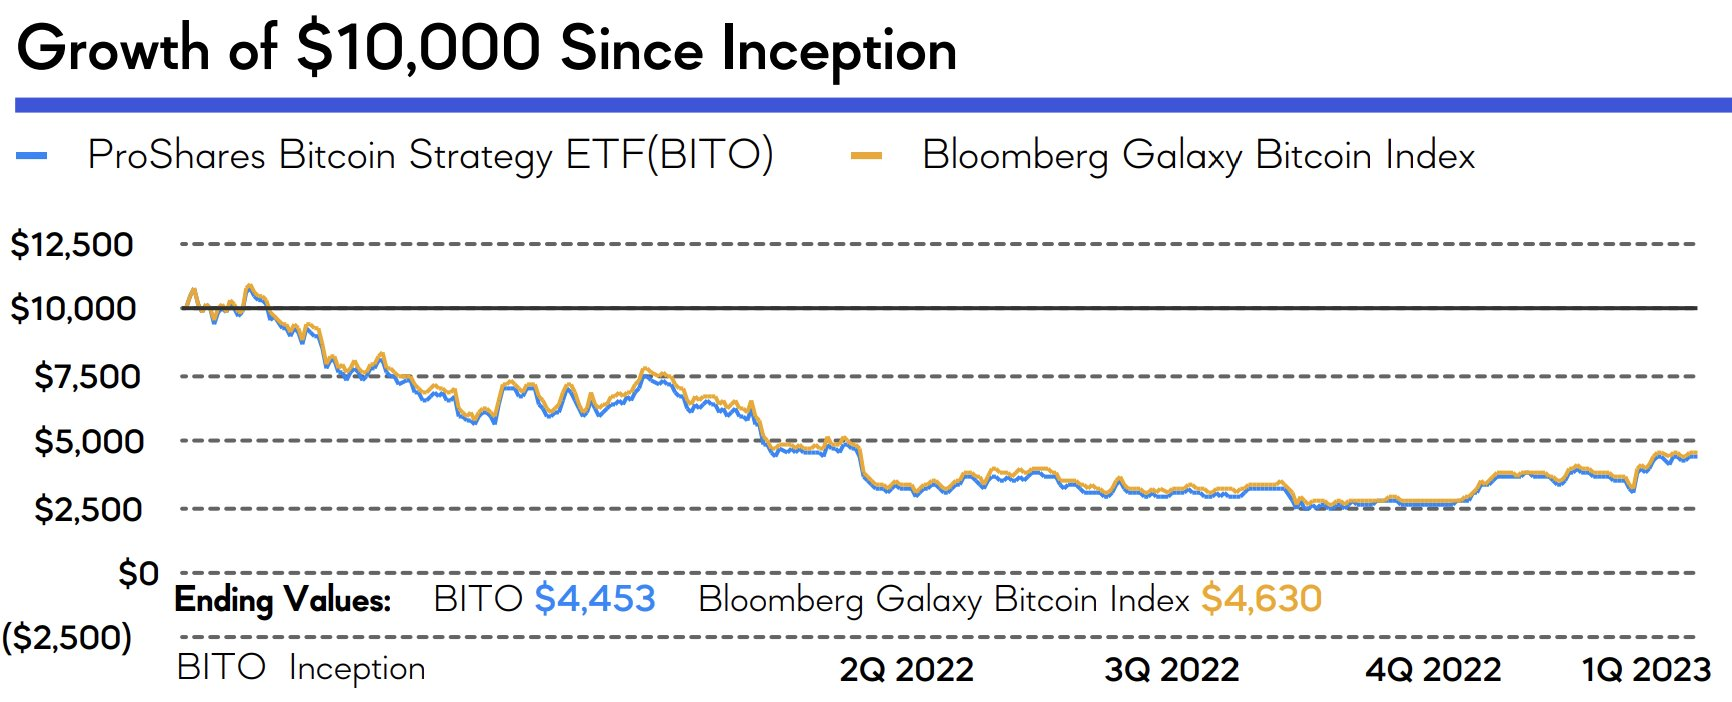
Crypto ETF ส่วนใหญ่ประกอบด้วยสิ่งต่อไปนี้ซึ่งใหญ่ที่สุดคือ BITO ซึ่งใช้ CME Futures เพื่อติดตามราคา BTC ผลการติดตามดีมากและต้นทุนก็ต่ำเช่นกัน (0.95% ต่อปี ต่ำกว่า GBTC 2%) มาก แต่สินทรัพย์สุทธิอยู่ที่ประมาณ 900 ล้านดอลลาร์สหรัฐ และขนาดของผลิตภัณฑ์อื่น ๆ นั้นมีเพียงไม่กี่ร้อยถึงสิบล้านดอลลาร์ซึ่งสามารถเพิกเฉยได้ จะเห็นได้ว่ากองทุนหุ้นสหรัฐฯ ไม่มีเครื่องมือที่สอดคล้องกับการขึ้นลงของสกุลเงินดิจิทัล จากมุมมองของธุรกรรม แม้ว่า Spot ETF จะออกมา ประสบการณ์ก็ไม่ต่างกัน อาจไม่จำเป็นต้องดึงดูด เงินทุนไหลเข้าจำนวนมาก โดยเฉพาะอย่างยิ่งเมื่อพิจารณาถึงต้นทุนการดูแลที่สูงของ Spot ETF อัตราที่คาดหวังจะอยู่ที่อย่างน้อย 1.5% และประสบการณ์การถือครองอาจด้อยกว่า ETF ฟิวเจอร์ส
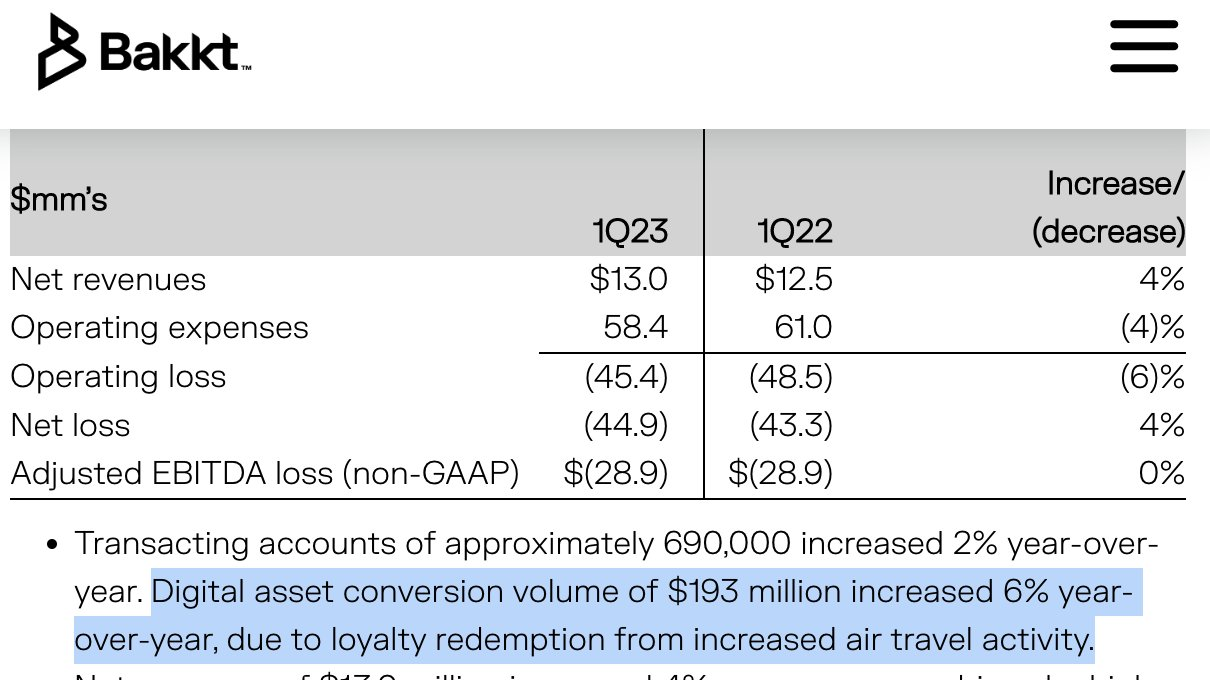
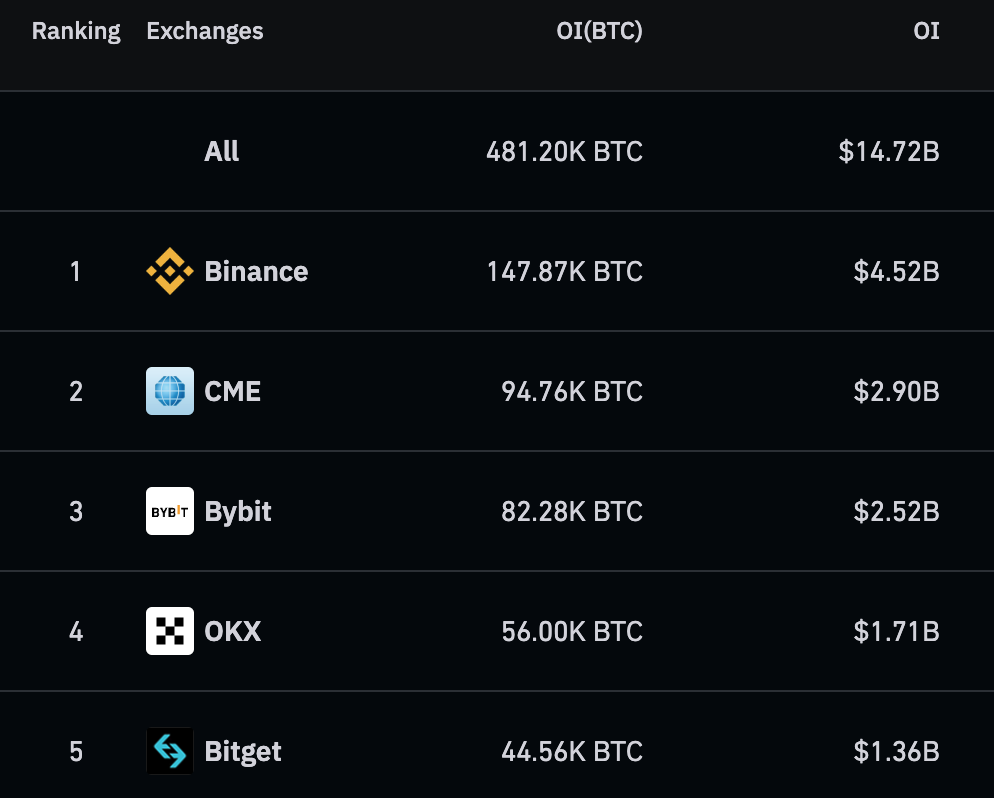
นอกจากนี้ยังมีแบบอย่างสำหรับการแลกเปลี่ยน crypto ที่ได้รับการสนับสนุนจากสถาบันขนาดใหญ่ ตัวอย่างเช่น BAKKT ซึ่งเป็นการแลกเปลี่ยน Crypto ที่ก่อตั้งโดย Intercontinental Exchange (ICE) ที่มีรายได้มากที่สุดในโลกมีปริมาณการทำธุรกรรมเพียง 190 ล้านเหรียญสหรัฐในช่วงแรก ไตรมาสแรกของปีนี้ ปริมาณการซื้อขายทันทีของการแลกเปลี่ยนสกุลเงินดิจิทัล 10 อันดับแรกอยู่ที่ 2.8 ล้านล้านดอลลาร์สหรัฐ และ BAKKT คิดเป็น 0.007% เท่านั้น อีกตัวอย่างหนึ่งคือ BTC เปิดดอกเบี้ยใน CME ตลาดฟิวเจอร์สมีเพียงประมาณครึ่งหนึ่งของ BInance เท่านั้น ไม่ว่าแพลตฟอร์มที่ให้ความสำคัญกับกฎระเบียบและการละทิ้งธุรกรรมการค้าปลีกสามารถนำมาซึ่ง การปฏิวัติ ได้หรือไม่นั้นเป็นเครื่องหมายคำถาม
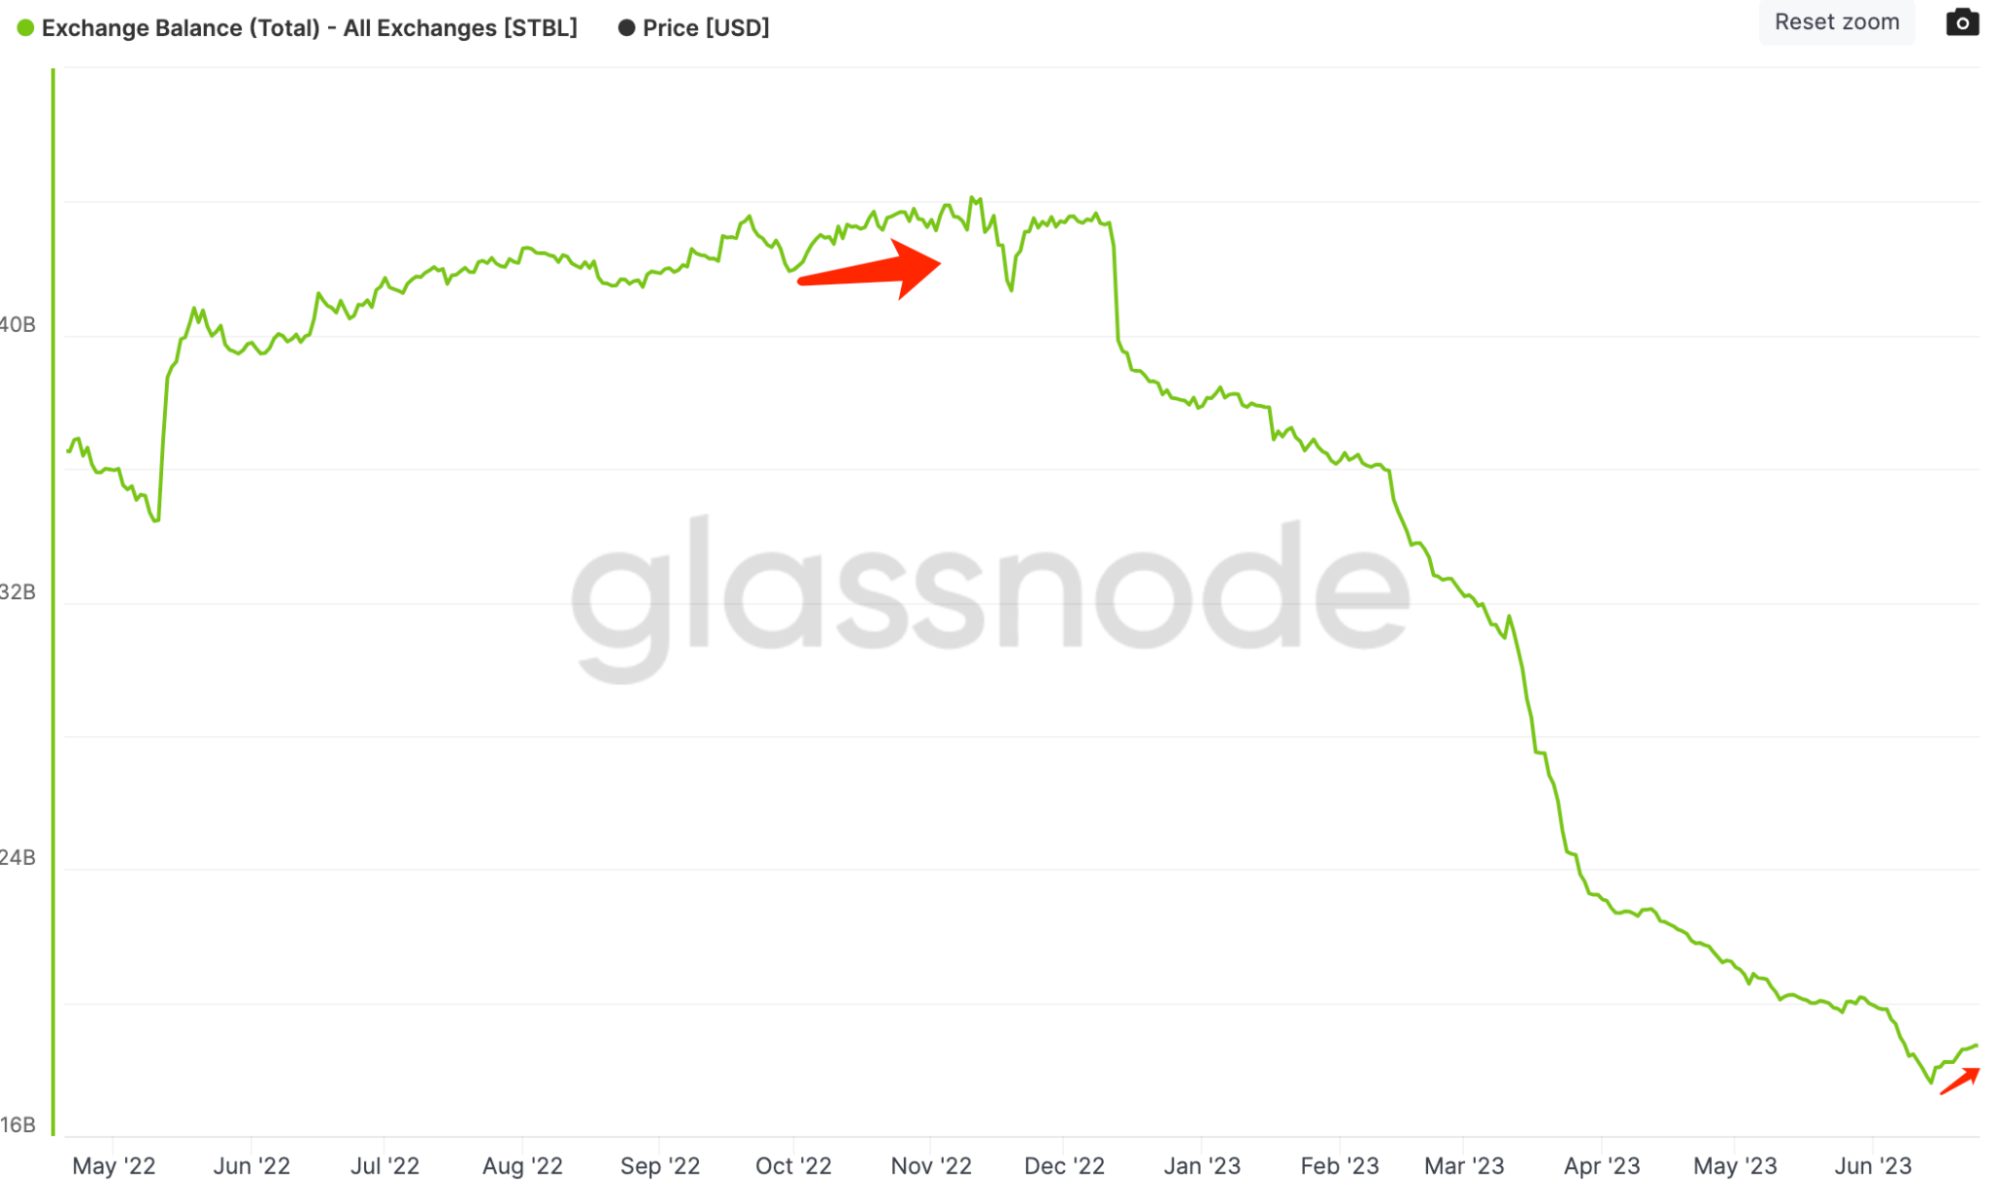
Stablecoins ไหลเข้าสู่การแลกเปลี่ยนแบบรวมศูนย์เป็นเวลาสองสัปดาห์ติดต่อกัน โดยยอดคงเหลือเพิ่มขึ้นจาก 17.5 พันล้าน (ระดับต่ำสุดนับตั้งแต่เดือนเมษายน 2564) เป็น 18.7 พันล้านดอลลาร์ ซึ่งเพิ่มขึ้นยาวนานที่สุดนับตั้งแต่ปลายปีที่แล้ว แต่ยอดการแลกเปลี่ยน ณ เวลานั้นมากกว่า 40,000ล้านบาทโดยรวมยังต่ำมาก
รีวิวของเรา
จากมุมมองมหภาคที่มากขึ้น การชุมนุมของ Cryptocurrency รอบนี้เริ่มต้นในวันที่ 14 มิถุนายน เมื่อ Federal Reserve หยุดการปรับขึ้นอัตราดอกเบี้ยเป็นครั้งแรก แม้ว่าจะออกการคาดการณ์จุดสิ้นสุดที่สูงขึ้นสำหรับอัตราดอกเบี้ย แต่ตลาดก็ไม่ได้ให้ความสนใจมากนัก ประมาณการนี้ ยังคงเป็นจุดสิ้นสุดของรอบการปรับขึ้นอัตราดอกเบี้ยทั้งหมดในช่วงครึ่งหลังของปี 2566 และอาจมองว่าเป็นอีกก้าวหนึ่งที่ใกล้เริ่มการปรับลดอัตราดอกเบี้ย แน่นอนว่า เราคิดว่าการปรับลดอัตราดอกเบี้ยในปีนี้ไม่น่าเป็นไปได้ เว้นแต่จะเกิดความตื่นตระหนกใดๆ ที่ผลักดันให้เศรษฐกิจเข้าสู่ภาวะถดถอยที่ลึกยิ่งขึ้น
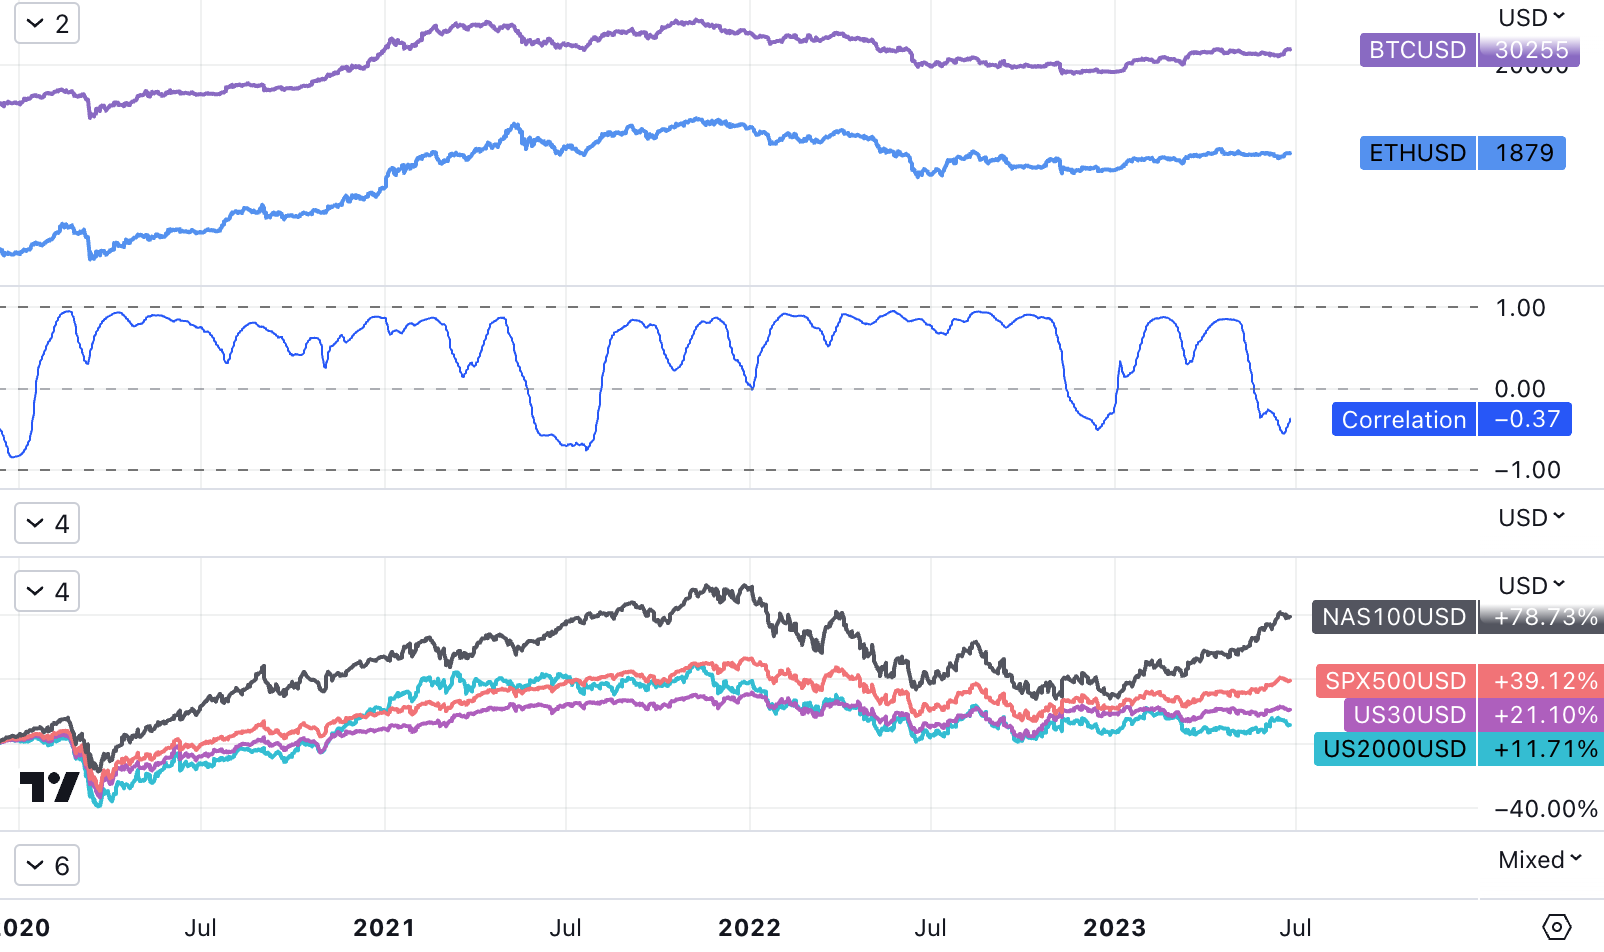
ความสัมพันธ์ระหว่างตลาดหุ้นและสกุลเงินดิจิทัลได้พังทลายลง เนื่องจากก่อนหน้านี้ตลาดหุ้นได้เห็นจุดเน้นใหม่ของการโฆษณาเกินจริง - AI ในขณะที่สกุลเงินดิจิทัลได้รับความเดือดร้อนจากข้อกล่าวหาที่เลวร้ายที่สุดที่เคยมีมาโดยกฎระเบียบของสหรัฐอเมริกา เราสงสัยว่าการถอนตัวของผู้เล่นมืออาชีพอาจส่งผลให้ความอ่อนไหวทางเศรษฐกิจมหภาคของสกุลเงินดิจิทัล เช่น ผู้ถือหุ้นทั่วโลกตัวสั่นเมื่อเผชิญกับธนาคารกลางที่ก้าวร้าวเมื่อสัปดาห์ที่แล้ว ในขณะที่สกุลเงินดิจิทัลเพิกเฉยต่อสิ่งนี้โดยสิ้นเชิง รวมถึงการคาดการณ์อัตราดอกเบี้ยที่สูงขึ้นที่ประกาศในวันที่ 14 นอกจากนี้ยังควรเป็นภาวะหมีที่สำคัญสำหรับสินทรัพย์ที่ไม่มีดอกเบี้ย และราคาทองคำในเรื่องนี้ (ราคาลดลงจาก $195x เป็น 192x)
เมื่อพิจารณาจากปฏิกิริยาของข่าว การกำหนดราคาล่าสุดของตลาด crypto เป็นเรื่องที่สะเทือนใจมาก และไม่มีเหตุผลที่ต้องเชื่อมากนัก ยกเว้นการถือครองระยะยาว ไม่แนะนำให้เข้าร่วมในเกมระยะสั้น (การตอบสนองที่ไม่สมบูรณ์ ได้แก่ คลื่นลูกใหม่ของการรับสมัครสถาบัน ชัยชนะทางกฎหมายที่ไม่เกี่ยวข้องของ Coinbase ในศาลฎีกาของสหรัฐอเมริกา)
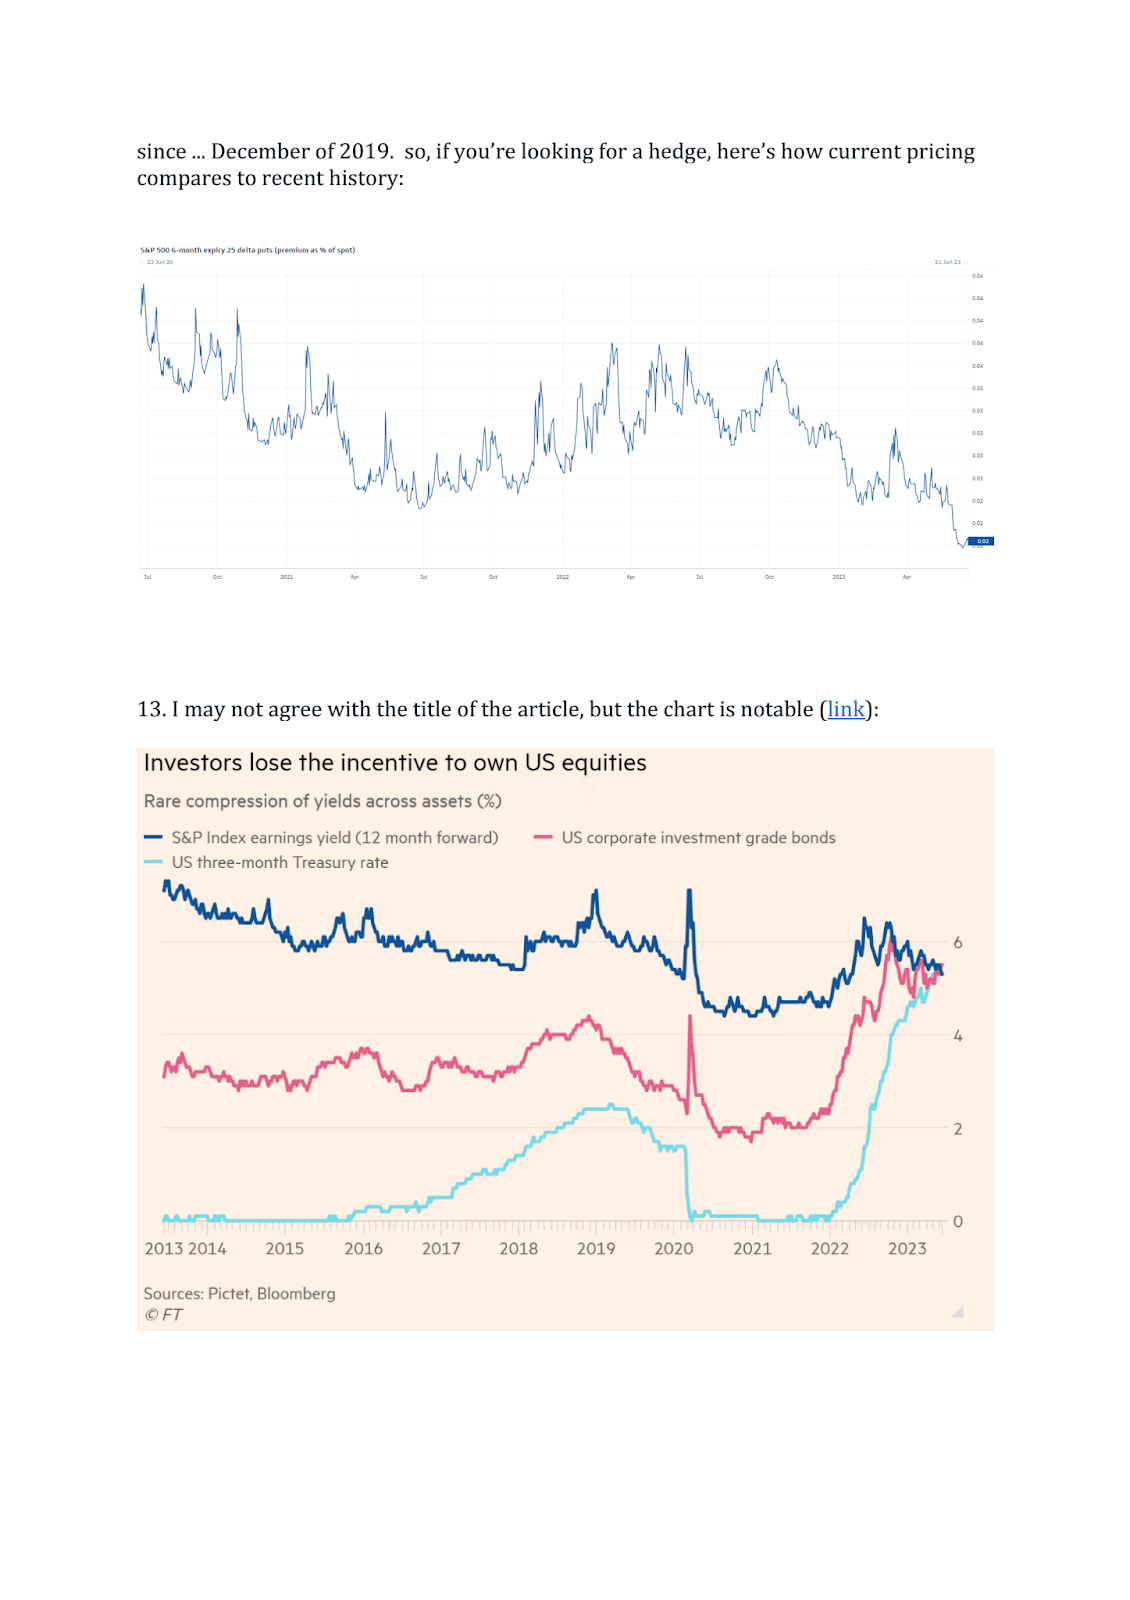
อย่างไรก็ตาม ในระยะยาว ตัวชี้วัดสำคัญของอัตราเงินเฟ้อยังคงลดลงอย่างต่อเนื่อง รวมถึงตัวชี้วัดต่างๆ เช่น ดัชนีราคาที่จ่าย และราคารถยนต์มือสองใน PMI การผลิตและการบริการ อัตราเงินเฟ้อที่ลดลงอย่างค่อยเป็นค่อยไปและการเปลี่ยนแปลงนโยบายของเฟดชี้ให้เห็นว่ามีการวางรากฐานสำหรับตลาดกระทิงใหม่แล้ว ในแง่ของหุ้น ภายในปี 2024 สถาบันมืออาชีพมักคาดหวังอัตราดอกเบี้ยที่ลดลงและแนวโน้มความสามารถในการทำกำไรที่ดีขึ้น ในเวลานั้น การลดลงของ BTC ครึ่งหนึ่งจะเป็นขั้นตอนที่มีความมั่นใจมากขึ้นสำหรับการลงทุนในสกุลเงินดิจิทัล
ข้อมูลทางเศรษฐกิจ
ข้อมูลทางเศรษฐกิจ
ผลผลิตภาคการผลิตของสหรัฐฯ ลดลงเนื่องจากซัพพลายเออร์ลดราคาลง
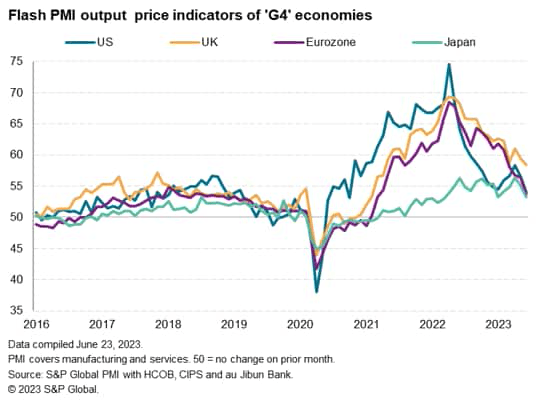
ข้อมูลเศรษฐกิจส่วนใหญ่ในสัปดาห์ที่แล้วดูเหมือนจะกระตุ้นให้เกิดความกังวลว่านโยบายการเงินที่เข้มงวดมากขึ้นกำลังผลักดันให้สหรัฐฯ เข้าสู่ภาวะถดถอย PMI ภาคการผลิตของสหรัฐฯ เมื่อวันศุกร์ลดลงสู่ระดับต่ำสุดนับตั้งแต่เดือนธันวาคม ซึ่งต่ำกว่าการคาดการณ์ของตลาดมาก รายงานยังแสดงให้เห็นว่าซัพพลายเออร์ลดราคาอย่างรวดเร็วที่สุดนับตั้งแต่เกิดการระบาดใหญ่ของโควิด-19 ในเดือนพฤษภาคม 2020 ซึ่งมีแนวโน้มตอบสนองต่อความต้องการที่ลดลง
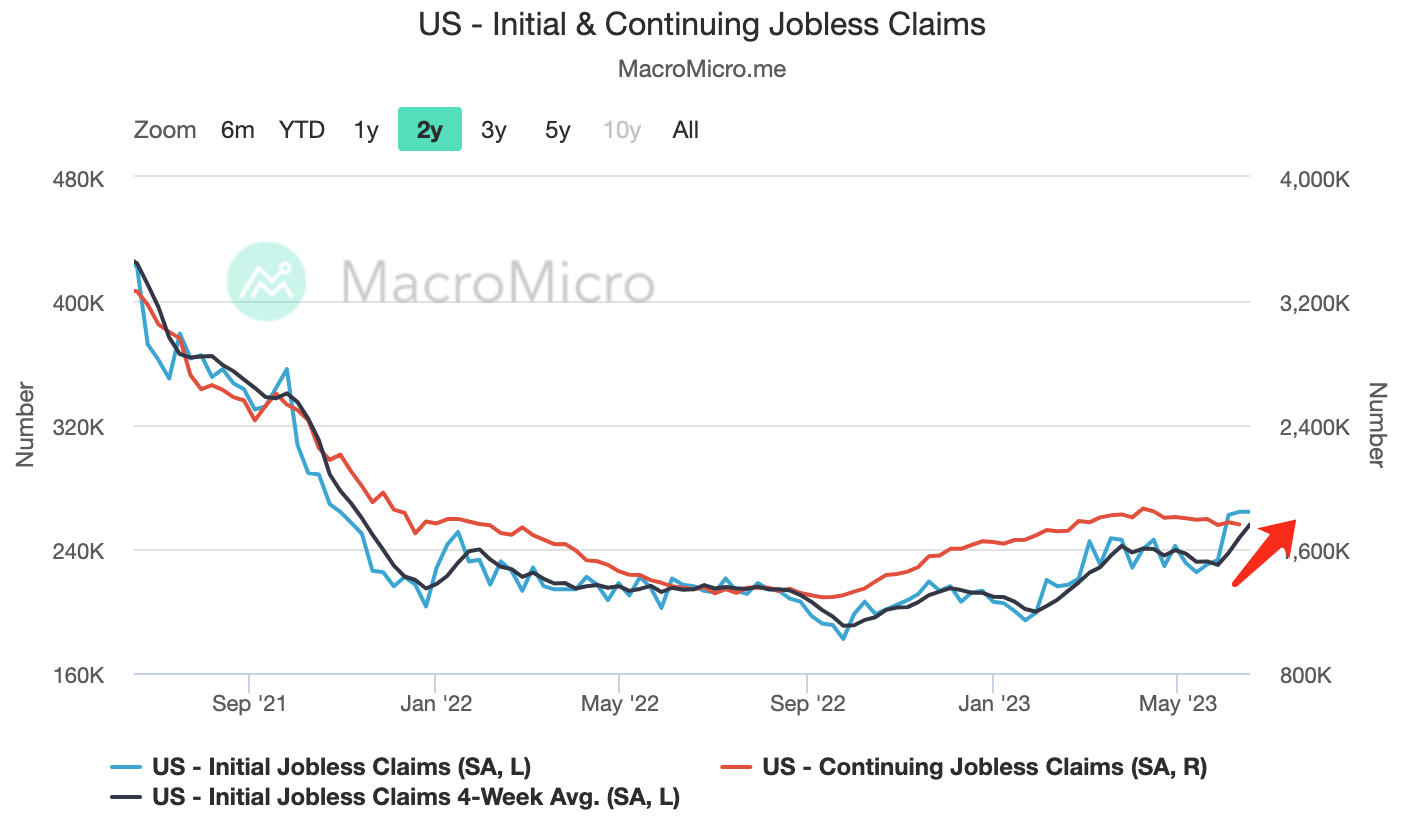
จำนวนผู้ขอสวัสดิการว่างงานรายสัปดาห์พุ่งแตะ 264,000 ราย ใกล้เคียงกับตัวเลขที่ปรับปรุงเมื่อสัปดาห์ที่แล้ว และสูงที่สุดนับตั้งแต่เดือนตุลาคม 2021 แม้ว่าประธานเฟด เจอโรม พาวเวลล์ จะยืนกรานต่อสภาคองเกรสว่าตลาดแรงงานยังคงตึงตัวก็ตาม อย่างไรก็ตาม ภาคที่อยู่อาศัยมีความแข็งแกร่งอย่างน่าประหลาดใจ โดยที่อยู่อาศัยเริ่มต้นที่ระดับสูงสุดในรอบกว่าหนึ่งปี ซึ่งสูงกว่าการคาดการณ์อย่างมาก ยอดขายบ้านที่มีอยู่ก็สูงกว่าคาดเล็กน้อยเช่นกัน
BoE เร่งขึ้นอัตราดอกเบี้ยเนื่องจากอัตราเงินเฟ้อไม่สามารถผ่อนคลายลงได้
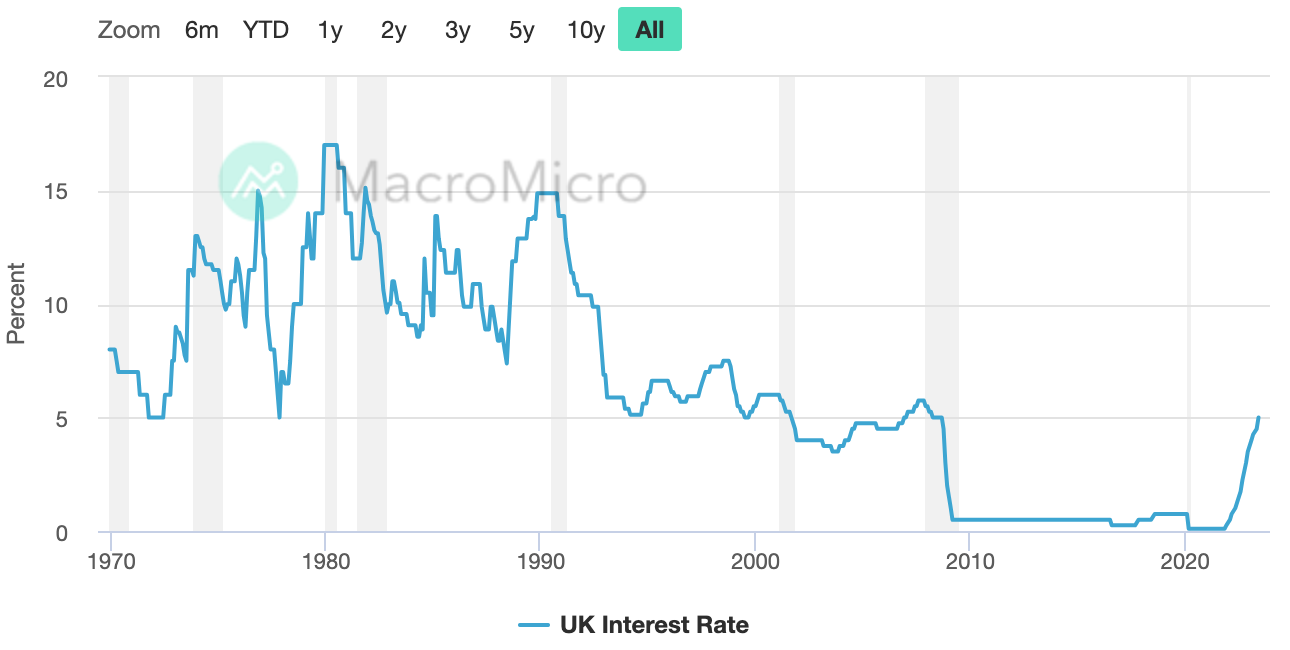
ธนาคารแห่งประเทศอังกฤษขึ้นอัตราดอกเบี้ยหลักโดยไม่คาดคิดอีกครึ่งเปอร์เซ็นต์เป็น 5.0% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2551 คณะกรรมการนโยบายการเงิน (กนง.) มีมติ 7-2 เร่งรัดนโยบายให้เข้มงวดขึ้น หลังข้อมูลเงินเฟ้อล่าสุดแข็งแกร่งอย่างไม่คาดคิด “ข้อมูลล่าสุดมีข้อดีหลายอย่าง ซึ่งชี้ให้เห็นถึงความคงอยู่ของกระบวนการเงินเฟ้อที่มากขึ้น” กนง. กล่าว
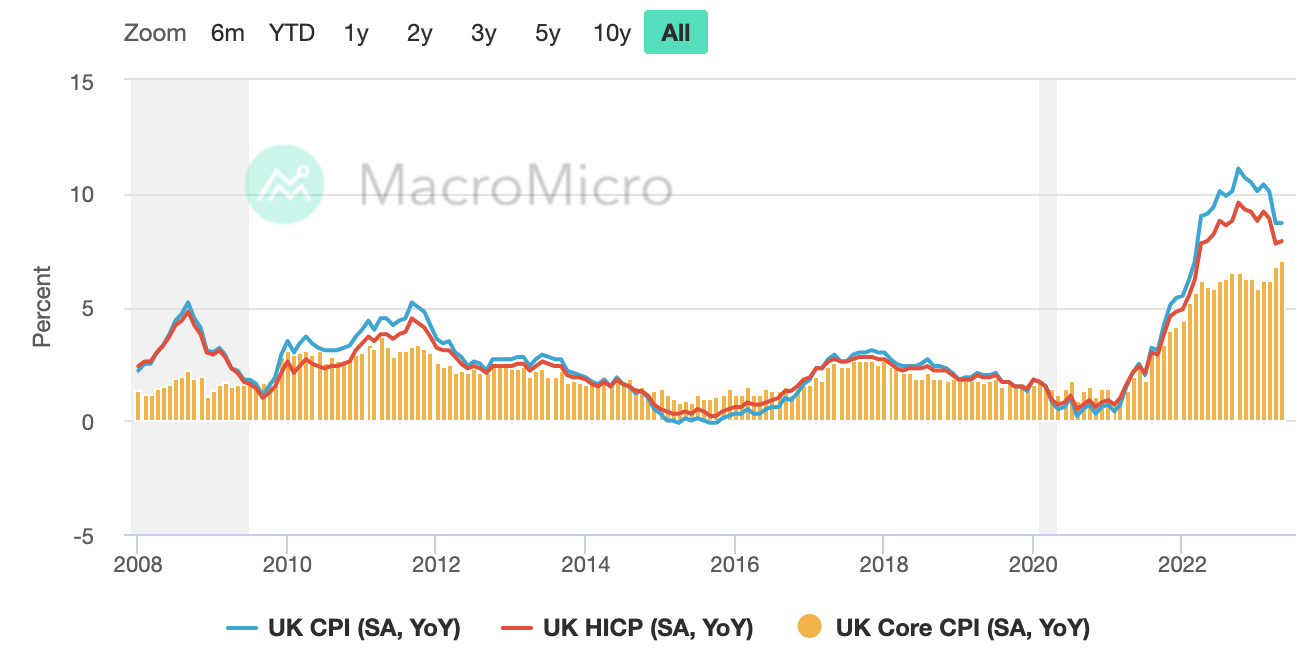
การเติบโตของ CPI ยังคงสูงอยู่ที่ 8.7% ในเดือนพฤษภาคม อัตราเงินเฟ้อพื้นฐานซึ่งไม่รวมราคาอาหารและพลังงานที่ผันผวน (แถบสีเหลืองด้านล่าง) เร่งขึ้นสู่ระดับสูงสุดในรอบ 31 ปีที่ 7.1% จาก 6.8% ในเดือนเมษายน
สวิตเซอร์แลนด์ ธนาคารกลางของนอร์เวย์ขึ้นต้นทุนการกู้ยืมเพื่อต่อสู้กับภาวะเงินเฟ้อ
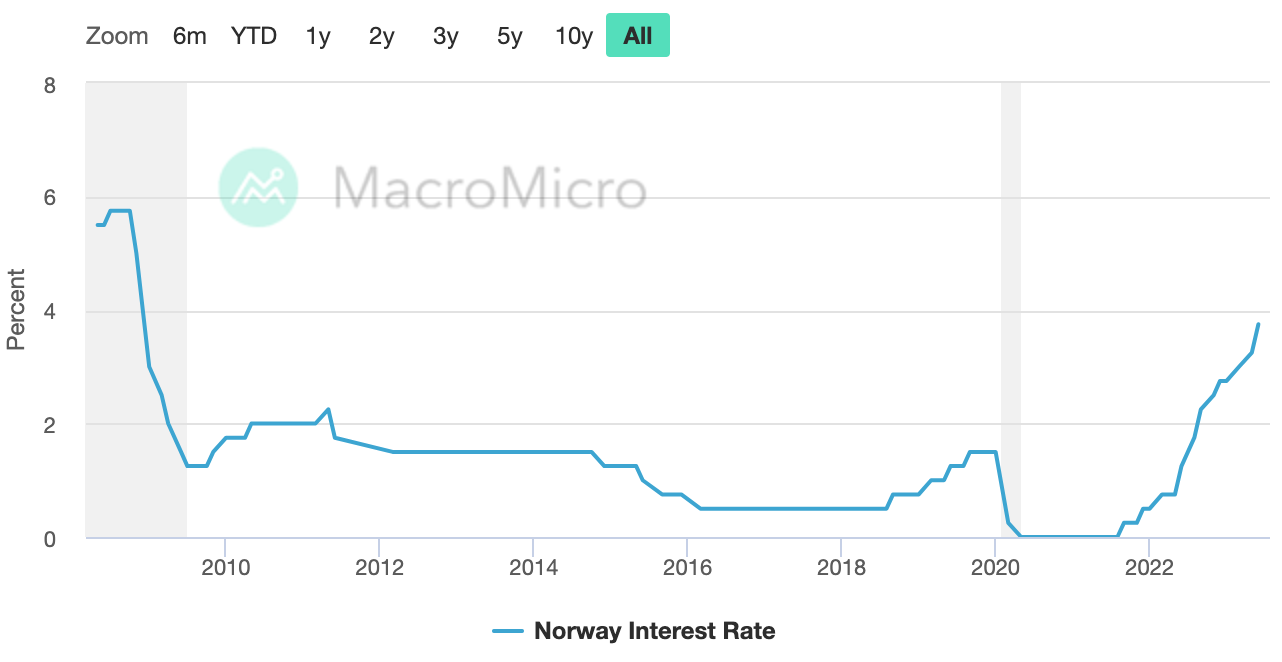
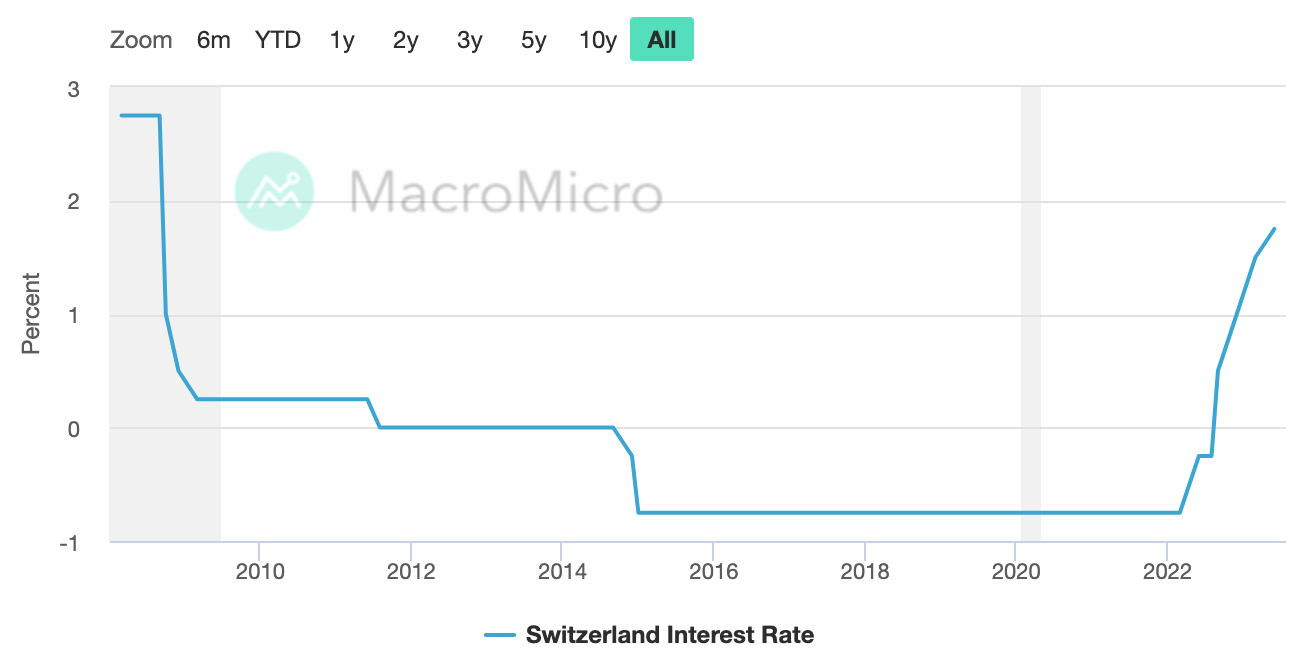
ธนาคารกลางนอร์เวย์ขึ้นอัตราดอกเบี้ยหลักอีกครึ่งหนึ่งเป็น 3.75% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2551 และกล่าวว่า มีแนวโน้มมากที่สุด ที่จะขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนสิงหาคม เพื่อลดอัตราเงินเฟ้อที่ สูงกว่าเป้าหมายอย่างมีนัยสำคัญ ธนาคารแห่งชาติสวิสขึ้นอัตราดอกเบี้ยมาตรฐานอีกหนึ่งในสี่ของเปอร์เซ็นต์เป็น 1.75% ซึ่งเป็นการเพิ่มขึ้นครั้งที่ห้าติดต่อกัน และไม่ได้ปฏิเสธการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม
PMI ของยูโรโซนเกือบจะทรงตัว ราคาผู้ผลิตของเยอรมนีชะลอตัว Ifo คาดการณ์ว่าการหดตัวจะรุนแรงขึ้น
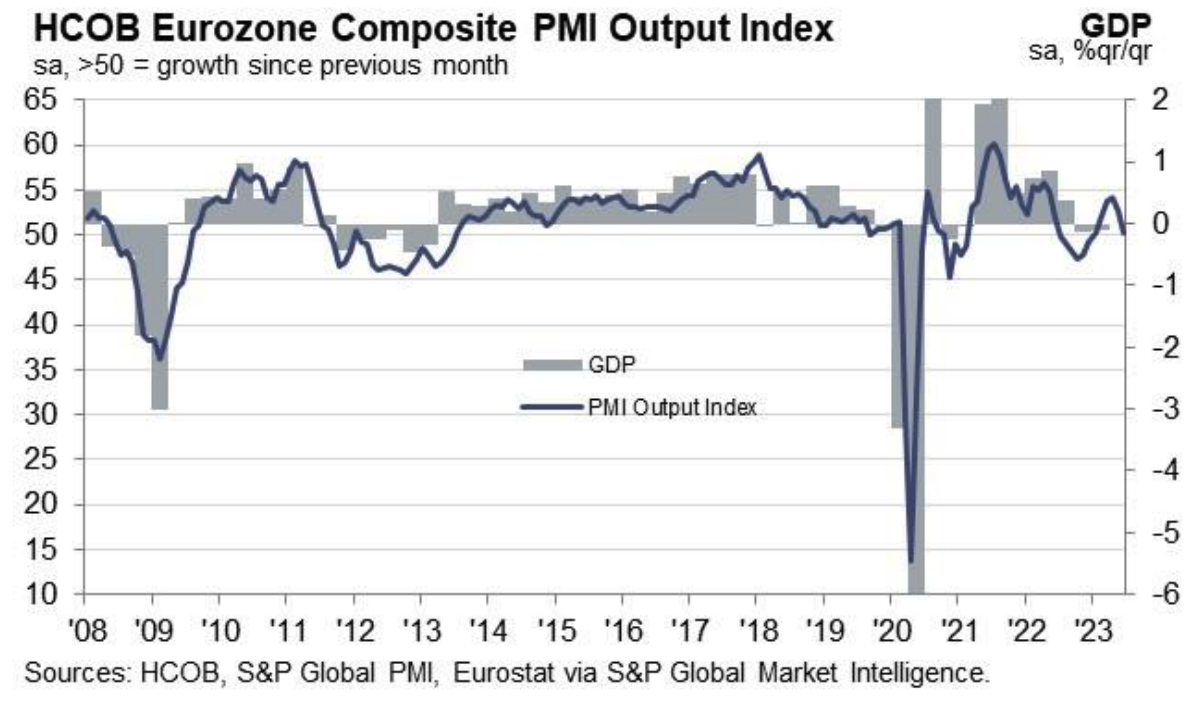
ข้อมูล PMI ของ S&P แสดงให้เห็นว่าแม้ว่าผลผลิตทางธุรกิจในยูโรโซนจะเพิ่มขึ้นเป็นเดือนที่หกติดต่อกันในเดือนมิถุนายน แต่ก็เกือบจะซบเซา โดยชี้ให้เห็นถึงความอ่อนแอทางเศรษฐกิจที่เกิดขึ้นใหม่หลังจากการฟื้นตัวเมื่อต้นปี ดัชนีผลผลิตผู้จัดการฝ่ายจัดซื้อของยูโรโซนลดลงสู่ระดับต่ำสุดในรอบ 5 เดือนที่ 50.3 จาก 52.8 ในเดือนพฤษภาคม
ราคาผู้ผลิตในเยอรมนีเพิ่มขึ้นในเดือนพฤษภาคมในอัตราที่ช้าที่สุดนับตั้งแต่เดือนกรกฎาคม 2021 ซึ่งเป็นสัญญาณที่เป็นไปได้ว่าอัตราเงินเฟ้อกำลังชะลอตัว ราคาผู้ผลิตประจำปีเพิ่มขึ้น 1.0% ลดลงจาก 4.1% ในเดือนเมษายน ขณะเดียวกัน สถาบัน Ifo คาดว่าเศรษฐกิจเยอรมนีจะหดตัว 0.4% ในปี 2566 ซึ่งแย่กว่าการคาดการณ์ที่ 0.1% ในเดือนมีนาคม
ตำแหน่งนักลงทุนและการไหลของกองทุน
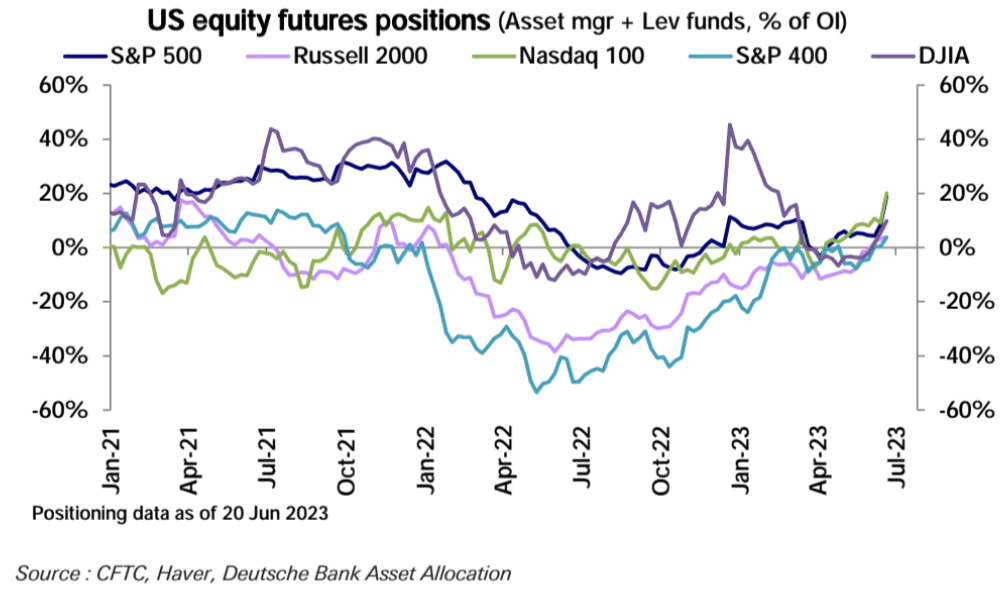
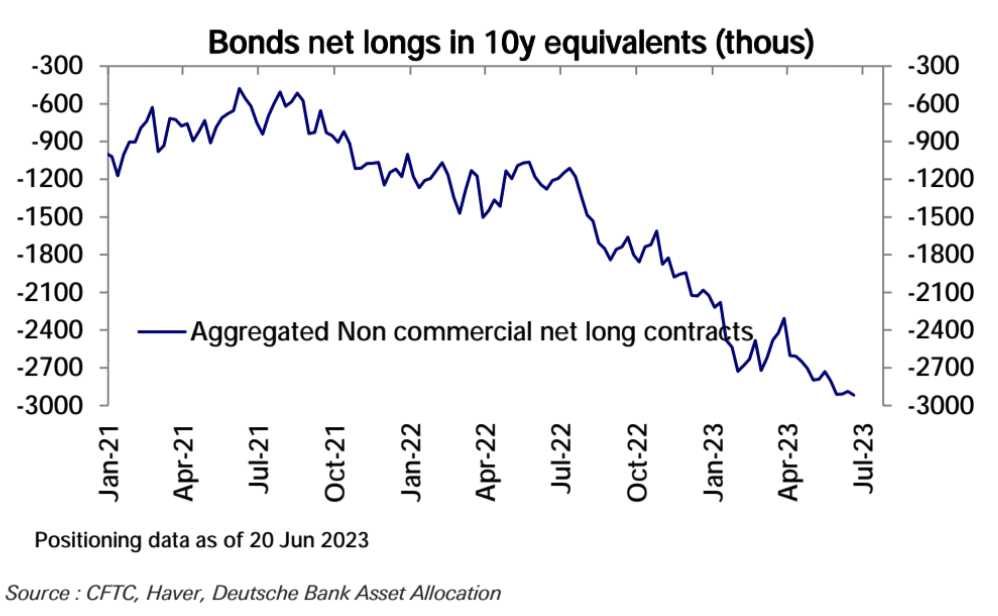
สัปดาห์นี้ ข้อมูลสัญญาซื้อขายล่วงหน้า CFTC แสดงให้เห็นว่าสถานะซื้อสุทธิสุทธิในหุ้นสหรัฐเพิ่มขึ้นอย่างมีนัยสำคัญ สถานะ Short สุทธิโดยรวมในพันธบัตรเพิ่มขึ้นและแตะระดับสูงสุดใหม่ตลอดกาล
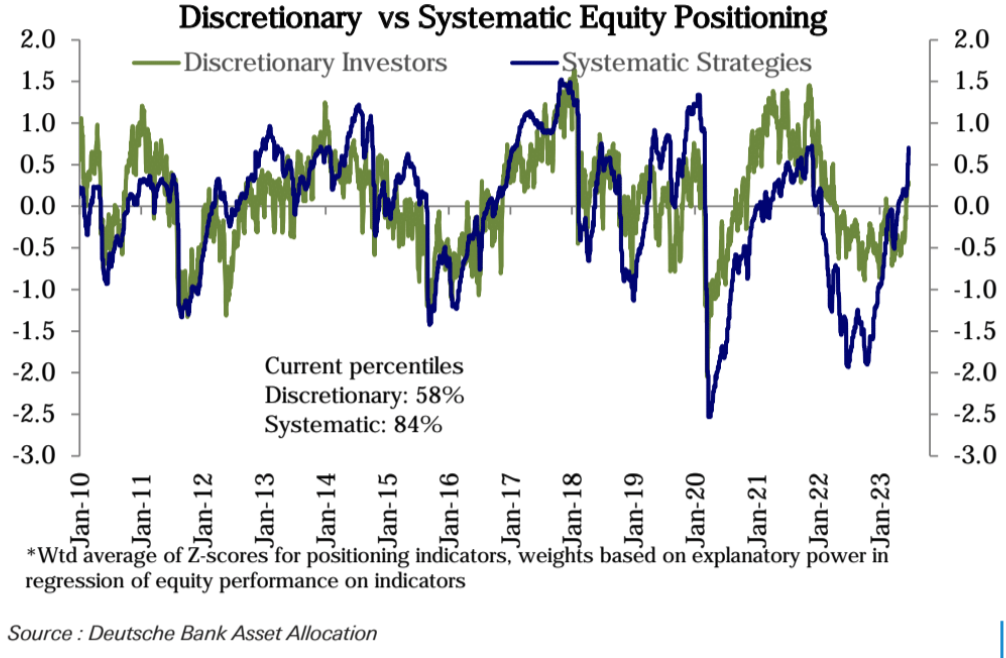
จากมุมมองของการจัดประเภทนักลงทุน ทั้งนักลงทุนที่เป็นระบบ (สถาบัน) และนักลงทุนแบบอัตนัยได้เพิ่มตำแหน่งของตนอย่างมีนัยสำคัญ โดยเฉพาะตำแหน่งของนักลงทุนที่เป็นระบบได้มาถึงเปอร์เซ็นไทล์ที่ 84 ในประวัติศาสตร์ซึ่งถือเป็นระดับที่ค่อนข้างสูง ตำแหน่งของนักลงทุนแบบอัตนัย คือ เปอร์เซ็นไทล์ที่ 58 ซึ่งเป็นกลางและเป็นเชิงบวก
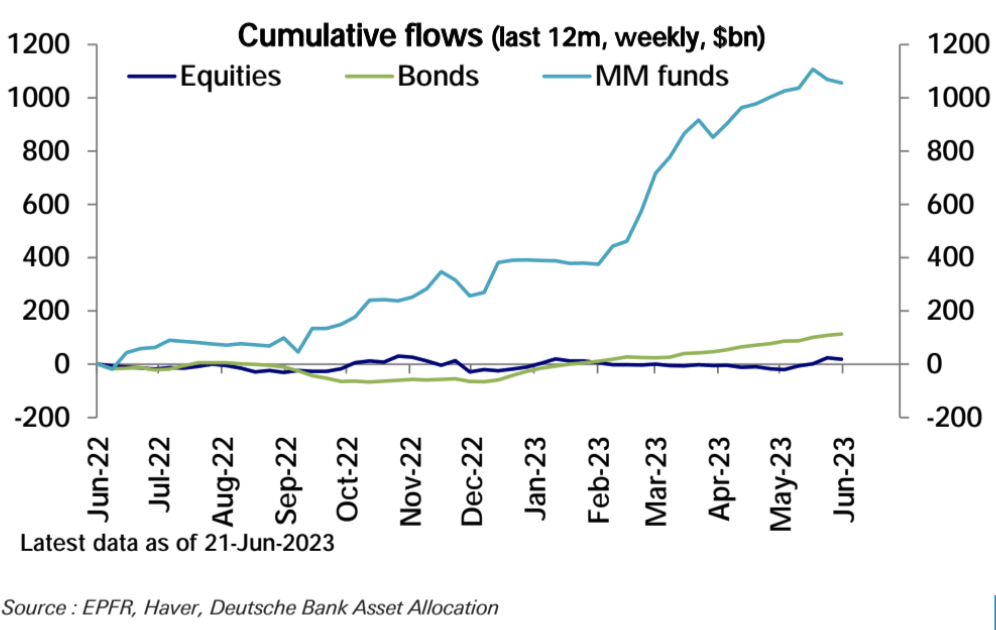
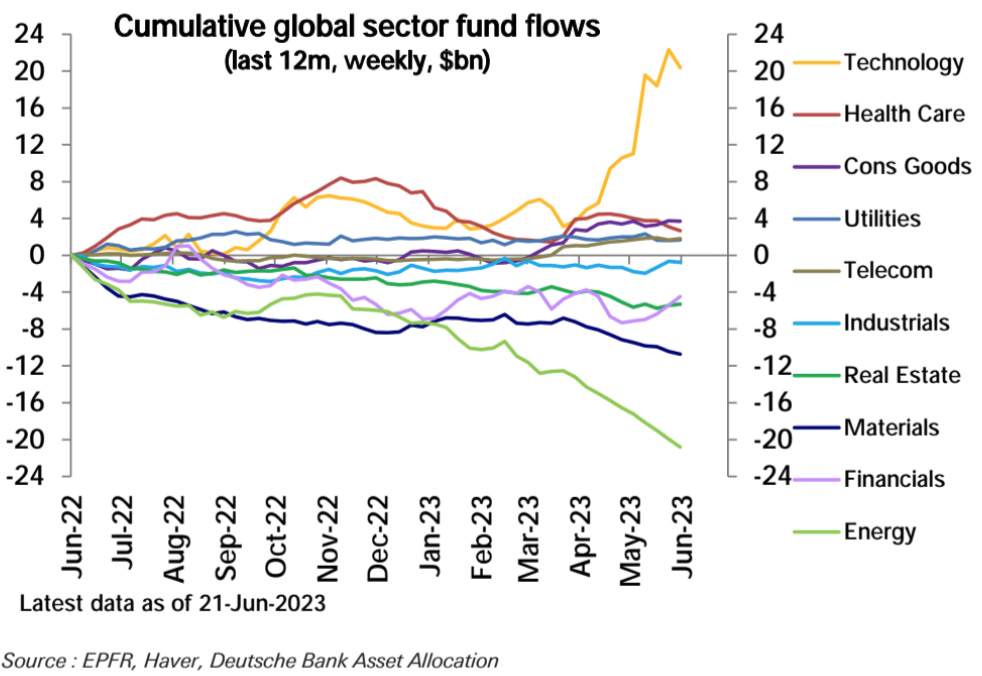
ข้อมูลการไหลออกระหว่างประเทศของ EPFR แสดงให้เห็นถึงอารมณ์ของการปะปนกัน โดยกองทุนเงินมีการไหลออกสุทธิที่ 13.9 พันล้านดอลลาร์ กองทุนพันธบัตรมีการไหลเข้า 5.4 พันล้านดอลลาร์ กองทุนทองคำมีการไหลออก 1 พันล้านดอลลาร์ และกองทุนหุ้นสูญเสีย 5 พันล้านดอลลาร์ โดยเฉพาะอย่างยิ่งหุ้นกลุ่มเทคโนโลยีมีจำนวนการขายออกสูงสุดในรอบ 10 สัปดาห์ โดยมีการไหลออกรวม 2 พันล้านดอลลาร์ ในขณะที่ตรงกันข้ามกับการเงินซึ่งมีการไหลเข้าที่ใหญ่ที่สุดในรอบ 10 สัปดาห์ที่ 1 พันล้านดอลลาร์
ตัวบ่งชี้ความรู้สึก
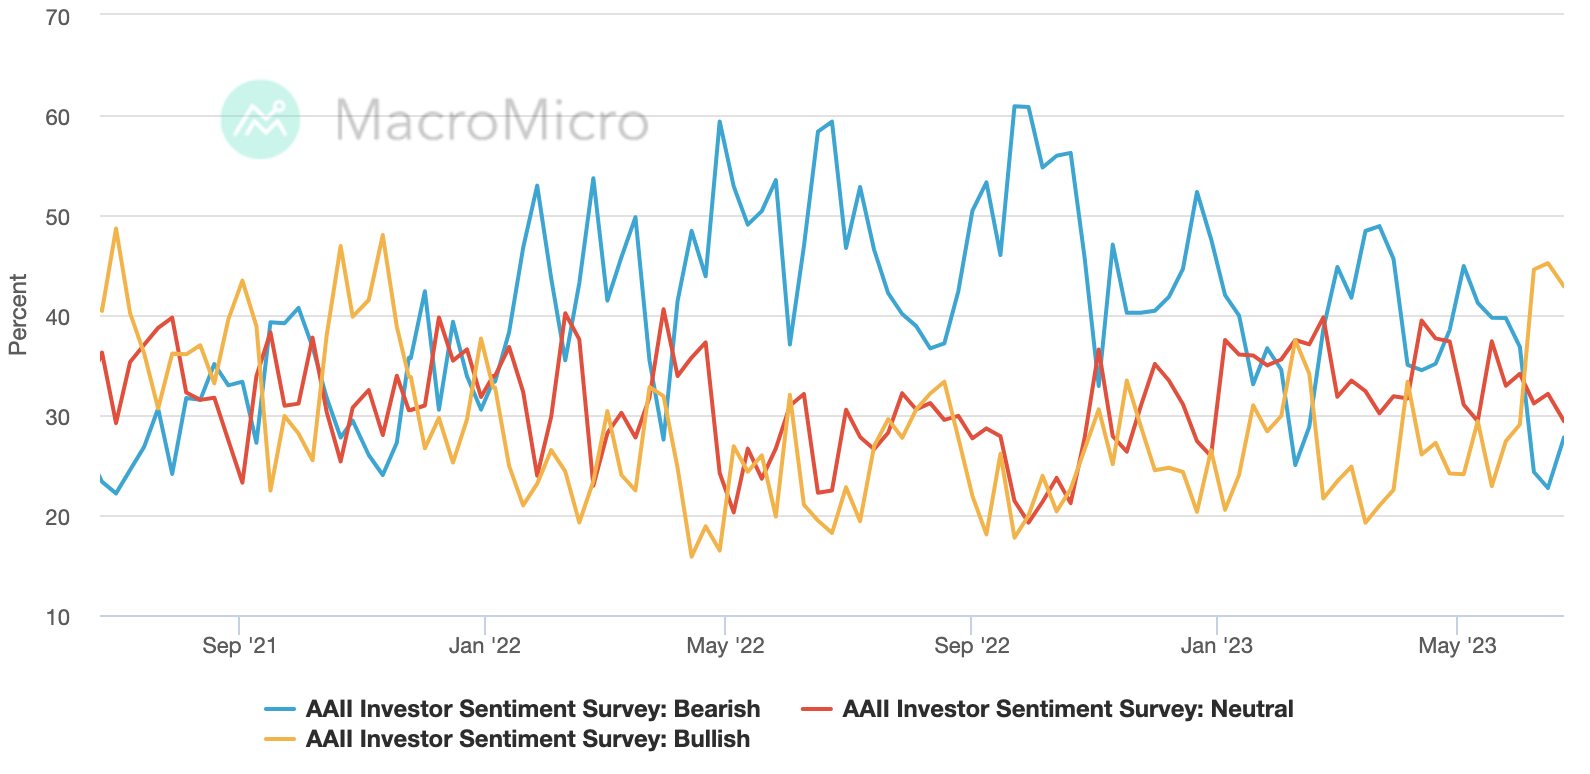
การสำรวจความเชื่อมั่นของนักลงทุน AAII แสดงให้เห็นว่าความเชื่อมั่นในภาวะกระทิงลดลงเล็กน้อยจากระดับสูงสุดในเดือนพฤศจิกายน 2021 ความเชื่อมั่นของนักลงทุนภาวะหมีดีดตัวขึ้นเป็น 27.7% จากระดับต่ำสุดในรอบสองปีที่ 22.7% และสัดส่วนของนักลงทุนที่เป็นกลางได้ลดลงสู่ระดับต่ำสุดในปีนี้:
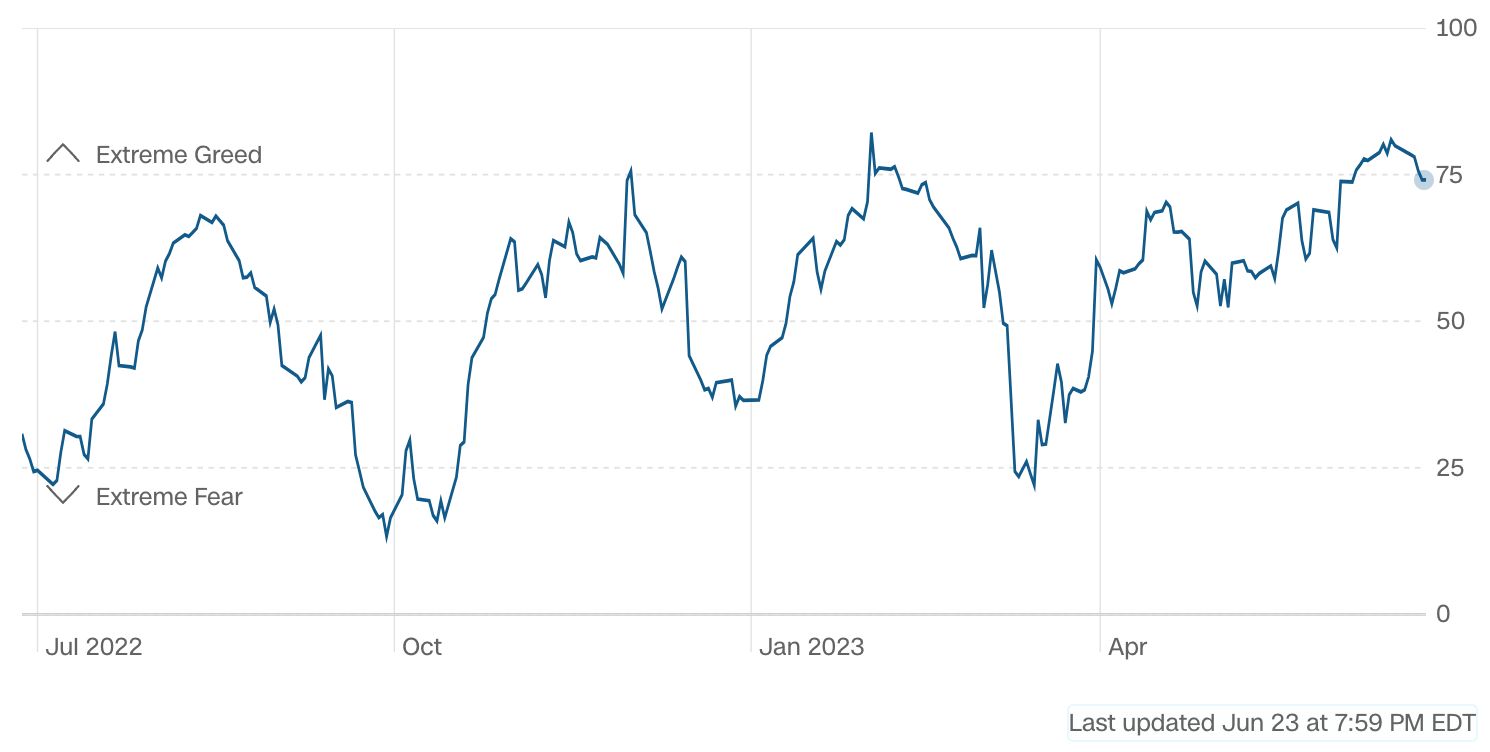
ดัชนี CNN Money Fear and Greed Index ขยับกลับมาที่ 74 ในสัปดาห์นี้ ซึ่งต่ำกว่าเกณฑ์ 75 เล็กน้อยสำหรับความโลภสุดขีด:
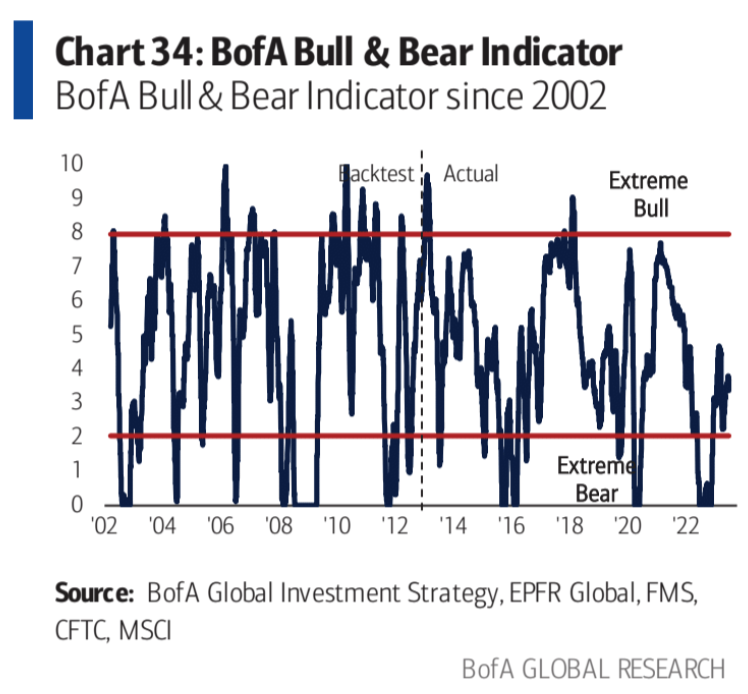
ตัวบ่งชี้ภาวะกระทิงและหมีของ Bank of America ลดลงเหลือ 3.4 จาก 3.6 ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ต้นเดือนพฤษภาคม:
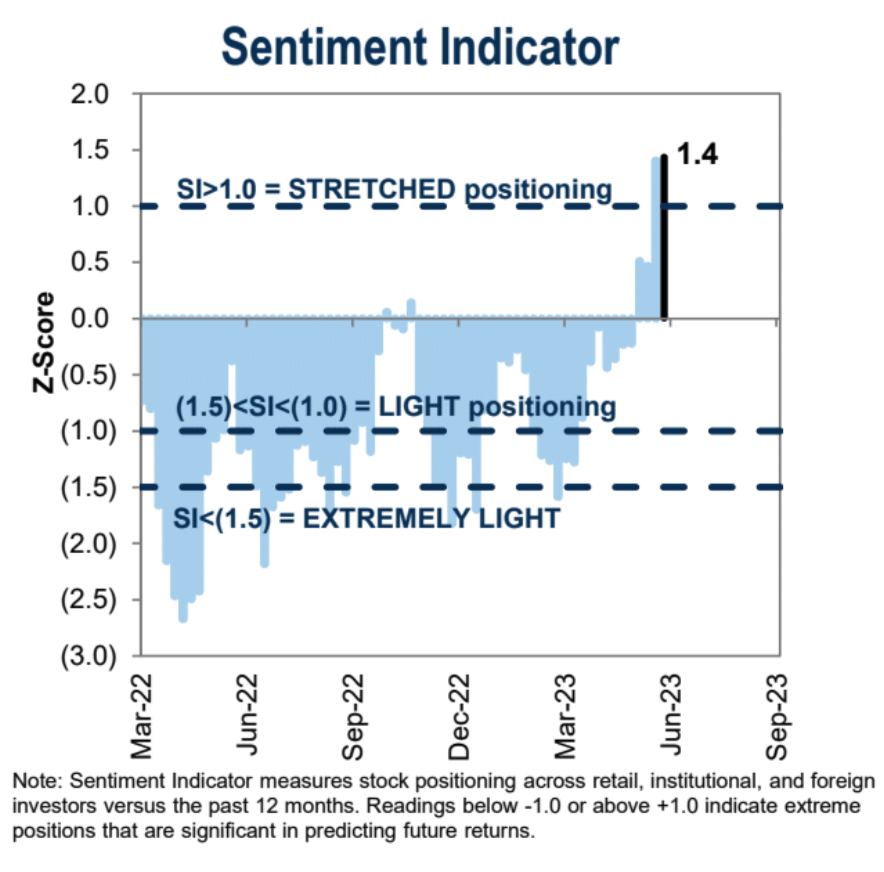
ดัชนีความเชื่อมั่นสถาบันของ Goldman Sachs เพิ่มขึ้นเล็กน้อยเพื่อรักษาระดับการซื้อมากเกินไปเป็นสัปดาห์ที่สองติดต่อกัน:
สัปดาห์หน้า
นักลงทุนอาจเข้าสู่สัปดาห์สุดท้ายของไตรมาสด้วยความระมัดระวังเล็กน้อย เนื่องจากความกลัวภาวะเศรษฐกิจถดถอยกลับมาเป็นศูนย์กลางอีกครั้ง นอกเหนือจากการแยกแยะธนาคารกลางที่ประหม่าอย่างต่อเนื่องแล้ว การประกาศผลการทดสอบความเครียดประจำปีของธนาคารกลางสหรัฐจะกลายเป็นประเด็นสำคัญของอุตสาหกรรมการธนาคาร หากผลลัพธ์แสดงให้เห็นถึงความไม่แน่นอนมากขึ้นก็อาจสร้างแรงกดดันต่อหุ้นธนาคารเป็นระยะเวลานานขึ้น เวลา.
ทดสอบแรงดัน
คำตอบสำหรับการทดสอบความเครียด Dodd-Frank ซึ่งเป็นข้อกำหนดด้านกฎระเบียบที่ธนาคารที่ใหญ่ที่สุดในอเมริกาต้องยื่นในแต่ละปี จะมีการเปิดเผยในวันที่ 28 มิถุนายน การทดสอบจะตรวจสอบว่าธนาคารมีทุนสำรองเพียงพอที่จะรับมือกับภาวะเศรษฐกิจตกต่ำหรือไม่ โดยการจำลองสถานการณ์ทางเศรษฐกิจต่างๆ ที่กำหนดโดย Federal Reserve กระบวนการนี้มีผลกระทบอย่างมากต่อขนาดของทุนสำรองของธนาคาร ซึ่งจะกำหนดจำนวนเงินที่ธนาคารสามารถคืนให้กับผู้ถือหุ้นได้ และส่งผลต่อความสามารถในการทำกำไรระยะสั้นของธนาคาร
ในช่วงไม่กี่ปีที่ผ่านมา ผลการทดสอบนี้มักสร้างความประหลาดใจอยู่เสมอ ตัวอย่างเช่น ธนาคารบางแห่งอาจจำเป็นต้องเพิ่มอัตราส่วนเงินกองทุนชั้นที่ 1 (CET 1) ลดการจ่ายเงินปันผลหรือการซื้อหุ้นคืน
แต่เราคิดว่าโอกาสที่จะเกิดเรื่องประหลาดใจนั้นลดลงในปีนี้ เนื่องจากด้วยการ 'ซ้อม' วิกฤตในเดือนมีนาคม ทำให้มีเหตุผลที่เชื่อได้ว่าธนาคารขนาดใหญ่ได้เรียนรู้วิธีนำทางกระบวนการได้ดีขึ้น
สำหรับอุตสาหกรรมการธนาคาร ความกดดันที่มากยิ่งขึ้นอาจเกิดขึ้นในอนาคต ตัวอย่างเช่น ธนาคารกลางสหรัฐอาจพิจารณากฎใหม่ที่จะสอดคล้องกับ กฎขั้นสุดท้ายของ Basel III (หรือที่เรียกว่า Basel IV) และความล้มเหลวของธนาคาร Silicon Valley และ First Republic Bank และสภาพคล่องและที่เกี่ยวข้องกับวิกฤต ความเชื่อมั่นที่เกิดจากความไม่ตรงกันของวุฒิภาวะ เช่น ข้อกำหนดบัฟเฟอร์เงินทุน เกือบจะเพิ่มขึ้นอย่างแน่นอน การเปลี่ยนแปลงล่าช้าเหล่านี้อาจส่งผลกระทบอย่างมีนัยสำคัญต่อผลการดำเนินงานของธนาคารหลายแห่ง
ภูมิศาสตร์การเมือง
การกบฏครั้งใหญ่ของรัสเซียในช่วงสุดสัปดาห์ได้สนับสนุนตลาดสกุลเงินดิจิทัล ในช่วงเวลานี้ BTC และ ETH ก็รีเฟรชจุดสูงสุดตั้งแต่เดือนพฤษภาคมปีที่แล้ว สินทรัพย์ดังกล่าวซึ่งเป็นสัญลักษณ์ของการไหลเวียนของเงินอย่างเสรีนั้นทำงานได้ดีขึ้นเสมอในช่วงเวลาแห่งความตึงเครียดทางภูมิรัฐศาสตร์ระหว่างประเทศ . แต่การสนับสนุนดังกล่าวอาจจางหายไปในสัปดาห์นี้ เนื่องจากทุกฝ่ายที่เกี่ยวข้องบรรลุข้อตกลงประนีประนอมอย่างรวดเร็ว
ข้อมูล
ข้อมูล
ในด้านข้อมูล จุดเน้นในสหรัฐอเมริกาจะอยู่ที่ข้อมูล PCE ของวันศุกร์ในเดือนพฤษภาคม ปัจจุบัน ตลาดคาดว่า PCE ในเดือนพฤษภาคมจะลดลงจาก 4.4% เป็น 3.8% และ PCE หลักจะยังคงอยู่ที่ระดับสูงที่ 4.7% หากข้อมูลนี้ไม่เกินความคาดหมาย ตลาดอาจมีความมั่นใจมากขึ้นว่าเฟดจะขึ้นอัตราดอกเบี้ยเพียงครั้งเดียว สิ่งที่เน้นในวันศุกร์ก็คือข้อมูลความเชื่อมั่นผู้บริโภค ซึ่งคาดว่าจะไม่เปลี่ยนแปลงจากการอ่านครั้งก่อน
ข้อมูลราคาจากยุโรปในวันศุกร์จะเป็นศูนย์กลาง โดยธนาคารกลางยุโรปเตือนเมื่อเร็วๆ นี้ว่าจำเป็นต้องปรับปรุงอย่างมีนัยสำคัญเพื่อหลีกเลี่ยงการปรับขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนหน้า
จีนจะเปิดเผย PMI การผลิตและที่ไม่ใช่การผลิตในเดือนมิถุนายน และตลาดคาดว่าภาคการผลิตจะดีดตัวขึ้นเล็กน้อย แทนที่จะเป็นการชะลอตัวของภาคการผลิต ขณะนี้ผู้เข้าร่วมตลาดกำลังรอมาตรการกระตุ้นทางการคลังใหม่จากประเทศจีน
ธนาคารกลาง





