


รายงานประจำสัปดาห์ของ LD Macro (2023/06/19): ความเชื่อมั่นของตลาดกำลังดีขึ้น และตำแหน่งที่เพิ่มขึ้นทั


สรุป
สรุป
ตลาดสกุลเงินดิจิทัลร่วงลงอย่างหนักในสัปดาห์ที่แล้ว หลังจากที่ FOMC ปรับขึ้นอัตราดอกเบี้ยอย่างรวดเร็วถึง 50 bp แต่ความเชื่อมั่นก็ดีขึ้นหลังจากวันศุกร์ และโดยพื้นฐานแล้วการฟื้นตัวกลับลดลง และความสัมพันธ์โดยรวมกับตลาดหุ้นก็ลดลงอีก คำปราศรัยของเจ้าหน้าที่เฟดจำนวนมากในสัปดาห์นี้ รวมถึงคำให้การของพาวเวลล์ จะทำให้ตลาดสามารถกำหนดราคาได้แม่นยำขึ้นที่ "+50 bp"
ประสิทธิภาพของตลาด
ประสิทธิภาพของตลาด
ได้รับประโยชน์จากการตัดสินใจของเฟดที่จะหยุดการขึ้นอัตราดอกเบี้ยชั่วคราวและข้อมูลที่แสดงความเชื่อมั่นผู้บริโภคและการใช้จ่ายของสหรัฐที่เพิ่มขึ้น S&P 500 สิ้นสุดลงเมื่อสัปดาห์ที่แล้วสูงขึ้นเป็นสัปดาห์ที่ห้าติดต่อกัน ซึ่งเป็นการชนะติดต่อกันประจำสัปดาห์ที่ยาวนานที่สุดนับตั้งแต่ฤดูใบไม้ร่วงปี 2564 ก่อนที่เฟดจะเริ่มขึ้น Nasdaq Composite ที่เน้นเทคโนโลยีเพิ่มขึ้นเป็นสัปดาห์ที่แปดติดต่อกัน ซึ่งเป็นสตรีคที่ชนะติดต่อกันยาวนานที่สุดนับตั้งแต่ต้นปี 2019
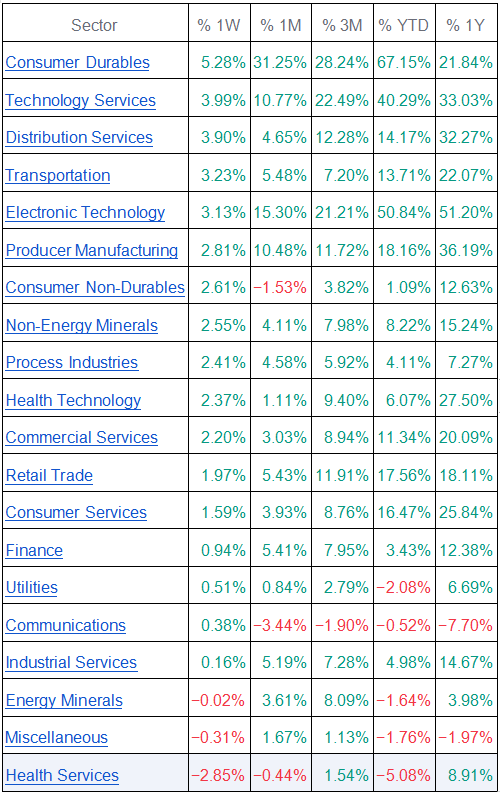
สัปดาห์ที่แล้ว หุ้นส่วนใหญ่ของตลาดหุ้นสหรัฐปรับตัวขึ้น กลุ่มที่แย่ที่สุดคือกลุ่มการดูแลสุขภาพ ซึ่งร่วงลง 2.85% กลุ่มที่มีการดำเนินการดีที่สุดยังคงเป็นสินค้าคงทน ซึ่งเพิ่มขึ้น 5.28% กลุ่มเทคโนโลยีฟื้นตัวขึ้น:
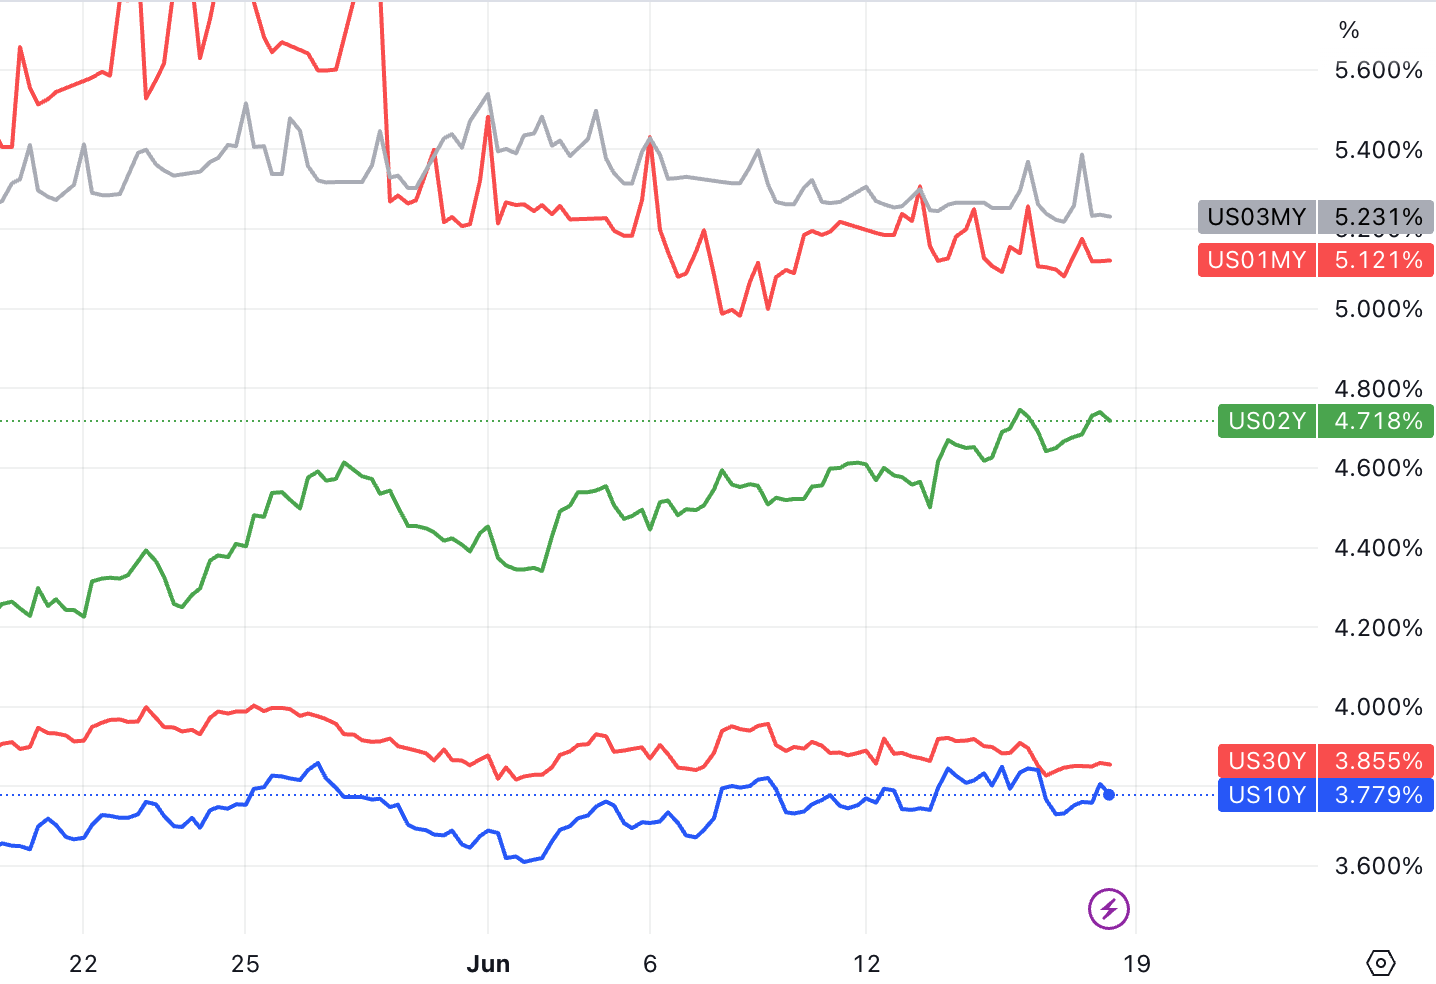
ในตลาดอัตราดอกเบี้ยเมื่อสัปดาห์ที่แล้ว อัตราผลตอบแทนพันธบัตรระยะสั้นพิเศษขนาด 1-3 ล้านลดลงเล็กน้อย ระยะเวลา 2 ปีเพิ่มขึ้น (ส่วนใหญ่เนื่องจาก Fomc เพิ่มการคาดการณ์จุดสิ้นสุดของอัตราดอกเบี้ยปีนี้ขึ้น 50 bp) และ ระยะเวลา 30 ปีและ 10 ปีโดยทั่วไปยังคงทรงตัว:
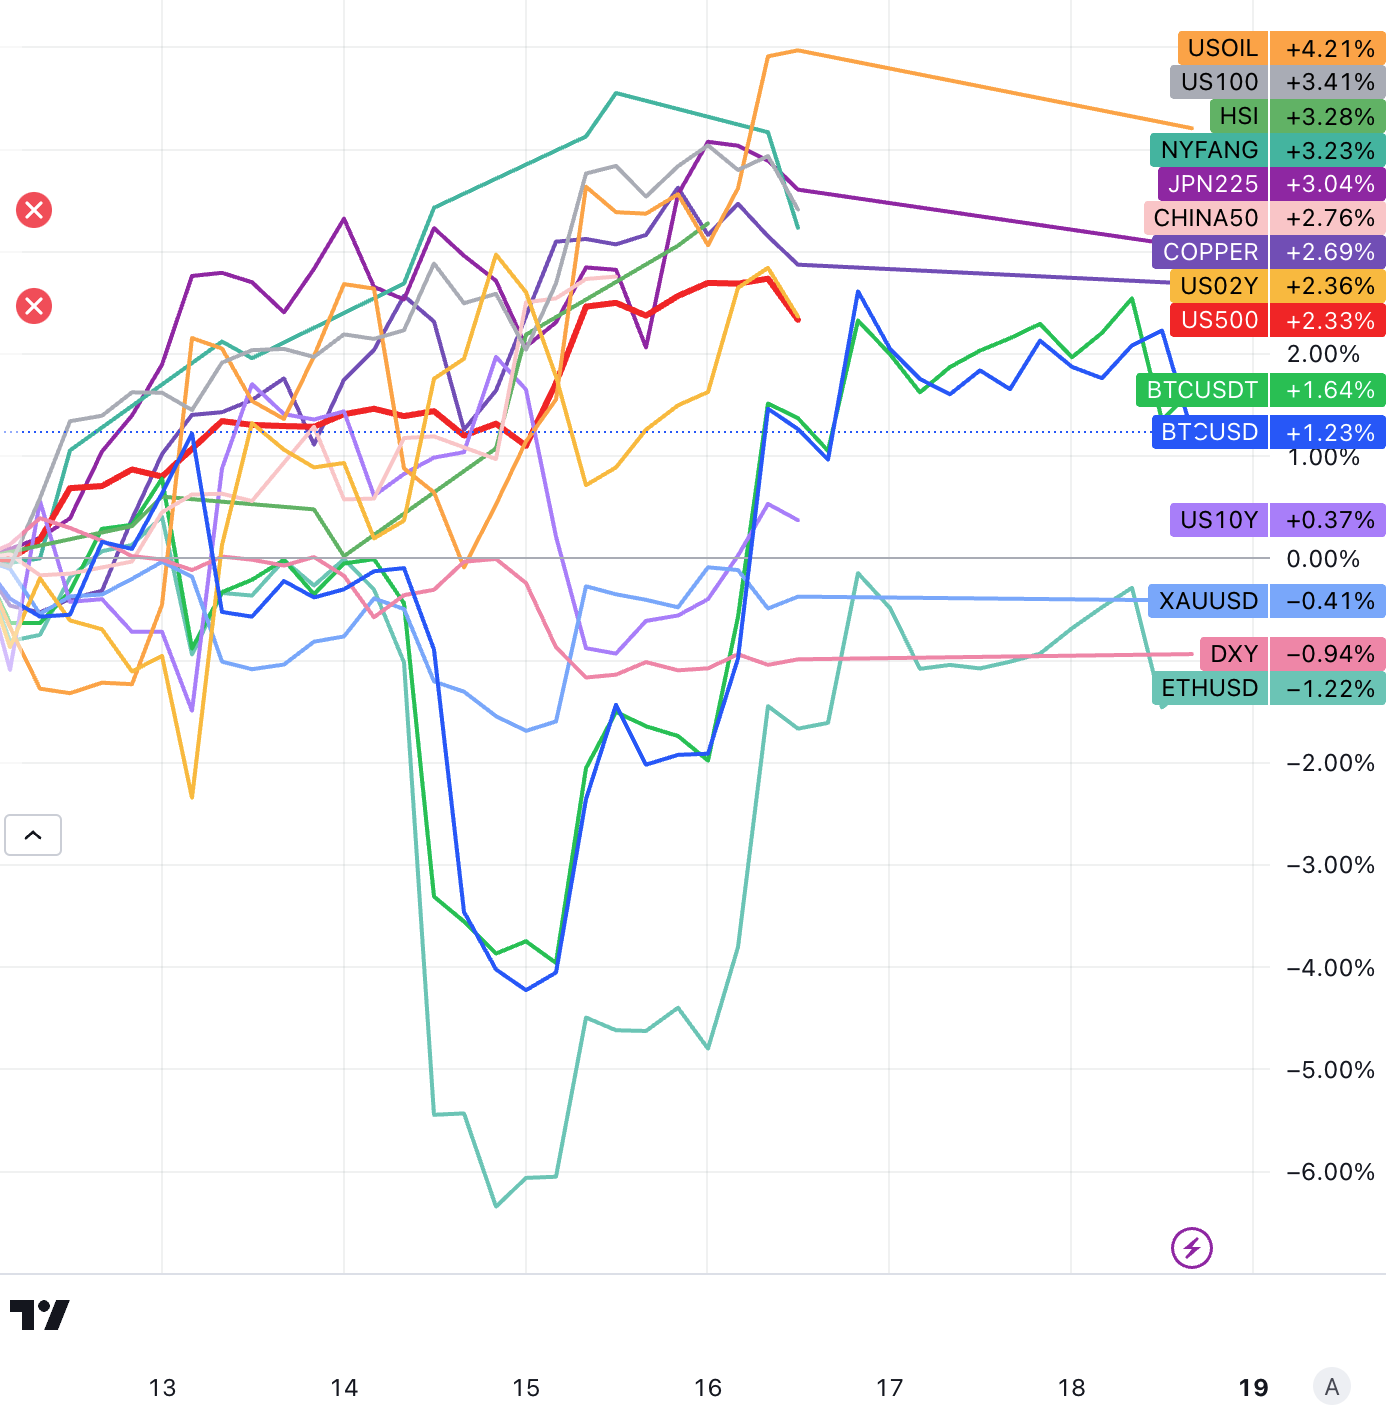
ในตลาดอื่นๆ หุ้นญี่ปุ่น หุ้นฮ่องกง หุ้นจีน ทองแดง น้ำมันดิบพุ่งขึ้น ดัชนีดอลลาร์สหรัฐฯ ทองคำร่วงลง และสกุลเงินดิจิทัลร่วงลงอย่างรวดเร็วหลังการระงับ FOMC hawks แต่โดยพื้นฐานแล้วฟื้นตัวหลังจากวันศุกร์:
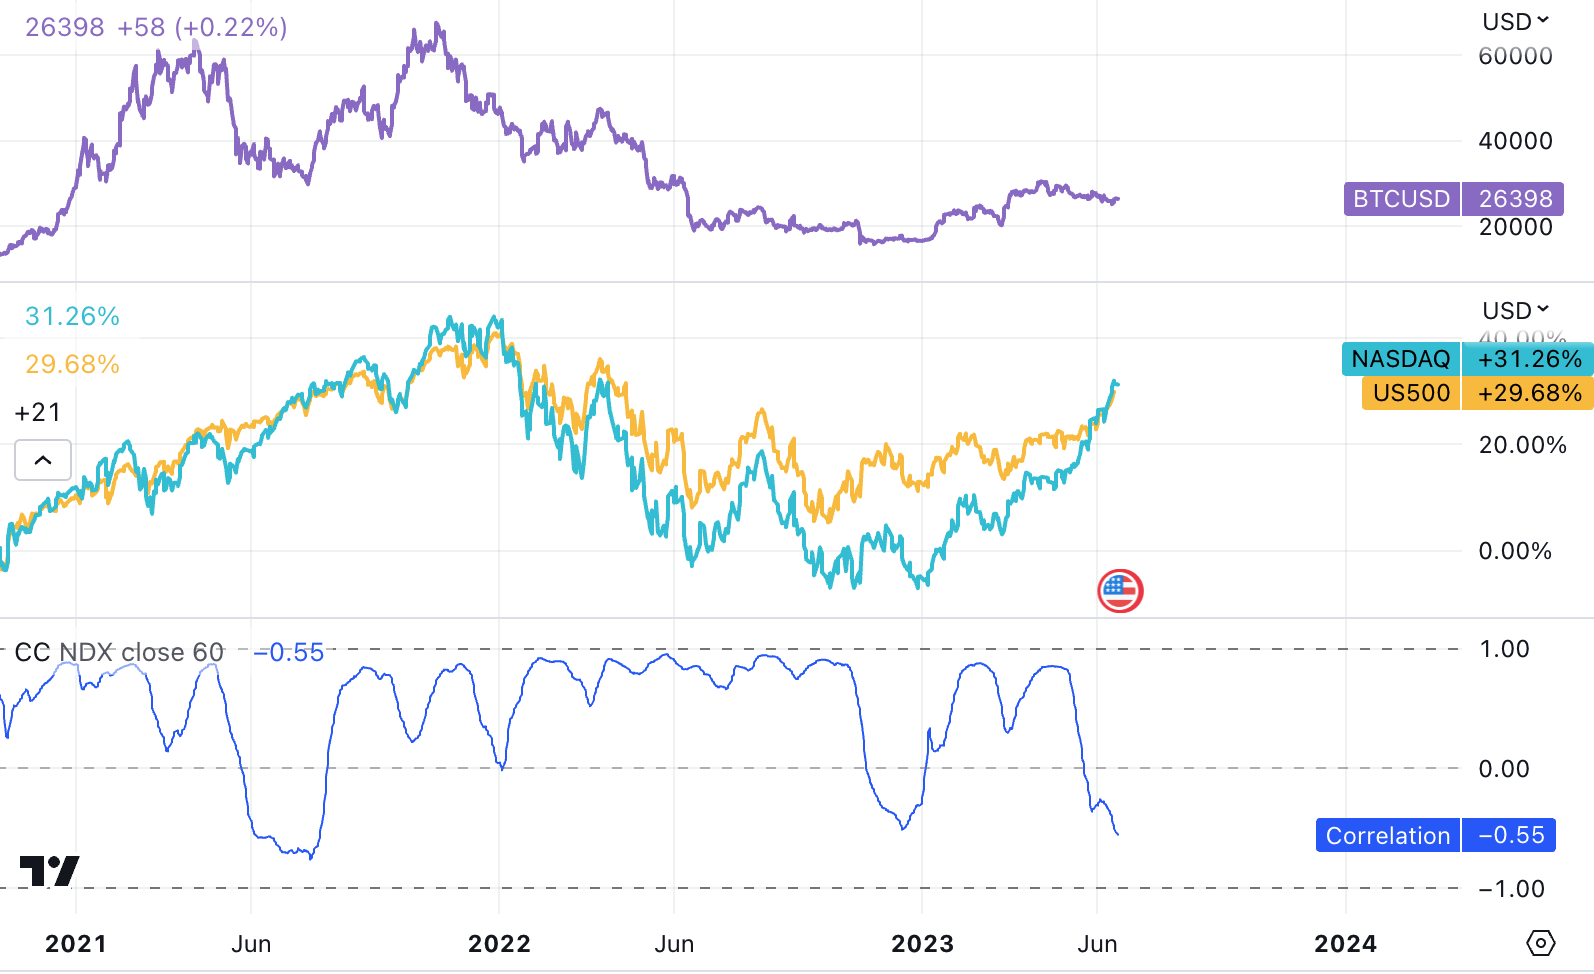
ความสัมพันธ์ต่อเนื่อง 60 วันระหว่างสกุลเงินดิจิทัลและหุ้นลดลงอีก แตะระดับต่ำสุดนับตั้งแต่เดือนกรกฎาคม 2564:
กระแสเงิน ตำแหน่ง อารมณ์
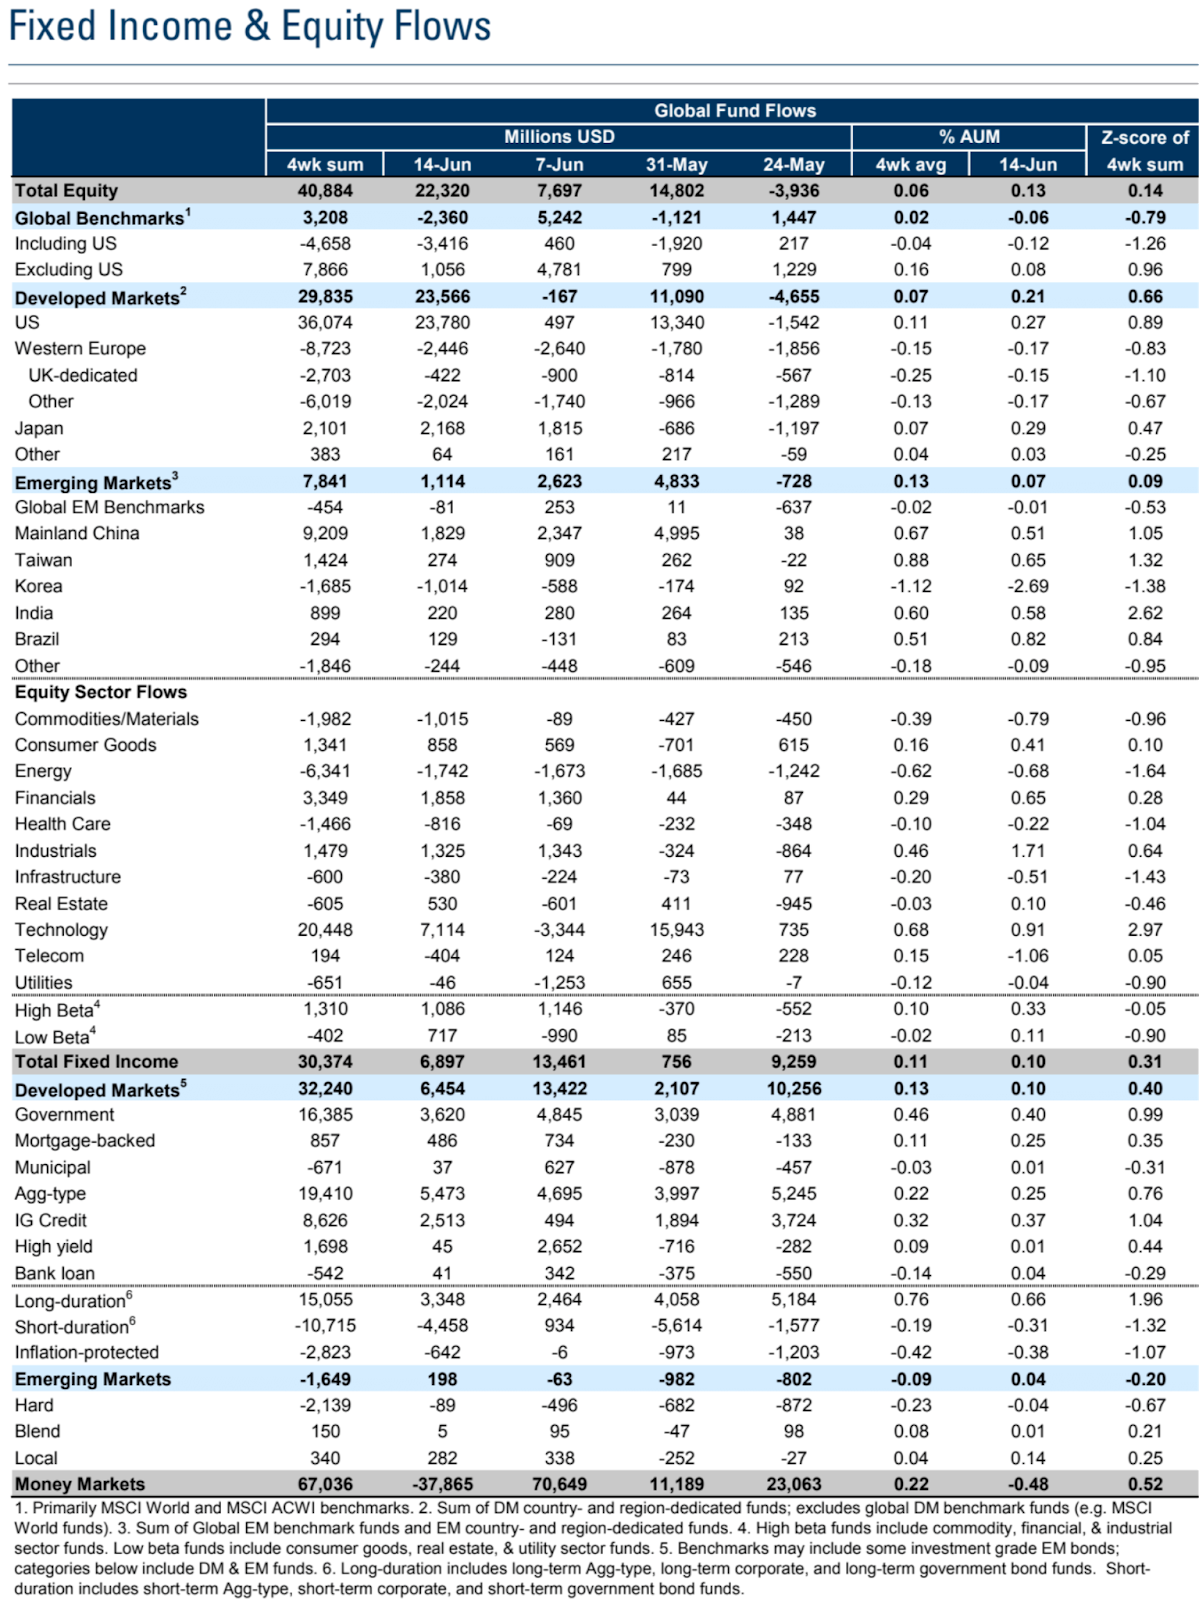
EPFR กระแสเงินทุนระหว่างประเทศ
จากข้อมูลของ EPFR การไหลเข้าของเงินทุนทั่วโลกในสัปดาห์สิ้นสุดวันที่ 14 มิถุนายน กล่าวโดยย่อคือ หุ้นสหรัฐฯ โดยเฉพาะหุ้นเทคโนโลยีไหลเข้าอย่างมาก ตลาดหุ้นจีนและญี่ปุ่นไหลเข้า หุ้นยุโรปไหลออก กองทุนการเงินไหลเข้า ออกไปและสายสัมพันธ์ได้หลั่งไหลเข้ามา:
ทั้งกองทุนตราสารทุนและตราสารหนี้มีเงินไหลเข้าสุทธิ โดยเงินไหลเข้ากองทุนหุ้นทั่วโลกสุทธิเพิ่มขึ้นเป็น 2.2 หมื่นล้านดอลลาร์ เพิ่มขึ้นจาก 8 พันล้านดอลลาร์ก่อนหน้านี้
การไหลเข้าสุทธินี้มีสาเหตุหลักมาจากความต้องการหุ้นสหรัฐ โดยเฉพาะอย่างยิ่งการไหลเข้าจำนวนมากไปยังกองทุนภาคเทคโนโลยีของสหรัฐ อย่างไรก็ตาม การไหลออกจากกองทุนหุ้นของยุโรปตะวันตกยังคงดำเนินต่อไป ขณะที่การไหลเข้าของกองทุนหุ้นญี่ปุ่นเพิ่มขึ้น
ในบรรดาตลาดเกิดใหม่ กองทุนหุ้นจีนแผ่นดินใหญ่ได้รับกระแสไหลเข้าสุทธิ ขณะที่กองทุนหุ้นเกาหลีไหลออกมากขึ้น ในระดับภาคส่วน การไหลเข้าของกองทุนเทคโนโลยียังคงสูง โดยเฉพาะอย่างยิ่งเมื่อเทียบกับกองทุนภาควัฏจักรอื่นๆ เช่น พลังงาน
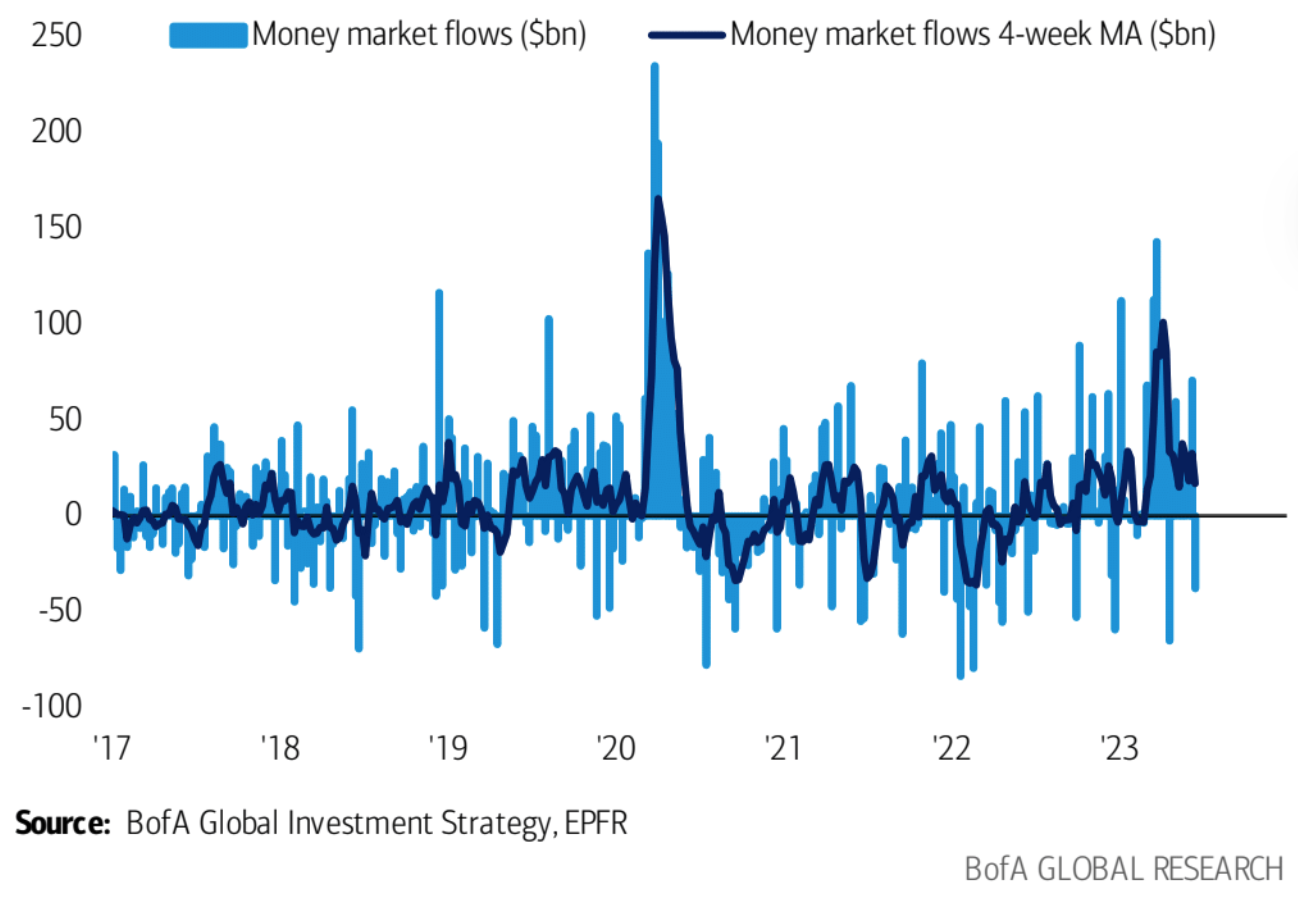
โดยเฉพาะอย่างยิ่ง สินทรัพย์กองทุนตลาดเงินลดลง 38,000 ล้านดอลลาร์ ซึ่งเป็นการไหลออกสุทธิครั้งแรกในรอบ 8 สัปดาห์
ข้อมูลสถานะรวมของ Deutsche Bank
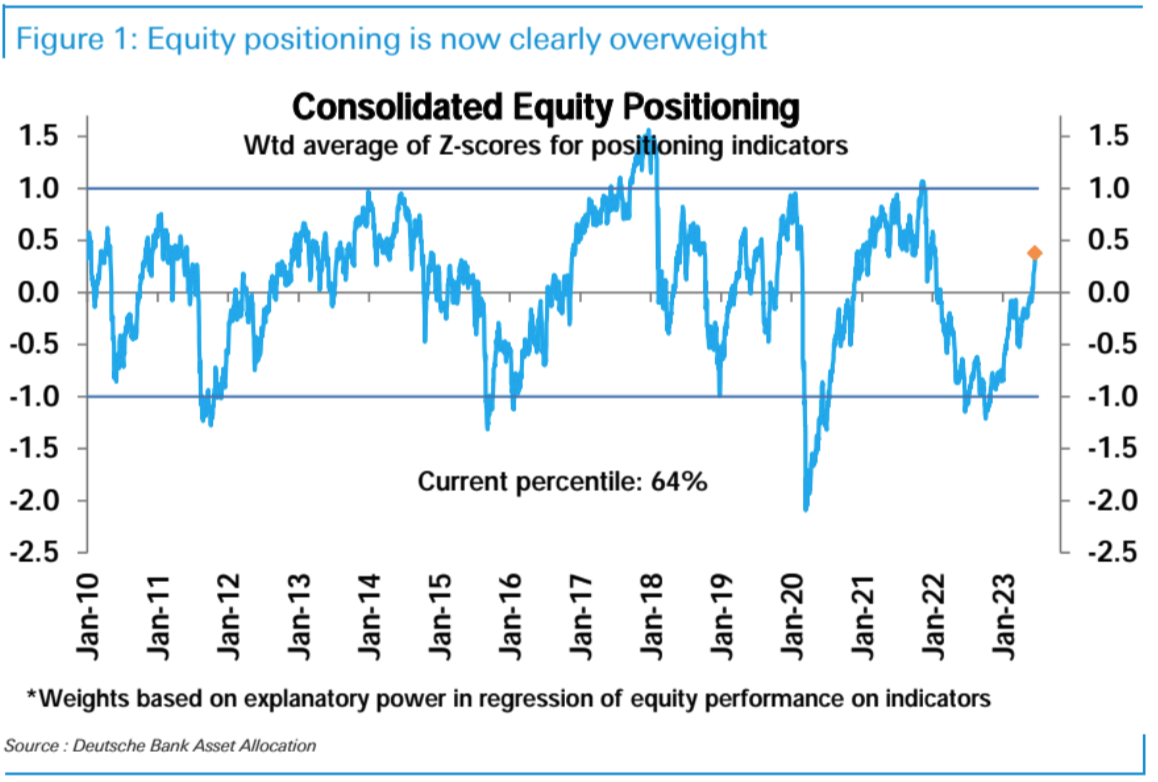
จากข้อมูลสรุปของ Deutsche Bank การจัดสรรตำแหน่งของหุ้นสหรัฐเพิ่มขึ้นอีกในสัปดาห์ที่แล้ว ย้ายไปยังส่วนที่มีน้ำหนักเกิน (z Score 0.38 เปอร์เซ็นไทล์ที่ 64 ในประวัติศาสตร์) แตะระดับสูงสุดนับตั้งแต่เดือนมกราคม 2565 เมื่อพิจารณาถึงความล่าช้าของข้อมูลและการมองโลกในแง่ดีของตลาดในช่วงสองสัปดาห์ที่ผ่านมา ตำแหน่งจริงในปัจจุบันอาจสูงขึ้น ในหมู่พวกเขา ตำแหน่งของนักลงทุนเชิงอัตวิสัยและนักลงทุนสถาบันพุ่งขึ้นพร้อมกัน และครอบงำตำแหน่งที่เพิ่มขึ้นในช่วงสองสัปดาห์ที่ผ่านมา
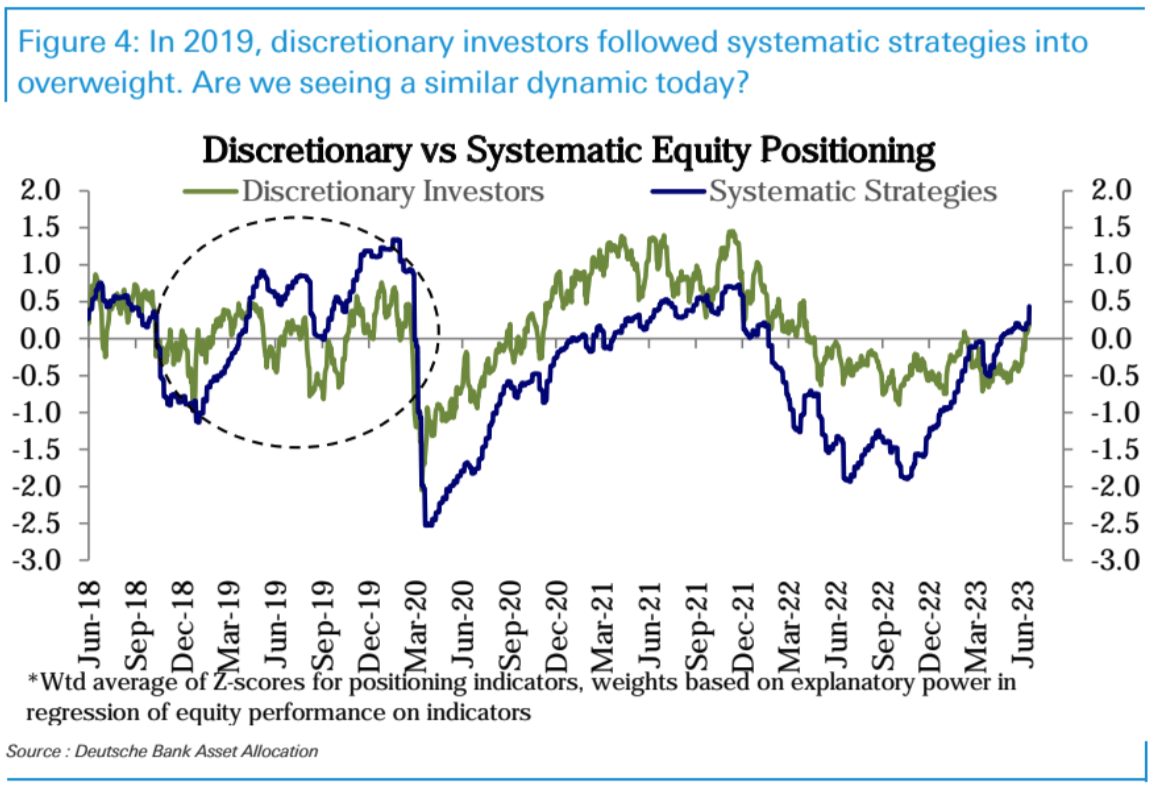
ดังที่เห็นได้จากรูปด้านล่าง นักลงทุนที่เป็นระบบ (นั่นคือ กองทุนที่มีกลยุทธ์การลงทุนอย่างเป็นระบบ ซึ่งส่วนใหญ่เป็นนักลงทุนสถาบัน) ได้เป็นผู้นำในการเพิ่มตำแหน่งของพวกเขาตั้งแต่เดือนมีนาคมปีนี้ แต่ในช่วงสองสัปดาห์ที่ผ่านมา เป็นนักลงทุนตามดุลยพินิจ (กองทุนรวมที่ลงทุนตามอัตนัย) หรือเนื่องจากนักลงทุนเหล่านี้ได้รับผลกระทบจากอารมณ์ได้ง่าย คุณจึงเข้าใจได้ว่าพวกเขาได้รับแรงผลักดันจากตำแหน่งของนักลงทุนรายย่อย) สถาบันที่คล้ายกันเพิ่มตำแหน่งของพวกเขาเป็นครั้งแรก และสถานการณ์ติดตามกลยุทธ์เชิงอัตวิสัยสามารถย้อนกลับไปได้ถึงปี 2019 และทั้งสองเริ่มเป็นที่ชื่นชอบตั้งแต่กลางปีจนถึงการมาถึงของมงกุฎใหม่ในต้นปี 2020
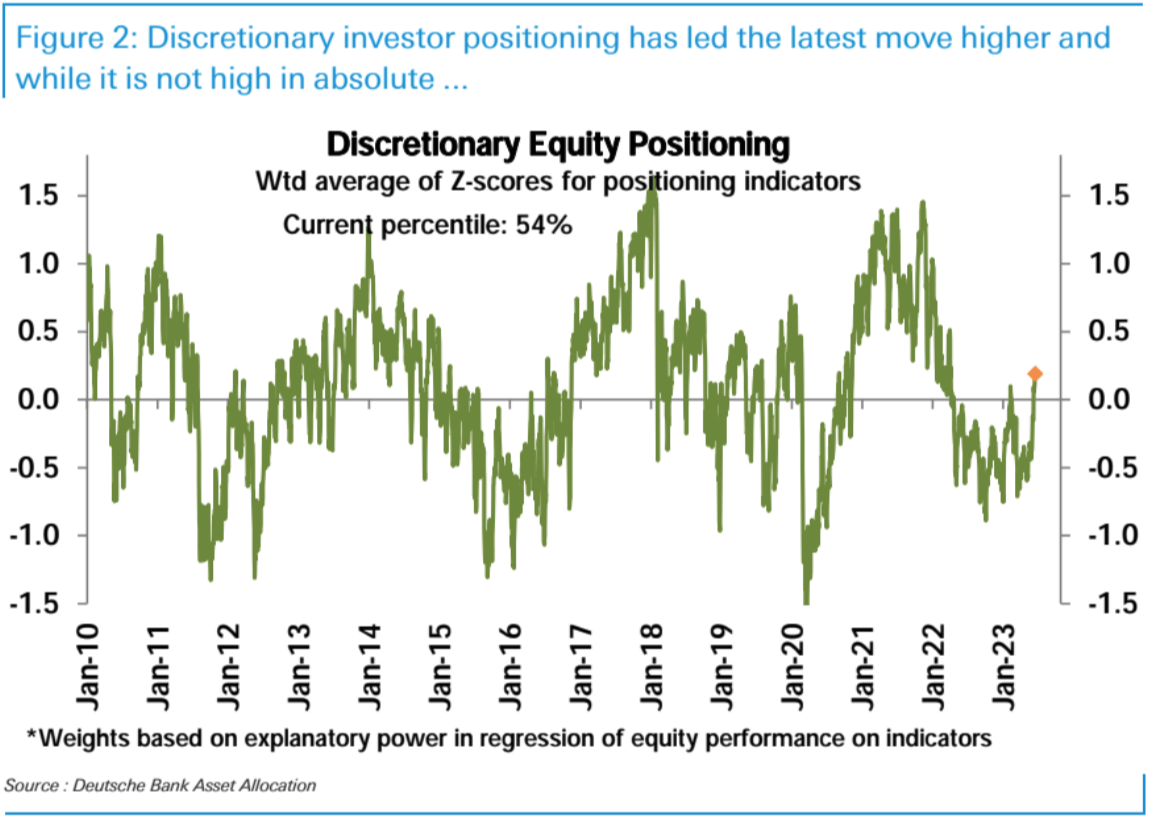
จะเห็นได้ว่าตั้งแต่ปีที่แล้วจนถึงสิ้นเดือนพฤษภาคมปีนี้ นักลงทุนแบบ subjective ยังคงมีการจัดสรรในระดับต่ำอย่างต่อเนื่อง ด้วยการปรับขึ้นอัตราดอกเบี้ย การฟื้นตัวของสภาพคล่อง และโมเมนตัมทางเศรษฐกิจที่ชะลอตัว มุมมองในแง่ร้ายใหม่ๆ ยังคงปรากฏอยู่ใน ตลาด. แต่เมื่อเวลาผ่านไป ตลาดหุ้นไม่เทขาย แต่ดีดตัวขึ้นเรื่อย ๆ และในที่สุดนักลงทุนอัตนัยก็เปลี่ยนจากน้ำหนักน้อยเป็นน้ำหนักเกินในสัปดาห์ที่แล้ว ขณะเดียวกัน ตลาดก็พุ่งออกจากหุ้นเทคโนโลยีรายใหญ่และแสดงการเพิ่มขึ้นทั่วไปในที่สุด . มันเพิ่มตำแหน่งต่อไปในสัปดาห์ที่แล้ว ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนเมษายน 2565
เมื่อเทียบกับข้อมูลในอดีต ระดับสถานะของนักลงทุนเชิงอัตนัยในปัจจุบันอยู่ที่เปอร์เซ็นไทล์ที่ 54 ในอดีต ซึ่งอยู่ในระดับที่เป็นกลาง และสถานะของสถาบันค่อนข้างสูงที่ 74% ซึ่งอยู่ในระดับสูง เพศในระดับสูงแสดงให้เห็นว่า ตำแหน่งปัจจุบันไม่สุดโต่งเกินไป และมีโอกาสเติบโตต่อไป
วิวัฒนาการของการวางตำแหน่งในปีนี้มีความคล้ายคลึงกับปี 2019 ในช่วงต้นปี 2019 เนื่องจากความผันผวนลดลงจากระดับที่สูงมาก นักลงทุนสถาบันจึงเป็นผู้นำโดยการเพิ่มความเสี่ยง ขับเคลื่อนตลาดให้สูงขึ้น ในขณะที่นักลงทุนแบบอัตนัยใช้การชุมนุมเพื่อลดความเสี่ยงและเปลี่ยนเป็นหุ้นที่มีน้ำหนักน้อย ย้อนกลับไปในตอนนั้น ก็เหมือนกับทุกวันนี้ มีหลายสิ่งที่ต้องกังวล เช่น สงครามการค้า เส้นอัตราผลตอบแทนที่กลับด้าน ข้อมูลสหรัฐและจีนที่อ่อนแอ และเงินที่ไหลเข้าบริษัทเทคโนโลยีขนาดใหญ่
ภายในต้นเดือนตุลาคม 2019 นักลงทุนแบบอัตนัยยังคงมีน้ำหนักน้อย แม้ว่าสถาบันต่างๆ จะมีความเสี่ยงเพิ่มขึ้นในแดนที่มีน้ำหนักเกิน อย่างไรก็ตาม ในขณะที่ตลาดหุ้นยังคงมีเสถียรภาพ นักลงทุนประเภทอัตนัยเริ่มเพิ่มตำแหน่งอย่างมีนัยสำคัญ พลิกสถานะน้ำหนักเกินเป็นเวลานานก่อนที่ตัวชี้วัดการเติบโตจะดีดตัวขึ้น ผลักดันการฟื้นตัวอย่างแข็งแกร่งในไตรมาสสุดท้ายของปี 2562 และจากนั้นจนกระทั่งการระบาดของโรคระบาดสิ้นสุดลงอย่างกะทันหัน ส่งท้ายปี 2563
ข้อมูลฟิวเจอร์ส CFTC
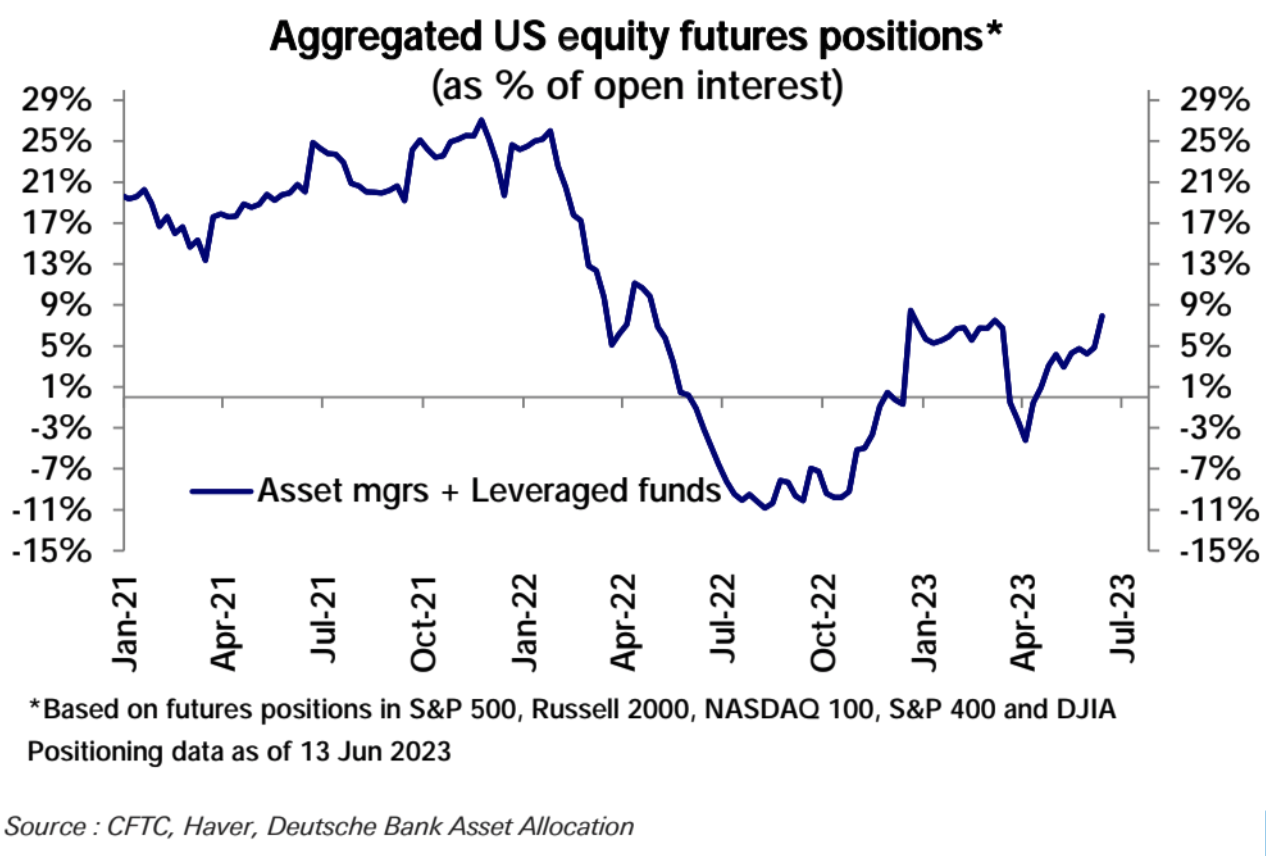
สัปดาห์ที่แล้ว สถานะระยะยาวสุทธิของหุ้นฟิวเจอร์สของสหรัฐฯ พุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปลายปีที่แล้ว
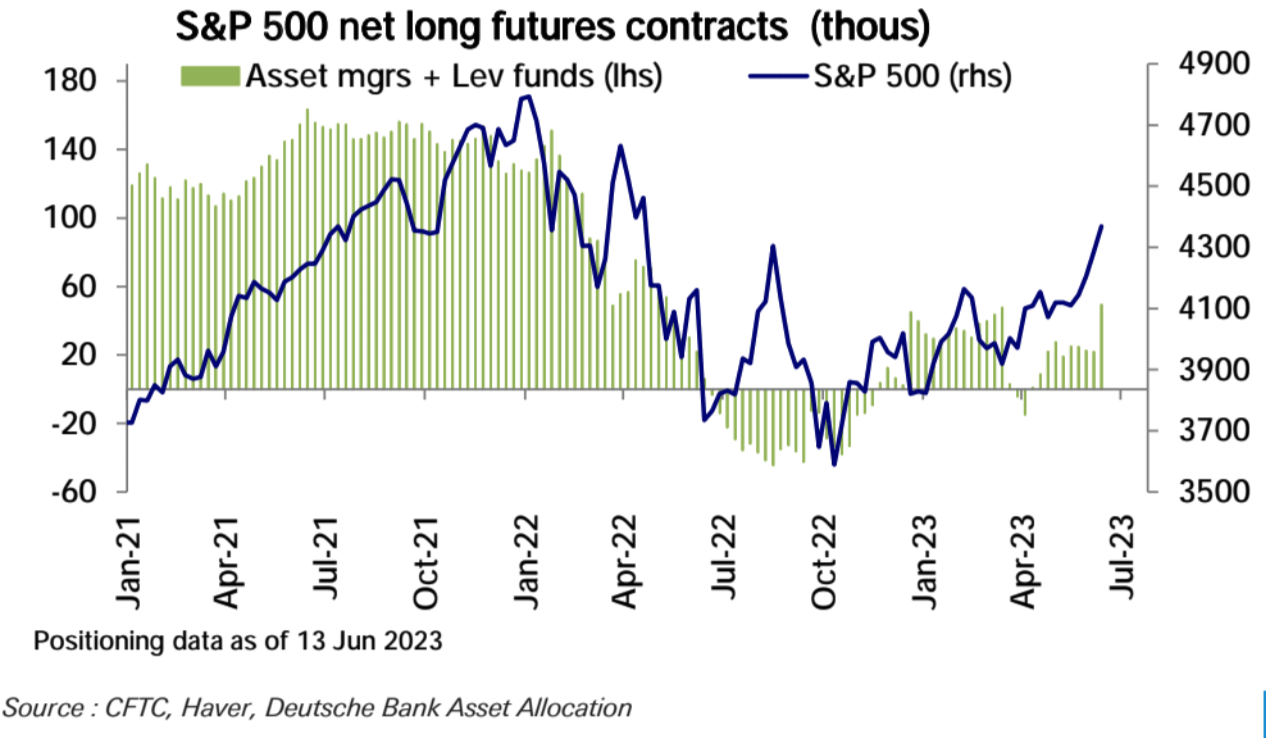
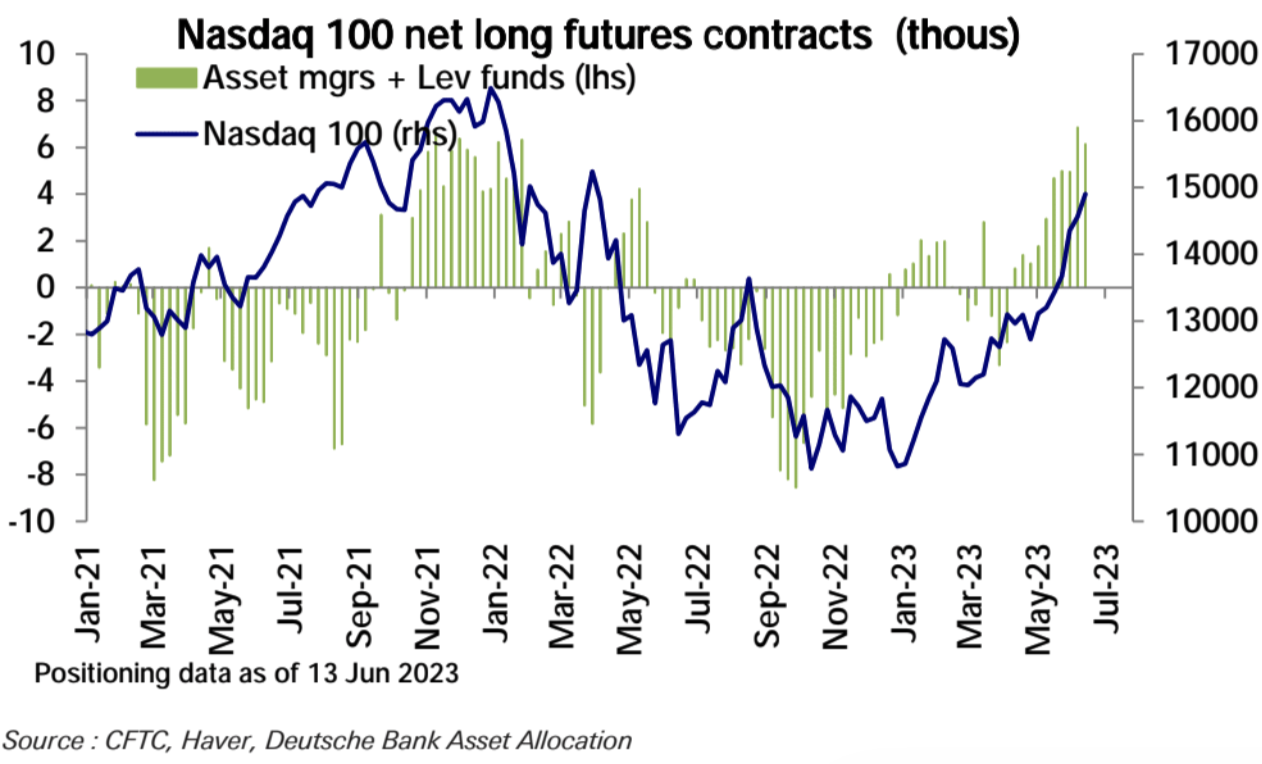
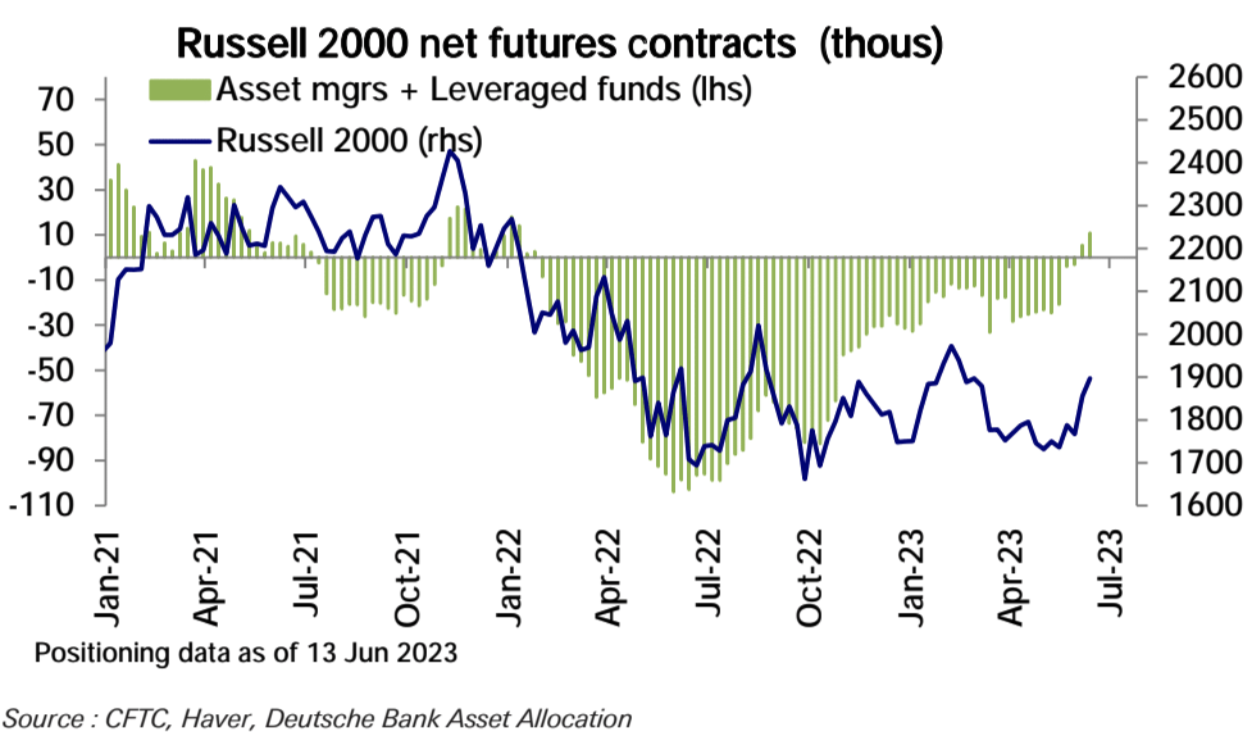
ในหมู่พวกเขา ชิปสีน้ำเงินขนาดใหญ่แสดงถึงการเพิ่มขึ้นมากที่สุดในสถานะ Long สุทธิของ S&P 500 หุ้นเทคโนโลยีแสดงถึงการลดลงเล็กน้อยใน Nasdaq 100 และหุ้นขนาดเล็กแสดงถึง Russell l2 000 ที่เปลี่ยนเป็นสถานะ Short สุทธิ:
ตัวชี้วัดความเชื่อมั่นของนักลงทุน
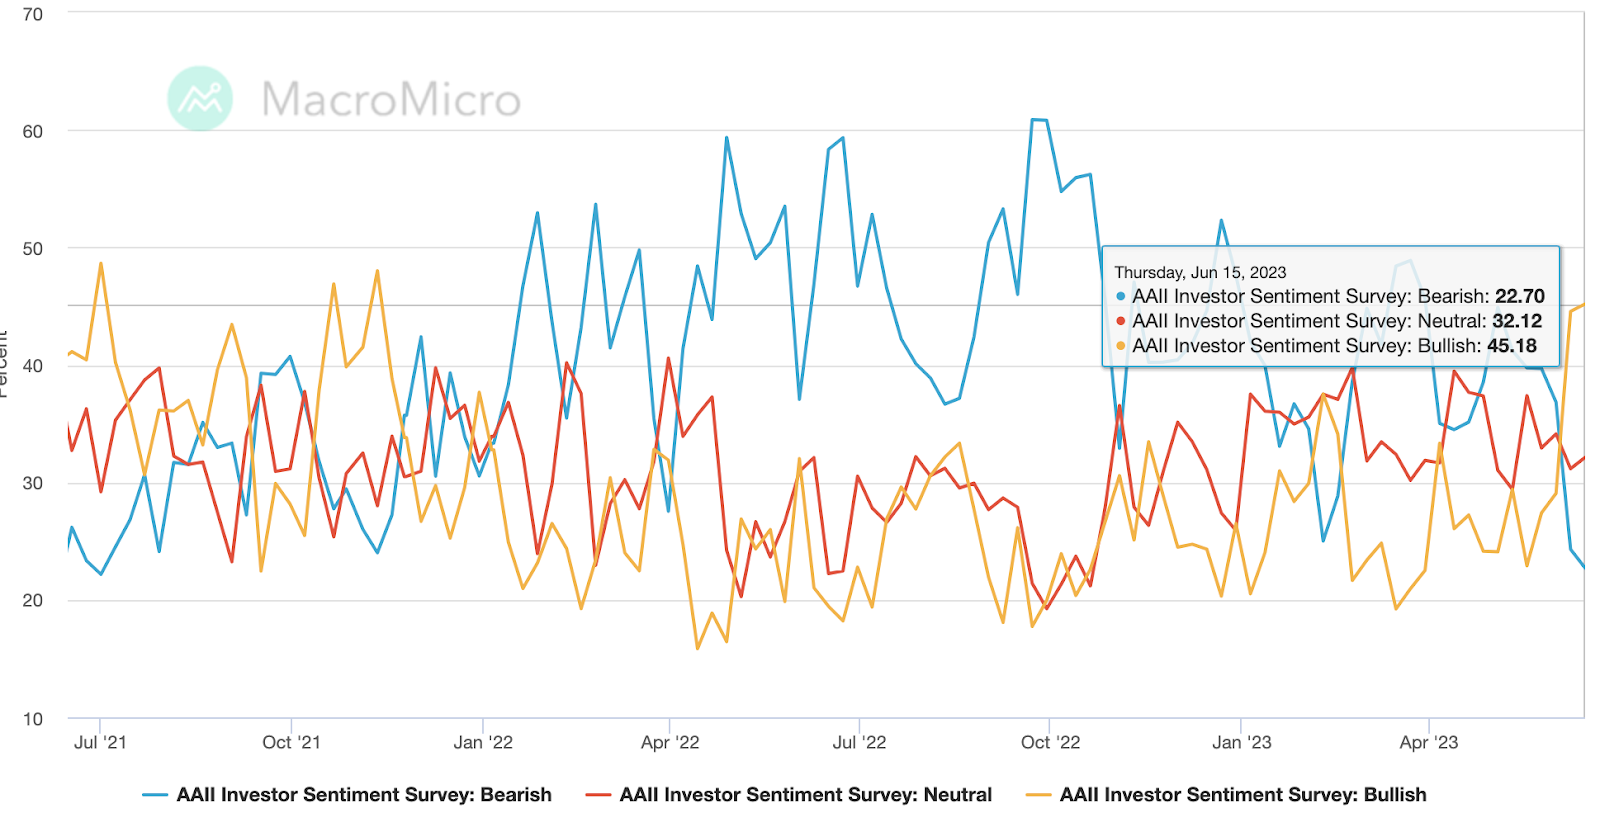
ตัวบ่งชี้ AAII ของความเชื่อมั่นของนักลงทุนยังคงกลับมาเป็นบวก โดยสัดส่วนของหมีลดลงเล็กน้อยและสัดส่วนของกระทิงพุ่งขึ้นสู่ระดับสูงสุดตั้งแต่เดือนพฤศจิกายน 2021:
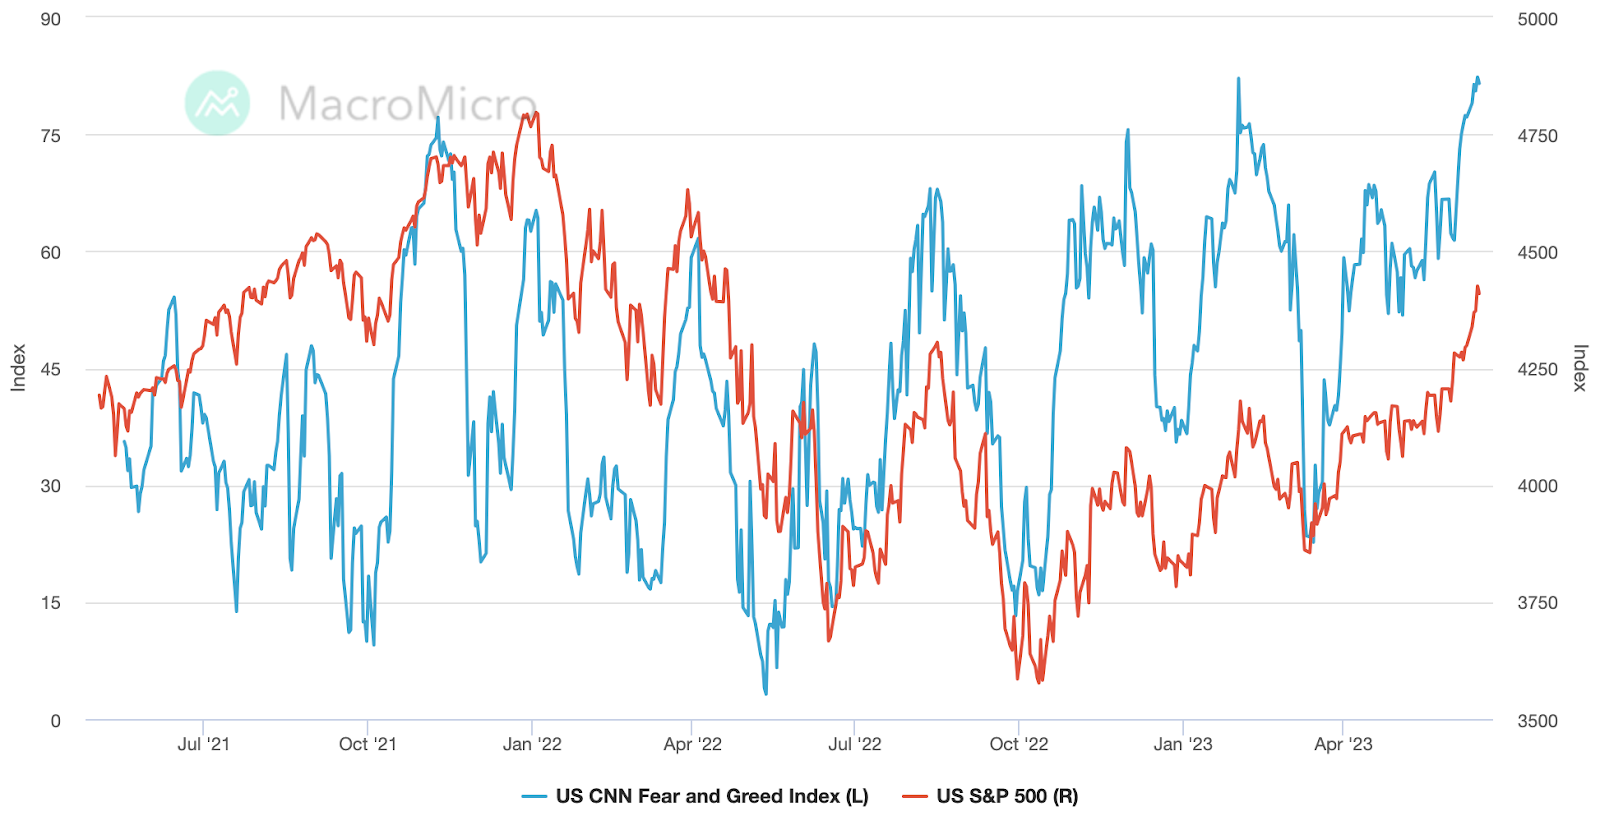
ดัชนีความกลัวและความโลภของ CNN ได้รีเฟรชระดับสูงสุดเป็นประวัติการณ์ในเดือนกุมภาพันธ์ปีนี้ และยังคงรักษาระดับความโลภขั้นรุนแรงไว้ได้อย่างต่อเนื่องตั้งแต่วันที่ 6 มิถุนายน (ค่าที่สูงกว่า 75 ถือว่าโลภมาก):
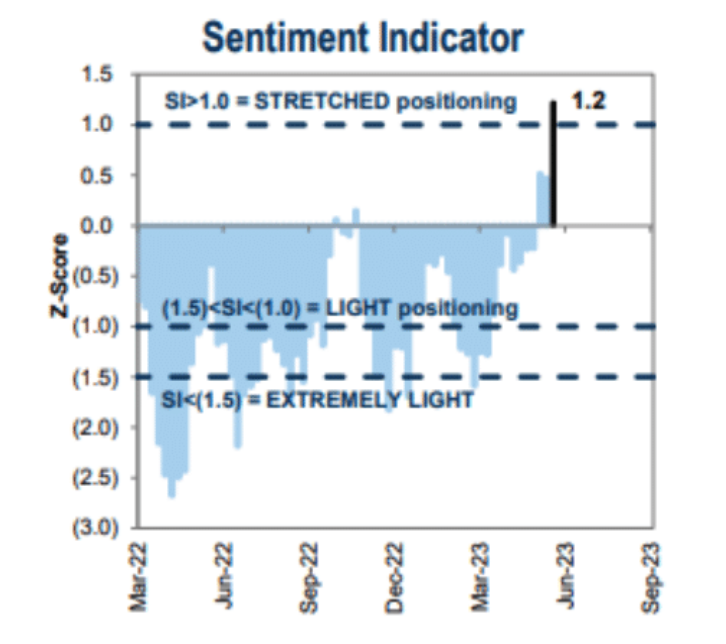 ตัวบ่งชี้ความเชื่อมั่นในการวางตำแหน่งของ Goldman Sachs เพิ่มขึ้นอย่างรวดเร็วและตอนนี้กำลังเข้าสู่ระดับที่มีน้ำหนักเกิน:
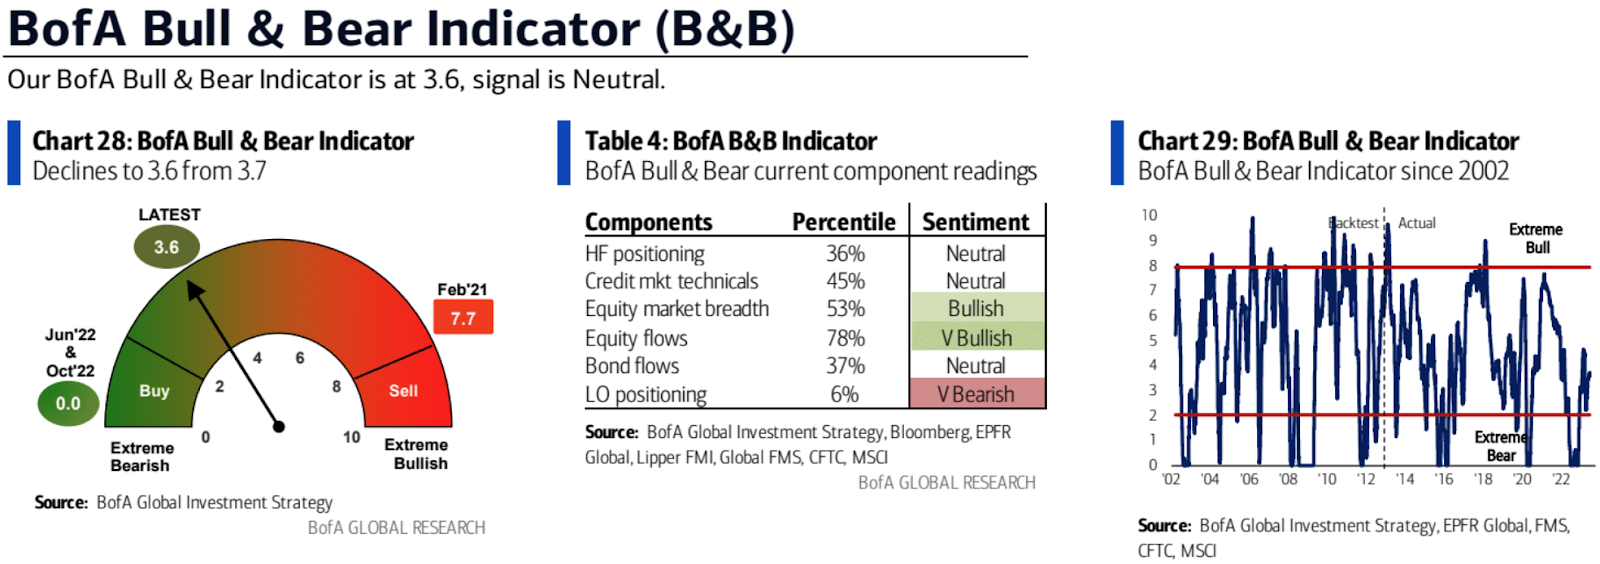
ดัชนีชี้วัดภาวะกระทิงและหมีของ Bank of America เพิ่มขึ้นเล็กน้อยในสัปดาห์ที่แล้ว และยังคงอยู่ในช่วงบวกแต่ไม่รุนแรง:
ข้อมูล Goldman Sachs Prime Book
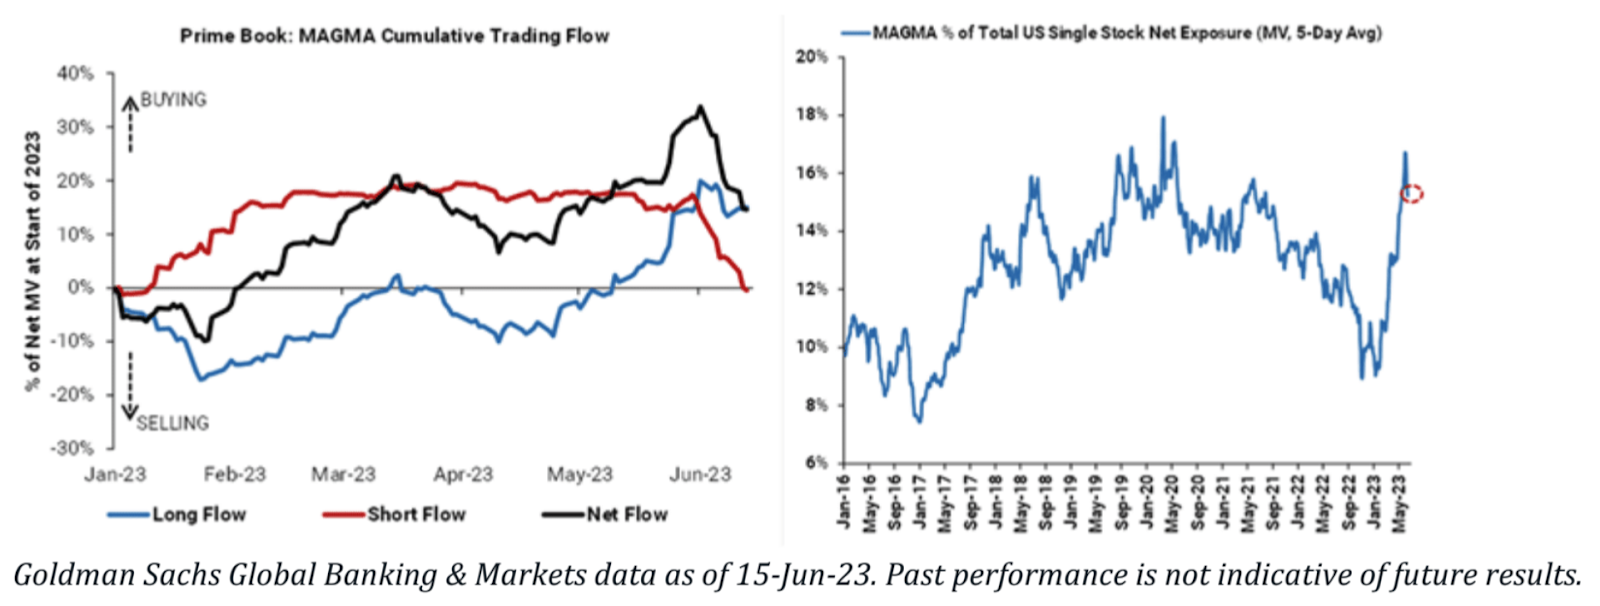
กองทุนเฮดจ์ฟันด์วางเดิมพันอย่างจริงจังกับหุ้นเทคโนโลยีขนาดใหญ่ในช่วงต้นปี แต่ภายในเดือนมิถุนายน พวกเขาเพิ่มการชอร์ตและการไหลเข้าสุทธิเริ่มซบเซา MAGMA — Microsoft (MSFT), Apple (AAPL), Google (GOOG), Facebook (META), Amazon (AMZN) — ตอนนี้รวมกันคิดเป็นประมาณ 15.2% ของการเปิดเผยสุทธิต่อหุ้นรายตัวของสหรัฐใน Prime book แม้ว่าจะลดลง จากสัปดาห์ก่อนหน้า ลดลงเล็กน้อยจาก 16.7% ในเดือนมีนาคม 2020 สู่จุดสูงสุดที่ประมาณ 18% MAGMA คิดเป็นสกุลเงินของตำแหน่งนักลงทุนในสถิติ Goldman Sachs PB ก็เริ่มลดลงเช่นกัน
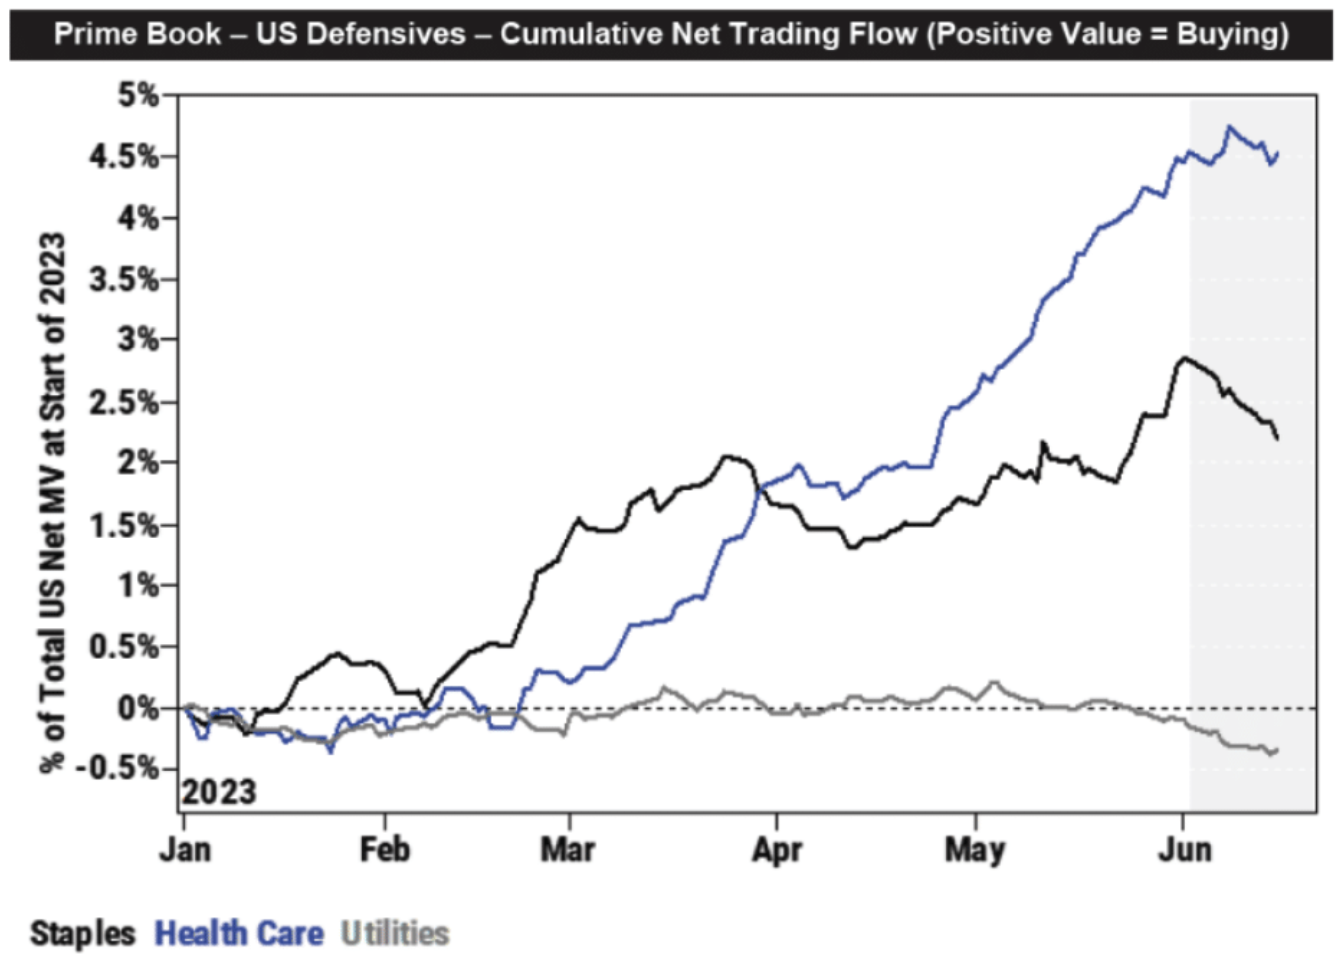
หุ้นป้องกันมักจะถือขึ้นในช่วงที่เศรษฐกิจตกต่ำเนื่องจากผู้คนต้องการผลิตภัณฑ์และบริการในอุตสาหกรรมเหล่านี้โดยไม่คำนึงถึงสภาวะเศรษฐกิจ การหันมามองโลกในแง่ดีในปัจจุบันต่อฉากหลังโดยรวมสามารถเห็นได้ในการถอนเงินออกจากภาคส่วนนี้
รีวิวของเรา
รีวิวของเรา
การดีดตัวขึ้นของหุ้นขนาดเล็กและหุ้นคุณค่า (หุ้นที่มีกระแสเงินสดค่อนข้างดีและตัวคูณมูลค่าต่ำ) ได้เริ่มแสดงโมเมนตัมชั้นนำ และจากนั้นควรเปลี่ยนตำแหน่งต่อไปหรือยึดหุ้นเทคโนโลยีซึ่งเป็นจุดสนใจล่าสุด
การชุมนุมทั่วไปเมื่อเร็วๆ นี้ในตลาดอาจได้รับแรงหนุนจากการยอมจำนนและการคลายตัวของตำแหน่งสั้นจำนวนมากก่อนหน้านี้ แต่ก็ไม่ได้หมายความว่าตลาดกำลังเข้าสู่วัฏจักรใหม่ (ก่อนเร่งความเร็ว) ส่วนใหญ่เป็นเพราะการเติบโตทางเศรษฐกิจในสหรัฐ รัฐไม่เข้มแข็ง
แม้ว่าความเสี่ยงของภาวะเศรษฐกิจถดถอยของสหรัฐฯ จะลดลง แต่อัตราการเติบโตทางเศรษฐกิจในปัจจุบันและระยะสั้นของสหรัฐฯ อยู่ระหว่าง 0% ถึง 3% เพื่อให้การเติบโตของสหรัฐฯ มากกว่า 3% จำเป็นต้องมีนวัตกรรมทางเทคโนโลยี ในช่วงเวลานี้ หุ้นที่มีมูลค่าและขนาดเล็ก หุ้น -cap อาจเป็นเรื่องยากที่จะดึงดูดเงินจำนวนมากในการจัดสรร นอกจากนี้ การลดลงของอัตราเงินเฟ้อยังส่งผลดีต่อหุ้นเทคโนโลยีในช่วงที่อัตราเงินเฟ้อต่ำ หุ้นที่เกี่ยวข้องกับหุ้นเทคโนโลยีมักจะทำผลงานได้ดีขึ้น นอกจากนี้ แม้ว่าการประเมินมูลค่าของหุ้นเทคโนโลยียังคงขยายตัวต่อไปเมื่อพิจารณาจากการเติบโตที่สูงซึ่งเกิดจากประเด็นต่างๆ เช่น AI และหุ่นยนต์ การประเมินมูลค่าปัจจุบันไม่ได้สูงเกินจริง เป็นเรื่องยากสำหรับกองทุนที่จะหาจุดที่น่าสนใจในการลงทุนในรูปแบบอื่นๆ
แน่นอน ข้อสันนิษฐานคือเศรษฐกิจยังคงเติบโตในระดับปานกลางและไม่มีวิกฤตเชิงระบบ หากวิกฤติสินเชื่อเกิดขึ้นอีกครั้งหรืออัตราเงินเฟ้อเร่งตัวขึ้นอีกครั้ง หุ้นที่มีมูลค่าหรือหุ้นแนวรับอาจทำผลงานได้ดีกว่า
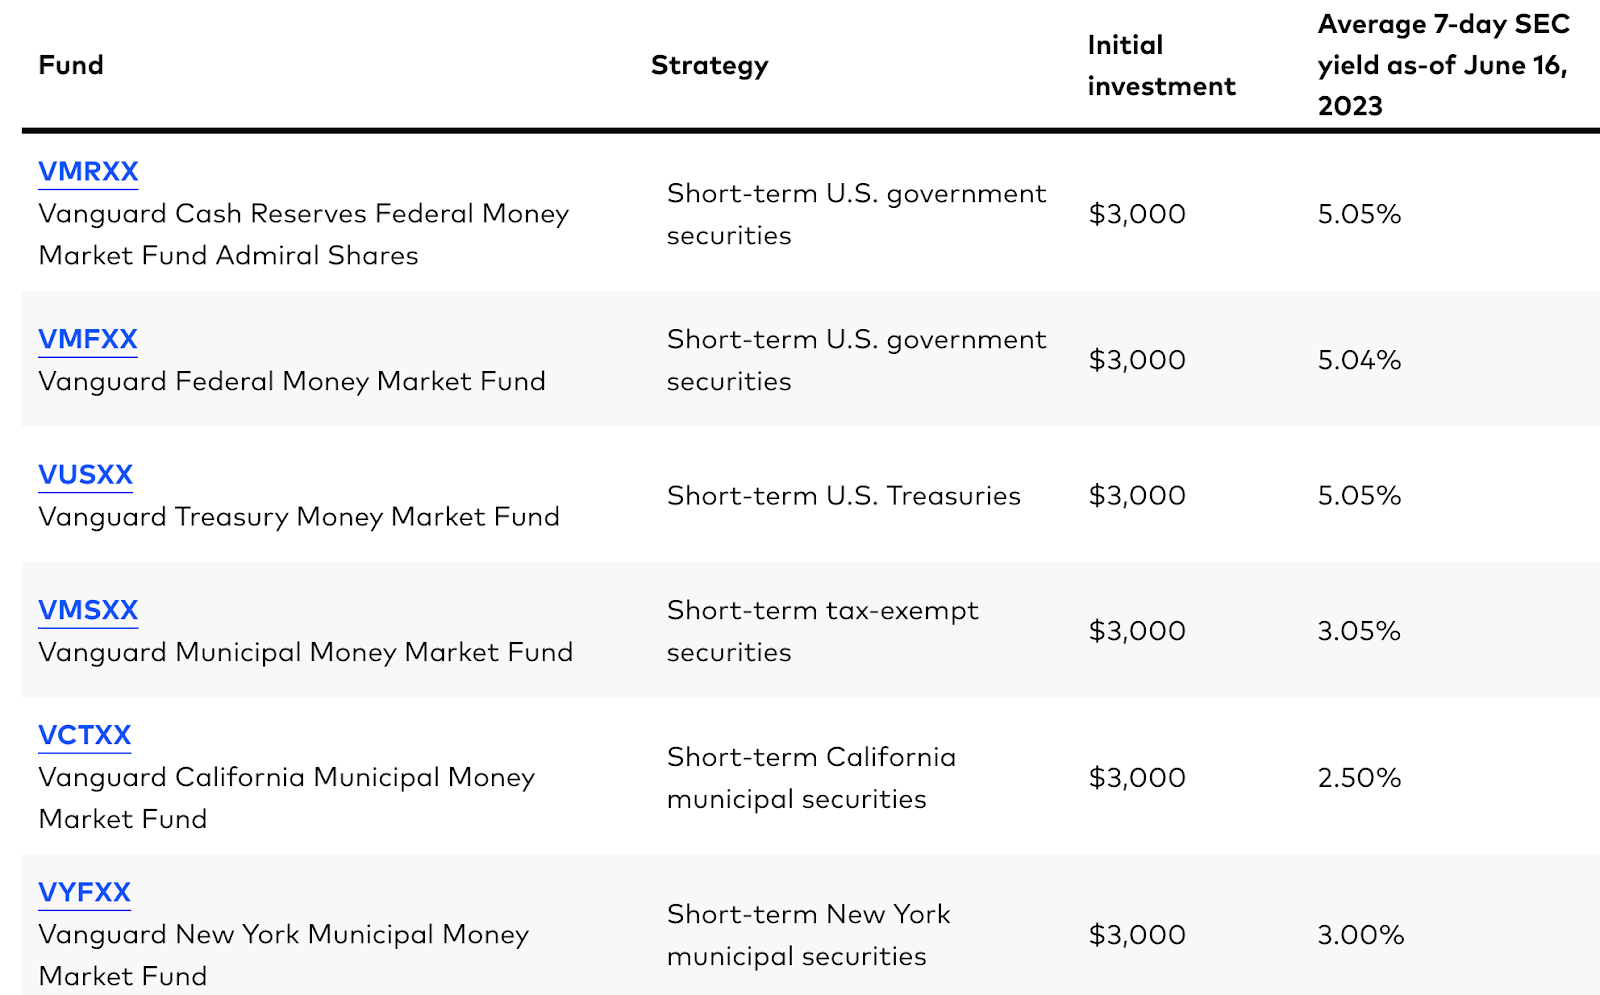
ในตลาดสกุลเงินดิจิทัล MakerDao ได้เพิ่มอัตราดอกเบี้ยเงินฝาก Dai (DSR) เป็น 3.49% ซึ่งสูงกว่าอัตราการคืนของกองทุนเงินที่ได้รับการยกเว้นภาษีในสหรัฐอเมริกา (ประมาณ 3.2%) อยู่แล้ว แม้ว่าจะไม่เท่ากับ ดีเท่ากับกองทุนเงินทั่วไป 4.2% ที่ต้องหักภาษี ~ ผลตอบแทน 5.1%
นี่เป็นการเคลื่อนไหวที่ชาญฉลาดมาก โครงการ blockchain ก่อนหน้านี้บางโครงการต้องการย้ายรายได้ปลอดความเสี่ยงของเงินอุดหนุนจาก Federal Reserve ไปยัง blockchain พวกเขาจำเป็นต้องตั้งค่าโครงสร้างกองทุนส่วนบุคคล นักลงทุนต้องการ kyc ที่เข้มงวดและขั้นต่ำ $100,000+ การซื้อ threshold และ Maker ใช้ USDC ของผู้ใช้ในการจัดการทางการเงินแบบ off-chain และดอกเบี้ยที่ได้รับจะอุดหนุนผู้ถือ DAI ผ่าน DSR สร้างผลิตภัณฑ์ที่คล้ายกับกองทุนตลาดเงินปลอมตัว สิ่งสำคัญที่สุดคือไม่มี kyc และไม่มีเกณฑ์ขั้นต่ำในการเข้าซื้อ สิ่งนี้ช่วยแก้ปัญหาของวิธีการรับผลตอบแทนที่ปราศจากความเสี่ยงในโลกแห่งความเป็นจริงในอุตสาหกรรมการเข้ารหัส ในทางทฤษฎี มันเป็นการเคลื่อนไหวที่สามารถเปลี่ยนรูปแบบที่มีอยู่ของอุตสาหกรรม
นอกจากนี้ บางคนอาจกังวลว่านี่ถือเป็นการ "ขึ้นดอกเบี้ย" ในวงสกุลเงิน ซึ่งอาจส่งผลกระทบต่อสภาพคล่องของตลาดหรือไม่? เราคิดว่าเรื่องนี้หมดกังวลแล้ว เนื่องจาก DAI เป็นผลิตภัณฑ์ของการค้ำประกันและเลเวอเรจที่มากเกินไป และไม่ใช่สกุลเงินที่เสถียรซึ่งใช้เป็นหลักในตลาด คำมั่นสัญญา DSR ที่ไหลย้อนกลับของ DAI จึงส่งผลกระทบอย่างจำกัดต่อสภาพคล่องของตลาด และอาจมีการแลกเปลี่ยน USDC หรือ USDT บางส่วนเป็น DAI สำหรับการจัดการทางการเงิน ซึ่งเป็นประโยชน์ต่อ MakerDao เป็นข้อดีอย่างมากสำหรับโครงการ
ติดตามสัปดาห์หน้า
พาวเวลล์ประธานธนาคารกลางสหรัฐจะปรากฏตัวในสภาคองเกรสในสัปดาห์นี้เพื่อเข้าร่วมการพิจารณารายงานนโยบายการเงินครึ่งปี ในเวลานั้น สมาชิกสภาคองเกรสอาจท้าทายพาวเวลล์ว่าเหตุใดเฟดจึงเชื่อว่าอัตราดอกเบี้ยอีก 50 จุดพื้นฐานยังคงมีความจำเป็นเพื่อจัดการกับภาวะเงินเฟ้อ และการปรับขึ้นอัตราดอกเบี้ยต่อไปอาจนำไปสู่ความเสี่ยงของการว่างงานที่เพิ่มขึ้น
เมื่อสิ้นสุดการประชุมนโยบายของเฟดในเดือนมิถุนายน เจ้าหน้าที่หลายคนจะกล่าวสุนทรพจน์ตามกิจวัตร เช่น ผู้ว่าการเฟด วอลเลอร์, โบว์แมน, ประธานเฟดนิวยอร์ก วิลเลียมส์, ประธานเฟดเซนต์หลุยส์ บูลลาร์ด ฯลฯ คุณสามารถให้ความสนใจกับท่าทีนโยบายภายในของเฟด แถลงการณ์ล่าสุดเมื่อ.
วันจันทร์: ตลาดสหรัฐปิดทำการในเดือนมิถุนายน (หุ้น พันธบัตร และฟิวเจอร์สปิดทั้งหมด) และคาดว่าสภาพคล่องของตลาดจะย่ำแย่
วันอังคาร: รายงานการประชุม RBA, NBH Bulletin, Germany May PPI, US Building Permits May
วันพุธ: Bank of Canada Minutes, UK May CPI, Powell House Hearing
วันพฤหัสบดี: ประกาศของธนาคารแห่งประเทศอังกฤษ, ประกาศของธนาคารแห่งชาติสวิส, ประกาศของธนาคาร Norges, ประกาศของธนาคารกลางตุรกี, ประกาศของธนาคารแห่งเม็กซิโก, ประกาศของธนาคารอินโดนีเซีย, การพิจารณาคดีของวุฒิสภา Powell





