


รายงานมาโครประจำสัปดาห์ของ LD (2023/06/13)


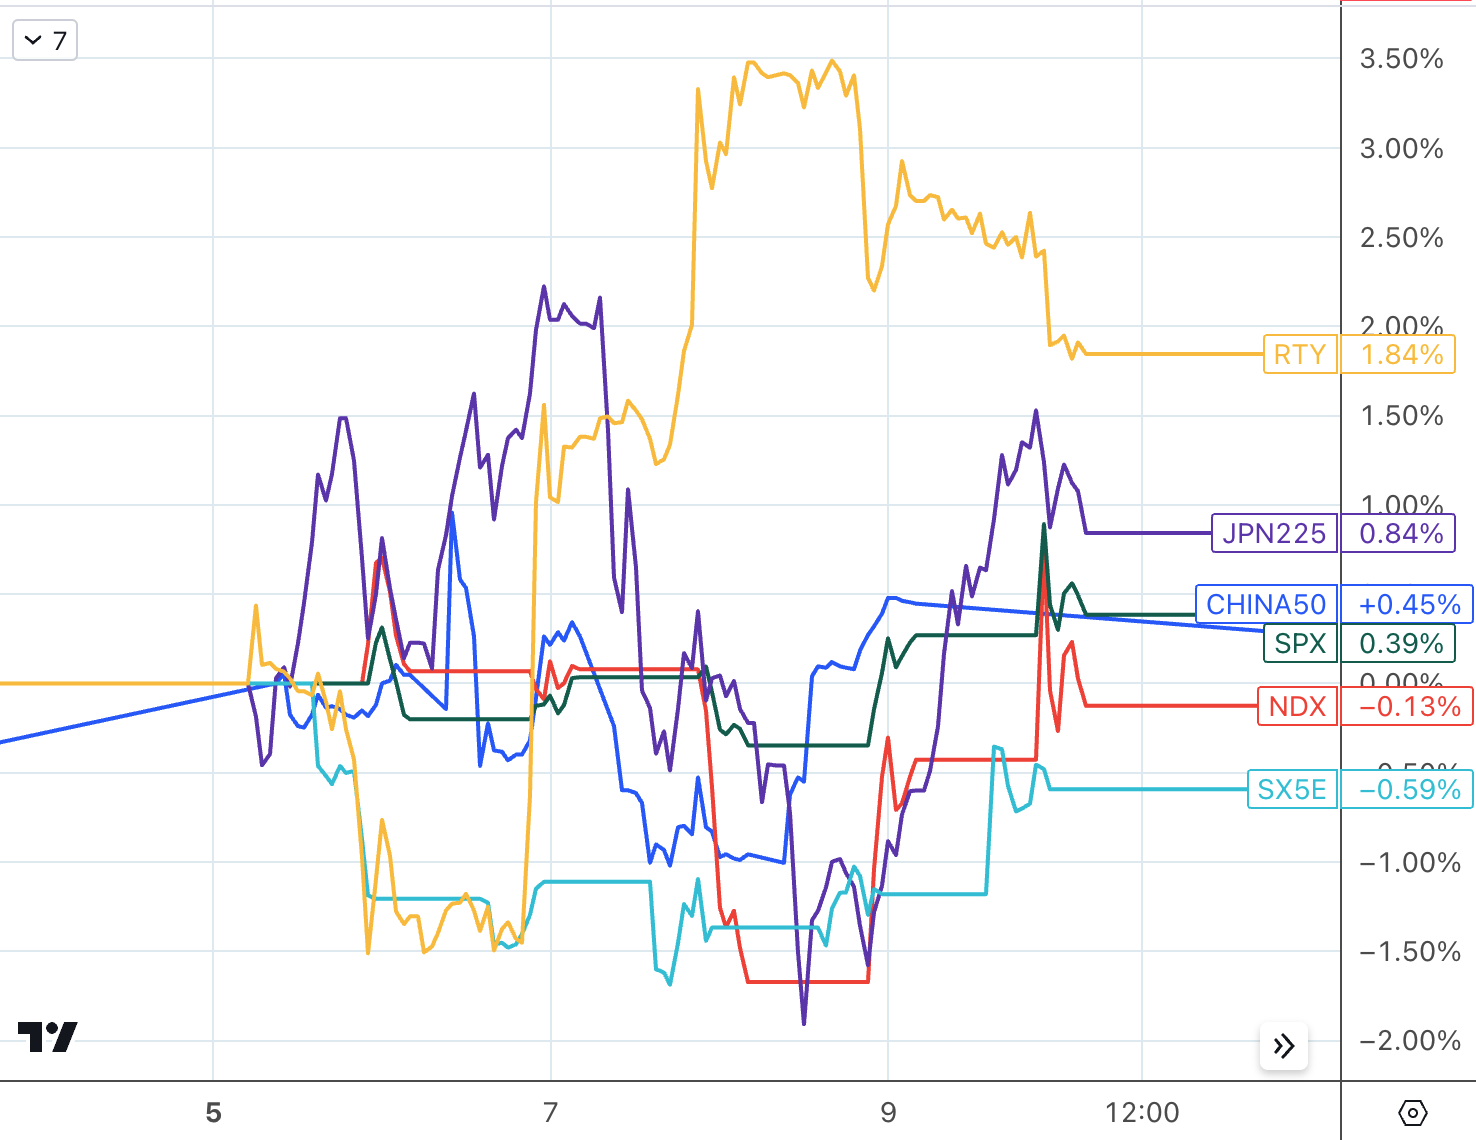
แม้ว่าอุตสาหกรรมการเข้ารหัสจะได้รับผลกระทบจาก SEC และทำให้ร่วงลงอย่างรวดเร็ว แต่ผลกระทบของตลาดหุ้นสหรัฐปรากฏขึ้นเมื่อสัปดาห์ที่แล้ว ยกเว้นการปรับฐานของหุ้นเทคโนโลยี ภาคส่วนอื่น ๆ เพิ่มขึ้นเกือบทั่วกระดาน และ S&P กลับตัว สู่ตลาดกระทิงทางเทคนิค
เหตุการณ์สำคัญในสัปดาห์นี้คือ CPI เดือนพฤษภาคมและการประชุม Federal Reserve ตลาดคาดว่าราคาจะลดลงอย่างต่อเนื่องแต่การลดลงของอัตราเงินเฟ้อพื้นฐานมีจำกัดและห่วงโซ่ยังคงอยู่ในระดับสูง
ตลาดคาดว่าเฟดจะคงอัตราดอกเบี้ยไว้ตามเดิมเป็นครั้งแรกนับตั้งแต่ช่วงต้นปีที่ผ่านมา อย่างไรก็ตาม อาจส่งสัญญาณถึงท่าทีที่แข็งกร้าวด้วยการยกระดับดอทพล็อต
เราคิดว่าไม่น่าเป็นไปได้ที่ราคาจะเกินความคาดหมายอีก หลังจาก Fed ความกังวลอาจเปลี่ยนไปที่ตลาดสินเชื่อที่เข้มงวดมากเกินไป
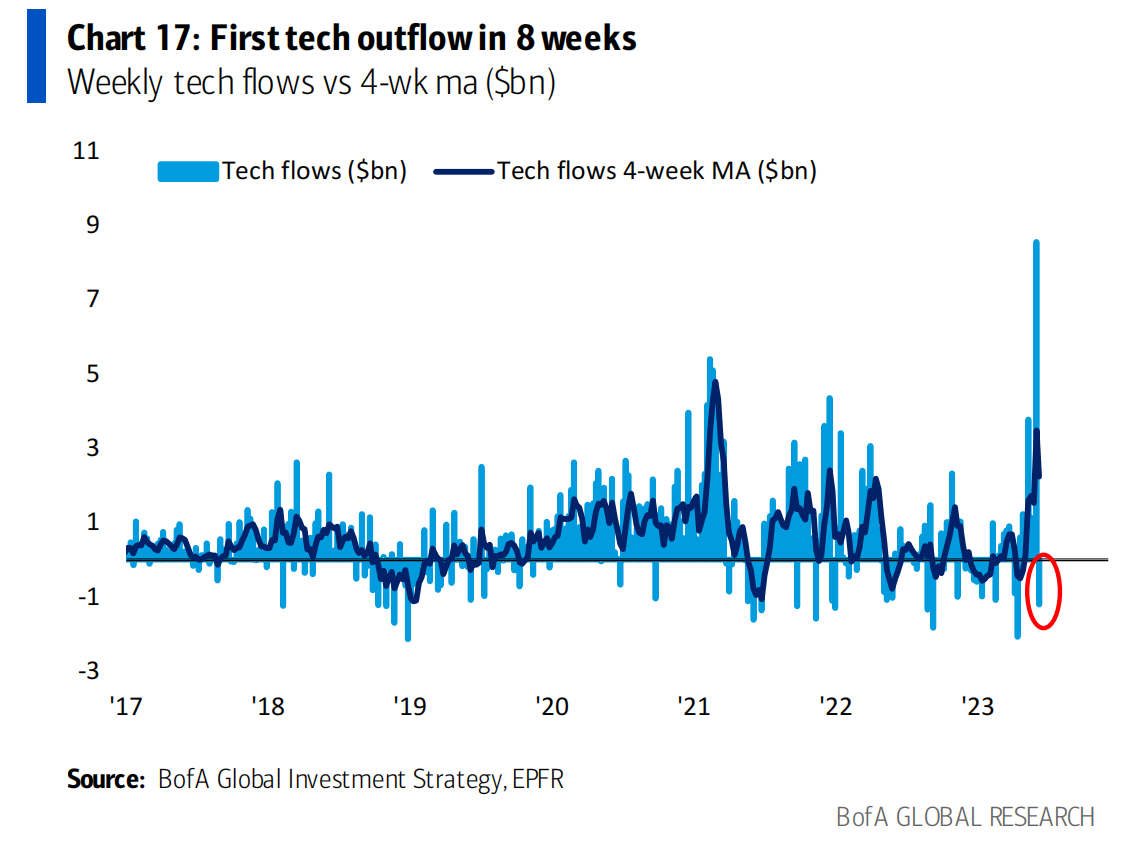
ตลาดตราสารหนี้และตราสารทุนของสหรัฐฯ ไหลเข้าเมื่อสัปดาห์ที่แล้ว พันธบัตรในตลาดเกิดใหม่ไหลออก แต่การไหลเข้าของตราสารทุนกลับเพิ่มขึ้นอีกครั้ง โดยเฉพาะในจีน หุ้นเทคโนโลยีอยู่ได้ไม่นาน โดยไหลเข้า 8.8% หลังจากไหลเข้าสูงสุดเป็นประวัติการณ์ที่ 8.5 พันล้านดอลลาร์ในสัปดาห์ก่อน การไหลออกรายสัปดาห์แรกของสัปดาห์ (1.2 พันล้านดอลลาร์);
การมองโลกในแง่ดีเมื่อเร็ว ๆ นี้ในตลาดดั้งเดิมคาดว่าจะดำเนินต่อไป สัปดาห์ที่แล้ว ตลาดหุ้นสหรัฐได้กำจัดเงาของหุ้นเทคโนโลยีขนาดใหญ่และแสดงการเพิ่มขึ้นทั่วไป ในช่วงเวลาเดียวกัน การมองโลกในแง่ดีของสถาบันต่าง ๆ ไม่ได้เปลี่ยนแปลงมากนัก แต่ การมองโลกในแง่ดีของนักลงทุนรายย่อยเพิ่มขึ้น
ข้อความ:
ข้อความ:
แม้ว่าอุตสาหกรรมการเข้ารหัสจะได้รับผลกระทบจาก SEC และทำให้ราคาหุ้นร่วงลงอย่างรวดเร็ว แต่สัปดาห์ที่แล้วถือเป็นช่วงที่ค่อนข้างเงียบในตลาดการเงินแบบดั้งเดิม ยกเว้นการปรับฐานของหุ้นเทคโนโลยีในตลาดหุ้นสหรัฐฯ ภาคส่วนอื่นๆ เกือบทั้งหมดปรับตัวขึ้น เหตุการณ์สำคัญของสัปดาห์นี้คือ CPI เดือนพฤษภาคมและการประชุมธนาคารกลางสหรัฐ
เมื่อวันพุธที่แล้ว ดัชนีหุ้นหลักทั้งสามของสหรัฐปิดบวกทั่วทั้งกระดาน โดยดัชนี S&P 500 เพิ่มขึ้น 0.39% ดัชนี Dow Jones เพิ่มขึ้น 0.34% และ Nasdaq ลดลง 0.13% Russell 2000 ซึ่งเป็นหุ้นขนาดเล็กเพิ่มขึ้น 1.84% โดย S&P 500 กลับสู่ตลาดกระทิงทางเทคนิค โดยเพิ่มขึ้นมากกว่า 20% จากระดับต่ำสุดเป็น 4,300 ในช่วงเวลาเดียวกัน ตลาดหุ้นจีนและญี่ปุ่นปรับตัวสูงขึ้น ในขณะที่ตลาดหุ้นยุโรปร่วงลง
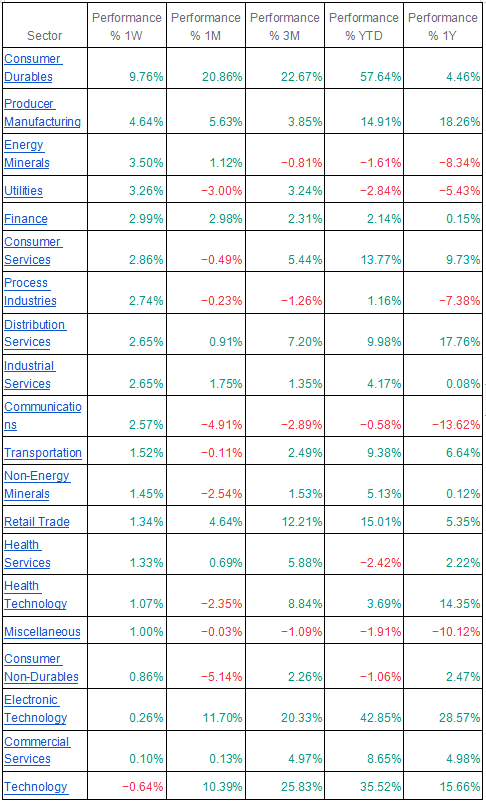
ในแง่ของภาคหุ้นของสหรัฐฯ เกือบทุกภาคส่วนเพิ่มขึ้นและผลการหมุนเวียนก็ชัดเจน เทสลานำภาคสินค้าคงทนเพิ่มขึ้นมากกว่า 9.7% และสาธารณูปโภคเพิ่มขึ้น 3% ภาคเทคโนโลยีที่ได้รับความนิยมก่อนหน้านี้นำไปสู่การลดลง 0.64 %
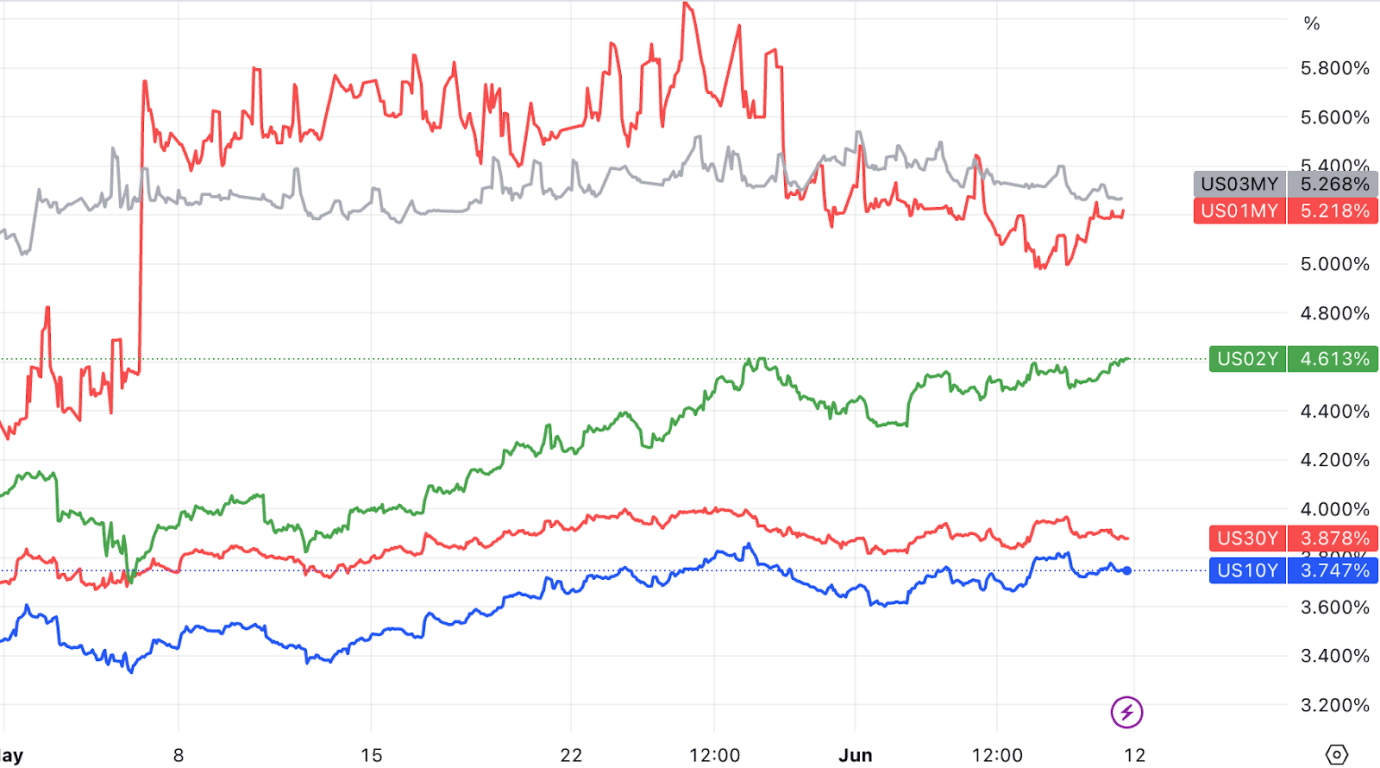
ในด้านอัตราดอกเบี้ย ราคาของพันธบัตรรัฐบาลได้ปรับตัวลดลงโดยรวม อัตราผลตอบแทนของพันธบัตรรัฐบาลอายุ 2 ปีเพิ่มขึ้นเป็น 4.61% ซึ่งเป็นจุดสูงสุดนับตั้งแต่เกิดวิกฤติธนาคาร และอัตราผลตอบแทนของพันธบัตรรัฐบาลอายุ 10 ปีปิดที่ 3.74 %
น้ำมันร่วงลง 2.16% ในสัปดาห์ที่แล้ว ปิดที่ 70.29 ดอลลาร์ต่อบาร์เรล ดอลลาร์ร่วง 0.47% และ DXY ปิดที่ 103.55
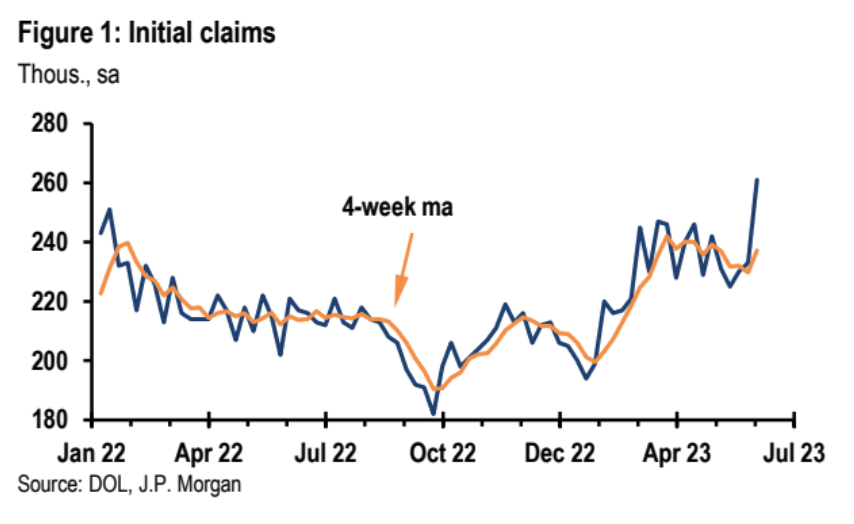
ข้อมูลที่ส่งผลกระทบมากที่สุดในสัปดาห์ที่แล้วคือรายงานจำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ ซึ่งพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปลายปี 2564 รายงานในสัปดาห์นี้ไม่มีปัจจัยจากมนุษย์ ซึ่งแตกต่างจากเมื่อไม่กี่สัปดาห์ก่อนเมื่อตัวเลขที่รายงานถูกบิดเบือนเนื่องจากการฉ้อโกงข้อมูลในแมสซาชูเซตส์ แต่การปรับฤดูกาลสำหรับสัปดาห์วันหยุด (สัปดาห์อ้างอิงรวมถึงวันครบรอบ) อาจเพิ่มเสียงรบกวน ดังนั้นโปรดรอจนกว่ารายงานของสัปดาห์นี้จะตัดสิน
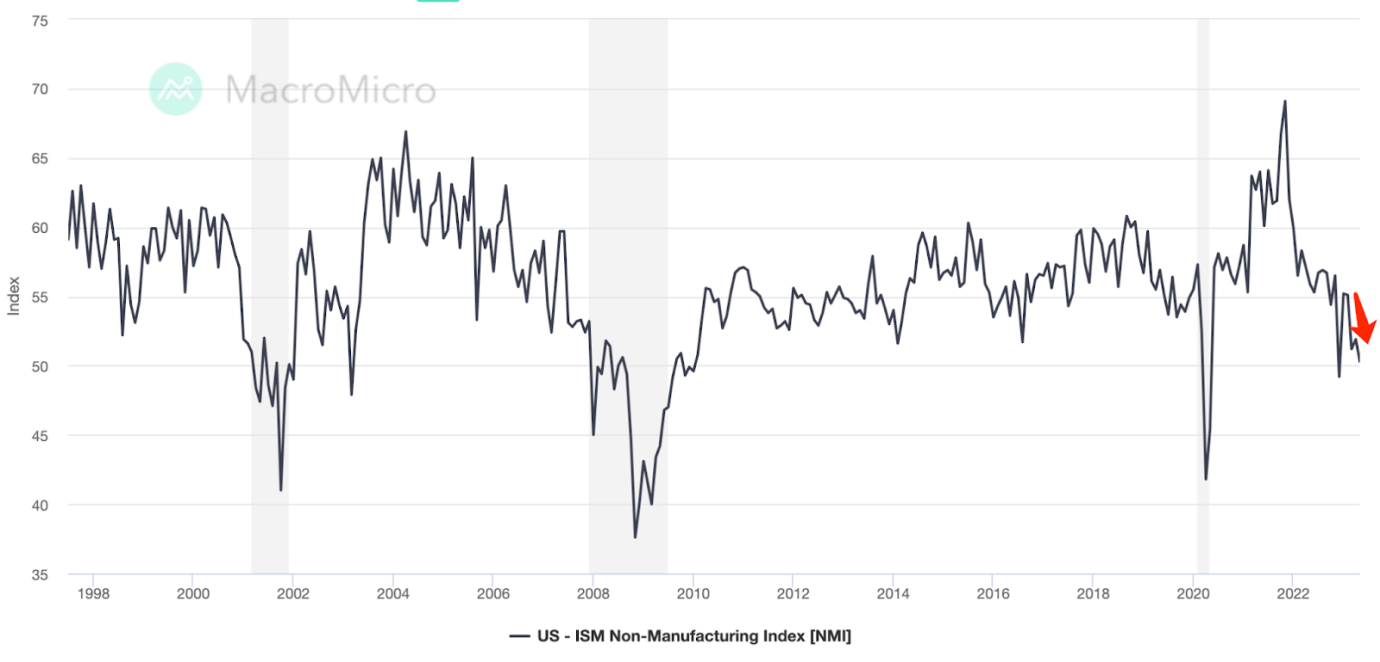
ในระดับมหภาค การขยายตัวทางเศรษฐกิจยังคงดำเนินต่อไป มีรายงานว่า GDP ที่แท้จริงเติบโตขึ้นที่ 1.3% ต่อปีในไตรมาสที่สอง แม้ว่าการเติบโตจะชะลอตัวลงจากการลงทุนในสินค้าคงคลังที่ผันผวน และข้อมูลการค้าที่เผยแพร่เมื่อสัปดาห์ที่แล้วบ่งชี้ว่าตัวเลขดังกล่าวควรได้รับการแก้ไขเล็กน้อย ข้อมูลการบริโภคภาคเอกชนซึ่งคิดเป็นสัดส่วนมากกว่า 70% ของการเติบโตของ GDP โดยรวมยังคงแข็งแกร่ง ก่อนการแพร่ระบาด อัตราการเติบโตของการบริโภคที่แท้จริงในสหรัฐอเมริกาต่ำกว่า 2% หลังจากการแพร่ระบาด อัตราการเติบโตของการบริโภคที่แท้จริงในสหรัฐอเมริกาได้เพิ่มขึ้นเป็นประมาณ 3.1% ตัวชี้วัดสำคัญ เช่น การใช้จ่ายจริงของผู้บริโภค ยอดค้าปลีกเดือนต่อเดือน ยอดขายบ้านใหม่ ยอดขายรถยนต์ และค่าใช้จ่ายในการบริโภคส่วนบุคคล ยังแสดงให้เห็นว่าการบริโภคโดยรวมของสหรัฐอเมริกายังคงทรงตัวตั้งแต่ไตรมาสที่สองของปีนี้ อย่างไรก็ตาม นักเศรษฐศาสตร์โดยทั่วไปยังคงเชื่อว่าถนนในช่วงครึ่งหลังของปีจะยากขึ้น ธุรกิจต่างๆ เห็นพ้องต้องกัน เนื่องจากรายงานบริการ ISM ประจำเดือนพฤษภาคมของสัปดาห์ที่แล้วลดลงสู่ระดับเริ่มต้น
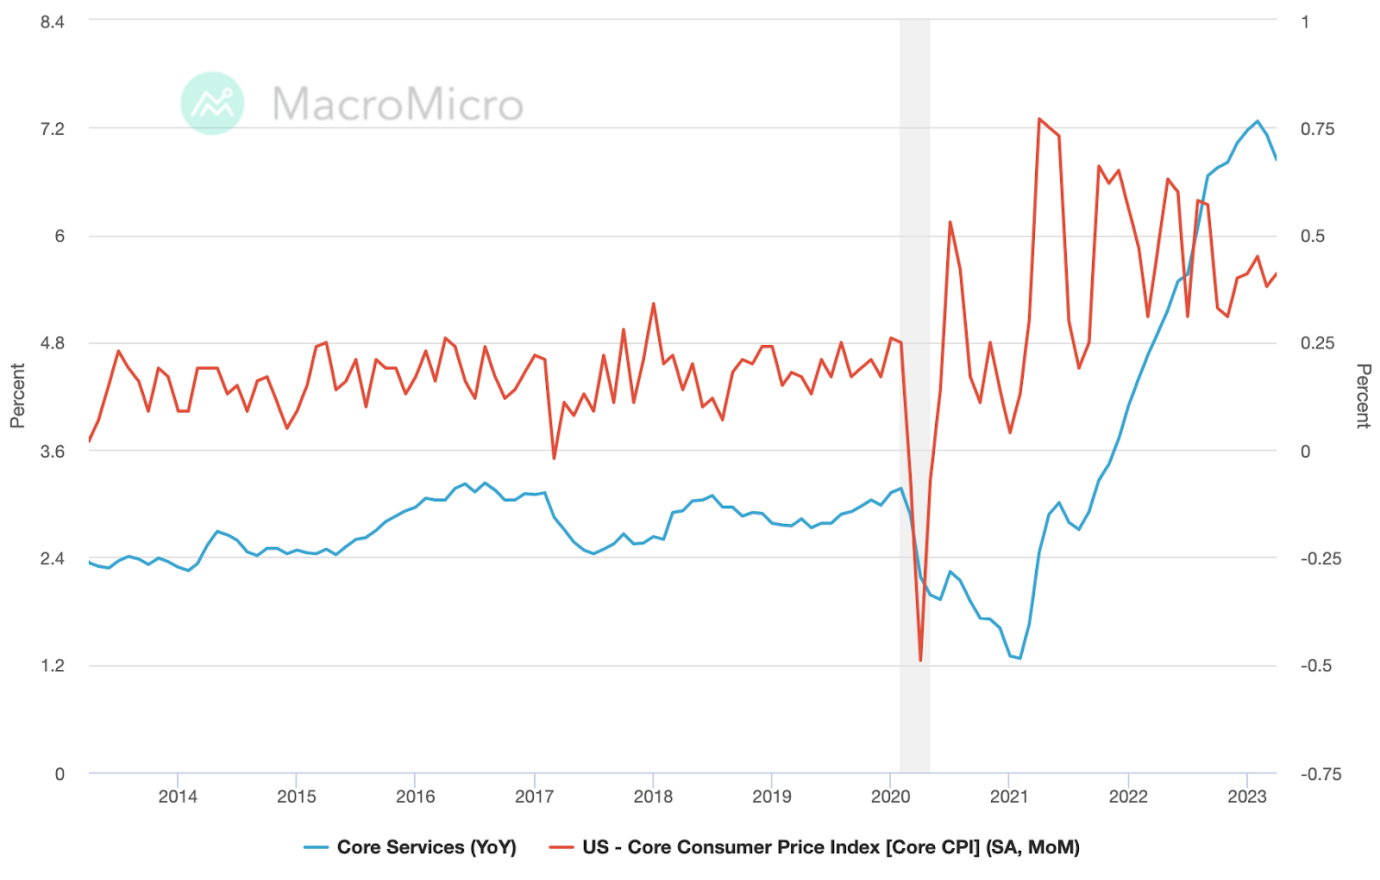
จะมีข้อมูลเพิ่มเติมในการติดตามการเติบโตทางเศรษฐกิจในสัปดาห์นี้ นอกเหนือจากจำนวนผู้ขอรับสวัสดิการว่างงานดังกล่าวแล้ว ตลาดคาดว่ารายงานยอดค้าปลีกในเดือนพฤษภาคมจะแสดงให้เห็นว่าผู้บริโภคยังคงมีการใช้จ่าย (แม้ว่ายอดขายรถยนต์จะลดลงในเดือนที่แล้ว) ตลาดคาดการณ์ว่าตัวเลขการผลิตภาคอุตสาหกรรมในเดือนพฤษภาคมจะแสดงให้เห็นว่าภาคการผลิตจะยังคงอยู่ในทิศทางออกข้าง อย่างไรก็ตาม ข้อมูลด้านราคาที่ตลาดกังวลมากที่สุด นั่นคือรายงาน CPI ประจำเดือนพฤษภาคมในวันอังคาร คาดว่าจะคงอัตราเงินเฟ้อพื้นฐานไว้ที่ +0.4% เดือนต่อเดือน ซึ่งเป็นระดับสูงที่เฟด รู้สึกไม่สบายใจกับ
สิ่งที่สำคัญกว่าข้อมูลคือการประชุมคณะกรรมการนโยบายการเงินของธนาคารกลางสหรัฐ (FOMC) ในวันพุธ ตลาดคาดว่าเฟดจะคงอัตราดอกเบี้ยไว้ในระดับเดิมเป็นครั้งแรกนับตั้งแต่ช่วงต้นปีที่ผ่านมา อย่างไรก็ตาม เจ้าหน้าที่เฟดเตือนหลายครั้งว่าการหยุดชั่วคราวไม่ได้แปลว่าสิ้นสุดรอบการปรับขึ้นอัตราดอกเบี้ย ข้อมูลนี้มักจะได้รับการเสริมด้วยการควบคุมของพล็อตจุด เนื่องจากการที่เฟดจะกลับมาปรับขึ้นอัตราดอกเบี้ยในเดือนกรกฎาคมจะขึ้นอยู่กับสถานการณ์การจ้างงานในเดือนมิถุนายนเป็นส่วนใหญ่ เราจะเริ่มต้นด้วยการอภิปรายเกี่ยวกับข้อมูลการเรียกร้องการว่างงานโดยละเอียด
ชื่อเรื่องรอง
จุดเปลี่ยนของตลาดแรงงานชัดเจนมากขึ้นเรื่อยๆ
จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกสำหรับสัปดาห์สิ้นสุดวันที่ 3 มิ.ย. ทำให้เราประหลาดใจเช่นกัน หลังจากรายงานการจ้างงานนอกภาคเกษตรเดือนพ.ค. ส่งสัญญาณที่หลากหลายของการจ้างงานที่เพิ่มขึ้นและอัตราการว่างงาน แอปพลิเคชันเพิ่มขึ้นอย่างรวดเร็ว โดยเพิ่มขึ้น 28,000 รายในสัปดาห์ รวมเป็น 261,000 ราย ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนตุลาคม 2564 การเพิ่มขึ้นหนึ่งสัปดาห์ยังเป็นการเปลี่ยนแปลงครั้งใหญ่ที่สุดนับตั้งแต่เดือนกรกฎาคม 2564 การดูข้อมูลที่ส่งในระดับรัฐไม่ได้เปิดเผยค่าผิดปกติใด ๆ ที่นำไปสู่การเพิ่มขึ้นโดยรวม นั่นจึงไม่เหมือนกับค่าผิดปกติที่เรามีในเดือนเมษายน เนื่องจากการฉ้อโกงเรียกร้องการว่างงานในแมสซาชูเซตส์
เราอาจยังมีสัญญาณรบกวนในสัปดาห์วันหยุดในข้อมูลที่ปรับตามฤดูกาล แต่ขนาดของการเปลี่ยนแปลงมีความสำคัญและเกินกว่าความเห็นพ้องและความคาดหวังของเรามาก ตั้งแต่เดือนกันยายน 2565 ตัวเลขล่าสุดแสดงจำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกเพิ่มขึ้น 43% ค่าเฉลี่ยสี่สัปดาห์ที่ประจบประแจงก็เพิ่มขึ้นประมาณ 25% ในช่วงเวลาดังกล่าว
ชื่อเรื่องรอง
PMI ภาคบริการตกสู่ระดับวิกฤต
ชื่อเรื่องรอง
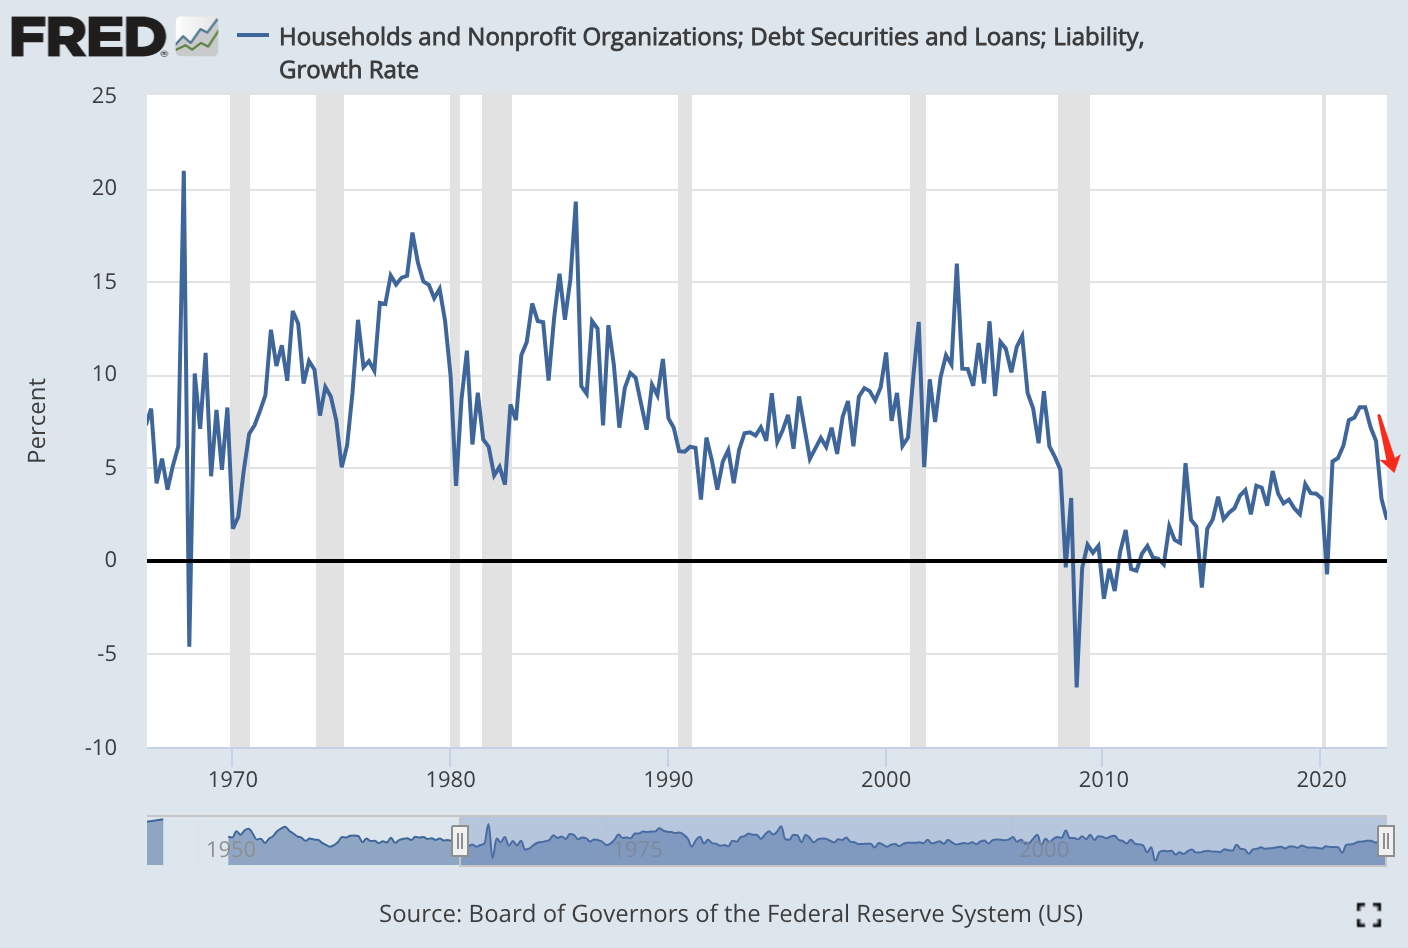
การเติบโตของหนี้ครัวเรือนชะลอตัว
ในไตรมาสแรก หนี้ครัวเรือนของสหรัฐขยายตัวในอัตราที่ช้าลง โดยอยู่ที่ 2.2% ต่อปี นี่เป็นการเติบโตที่ช้าที่สุดนับตั้งแต่ภาวะเศรษฐกิจถดถอยจากโรคระบาด ข้อมูลล่าสุดเป็นอัตราที่ช้าที่สุดนับตั้งแต่ปี 2015 โดยไม่รวมการตกต่ำอย่างน่าประหลาดใจที่เกิดจากเม็ดมะยมใหม่ในปี 2020 สาเหตุเบื้องหลังการชะลอตัวนี้อาจมาจากอัตราการกู้ยืมที่สูงขึ้น ตลอดจนเงื่อนไขสินเชื่อที่เข้มงวดขึ้น
ชื่อเรื่องรอง
CPI วันอังคาร
ตลาดคาดว่า CPI ในเดือนพฤษภาคมจะเพิ่มขึ้น 0.2% เมื่อเทียบรายเดือน เทียบกับค่าก่อนหน้าที่ 0.4% และเพิ่มขึ้น 4.1% เมื่อเทียบเป็นรายปี เทียบกับค่าก่อนหน้าที่ 4.9% นั่นจะเป็นการอ่านที่ต่ำที่สุดนับตั้งแต่เดือนมีนาคม 2564 สาเหตุหลักมาจากการลดลงของราคาพลังงาน 3% ซึ่งจะทำให้ CPI พาดหัวลดลง
ชื่อเรื่องรอง
ถ้อยแถลงนโยบายของเฟดในวันพุธ
ชื่อเรื่องรอง
ยอดค้าปลีกของสหรัฐในวันพฤหัสบดี
ชื่อเรื่องรอง
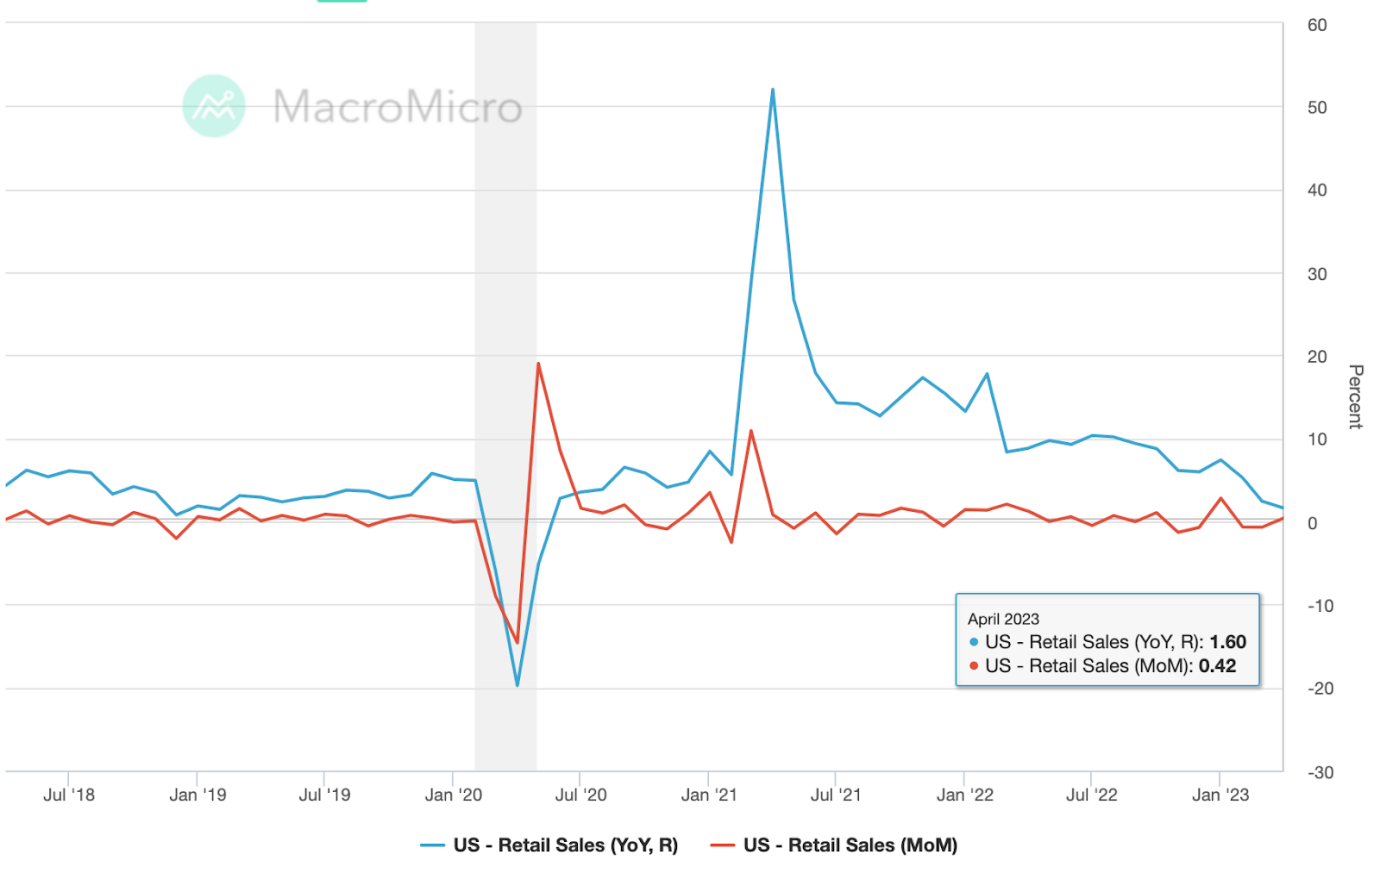
ยอดค้าปลีกของจีนและการผลิตภาคอุตสาหกรรมในวันพฤหัสบดี
ชื่อเรื่องรอง
การประชุมอัตราดอกเบี้ยของ ECB ในวันพฤหัสบดี
ตลาดคาดว่า ECB จะขึ้นอีก 25 จุดพื้นฐาน ทำให้อัตราดอกเบี้ยเงินฝากอยู่ที่ 3.5% เมื่อมองย้อนกลับไปในการประชุมครั้งล่าสุดในเดือนพฤษภาคมธนาคารกลางยุโรปได้ปรับเพิ่มเป็น 25 เบสิสพอยต์จาก 50 เบสิพอยต์ก่อนหน้า กล่าวง่ายๆ ก็คือจำเป็นต้องสังเกตผลกระทบของการปรับขึ้นอัตราดอกเบี้ยเร็วเกินไป
ตั้งแต่การประชุมครั้งล่าสุด CPI ทั่วไปในยูโรโซนลดลงเหลือ 6.1% จาก 7.0% ในขณะที่ CPI "super core" ลดลงเหลือ 5.3% จาก 5.6% นอกจากนี้ การสำรวจความคาดหวังของผู้บริโภคของ ECB ในเดือนเมษายนพบว่าการคาดการณ์เงินเฟ้อใน 1 ปีลดลงเหลือ 4.1% จาก 5.0% และแนวโน้ม 3 ปีลดลงเหลือ 2.5% จาก 2.9%
ชื่อเรื่องรอง
การวิเคราะห์กระแสเงินทุน
ดูเหมือนว่านักลงทุนจะชอบพันธบัตรและหุ้นในตลาดที่พัฒนาแล้ว โดยเฉพาะในสหรัฐฯ ในขณะเดียวกัน กิจกรรมในตลาดเกิดใหม่ก็ผสมผสานกัน โดยมีการไหลออกของตราสารหนี้ แต่การไหลเข้าของตราสารทุนกลับฟื้นคืนชีพ โดยเฉพาะในประเทศจีน
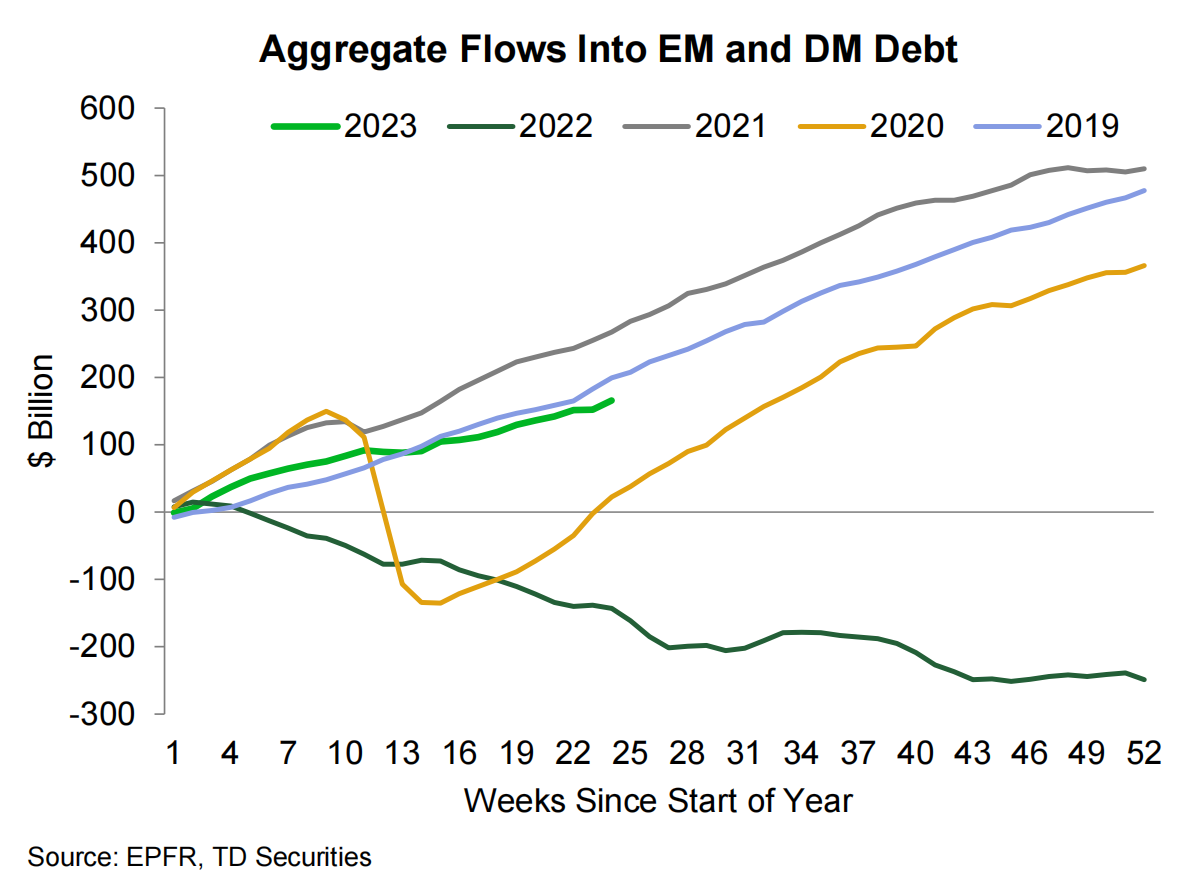
นักลงทุนนำเงินส่วนใหญ่ไปลงทุนในผลิตภัณฑ์ตราสารหนี้ในช่วงสัปดาห์ถึงวันที่ 7 มิถุนายน โดยพันธบัตรของประเทศพัฒนาแล้วมีเม็ดเงินไหลเข้ามากที่สุดที่ 13.4 พันล้านดอลลาร์ ซึ่งส่วนใหญ่ถูกดูดซับโดยสหรัฐฯ ที่ 10.3 พันล้านดอลลาร์ ข้อมูล EPFR ระบุ
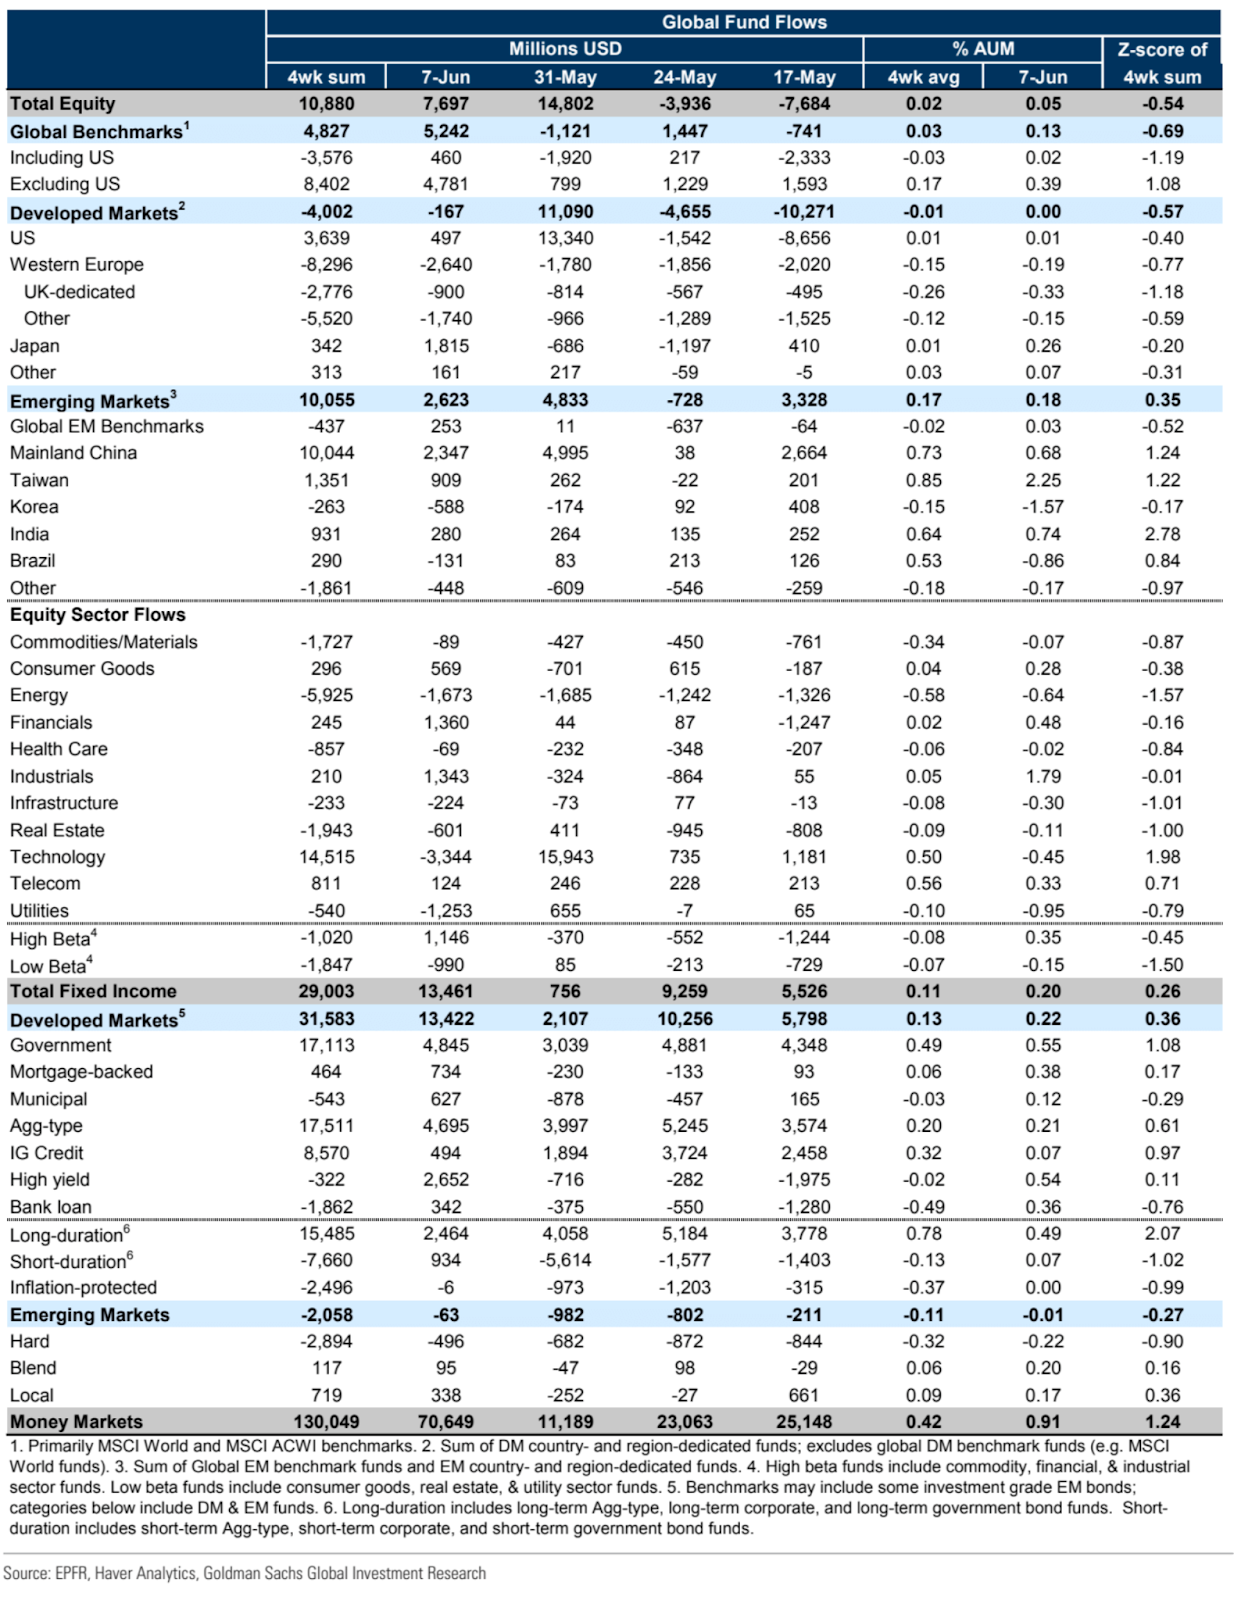
ในทางตรงกันข้าม กองทุนตราสารหนี้ตลาดเกิดใหม่เห็นการไหลออกติดต่อกันเป็นสัปดาห์ที่ 5 โดยไหลออก 67 ล้านดอลลาร์ในสัปดาห์สิ้นสุดวันที่ 7 มิถุนายน
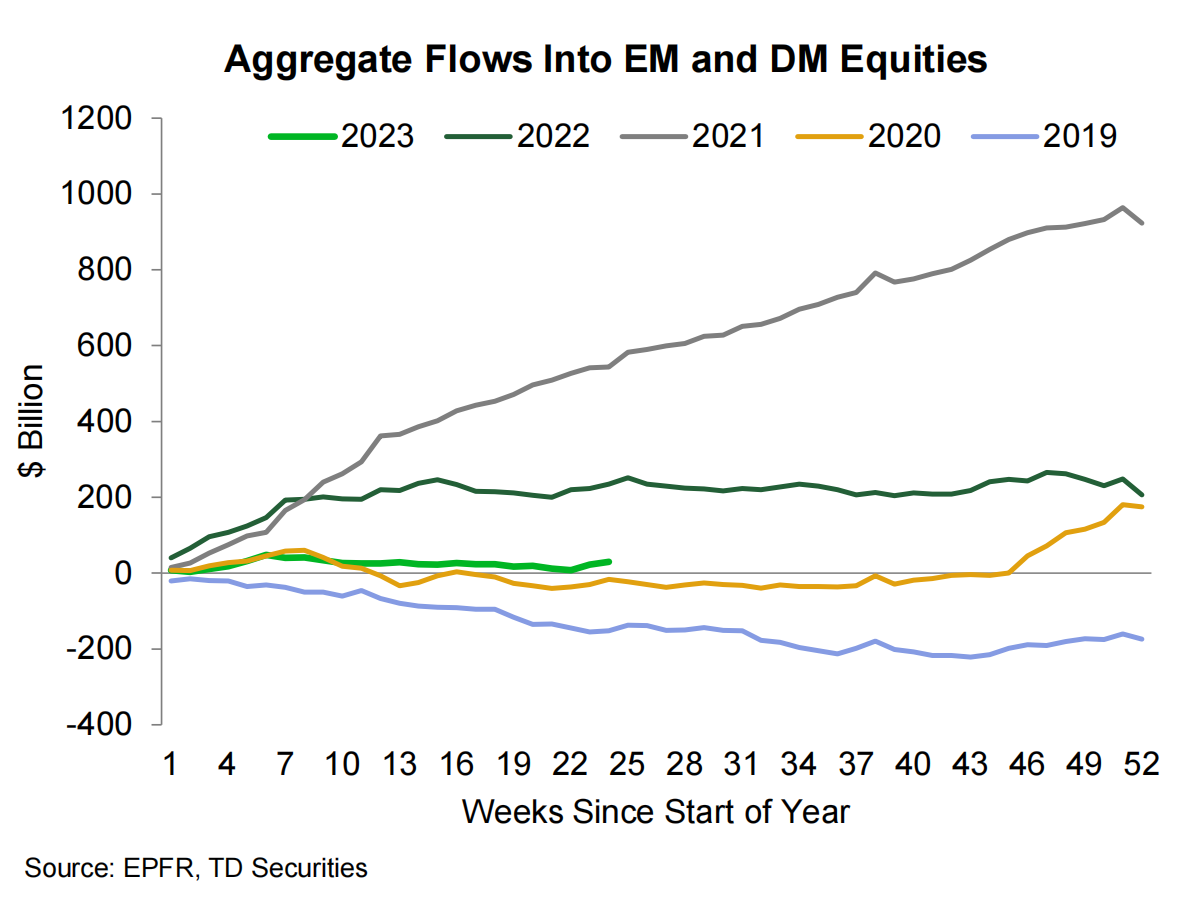
 การไหลเข้าของหุ้นทั่วโลกเป็นสัปดาห์ที่สองติดต่อกันมีมูลค่ารวม 7.7 พันล้านดอลลาร์ เทียบกับ + 1.5 หมื่นล้านดอลลาร์ในสัปดาห์ก่อน ดังนั้นการเติบโตจึงชะลอตัวลง ทั้งตลาดที่พัฒนาแล้วและตลาดเกิดใหม่ต่างก็ประสบปัญหาการไหลเข้า ที่น่าสนใจคือ การไหลเข้าของหุ้นจีนทำให้ตลาดเกิดใหม่มีมูลค่า 2.3 พันล้านดอลลาร์โดยไม่คาดคิด การไหลออกจากหุ้นยุโรปเพิ่มขึ้นเป็น 2.6 พันล้านดอลลาร์
 อย่างไรก็ตาม กองทุนเทคโนโลยีประกาศการไหลออกรายสัปดาห์ครั้งแรก (1.2 พันล้านดอลลาร์) ในรอบ 8 สัปดาห์ หลังจากที่ไหลเข้าสูงสุดเป็นประวัติการณ์ที่ 8.5 พันล้านดอลลาร์ในสัปดาห์ก่อน เนื่องจากความสนใจของนักลงทุนในหุ้นปัญญาประดิษฐ์พุ่งสูงขึ้น
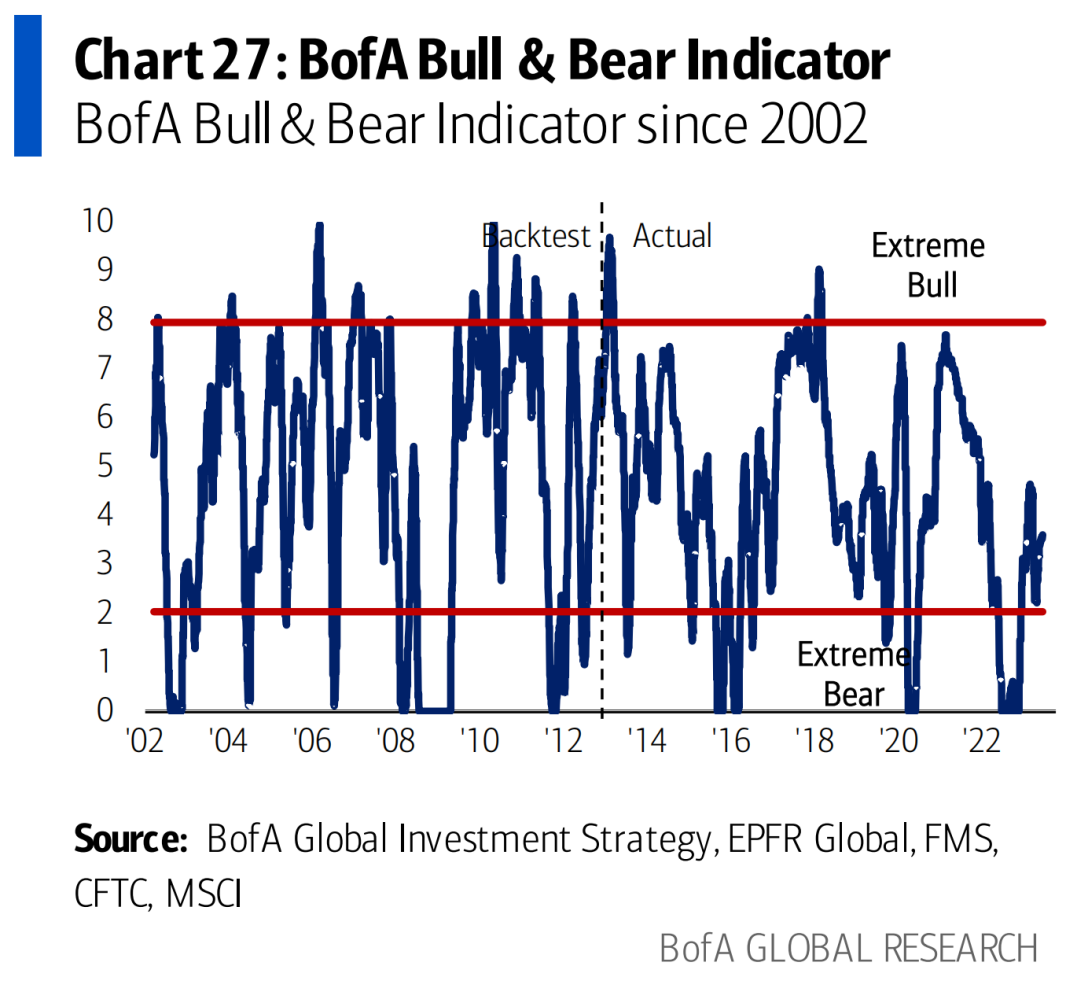
 มาตรวัดภาวะกระทิงของ Bank of America ซึ่งวัดความเชื่อมั่นของนักลงทุน เพิ่มขึ้นเป็น 3.6 จาก 3.5 จากการปรับปรุงทางเทคนิคด้านสินเชื่อและการไหลเข้าของหุ้นในตลาดเกิดใหม่ที่มั่นคง
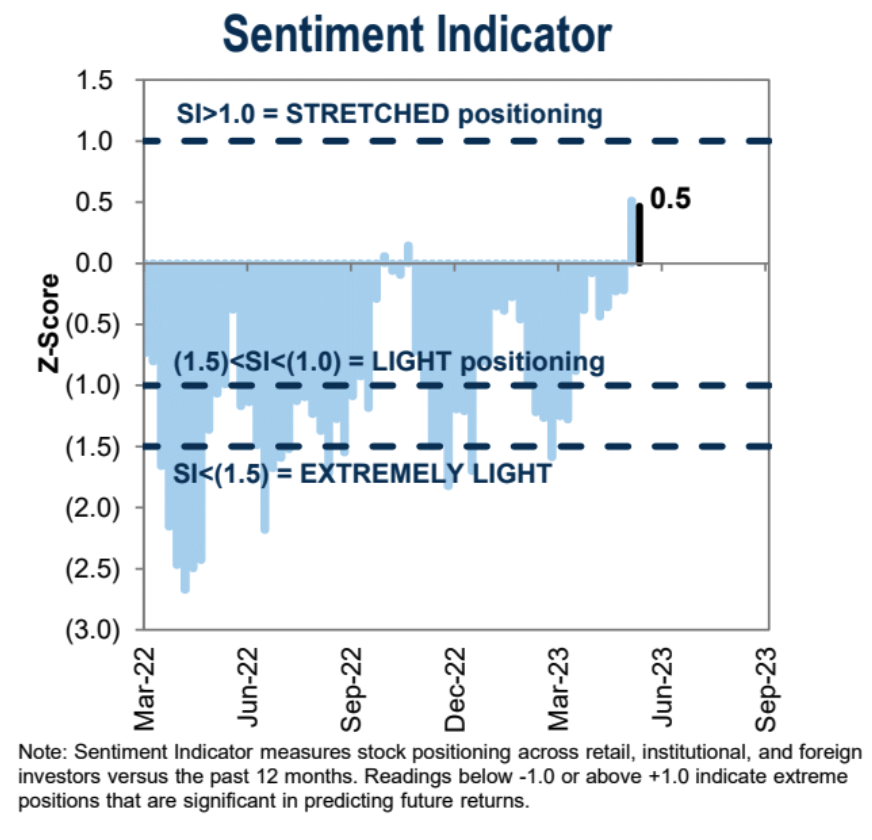
 มาตรวัดความเชื่อมั่นของนักลงทุนของโกลด์แมนลดลงเล็กน้อยจากสัปดาห์ก่อน แต่ยังคงอยู่ในแดนที่เป็นกลางในเชิงบวก
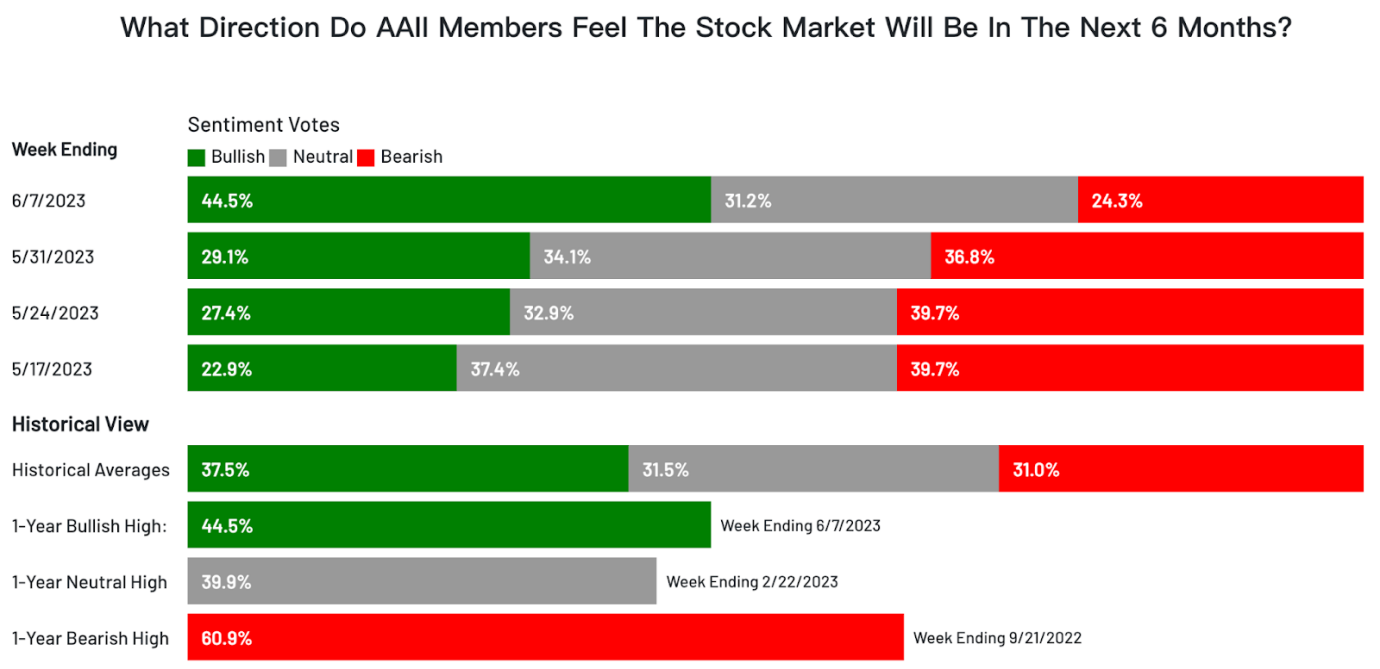
 ตัวบ่งชี้ความเชื่อมั่นของนักลงทุน AAII พลิกกลับเป็นบวกอย่างรวดเร็ว โดยสัดส่วนของนักลงทุนที่มีภาวะกระทิงกระโดดจาก 29.1% เป็น 44.5% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปลายปี 2564
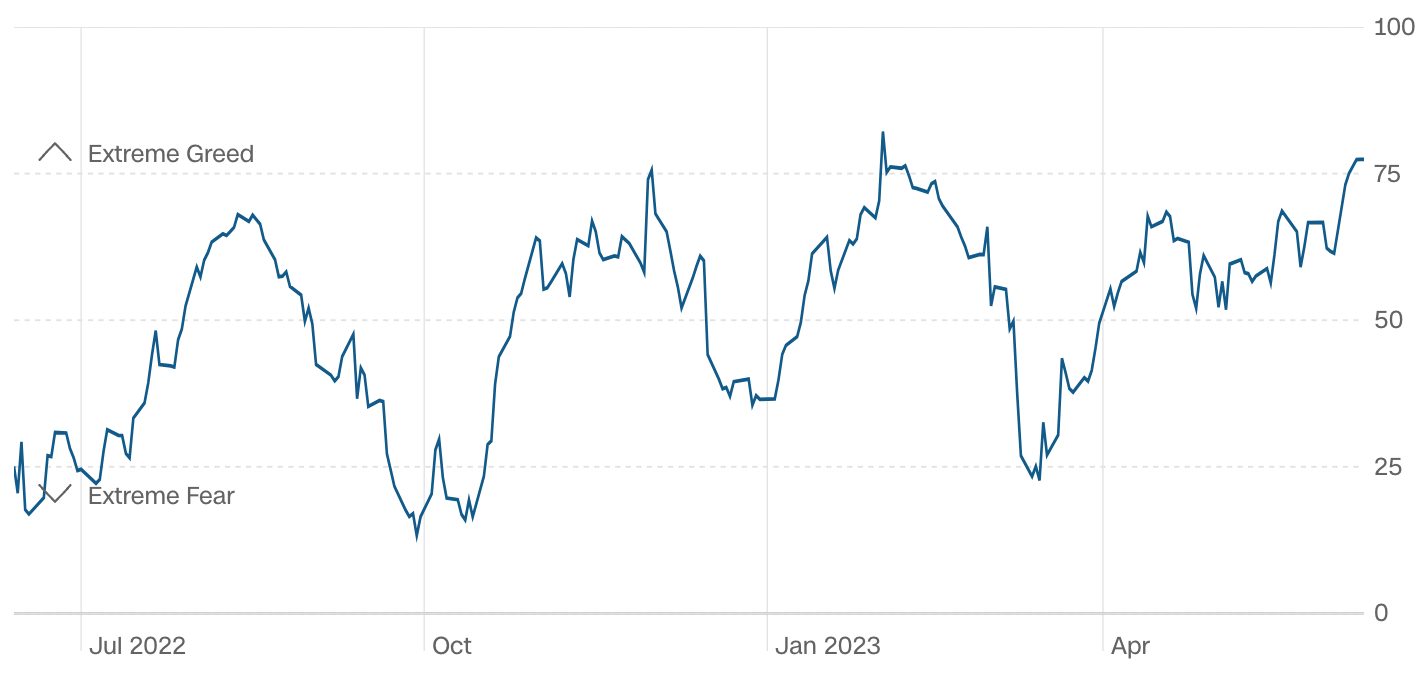
 ดัชนีความกลัวและความโลภของ CNN รีเฟรชจุดสูงสุดใหม่ตั้งแต่เดือนกุมภาพันธ์ สู่ระดับความโลภสุดขีด:
 ความคิดเห็นของเรา:
เมื่อเร็ว ๆ นี้ สถาบันหลายแห่งได้ลดการคาดการณ์ภาวะเศรษฐกิจถดถอยลง เนื่องจากข้อมูลล่าสุดแสดงให้เห็นว่าความเสี่ยงด้านลบต่อเศรษฐกิจได้ลดลง ตลาดงานแสดงให้เห็นถึงความยืดหยุ่นมากกว่าที่คาดไว้ แต่ด้วยการลดลงของปัญหาการขาดแคลนแรงงานและการเติบโตของค่าจ้างที่เย็นลง กระบวนการของ Soft Landing ดูเหมือนจะหลีกเลี่ยงไม่ได้ กล่าวคือ ตลาดแทบจะไม่คาดหวังว่าระนาบเศรษฐกิจจะเร่งตัวขึ้นในสถานที่ แต่ อย่างต่อเนื่อง กระบวนการลดความสูงและความเร็ว
แม้ว่าอัตราเงินเฟ้อพื้นฐาน PCE จะลดลงน้อยกว่าที่คาดไว้ตราบเท่าที่แนวโน้มขาลงโดยรวมของราคายังคงไม่เปลี่ยนแปลงเจ้าหน้าที่ของเฟดจะไม่มีเหตุผลที่จะต้องกังวลอีกต่อไปแนวโน้มขาลงนั้นยากที่จะย้อนกลับดังนั้นจึงเป็นการยากที่จะแสดงพฤติกรรมอย่างมีนัยสำคัญ เพิ่มราคาจนถึงจุดที่คุกคามกระบวนการเงินเฟ้อ ดังนั้นจุดสนใจของความกังวลที่ตามมาของเฟดอาจเปลี่ยนไปที่ตลาดสินเชื่อที่เข้มงวดมากเกินไป แต่ก็ไม่ชัดเจนที่จะรักษาสัญญาณนี้ไว้ในปัจจุบัน และคาดว่าจะไม่เกิดขึ้นใน รอบ 1-2 เดือน
การมองโลกในแง่ดีเมื่อเร็ว ๆ นี้ในตลาดแบบดั้งเดิมคาดว่าจะดำเนินต่อไป สัปดาห์ที่แล้ว ตลาดหุ้นสหรัฐได้กำจัดเงาของหุ้นเทคโนโลยีขนาดใหญ่และเห็นการเพิ่มขึ้นโดยทั่วไปซึ่งทำให้เกิดความมั่งคั่งที่ผู้คนสามารถรับรู้ได้มากขึ้น สถิติข้อมูลความเชื่อมั่นของ AAII และ CNN ที่กล่าวถึงข้างต้นรวมถึงนักลงทุนรายบุคคลมากกว่าและผลลัพธ์ที่ได้นั้นแตกต่างอย่างมากจากสถิติของ Goldman Sachs และ Bank of America สำหรับสถาบัน นอกจากนี้ยังสอดคล้องกับการเพิ่มขึ้นของตลาดทั่วไปนอกเหนือจากหุ้นเทคโนโลยีในช่วงที่ผ่านมา สัปดาห์ อารมณ์ถูกจุดในที่สุด
ชื่อเรื่องรอง
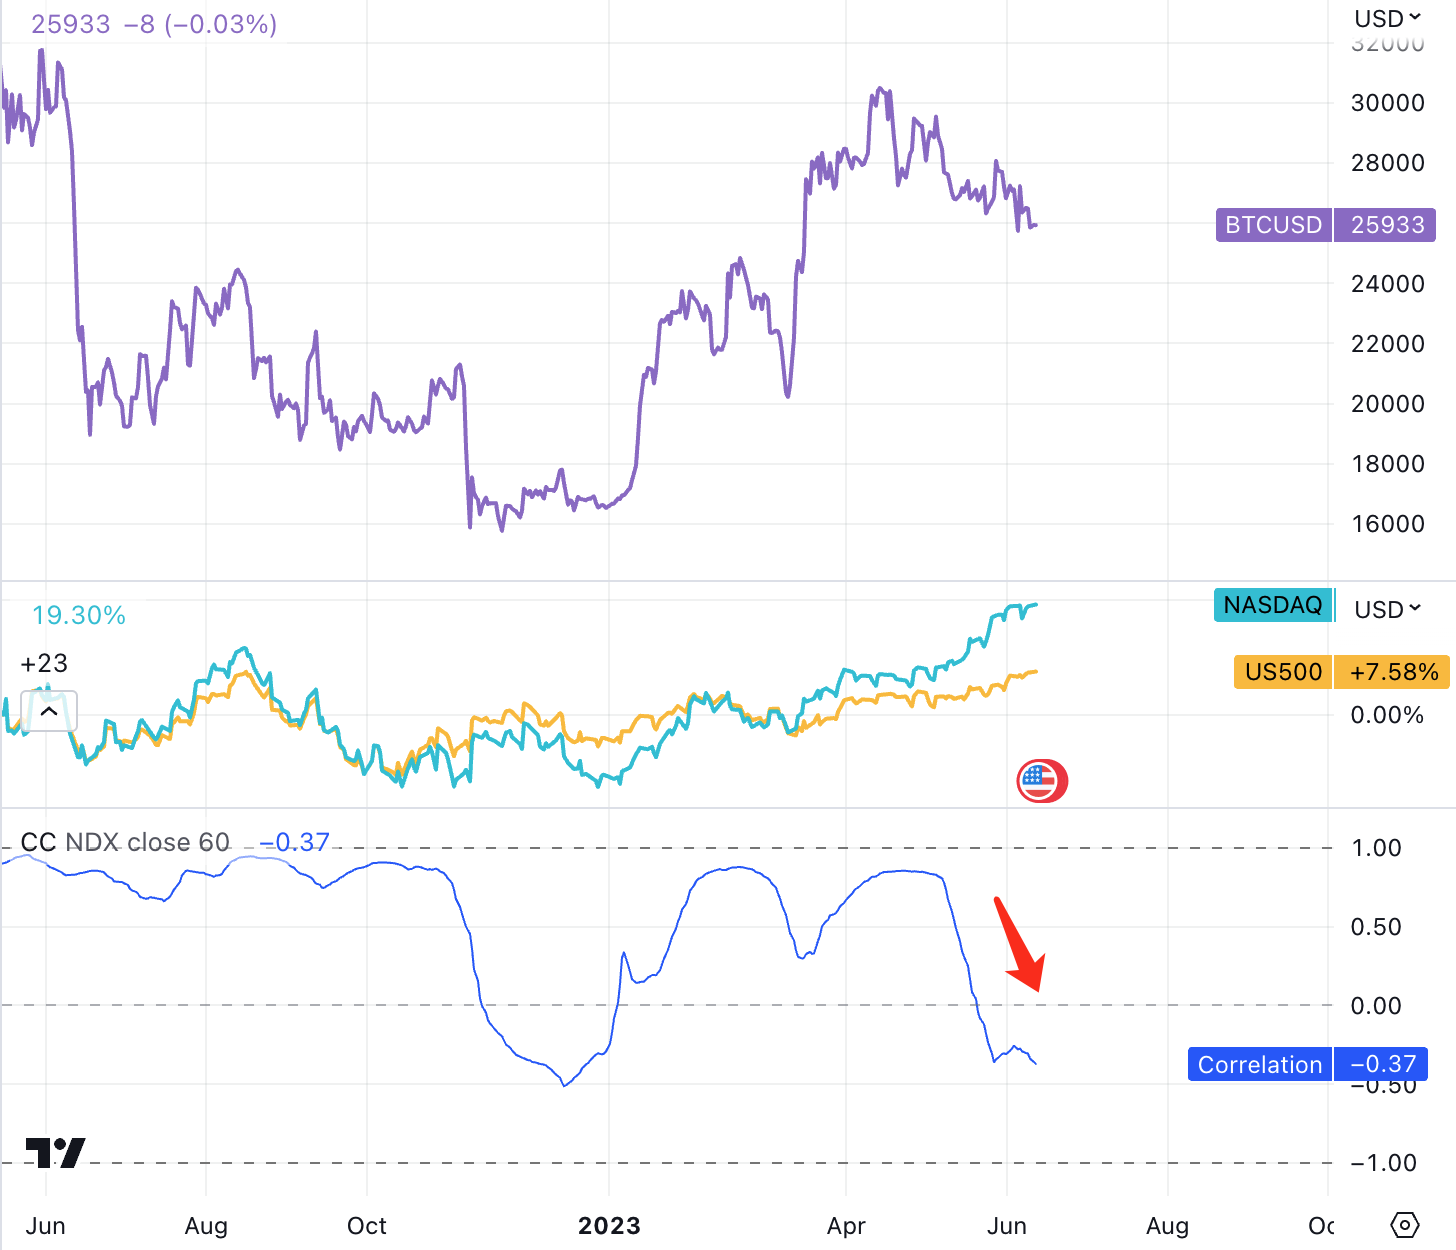
มุมมองสถาบัน
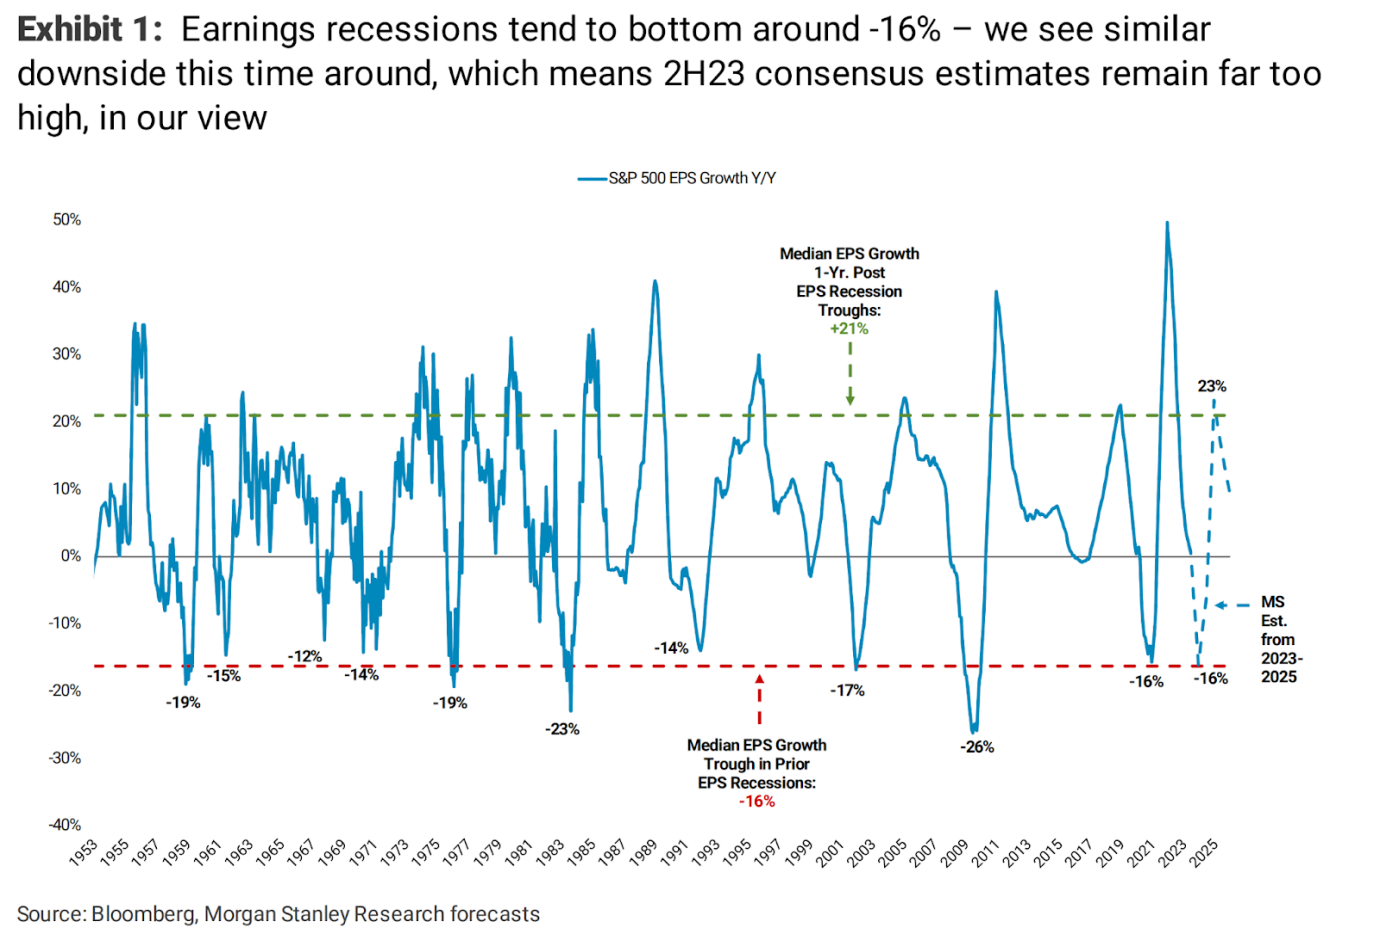
Michael J Wilson จาก Morgan Stanley: ภาวะถดถอยรายรับของสหรัฐจะไม่จบลงในเร็ว ๆ นี้
นักลงทุนจำนวนมากอาจสันนิษฐานไม่ถูกต้องว่าผลกระทบของอัตราดอกเบี้ยที่สูงขึ้นต่อการเติบโตได้ผ่านพ้นไปแล้ว และหลายพื้นที่ของตลาด (รวมถึงวัฏจักรของผู้บริโภค เทคโนโลยี และบริการด้านการสื่อสาร) ประสบกับภาวะถดถอยของรายได้ในปีที่แล้ว แม้ว่าส่วนที่เหลือของตลาด ทนทุกข์ทรมานจากแรงกดดัน เป็นไปได้ที่จะเห็นการเติบโตของรายได้ที่เร่งตัวขึ้น
ชื่อเรื่องรอง
David Kostin หัวหน้านักยุทธศาสตร์หุ้นของ Goldman Sachs เข้าร่วม Bulls
ในรายงานล่าสุดของเขา David ได้เพิ่มการคาดการณ์ในปี 2023 สำหรับ S&P 500 เป็น 4,500 จาก 4,000 ซึ่งคิดเป็น upside 5% จากระดับปัจจุบัน
Kostin คาดการณ์กำไรต่อหุ้นในปี 2023 ที่ 224 ดอลลาร์ในกรณีที่เศรษฐกิจสหรัฐฯ ชะลอตัว ซึ่งสูงกว่าการคาดการณ์ที่สอดคล้องกันที่ 206 ดอลลาร์
เกี่ยวกับตรรกะที่ว่าหุ้นสหรัฐจะยังคงเพิ่มขึ้นในอนาคต Kostin ให้ 2 ประเด็น หนึ่งคือ AI ให้การสนับสนุนการเติบโตของผลกำไรขององค์กร และอีกข้อคือ ความน่าจะเป็นต่ำของภาวะเศรษฐกิจถดถอยจะนำโมเมนตัมขาขึ้นมาสู่หุ้นสหรัฐ
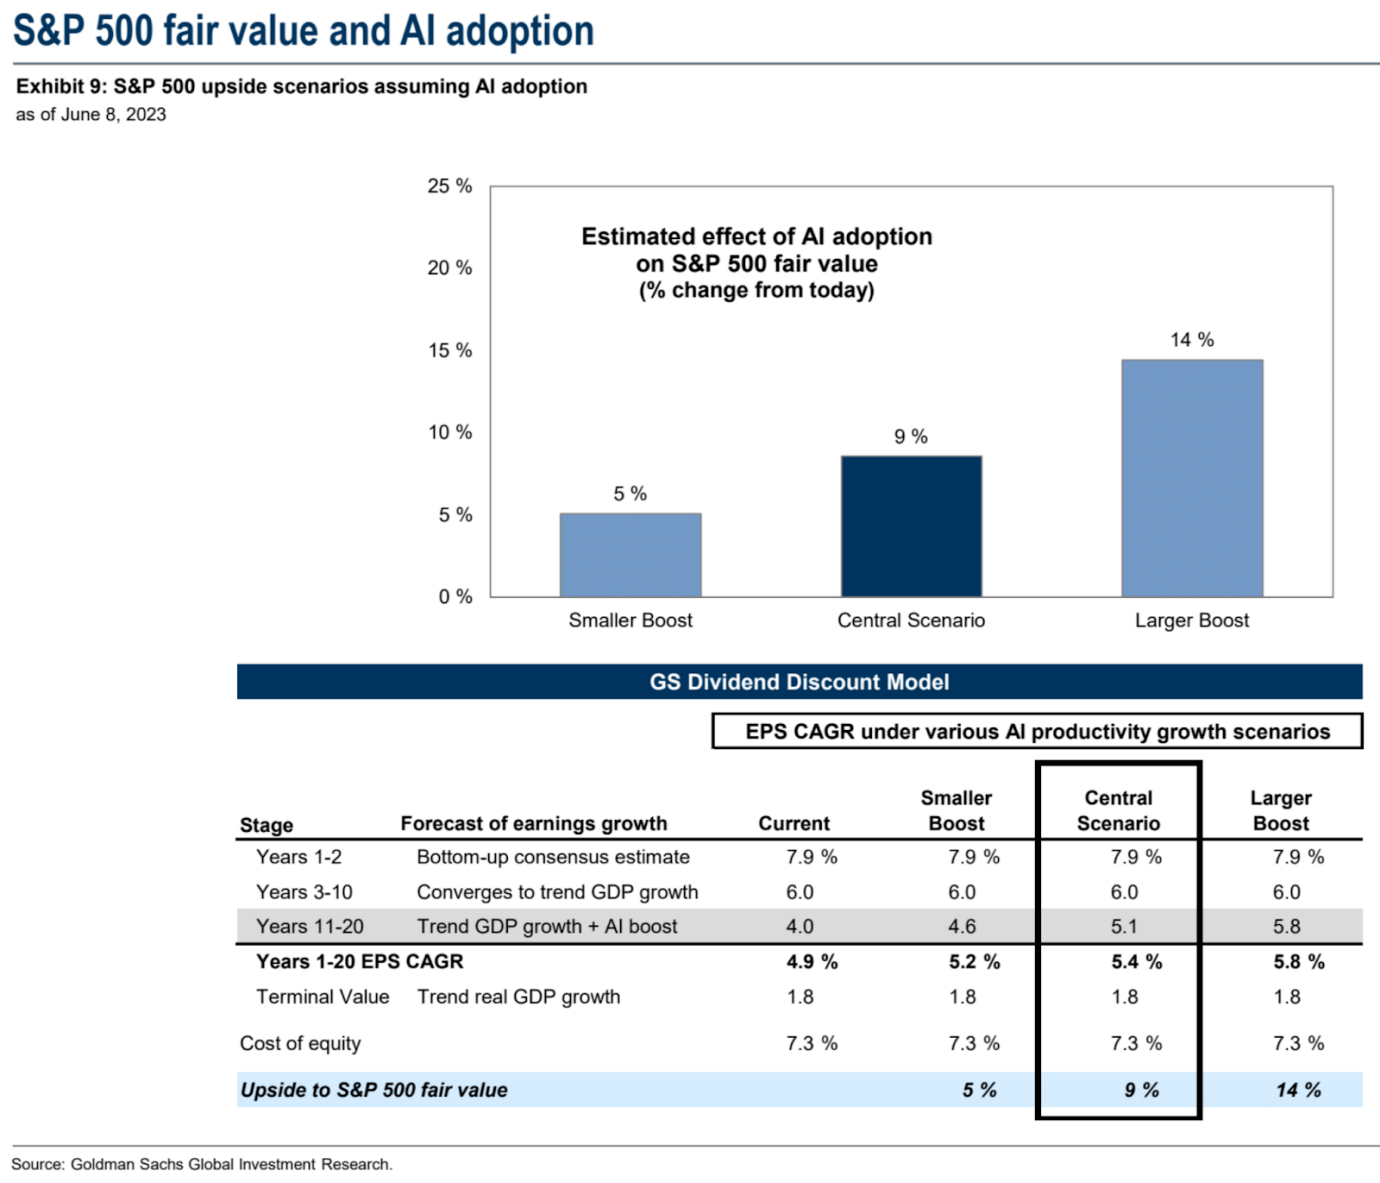
ในแง่ของการสนับสนุน AI สำหรับหุ้นสหรัฐ Kostin ระบุในรายงาน:
ประมาณการของเราเกี่ยวกับประสิทธิภาพที่เสริมด้วย AI แนะนำว่า AI สามารถเพิ่มการเติบโตของ S&P 500 EPS เป็น 5.4% ต่อปีในอีก 20 ปีข้างหน้า ซึ่งสูงกว่ารูปแบบส่วนลดเงินปันผลปัจจุบัน 50 คะแนน ที่อัตราคิดลดปัจจุบัน การเติบโตเพิ่มเติมนี้จะช่วยเพิ่มมูลค่ายุติธรรมของ S&P 500 ได้ 9% ความกว้างของตลาดที่แคบลงเมื่อเร็วๆ นี้และการประเมินมูลค่าปัจจุบันของผลประโยชน์ของ AI บางอย่างบ่งชี้ว่ากำไรในอนาคตบางอย่างถูกกำหนดราคาไว้แล้ว โดยรวมแล้ว ประสิทธิภาพเชิงวัฏจักรและแนวรับล่าสุดดูเหมือนจะสะท้อนถึงการคาดการณ์การเติบโตที่ดีขึ้น ซึ่งสอดคล้องกับการคาดการณ์ของเราสำหรับการเติบโตของ GDP ที่แท้จริงของสหรัฐฯ ที่ 1.7% ในปีนี้
นอกจากนี้ การสนับสนุนที่สำคัญอีกอย่างสำหรับ Kostin คือการคาดการณ์ความน่าจะเป็นของภาวะเศรษฐกิจถดถอยที่ต่ำ:
นักเศรษฐศาสตร์ของเรามองเห็นโอกาส 25% ที่จะเกิดภาวะเศรษฐกิจถดถอยในอีก 12 เดือนข้างหน้า เทียบกับค่ากลางที่ตลาดคาดการณ์ไว้ที่ 65% ในกรณีฐาน "ซอฟต์แลนดิ้ง" กำไรต่อหุ้นของ S&P 500 คาดว่าจะเพิ่มขึ้น 1% ในปี 2566 เป็น 224 ดอลลาร์ ซึ่งสูงกว่าตัวเลขคาดการณ์ที่ 206 ดอลลาร์
หลังจากฤดูกาลผลประกอบการไตรมาสที่ 1 เรายังคงคิดว่าฤดูกาลที่เลวร้ายที่สุดของผลประกอบการได้สิ้นสุดลงแล้ว และวิถีการประมาณการรายได้ของนักวิเคราะห์ก็ดีขึ้นอย่างมากในช่วงหลายสัปดาห์ที่ผ่านมา สำหรับปี 2024 เราคิดว่าประมาณการฉันทามติที่ $246 (+11%) นั้นสูงเกินไป และเราได้ปรับลดประมาณ 4% เป็นประมาณการกำไรต่อหุ้นในปี 2024 ของเราที่ $237 (เพิ่มขึ้น 5%)





