


รายงาน LD Macro ประจำสัปดาห์ (2023/05/29)


TLDR:
ชื่อเรื่องรอง
สรุปภาวะตลาด: วิกฤตเพดานหนี้ยังคงส่งผลกระทบต่อตลาดในช่วงต้นสัปดาห์ อย่างไรก็ตาม ความคืบหน้าที่โดดเด่นเกิดขึ้นในครึ่งหลังของสัปดาห์ รายงานผลกำไรที่ดีเกินคาดของ Nvidia กระตุ้นให้ตลาดแสวงหาเทคโนโลยีหลัก เช่น AI และชิป ซึ่งส่งผลให้หุ้นสหรัฐฯ พุ่งสูงขึ้น ในขณะเดียวกัน เป้าหมายเชิงรับก็ลดลงเนื่องจากกองทุนมุ่งเน้นไปที่ภาคเทคโนโลยี
ตัวชี้วัดทางเศรษฐกิจ: ข้อมูล PMI แสดงให้เห็นว่าเศรษฐกิจมีความแตกต่างในเดือนพฤษภาคม โดยมีความแข็งแกร่งอย่างต่อเนื่องในภาคบริการและการดีดตัวขึ้นในภาคการผลิต ข้อมูลการขายสินค้าคงทนและ PCE สะท้อนให้เห็นว่าอัตราเงินเฟ้อยังคงแข็งกระด้างและเศรษฐกิจยังคงแข็งแกร่ง ซึ่งนำไปสู่ความคาดหวังที่เพิ่มขึ้นอย่างก้าวกระโดดสำหรับการปรับขึ้นอัตราดอกเบี้ยในเดือนมิถุนายน และการหายไปของความคาดหวังสำหรับการปรับลดอัตราดอกเบี้ยในปีนี้
ตลาดสกุลเงินดิจิตอล: ขับเคลื่อนด้วยการมองโลกในแง่ดีอย่างมากในภาคเทคโนโลยี ตลาดสกุลเงินดิจิตอลก็ฟื้นตัวเช่นกัน อย่างไรก็ตาม ความคาดหวังที่เพิ่มขึ้นของการสิ้นสุดของอัตราดอกเบี้ยประกอบกับการคาดการณ์ว่า TGA จะดึงสภาพคล่องของตลาดได้ทำให้เกิดอุปสรรคต่อการคงอยู่ของการชุมนุม
การเจรจาเพดานหนี้: ประธานาธิบดีโจ ไบเดนของสหรัฐฯ และประธานสภาแมคคาร์ธีบรรลุข้อตกลงด้านงบประมาณในหลักการเพื่อเพิ่มเพดานหนี้ภายใน 19 เดือน ความสนใจของตลาดได้เปลี่ยนไปอยู่ที่ว่าวุฒิสภาและสภาผู้แทนราษฎรจะลงคะแนนเสียงในวันพุธและวันศุกร์หรือไม่ เนื่องจากคาดว่าเงินทุนจะหมดในวันศุกร์ กระบวนการลงคะแนนเสียงจึงไม่น่าแปลกใจ
มุมมอง: มิถุนายน-สิงหาคมเป็นกรอบเวลาที่สำคัญเนื่องจากความขัดแย้งหลักทั้งสี่จะชัดเจนมาก ความขัดแย้งที่สำคัญ 4 ประการ ได้แก่ การออกพันธบัตรซื้อคืนใหม่ ความแตกต่างอย่างมากของตลาดหุ้น จุดสิ้นสุดของอัตราดอกเบี้ยของเฟด และการดึงดูดที่แข็งแกร่งของรายได้คงที่สู่กองทุน
การพัฒนา AI นั้นคาดว่าจะลดการพึ่งพาการเปลี่ยนแปลงของอัตราดอกเบี้ยของนักลงทุน การประเมินมูลค่านั้นแพงอยู่แล้ว แต่ก็ยังไม่ถึงกับอุกอาจ และยังคงมีช่องว่างสำหรับช่วงฟองสบู่ การมองโลกในแง่ดีนั้นแน่นอนว่าจะกระจายไปยังตลาดสกุลเงินดิจิทัล ซึ่งแตกต่างจากอุตสาหกรรมที่จัดตั้งขึ้น ทั้งคู่มีศักยภาพสูงในการนำไปใช้ แต่ความกังวลด้านสภาพคล่องและกฎระเบียบที่อยู่เหนือตลาดสกุลเงินดิจิทัลอาจจำกัดผลกำไร
ภาพรวมตลาดรายสัปดาห์:
ด้วยความคืบหน้าในการเจรจาเพื่อยกระดับเพดานหนี้ของสหรัฐและการมองโลกในแง่ดีเกี่ยวกับปัญญาประดิษฐ์
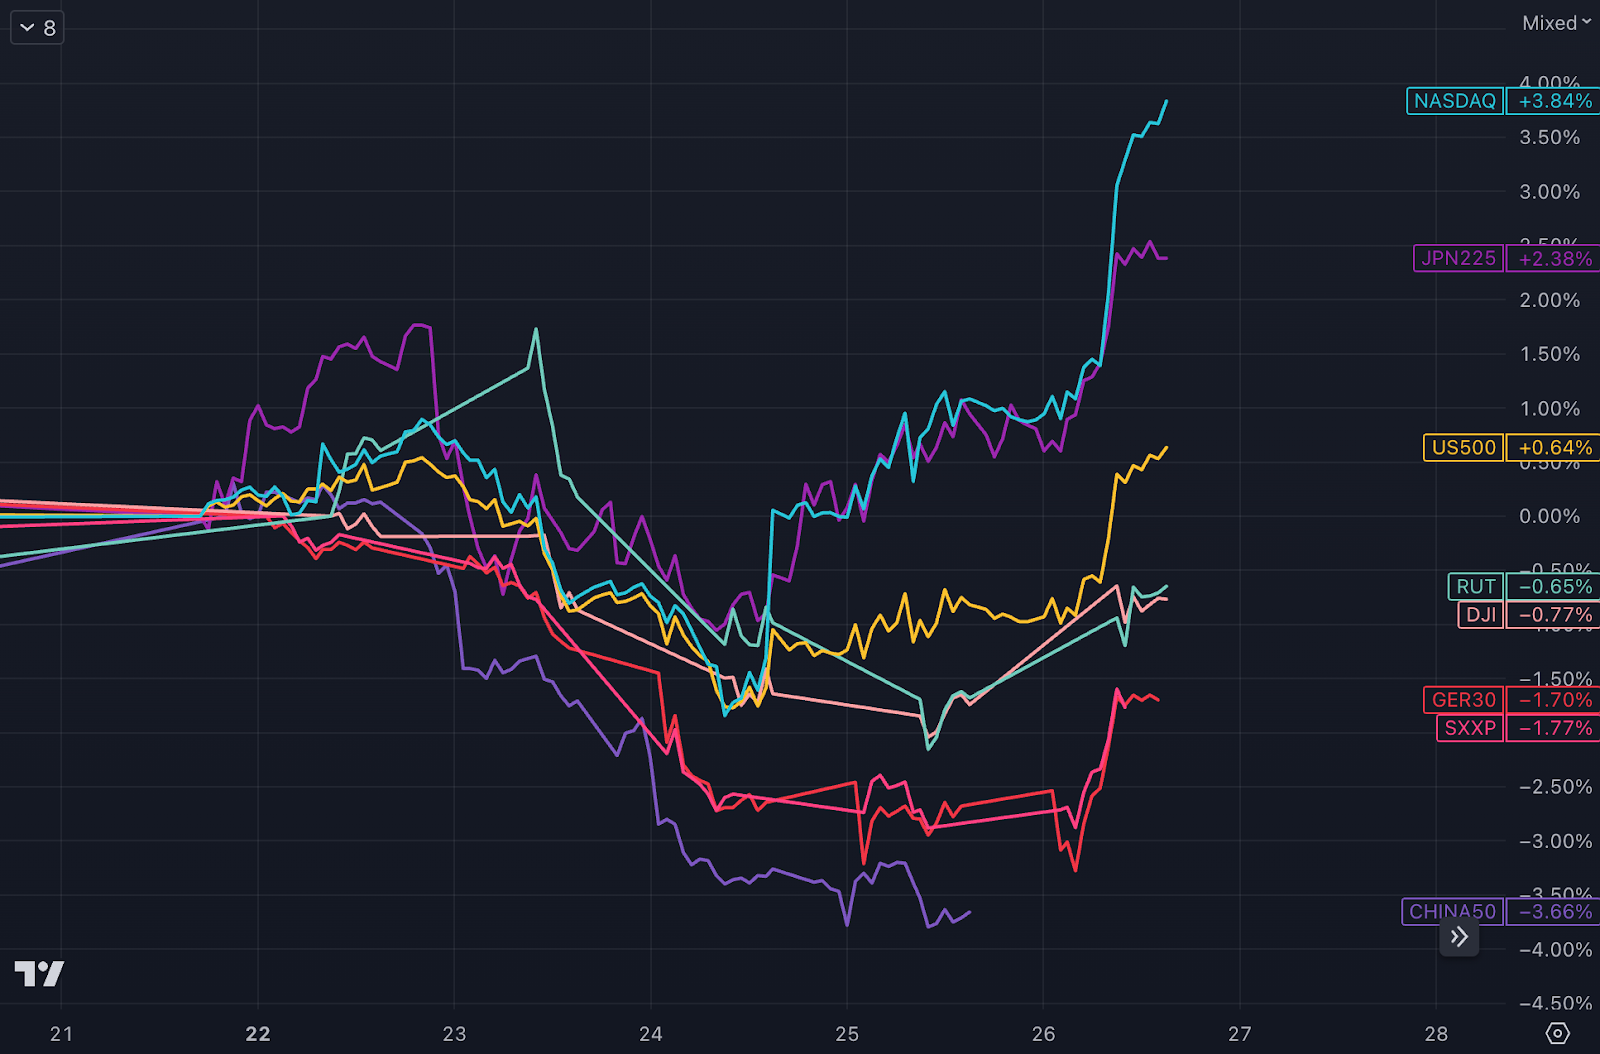
ในแง่ของหุ้นสหรัฐฯ AI เป็นหัวข้อที่ร้อนแรงที่สุดในสัปดาห์นี้อย่างไม่ต้องสงสัย ภาคเทคโนโลยี เพิ่มขึ้นมากกว่า 5% การแลกเปลี่ยนการสื่อสาร เพิ่มขึ้นมากกว่า 1% และภาคความจำเป็นและวัสดุ นำไปสู่การลดลง ทั้งที่ลดลงมากกว่า 3% แสดงให้เห็นว่ากองทุนยังคงหนีเป้าหมายการป้องกันและลงทุนในอุตสาหกรรมที่มีศักยภาพในการเติบโตสูงกว่าแทน
ข้อมูลเศรษฐกิจที่แข็งแกร่งในสัปดาห์ที่แล้วและความคิดเห็นที่ขุ่นเคืองจากธนาคารกลางได้ปลุกกระแสการคาดการณ์อัตราดอกเบี้ยท่ามกลางการตระหนักว่าอัตราเงินเฟ้อจะยังคงเหนียวต่อไปอีกนาน สิ่งนี้ทำให้อัตราผลตอบแทนของกระทรวงการคลังสหรัฐยังคงเพิ่มขึ้นทั่วทั้งกระดาน:
l อัตราผลตอบแทนของกระทรวงการคลังอายุ 30 ปีแตะระดับ 4% ซึ่งเป็นระดับสูงสุดนับตั้งแต่สิ้นปีที่แล้ว
อัตราผลตอบแทนของพันธบัตรรัฐบาลอายุ 10 ปีเพิ่มขึ้นจาก 3.66% เป็น 3.81% และอัตราผลตอบแทนของพันธบัตรอายุ 2 ปีเพิ่มขึ้นจาก 4.24% เป็น 4.57% ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนมีนาคมปีนี้
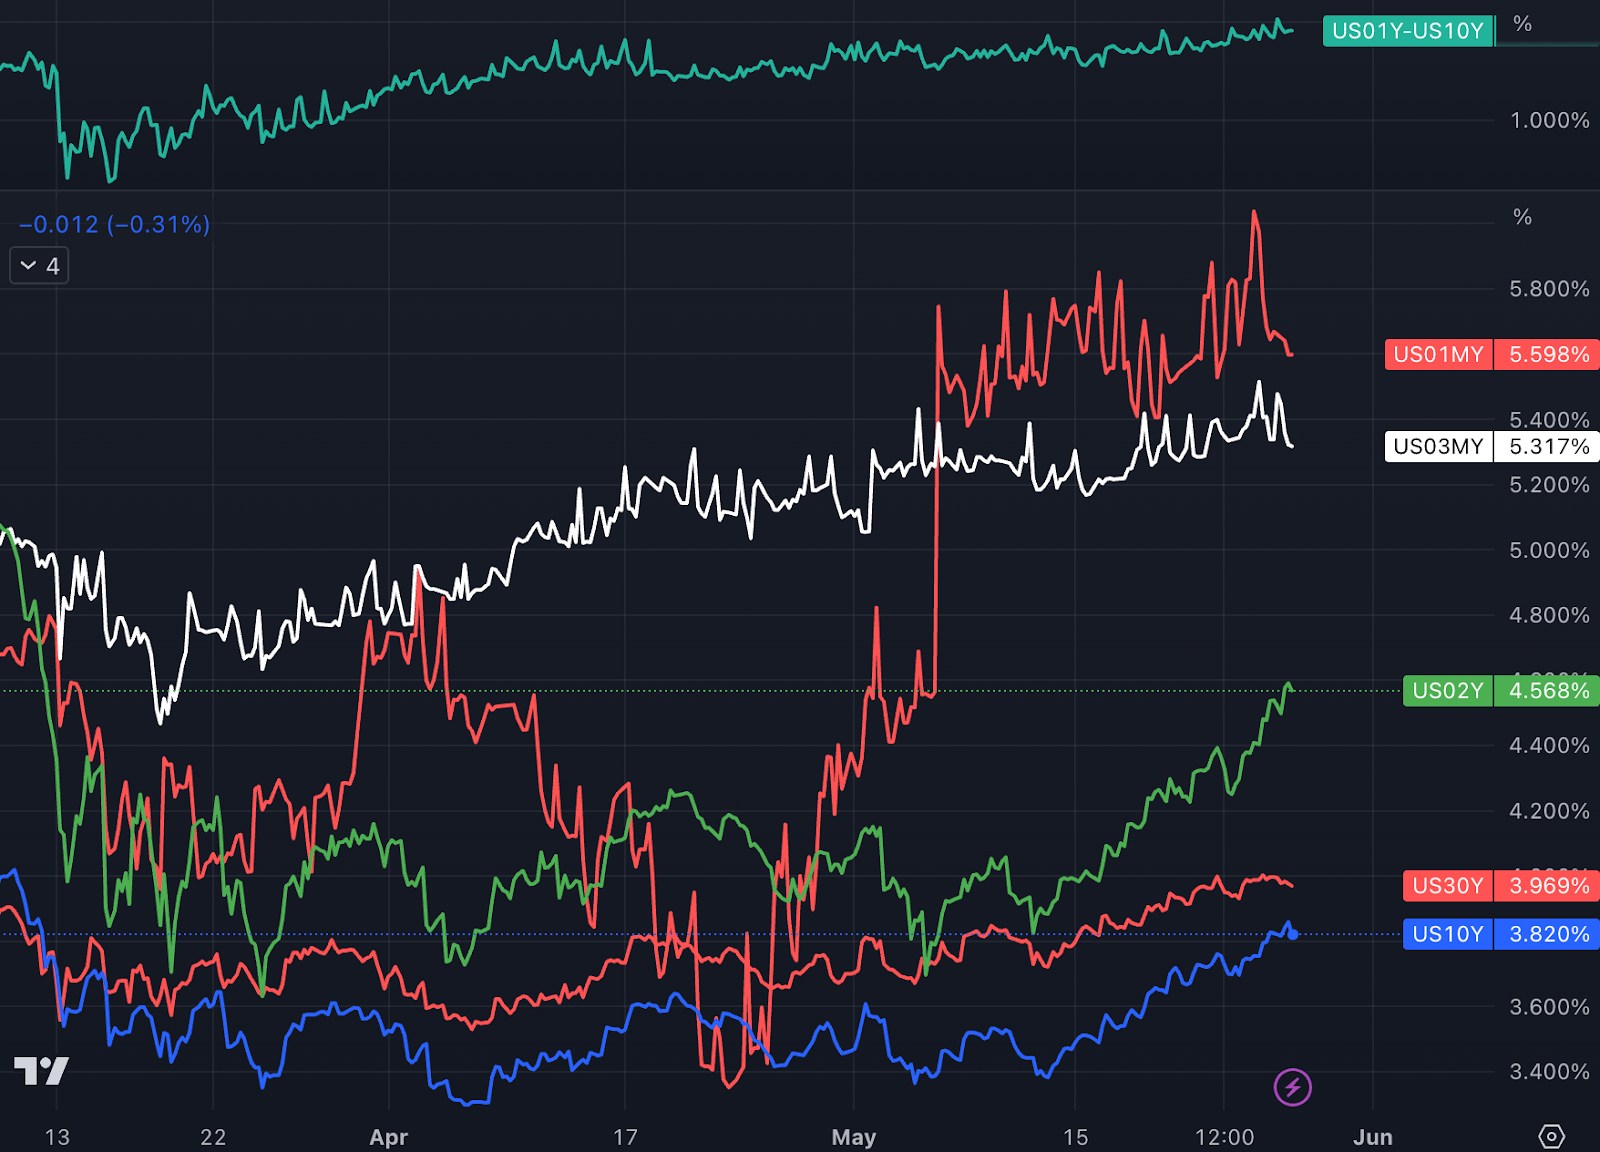 l อัตราผลตอบแทนพันธบัตรรัฐบาลระยะสั้น 1 เดือนและ 3 เดือนลดลงเล็กน้อย บ่งชี้ว่าตลาดกังวลเกี่ยวกับความเสี่ยงของเพดานหนี้ที่ลดลง
ที่อื่น ราคาน้ำมันดิบสหรัฐเพิ่มขึ้น 1.2% เป็น 72.67 ดอลลาร์ หลังจากผู้ผลิตน้ำมันรายใหญ่เผยแพร่ข้อความที่ขัดแย้งกันเมื่อสัปดาห์ที่แล้วเกี่ยวกับการปรับอุปทานในอนาคต
ราคาทองคำสปอตเพิ่มขึ้นเล็กน้อย 0.33% เป็น 1,946.69 ดอลลาร์ต่อออนซ์ ส่วนใหญ่เป็นเพราะวิกฤตการเจรจาหนี้ที่คลี่คลายลงอย่างต่อเนื่อง และการเดิมพันของตลาดเกี่ยวกับการขึ้นอัตราดอกเบี้ยของเฟดอีกครั้งช่วยลดความต้องการทองคำที่ปลอดภัย และการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง ยังเป็นลบสำหรับทองคำอีกด้วยสินทรัพย์ที่ไม่มีดอกเบี้ยซึ่งในทางทฤษฎีจะสร้างแรงกดดันต่อราคาของ BTC
การเปลี่ยนแปลงตำแหน่งฟิวเจอร์สของ CFTC:
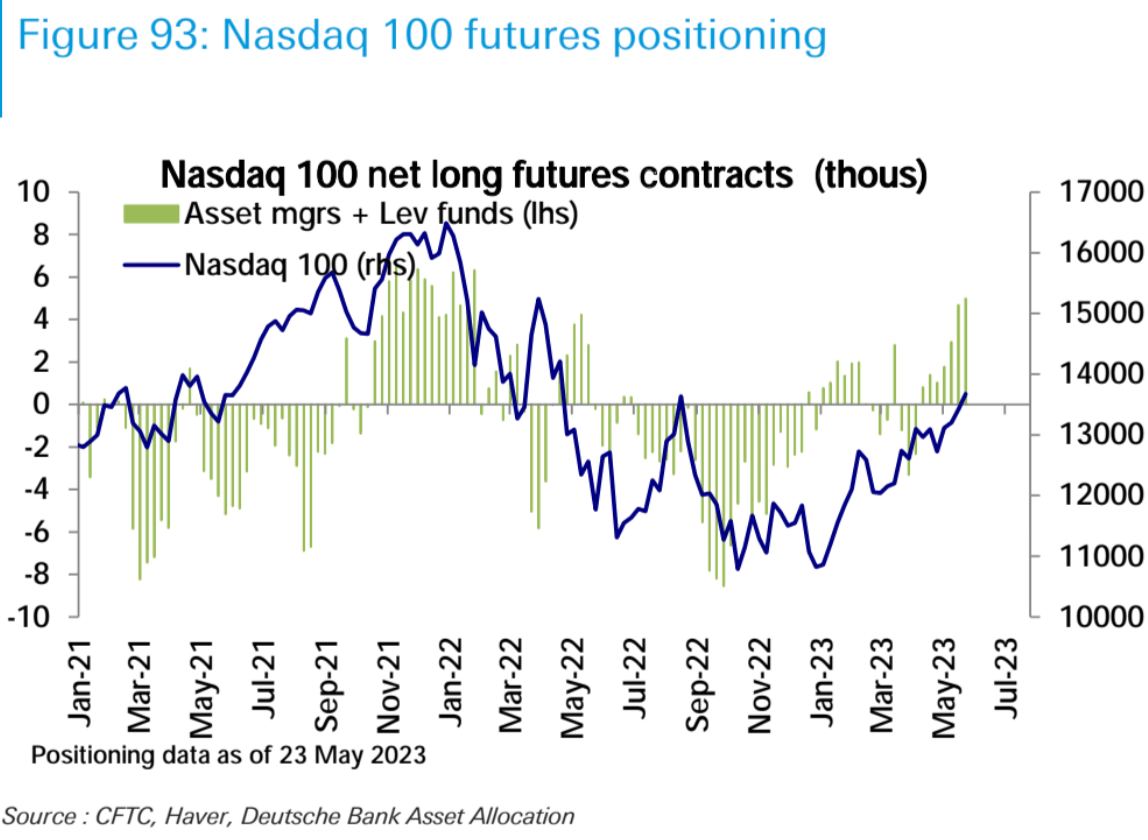
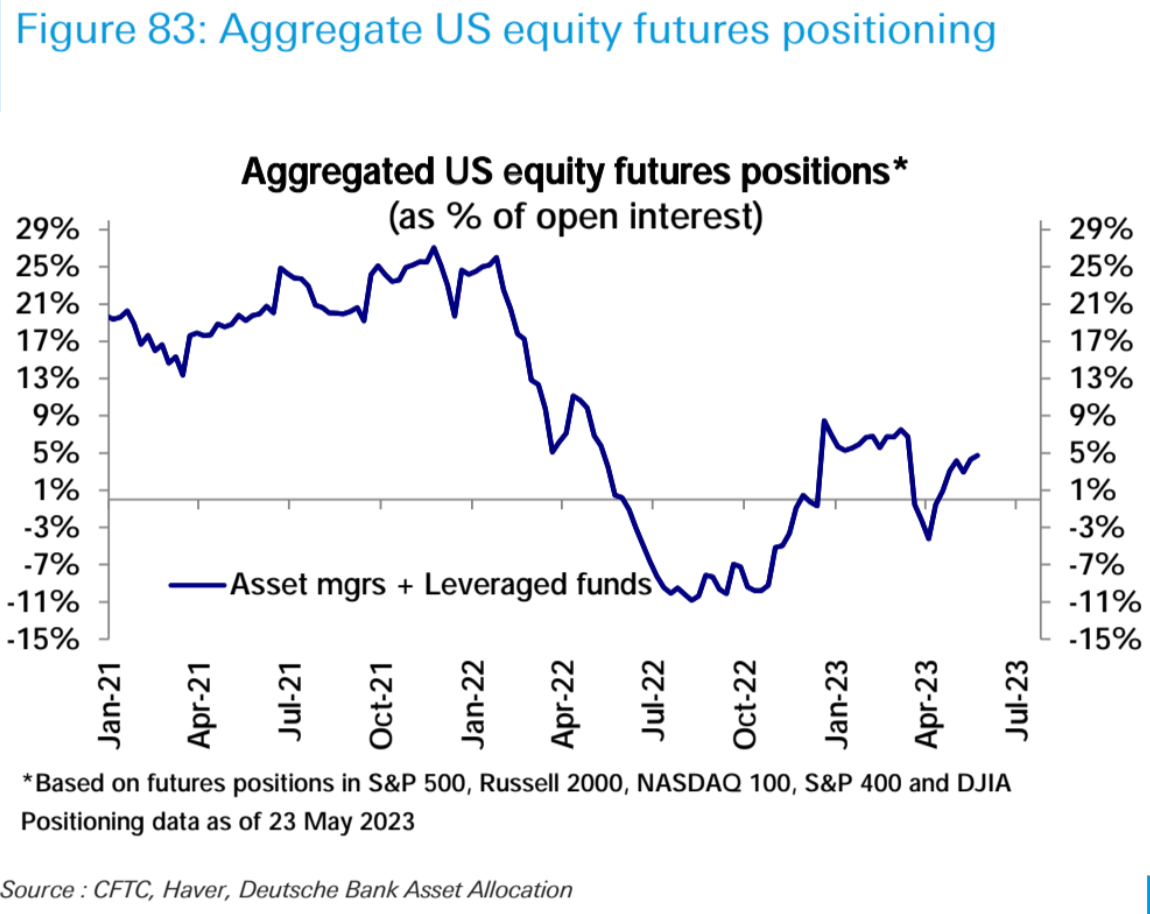
โดยทั่วไป สถานะ Long สุทธิของหุ้นสหรัฐฯ (ผู้จัดการกองทุน + กองทุนที่มีเลเวอเรจ) เพิ่มขึ้นเล็กน้อยอีกครั้งในสัปดาห์ที่แล้ว แต่ดัชนีหุ้นหลัก 3 ตัวแยกออกจากกันอย่างมีนัยสำคัญ กระทิงปรับลงเล็กน้อย กางเกงขาสั้นสุทธิของ Russell 2000 หดตัวลงอย่างมากและตอนนี้เกือบจะกลับเป็นกลางแล้ว การเปลี่ยนแปลงตำแหน่งดังกล่าวสอดคล้องกับแนวโน้มของตลาดสปอต
ในตลาดตราสารหนี้ สถานะ Short สุทธิเพิ่มขึ้นจนเกือบสูงสุดเป็นประวัติการณ์ โดยสถานะ Short สุทธิเพิ่มขึ้นเมื่อครบกำหนด 2 ปี 5 ปี และ 10 ปี ในขณะที่สถานะ Short สุทธิเมื่อครบกำหนด 30 ปีลดลง ในตลาด FX การ Short สุทธิของเงินดอลลาร์ลดลงเล็กน้อย ส่วนใหญ่เป็นผลมาจากการลดลงเล็กน้อยของ Long Net ของยูโร
กระแสกองทุนตราสารทุนทั่วโลก:
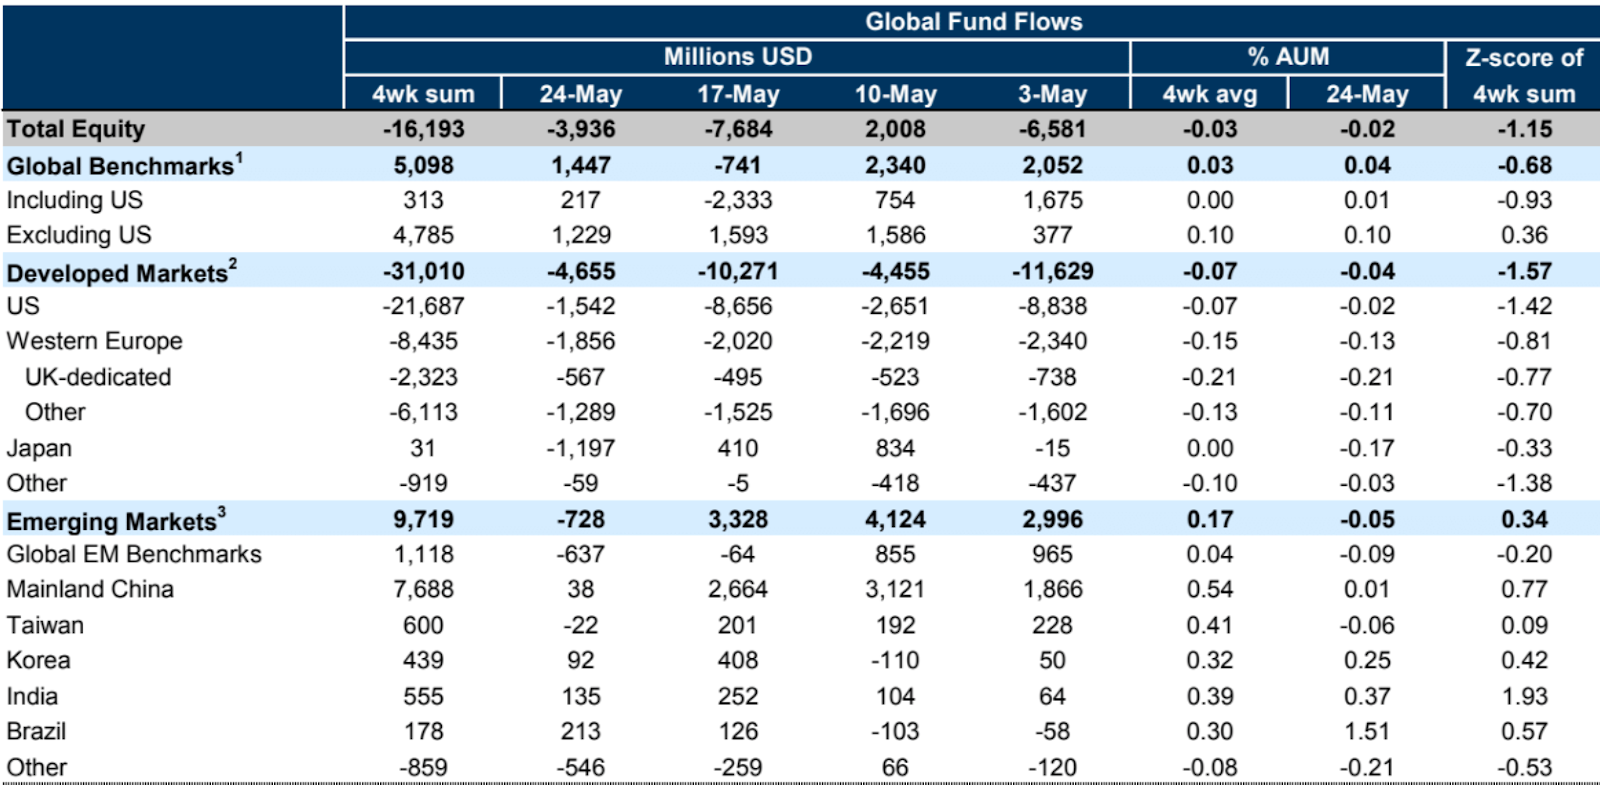
ข้อมูล EPFR: ณ วันที่ 24 การไหลเข้าสุทธิของกองทุนตราสารทุนทั่วโลกยังคงติดลบ โดยอยู่ที่ -4 พันล้านดอลลาร์ในสัปดาห์นี้ ซึ่งดีขึ้นจาก -8 พันล้านดอลลาร์ในสัปดาห์ที่แล้ว กองทุนตราสารทุนโลกที่พัฒนาแล้วครองกระแสไหลออก โดยหุ้นสหรัฐไหลออกติดต่อกันเป็นสัปดาห์ที่หก แต่ช้ากว่าสัปดาห์ก่อนอย่างมาก กองทุนตราสารทุนตลาดเกิดใหม่ก็มีการไหลออกสุทธิเช่นกัน
การเจรจาเพดานหนี้:
ประธานาธิบดีโจ ไบเดน ของสหรัฐฯ และประธานสภาผู้แทนราษฎร แมคคาร์ธี ได้บรรลุข้อตกลงด้านงบประมาณในหลักการเพื่อเพิ่มเพดานหนี้เป็นเวลา 19 เดือนจนถึง 18 มกราคม 2568 เนื่องจากข้อตกลงดังกล่าวแสดงถึงการประนีประนอม และแผนการประนีประนอมใด ๆ แทบจะแน่นอนว่าจะสูญเสียฝ่ายค้านของฝ่ายซ้ายและฝ่ายขวาสุด โฟกัสของตลาดจะหันไปพิจารณาว่าวุฒิสภาและสภาผู้แทนราษฎรจะลงคะแนนเสียงในสัปดาห์นี้หรือไม่
ผู้นำของทั้งสองฝ่ายกำลังแสดงความมั่นใจว่าข้อตกลงเพดานหนี้จะผ่าน ซึ่งต้องใช้เสียง 218 เสียงในสภา และ 51 เสียงในวุฒิสภา ประธานาธิบดี โจ ไบเดน ได้เรียกร้องอย่างหนักแน่นต่อสภาทั้งสองแห่งของรัฐสภาให้ผ่านข้อตกลงหนี้ของสหรัฐฯ โดยทันที และเขาไม่คาดการณ์ว่าข้อตกลงดังกล่าวอาจหยุดชะงัก ในส่วนของเขา แมคคาร์ธีอ้างว่า 95 เปอร์เซ็นต์ของส.ส.ในพรรคของเขา "ตื่นเต้น" กับข้อตกลง แต่ยอมรับว่าร่างกฎหมายนี้ "ไม่ได้ทุกอย่างที่ทุกคนต้องการ แต่ในรัฐบาลที่แตกแยกกัน นั่นคือจุดสิ้นสุดของเรา"
เยลเลนอัปเดตวันที่รัฐบาลจะหมดเงินเป็นวันที่ 5 มิถุนายน (ช้ากว่าที่คาดไว้เดิมสี่วัน) และขอให้สภาคองเกรสบรรลุผลการเจรจาโดยเร็วและหลีกเลี่ยงการผิดนัดชำระหนี้
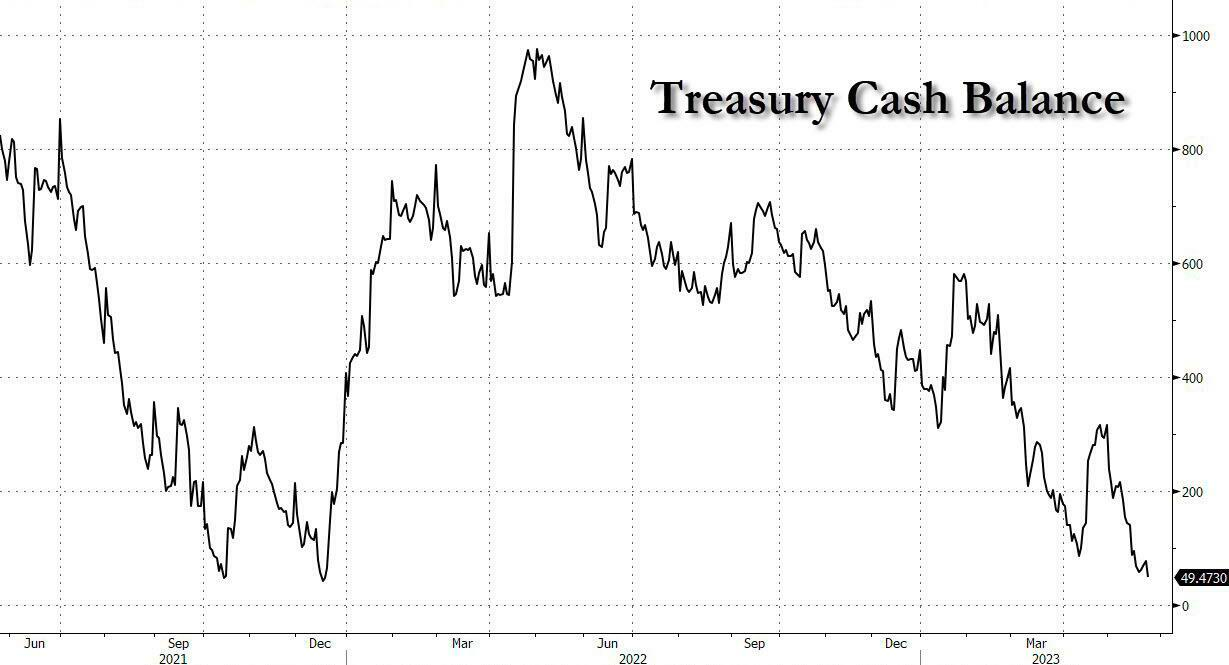
วุฒิสภาคาดว่าจะลงมติในร่างกฎหมายในวันพุธและสภาผู้แทนราษฎรจะเร็วที่สุดในวันศุกร์ เนื่องจากวันศุกร์เป็นวันสุดท้ายที่กรมธนารักษ์คาดว่าจะใช้เงินสดหมด ดังนั้นจึงไม่มีช่องว่างสำหรับข้อผิดพลาดในความคืบหน้าของสัปดาห์นี้ แม้ว่าปัจจุบันดูเหมือนว่าอาจมีเรื่องน่าประหลาดใจอยู่บ้าง เล็กน้อย แต่ความประหลาดใจใด ๆ ในกระบวนการลงคะแนนเสียงที่อาจผลักดันให้ร่างกฎหมายผ่านวัน X-Date และเข้าสู่สัปดาห์หน้าจะเพิ่มความไม่แน่นอนของตลาด
ข้อมูลเศรษฐกิจที่สำคัญจากสัปดาห์ที่ผ่านมา:
ดัชนีราคา PCE และข้อมูลการขายสินค้าคงทนในวันศุกร์มีอิทธิพลมากที่สุด แสดงให้เห็นว่าอัตราเงินเฟ้อยังคงแข็งกระด้าง เศรษฐกิจยังคงแข็งแกร่ง และความคาดหวังสำหรับการปรับขึ้นอัตราดอกเบี้ยในเดือนมิถุนายนได้เพิ่มขึ้น
PCE เพิ่มขึ้น 0.4% เมื่อเทียบเป็นรายเดือนในเดือนเมษายน สูงกว่าความคาดหมายที่ 0.3% และ 0.1% ของเดือนก่อนหน้า การเพิ่มขึ้น 4.4% เมื่อเทียบเป็นรายปียังเหนือความคาดหมายสำหรับการเพิ่มขึ้น 4.3% และกำไร 4.3% ของเดือนที่แล้ว หากไม่รวมแกนอาหารและพลังงาน PCE ก็เพิ่มขึ้น 0.4% mom สูงกว่าที่คาดการณ์ไว้ 0.3% และเพิ่มขึ้นจาก 0.3% ในเดือนก่อนหน้า กำไรเมื่อเทียบเป็นรายปีอยู่ที่ 4.7% ซึ่งสูงกว่าที่คาดไว้ว่าจะอยู่ที่ 4.6% และ 4.6% ของเดือนที่แล้ว
เห็นได้ชัดว่าข้อมูลนี้แสดงให้เห็นว่าอัตราเงินเฟ้อยังคงดื้อรั้น ตั้งแต่เดือนธันวาคมปีที่แล้ว Federal Reserve ได้ขึ้นอัตราดอกเบี้ย 125 จุดพื้นฐาน แต่ PCE หลักไม่ได้ลดลงประมาณ 4.7% ข้อมูลนี้สนับสนุนเพิ่มเติมต่อการคาดการณ์ของเฟดในการปรับขึ้นอัตราดอกเบี้ยในอนาคต
ทันทีที่ข้อมูลจริงออกมา CME อัตราดอกเบี้ยฟิวเจอร์สได้กำหนดราคาความน่าจะเป็นที่จะขึ้นอัตราดอกเบี้ยในการประชุม FOMC ครั้งต่อไปเป็น 70% ซึ่งเป็นเพียง 17% ในสัปดาห์ที่แล้ว ส่วนที่เหลือ
ยังมีข้อมูลสำคัญอีกหลายอย่างในอนาคต เช่น การจ้างงานนอกภาคเกษตรและ CPI ในเดือนพฤษภาคม หากรายงานใดใน 2 ฉบับนี้ร้อนแรง ความหวังที่จะระงับการปรับขึ้นอัตราดอกเบี้ยในการประชุมเดือนมิถุนายนและกรกฎาคมจะเลือนลางมากขึ้นเรื่อย ๆ การพิจารณาของผู้บริโภคจะ และท่องเที่ยวอย่างหนาแน่นในฤดูร้อน ซึ่งจะยิ่งกระตุ้นการบริโภคและกระตุ้นอัตราเงินเฟ้อ
นอกจากอัตราเงินเฟ้อแล้ว ข้อมูลเมื่อวันศุกร์ยังแสดงให้เห็นว่ารายได้และการบริโภคของชาวอเมริกันก็เพิ่มขึ้นเช่นกัน โดยรายได้เพิ่มขึ้น 0.4% จากเดือนก่อนหน้า เพิ่มขึ้นจาก 0.3% ในเดือนก่อนหน้า การบริโภคเพิ่มขึ้น 0.8% เมื่อเทียบเป็นรายเดือน เทียบกับเพียง 0.1% ในเดือนก่อนหน้า ในแง่ของการใช้บริการนั้นได้รับแรงหนุนจากบริการทางการเงิน การประกันภัยและการรักษาพยาบาล ในขณะที่ด้านสินค้าโภคภัณฑ์ได้รับแรงหนุนจากรถยนต์ใหม่และยารักษาโรค
ในทางกลับกัน อัตราการออมลดลงอีกครั้งจาก 4.5% เป็น 4.1% ซึ่งเป็นหลักฐานเพิ่มเติมว่าความเชื่อมั่นของผู้บริโภคชาวอเมริกันยังคงอยู่ในระดับสูง
เมื่อพูดถึงการบริโภคที่แข็งแกร่ง รายงานสินค้าคงทนในวันศุกร์ก็สะท้อนผลลัพธ์เดียวกัน: ยอดขายสินค้าคงทนในเดือนเมษายนเพิ่มขึ้น 1.1% เมื่อเทียบเป็นรายเดือน เทียบกับที่คาดการณ์ไว้ว่าจะลดลง 0.8% และการเพิ่มขึ้นของเดือนมีนาคมก็ปรับขึ้น 0.1% เป็น 3.3% เมื่อเทียบรายเดือน - เดือน . การเพิ่มขึ้นของเดือนมีนาคมส่วนใหญ่มาจากคำสั่งซื้อจำนวนมากของ Boeing หากไม่รวมอุปกรณ์ทางทหารและเครื่องบิน ยอดขายของสินค้าคงทนจะลดลง แต่ข้อมูลในเดือนเมษายนจะดีดตัวขึ้นจริง ยอดขายสินค้าคงทน ซึ่งไม่รวมยุทโธปกรณ์และเทคโนโลยีทางทหาร เพิ่มขึ้น 1.4% ในรายงาน ซึ่งสูงกว่าการลดลง 0.6% ในเดือนมี.ค. และการลดลง 0.2% ในเดือนก.พ. ในหมู่พวกเขา อุตสาหกรรมการผลิตซึ่งมีสัดส่วนมากที่สุด เพิ่มขึ้น 1.7% ต่อเดือน เครื่องจักรและอุปกรณ์เพิ่มขึ้น 1.0% ต่อเดือน และรถยนต์และชิ้นส่วนลดลงเพียง 0.1%
ไฮไลต์ข้อมูลอื่นๆ จากสัปดาห์ที่แล้ว:
ค่าสุดท้ายของดัชนีความเชื่อมั่นผู้บริโภคของมหาวิทยาลัยมิชิแกนเพิ่มขึ้นเป็น 59.2 ในเดือนพฤษภาคม ซึ่งเกินค่าเริ่มต้นที่ 57.7
จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกของสหรัฐฯ อยู่ที่ 229,000 ราย ขาดความคาดหมายที่ 245,000 รายจาก 225,000 รายที่แก้ไขก่อนหน้านี้ การอ้างสิทธิ์ต่อเนื่องอยู่ที่ 1.794 ล้านรายสำหรับสัปดาห์สิ้นสุดวันที่ 13 พ.ค. ต่ำกว่าที่คาดไว้ที่ 1.80 ล้านรายและจาก 1.799 ล้านรายก่อนหน้านี้
ค่าเริ่มต้นของ Markit Manufacturing PMI ในสหรัฐอเมริกาในเดือนพฤษภาคมคือ 48.5 ต่ำกว่า 50 ที่คาดไว้ ค่าก่อนหน้าคือ 50.2 ค่าเริ่มต้นของ PMI อุตสาหกรรมบริการคือ 55.1 สูงกว่า 52.5 ที่คาดไว้ ค่าก่อนหน้าคือ 53.6 และ PMI ประกอบคือ 54.5 สูงกว่าที่คาดไว้ 53 ค่าก่อนหน้าคือ 53.4
ดูสัปดาห์นี้:
ดูสัปดาห์นี้:
วันจันทร์เป็นวันแห่งความทรงจำในสหรัฐอเมริกาและวันหยุดธนาคารฤดูใบไม้ผลิในสหราชอาณาจักร และตลาดหุ้นในทั้งสองประเทศจะไม่เปิดทำการ
ดัชนีความเชื่อมั่นผู้บริโภคสหรัฐประจำเดือนพฤษภาคมในวันอังคาร
Debt Ceiling House โหวตวันพุธ
ข้อมูลการจ้างงาน ADP ของสหรัฐสำหรับเดือนพฤษภาคมในวันพฤหัสบดี
รายได้หุ้นสหรัฐรวมถึง HP ในวันอังคาร, Salesforce, C 3.AI, Chewy ในวันพุธ, Dollar General, Macy’s, Bilibili, lululemon และ Dell ในวันพฤหัสบดี
ความคิดเห็นของเรา:
ความคิดเห็นของเรา:
มิถุนายนถึงสิงหาคมเป็นกรอบเวลาที่สำคัญ เนื่องจากมีความขัดแย้งหลักสี่ประการที่จะเห็นได้ชัดมาก (ในที่นี้จะกล่าวถึงเฉพาะสหรัฐอเมริกา และบทความต่อๆ ไปจะกล่าวถึงเพิ่มเติม เช่น นโยบายการเงินของญี่ปุ่น อัตราเงินเฟ้อของยุโรป และความคืบหน้าของจีน)
ความขัดแย้งที่หนึ่ง:
ในปัจจุบัน ตลาดคาดว่าจะมีการออกพันธบัตรรัฐบาลใหม่ประมาณ 500,000-700,000 ล้านดอลลาร์สหรัฐภายใน 3 เดือนหลังจากบรรลุข้อตกลงเพดานหนี้ นี่เป็นการสูบฉีดสภาพคล่องในเชิงลบและน่าจะจำกัดประสิทธิภาพของสินทรัพย์เสี่ยงเล็กน้อย
แหล่งเงินทุนหนึ่งที่เป็นไปได้ในการรับพันธบัตรซื้อคืนใหม่คือความสมดุลของกองทุนตลาดเงินและข้อตกลงการซื้อคืน (RRP) และอีกแหล่งหนึ่งที่เป็นไปได้คือการลดลงของเงินฝากธนาคาร เป็นเรื่องดีที่จะเห็นการลดลงของข้อมูลเหล่านี้ ซึ่งบ่งชี้ว่าการปั๊มสภาพคล่องได้รับการป้องกันความเสี่ยงแล้ว
และอย่าลืมว่าการเพิ่มเพดานหนี้นั้นมาจากค่าใช้จ่ายในการลดการใช้จ่ายของรัฐบาลในอีก 2 ปีข้างหน้า แม้ว่าจะไม่ได้อยู่ในระดับที่จะเปลี่ยนแปลงแนวโน้มเศรษฐกิจอย่างมีนัยสำคัญก็ตาม
ความขัดแย้ง 2:
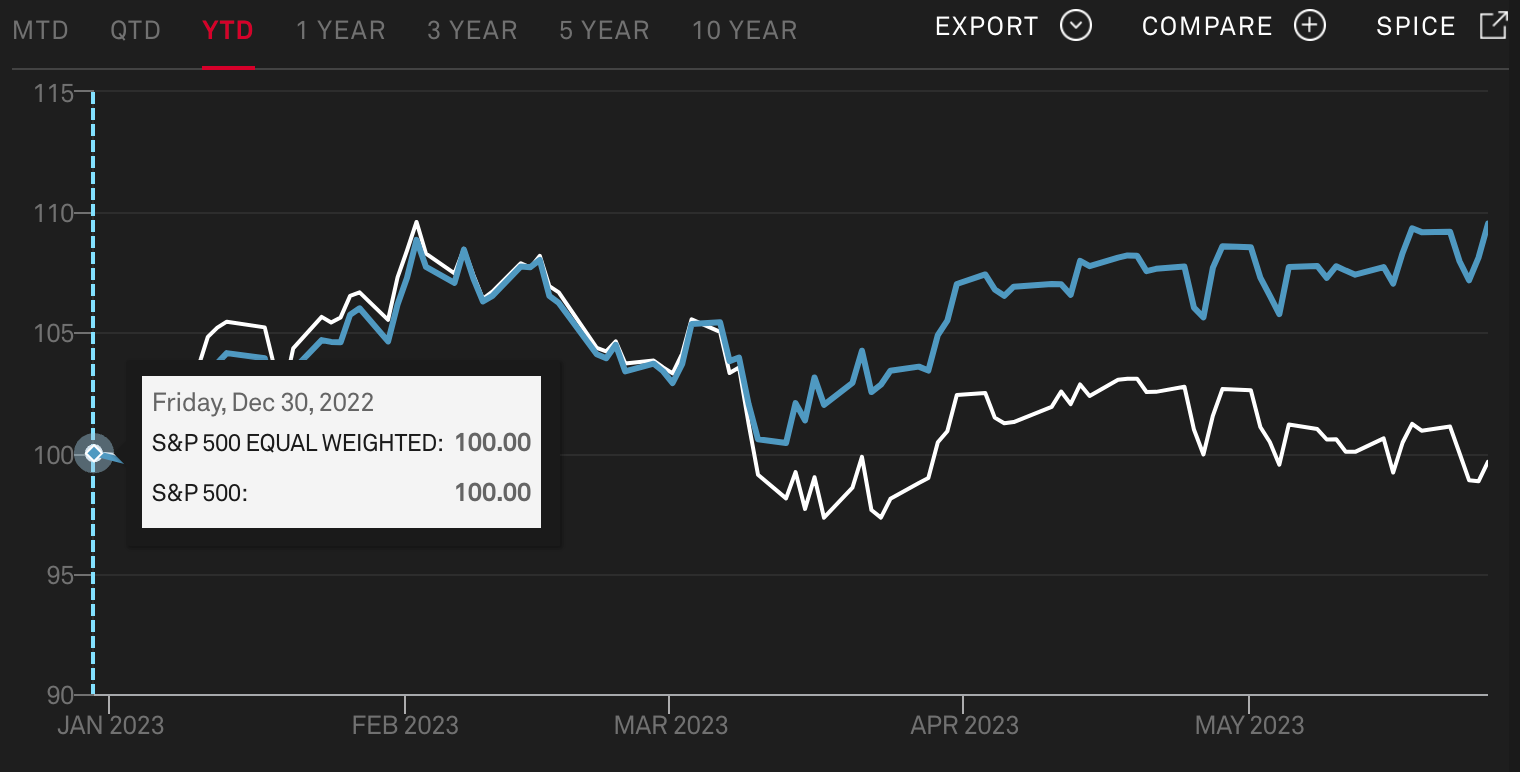
ในฝั่งของตลาดหุ้น ยักษ์ใหญ่ในเกือบทุกอุตสาหกรรมเริ่มมีขนาดใหญ่ขึ้น เช่น เทคโนโลยี การธนาคาร พลังงาน การค้าปลีก การดูแลสุขภาพ การป้องกันประเทศ ฯลฯ เราจึงเห็นว่าดัชนี S&P ที่ถ่วงน้ำหนักตามมูลค่าหลักทรัพย์ตามราคาตลาดเพิ่มขึ้นในขณะที่หุ้น อย่างไรก็ตาม ดัชนีทั่วไปได้ลดลง แนวโน้มนี้ชัดเจนเป็นพิเศษตั้งแต่เดือนมีนาคม เนื่องจากการเพิ่มขึ้นรอบปัจจุบันขับเคลื่อนโดย AI ประสิทธิภาพหรือผลประโยชน์ด้านประสิทธิภาพที่ได้รับจะไม่สะท้อนให้เห็นในอุตสาหกรรมต่างๆ ในระยะสั้น AI และเทคโนโลยี มีความเป็นไปได้ที่จะเกิดฟองสบู่ในเส้นทางโดยเฉพาะอย่างยิ่งเมื่อพิจารณาว่า PE ของบริษัทเทคโนโลยีขนาดใหญ่นั้นมากกว่าบริษัททั่วไปถึง 2 เท่า ตลาดยังสามารถจัดการกับหุ้นที่มีมูลค่าสูงขึ้นเรื่อยๆ ได้หรือไม่?
ความขัดแย้งสาม:
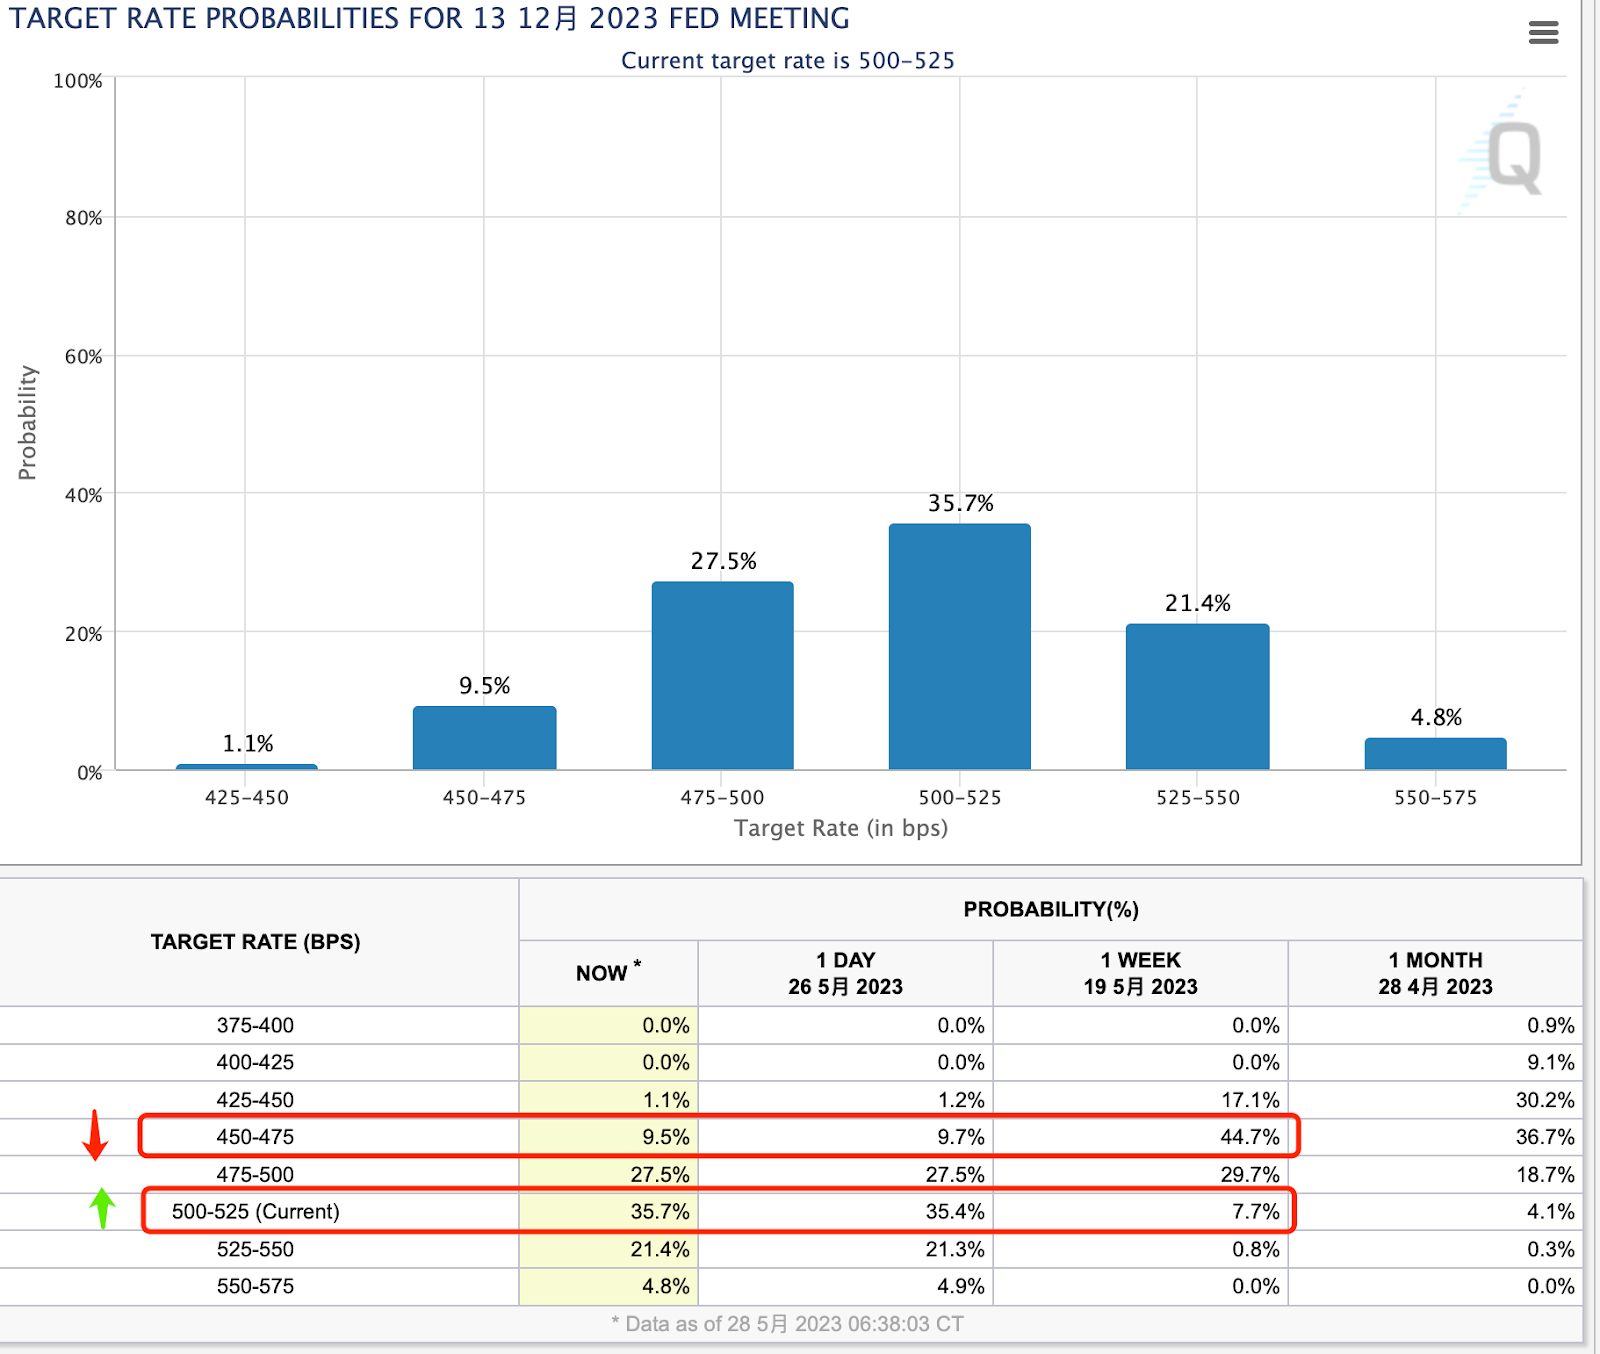 เมื่อเร็ว ๆ นี้ เจ้าหน้าที่ของเฟดได้ให้ความเห็นอย่างเผ็ดร้อน เนื่องจากข้อมูลทางเศรษฐกิจยังคงร้อนแรง อัตราดอกเบี้ยในอนาคตในช่วงครึ่งหลังของปี 2566 ยังคงลดลง เมื่อต้นเดือนนี้ ตลาดคาดการณ์ว่าจะมีการลดอัตราดอกเบี้ยลงเกือบ 100 จุดพื้นฐาน และตอนนี้คาดว่าจะไม่มีการปรับลดอัตราดอกเบี้ยใดๆ อีกต่อไป (สอดคล้องกับแผน dot dot ของเฟดในเดือนมีนาคมแล้ว) การเปลี่ยนแปลงอย่างรวดเร็วนี้เกิดขึ้นเมื่อสัปดาห์ที่แล้วเท่านั้น และผลกระทบที่ยั่งยืนนั้นถือได้ว่ายังไม่ผ่านการหมักอย่างสมบูรณ์
ความขัดแย้ง 4:
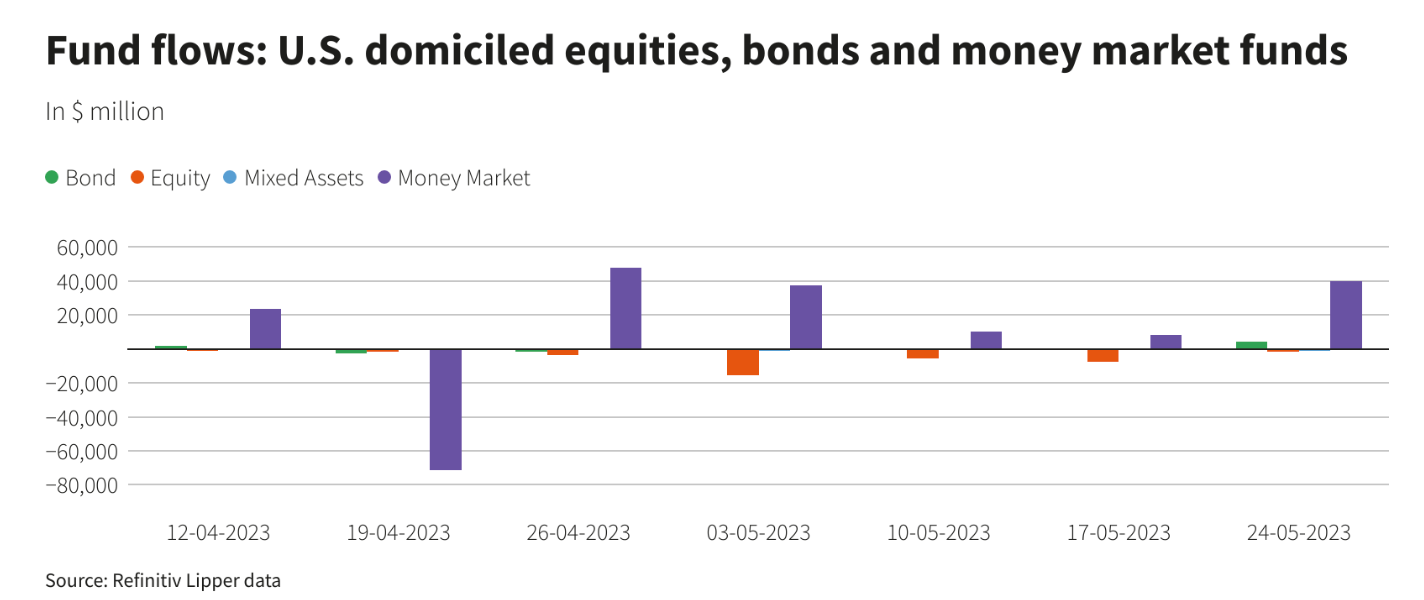
แม้จะมีความเชื่อมั่นในตลาดหุ้น แต่กองทุนตลาดเงินสหรัฐก็มีเงินไหลเข้าจำนวนมากในสัปดาห์ที่แล้ว (+39.9 พันล้าน สูงสุดในรอบ 5 สัปดาห์) แสดงให้เห็นถึงความสนใจที่แข็งแกร่งของตราสารหนี้ต่อกองทุน ซึ่งสวนทางกับความคาดหวังที่ลดลงสำหรับการปรับลดอัตราดอกเบี้ยนี้ ปี ไม่กี่เดือนข้างหน้าจะยังคงมีเสถียรภาพ
โดยสรุป หุ้นส่วนใหญ่ไม่เข้าร่วมในการชุมนุม และแนวโน้มปัจจุบันได้รับอิทธิพลอย่างมากจากอุตสาหกรรมเทคโนโลยี โดยเฉพาะบริษัทที่เกี่ยวข้องกับ AI และชิปอย่างใกล้ชิด การครอบงำโดยหุ้นเทคโนโลยีขนาดใหญ่เพียงไม่กี่ตัวอาจทำให้ตลาดมีความเสี่ยง และความพ่ายแพ้ใดๆ ของ "MAGMA" หรือ "NYFANG" เช่น ผลประกอบการที่น่าผิดหวังหรือการเปลี่ยนแปลงกฎระเบียบในอุตสาหกรรม อาจส่งผลกระทบอย่างมีนัยสำคัญต่อตลาดโดยรวม
นอกจากนี้ยังมีความเป็นไปได้ที่หุ้นจำนวนมากขึ้นจะเริ่มตามการเพิ่มขึ้นของเทคโนโลยีขนาดใหญ่ เพื่อให้ตลาดกระทิงสามารถคงอยู่ได้เป็นเวลานาน แต่จำเป็นต้องได้รับการสนับสนุนจากข้อมูลรายได้ที่จับต้องได้ ปัญญาประดิษฐ์ได้ลดการพึ่งพาการเปลี่ยนแปลงของอัตราดอกเบี้ยของนักลงทุน เป็นที่คาดหมายได้ว่าหลาย ๆ บริษัทจะเริ่มยอมรับแนวคิดของ AI ในอีกไม่กี่เดือนข้างหน้า AI กำไรจากราคาหุ้นตามผลงานหรือเงินปันผลที่เพิ่มขึ้นมีความเสี่ยง
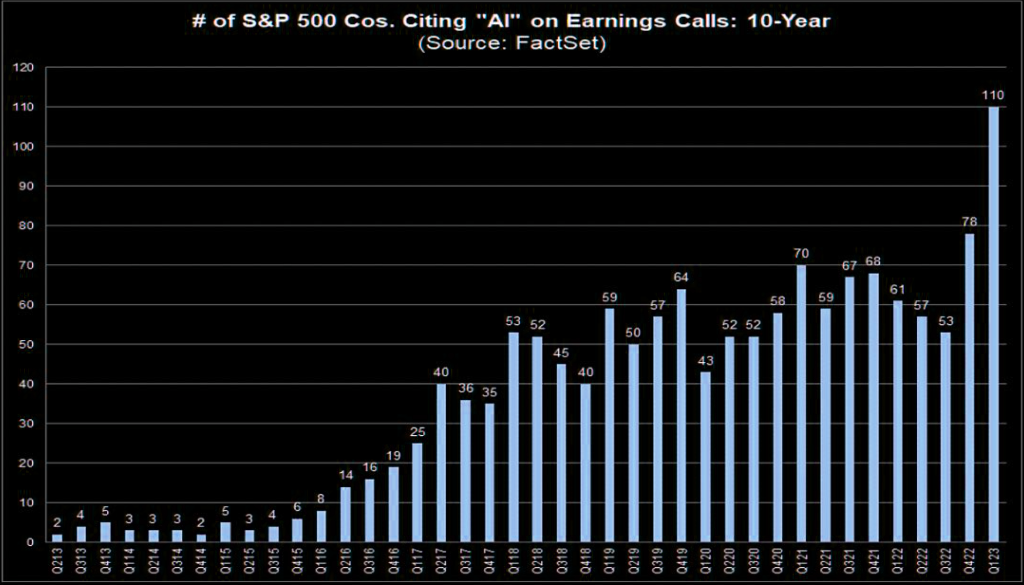
ตัวอย่างเช่น จากข้อมูลของ Factset มีเพียง 110 บริษัทใน S&P 500 เท่านั้นที่กล่าวถึง AI ในการประชุมทางโทรศัพท์ครั้งล่าสุด:
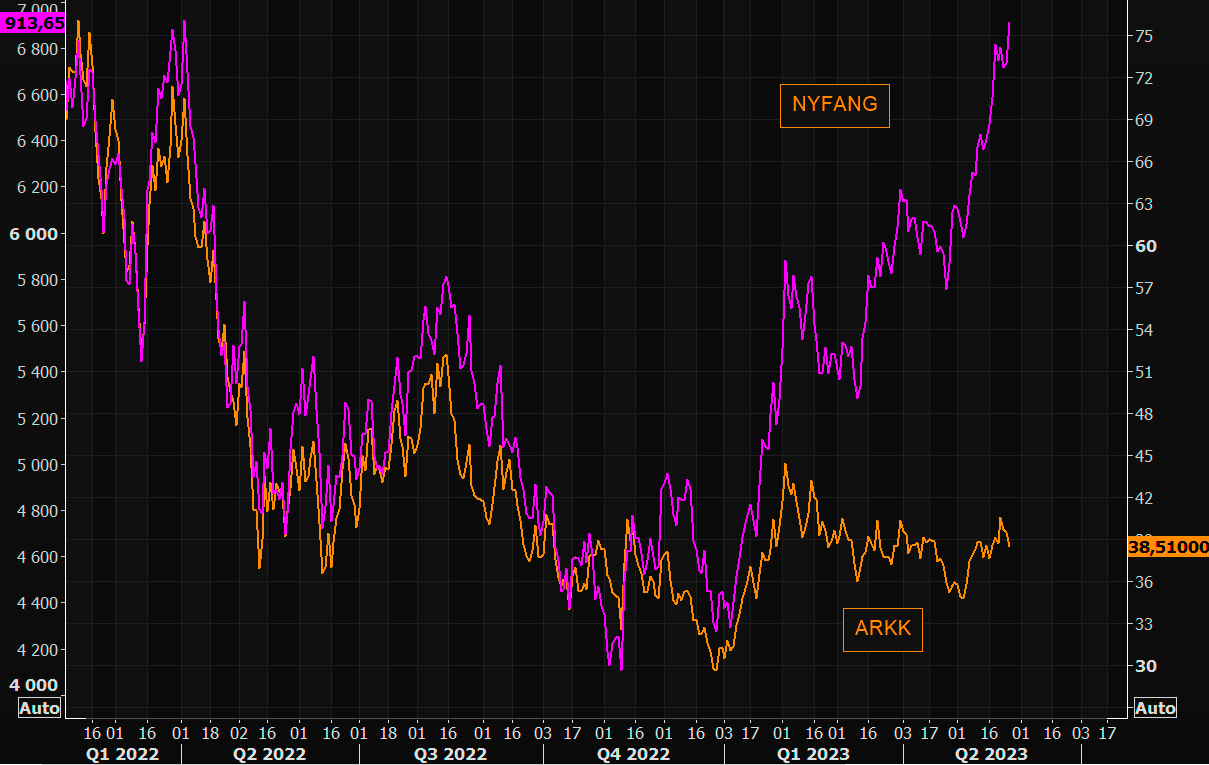
ตัวอย่างเช่น แม้แต่สิ่งที่เรียกว่า ARKK ซึ่งเดิมพันด้วยนวัตกรรมก็ยังตามหลัง NYFANG อยู่มาก:
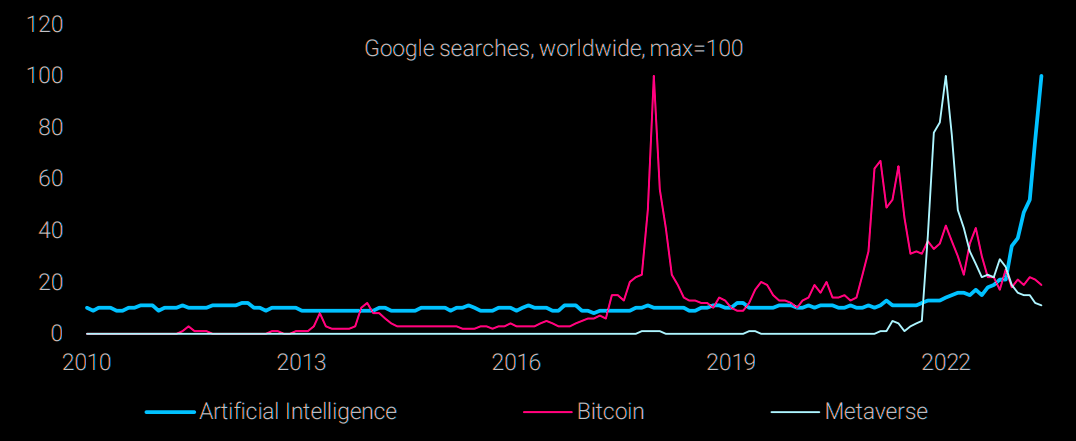
ในการพัฒนาด้าน AI เรารู้สึกว่านักลงทุนจำนวนมากไม่ได้มีส่วนร่วมอย่างเต็มที่ แม้ว่าการประเมินมูลค่าของบริษัทที่เกี่ยวข้องจะมีราคาแพง แต่ก็ห่างไกลจากความอุกอาจ เราคาดว่าจะเห็นเป้าหมายการลงทุนที่เกี่ยวข้องกับ AI ใน ไม่กี่เดือนข้างหน้า Bubbles หรือแม้แต่วิวัฒนาการของ MEME เช่น เมื่อสัปดาห์ที่แล้วชุมชน WSB รู้สึกตื่นเต้นอย่างมากเกี่ยวกับแนวคิดของ AI





