






โครงการใหม่ | Huma: ย้ายรูปแบบ "การยืม" ไปยังห่วงโซ่


หลังจาก DeFi Summer โลกของ DeFi ก็เฟื่องฟู ธุรกรรม การจัดการทางการเงิน และสินเชื่อบนเครือข่ายกลายเป็นการดำเนินงานประจำวันของคนวงใน ณ เวลาที่เขียนนี้ DeFiLlama ได้รวมข้อตกลงการให้ยืม 214 ฉบับ โดยมี TVL รวม 13.8 พันล้านดอลลาร์สหรัฐ
อย่างไรก็ตาม แตกต่างจากการให้กู้ยืมทางการเงินแบบดั้งเดิมตรงที่สินเชื่อออนไลน์ส่วนใหญ่จะไม่ออกให้กับผู้ใช้โดยไม่มีหลักประกัน ในโลกแห่งความเป็นจริง วงเงินสินเชื่อเป็นรูปแบบการกู้ยืมที่กว้างกว่ามาก เมื่อเทียบกับสินเชื่อที่อยู่อาศัย สินเชื่อไม่จำเป็นต้องใช้หลักประกัน แต่ขึ้นอยู่กับเครดิต แต่ในโลกของ DeFi เนื่องจากลักษณะของความไม่ไว้วางใจ การไม่ได้รับอนุญาต และการขาด KYC จึงเป็นเรื่องยากสำหรับนักพัฒนา DeFi ในการยับยั้งผู้ยืมผ่านพฤติกรรมนอกเครือข่าย
Huma เพิ่งสังเกตเห็นโดย Odaily มุ่งมั่นที่จะให้สินเชื่อแก่ผู้ใช้ตามกระแสเงินสดในอนาคต. สำหรับผู้ใช้ พวกเขาไม่จำเป็นต้องให้โทเค็นเป็นหลักประกัน แต่สามารถขอสินเชื่อได้โดยการพิสูจน์ความสามารถในการละลายผ่านรายได้ที่หลากหลายในอนาคต เช่น รายได้จากเงินเดือน รายได้จากจำนำ และรายได้จาก DeFi
ชื่อเรื่องรอง
วงเงินเครดิตที่ไม่มีใบอนุญาต ขึ้นอยู่กับการแทรกแซงการอนุมัติ
การสร้างสินเชื่อเครดิตในเครือข่ายเป็นเส้นทางแคบๆ ในสนาม DeFi มานานแล้ว เส้นทางนี้ค่อนข้างยากและมีผู้เล่นไม่มากนักในปัจจุบัน
เพื่อรักษารูปแบบการให้ยืมที่เชื่อถือได้ Huma แยกแยะบทบาทของผู้ใช้ในหลายวิธี ผู้ใช้แบ่งออกเป็นสองระดับ: บทบาทการจัดการข้อตกลงและบทบาทกองทุนรวม
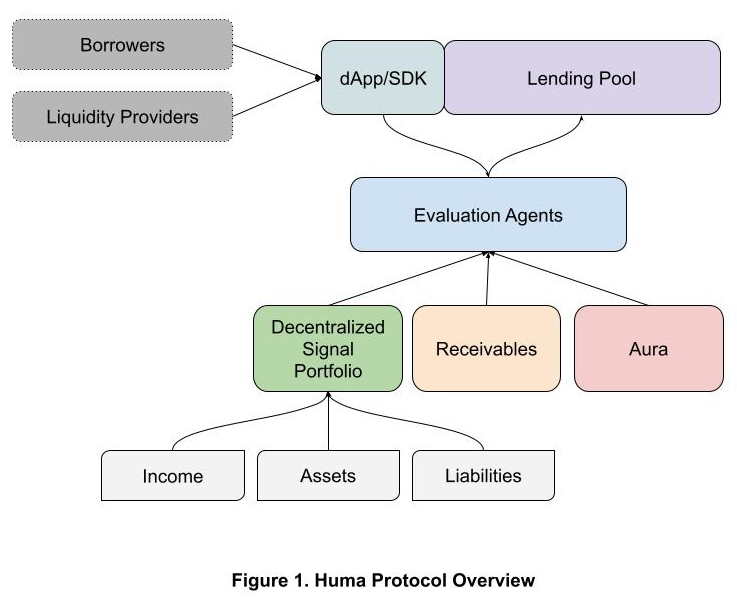
บทบาทการจัดการโปรโตคอลรวมถึงเจ้าของโปรโตคอลและผู้ระงับ ในขณะที่บทบาทของกองทุนรวมจะแบ่งออกเป็นเจ้าของกลุ่ม ตัวแทนการประเมิน (Evaluation Agents หรือ EAs) ผู้ให้บริการสภาพคล่อง และผู้ยืม
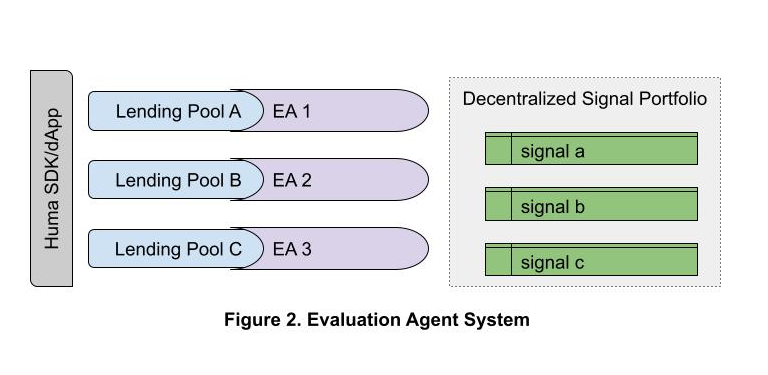
ในหมู่พวกเขา บทบาทของ EA เป็นสิ่งสำคัญ เนื่องจาก Huma ใช้การออกแบบเครดิต ผลิตภัณฑ์จำเป็นต้องตรวจสอบคุณสมบัติของผู้กู้ EA จะประเมินการกู้ยืมเฉพาะ และมีหน้าที่รับผิดชอบในการอนุมัติหรือปฏิเสธคำขอยืมของแหล่งสินเชื่อ มีหนึ่ง EA ต่อกลุ่มเท่านั้น ในแผนของ Huma นั้น EA ส่วนใหญ่สามารถทำงานอัตโนมัติได้ แต่โปรโตคอลยังอนุญาตให้ EA มีส่วนร่วมในการควบคุมดูแลโดยมนุษย์
เนื่องจาก EA มีหน้าที่รับผิดชอบในการอนุมัติ จะหลีกเลี่ยงอันตรายทางศีลธรรมของ EA ได้อย่างไร Huma ได้ออกแบบกลไกความรับผิดชอบสำหรับสิ่งนี้ EA ต้องบริจาคเงินทุนให้กับกลุ่มเงินทุนที่พวกเขารับผิดชอบ หลังจากที่เจ้าของกลุ่มและ EA ได้ฝากเงินทุนที่จำเป็นแล้วกลุ่มจะสามารถรับเงินจากผู้ให้บริการสภาพคล่องรายอื่นได้
ชื่อเรื่องรอง
"Sesame Credit" บนเครือข่ายที่สร้างโดย DSP
ในกลไกของ Huma แนวคิดที่เรียกว่า "การส่งสัญญาณ" เป็นสิ่งสำคัญ Huma ใช้สัญญาณเพื่อตัดสินสถานการณ์พื้นฐานของผู้ยืมและใช้สัญญาณเหล่านี้ในการตัดสินใจ
สัญญาณมาจากแหล่งข้อมูลที่หลากหลาย รวมถึงข้อมูลทั้งแบบออนเชนและออฟเชน
ข้อมูลในห่วงโซ่:
1. การชำระเงินโดยตรงจากคลัง เช่น เงินเดือนที่จ่ายโดย Gnosis SAFE, บัญชี Circle Business, แอปพลิเคชันการชำระเงินแบบสตรีมมิ่ง ฯลฯ
2. ตำแหน่งของโปรโตคอล DeFi, รายได้จากฟาร์มผลผลิต, รายได้จากการจำนำ, รายได้จากเกม, ค่าลิขสิทธิ์ NFT เป็นต้น
ข้อมูลนอกเครือข่ายประกอบด้วย:
1. ยอดคงเหลือและมูลค่าการซื้อขายของแอปทางการเงิน เช่น Plaid, Teller, Stripe, Quickbooks และ Recurly
2. Bill, Stripe, PayPal, Invoice 2 Go, Square, Zoho และแอปพลิเคชันการชำระเงินอื่นๆ
3. การขายบริษัทอีคอมเมิร์ซ เช่น Shopify และ Amazon
4. ข้อมูลการรวมเครดิต/หนี้ของแอปการรวมทางการเงิน ฯลฯ
โดยการรวมสัญญาณหลายตัวเข้าด้วยกัน Huma ได้ออกแบบพอร์ตโฟลิโอสัญญาณแบบกระจายอำนาจ (Decentralized Signal Portfolio หรือ DSP) ชุดค่าผสมนี้ให้ข้อมูลที่ครอบคลุมและละเอียดเกี่ยวกับผู้กู้ ซึ่งสามารถรองรับการอนุมัติข้อตกลงอัตโนมัติคุณภาพสูงได้
DSP ไม่ใช่แค่ชุดสัญญาณคงที่ แต่เป็นแพลตฟอร์มแบบเปิด สัญญาณคุณภาพสูงใดๆ เกี่ยวกับรายได้ สินทรัพย์ และหนี้สินของผู้กู้สามารถรวมเข้าด้วยกันได้ Huma มอบอินเทอร์เฟซแบบครบวงจรสำหรับนักพัฒนา และนักพัฒนาสามารถปรับและพัฒนาสัญญาณเฉพาะเพื่อเข้าถึงแพลตฟอร์ม DSP
หลังจากที่นักพัฒนาพัฒนาสัญญาณเสร็จแล้ว พวกเขาจำเป็นต้องส่งไปยัง HumaDAO เพื่อทำการตรวจสอบ เมื่อได้รับการอนุมัติแล้ว สัญญาณจะถูกปรับใช้บน DSP ด้วยใบอนุญาตโอเพ่นซอร์สที่เหมาะสม
แนวโน้มในอนาคต
แนวโน้มในอนาคต
Huma ได้ร่วมมือกับ Circle, Request Network, Superflow และอื่น ๆ ผู้ใช้สามารถพึ่งพาข้อมูลจากแอพเหล่านี้เพื่อรับวงเงินเครดิต
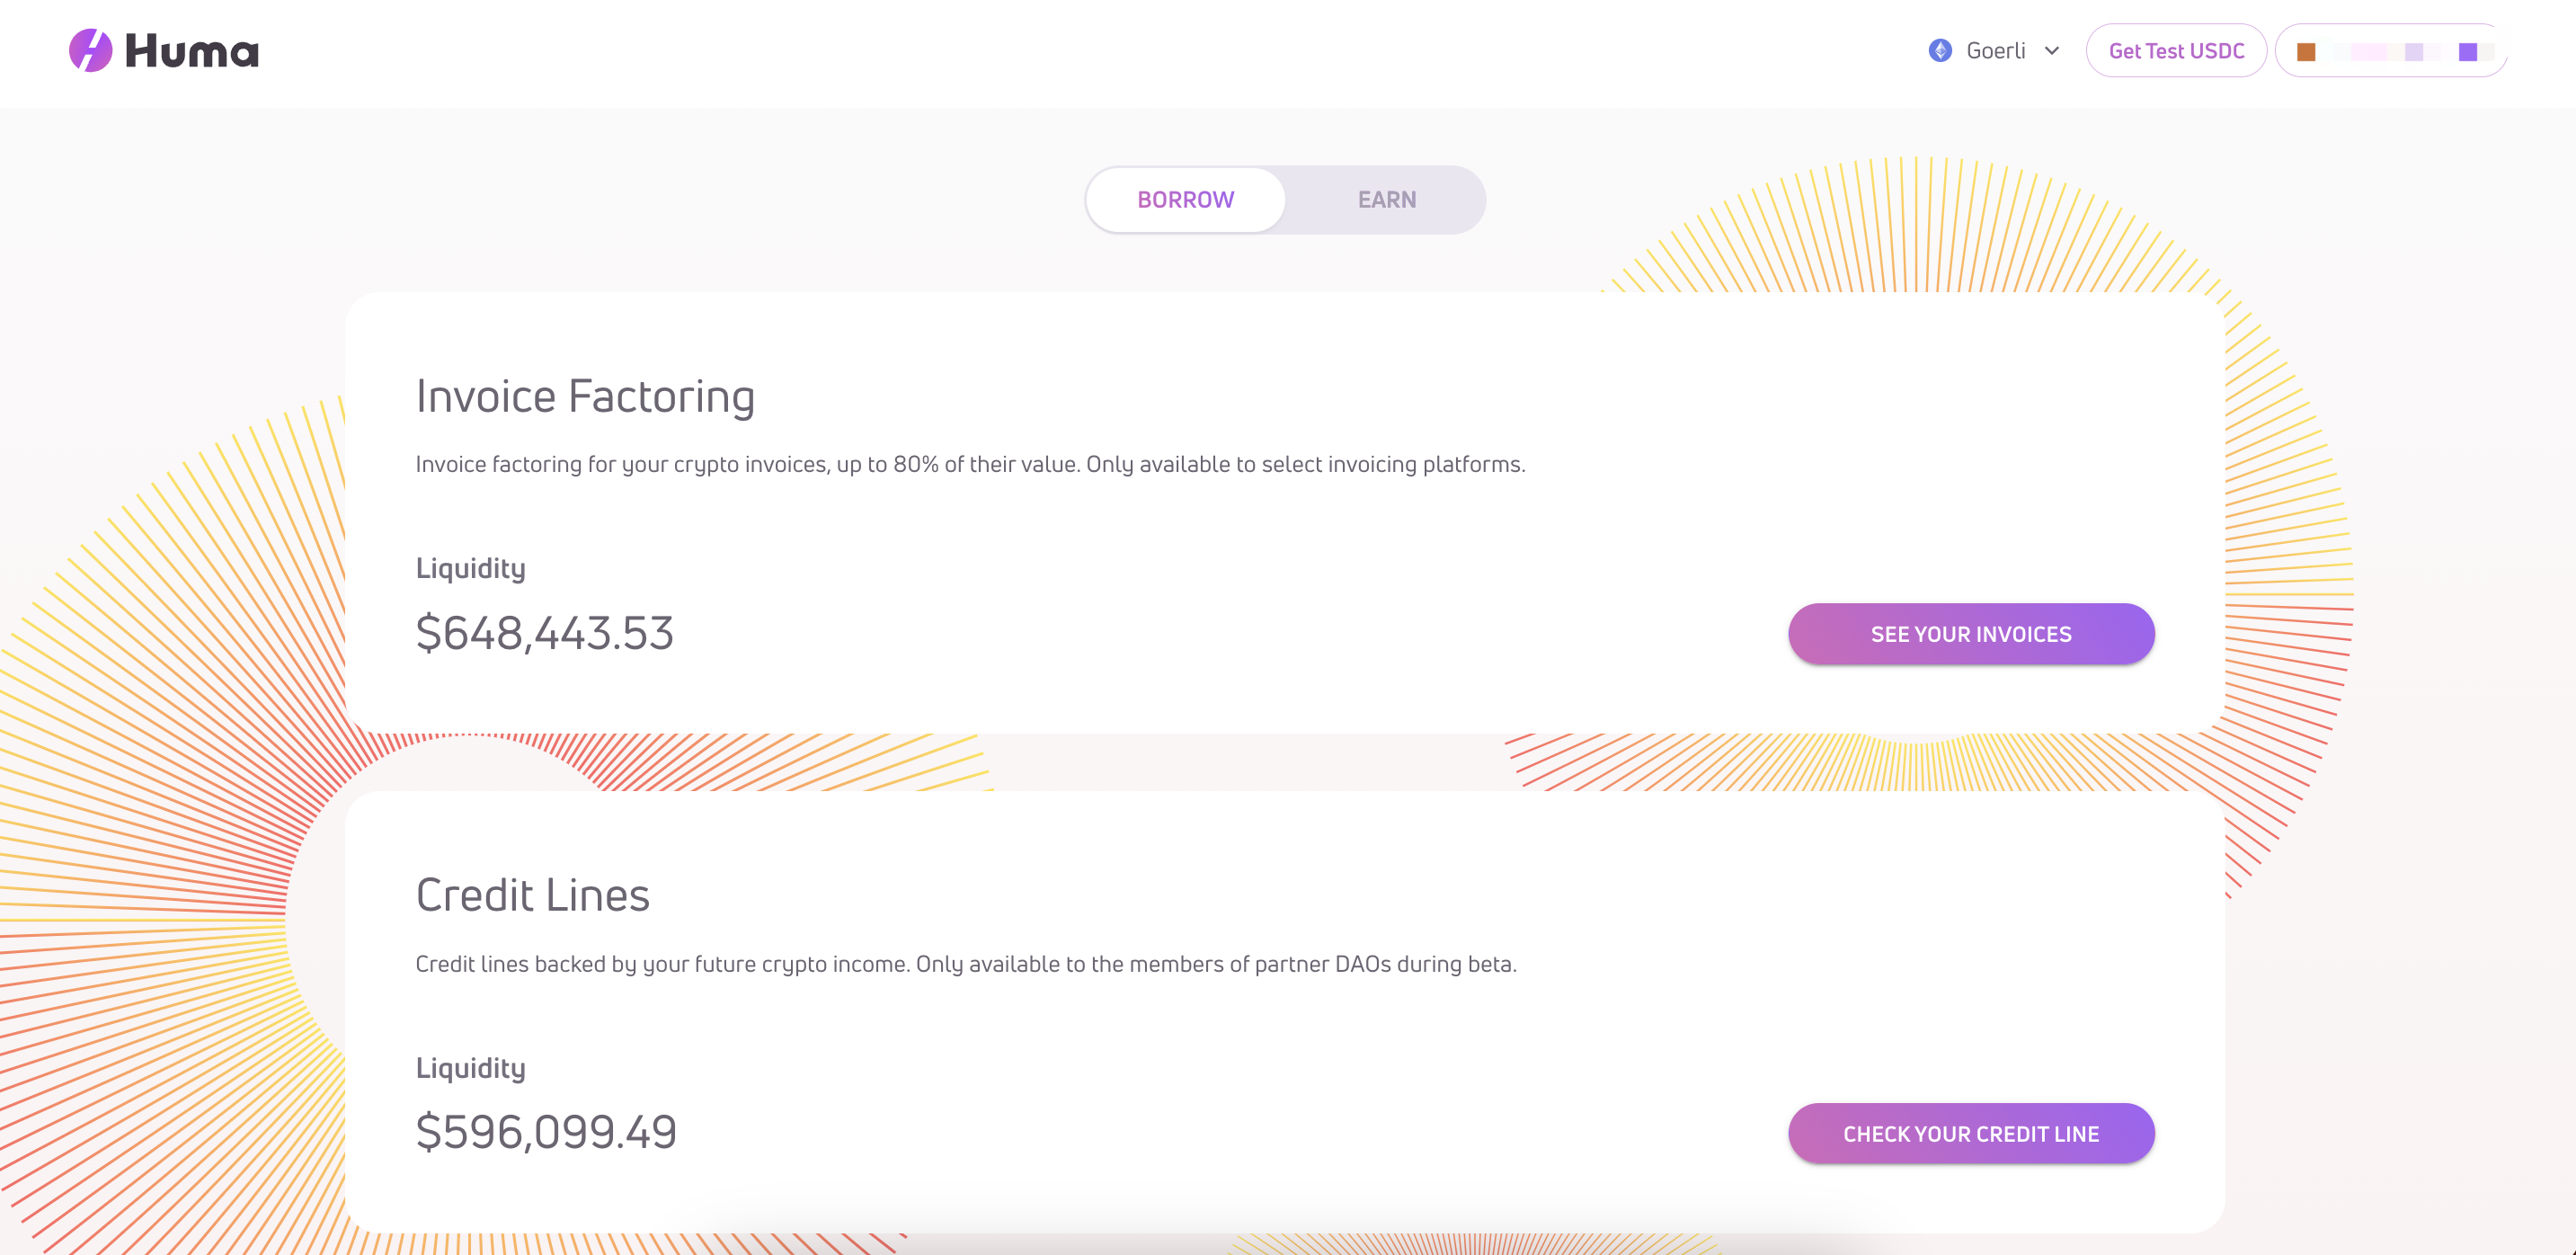
ปัจจุบัน Huma ได้เปิดตัว Polygon mainnet และ Goerli testnet น่าเสียดายที่กลุ่มสินเชื่อของเครือข่าย Polygon นั้นไม่มีสภาพคล่อง โดยมีเพียง $1,380 แต่ฟังก์ชันพื้นฐานยังคงมีอยู่
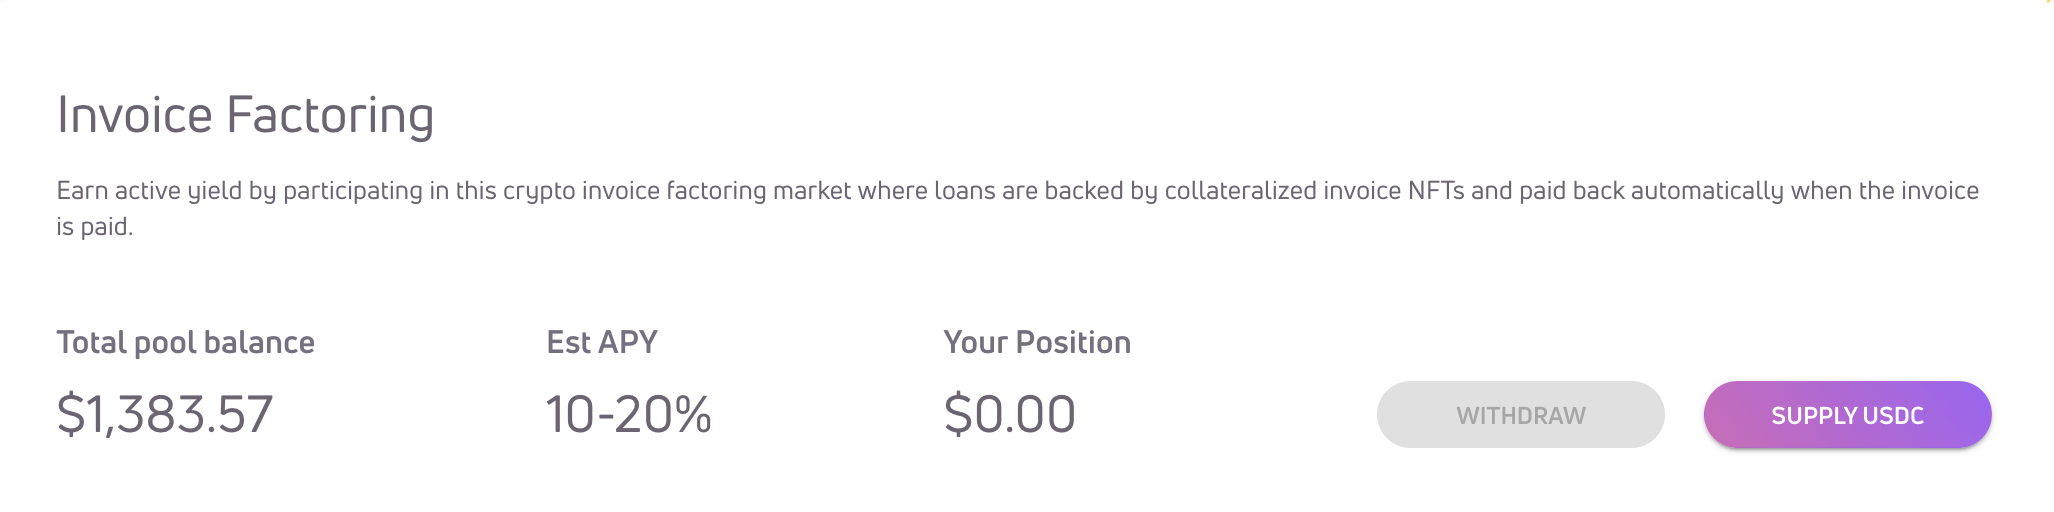
ขณะนี้อยู่ใน Polygon mainnet Huma ได้รวมคำขอแอปพลิเคชันการชำระเงินที่เข้ารหัส ผู้ใช้สามารถรับวงเงินสินเชื่อผ่านบัญชีลูกหนี้ของคำขอ Christophe Lassuyt ประธานมูลนิธิ Request Foundation กล่าวว่า "กรณีการใช้งานการจัดหาเงินทุนนี้เป็นก้าวแรกสู่กลไกการจัดหาเงินทุนแบบกระจายศูนย์และแบบ P2P"
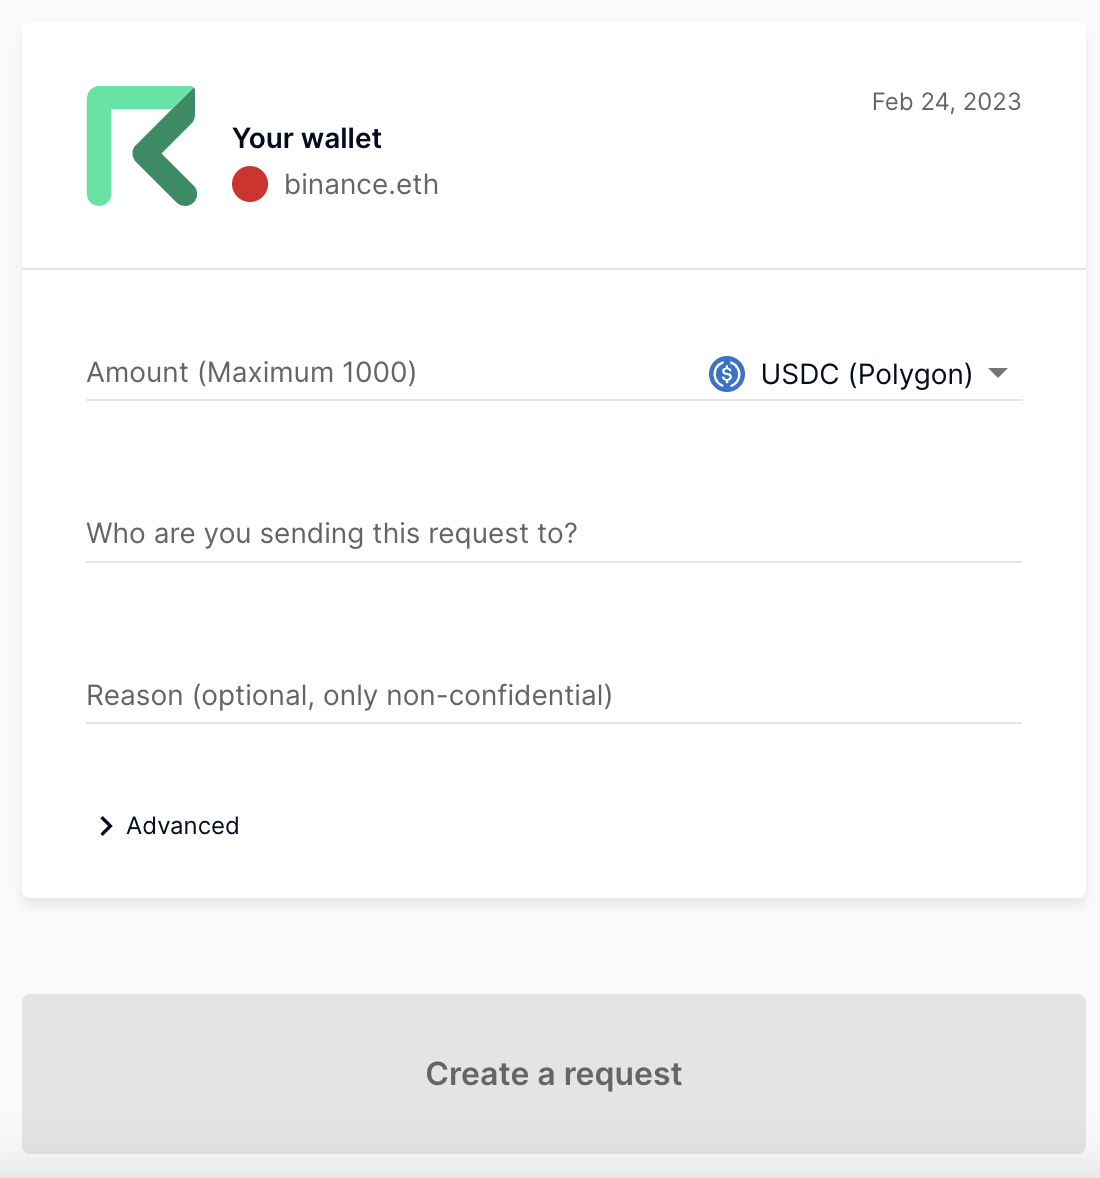
ด้วยการประเมินระบบ DSP และ EA Huma สามารถสร้างวงเงินเครดิตที่เหมาะสมสำหรับแต่ละกระเป๋าเงิน ควรสังเกตว่าเจ้าของกลุ่มกองทุนและ EA ร่วมจัดการการดำเนินการและการอนุมัติของกลุ่ม นอกจากนี้ยังหมายความว่าข้อตกลงไม่ได้แทรกแซงโดยตรงในการดำเนินงานของแต่ละกลุ่ม Huma หวังว่าตามข้อตกลงจะสามารถสร้างแหล่งเงินทุนจำนวนมากและผลิตภัณฑ์ต่างๆ ที่หลากหลาย นักพัฒนาและองค์กรภายนอกสามารถพัฒนาและเปิดตัวผลิตภัณฑ์ใหม่โดยใช้ Huma ได้อย่างง่ายดาย เช่น สินเชื่อเพื่อการพาณิชย์, สินเชื่อส่วนบุคคล, แฟคเตอริ่ง และอื่นๆ อีกมากมาย รูปแบบผลิตภัณฑ์สินเชื่อ และอื่นๆ
ทีมงาน Huma เชื่อว่า “การเข้าถึงโอกาสทางเศรษฐกิจอย่างเท่าเทียมกันเป็นสิทธิมนุษยชนขั้นพื้นฐาน เทคโนโลยีการเงินแบบ Blockchain ช่วยให้ตลาดสินเชื่อทันทีในขณะที่เพิ่มความพร้อมใช้งานและประสิทธิภาพด้านเงินทุนของเงินทุน”
คอลัมน์ [New Projects] ของ Odaily มีจุดมุ่งหมายเพื่อช่วยให้โครงการ Web3 ยุคแรกได้รับโอกาสในการเปิดเผยตลาด หากคุณเป็นผู้ประกอบการ Web3 ด้วย โปรดติดตาม Twitter อย่างเป็นทางการ @OdailyChina ข้อความส่วนตัว [รายงานการค้นหา] ส่งการแนะนำโครงการและข้อมูลการติดต่อ เราจะ สื่อสารกับคุณโดยเร็วที่สุดผลักดันอย่างเป็นทางการและเว็บไซต์อย่างเป็นทางการ。
คอลัมน์ [New Projects] ของ Odaily มีจุดมุ่งหมายเพื่อช่วยให้โครงการ Web3 ยุคแรกได้รับโอกาสในการเปิดเผยตลาด หากคุณเป็นผู้ประกอบการ Web3 ด้วย โปรดติดตาม Twitter อย่างเป็นทางการ @OdailyChina ข้อความส่วนตัว [รายงานการค้นหา] ส่งการแนะนำโครงการและข้อมูลการติดต่อ เราจะ สื่อสารกับคุณโดยเร็วที่สุด





