


ความผิดพลาดของกระบวนทัศน์: reETH จะพลิก stETH ได้อย่างไร


ชื่อเดิม: ทำไมกระบวนทัศน์ถึงผิด: วิธีการที่ reETH จะพลิก stETH
การวิเคราะห์กระแสลมทางสังคมและเศรษฐกิจที่ต้องเผชิญกับ stETH ว่าสิ่งเหล่านี้สะท้อนให้เห็นอย่างไรในสภาวะตลาดที่สร้างกระแสลมแรงสำหรับ rETH การพังทลายของตลาด LSD ที่กว้างขึ้น และกรณีกระทิงของ Rocket Pool โดยทั่วไป
สารบัญ
1 - อำนาจไม่ใช่กฎหมาย
หนังสือเกมผูกขาด
2 - อุปสรรคทางสังคมสำหรับการเติบโตของ stETH
การปกครองสามารถถูกโจมตีได้
โครงสร้างค่าธรรมเนียม/สิ่งจูงใจที่เปลี่ยนแปลงอย่างรวดเร็ว
ภาวะที่กลืนไม่เข้าคายไม่ออกหลายห่วงโซ่
รีจิสทรีตัวตรวจสอบความถูกต้อง
3 - อุปสรรคทางเศรษฐกิจสำหรับการเติบโตของ stETH
การเดิมพัน - ไม่มีความเสี่ยงหรือค่าธรรมเนียมความเสี่ยง?
ความเสี่ยงในการดำเนินการ
เสี่ยงหาง
ความเสี่ยงจากการรวมศูนย์
4 - น้ำตกสีส้ม
Orange Creep - ก่อนการถอน
ออเร้นจ์ อิมมิเกรชั่น - ถอนเงิน
Orange Future - หลังจากถอนตัว
5 - ผู้ท้าชิงคนใหม่มาถึง
การสูญเสีย cbETH
frxETH - สภาพคล่องและการออกแบบ
ผู้มีส่วนได้ส่วนเสียที่ร่มรื่น
ภาพสะท้อนของ Rocketeer
6 - เศรษฐศาสตร์โทเค็นของคู่สัญญา - ศิลปะที่ประเมินค่าไม่ได้
7 - บทสรุป
ชื่อระดับแรก
1 - อำนาจไม่ใช่กฎหมาย
หลักการพาเรโต หรือที่เรียกว่ากฎแห่งอำนาจ เป็นปรากฏการณ์ที่เกิดขึ้นเมื่อบุคคลหรือกลุ่มจำนวนน้อยควบคุมทรัพยากรหรือผลลัพธ์ในจำนวนที่ไม่สมส่วน สิ่งนี้สามารถเห็นได้ในหลายสาขา รวมทั้งเศรษฐศาสตร์ สังคมวิทยา และนิเวศวิทยา ตัวอย่างเช่น การกระจายความมั่งคั่งทั่วโลกมักอธิบายโดยใช้หลักการพาเรโต
หลักการ Pareto เป็นพื้นฐานสำหรับเอกสารการวิจัยที่มีชื่อเสียงในขณะนี้โดย Hasu และ Georgios จาก Paradigm บริษัทการลงทุน Web3 เมื่อพูดถึงลักษณะของการเดิมพันสภาพคล่อง พวกเขาโต้แย้งว่าระบบ Proof-of-Stake (PoS) ของ Ethereum จะถูกครอบงำโดยกลุ่มการขุดที่สามารถปรับขนาดได้ทางสังคมและให้ผลตอบแทนสูงสุดที่เป็นไปได้โดยการยอมรับ MEV (มูลค่าสูงสุดที่แยกได้) พวกเขายืนยันว่าการกระจาย Pareto จะนำไปสู่ความจริงที่ว่า ETH เดิมพันส่วนใหญ่จะถูกควบคุมโดยการแลกเปลี่ยนแบบรวมศูนย์ หรือโดยทางเลือกแบบรวมศูนย์น้อยกว่าที่สามารถเปิดตัวได้ก่อน
ชื่อระดับแรก
เกี่ยวกับ Stake Pools และ Stake Derivatives - PARADIGM
การเปลี่ยนจาก Proof of Work (PoW) ไปเป็น Proof of Stake (PoS) เป็นก้าวสำคัญของ Ethereum ตั้งแต่เริ่มก่อตั้ง แทนที่จะใช้ PoW ซึ่งเป็นพลังงานราคาแพงในการปรับขนาด blockchainหลักการพาเรโตถือเป็นจริงก็ต่อเมื่อมีแรงกดดันจำกัดที่ขัดขวางการครอบงำโดยรวมของระบบนิเวศ ตัวอย่างเช่น ในระบบนิเวศทางชีววิทยา ความสมดุลระหว่างประชากรผู้ล่าและเหยื่อสามารถควบคุมประชากรทั้งสองได้ อย่างไรก็ตาม ระบบนิเวศสามารถพังทลายลงได้หากมีการหยุดชะงักของมนุษย์ เช่น การล่าหรือการนำสายพันธุ์ที่ไม่ใช่สัตว์พื้นเมืองเข้ามา
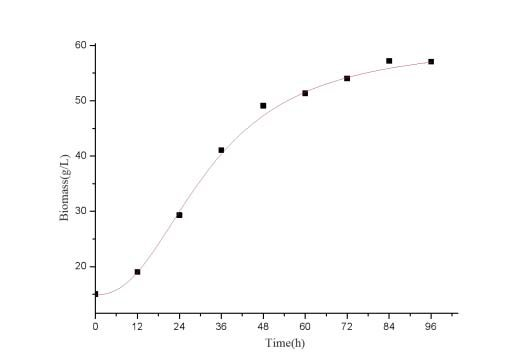
การอ้างว่า PoS ETH อยู่ในการแจกจ่ายกฎหมายพลังงานแล้วมักจะพลาดองค์ประกอบที่สำคัญ นั่นคือ ขีดจำกัดความกดดัน เราสามารถเห็นแรงกดดันที่จำกัดนี้ผ่านระยะการเติบโตของประชากรสัตว์ป่าที่จำลองโดยเส้นโค้งโลจิสติก ในระยะแรก การเติบโตแบบทวีคูณจะผลักดันประชากรอย่างรวดเร็วจากศูนย์ไปสู่สุดขั้ว ในช่วงกลางของเส้นโค้ง การเติบโตถึงจุดเปลี่ยนและชะลอตัวลงเมื่อแรงกดดันบางอย่างเริ่มก่อตัวขึ้น สำหรับสัตว์ที่กินสัตว์อื่น อาจลดการปันส่วนอาหารเนื่องจากการล่ามากเกินไป
ส่วนสุดท้ายของเส้นโค้งคือแนวทางความสามารถในการบรรทุก - ความสัมพันธ์เชิงซีมโทติคของเพดานประชากรที่ความเสี่ยงหรือการขาดอาหารขัดขวางการเจริญเติบโตต่อไป ที่นี่สปีชีส์ครองระบบนิเวศ แต่ผันผวน การเติบโตต่อไปถูกทำให้ไร้ผลเนื่องจากจะทำให้ทรัพยากรลดลงซึ่งนำไปสู่การล่มสลายของประชากร ซึ่งจะส่งเสริมการสืบพันธุ์เมื่อทรัพยากรกลับมาอุดมสมบูรณ์อีกครั้ง - เป็นวัฏจักรต่อเนื่องรอบ ๆ สภาวะคงที่ ทีนี้ลองนึกดูว่าแรงปฏิกิริยาสามารถถูกระงับหรือซ่อนไว้ได้หรือไม่ เกิดอะไรขึ้นกับประชากรแบคทีเรีย? มันผลาญไม่สิ้นสุด
คำอธิบายภาพ
ชื่อเรื่องรอง
หนังสือเกมผูกขาด
ฉันคิดว่า Lido ได้ระงับพลวัตของกฎแห่งอำนาจโดยไม่ได้ตั้งใจเพื่อรักษาเปอร์เซ็นต์ที่สูงอย่างไม่ยั่งยืนของตลาด Ethereum LSD ผลกระทบระยะยาวของพฤติกรรมนี้เป็นเรื่องง่ายและหลีกเลี่ยงไม่ได้ — มือที่มองไม่เห็นของตลาดจะผลักดันการกลับมาของการกระจาย Pareto เนื่องจากสิ่งจูงใจด้านสภาพคล่องที่ดูเหมือนไม่มีที่สิ้นสุดจะหมดไปและช่องว่างในการรวม DeFi แคบลง การครอบงำที่แท้จริงของโทเค็น LSD (stETH) ของ Lido ควรลดลงเนื่องจากผู้เล่นที่มีเหตุผลกระจายความเสี่ยงออกไป
เช่นเดียวกับธนาคารกลางสหรัฐที่พิมพ์เงินหลายพันล้านดอลลาร์เพื่อรับมือกับการแพร่ระบาดของโควิด-19 Lido ได้เพิ่มพูนและกระจายโทเค็นการกำกับดูแล (LDO) ของพวกเขาออกไปเป็นหมื่นล้านดอลลาร์ต่อเดือน ด้วยการใช้เงินเพื่อเพิ่มอรรถประโยชน์ของ stETH LSD ของพวกเขา Lido ได้พยายามเสริมสร้างความได้เปรียบของผู้เสนอญัตติรายแรกซึ่งระบุไว้ในเอกสารของ Hasu และ Georgios ดังนั้น นักลงทุนรายย่อยต้องเผชิญกับภาวะที่กลืนไม่เข้าคายไม่ออกของนักโทษ และผู้เข้าร่วมที่แสวงหาผลกำไรและผลประโยชน์ของตนเองยังคงแสวงหาการเพิ่มมูลค่าของ stETH แม้ว่าความเสี่ยงโดยธรรมชาติจะถูกบดบังด้วยการจ่ายเงินเพื่อจูงใจ LDO จำนวนมาก หน้ากากของ Lido หลุดในช่วงสั้นๆ ในช่วงเดือนมิถุนายน 2022 3 AC (Three Arrows Capital) เมื่อ stETH ดึงดูดการลดความเสี่ยงอย่างรวดเร็วสูงถึง -6.6% เมื่อเทียบกับ ETH เหลว ซึ่งคิดเป็นผลตอบแทนประมาณ 18 เดือนที่หายไปชั่วคราว เพื่อทำความเข้าใจว่าความเสี่ยงที่เกิดขึ้นจากส่วนลดนี้เป็นอาการของ Lido ที่สูญเสียสถานะในฐานะผู้เล่นส่วนใหญ่ที่มีอำนาจตามกฎหมายในปัจจุบันอย่างไร เราต้องพิจารณาถึงบทบาทของอุปสรรคทางสังคมและเศรษฐกิจในการแสวงหาอำนาจเหนือตลาดโดยรวมอย่างไม่ลดละของ Lido
ชื่อระดับแรก
2 - อุปสรรคทางสังคมสำหรับการเติบโตของ stETH
Hasu และ Georgios ระบุข้อโต้แย้งทางสังคม:
“ตัวชี้วัดหนึ่งที่สำคัญต่อความปลอดภัยของ PoS คือจำนวนเดิมพันที่ถูกควบคุมโดยหน่วยงานเดียว 15-30% สำหรับการแลกเปลี่ยน [รวมศูนย์] ยิ่งไปกว่านั้น อาจมีความกังวลทางสังคมเกี่ยวกับการรวมศูนย์อำนาจในระบบนิเวศ Ethereum กลุ่มเดิมพันแบบกระจายอำนาจสามารถควบคุมส่วนแบ่งของเครือข่ายได้ ตราบใดที่ผู้ตรวจสอบความถูกต้องแต่ละคนใน DAO ไม่ใหญ่เกินไปและข้อมูลรับรองการถอนไม่สามารถเปลี่ยนแปลง/ลงคะแนนได้
เราต้องเน้นย้ำถึงความสำคัญของกลุ่มสเตคที่กระจายอำนาจเพื่อกำจัดฟังก์ชันการกำกับดูแลทั้งหมดภายในเวลานั้น ค่าธรรมเนียม ที่อยู่การถอน และทะเบียนผู้ตรวจสอบความถูกต้องไม่อนุญาตให้ทำการเปลี่ยนแปลงผ่านการป้อนข้อมูลด้วยตนเอง "
ตัวเอียงไม่ใช่ของฉันเอง แต่เป็นการเน้นย้ำ ในส่วนนี้ ผู้เขียนแนะนำว่าข้อจำกัดทางสังคมที่กำหนดในการแลกเปลี่ยนแบบรวมศูนย์อาจใช้ไม่ได้กับโปรโตคอลแบบกระจายอำนาจที่ตรงตามมาตรฐานการกำกับดูแลที่จำเป็น ความล้มเหลวของ Lido ในการปฏิบัติตามเกณฑ์เหล่านี้ได้ขัดขวางการเติบโตและการครอบงำอย่างต่อเนื่องของโปรโตคอล
ชื่อเรื่องรอง
การปกครองสามารถถูกโจมตีได้
ปัจจุบัน Lido มีสัดส่วนมากกว่า 30% ของเครือข่าย ซึ่งใหญ่กว่าการแลกเปลี่ยนแบบรวมศูนย์ที่ใหญ่ที่สุด 3 แห่งรวมกัน และยังอยู่ภายใต้การกำกับดูแล Hasu และ Georgios ดูเหมือนจะเน้นย้ำประเด็นนี้เมื่อสองปีที่แล้ว แต่เป็นเรื่องง่ายสำหรับพวกเขาที่จะลืมว่าการลดขนาดของรัฐบาลเป็นส่วนสำคัญของเอกสารประจำปี 2020 ของพวกเขา ตรงกันข้ามกับความปรารถนาอย่างแรงกล้าที่จะเติบโตของ Lido การย้ายเพื่อ "กำจัดหน้าที่การกำกับดูแลทั้งหมด" นั้นขาดความดแจ่มใสอย่างเห็นได้ชัด โครงสร้างการกำกับดูแลแบบสองทางที่ได้รับการปรับปรุงให้สิทธิ์ในการลงคะแนนเสียงแก่ผู้ถือ LDO และผู้ถือ stETH ในการยับยั้งรอง แต่ถ้ามีสิ่งใด ก็แสดงว่าไม่มีขั้นตอนที่แท้จริงในการทำให้ธรรมาภิบาลของ Lido อ่อนแอลง ซึ่งสร้างความโกรธเคืองให้กับนักพัฒนาหลักที่มีอิทธิพลของ Ethereum บางราย
พลังเปลี่ยนแปลงช้าและละทิ้งการควบคุม หากบุคคลในกลุ่มนี้เสียหาย พวกเขาอาจส่งผลต่อการเปลี่ยนแปลงเชิงลบที่สำคัญต่อโปรโตคอล Lido หลัก ซึ่งจะขยายไปสู่ระบบนิเวศ Ethereum ที่กว้างขึ้น
คำอธิบายภาพ
Danny Ryan มูลนิธิ Ethereum - https://notes.ethereum.org/@djrtwo/risks-of-lsd
การดูโปรโตคอลการเดิมพันสภาพคล่องที่แตกต่างกันช่วยให้เกิดการเปรียบเทียบที่น่าสนใจในแง่ของการกำกับดูแล Rocket Pool หลีกเลี่ยงการควบคุมที่เข้มงวดและโครงสร้างแบบรวมศูนย์ ดำเนินการผ่านฉันทามติคร่าวๆ ในกลุ่มผู้มีส่วนได้ส่วนเสียต่างๆ ทิศทางของโปรโตคอลโดยรวมขับเคลื่อนโดย DAO ของ Node Operators (pDAO) และจากนั้นทีมผู้พัฒนาหลักจะทำการเปลี่ยนแปลง
ทีมพัฒนาหลักได้แสดงให้เห็นถึงความสอดคล้องที่แข็งแกร่งกับหลักจริยธรรมของ Ethereum ในหลายวิธี ประการแรก เมื่อนักพัฒนาหลักของ Ethereum เปลี่ยนสัญญาเดิมพันของ Casper ในปลายปี 2018 ทีมงานก็เต็มใจที่จะเริ่มงานใหม่ทั้งหมด นอกจากนี้ ทีมงานได้ออกแถลงการณ์แสดงเจตจำนงที่จะกำหนดขอบเขตส่วนแบ่งการตลาดของ Rocket Pool ด้วยตนเอง
การใช้งานจริงถูกควบคุมโดย DAO ภายนอกตัวที่สอง (oDAO) ซึ่งทำงานจากระยะไกลเพื่อตรวจสอบและดำเนินการอัปเกรดโปรโตคอล oDAO ประกอบด้วยบุคคลสำคัญจากทั่วทั้งระบบนิเวศของ Ethereum ซึ่งผูกมัดอย่างแน่นหนาผ่านความสัมพันธ์สามประการ: พันธบัตรทางการเงิน ทุนทางสังคมที่สำคัญ และความเหมาะสมโดยธรรมชาติกับหลักการหลักของ Ethereum
สิทธิในการออกเสียงกำลังสองของแต่ละบุคคลใน pDAO จะเชื่อมโยงกับจำนวนตัวตรวจสอบความถูกต้องและจำนวนโทเค็นยูทิลิตี้ RPL ที่จำกัด ซึ่งหมายความว่าบุคคลจะได้รับสิทธิ์ในการออกเสียงโดยเข้าร่วมในเครือข่ายและเดิมพันโทเค็น RPL จำนวนหนึ่ง แทนที่จะถือโทเค็น LDO จำนวนมากเหมือนในโครงสร้างการกำกับดูแลของ Lido สิ่งนี้ทำให้การกำกับดูแลของ Rocket Pool แข็งแกร่งขึ้นและไม่ไวต่อการชักใยจากคนกลุ่มเล็กๆ
ชื่อเรื่องรอง
โครงสร้างค่าธรรมเนียม/สิ่งจูงใจที่เปลี่ยนแปลงอย่างรวดเร็ว
คำอธิบายภาพ
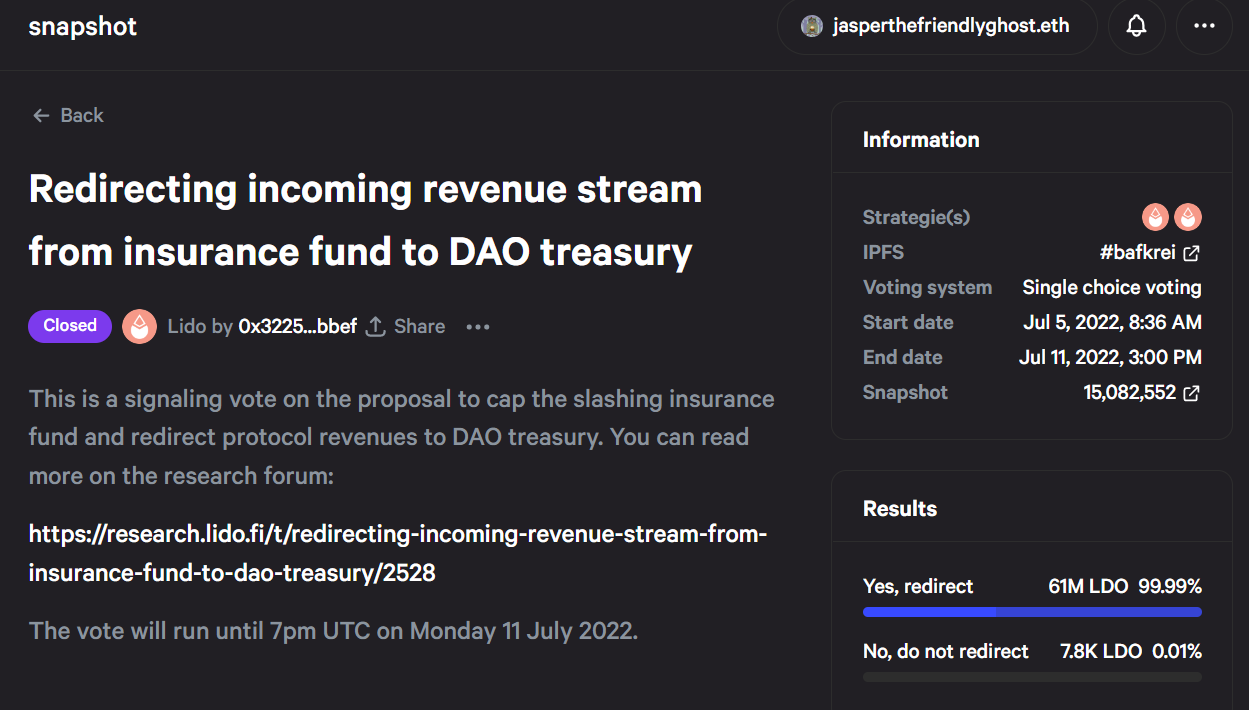
https://snapshot.org/#/lido-snapshot.eth/proposal/0 xb 99 f 87 eb 8 e 168 b 8 ad 28 a 70 fabbe 94 fe 5 e 0 d 9023 b 04 c 112331 df 0880480 f 96 a 63
คำถามที่เกี่ยวข้องคือขั้นตอนเริ่มต้นทั่วไปของการกำกับดูแลแบบออนไลน์ โทเค็น DeFi ทำหน้าที่เป็นหุ้นที่มีสิทธิออกเสียง แต่ไม่มีสิทธิ์ในข้อมูลใดๆ ที่หุ้นดังกล่าวมอบให้แก่เจ้าของในโลกการเงินแบบดั้งเดิม ดังนั้น ความไม่สมดุลของข้อมูลระหว่างผู้ที่ได้รับประโยชน์สูงสุดจากการกำกับดูแล (VCs, โปรโตคอลอื่นๆ) และผู้ที่ใส่ใจมากที่สุดเกี่ยวกับผลประโยชน์ของโปรโตคอล (ผู้ก่อตั้ง สมาชิกชุมชนที่กระตือรือร้น) จะนำไปสู่การลงคะแนนเสียงกำกับดูแลที่แสวงหาผลประโยชน์เป็นครั้งคราว
บริษัทร่วมทุน Dragonfly พยายามที่จะขาย LDO จาก Lido Treasury ให้กับตัวเองด้วยคะแนนเสียงที่ขัดแย้งกันอย่างมาก เนื่องจากการฟันเฟือง การลงคะแนนเสียงนี้จึงไม่ผ่าน อย่างไรก็ตาม กพท. ไม่สามารถคาดหวังว่าจะมีคนส่งสัญญาณเตือนทุกครั้งที่มีผู้ลงคะแนนลับ เครือข่ายการกำกับดูแลกว้างขวาง และทุกแง่มุมของโปรโตคอล Lido ส่งผลกระทบทางอ้อมซึ่งกันและกัน ตราบใดที่การเคลื่อนย้ายเงินทุนยังคงยืดหยุ่น ระเบียบการจะยังคงเป็นจุดสนใจของการพัฒนาธรรมาภิบาลต่อไป
ชื่อเรื่องรอง
ภาวะที่กลืนไม่เข้าคายไม่ออกหลายห่วงโซ่
ข้อดีอย่างหนึ่งคือกลุ่มบริษัทที่ได้รับอนุมัติเป็นผู้ดำเนินการตรวจสอบความถูกต้องของ Ethereum ส่วนใหญ่ ธุรกิจที่แสวงหาผลกำไรจะมุ่งเน้นมากกว่าผู้เดิมพันที่บ้าน
เมื่อเร็ว ๆ นี้ CTO ของ Lido อ้างว่า "[โฮมสเตคเกอร์] รันโหนดเพื่อความสนุกและวางโหนดนั้น...เมื่อมันไม่สนุกอีกต่อไป...หากธุรกิจ [และ] อาชีพของคุณขึ้นอยู่กับบล็อกเชน คุณมักจะรอบคอบและมุ่งมั่น"
อย่างไรก็ตาม ปัญหาที่ชัดเจนคือตัวตรวจสอบความถูกต้องระดับมืออาชีพจำนวนมากของ Lido ให้บริการเครือข่ายที่แตกต่างกันหลายเครือข่ายในเวลาเดียวกัน ความขัดแย้งทางผลประโยชน์ที่เห็นได้ชัดนี้ทำให้เกิดคำถามว่า Lido ภักดีต่อ Ethereum เพียงใด
ความคิดเห็นของผู้ร่วมก่อตั้ง Lido จุดประกายการถกเถียงเกี่ยวกับการกระจายอำนาจของ Ethereum - Shapovalov ผู้ท้าทายกล่าวว่าการเดิมพันมีไว้สำหรับ 'ผู้ที่ชื่นชอบ' thedefiant.io
คำอธิบายภาพ
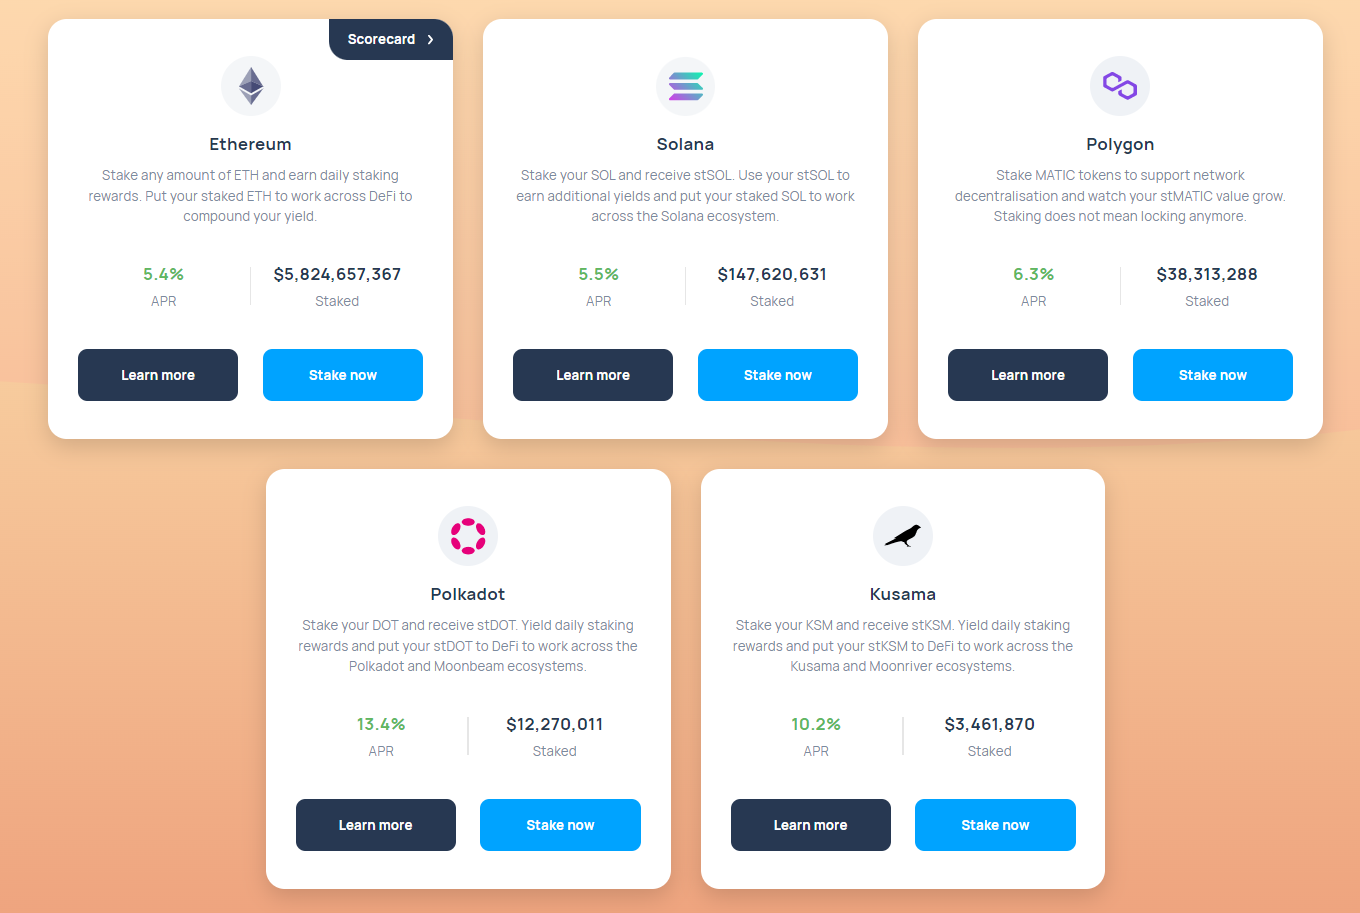
https://lido.fi/
แต่สิ่งต่าง ๆ อาจแย่ลงไปอีก ในสถานการณ์วันโลกาวินาศที่บล็อกเชนหลายตัวหยุดทำงานและจำเป็นต้องเริ่มต้นใหม่ จำเป็นต้องมีการประสานงานในระดับสูงระหว่างผู้ตรวจสอบความถูกต้อง การพยายามทำเช่นนี้กับบล็อกเชนเดียวนั้นยากพอ แต่การจัดการบล็อกเชนหลายตัวพร้อมกันนั้นแทบจะเป็นไปไม่ได้เลย
ชื่อเรื่องรอง
รีจิสทรีตัวตรวจสอบความถูกต้อง
คำอธิบายภาพ
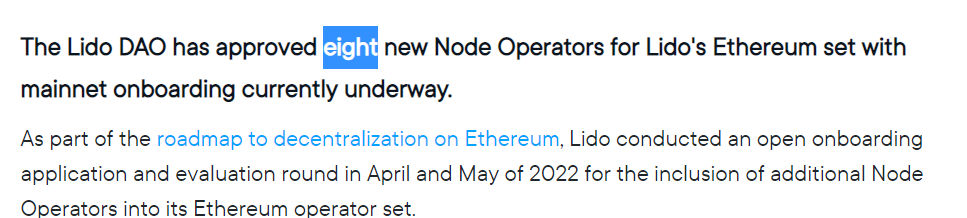
https://blog.lido.fi/additions-to-ethereum-node-operator-set-wave-4/
ด้วยเหตุผลทางสังคมเหล่านี้ ระบบนิเวศของ Ethereum ที่กว้างขึ้นได้แสดงให้เห็นถึงการต่อต้านที่เพิ่มขึ้นต่อการครอบงำของ Lido เมื่อ DAO เข้ามามีอำนาจ Lido นำเสนอความเสี่ยงที่ไม่เคยมีมาก่อน และนักลงทุนในอนาคตจะมีความกังวลอย่างมากเกี่ยวกับความเสี่ยงทางสังคม
ณ จุดนี้ ฉันต้องการถอยกลับและสร้างเมตาพอยต์ แม้ว่าใครจะไม่เห็นด้วยกับฉันที่ Rocket Pool มีประสิทธิภาพเหนือกว่า Lido ในความยืดหยุ่นในการกำกับดูแลในวงกว้างที่วัดโดยพาหะทางสังคมเหล่านี้ ความแตกต่างในส่วนแบ่งการตลาดนั้นไม่ยุติธรรม บุคคลที่รับความเสี่ยงทางสังคมอย่างจริงจังจะมีการแยก 50/50 reETH และ stETH เพื่อลดความเสี่ยง ปัญหาของแรงกดดันทางสังคมเกี่ยวข้องกับผู้นำตลาดมากที่สุด ดังนั้น ถ้าฉันพูดถูกเกี่ยวกับประเด็นทางสังคม reETH ก็มีหางเสียงที่เหลือเชื่อ และถ้าฉันพูดผิด (แบบถ่อมตัว) rETH ก็ยังมีหางเสียงที่ดี
ชื่อระดับแรก
3 - อุปสรรคทางเศรษฐกิจสำหรับการเติบโตของ stETH
ชื่อเรื่องรอง
การเดิมพัน - ไม่มีความเสี่ยงหรือค่าธรรมเนียมความเสี่ยง?
โทเค็น LSD ที่แตกต่างกันมีความผันผวนตามหมุดหรือราคาอ้างอิง cbETH ของ Coinbase ตามมาด้วย stETH โดยมีส่วนลด Peg ที่ใหญ่ที่สุดและถาวรที่สุดคือ RETH ของ Rocket Pool ซึ่งมีการซื้อขายในระดับพรีเมียมตั้งแต่การควบรวมกิจการ การแยกตัวของ stETH อย่างต่อเนื่องสามารถย้อนไปถึงข้อเท็จจริงที่ว่าโทเค็นนับแสนถูกสร้างด้วยเลเวอเรจแล้วทิ้งลงในตลาดรอง ซึ่งทำให้ราคาลดลง เนื่องจากทุก stETH ที่สร้างด้วยเลเวอเรจมีสิทธิ์แลก ETH ได้ Lido จึงเข้าร่วมอย่างหลวมๆ ในธนาคารสำรองแบบเศษส่วน โดยอำนวยความสะดวกในการสร้างใบเสร็จรับเงินมากกว่าเงินฝาก
การวิเคราะห์ของ Nansen เกี่ยวกับเหตุการณ์การแยกส่วน -6.6% ของ stETH ระหว่างการยอมจำนน 3 AC แสดงให้เห็นว่ายอดขายส่วนใหญ่มาจากกระเป๋าเงินขนาดใหญ่ ในขณะที่แรงซื้อมาจากนักลงทุนรายย่อยรายย่อย ดังนั้น การเบี่ยงเบนราคาของ stETH จาก peg แสดงถึงการลดความเสี่ยงหรือความเป็นไปได้ที่ธนาคารจะดำเนินการบน Lido จากเงินฝาก ETH รายย่อย ดังนั้น ราคาที่นักลงทุนรายย่อยยินดีซื้อ stETH จึงสะท้อนความเสี่ยงด้านตลาดที่เกี่ยวข้องกับ stETH ได้อย่างถูกต้อง
ในทางกลับกัน ใครก็ตามที่ซื้อ stETH ไม่นานก่อนการชนจะได้เห็นผลตอบแทนที่เรียกว่าความเสี่ยงต่ำประมาณ 18 เดือนหายไปในเวลาไม่กี่วัน และสิ่งสำคัญคืออย่าประเมินขนาดของการแยกส่วนนี้ต่ำเกินไป ในระหว่างกิจกรรมนี้ เห็นได้ชัดว่ามีเพียงไม่กี่คนที่คิดว่า stETH เป็นเอกสารที่ปราศจากความเสี่ยงสำหรับการแลก ETH ในอนาคต
เป็นที่น่าสังเกตว่า reETH ยังแยกตัวออกในเวลาเดียวกัน แต่ในระดับที่น้อยกว่ามากและฟื้นตัวได้เร็วกว่า APR ของหลักประกัน ETH นั้นต่ำกว่าช่องทางอื่นใน DeFi ดังนั้นการขาดทุนจึงเจ็บปวดกว่าเพราะยากที่จะได้รับคืน ในสภาพแวดล้อมที่ใช้เงินทุนจำนวนมากและให้ผลตอบแทนต่ำ การบริหารความเสี่ยงที่เหมาะสมเป็นสิ่งสำคัญ โชคดีที่ตลาดมีการกำหนดราคาของโทเค็น LSD ทั้งหมดไม่มากก็น้อยเนื่องจากเป็นหน้าที่ของการรับรู้ความเสี่ยงผ่านระดับของ "การแยกส่วน" จากข้อมูลการกำหนดราคานี้ เราสามารถสรุปเกี่ยวกับความเสี่ยงของโทเค็น LSD ได้
คำอธิบายภาพ
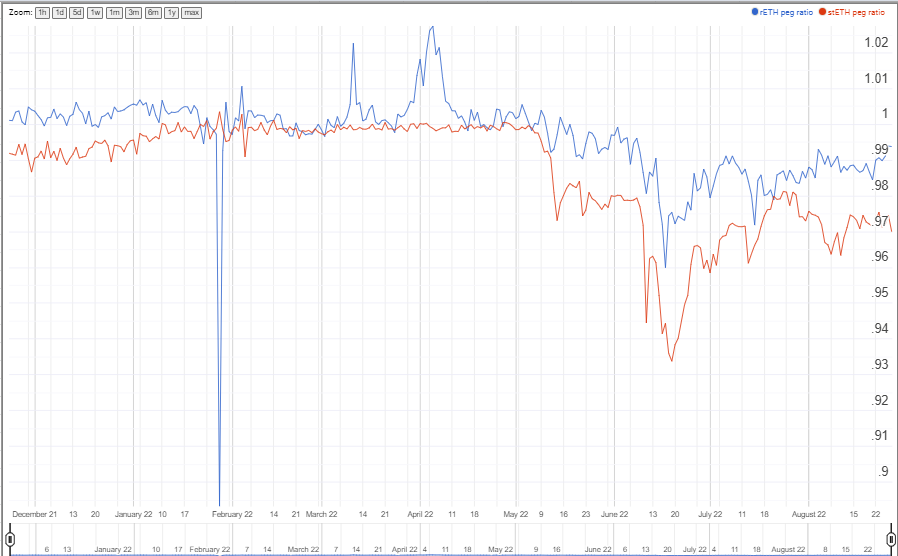
ชื่อเรื่องรอง
ความเสี่ยงในการดำเนินการ
ฉันกำหนดความเสี่ยงในการดำเนินการเป็นภัยคุกคามต่อโปรโตคอลที่เกิดขึ้นจากการอัปเกรดที่จำเป็นในอนาคต
ชื่อเรื่องรอง
เสี่ยงหาง
ถัดไป ความเสี่ยงส่วนท้ายหมายถึงช่วงของการละเมิดการกำกับดูแลที่อาจเกิดขึ้นและเหตุการณ์ที่อาจเกิดขึ้นได้ทั้งแบบ on-chain หรือ off-chain เช่น การใช้ประโยชน์จากสัญญาอัจฉริยะ การเฉือน การรั่วไหลครั้งที่สอง ความล้มเหลวของฮาร์ดแวร์ และข้อผิดพลาดในการดูแล เหตุการณ์เหล่านี้คาดเดาได้ยากและเกิดขึ้นไม่บ่อยนัก แต่มีความสำคัญที่ต้องพิจารณาในการบริหารความเสี่ยงเนื่องจากความร้ายแรงที่อาจเกิดขึ้น นอกจากนี้ ความยืดหยุ่นของ DeFi ดั้งเดิมที่ป้องกันความเปราะบางเช่น wETH ควรวัดจากความสามารถในการทนต่อสถานการณ์ที่เลวร้ายที่สุด
ในระบบนิเวศ Ethereum ผู้ดำเนินการโหนดจะถูกลงโทษสำหรับเหตุการณ์ต่างๆ เช่น การสูญเสียแบบออฟไลน์และการเฉือนตามสัดส่วนของจำนวนผู้ตรวจสอบความถูกต้องที่เกี่ยวข้อง บริษัทผู้ให้บริการโหนดแต่ละแห่งของ Lido จัดการตัวตรวจสอบความถูกต้องนับพันตัว ผลที่ตามมาคือความเสี่ยงด้านท้ายของโปรโตคอลจะสูงขึ้นเมื่อผู้ดำเนินการแต่ละรายเรียกใช้ตัวตรวจสอบความถูกต้องจำนวนน้อยลงเมื่อเทียบกับชุดตัวดำเนินการที่มีการกระจายอำนาจมากขึ้น ที่กล่าวว่า Lido กำลังใส่ไข่จำนวนมากลงในตะกร้าไม่กี่ใบ
คำอธิบายภาพ
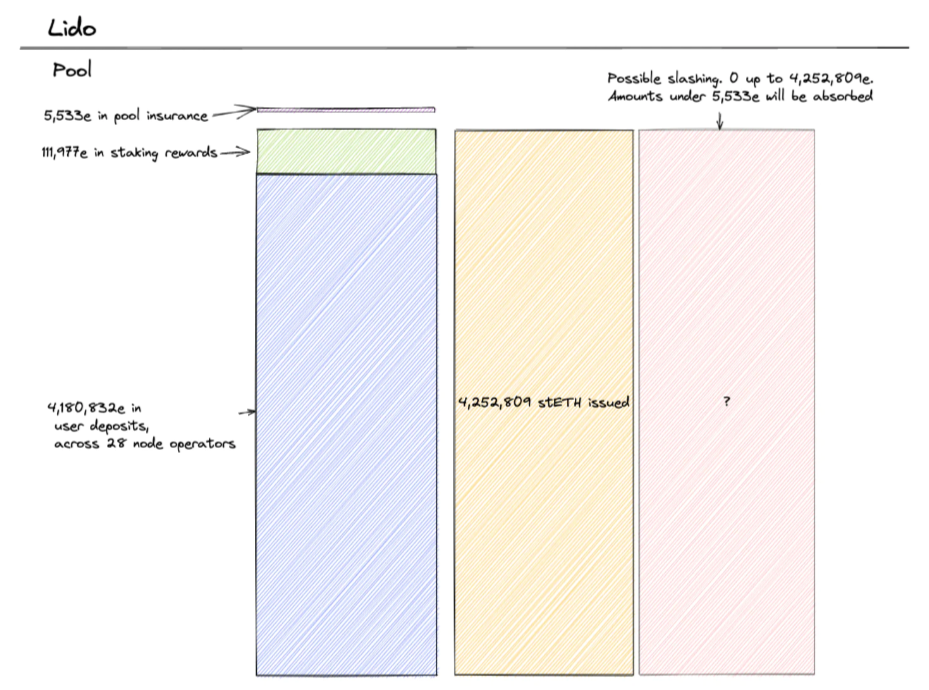
ได้รับความอนุเคราะห์จาก dabdab.eth - โปรดทราบว่าการจัดหา stETH ทั้งหมดนั้นแทบไม่ได้รับการประกัน
ชื่อเรื่องรอง
ความเสี่ยงจากการรวมศูนย์
ในขณะที่สองหมวดหมู่ข้างต้นนั้นแย่พอสำหรับ Lido เอง อะไรก็ตามที่เกิดขึ้นภายในสิ่งที่ควรจะเป็น DeFi ดั้งเดิมนั้นมีศักยภาพที่จะแย่กว่านั้นมาก โดยมีการแตกสาขาทั่วทั้งอุตสาหกรรมที่สร้างขึ้นจากสิ่งนี้ นี่คือตัวอย่างของความเสี่ยงจากการรวมศูนย์ ซึ่งความเสี่ยงในการดำเนินการและความเสี่ยงส่วนท้ายมีผลกระทบมากขึ้นเมื่อโปรโตคอลใดๆ มีขนาดใหญ่ขึ้น
คำอธิบายภาพ
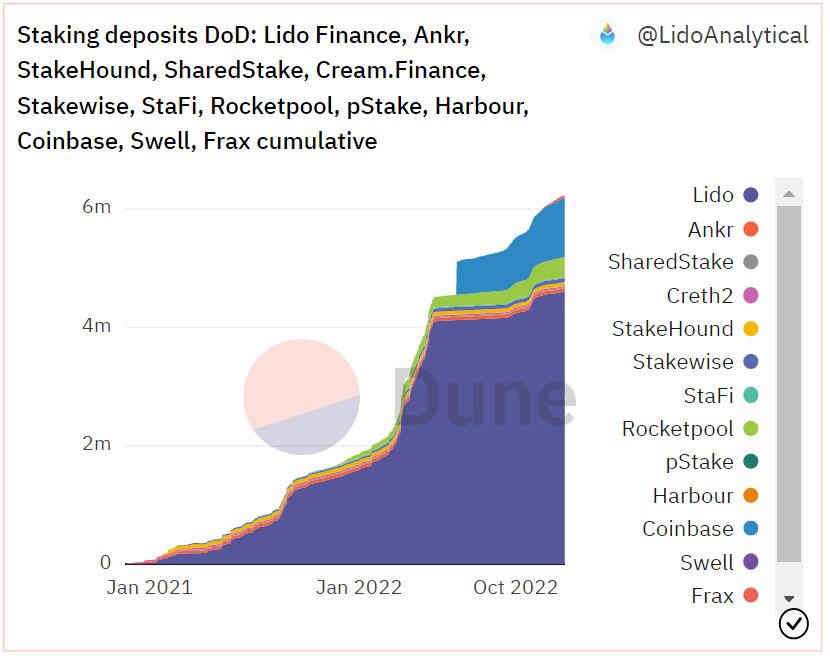
https://dune.com/LidoAnalytical/Lido-Finance-Extended Lido: 4.6 m ETH,Rocket Pool: 330 k ETH
stETH คิดเป็นสัดส่วนมากกว่า 30% ของผู้ตรวจสอบความถูกต้องทั้งหมดและ 75% ของ ETH เหลวทั้งหมด ซึ่งเป็นลำดับความสำคัญที่มากกว่า reETH ที่ 1.5% ของผู้ตรวจสอบทั้งหมดและ 5% ของของเหลว ETH แม้ว่า Lidos จะยังไม่ได้เสียงข้างมากใน ETH ทั้งหมด แต่พวกเขาก็โหวตคัดค้านการจำกัดตัวเองและคงไว้ซึ่งความเป็นผู้นำที่แปลกประหลาดและอาจผิดธรรมชาติ
สรุปแล้ว reETH มีความเสี่ยงในการดำเนินการ ความเสี่ยงส่วนท้าย และความเสี่ยงจากการรวมศูนย์น้อยกว่า stETH มาก ซึ่งเห็นได้จากความต้องการระดับพรีเมียมอย่างต่อเนื่องของ reETH ที่มีต่อ stETH ในแง่ของความเสี่ยงในการดำเนินการ Rocket Pool จัดการกับการควบรวมกิจการได้ดี ในขณะที่ Lido ซึ่งเป็นหนึ่งในผู้ให้บริการโหนดหลัก ประสบปัญหาการหยุดทำงานอย่างมาก เมื่อการผสานที่มีความซับซ้อนสูงเสร็จสมบูรณ์ ผลกระทบของการอัปเกรดในอนาคตน่าจะน้อยมาก ดังนั้นความเกี่ยวข้องของความเสี่ยงในการดำเนินการจึงน้อยมาก อย่างไรก็ตาม Lido ยังคงเผชิญกับความเสี่ยงในการดำเนินการที่สูงขึ้นเล็กน้อย เนื่องจากการรวมศูนย์ของตัวตรวจสอบความถูกต้องหมายความว่าข้อผิดพลาดใด ๆ จะมีค่าใช้จ่ายสูงกว่า ดังที่ระบุไว้ในเหตุการณ์ BridgeTower
ในแง่ของความเสี่ยงท้าย RETH ได้รับการประกันมากกว่า stETH และปัจจุบันเงินฝากทั้งหมดมีหลักประกันมากกว่า 100% วิธีนี้จะป้องกันการตัดทอนที่ร้ายแรงเกือบใดๆ ที่ยกเว้นความล้มเหลวทั่วทั้งระบบนิเวศ ดังนั้นผู้ถือ RETH จึงไม่น่าจะถูกโจมตี นอกจากนี้ การอัปเกรดเป็น Rocket Pool Smart Node สามารถเลือกรับได้ ดังนั้นการเผยแพร่ทั่วทั้งระบบจึงค่อยเป็นค่อยไปเพียงพอสำหรับผู้ปฏิบัติงานที่ไม่ชอบความเสี่ยงที่จะรอให้จุดบกพร่องปรากฏขึ้น นอกจากนี้ยังหมายความว่าโหนด Rocket Pool สามารถทำงานได้อย่างไม่มีกำหนดโดยไม่ต้องอัปเกรดจากทีมหลัก อย่างไรก็ตาม oracle DAO เป็นตัวแทนของแหล่งข้อมูลส่วนกลางในโปรโตคอล หาก DAO ของ oracle ถูกบุกรุก reETH อาจประสบความสูญเสียครั้งใหญ่เนื่องจากข้อมูลของ oracle ถูกจัดการ การโจมตีดังกล่าวต้องการการประสานงานหรือการประนีประนอมของประชาชนส่วนใหญ่ ผู้เข้าร่วม Ethereum ของ oDAO ฉันจะอธิบายอย่างละเอียดในส่วนการสะท้อนของ Rocketeer
คำอธิบายภาพ
ชื่อระดับแรก
4 - น้ำตกสีส้ม
ชื่อเรื่องรอง
Orange Creep - ก่อนการถอน
นักวิจัยของ Paradigm เสนอว่า LSD ที่รองรับการปรับขนาดทางสังคมและโปร MEV ตัวแรกสามารถดึงดูดเอฟเฟกต์ของลินดี้ได้อย่างรวดเร็วและครอบงำในรูปแบบการกระจายกฎแห่งอำนาจ ฉันคิดว่าการเติบโตของ Lido นั้นรุนแรงมากเสียจนสิ่งที่ควรจะเป็นพื้นที่กฎหมายพลังงานกลายเป็นตลาดเดียว โดย stETH คิดเป็นกว่า 90% ของมูลค่าตลาด LSD ใน DeFi การต่อต้านทางสังคมและเศรษฐกิจต่อการครอบงำของ stETH นี้กำลังเพิ่มขึ้น ในท้ายที่สุด ETH ส่วนใหญ่ยังคงไม่มีหลักประกันและคาดว่าจะมีเงินทุนเพิ่มเติมในอีกไม่กี่เดือนข้างหน้า เมื่อเทียบกับช่วงเฟื่องฟูในปี 2564 เมื่อตลาดเริ่มตระหนักถึงความเสี่ยงมากขึ้น จะมีการเน้นย้ำอย่างเข้มงวดมากขึ้นในเหตุการณ์ความเสี่ยงส่วนท้าย
ด้วยความไม่ยืดหยุ่นและการประกันที่ไม่เพียงพอของ stETH ซึ่งถูกเปลี่ยนไปสู่การใช้งาน "ทางการเงิน" ทั่วไปแล้ว Lido จะพบว่าตัวเองไม่สามารถขยายขนาดต่อไปได้อย่างปลอดภัย stETH อาจถึงจุดสูงสุดแล้ว ในแง่ของอุปสรรคทางสังคมต่อการเติบโต Lido อาศัยอย่างมากกับบัญชีขาวที่แต่งตั้งโดยมนุษย์ที่ทุจริตสำหรับการกำกับดูแล ในทางเศรษฐกิจ การชำระบัญชีที่พังทลายลงในเดือนมิถุนายนและการแยกส่วนอย่างต่อเนื่องพิสูจน์ให้เห็นว่า stETH มีการรวมศูนย์และความเสี่ยงอย่างเจ็บแสบมากกว่า LSD อื่น ๆ
เหตุการณ์การลดขนาดครั้งใหญ่ในตัวดำเนินการโหนดใด ๆ ของ Lido จะลดความไว้วางใจในระบบลงอย่างถาวร - เมื่อผ่านกรอบเวลาที่ยาวนานมาก จะกลายเป็นคำถามว่าเมื่อใดที่นักลงทุนรายใหญ่เต็มใจที่จะเข้าร่วม มีหลักฐานอยู่แล้วว่าความเชื่อมั่นที่สั่นคลอนในตลาดในวงกว้างอาจทำให้กำไรหลายปีหายไป ผลกระทบของเหตุการณ์เฉพาะที่ลิโดจะรุนแรงแค่ไหน? stETH จำนวนมากจะตอบสนองอย่างไรต่อการปรับสมดุลให้เป็นสีแดง อาจจำเป็นสำหรับระบบนิเวศในการเรียนรู้บทเรียนผ่านเหตุการณ์การลดขนาดครั้งใหญ่ แต่แรงกดดันยังคงอยู่
แม้ว่า Lido จะพยายามเพิ่มการครอบงำ LSD ของ stETH ผ่านสิ่งจูงใจที่บิดเบี้ยว แต่ทางเลือกที่ดีกว่าที่คู่แข่งเสนอก็น่าจะทำให้ตลาดกลับไปสู่การจัดจำหน่ายแบบ Pareto แบบดั้งเดิม
Rocket Pool เป็นโปรโตคอล LSD แบบกระจายอำนาจที่มีความเสี่ยงมากที่สุด ปรับขนาดได้ทางสังคม และเป็นมิตรกับ MEV มันสมเหตุสมผลแล้วที่จะเป็นคนที่ได้ประโยชน์สูงสุด ยุคก่อนการถอนจะถูกทำเครื่องหมายด้วย 8 ETH Collateral Reduction (LEB 8s) ซึ่งลดความต้องการหลักประกันเป็น 8 ETH ต่อมินิพูล และการอัปเกรดคุณภาพชีวิต ซึ่งนำเสนอวิธีการที่ไม่เหมือนใครที่ Rocket Pool ดำเนินการสำหรับโหนดที่ให้ ประสบการณ์ที่ดีที่สุด
ตัวคูณพลังงานบน LEB 8 s เพียงพอที่จะเพิ่มกำลัง rETH ถึงสามเท่าเพียงอย่างเดียว แต่ละกลุ่มของผู้ประกอบการ 16 โหนด ETH จะสร้าง 48 rETH ในขณะที่ก่อนหน้านี้จะสร้างเพียง 16 rETH อย่างไรก็ตาม ประเด็นที่แท้จริงคือการลดสิ่งกีดขวางในการเข้า มีผู้คนมากมายที่ต้องการผูกมัด 8 ETH มากกว่า 16 ETH ดังนั้นเราจึงสามารถคาดหวังการเติบโตได้มากขึ้นแม้ว่าจะเติบโต 3 เท่าก็ตาม
ในช่วงเวลานี้ การปรับปรุงคุณภาพชีวิตจะเพิ่มขึ้น เช่น MEV Smoothing Pool (วิธีเดียวสำหรับผู้ให้บริการโหนดขนาดเล็กที่จะได้รับ EV เท่ากับโหนดที่ใหญ่กว่า) โหนดกู้ภัย และ Rocketarb โดยรวมแล้วคุณสมบัติพิเศษเหล่านี้จะดึงดูดผู้ให้บริการโหนดให้เข้าร่วม Rocket Pool และขยายการจัดหา rETH MEV Smooth Pool เป็นระบบเลือกรับที่ผู้ให้บริการโหนดแต่ละรายแบ่งปันเคล็ดลับ MEV + ซึ่งกันและกัน สิ่งนี้ทำให้ผู้เข้าร่วมทุกคนมีโอกาสสูงที่จะได้สัมผัสกับ MEV หางยาว ซึ่งมักจะสร้างผลตอบแทนได้เป็นส่วนใหญ่ Ken Smith จากชุมชน Rocket Pool ให้การวิเคราะห์ที่นี่:
GitHub - htimsk/SPanalysis: การวิเคราะห์ทางสถิติของ Rocket Pool Smoothing Pooling
การวิเคราะห์ทางสถิติของ Rocket Pool ที่ปรับให้เรียบ
- GitHub - htimsk/SPanalysis: การวิเคราะห์ทางสถิติของ Rocket Pool Smoothing Pool
github.com
ด้วยตัวดำเนินการโหนดหลายร้อยรายที่เข้าร่วม จึงเป็นเอนทิตีที่ทรงพลังในสิทธิของตนเองที่สามารถทำกำไรจากการเข้าร่วมเอนทิตีขนาดใหญ่อื่นๆ สิ่งนี้จะดึงดูดผู้เล่นรายใหญ่เข้าสู่ระบบนิเวศและขยายการจัดหา rETH
Rescue Node เป็นโครงการที่นำโดยชุมชนซึ่งจะช่วยให้ผู้ให้บริการโหนด Rocket Pool ใช้โหนดบีคอนรองเป็นข้อมูลสำรองได้ สิ่งนี้มีประโยชน์ในระหว่างการตัดแต่งกิ่งหรือช่วงพักเล็กน้อย โดยปกติการตั้งค่านี้จะยุ่งยากและมีราคาแพงเนื่องจากเป็นจำนวนซ้ำซ้อนที่ผิดปกติ แต่เครือข่าย Rocket Pool จะทำให้ผู้ให้บริการโหนดทุกรายในเครือข่ายพร้อมใช้งานเร็วๆ นี้โดยไม่มีค่าใช้จ่ายเพิ่มเติม ขณะนี้มีข้อสันนิษฐานที่น่าเชื่อถือระหว่างผู้ใช้และผู้ดูแลโหนดกู้ภัย อย่างไรก็ตาม ผู้ดูแลทั้งหมดเป็นแบบสาธารณะ นอกจากนี้ มีการใช้การจำกัดอัตรา ดังนั้นผู้ใช้จึงไม่สามารถพึ่งพาโหนดกู้ภัยมากเกินไปในฐานะโหนดการมอบหมายแบบรวมศูนย์
ผลโดยตรงจากการช่วยเหลือโหนด ประสิทธิภาพโดยรวมของโปรโตคอลจะดีขึ้นอย่างมาก จะมีการหยุดทำงานน้อยลงสำหรับผู้ใช้ ส่งผลให้ผลตอบแทนสำหรับ reETH สูงขึ้น นอกจากนี้ เวลาหยุดทำงานอาจเป็นเรื่องที่น่ากังวลมากสำหรับผู้ดำเนินการโหนดรายใหม่ การมีโหนดช่วยเหลือทำให้ Rocket Pool เป็นสภาพแวดล้อมการเรียนรู้ที่ให้อภัยมากขึ้นโดยไม่สูญเสียประสิทธิภาพ แม้แต่ผู้ใช้ที่มีประสบการณ์ การรู้ว่าเวลาหยุดทำงานทั้งที่วางแผนไว้และไม่ได้วางแผนไว้อาจไม่สอดคล้องกับรายได้ที่สูญเสียไปอีกต่อไป ซึ่งเป็นประโยชน์อย่างมากต่อคุณภาพชีวิต สิ่งสำคัญที่สุดคือ การทำให้การทำงานของโหนดเข้าถึงได้มากขึ้นสำหรับผู้ใช้ระบบนิเวศ Rocket Pool จะดึงดูดสมาชิกใหม่และเพิ่ม TVL
ในที่สุด Rocketarb เป็นหนทางในการทำกำไรจากพรีเมี่ยมในตลาดเปิดที่ rETH เพลิดเพลินอยู่ในปัจจุบัน อุปทานของ reETH ถูกจำกัดโดยตัวดำเนินการโหนด และแหล่งรวมเงินฝากนั้นเต็มไปด้วย 5k ETH เมื่อมินิพูลใหม่เริ่มต้น มูลค่า 16 ETH ของ reETH จะถูกสร้างตามมูลค่าสินทรัพย์ดั้งเดิม หากคุณจัดการสร้างมูลค่า 16 ETH ได้ คุณสามารถทำกำไรได้ 16 x 2-3% หรือ 0.3-0.45 ETH สัญญา Rocketarb เชื่อมโยงการสร้างมินิพูลกับการสร้างและการขาย rETH เพื่อให้ผู้ให้บริการโหนดสามารถรับมินิพูลและโบนัสจำนวนมากสำหรับการขยายการจัดหา rETH
Rocketarb/README.md ใน xrchz/rocketarb หลัก
Arbitrage rETH mint/burn with minipool deposit/withdrawal - rocketarb/README.md at main · xrchz/rocketarb
github.com
คำอธิบายภาพ
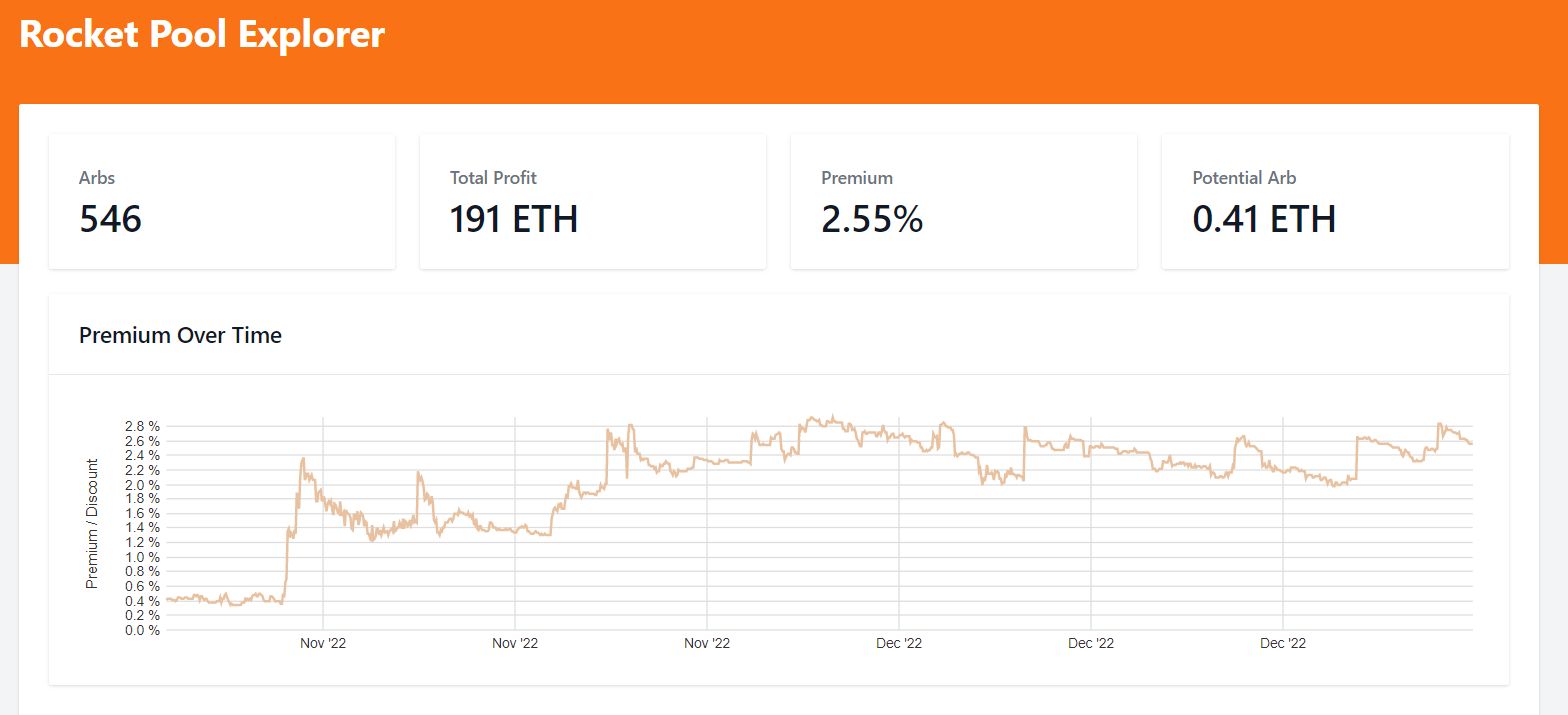
https://rocketscan.io/rocketarb
Rocketarb ยังมองเห็นอนาคต หลังจากการถอนตัว การเก็งกำไร LSD เพื่อนำกลับมาที่หมุดจะเป็นธุรกิจที่ทำกำไรได้มาก การทำงานที่น่าทึ่งโดยชุมชน Rocket Pool เพียงเพื่อหาวิธีรับผลประโยชน์นี้ก่อนที่จะเริ่มการถอนเงิน
ในการวาดแนวเดียวกันกับการแย่งชิงอำนาจของ Web3 อื่น Sushiswap ไม่สามารถพลิก Uniswap ได้แม้จะมีการเปิดตัวอย่างมากมายก็ตาม แต่ในขณะเดียวกัน Sushi ก็ไม่เคยสามารถส่งมอบผลิตภัณฑ์ที่ดีขึ้นอย่างน่าเชื่อได้ ซึ่งอาจอธิบายได้ว่าทำไมจึงสามารถทำลายการผูกขาดของ UNI ในด้านปริมาณ dex ได้ แต่ไม่มีความคืบหน้าเพิ่มเติม เป็นที่ทราบกันดีว่า stETH ของ Lido ถูกต่อต้านจากกองกำลังทางสังคมและเศรษฐกิจ โดยมีสภาพคล่องและผลกระทบของลินดี้เป็นรากฐานของการครอบงำ แต่ด้วยการเกิดขึ้นของสนามแข่งขันที่มีระดับในหมู่ผู้เล่นที่เป็นผู้ใหญ่ การเล่าเรื่องทางสังคมที่เหนือชั้นของ Rocket Pool และความยืดหยุ่นที่สูงขึ้นสามารถขับเคลื่อนมูลค่าตลาดของ rETH เหนือ stETH เส้นแนวโน้มสำหรับสินทรัพย์ DeFi แบบ Raw มุ่งสู่ความปลอดภัยสูงสุด นี่คือวิธีที่ reETH จะพลิก stETH
ออเร้นจ์ อิมมิเกรชั่น - ถอนเงิน
การถอนเงินมีแนวโน้มที่จะเริ่มใช้งานได้จริงในอีกหกเดือนข้างหน้า และ reETH จะได้รับสามสิ่งพิเศษที่ไม่เหมือนใคร: การโยกย้ายเงินเดิมพันที่แยกจากกัน การหลบหนีจาก stETH/cbETH และการลดสภาพคล่อง
ผู้ใช้รายแรกที่จะสามารถโอนไปยัง Rocket Pool หลังจากถอนออกจะเป็นผู้เล่นที่ทำการฝากเงินก่อนที่ Rocket Pool จะเปิดตัวในภายหลัง มีข้อโต้แย้งทางเศรษฐกิจที่แข็งแกร่งสำหรับการแปลงตัวตรวจสอบปกติตัวเดียวเป็นมินิพูลหลายตัว (อย่างน้อยสี่ตัวสำหรับการถอน) และรับค่าคอมมิชชั่นจากเงินฝากที่มีสภาพคล่อง ผู้ที่มีเงินเดิมพัน 32 ETH สามารถโอนย้ายและเข้าถึง 128 ETH ได้ Smoothing Pool เป็นอีกหนึ่งสิทธิประโยชน์พิเศษสำหรับผู้ให้บริการโหนด Rocket Pool ซึ่งไม่เพียงลดความผันผวนของรางวัล แต่ยังเพิ่มผลตอบแทนเฉลี่ยสำหรับผู้เข้าร่วมส่วนใหญ่อีกด้วย การยกระดับคุณภาพชีวิตจะยังคงดำเนินต่อไป
มีการประเมินว่าประมาณ 30% ของสัดส่วนการถือหุ้นที่มีอยู่ได้รับการจัดการโดยผู้ให้บริการโหนดต้นเหล่านี้ ETH นี้ส่วนใหญ่เปิดตัวก่อนที่ Rocket Pool จะเผยแพร่ และแน่นอนว่าก่อนที่จะมีการทดสอบการต่อสู้ แม้ว่า ETH จำนวนมากจะถูกเดิมพันก่อนที่ Rocket Pool จะพร้อม แต่ผู้ให้บริการโหนด Rocket Pool ยังคงมีสัดส่วน 15-25% ของผู้ให้บริการโหนดทั้งหมดบนเครือข่าย ผู้ให้บริการโหนดรายใหม่จำนวนมากขึ้นเรื่อยๆ กำลังเลือกใช้ Rocket Pool แทนวานิลลาหรือบริการอื่นๆ ดังนั้นจึงมีเหตุผลว่าผู้ใช้จำนวนมากที่เดิมพันก่อนการเปิดตัวของ Rocket Pool จะต้องการย้ายข้อมูล การย้ายถิ่นฐานจะส่งผลกระทบต่อการจัดหาผู้ให้บริการโหนดเป็นหลัก ซึ่งจะขยายการเติบโตของ TVL หาก 10% ของ ~4.2 ล้าน ETH ที่เดิมพันแต่ละรายการก่อนหน้านี้ย้ายไปที่ LEB 8 ความจุ rETH จะเพิ่มขึ้นเกือบ 300% โปรโตคอลจะสามารถรองรับ 1.7 ล้าน rETH TVL ความสามารถนี้จำเป็นต่อการอพยพระลอกที่สอง
ผู้อพยพกลุ่มที่สองจะมาจาก stETH และ cbETH ความสามารถในการแปลง LSD เป็น ETH โดยไม่ต้องดำเนินการขายในตลาดรอง หมายความว่านักลงทุนสามารถปรับการจัดสรรความเสี่ยงได้ทันทีโดยไม่ต้องกังวลเรื่องสภาพคล่อง หากสิ่งอำนวยความสะดวกพร้อมให้บริการในช่วงที่ AC ขัดข้องในเดือนมิถุนายน 2022 TVL ของ Lido อาจพังลงอย่างมาก ในความเป็นจริง การลดลงอย่างรวดเร็วของราคาของ stETH เทียบกับ ETH และความกลัวว่าการลดลงของพอร์ตโฟลิโอที่ใหญ่ขึ้นนั้นเป็นตัวยับยั้งสองประการที่ทำให้นักลงทุนไม่สามารถขายสถานะ stETH ของตนโดยขาดทุนได้ ฉันคาดหวังว่ากลุ่มต่างๆ จะผ่านการเปลี่ยนแปลงนี้ด้วยเหตุผลที่แตกต่างกัน 2-3 ประการ เช่น การเปลี่ยนแปลงทางศีลธรรม เนื่องจากการตอบโต้ต่อเหตุการณ์อย่างเจ็บแสบ หรือการแฮ็กข้อมูลที่ไม่ชัดเจน หรืออาจเพื่อแสวงหาผลประโยชน์
คำอธิบายภาพ
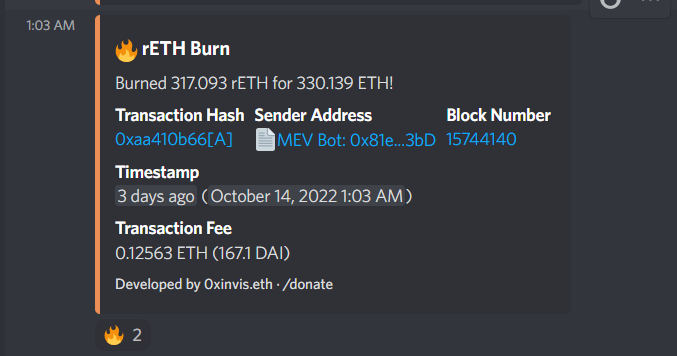
นำมาจากแท็บ #events ของ Rocket Pool discord
หาก Ethereum เองสนับสนุนโอกาสในการเก็งกำไรดังกล่าว ต้นทุนของสภาพคล่องจะลดลงอย่างมาก ซึ่งจะยกระดับสนามแข่งขันสำหรับโปรโตคอลการเดิมพันทั้งหมด จู่ๆ Lido ก็ได้รับสภาพคล่องจาก Curve pool มูลค่าหลายพันล้านดอลลาร์พร้อมค่าบำรุงรักษา 20 MM ต่อเดือน [แก้ไข: มันเป็นเรื่องจริงที่จุดสูงสุดของตลาดกระทิง ณ วันที่ 22 ธันวาคม ซึ่งเป็นภาพสะท้อนของหมี ตลาดได้ลดลงถึง 2 มม. นับจากนั้นไป จำนวน LDO ที่ใช้สำหรับ Curve จะลดลงเพียงครึ่งหนึ่ง] และทุกคนจะสามารถใช้ได้ฟรีผ่านคิวทางออก บอท MEV จะตรวจสอบราคา LSD โดยหวังว่าจะบีบ ETH ใด ๆ ให้กับตัวมันเอง ประเภทของการชำระบัญชีที่ก่อนหน้านี้เห็นว่าราคาของ stETH พุ่งสูงขึ้นจะสร้างงานเลี้ยงสำหรับอนุญาโตตุลาการเท่านั้นเนื่องจากราคาในตลาดแทบไม่ขยับ ชุดผู้ให้บริการที่ได้รับอนุญาตของ Lido สามารถรับเงินฝาก Ethereum ใหม่ได้เร็วที่สุดเท่าที่เครือข่าย Ethereum อนุญาต อย่างไรก็ตาม เช่นเดียวกับที่ Lido เป็นหลุมดำสำหรับ ETH ในที่สุดมันอาจตามวิถีชีวิตของหลุมดำและคืนส่วนนั้นทั้งหมดของ ETH ในอนาคต
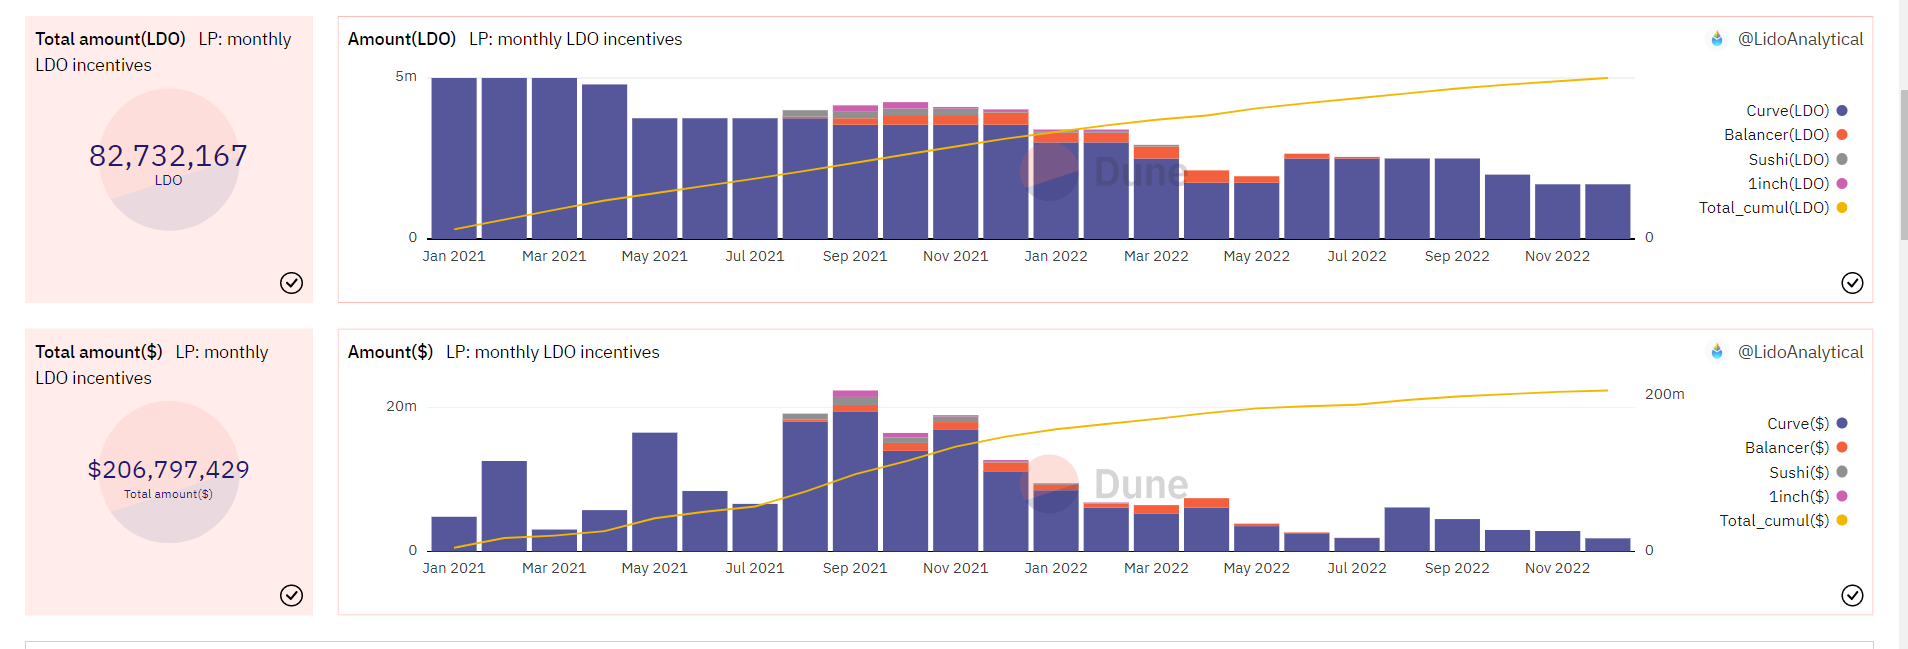
คำอธิบายภาพ
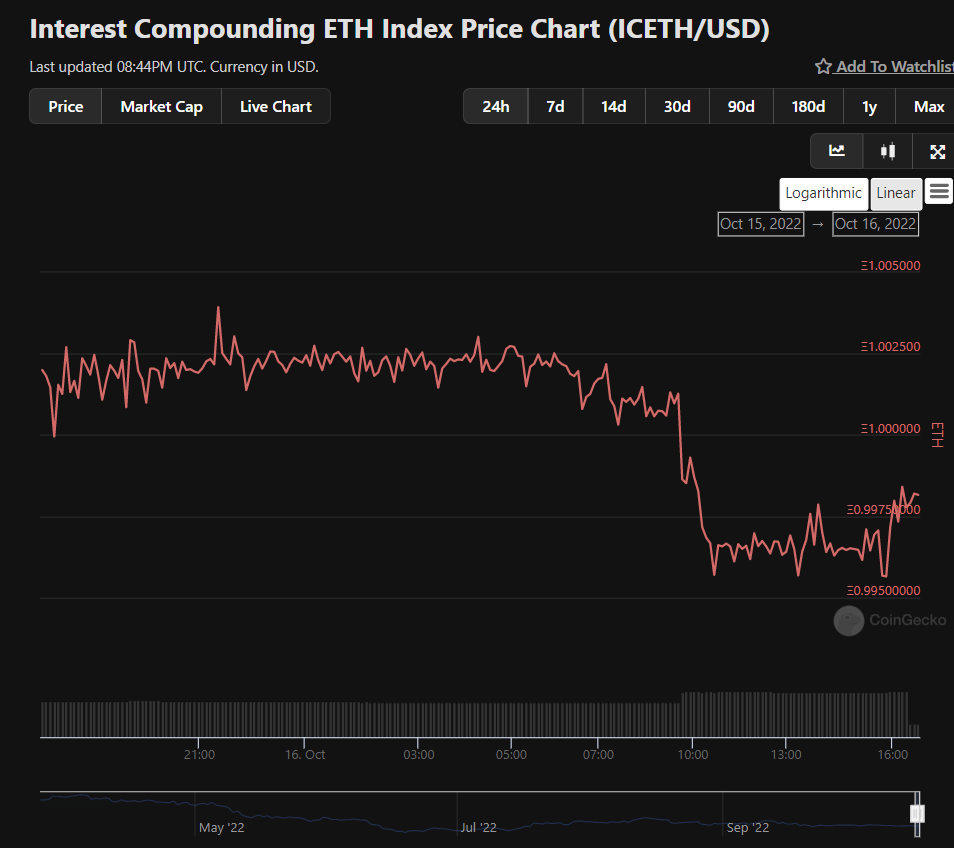
icETH ใช้ stETH กับ ETH เพื่อเพิ่มผลตอบแทนการจำนำ
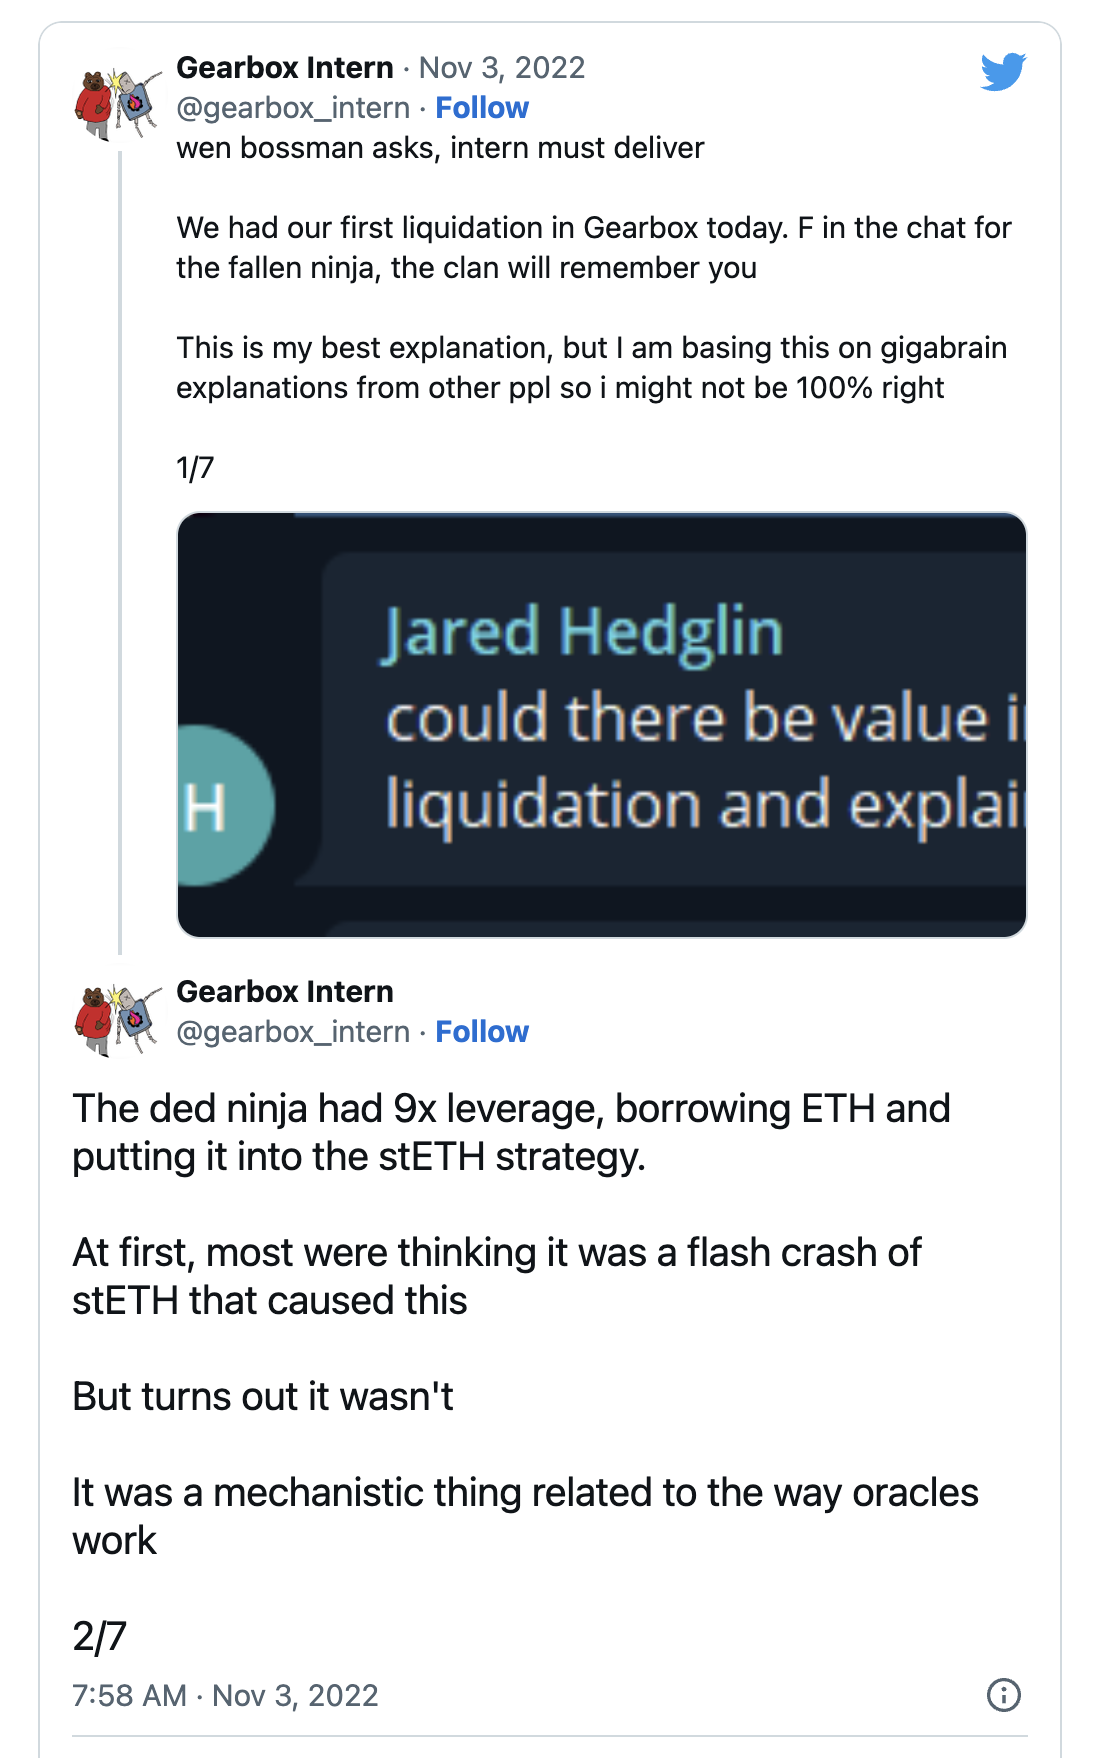
ในความเป็นจริง กรณีแรกของการชำระบัญชี stETH depegs เริ่มเพิ่มขึ้นเนื่องจากกลยุทธ์เลเวอเรจใหม่ได้รับการพัฒนา ตัวอย่างเช่น โปรโตคอล Gearbox สร้างเลเวอเรจทั่วไป ผู้ใช้ลองซื้อ stETH/ETH 8 x โดยใช้เลเวอเรจทั่วไปนี้ การพึ่งพา stETH เล็กน้อยและรายละเอียดทางเทคนิคบางอย่างของ oracle ส่งผลให้ตำแหน่งของผู้ใช้รายนี้เป็นคนแรกที่ถูกชำระบัญชีบนโปรโตคอล Gearbox ความโลภจะทำให้ผู้ใช้ไล่ตามผลตอบแทนที่ดูเหมือนจะปลอดภัยด้วยโทเค็น LSD LSD ที่ยืดหยุ่นที่สุดจะอยู่รอด
Orange Future - หลังจากถอนตัว
อนาคตที่ยิ่งใหญ่ของ Rocket Pool นั้นน่าตื่นเต้น เส้นทางสู่โปรโตคอลที่ครองโลกนั้นชัดเจนอยู่แล้ว และรวมถึงสี่การอัปเกรดหลักที่จะเกิดขึ้นหลังจากถูกแฮ็ก การอัปเกรดเหล่านี้ ตามลำดับคร่าวๆ ที่เราอาจเห็นการเริ่มใช้งานจริง ได้แก่ การปักหลักแบบเนทีฟในฐานะบริการ (StaaS), Eigenlayer, Force Exit และเทคโนโลยีตัวตรวจสอบความถูกต้องแบบกระจาย (DVT) การอัปเกรดเหล่านี้จะช่วยให้ Rocket Pool สามารถขยายเป็นล้าน ETH ที่เดิมพันได้
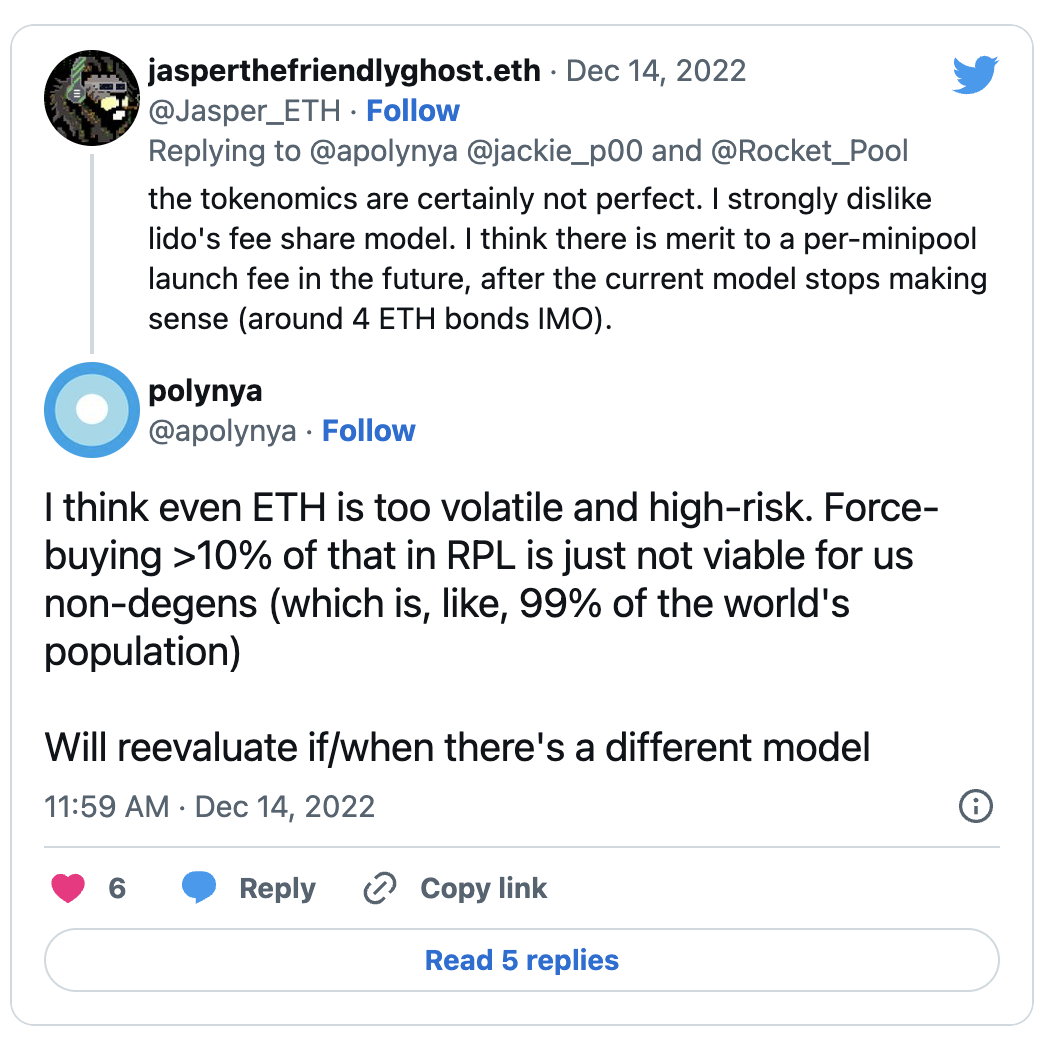
หนึ่งในคำวิจารณ์ที่โดดเด่นที่สุดของระบบ Rocket Pool คือบังคับให้ผู้ให้บริการโหนดคาดเดาเกี่ยวกับ RPL นักเดิมพันที่บ้านหลายคนเข้าร่วมเพราะพวกเขาไม่เชื่อในเหรียญอื่น ดังนั้นนี่จึงเป็นอุปสรรคใหญ่ นอกจากนี้ การถือ RPL กลายเป็นปัญหาสำหรับสถาบันขนาดใหญ่บางแห่ง ดังนั้นทีม Rocket Pool จึงออกแบบการอัปเกรดที่จะแนะนำ supernodes ซึ่งเป็นการสร้างความสัมพันธ์ใหม่ระหว่างผู้ให้บริการโหนดกับผู้ให้บริการหลักประกัน ETH และ RPL จะแนะนำวิธีภายในโปรโตคอลเพื่อแยกความเสี่ยงของสามส่วน: การทำงานของโหนด, ETH และ RPL Rocket Pool จะขยาย Total Addressable Market (TAM) อย่างมาก เนื่องจากหลายคนแสดงความปรารถนาที่จะเดิมพันเฉพาะ ETH และไม่เปิดเผย RPL หรือในทางกลับกัน การออกแบบ StaaS จะช่วยให้กลุ่มบุคคลที่สาม เช่น สมาคมผู้ให้บริการโหนดเข้าร่วมกับผู้ใช้เหล่านี้และถ่ายโอนภาระของหลักประกัน RPL
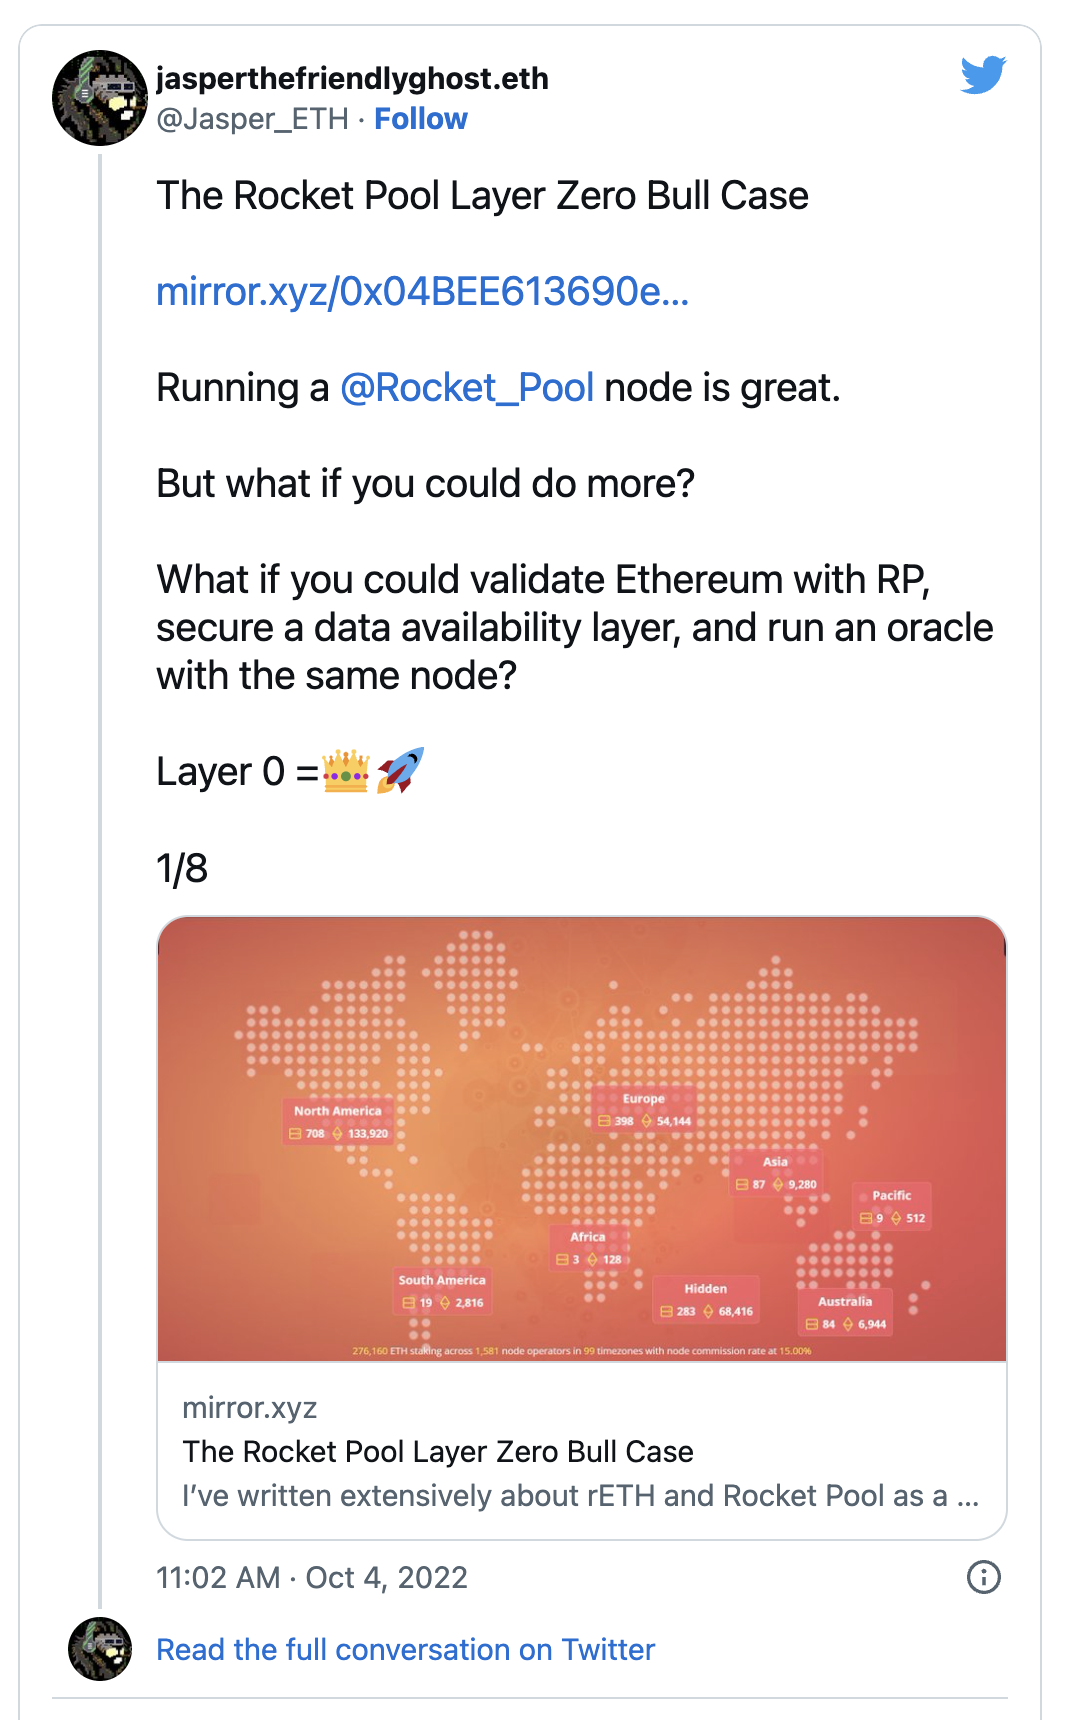
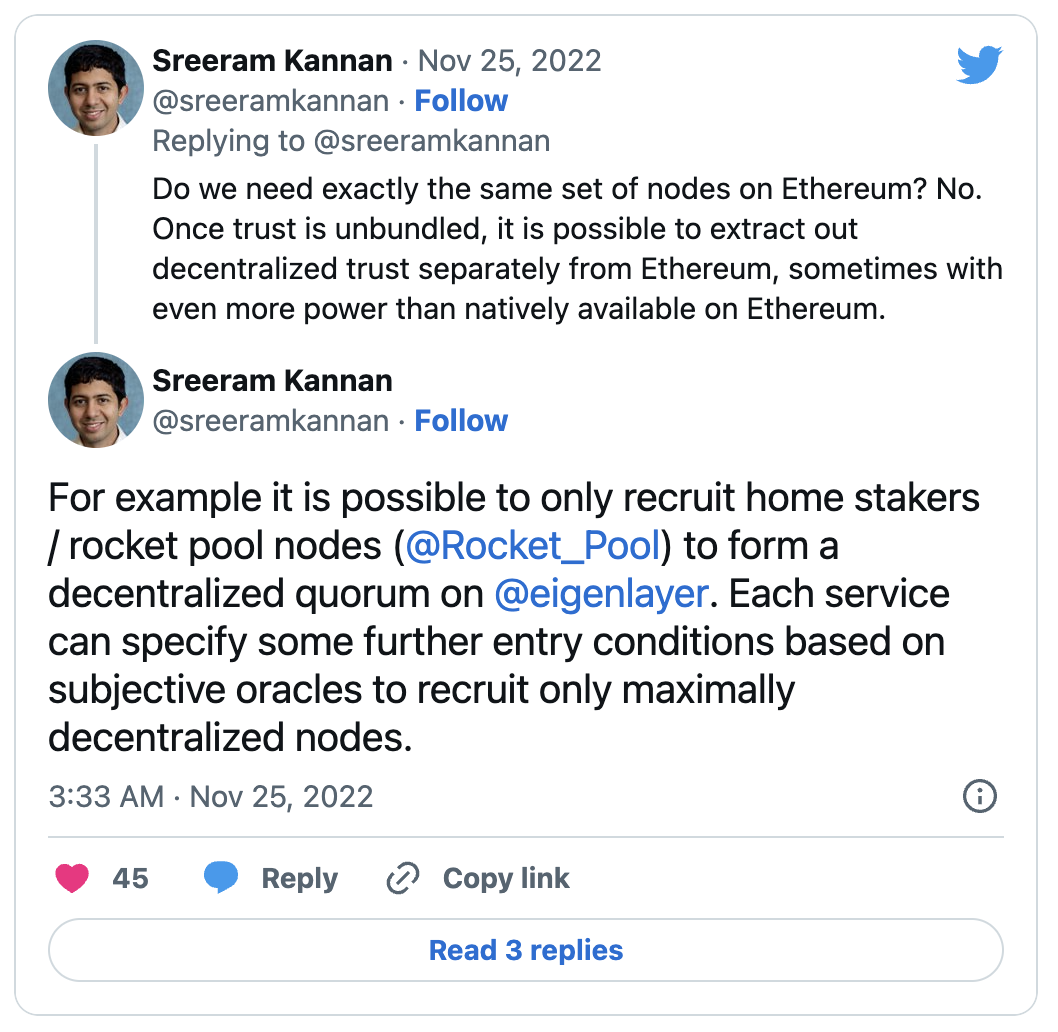
Eigenlayer แสดงถึงแนวคิดใหม่ - จำนำ rehypothecation แนวคิดทั่วไปคือการเพิ่มเงื่อนไข slashing ใหม่ให้กับ stake ETH ของโหนดตามงานที่เพิ่มเข้ามา เช่น ความรับผิดชอบของ oracle หรือการจัดเก็บข้อมูล สิ่งนี้จะช่วยให้ตลาดสามารถนำการรักษาความปลอดภัยทางเศรษฐกิจที่น่าทึ่งซึ่งล็อคไว้ในสัญญาเงินฝากกลับมาใช้ใหม่ได้ ทีม Eigenlayer กำลังพัฒนาเลเยอร์ความพร้อมใช้งานของข้อมูลสำหรับการออกแบบผลิตภัณฑ์เริ่มต้น แต่กำลังสำรวจการใช้งานอื่นๆ ในตลาดที่พัฒนาเพียงพอแล้ว ผู้ดำเนินการโหนดที่เชี่ยวชาญอาจสามารถรับ ETH ดั้งเดิมได้หลายเท่าโดยรับภาระเพิ่มเติม
อาจมีการตั้งค่าแบบกำหนดเองมากมายในอนาคต โดยผู้ให้บริการโหนดบางรายทำการเดิมพัน ETH เพียงอย่างเดียว ในขณะที่ผู้ให้บริการรายอื่นต้องรับผิดชอบเพิ่มเติมอีกนับสิบรายการ สิ่งนี้สร้างความท้าทายให้กับผู้ให้บริการจากส่วนกลางเช่น Lido และโอกาสสำหรับผู้ให้บริการที่ไม่ได้รับอนุญาตอย่าง Rocket Pool สำหรับ Lido นั้น กระบวนการกำกับดูแลระยะยาวที่เน้นไปที่การใช้แอปพลิเคชัน Eigenlayer อย่างปลอดภัย และการให้ความเสี่ยงในระดับที่ยอมรับได้สำหรับ DAO น่าจะเป็นสิ่งที่จำเป็น APR ของ stETH จะได้รับผลกระทบตามนั้น ด้วย Rocket Pool ผู้ใช้อาจมีอิสระในการทดลอง
Rocket Pool และ Eigenlayer สนทนากันต่อไปเกี่ยวกับวิธีการผสานรวมโปรโตคอลทั้งสองในลักษณะที่ทำให้การแบ่งผลกำไรด้วย rETH เป็นเรื่องง่าย ความสัมพันธ์ระหว่าง Eigenlayer และ Rocket Pool นี้เป็นประโยชน์ร่วมกัน ระบบนิเวศของ Rocket Pool เป็นตลาดที่มีการกระจายอย่างกว้างขวางที่สุดสำหรับผู้ให้บริการโหนดที่อยู่ด้านบนของ Ethereum ผลิตภัณฑ์ Eigenlayer ใด ๆ ที่ต้องการมีความสามารถในการกระจายอำนาจที่แข็งแกร่งสามารถกำหนดเป้าหมายผู้ให้บริการ Rocket Pool ได้ทันที
การอัปเกรดในอนาคตอีกอย่างคือการบังคับออก ขณะนี้ Rocket Pool ไม่สามารถบังคับให้ตัวตรวจสอบความถูกต้องออกได้ นี่เป็นข้อจำกัดของข้อกำหนด Ethereum และต้องใช้ EIP ในการเปลี่ยนแปลง การถอนโดยบังคับเป็นคุณสมบัติที่มีประโยชน์สำหรับโปรโตคอล LSD ทั้งหมดเพื่อเพิ่มการกระจายอำนาจและความปลอดภัย มันเลยทำงานร่วมกัน การบังคับเลิกจะช่วยให้นักแสดงที่ไม่ดีออกไปและเพิ่มมูลค่าของการจองหากนักแสดงโกง ดังนั้นการรวมทางออกที่ถูกบังคับอาจทำให้ Rocket Pool ลดความต้องการมาร์จิ้นลงจนเหลือ 2 ETH นี่คือการเปลี่ยนแปลงครั้งใหญ่ ในระยะยาว หากผู้ให้บริการโหนดปัจจุบันทุกรายเปลี่ยนไปใช้พูล 2 ETH นั่นจะทำให้ Rocket Pool มีความสามารถในการโหลด rETH มากถึง 15 เท่า หรือ 2.4 ล้าน rETH ปัจจุบัน 16 โหนดของ ETH จะสร้าง 16 rETH แต่ด้วยการบังคับถอน 16 โหนดของ ETH จะรองรับ 240 rETH
การลดลงของหลักประกันจาก 16 ETH เป็น 2 ETH จะหมายถึงการเพิ่มขึ้นอย่างมากในฐานผู้ให้บริการโหนด หากการลดลงนี้เป็น 4 เท่าบนพื้นฐานโหนด แม้ว่าจะถูกกว่า 8 เท่า Rocket Pool จะปรับขนาดเป็น 10 ล้าน ETH
สุดท้ายแต่ไม่ท้ายสุดคือเทคโนโลยี Distributed Validator (DVT) เมื่อก่อนฉันเคยวิจารณ์ DVT เพราะฉันไม่เห็นว่ามันเป็นวิธีแก้ปัญหาการรวมศูนย์ แผนระยะยาวของ Lido มุ่งเน้นไปที่ DVT ซึ่งฉันยักไหล่ สมมติฐานของ DVT คือสมาชิก "คณะกรรมการ" หลายคนแต่ละคนเรียกใช้โหนด หากโหนดหยุดทำงานด้วยเหตุผลบางอย่าง จะไม่มีอะไรเกิดขึ้นเนื่องจากจำเป็นต้องมีเกณฑ์ฉันทามติจากคณะกรรมการเท่านั้นจึงจะรักษาสถานะการออนไลน์ได้ มีประโยชน์มากมายที่จะได้รับจากสิ่งนี้ DVT สามารถป้องกันการสูญเสียส่วนใหญ่จากการหยุดทำงานหรือการเฉือน อย่างไรก็ตาม มีบางสิ่งที่สำคัญที่ DVT ไม่สามารถทำได้
DVT เองไม่ได้ลดการรวมศูนย์ ตัวอย่างเช่น หากผู้ให้บริการโหนดประมาณ 30 โหนดของเครือข่าย Lido เริ่มดำเนินการบนคณะกรรมการ DVT โทเค็น stETH จะมีเวลาทำงานที่ดีขึ้นและลดความเสี่ยงส่วนท้าย แต่การรวมศูนย์และความเสี่ยงส่วนท้ายบางอย่าง เช่น ความเสี่ยงของสัญญาอัจฉริยะและการรั่วไหลสำรองยังคงมีอยู่ นอกจากนี้ DVT ที่เกี่ยวข้องกับ MEV เป็นพื้นที่เปิดสำหรับการสำรวจ หนึ่งในเหตุผลหลักในการมอบพันธบัตรให้กับ Rocket Pool คือการชดเชยบางส่วนสำหรับการขโมยรถ MEV หากการขโมย MEV ด้วยราคาพันธบัตรเป็นเรื่องเล็กน้อย อาจต้องใช้ +EV เพื่อเริ่มกลุ่มย่อยและปล่อยหลังจากได้รับเงิน MEV จำนวนมาก ปัญหาเหล่านี้ต้องได้รับการแก้ไขก่อนที่จะนำไปใช้กับโปรโตคอลขนาดใหญ่
สำหรับ Rocket Pool DVT เป็นตัวแทนของเทคโนโลยีที่น่าตื่นเต้นซึ่งอาจลดราคาพันธบัตรและปรับปรุงประสิทธิภาพโดยรวมของนักเดิมพัน โดยรวมแล้ว การเดิมพันที่บ้านมักจะมีเวลาทำงานเฉลี่ยต่ำกว่าผู้เล่นสถาบันเล็กน้อย ซึ่งมักเกิดจากอินเทอร์เน็ตหรือไฟฟ้าที่ขาด ๆ หาย ๆ แต่ DVT ยังสามารถปรับปรุงสนามแข่งขันได้อย่างมาก
ชื่อระดับแรก
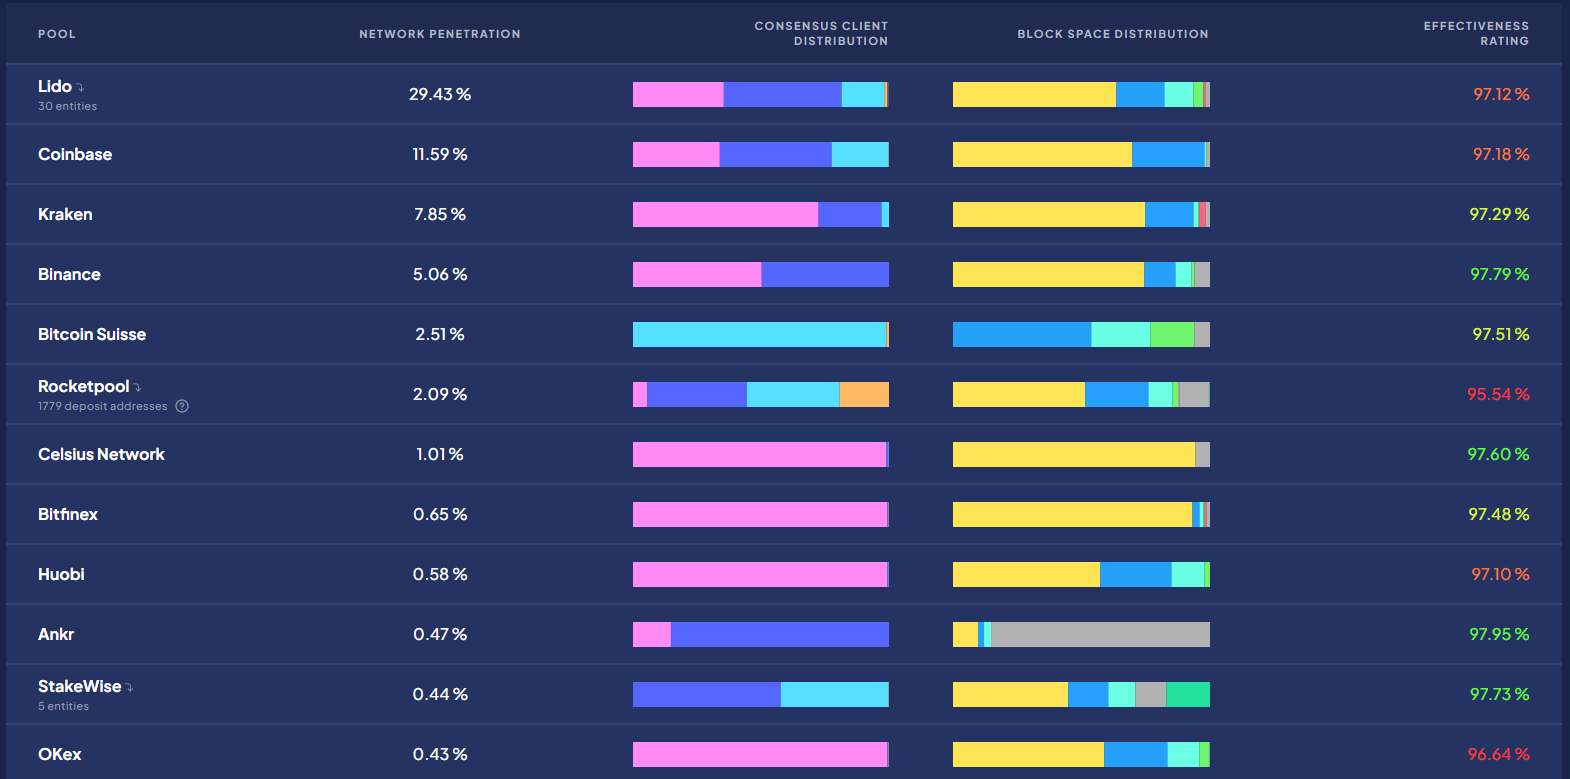
https://www.rated.network/? network=mainnet&view=pool
5 - ผู้ท้าชิงคนใหม่มาถึง
ชื่อเรื่องรอง
คำอธิบายภาพ
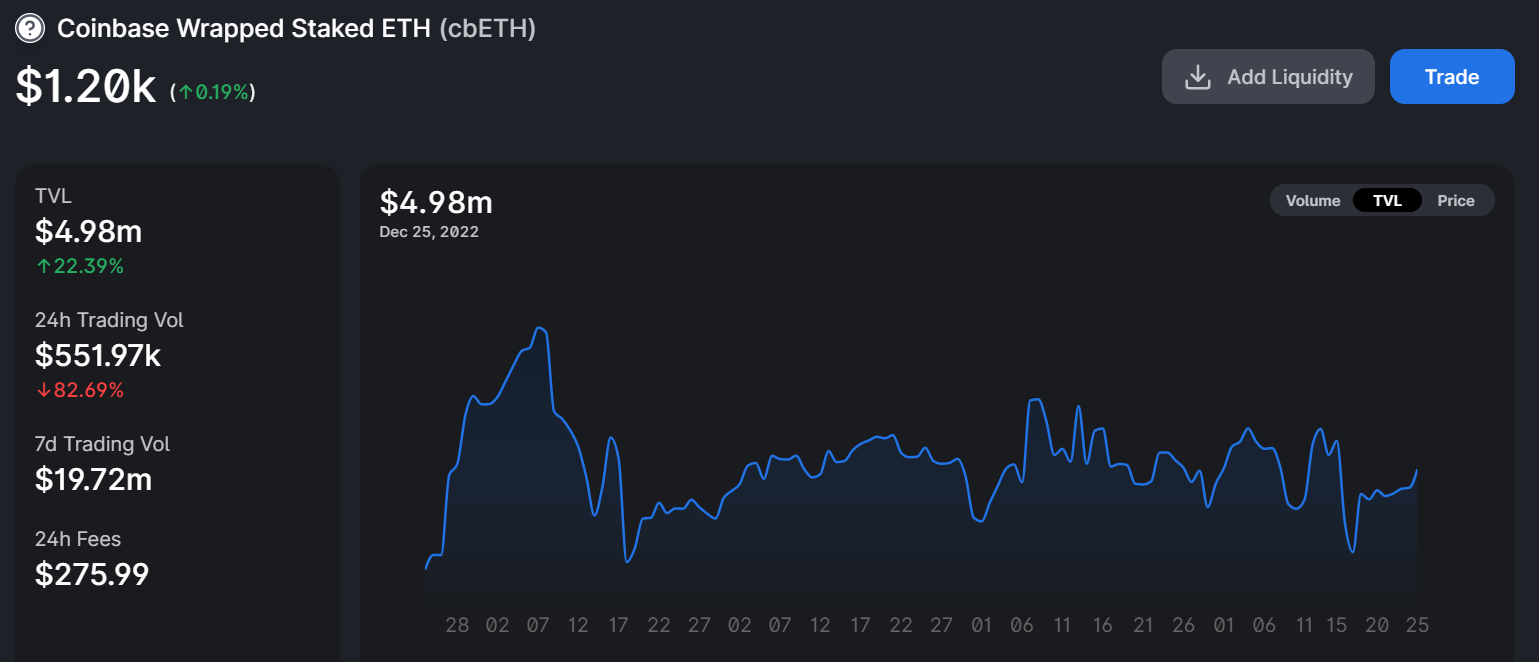
https://info.uniswap.org/#/tokens/0 xbe 9895146 f 7 af 43049 ca 1 c 1 ae 358 b 0541 ea 49704
จากข้อมูลของ Hasu และ Georgios การครอบงำของการแลกเปลี่ยนแบบรวมศูนย์ (CEXs) ในตลาด Ethereum stake สามารถหลีกเลี่ยงได้หากคู่แข่งมุ่งเน้นไปที่การปรับขนาดอย่างรวดเร็ว Lido ตีความสิ่งนี้ว่าเป็นการให้ความสำคัญกับการเติบโตมากกว่าการกระจายอำนาจ การเปิดตัว cbETH LSD ของ Coinbase เป็นการสาธิตที่มีประโยชน์ว่าหากไม่มีสิ่งจูงใจ ผู้เข้าร่วมตลาดจะหันไปหาตัวเลือกที่มีการกระจายอำนาจมากที่สุดอย่างไร
ปัจจุบัน cbETH ใช้สำหรับ Uniswap เป็นหลัก ประมาณ 6 ล้านดอลลาร์ถูกล็อคอยู่ในกลุ่ม cbETH/ETH 0.3% และ 0.05% ซึ่งสะท้อนถึงปริมาณธุรกรรมรายวันที่ลดลงเนื่องจากมูลค่ารวมของ cbETH เป็นคำสั่งซื้อที่มีขนาดใหญ่กว่า TVL นี้หลายเท่า Uniswap ไม่มีการอนุญาตอย่างแน่นหนาและใช้งานง่าย ดังนั้นจึงเป็นเหตุผลที่ cbETH ส่วนใหญ่จะจบลงที่นี่เท่านั้น นอก Uniswap การยอมรับอยู่ในระดับต่ำ Curve ซึ่งเป็น dApp ที่ครอบงำโดย stETH เคยมี cbETH เพียงไม่กี่ร้อย cbETH ในกลุ่ม cbETH/ETH ด้วยความช่วยเหลือของสิ่งจูงใจบางอย่างจากโปรโตคอล Curve มันได้เติบโตขึ้นเป็น 2,000 ETH TVL ที่ยังคงเล็กน้อย สิ่งนี้ชี้ให้เห็นว่าหากไม่มีแคมเปญกระตุ้นสภาพคล่องที่แข็งแกร่งหรือแนวร่วมสาธารณะที่สนับสนุน โทเค็นจะไม่บรรลุสภาพคล่องเชิงลึกโดยธรรมชาติ
คำอธิบายภาพ
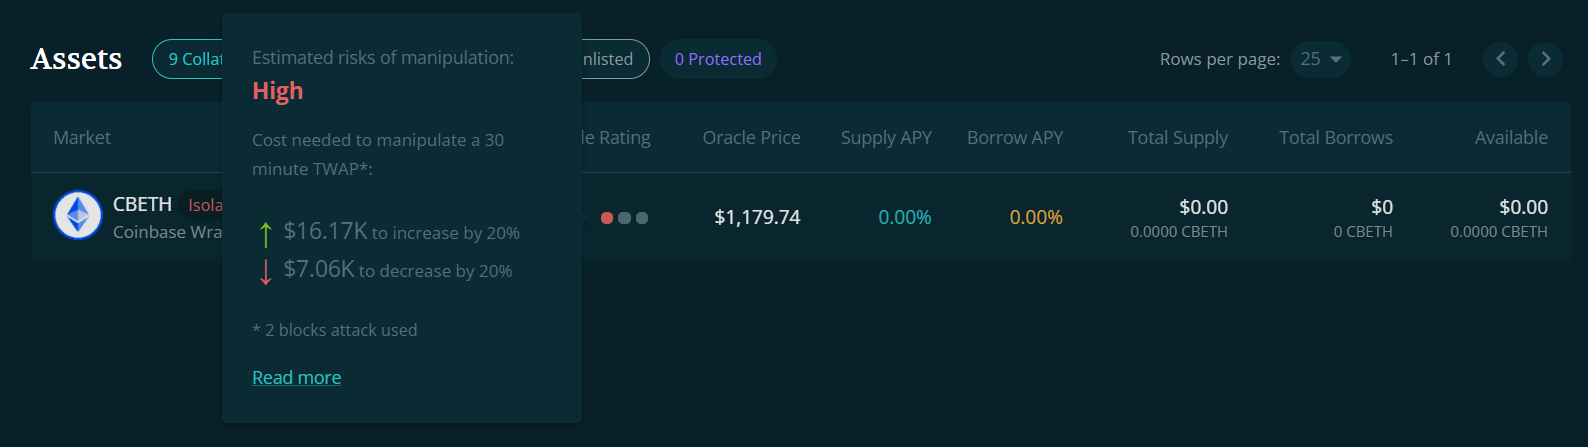
https://app.euler.finance/
ดังที่ได้กล่าวไว้ก่อนหน้านี้ ความไม่คล่องและราคาที่ตกต่ำสามารถดักจับผู้ถือครองและป้องกันไม่ให้ขาย ผู้ที่ขายอาจขายให้กับอนุญาโตตุลาการเนื่องจากไม่มีประโยชน์สำหรับ cbETH และคู่แข่งจะได้รับมากขึ้น ปัจจุบัน ตัวรวบรวม DEX ยอดนิยม 1inch แสดงให้เห็นว่าสามารถขาย cbETH ได้เพียง 2,000 cbETH สำหรับ ETH ก่อนที่จะเกิดการคลาดเคลื่อน 1% ธุรกรรมเดียวกันจะมีส่วนคลาดเคลื่อนเพียง 0.4% สำหรับ reETH เนื่องจากโอกาสในการให้ผลตอบแทนและสภาพคล่องที่จำกัด ผู้ซื้อ cbETH ส่วนใหญ่ใน uniswap จึงมีแนวโน้มที่จะถือโทเค็นสำหรับการเก็งกำไรหลังจากถอนออก ดังนั้นจึงมีการสร้างเฟรมเวิร์กใหม่
เมื่อเวลาผ่านไป ผู้ใช้ Coinbase รายเดิมหรือรายใหม่ต้องการออกจากตำแหน่งใน cbETH อาจเป็นเพราะราคาของ ETH ตกลงหรือความต้องการที่จะสำรวจ DeFi ในไม่ช้าผู้ใช้ทั้งสองจะรู้ว่าทางออกที่ดีที่สุดของพวกเขาคือการขาย cbETH ให้กับอนุญาโตตุลาการ ในที่สุดจะมีการซื้อ cbETH มากขึ้นเรื่อย ๆ โดยมีวัตถุประสงค์เพื่อการเผาไหม้ ผู้ซื้อกลุ่มใหญ่นี้ไม่ต้องการการผสานรวม DeFi ดังนั้นจึงยินดีที่จะนั่งบน cbETH ที่ไม่มีสภาพคล่องซึ่งพวกเขาซื้อในราคาส่วนลดและสะสมจนกว่าการถอนจะสร้างเส้นทางสำหรับ LSD ใด ๆ ที่จะถูกแปลงเป็น ETH ที่ตรึงไว้ สิ่งนี้จะไม่เป็นการสับเปลี่ยนระหว่างผู้ถือครองรายย่อยและวาฬขนาดใหญ่เหมือนที่ระบบนิเวศของ stETH ทำในช่วงวิกฤต 3 AC แต่จะมีการไหลทางเดียวที่จะดึง cbETH ไปยังที่อยู่การเผาไหม้อย่างรวดเร็ว
พิจารณากระเป๋าเงิน 0 x 7 f 507739 b 624 2B048 Be 9185 cf 46 2BE 816 b 8 eFf 1 f ซึ่งมีการสะสม 1% ของ cbETH ทั้งหมดในการหมุนเวียน กระเป๋าเงินนี้ได้รับการโอนย้ายจาก wstETH เป็น cbETH อย่างช้าๆ เพื่อรองรับโทเค็นและรวมการถอน แน่นอนว่าเจ้าของกำลังเสี่ยง เป็นไปได้ว่า Coinbase อาจเห็นการเขียนบนกระเป๋าเงินและพยายามป้องกันความเสียหาย Coinbase อาจจำกัดหรือแม้แต่ป้องกันการไถ่ถอน cbETH แทนที่จะปล่อยให้ลูกเสือ cbETH เหล่านี้ออกเป็นจำนวนมาก ซึ่งจะสร้างความเสียหายอย่างมากต่อกระแสเงินสดของ Coinbase การเคลื่อนไหวดังกล่าวแม้ว่าจะไม่น่าเป็นไปได้สูง แต่จะส่งผลกระทบร้ายแรงต่อหมุด cbETH/ETH โดยสูญเสียความมั่นใจทั้งหมด สถานการณ์การดำเนินการของธนาคารอาจเป็นไปได้ นี่คือการเดิมพันเพื่อเข้าร่วมในโลกที่ทึบของ CeDeFi
ชื่อเรื่องรอง
frxETH - สภาพคล่องและการออกแบบ
หนึ่งในผู้เล่นใหม่ล่าสุดในพื้นที่ LSD คือ frxETH จากระบบนิเวศ FRAX FRAX เป็น Stablecoin ที่มีความโดดเด่นผ่านการเข้าซื้อกิจการและการใช้โทเค็นที่เน้นสภาพคล่อง (veCRV/vlCVX) โดย FRAX DAO DAO จัดเตรียมกลยุทธ์ในการสร้างสภาพคล่องที่ทำกำไรให้กับผู้ถือ FRAX ผ่านพลังการโหวตของโทเค็น DAO ของตน ดังนั้นจึงดึงดูดผู้ใช้ให้สร้างเหรียญ Stablecoin ของตน รุ่นนี้มีข้อดีที่ชัดเจน ก่อนการถอน โทเค็น LSD ที่สำคัญทั้งหมดจะต้องสร้างสภาพคล่อง ซึ่งโดยปกติแล้วจะเป็นการชำระค่าเช่า ด้วยการเป็นเจ้าของโทเค็นที่เน้นสภาพคล่องเหล่านี้ FRAX สามารถหลีกเลี่ยงค่าใช้จ่ายด้านทุนที่เกิดขึ้นจากคู่แข่งเช่น Lido เนื่องจาก FRAX ประสบความสำเร็จอย่างมากกับโมเดล Stablecoin นี้ DAO จึงตัดสินใจลงทุนใน Stablecoin ชนิดใหม่ นั่นคือ LSD ที่ตรึง ETH
เศรษฐศาสตร์โทเค็น frxETH นั้นไม่เหมือนใครในโลก LSD โทเค็นส่วนใหญ่จะรีเบสเพื่อรับรางวัล (stETH) หรือเพิ่มมูลค่าแบบพาสซีฟ (rETH) FRAX ใช้เส้นทางอื่น โทเค็น frxETH นั้นไม่ได้สร้างรางวัลการเดิมพันใดๆ เพื่อให้ผู้ถือโทเค็นได้รับ APR ที่ได้รับสำหรับ ETH ที่ถูกล็อกไว้ในตัวตรวจสอบความถูกต้อง ผู้ใช้จะต้องฝากโทเค็น frxETH เข้าไปในห้องนิรภัย รางวัลทั้งหมดที่ได้รับจากการ Stake ETH บนโปรโตคอล หักค่าธรรมเนียม จากนั้นจะแจกจ่ายให้กับผู้ใช้ที่ Stake ใน Vault นั้น ผู้ใช้ที่ถือ frxETH แทนที่จะเดิมพันในห้องนิรภัยจะไม่ได้รับรางวัลใดๆ ผู้ใช้ถูกบังคับให้ต้องเลือก - ใช้ frxETH เพื่อแสวงหาผลตอบแทนใน DeFi หรือรับรางวัลเดิมพันในห้องนิรภัย
คำอธิบายภาพ
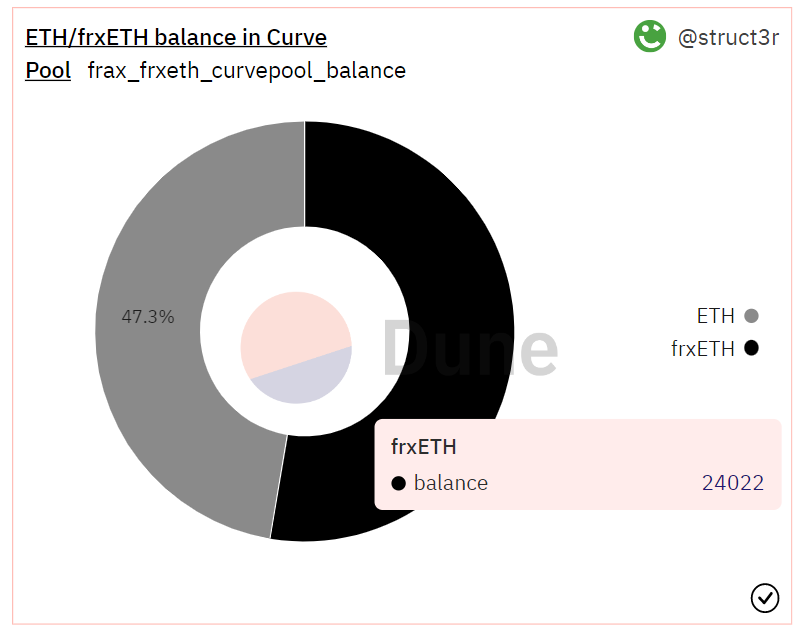
https://dune.com/struct 3 r/frax-frxeth
คว้ามันตอนนี้ ประการแรก โมเดลละเมิดหลักการสำคัญของ DeFi กล่าวคือ หลักการของประสิทธิภาพเงินทุนและความสามารถในการจัดองค์ประกอบ โมเดลนี้จงใจไม่ให้ทุนมีประสิทธิภาพ FRAX สามารถจูงใจโทเค็นที่สร้างผลตอบแทนเพื่อให้ผู้ให้บริการสภาพคล่องสามารถรับรางวัล LP และรางวัลการเดิมพัน การบังคับให้ผู้ใช้เลือกอย่างใดอย่างหนึ่งจะทำให้ต้นทุนสูงขึ้น ใช้สมมติฐานระยะยาวเป็นตัวอย่าง โดยที่โทเค็น frxETH ที่เดิมพันจะให้ผลตอบแทน 9% และโทเค็น frxETH ใน Curve ให้ผลตอบแทน 11% ผู้ให้บริการสภาพคล่องของ Curve จะไม่จัดหาสภาพคล่องเว้นแต่สิ่งจูงใจจะเกินอัตราส่วนการเดิมพัน มิฉะนั้น พวกเขาจะย้ายไปยังกลุ่มการเดิมพัน สิ่งนี้ต้องแลกมาด้วยต้นทุน ไม่ว่าจะผ่านสิ่งจูงใจหรือช่องทางสภาพคล่อง ในตัวอย่างนี้ ค่าใช้จ่ายที่จ่ายให้กับ LP เพื่อรักษาสภาพคล่องในระดับเดิมอาจลดลงประมาณ 30% เนื่องจากหากไม่มีการเปลี่ยนเส้นทางของรางวัล ETH เหล่านี้ APR สำหรับกลุ่ม Curve อาจอยู่ที่ 14% (สมมติว่าอัตรารางวัล ETH อยู่ที่ 6%) . การประหยัดต้นทุนมีความสำคัญมากขึ้นเมื่อ TVL สร้างขึ้นในระบบนิเวศ
คำอธิบายภาพ
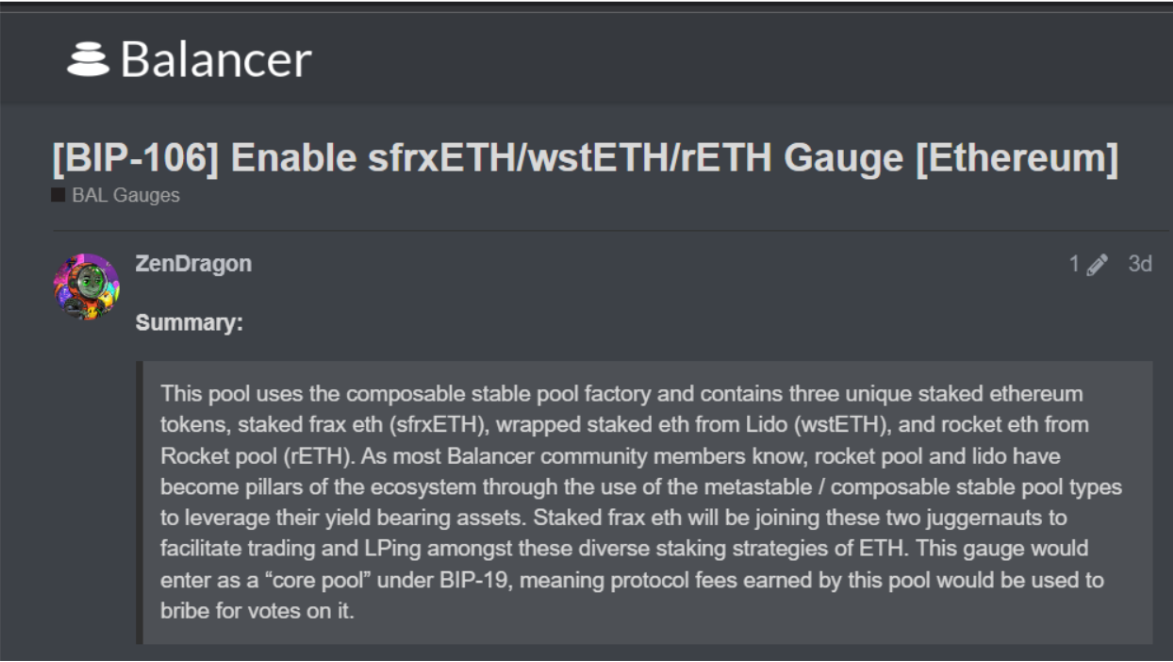
https://snapshot.org/#/balancer.eth/proposal/0 x 16 fd 7 c 010 fa 1 d 7318 fab 383 a 1 a 6 cb 59471 dda 824 b 53 a 1026 cd 197 eea 3890 dcb 4
ค่าใช้จ่ายในการสร้างแรงจูงใจ frxETH เป็นสองเท่า ประการแรก เงินทุนไม่มีประสิทธิภาพเมื่อเทียบกับโทเค็น LSD อื่น ๆ เพื่อสร้างรูปลักษณ์ของ APR ที่สูงขึ้น (เมื่อรวมกลยุทธ์ DeFi แล้ว LSD APR ควรอยู่ในระดับที่เสมอกันหรือสูงกว่า frxETH ที่เดิมพันไว้) ประการที่สองและที่สำคัญกว่าสำหรับ FRAX โทเค็นสภาพคล่องที่ใช้เพื่อจูงใจ frxETH ไม่สามารถใช้เพื่อจูงใจ FRAX Stablecoin ที่สนับสนุนระบบนิเวศ FRAX ทั้งหมด การเปลี่ยนแรงจูงใจจากคู่ฐาน FRAX เป็นคู่ frxETH ความแข็งแกร่งของ FRAX จะลดลง สภาพคล่องเป็นเกมที่ผลรวมเป็นศูนย์ และ FRAX ใช้ความสามารถด้านสภาพคล่องที่มีในแบบจำลองที่ไม่มีประสิทธิภาพ
ชื่อเรื่องรอง
ผู้มีส่วนได้ส่วนเสียที่ร่มรื่น
LSD ที่ยากที่สุดในการวิเคราะห์คือ LSD ที่ไม่มีอยู่จริง - osETH Stakewise เป็นบริการเดิมพันที่ดำเนินการโดยใช้ชุดของโหนดที่ได้รับอนุญาตและโมเดลสองโทเค็น Stakewise v3 จะได้รับการปรับปรุงใหม่ทั้งหมดและมีกำหนดวางจำหน่ายในปี 2566 ด้วยการเปิดตัวครั้งนี้ Stakewise กำลังท้าทายการครอบงำของผู้ให้บริการโหนดอิสระของ Rocket Pool ด้วยการกลายเป็นผู้ไม่ได้รับอนุญาต ผู้ใช้จะสามารถเริ่มต้นตัวตรวจสอบความถูกต้องและมิ้นต์ osETH กับตัวตรวจสอบดังกล่าวในลักษณะที่คล้ายกับการคำนวณสินเชื่อต่อมูลค่า รายละเอียดหลายอย่างเกี่ยวกับ osETH ยังไม่ได้รับการเปิดเผย ดังนั้นส่วนนี้ควรดูเป็นการเก็งกำไรเป็นส่วนใหญ่
แพลตฟอร์ม Stakewise v3 จะช่วยให้มีตลาดตราสารหนี้ส่วนบุคคล ข้อดีของโครงสร้างนี้คือสามารถจัดการความเสี่ยงได้เป็นรายกรณี ดังนั้นการประกันที่ Stakewise เสนอมาก่อนหน้านี้จึงอาจปรับปรุงได้ นอกจากนี้ ขึ้นอยู่กับอัตราส่วน LTV ที่ Stakewise อนุญาต อาจใช้เวลาเพียง 4-8 ETH ในการเริ่มเรียกใช้ตัวตรวจสอบความถูกต้อง อย่างไรก็ตาม ทีม Stakewise ประสบปัญหามากมาย
ปัญหาที่ใหญ่ที่สุดคือทีม SWISE ต้องย้ายสภาพคล่องทั้งหมดจาก seTH 2 และ rETH 2 ไปยังโทเค็นเดียว - osETH การรีแบรนด์ใหม่ทั้งหมดและการออกแบบเศรษฐศาสตร์โทเค็นเป็นการร่วมทุนที่มีค่าใช้จ่ายสูงซึ่งจะบังคับให้พวกเขาเริ่มต้นใหม่ด้วยการผสานรวม การกำกับดูแล DeFi นั้นช้าและอาจเป็นกระบวนการที่ใช้เวลานาน ปัญหาอีกประการหนึ่งคือ Stakewise จะต้องการให้นักเดิมพันแต่ละคนย้ายข้อมูลเป็นจำนวนมาก อย่างไรก็ตาม คนกลุ่มนี้มักไม่ชอบความเสี่ยง การลงทะเบียนผู้ให้บริการโหนด Rocket Pool แสดงสิ่งนี้ได้ดี เนื่องจากไม่มีการเพิ่มขึ้นอย่างรวดเร็วในการลงทะเบียนในช่วงเวลาตั้งแต่เปิดตัว ก่อนที่จะมอบหมายเงินให้กับโปรโตคอล ผู้วางเดิมพัน ETH หลายคนอาจต้องการเห็นความยืดหยุ่นของ mainnet โดยไม่มีการแฮ็กใดๆ อาจเป็นไปได้ว่าการจัดหา osETH ส่วนใหญ่นั้นสร้างขึ้นโดย Stake ในฐานะผู้ให้บริการโดยใช้ Stakewise อย่างไรก็ตาม ยังไม่ชัดเจนว่ากลุ่ม StaaS เหล่านี้จะดึงดูดความต้องการได้อย่างไร
ชื่อเรื่องรอง
ภาพสะท้อนของ Rocketeer
ในที่สุดผู้เข้าร่วมระบบนิเวศ Ethereum จะตัดสินใจว่า LSD ใดที่ควรค่าแก่การปรับขนาด ในการแสวงหาความซื่อสัตย์ทางปัญญา ตอนนี้ฉันจะสำรวจการวิพากษ์วิจารณ์ที่ถูกต้องตามกฎหมายของโปรโตคอล Rocket Pool โดยหวังว่าจะกระตุ้นให้เกิดการทำซ้ำที่ดีขึ้น
หนึ่งในข้อวิพากษ์วิจารณ์แรกสุดของโปรโตคอลคือ Rocket Pool เป็นเวกเตอร์โจมตีต่อฉันทามติของ Ethereum พร็อกซี่ใด ๆ ที่ต้องการโจมตีฉันทามติของ Ethereum ในวงกว้างสามารถเพิ่มพลังโจมตีเป็นสองเท่าโดยเริ่มมินิพูล Rocket Pool แทนตัวตรวจสอบความถูกต้องแต่ละตัว ด้วย LEB 8 วินาที เวกเตอร์นี้จะถูกขยายเพิ่มเติม ข้อจำกัดของปัญหานี้คือ mini-pool สามารถเริ่มต้นได้เมื่อมี ETH อยู่ในกลุ่มเงินฝากเท่านั้น เพื่อให้การโจมตีนี้ได้ผล ต้องปฏิบัติตามเงื่อนไขที่ยากลำบากสองประการ ประการแรก การโจมตีนี้ใช้เวลานานในการดำเนินการเนื่องจากต้องเติมกลุ่มเงินฝากซ้ำๆ นอกจากนี้ยังต้องการให้ Rocket Pool มีขนาดใหญ่กว่าขีดจำกัดบนที่กล่าวถึงก่อนหน้านี้มาก ดังนั้นคำวิจารณ์นี้แม้ว่าจะเป็นเรื่องจริง แต่ก็ไม่น่าจะเกี่ยวข้องกัน
หนึ่งในคำวิจารณ์ที่ฉันได้จัดการในรายละเอียดในตอนนี้คือ Rocket Pool เป็นเงินทุนที่ไม่มีประสิทธิภาพ ไม่ปรับขนาด และมีเศรษฐศาสตร์โทเค็นที่น่ารังเกียจซึ่งจำเป็นต้องเปิดเผย RPL ตามที่กล่าวไว้ในหัวข้อที่ 4





