


คำอธิบายโดยละเอียดเกี่ยวกับข้อเสนอ Stablecoin GHO ล่าสุดของ AAVE


คำนำ:
คำนำ:ชุมชน Aave ออกข้อเสนอขอความคิดเห็น (ARC) โดยเสนอให้องค์กร DAO ของตน "แนะนำสกุลเงินท้องถิ่นที่ตรึงด้วยเงินดอลลาร์GHO เหรียญ Stablecoin ที่มีการกระจายอำนาจและมีการค้ำประกันมากเกินไป
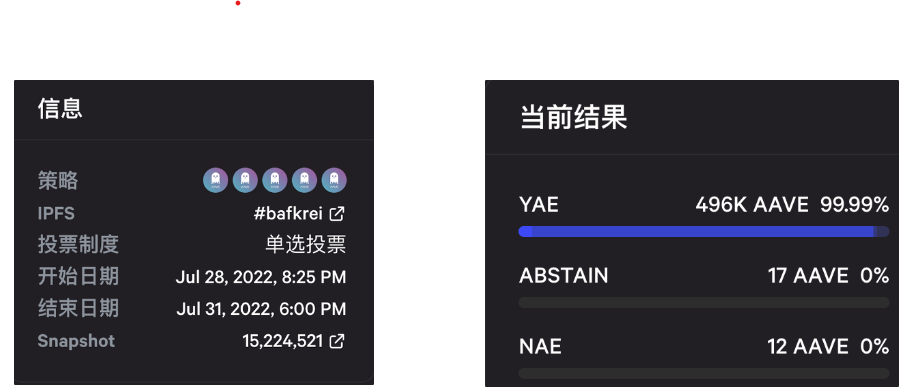
" ข้อเสนอนี้ถูกส่งต่อเมื่อ 7.31 โดยได้รับการสนับสนุน 99%ข้อเสนอนี้ไม่เพียงแต่มีลักษณะของ Stablecoin ที่มีหลักประกันมากเกินไปแบบธรรมดาเท่านั้น แต่ยังเสนอแนวคิดเพิ่มเติมเกี่ยวกับผู้สนับสนุน ทำลายหลักประกันเดิมมากเกินไปของสินทรัพย์ที่มีอยู่ (ETH เป็นต้น) และการคัดกรอง "ผู้สนับสนุน" อย่างเข้มงวดมันจะทำลาย "กุญแจมือที่สามารถจำนำได้ด้วยทรัพย์สินที่มีอยู่เท่านั้น"
รายได้ในอนาคตสามารถใช้เป็นหลักประกัน Stablecoin ได้!
บทความนี้จะเริ่มต้นจากความรู้เกี่ยวกับ Stablecoin เอง กำหนดเป้าหมายและนวัตกรรมของข้อเสนอของ GHO และอธิบายรายละเอียดเกี่ยวกับวงจรชีวิตทั้งหมดของโมเดล Stablecoin ที่แข่งขันกัน DAI (เริ่มตั้งแต่การสร้าง การทำลายล้าง การชำระบัญชี ฯลฯ)
บทความนี้ค่อนข้างยาว หากคุณมีข้อสงสัยดังต่อไปนี้ โปรดอ่านอย่างละเอียด~~
Stablecoins คืออะไร? ค่าอะไร? รายได้มาจากไหน?
GHO จะถูกนำไปใช้อย่างไร? มีนวัตกรรมอะไรบ้าง?
สรุปความแตกต่างและข้อดีของ GHO และ DAI
ชื่อระดับแรก
1. สกุลเงินที่มีเสถียรภาพคืออะไร?การขึ้นและลงของโทเค็นล้วนเป็นเรื่องราวที่ยอดเยี่ยมทุกวัน แต่มีโทเค็นที่น่าเบื่อมากที่ติดตามไม่ขึ้นและลง (แม้ว่าความเสถียรของ Stablecoins ก็เป็นสิ่งที่น่าสนใจในอุตสาหกรรมเช่นกัน) แน่นอนว่าค่าคงที่เพียงอย่างเดียวใน โลก มันคือการเปลี่ยนแปลงตัวเอง ดังนั้น สกุลเงินที่มีเสถียรภาพไม่ได้ชี้ไปที่ความมั่นคงอย่างสมบูรณ์ในตอนเริ่มต้น
สำหรับ Stablecoin ส่วนใหญ่ นี่คือเงินดอลลาร์
ชื่อเรื่องรอง
1.1 ข้อได้เปรียบที่มองไม่เห็นของเสถียรภาพราคาสกุลเงิน
สกุลเงินที่เสถียรซึ่งเชื่อถือได้คือผู้ใช้สามารถแปลงเป็นดอลลาร์สหรัฐจริงได้ภายใต้สถานการณ์ที่เหมาะสม กล่าวโดยย่อ การไถ่ถอนที่เสถียรเป็นปัจจัยที่จำเป็น และเมื่อโทเค็นสามารถบรรลุความเสถียรในระยะยาวได้ มันไม่ได้เป็นเพียงสกุลเงินแต่ยังเป็นแพลตฟอร์มด้วย แม้ว่าคุณลักษณะของเสถียรภาพราคาสกุลเงินจะน่าเบื่อ แต่ก็มีประโยชน์มาก รายได้ของมันคือ
สำหรับแพลตฟอร์ม: แพลตฟอร์มพื้นฐานสำหรับการโต้ตอบกับมูลค่าทางการเงินโดยปราศจากแรงเสียดทานและการเลื่อนหลุด เพื่อให้แอปพลิเคชันระดับบนจำนวนมากทำงานได้อย่างเสถียร
เพื่อการลงทุน: เมื่อมันกลายเป็นสกุลเงินที่ต้องการสำหรับนักลงทุนสถาบันในการลงทุนในผลิตภัณฑ์ในเครือ มันจะรวบรวมเงินทุนจำนวนมหาศาล
สำหรับบริการ: คุณสามารถรับดอกเบี้ยแบบไร้ความเสี่ยงสำหรับการฝากและการออกเหรียญ และรับค่าธรรมเนียมการใช้งานที่มั่นคงเพิ่มเติมสำหรับการโอนเงิน
ในปัจจุบัน มีเพียง USDT และ USDC ซึ่งเป็นเหรียญ Stablecoin สองตัวที่จำนำด้วยสกุลเงิน fiat เท่านั้นที่ออกเงินรวมกว่า 100 พันล้านเหรียญสหรัฐ!
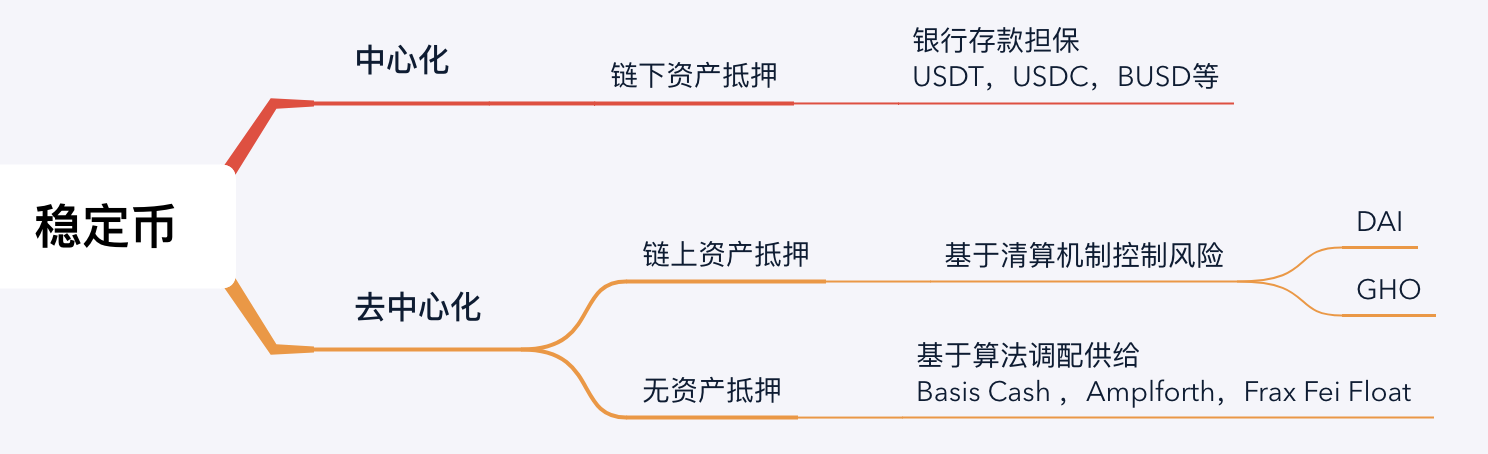
1.2. การจำแนกประเภทของ StablecoinsBlockchain เป็นตลาดโลก และมูลค่าตลาดรวมของ Stablecoins อยู่ที่ประมาณ 150 พันล้านเหรียญสหรัฐ โดยอ้างอิงจากการรวมศูนย์, หลักประกัน, จุดยึด
ทำให้มีหลายประเภท
ไม่มีการรับประกันหลักประกัน ให้บริการตามการจัดสรรอัลกอริทึม: Basis Cash, Amplforth
สินทรัพย์นอกเครือข่ายเป็นหลักทรัพย์ค้ำประกัน ตามการค้ำประกันเงินฝากธนาคาร: USDT, USDC
ชื่อเรื่องรอง
1.3 รายได้ของสกุลเงินที่มีเสถียรภาพมาจากไหน?
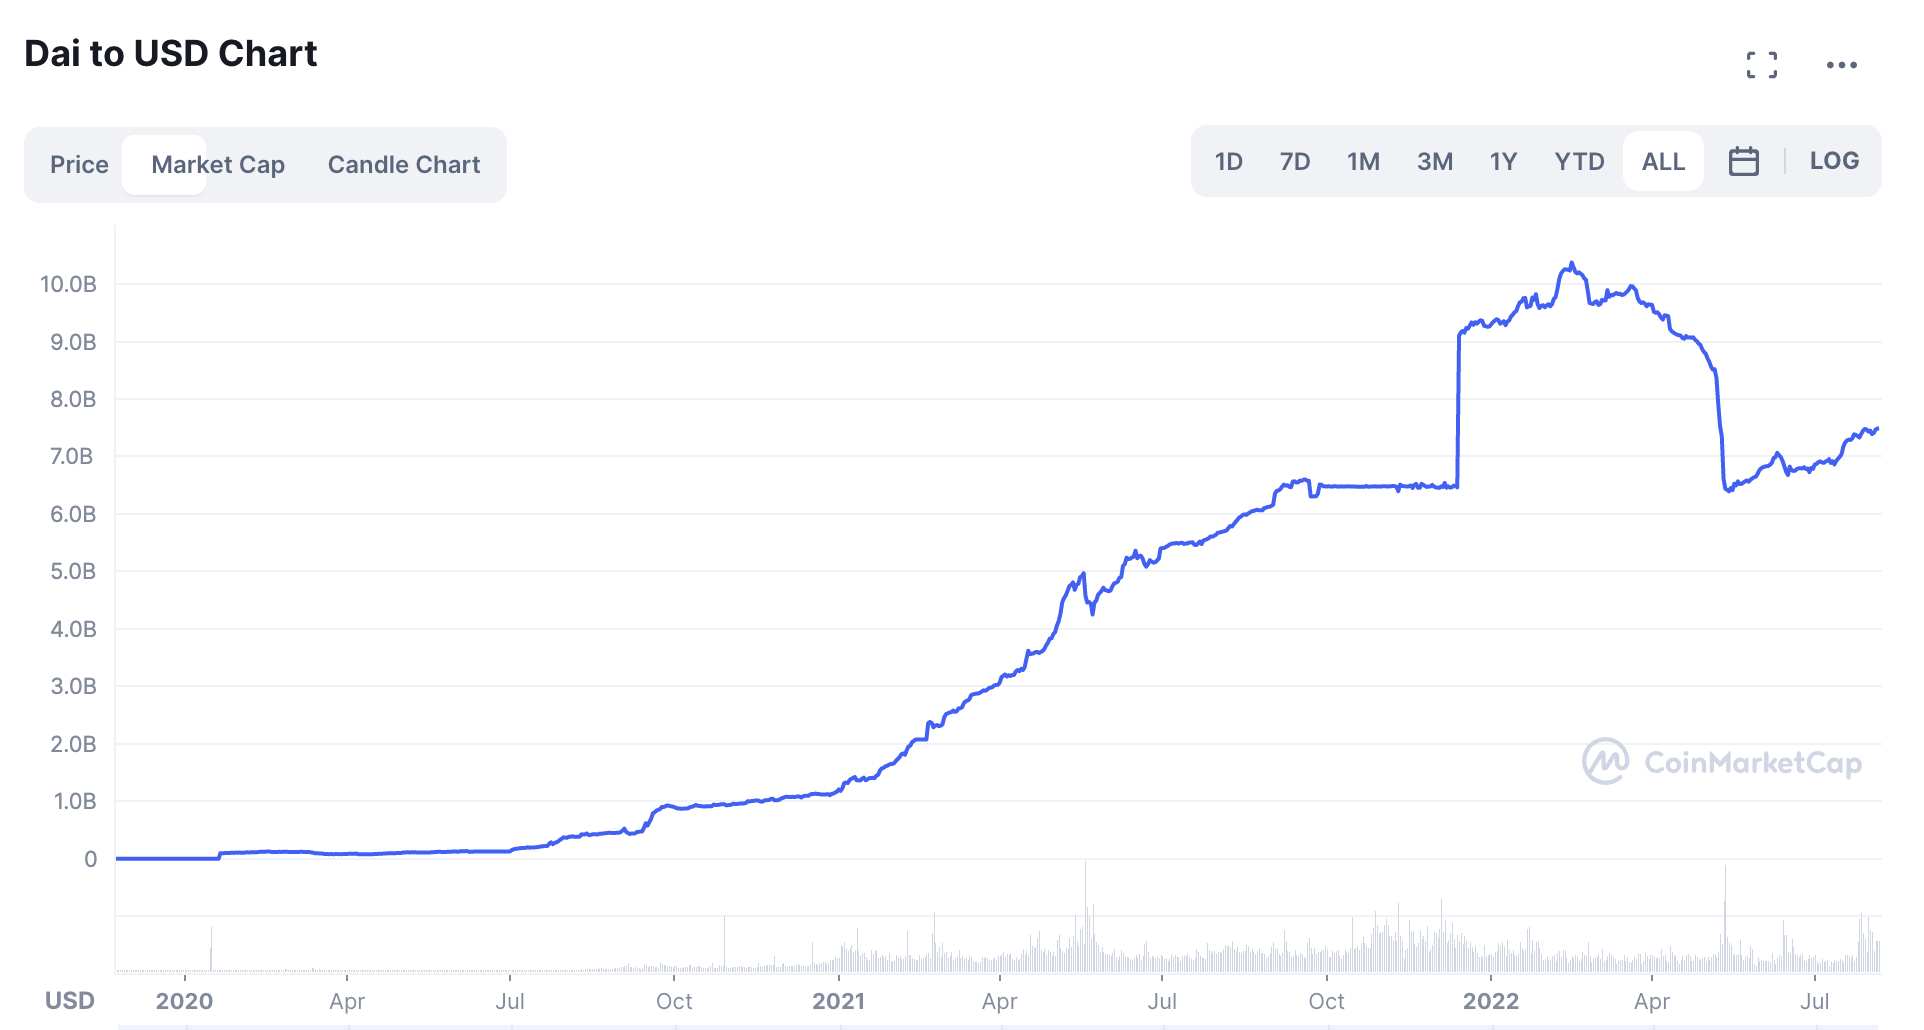
ในธุรกิจขนาดใหญ่ของ Stablecoins ปัจจุบัน USDC มีมูลค่า 54.8 พันล้านเหรียญสหรัฐ ในขณะที่ DAI ได้ออก Ethereum รวม 7 พันล้านเหรียญสหรัฐการเข้าใจคุณค่าของผลิตภัณฑ์ต่างๆ。
เข้าใจรูปแบบการทำเงินของเขาและเข้าใจแรงจูงใจในการออกเหรียญ
เนื่องจากราคาของสกุลเงินมีเสถียรภาพจึงค่อนข้างยากที่จะได้รับรายได้จากการขึ้นและลงและการใช้โทเค็นเป็นสัญญาที่ชาญฉลาดที่ทำงานบน blockchain ผู้ใช้ใช้เฉพาะค่าก๊าซสำหรับการโอนและการโอน 1W USDC จะคิดเป็น 1WUSDC ด้วย สกุลเงินที่เสถียรซึ่งมีโปรโตคอล ERC20 เป็นแกนหลักจะไม่ถูกหักออก
ประเภทที่ 1: การรับประกันสกุลเงิน fiat แบบออฟไลน์
ประเภทของหลักประกันสำหรับสินทรัพย์นอกเครือข่าย (USD) ในเงินฝากธนาคาร
รายได้จากดอกเบี้ยธนาคารเป็นรายได้ก้อนใหญ่ ตัวอย่างเช่น USDC มียอดหมุนเวียน 54.8 พันล้านเหรียญ ซึ่งหมายความว่าถือเงินสดหรือพันธบัตรที่มีมูลค่าเท่ากันผ่านธนาคารและพันธมิตรที่ดูแล %เกี่ยวกับ
ประการที่สอง คุณสามารถเรียกเก็บค่าธรรมเนียมการจัดการในกระบวนการถอนสกุลเงิน เช่น USDT: ตรวจสอบเว็บไซต์อย่างเป็นทางการของ Tether เกณฑ์อย่างเป็นทางการสำหรับการแปลงเป็นดอลลาร์สหรัฐคืออย่างน้อย 100,000 ดอลลาร์สหรัฐ และค่าธรรมเนียมการจัดการคือ 1,000 ดอลลาร์สหรัฐหรือจำนวนเงินในการแลกเปลี่ยน * 0.001 แล้วแต่จำนวนใดจะสูงกว่า
ตรงนี้มีปัญหาเรื่องความไว้วางใจหากมีการเปลี่ยนทุนสำรองมากเกินไปเป็นการถือพันธบัตรซื้อคืนหรือพันธบัตรซื้อระยะยาวแม้ว่าอัตราผลตอบแทนจะเพิ่มขึ้นเกมสำหรับคลาสนี้คือ:
ไม่ว่าจะเก็บเงินสำรองมากขึ้นและรับรายได้ดอกเบี้ยน้อยลง หรือเลือกรายได้ที่สูงขึ้นแต่เสียสละความไว้วางใจ
ในปัจจุบัน ทางเลือกส่วนใหญ่คือการเพิ่มการหมุนเวียนก่อน เป็นฉันทามติของผู้ใช้ให้มากขึ้น และเพิ่มปริมาณสำรองให้มากขึ้น
ประเภทที่สอง: การรับประกันทรัพย์สินในห่วงโซ่
ประเภทของการค้ำประกันการจำนองในสัญญาอัจฉริยะสำหรับสินทรัพย์บนเครือข่าย (โทเค็นหลักต่างๆ)
ยกตัวอย่างเช่น การใช้ DAI ซึ่งเป็นสกุลเงินที่มีเสถียรภาพเข้ารหัสที่ใหญ่เป็นอันดับสี่ของโลก กระบวนการหาผู้ใช้คือการจำนำสินทรัพย์และแลกเปลี่ยน DAI และการได้รับสินทรัพย์ดั้งเดิมคืนคือการคืน DAI +0.5%-0.75% ของค่าธรรมเนียมความเสถียร ซึ่งเราจะขยายความโดยละเอียดในภายหลัง
1.4 สรุป
รูปแบบการทำกำไรแต่ละรูปแบบมีกลุ่มผู้ใช้ที่สอดคล้องกัน และแม้ว่ามันจะสูญเสียเงิน แต่ก็ต้องยึดตลาดให้ได้ก่อน และกลุ่มโครงการต่างๆ ไม่จำกัดเฉพาะการทำเงินเท่านั้น เช่นเดียวกับที่ Circle ซึ่งเป็นบริษัทที่ออก USDC มีแผนที่จะสร้างโครงสร้างพื้นฐานใหม่จำนวนมากบนห่วงโซ่ จุดประสงค์คือทำให้ USDC เป็นแพลตฟอร์มที่ใช้งานได้จริงสำหรับนักพัฒนาหลายล้านคน

อย่างไรก็ตาม รูปแบบปัจจุบันของการรับประกันสินทรัพย์ในห่วงโซ่นั้นด้อยกว่าประเภทการจำนำสกุลเงิน fiat มาก แม้ว่า DAI จะอยู่ในอันดับที่สี่
ไม่ AAVE ซึ่งเป็นเจ้าแห่งโปรโตคอลการให้กู้ยืม DeFI ที่ผ่านการทดสอบอย่างดีก็จะเข้าสู่ตลาดสกุลเงินที่มีเสถียรภาพเช่นกัน
ชื่อระดับแรก
2. ข้อเสนอ GHO Stablecoin ของ AAVE
AAVE ทำอะไร?
ทำไมถึงเรียกว่าราชาแห่งข้อตกลงการให้กู้ยืม DeFI?
ณ 7.31 ข้อเสนอนี้ได้รับการอนุมัติโดย 99% ขององค์กร DAO
ชื่อเรื่องรอง
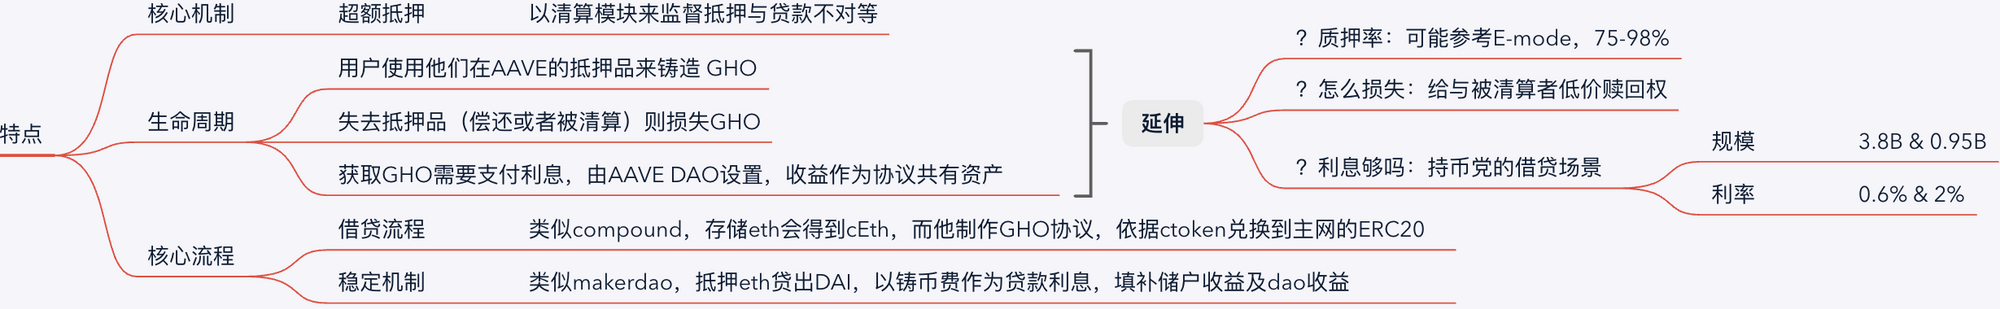
2.1 คุณลักษณะที่สำคัญของ GHO
ข้อเสนอชี้แจงกลไกหลัก: Stablecoin แบบกระจายอำนาจแบบพื้นเมืองที่ได้รับการสนับสนุนโดยหลักประกันซึ่งตรึงอยู่กับดอลลาร์สหรัฐฯ
ดังนั้นจึงมีความคล้ายคลึงกับ DAI ภายใต้ MakerDao อย่างมาก นอกจากนี้ยังมีโมดูลการหักบัญชีเพื่อติดตามความเสี่ยงของการจำนองและเงินกู้ที่ไม่เท่าเทียมกัน
เรามาเปรียบเทียบคุณสมบัติและอธิบายทีละข้อ จริง ๆ แล้วศัพท์เทคนิคมีเยอะมาก
ลักษณะทั่วไปคือ:
การกระจายอำนาจ - กลไกหลักทำงานบนบล็อกเชนทั้งหมด
การค้ำประกันมากเกินไป—ต้องใช้สินทรัพย์ในห่วงโซ่เพื่อใช้เป็นหลักประกัน และ ETH มูลค่า 1,000 ดอลลาร์สามารถให้ GHO ยืมได้โดยมีอัตราการจำนำต่ำกว่าเท่านั้น
การสนับสนุนหลักประกันหลายรายการ—สนับสนุนสินทรัพย์โทเค็นหลายรายการในหลายเชนเป็นการรับประกันหลักประกัน
การกำกับดูแลชุมชน—พารามิเตอร์หลัก เช่น อัตราดอกเบี้ยและค่าธรรมเนียมการจัดการกำหนดโดยการลงคะแนนของ DAO และความเสี่ยงจะถูกแบ่งปันผ่านโทเค็นการกำกับดูแล
คุณลักษณะเฉพาะคือ:แนะนำแนวคิดของ "ผู้อำนวยความสะดวก"
: GHO สามารถสร้างและทำลายได้โดยไม่มีหลักประกัน คล้ายกับการพิมพ์เงินโดย Federal Reserve
การตีความ: GHO สามารถสร้างและทำลายได้โดยไม่ต้องมีหลักประกัน และ "ผู้อำนวยความสะดวก" ที่ได้รับการคัดเลือกอย่างเคร่งครัดจะทำลาย "กุญแจมือของสินทรัพย์ที่มีอยู่ที่จะจำนำ" และสามารถใช้รายได้ในอนาคตเป็นหลักประกัน Stablecoin ได้! ไม่เพียงเพิ่มขนาดการจัดจำหน่ายได้อย่างมากเท่านั้น แต่ยังสามารถจัดกลุ่มผลิตภัณฑ์ web3 จำนวนมากเพื่อให้ตรงตามเกณฑ์การคัดกรองและส่งเสริมการประยุกต์ใช้บริการที่เชื่อถือได้ในระยะยาวรวมกัน:->โหมด E ของ Aave V3
ทำให้เสถียร
การตีความ: โดยทั่วไป LTV ของสินเชื่อจำนำทั่วไปจะอยู่ที่ 75% นั่นคือสามารถให้ยืมหลักประกันได้เพียง 75% ของ 100 หลักประกัน ในขณะที่ในโหมด E นั้น 98% ของ LTV สามารถใช้สำหรับการให้ยืมเหรียญ Stablecoin ที่มี Stablecoin จำนำ ซึ่งเป็น Stablecoin ที่มีประสิทธิภาพ กลไกที่เสถียรสำหรับการแลกเปลี่ยนสินทรัพย์
กรณี: เมื่อ DAI สามารถแลกเปลี่ยนเป็น GHO ได้โดยมีค่า Slippage Loss ต่ำ สามารถกระตุ้นให้อนุญาโตตุลาการช่วยรักษาเสถียรภาพของราคาเพื่อสร้างรายได้ อนุญาโตตุลาการเก็บเกี่ยวส่วนต่างอัตราดอกเบี้ยภายใต้เลเวอเรจ ในขณะที่ GHO เก็บเกี่ยวความมั่นคง
ตัวอย่างเช่น: GHO ขึ้น -> มิ้นท์ GHO กับ dai -> อุปทานเพิ่มขึ้น -> GHO ลดลง
ตัวอย่างเช่น: GHO ลง -> มิ้นต์ไดกับ GHO -> อุปทานลดลง -> GHO ขึ้น
แนวคิดพอร์ทัลสำหรับการกระจายข้ามสายโซ่ตามธรรมชาติในเครือข่ายแบบหลายสาย: -> ได้รับการประเมิน
การตีความ: มีการระเบิดของสะพานหลายครั้งเมื่อเร็วๆ นี้ การตีความขึ้นอยู่กับวิธีการดำเนินการที่ตามมา โปรดรอภาคต่อของผู้เขียน
2.3. ขั้นตอนการดำเนินงานของ GHO
จากมุมมองของวงจรโทเค็นทั้งหมด การใช้งาน GHO ที่ผู้ใช้จะได้รับ
การซื้อกิจการ: ผู้ใช้สร้าง GHO โดยใช้หลักประกันใน AAVE
การทำลาย: การสูญเสียหลักประกัน (การชำระคืนหรือการชำระบัญชี) และการสูญเสีย GHO
เมื่ออ้างอิงถึงอัตราดอกเบี้ยปัจจุบันของ Compound ที่ 0.07% สำหรับการจัดเก็บ ETH และอัตราดอกเบี้ยของ DAI ที่ 0.6% ความน่าจะเป็นของค่าธรรมเนียม Stablecoin นี้จะอยู่ระหว่าง 0.5%→1%
ชื่อเรื่องรอง
2.4 สรุป
GHO ยังอยู่ในขั้นตอนการเสนอ แม้ว่าจะมีการดำเนินการตรวจสอบความปลอดภัยของสัญญาและงานอื่นๆ ในอนาคตอันใกล้ แต่ยังมีเวลาอีกนานก่อนที่ Mainnet อย่างเป็นทางการจะพร้อมใช้งาน
ในหมู่พวกเขา ประเด็นหลักยังคงอยู่ในเวทีของการอภิปรายที่ร้อนแรงในชุมชน และพวกเขาให้ความสนใจเป็นพิเศษกับประเด็นต่อไปนี้
1: อัตราจำนำและกลไกดอกเบี้ยในกระบวนการให้ยืม วิธีการรวม Emode และอัตราดอกเบี้ยแบบไดนามิกเพื่อนำมาซึ่งการใช้เงินทุนที่สูงขึ้น
2: รางวัลของผู้ชำระบัญชีและหยุดการขาดทุนของผู้ชำระบัญชี ทั้งสองอย่างนี้เพื่อป้องกันไม่ให้ DAI ซื้อหงส์ดำในราคา 0 หยวน และเพื่อปกป้องผู้ใช้
4: Defi สะสมทรัพย์สินหลายหมื่นล้านในทุก ๆ เทิร์น โดยต้องมีกลไกการเข้าและออกที่ปลอดภัย
ชื่อระดับแรก
3. การอ่านเพิ่มเติม - ความเข้าใจเชิงลึกเกี่ยวกับความเสถียรของ DAI
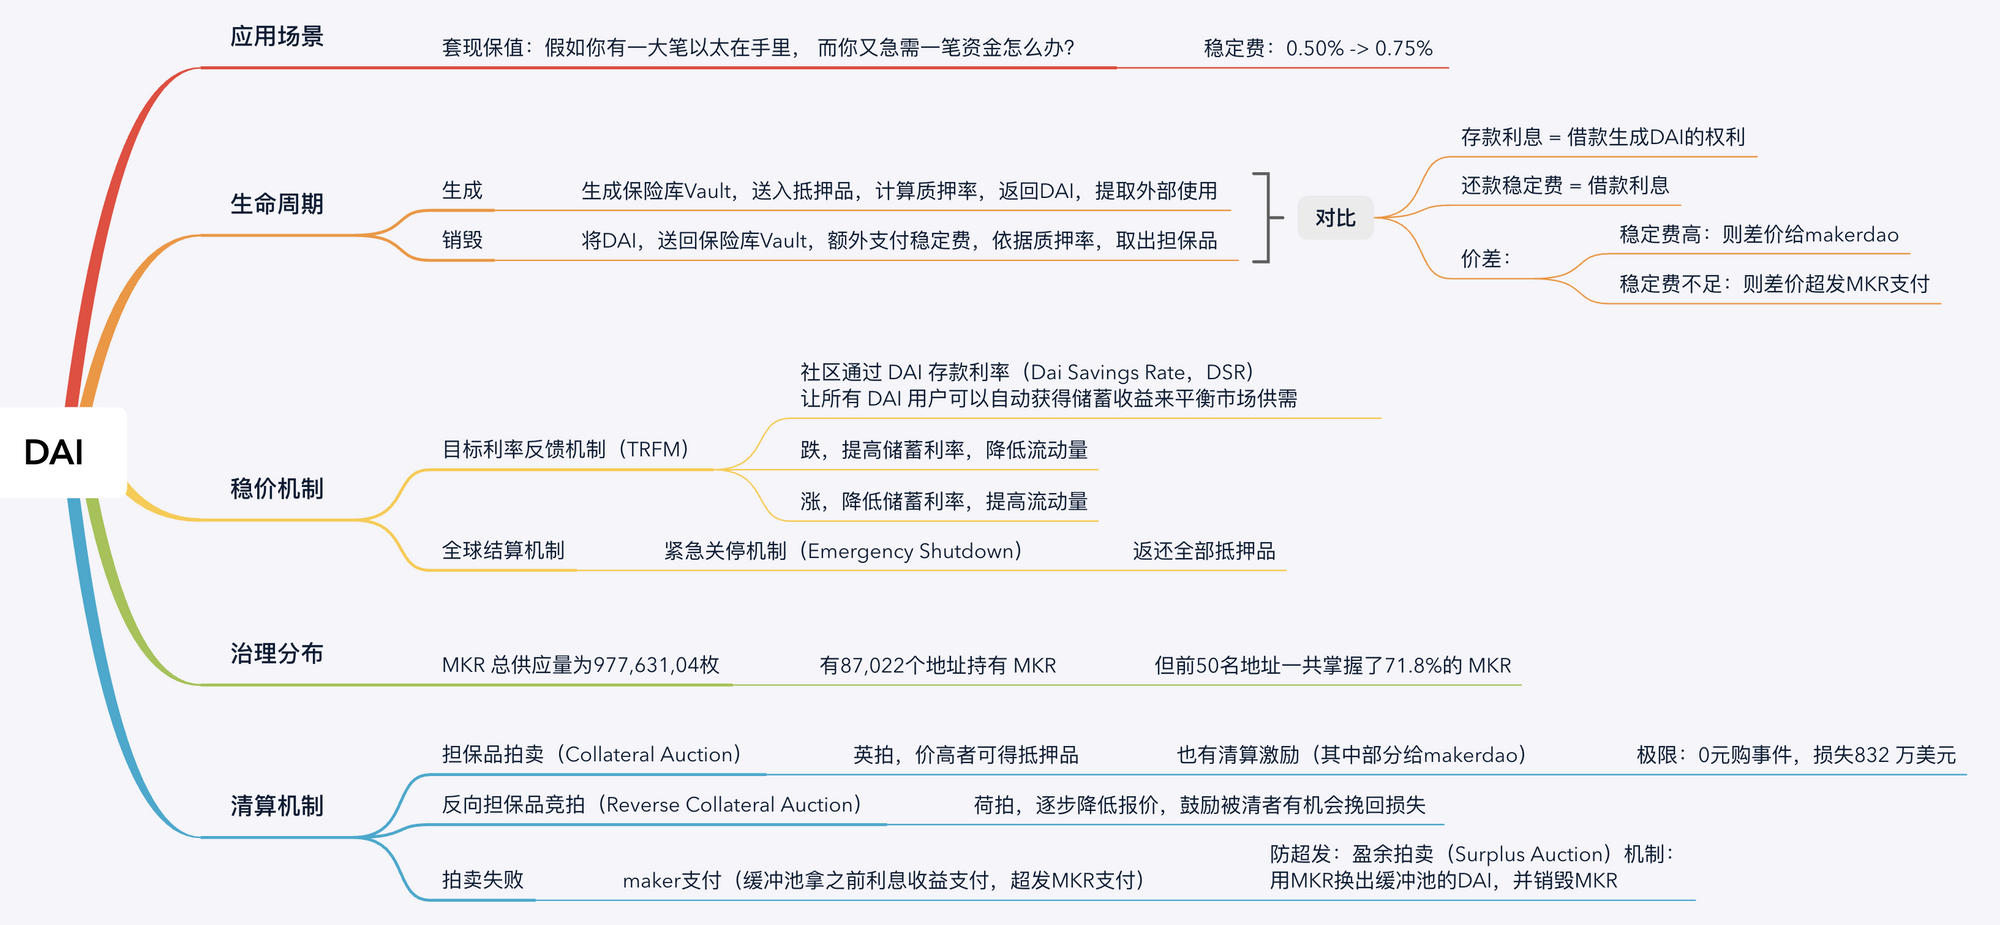
มาดู DAI ของ MakerDao ซึ่งเป็นมาตรฐานการใช้งานโดยละเอียดของ MakerDao ของ Stablecoin แบบกระจายอำนาจ โดยการตีความผลิตภัณฑ์เดียวกัน
ชื่อเรื่องรอง
3.1. ความสำคัญของการค้ำประกันมากเกินไป
Pain point ที่แก้ได้ด้วยการกู้ยืมนั้นเข้าใจง่ายมาก ทุกๆ คนมีช่วงเวลาที่ขาดแคลนเงิน
สำหรับผู้ฝากเงิน ฝ่ายที่ถือครองสกุลเงินสามารถเล่นมูลค่าของเวลา นั่นคือรักษาสิทธิ์และผลประโยชน์ในการถือครอง Eth และแลกเปลี่ยนเป็นเงินสดเพื่อใช้
สำหรับฝั่งแพลตฟอร์ม เมื่อหนี้มีมากพอ เช่น หนี้ในประเทศ จะก่อตัวเป็นรายได้ดอกเบี้ยที่มั่นคงที่สุดโดยมีความเสี่ยงต่ำที่สุด และกลายเป็นเครื่องมือควบคุมทางการเงินที่ดีสำหรับการปรับจำนวนเงินทุนในตลาดแบบไดนามิก การเปรียบเทียบของ ด้านโครงการ web3 คือการล็อคสภาพคล่องจำนวนมาก Token ส่งเสริมความมั่นคงของระบบเศรษฐกิจ
ดังนั้น,ดังนั้น,
เป็นเครื่องมือเลเวอเรจที่มีความหมายมากสำหรับตำแหน่งสั้นและยาว🌰
ให้เกาลัด
การถือยาวคือการมองในแง่ดีเกี่ยวกับการขึ้นและการซื้อ และการถือยาวด้วยเลเวอเรจคือการยืมเงินเพื่อเพิ่มการซื้อเป็นสองเท่า
พูดสั้นๆคือคิดว่าตกแล้วขาย คนอื่นก็ขาย
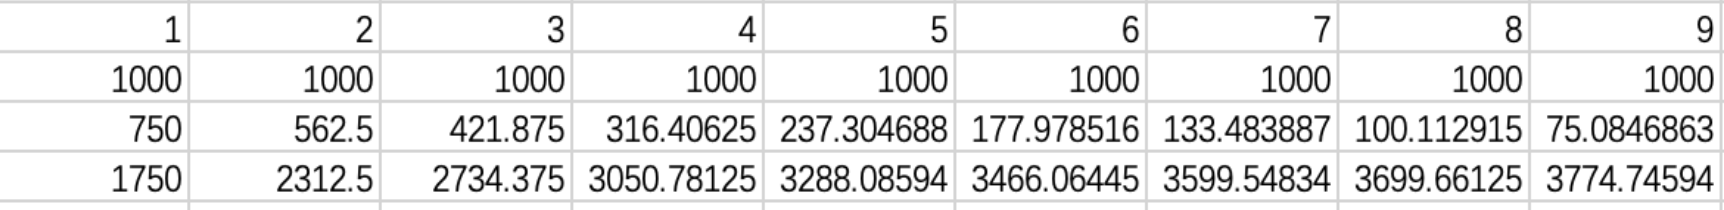
หากเราคาดว่า Ethereum จะเพิ่มขึ้น เราสามารถจำนอง ETH มูลค่า 1,000 ดอลลาร์ก่อนหน้าเพื่อสร้าง DAI มูลค่า 750 ดอลลาร์ จากนั้นใช้ DAI เพื่อซื้อ ETH เพื่อจำนอง จากนั้นจึงซื้อ DAI หลังจากการดำเนินการหลายครั้ง มูลค่าอาจเพิ่มขึ้นหลายเท่า
ประสิทธิภาพของเลเวอเรจมีดังนี้ แม้ว่าจะไม่สูง แต่ก็สามารถเข้าถึง 2-3 เท่าได้อย่างง่ายดาย
ชื่อเรื่องรอง
3.2 วงจรชีวิตของ DAI
อันที่จริง ระบบที่เสถียรทั้งหมดรอบๆ DAI นั้นซับซ้อนมาก รูปต่อไปนี้ เป็นไดอะแกรมสถาปัตยกรรมระบบอย่างเป็นทางการซึ่งสามารถเรียกได้ว่าเป็นงานศิลปะในผลิตภัณฑ์ web3ดังนั้น หลีกเลี่ยงโค้ดที่ซับซ้อน
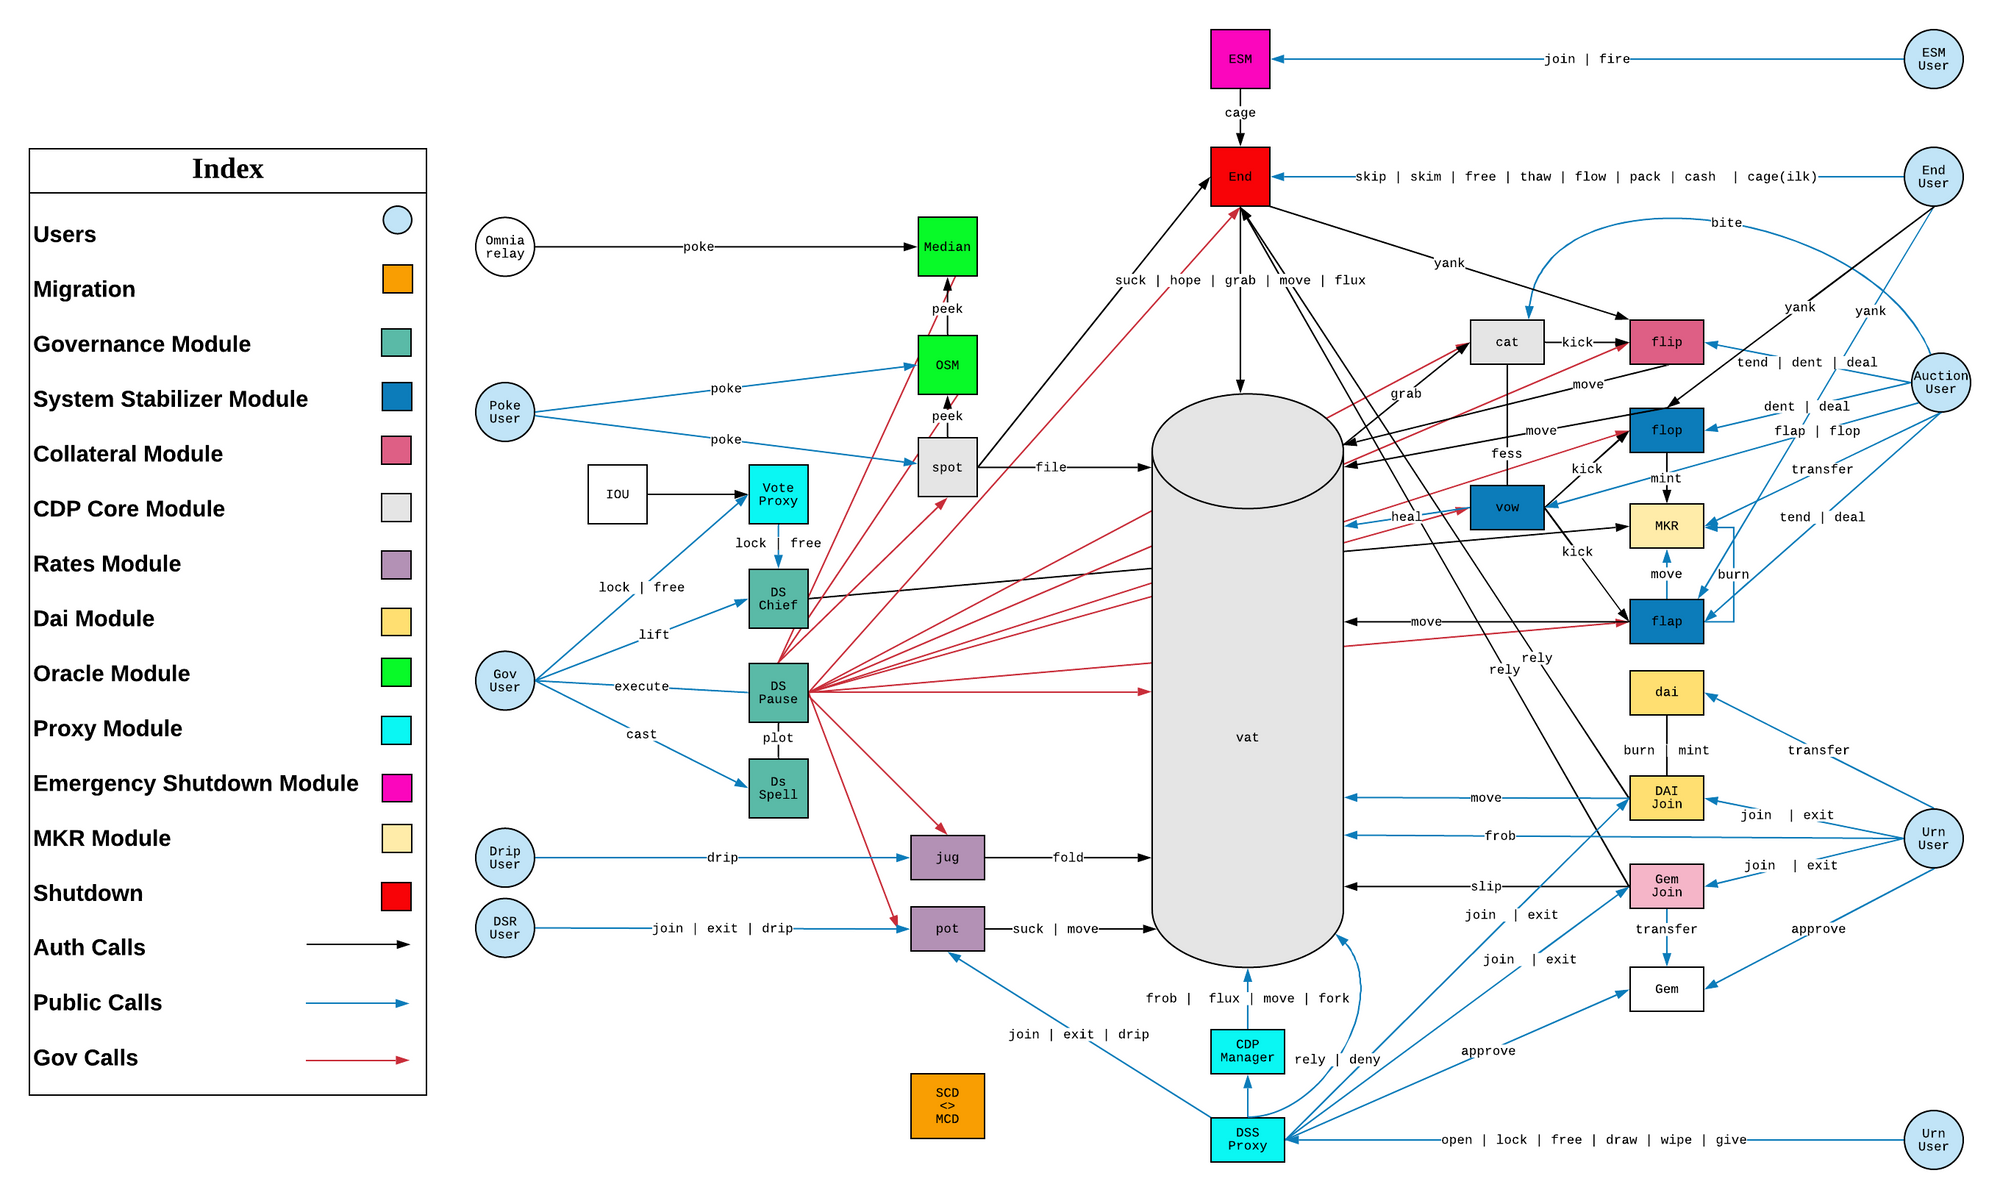
เน้นเฉพาะลิงก์ไม่กี่ลิงก์ที่ผู้ใช้จะรับรู้ แต่จริงๆ แล้วลิงก์ทั้งหมดจะอยู่ในส่วนสีเหลืองของรูปภาพ
วงจรชีวิตทั้งหมดของ DAI แบ่งออกเป็นสองส่วนหลัก: การได้มาและการทำลาย
การได้มา: สร้าง Vault, ส่งหลักประกัน, คำนวณอัตราการจำนำ, คืน DAI, ถอนออกเพื่อใช้ภายนอก
การทำลาย: ส่ง DAI กลับไปที่ห้องนิรภัย จ่ายค่าธรรมเนียมความเสถียรเพิ่มเติม และนำหลักประกันออกตามอัตราการจำนำ
เปรียบเทียบกับ:
สมมติว่าฉันไปธนาคารเพื่อขอสินเชื่อบ้าน (สินทรัพย์สภาพคล่องต่ำสำหรับเหรียญ Stablecoin ที่มีสภาพคล่องสูง)
ฉันวางบ้านเป็นหลักประกัน (จำนอง ETH)
ธนาคารให้เงินสดแก่ฉันเป็นเงินกู้ (ซื้อ DAI)
หากมูลค่าของบ้านลดลง (ล้มละลาย)
ธนาคารจะขอชำระคืนเงินกู้ (หลักประกันเพิ่มเติม)
หากฉันไม่สามารถชำระคืนเงินกู้ได้ (ทำให้เกิดการชำระบัญชี)
พวกเขาจะยึดบ้านของฉัน (เปิดประมูลหลักประกัน)
เกิดข้อผิดพลาดกับธนาคารและธนาคารล้มละลาย (กระตุ้นระบบการชำระบัญชีทั่วโลก)
ชื่อเรื่องรอง
3.3 ในป่ามืด ความเสี่ยงมาก่อน
เราทุกคนทราบดีว่าแม้แต่ ETH ก็เป็นสินทรัพย์ที่มีความเสี่ยงสูงและมีความผันผวน ในการป้อนเหรียญ DAI ของ MakerDao เราจะเห็นได้อย่างชัดเจนว่า
เขามีพารามิเตอร์หลักหลายประการ
ค่าธรรมเนียมความเสถียร: คืน DAI ซึ่งเป็นค่าใช้จ่ายเพิ่มเติมที่ต้องจ่ายเมื่อแลกหลักประกัน (กลายเป็นรายได้ของ MakerDao)
ค่าธรรมเนียมการชำระบัญชี: ในกรณีล้มละลาย ค่าปรับ 13% จะถูกเพิ่มในหนี้คงค้างของฉัน
อัตราการจำนอง: ในการให้ยืม DAI 100 USD ต้องใช้ 170 USD ในการจำนำสินทรัพย์
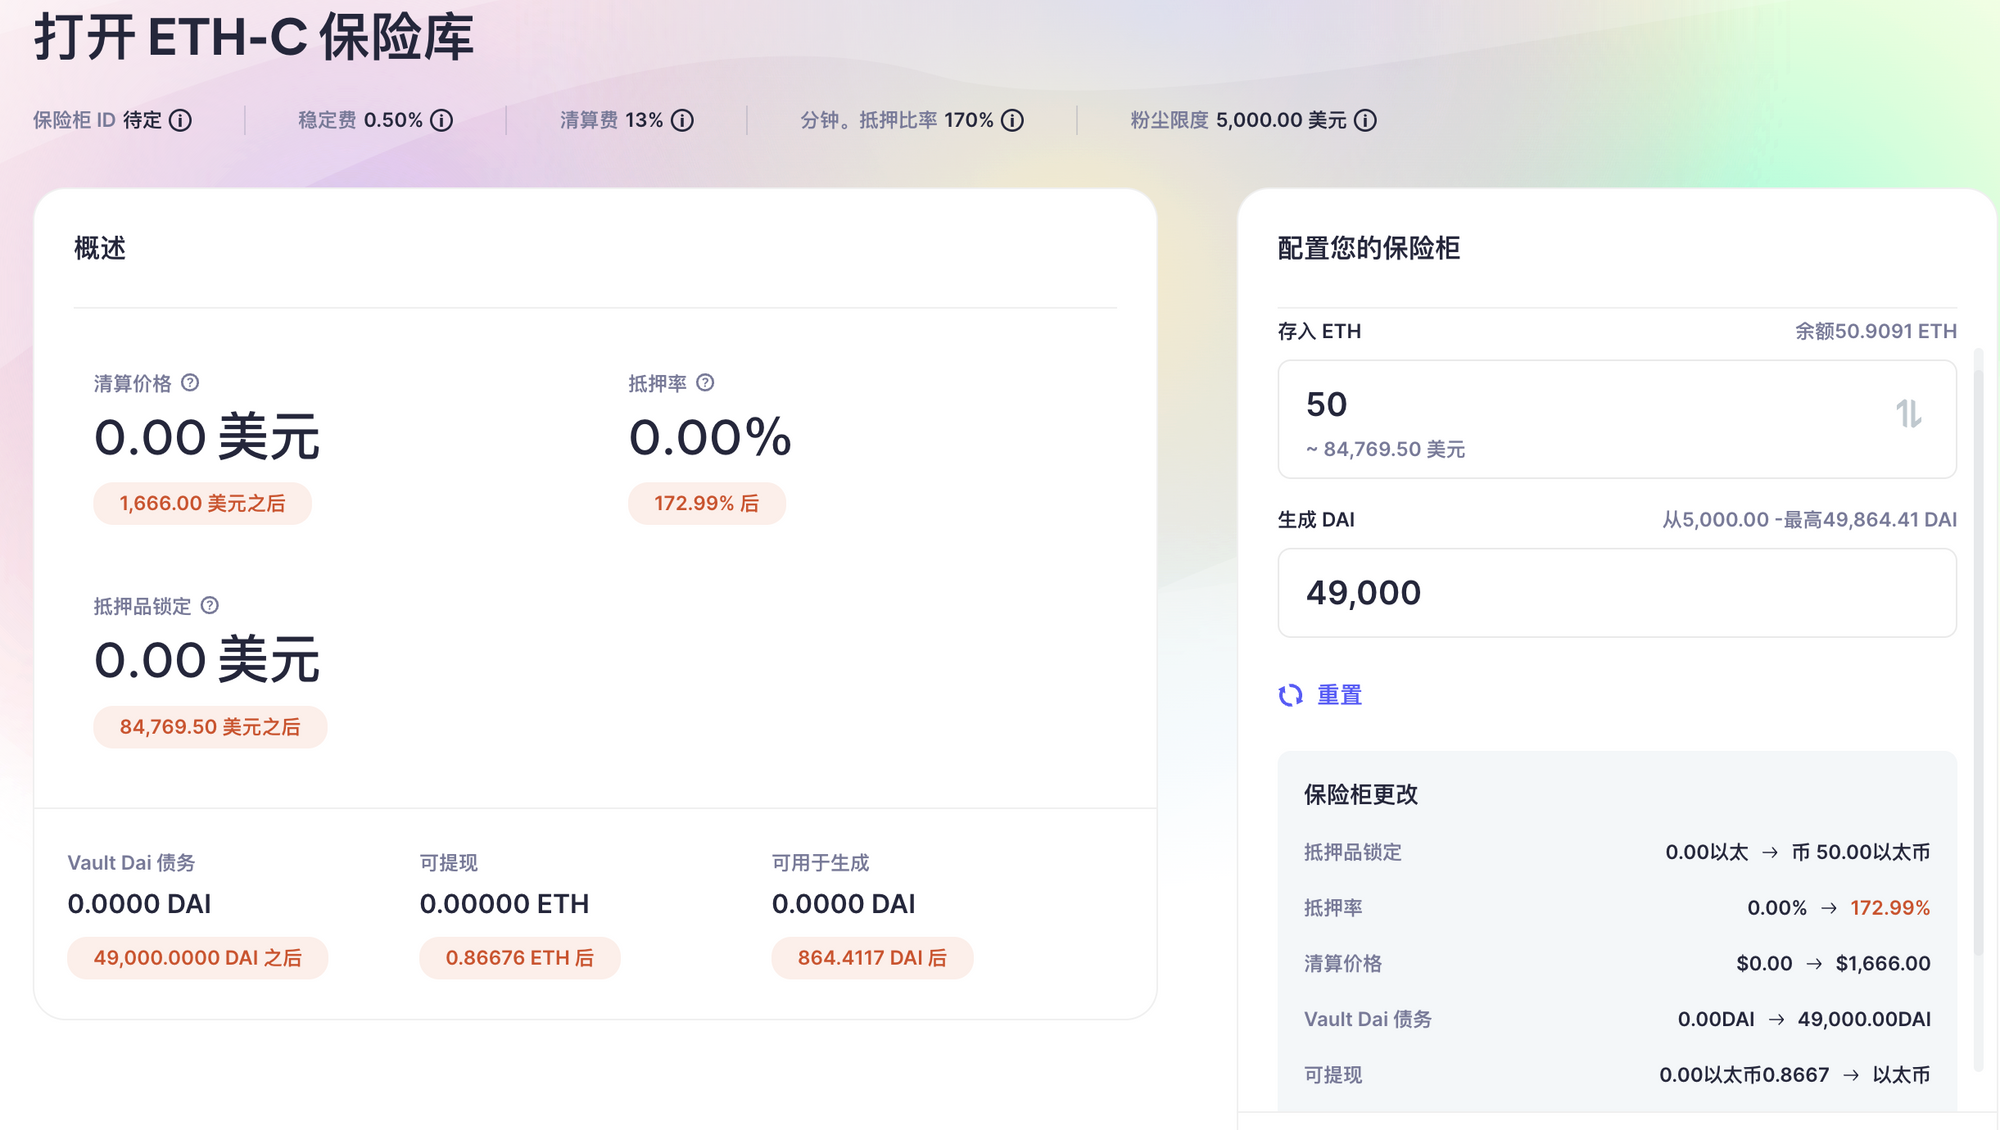
และมุมขวาล่างจะบอกคุณว่าหากฉันสร้างห้องนิรภัยด้วย 50 ETH และดึงออกมา 49,000 DAI เมื่อราคา ETH ปัจจุบันสูงถึง 1,666 ดอลลาร์ มันจะทำให้เกิดการชำระบัญชี (การแปลด้วยเครื่องอย่างง่าย สะดวกและเข้าใจง่าย)
3.4 การล้มละลาย สี่การประมูลเมื่อความเสี่ยงข้ามเส้นสีแดง การชำระบัญชีจะเกิดขึ้นหมายความว่าผู้ใช้ไม่จำเป็นต้องส่งคืน DAI อีกต่อไป และตู้นิรภัย (Vault) ที่สร้างโดยผู้ใช้จะถูกประมูลเพื่อเป็นหลักประกันเพื่อชดเชย DAI ที่เป็นหนี้ให้กับระบบ
ในขณะเดียวกัน ผู้ใช้ที่ถูกชำระบัญชีจะต้องจ่ายค่าปรับในการชำระบัญชีด้วย
ขั้นตอนการประมูลสัญญา Maker มี 4 ขั้นตอนจะทริกเกอร์ก่อน,
กลไกการประมูลหลักประกัน
เมื่อใช้รูปแบบการประมูลของอังกฤษ ผู้ที่ให้ราคาสูงสุดจะได้รับหลักประกัน และ DAI ที่จ่ายไปจะถูกใช้เพื่อชดเชยหนี้และค่าปรับ
หากกระบวนการประมูลหลักประกันสามารถแก้ไขวิกฤติหนี้ได้สำเร็จและหลักประกันที่ยังขายไม่หมดจากนั้นทริกเกอร์,
กลไกการประมูลแบบย้อนกลับ
ฝ่ายที่ชำระบัญชีสามารถใช้โหมดการประมูลลอตเตอรีเพื่อใช้ DAI ในราคาที่ยอมรับได้ในกระบวนการค่อยๆ ลดราคาลง เพื่อแลกเปลี่ยนส่วนหนึ่งของหลักประกัน การออกแบบของข้อตกลงคือการกระตุ้นความเต็มใจที่จะชำระคืนของฝ่ายที่ชำระบัญชี
ผู้ชมที่ระมัดระวังจะพบว่าในความเป็นจริงแล้ว เป็นไปไม่ได้เสมอไปที่กองทุนจะจับคู่และกำจัดหนี้ได้อย่างสมบูรณ์แบบ
ถ้าไม่มีใครรับออร์เดอร์เลย เงินในบัฟเฟอร์ (Maker Buffer) จะถูกใช้เพื่อแบกรับความเสี่ยงจากหนี้เสีย และเงินทุนของเขามาจากค่าธรรมเนียมความมั่นคงและค่าปรับที่อธิบายไว้ข้างต้น
แน่นอนว่าหากความเสี่ยงมีมากเสียจนแม้แต่บัฟเฟอร์พูลก็ไม่สามารถรักษาวงจรแห่งความตายนี้ได้จากนั้นทริกเกอร์,
กลไกการประมูลหนี้
โปรโตคอล Maker จะออก MKR (โทเค็นการกำกับดูแล) เพื่อเริ่มกระบวนการประมูล ผู้ประมูลสามารถใช้ DAI เพื่อรับ MKR ผ่านการประมูล และ DAI ที่ได้รับจากการประมูลจะเข้าสู่แหล่งสำรองเพื่อชำระหนี้
ในระยะยาว หาก MKR ออกมาตรการฉุกเฉินมากเกินไป ตัวโทเค็นการกำกับดูแลจะไร้ค่า ดังนั้นการควบคุมอัตราเงินเฟ้อจึงเป็นการปกป้องความปลอดภัยของระบบทั้งหมดด้วยจะผ่านก
กลไกการประมูลส่วนเกิน
เพื่อลดอุปทานทั้งหมดของ MKR โดยการขาย DAI ในบัฟเฟอร์พูลเพื่อแลกกับและทำลาย MKR ในตลาดโดยอัตโนมัติ
3.5 สรุป
ดูสิ ช่างเป็นระบบที่สวยงามเสียนี่กระไร!มีกระบวนการชำระบัญชีที่หลากหลายเพื่อรับประกันกระบวนการดำเนินการด้านเงินทุนทั้งหมด ความเสี่ยงลดลงมาก แต่บทบาทของสกุลเงินที่มีเสถียรภาพต้องลดความผันผวนให้น้อยที่สุด จึงมีอีกชุดหนึ่งกลไกป้อนกลับอัตราเป้าหมาย (TRFM)
หากเงินทุนส่วนใหญ่ไหลออกไปภายนอก ฝ่ายโครงการจะปรับเปลี่ยนโดยการแก้ไขค่าปรับการชำระค่าธรรมเนียมความมั่นคงและวิธีการอื่นๆ ลิงก์โดยรวมจะยาวมาก ทำให้ยากต่อการปรับราคาโทเค็นแบบเรียลไทม์
ดังนั้น เขาจึงสร้างแพลตฟอร์มเงินฝากรอบ ๆ DAI ในแง่หนึ่ง มันลดการไหลของ DAI และในทางกลับกัน มันส่งผลแบบไดนามิกต่ออนุญาโตตุลาการในการฝากหรือถอนผ่านการปรับอัตราดอกเบี้ย
ฉันจะไม่ลงรายละเอียดที่นี่ ฉันขอแนะนำให้คุณอ่านบทความที่เกี่ยวข้องในตอนท้ายของบทความต่อไปนี้ (โดยเฉพาะเอกสารทางเทคนิคของ MakerDao)
ชื่อระดับแรก
4. สรุป - ความแตกต่างระหว่าง GHO และ DAI
เราเริ่มต้นด้วยสิ่งที่เป็น Stablecoin และหารือเกี่ยวกับมูลค่า การจัดประเภท และแหล่งที่มาของรายได้ เป็นที่เข้าใจได้ว่าแรงจูงใจพื้นฐานของ Aave ในการมีส่วนร่วมในสาขา Stablecoin
เพื่ออำนวยความสะดวกในการทำความเข้าใจว่าเหตุใด Stablecoins จึงมีความเสถียรได้ ประเด็นสำคัญนี้ มาทำความเข้าใจวงจรชีวิต DAI ที่สร้างขึ้นโดย MakerDao จำนองทั้งหมด กลยุทธ์การชำระบัญชี มาตรการรักษาความปลอดภัย ฯลฯ ทีละข้อ
แม้ว่าจะเป็นไปไม่ได้ที่จะบอกว่าจะมีการแยกส่วนในอนาคตหรือไม่ (อย่าแออัด) กลไกของระบบที่สวยงามเช่นนี้ช่างน่าหลงใหลจริงๆและผู้เสนอเอง
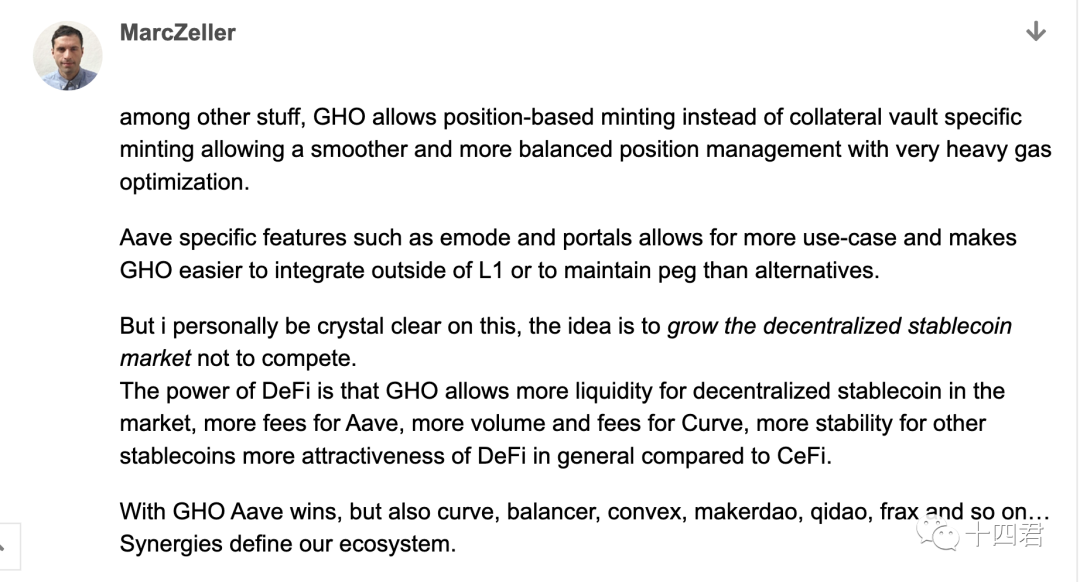
บอกความแตกต่างระหว่าง GHO และ DAI
ในความเห็นของฉัน คุณลักษณะที่แตกต่างที่สุดคือแนวคิดของ "ผู้ก่อการ" ซึ่งทำลายโหมดที่ DAI สามารถใช้การจำนองสินทรัพย์ "ที่มีอยู่" เท่านั้นเพื่อรับเหรียญที่มีเสถียรภาพ และใช้แอปพลิเคชัน web3 บางอย่างในอนาคตภายใต้กฎที่จำกัดและแพลตฟอร์มที่เชื่อถือได้ "รายได้ของ GHO สามารถออกได้ ซึ่งเป็นจุดเริ่มต้นของความไว้วางใจในห่วงโซ่ และไม่น่าแปลกใจที่ภายใต้ข้อเสนอนี้ หัวหน้าของแอปพลิเคชัน web3 ต่างๆ ได้แนะนำตัวเอง
เป็นบทความเกี่ยวกับ Defi ที่ยาวจริงๆ คุณสิบสี่ ขอบคุณที่อ่าน!
ยินดีต้อนรับสู่การกดไลค์และติดตามและส่งต่อไปยังเพื่อนที่เหมาะสมเพื่อการสนทนา
อ้าง:
https://governance.aave.com/t/introducing-gho/8730
https://docs.makerdao.com/
https://makerdao.com/zh-CN/whitepaper/
https://coinmarketcap.com/
ต้นฉบับข้อเสนอ Stablecoin GHO ของ Aave
https://mp.weixin.qq.com/s/tjy2AWzRFGE6OLDrj9Y6kA
MakerDAO: DAPP ที่ "บ้าที่สุด" ของ Ethereum
https://mp.weixin.qq.com/s/-7KggzOFXzDPF9T2YcGyww
ความทะเยอทะยานของ USDC: ปรับโครงสร้างระบบการเงิน!
https://learnblockchain.cn/2019/03/19/understand_dai
ทำความเข้าใจเกี่ยวกับ DAI ของ Stablecoin แบบกระจายอำนาจ
เขียนในตอนท้าย:
กดไลค์และติดตาม 14 นำคุณค่าจากมุมมองทางเทคนิคมาให้คุณ





