


美银调查:基金经理以二十年来最大幅度砍科技股,但现金太少,“恐慌还不够”


- 핵심 관점: BOA의 11월 설문조사에 따르면 글로벌 펀드매니저들이 2006년 이후 가장 빠른 속도로 기술주에서 이탈했으며, 기술주 비중확대 비율은 순 37%에서 순 12%로 급감했습니다. 'AI 버블'이 최대 테일 리스크로 부상했지만, 현금 비중이 낮고 공포 심리가 충분하지 않아 아직 매수 신호는 나타나지 않았습니다.
- 핵심 요소:
- 기술주 비중확대 비율의 월간 감소폭이近20년래 최대로, 2008년 금융위기와 2022년 금리인상 사이클 당시의 축소 폭을 넘어섰습니다.
- 'AI 버블'(34%)과 'AI 하이퍼스케일러 신용 이벤트'(31%)가 합산 65%로 펀드매니저들이 꼽은 최대 위협이 되었습니다.
- 기록적인 순 38%의 응답자가 기업의 AI 지출이 과도하다고 생각하며, 52%는 향후 6개월 내 하이퍼스케일러의 자본지출 삭감을 예상합니다.
- 현금 비중은 3.6%로 하락해 4.0%의 역매도 임계치를 밑돌았으며, 역사적으로此类 신호 이후 4주 중위 수익률은 -1%였습니다.
- 나스닥100은 이번 달 4% 이상 하락했고, 반도체 지수는 10월 초 이후 누적 27% 하락했습니다.
- 유럽 증시 심리는 개선되어 순 67%가 향후 1~3개월 상승을 예상했으나, 프랑스는 순 선호도 -60%로 사상 최저치를 기록했습니다.
원문 저자: 양천(杨宸), 룽웨(龙玥)
원문 출처: 월스트리트견문(华尔街见闻)
뱅크오브아메리카(Bank of America)의 최신 월간 조사에 따르면, 글로벌 펀드매니저들이 2006년 이후 가장 빠른 속도로 기술주에서 자금을 빼내고 있다.
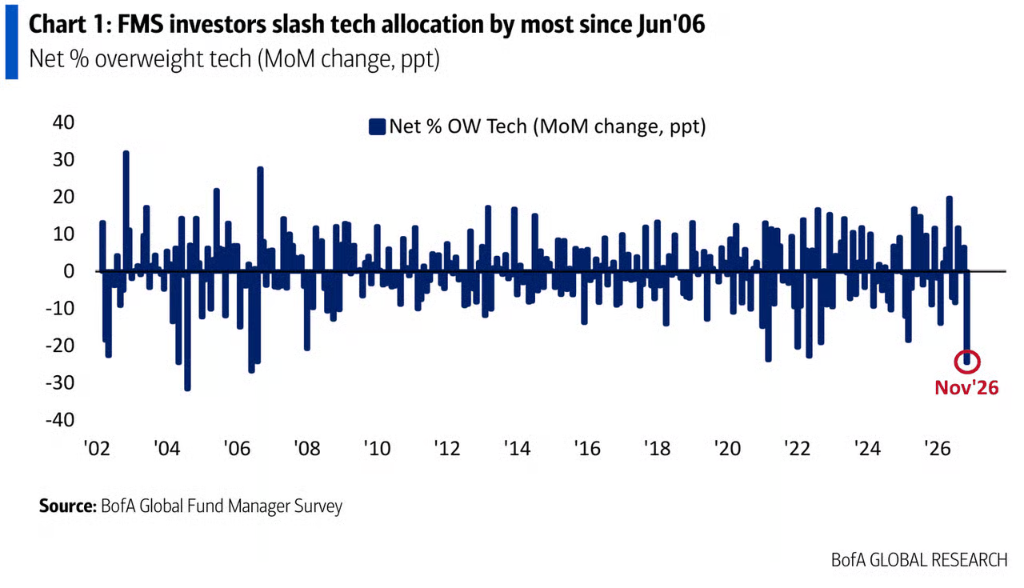
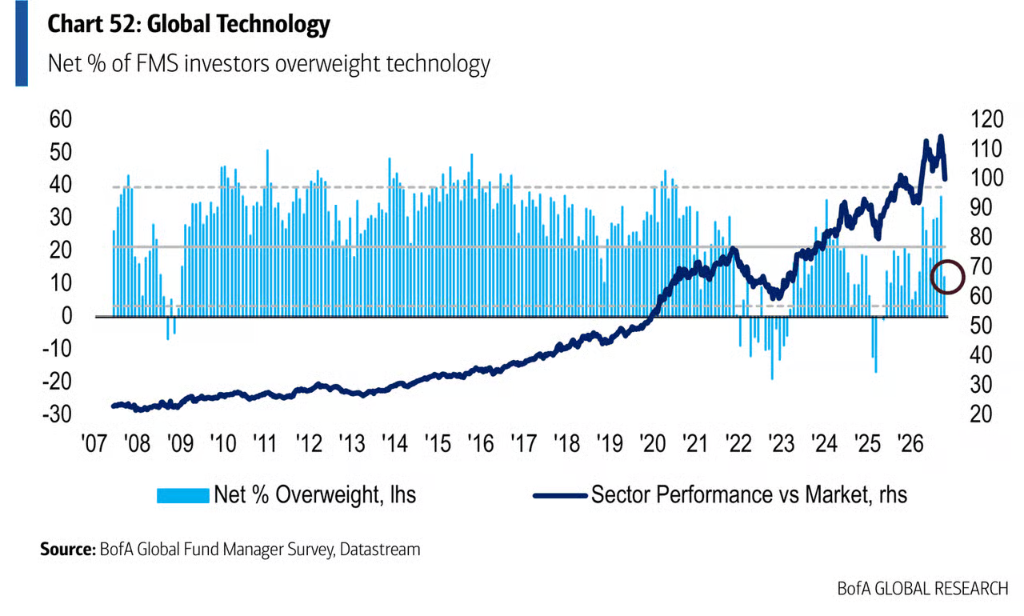
조사에 따르면 기술주 초과보유 비중은 10월의 순 37%에서 순 12%로 급감했으며, 한 달 낙폭은近 20년 만에 최대치를 기록했다.
BofA 전략가 마이클 하트넷(Michael Hartnett)은 보고서에서 "AI 붐과 과열 심리는 이미 끝났다"고 단언하며, 투자자들에게 향후 몇 달간 방어적 포지션을 유지할 것을 권고했다.
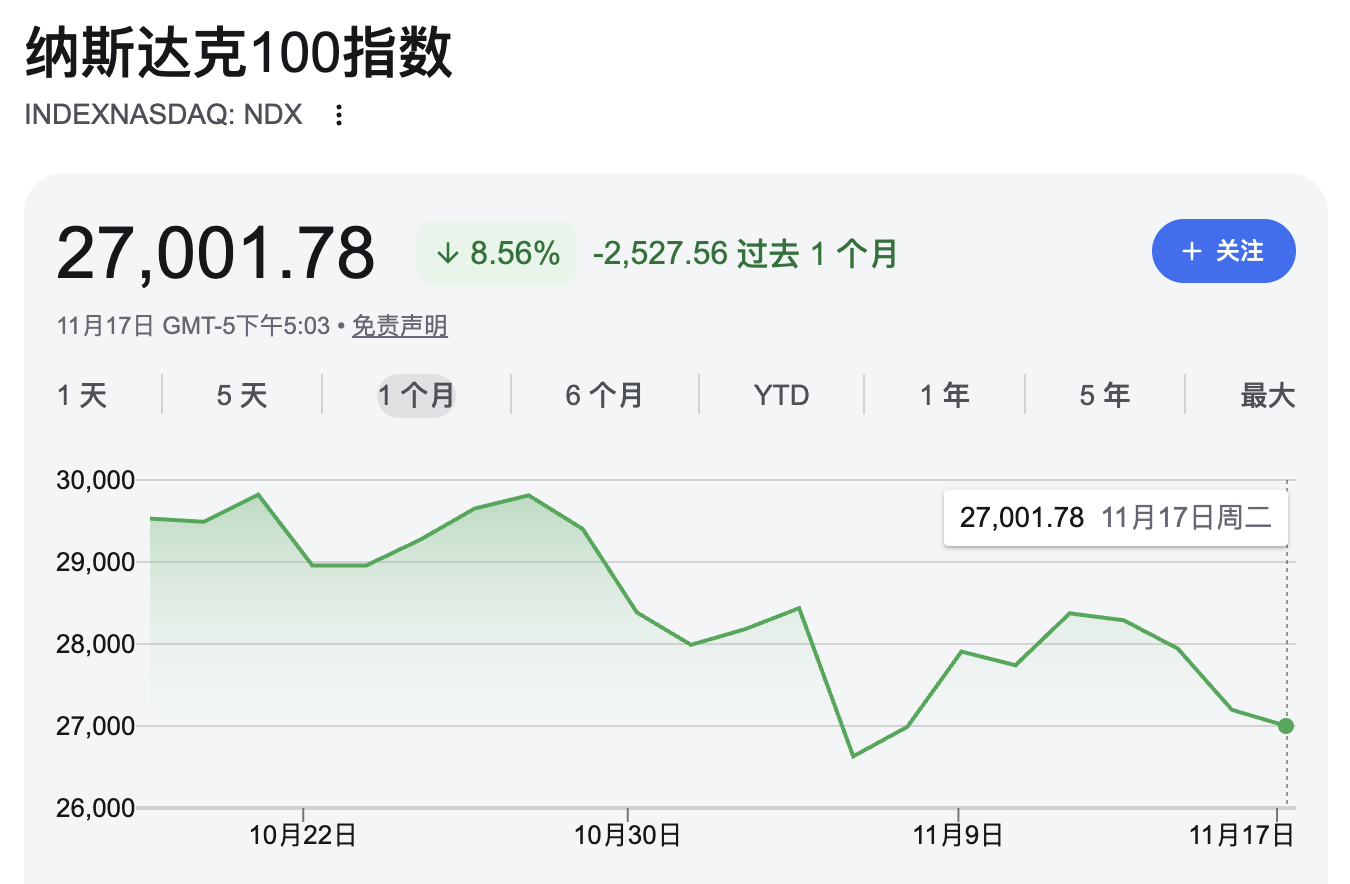
시장 흐름은 이러한 심리 변화를 뒷받침한다. 나스닥100 지수는 이번 달 이미 4% 이상 하락하며 2008년 이후 최악의 11월 실적을 기록할 것으로 예상된다. 반도체 관련 주가지수는 10월 초 이후 누적 27% 하락했다.
이번 조사는 11월 6일부터 12일까지 진행되었으며, 글로벌 부문에는 총 169명의 참가자가 참여해 총 4,610억 달러의 운용자산을 대표했다. 유럽 지역 질문에는 94명의 참가자가 답했으며, 운용자산 규모는 총 2,410억 달러였다.
기술주 대규모 축소, 그러나 저가 매수는 시기상조
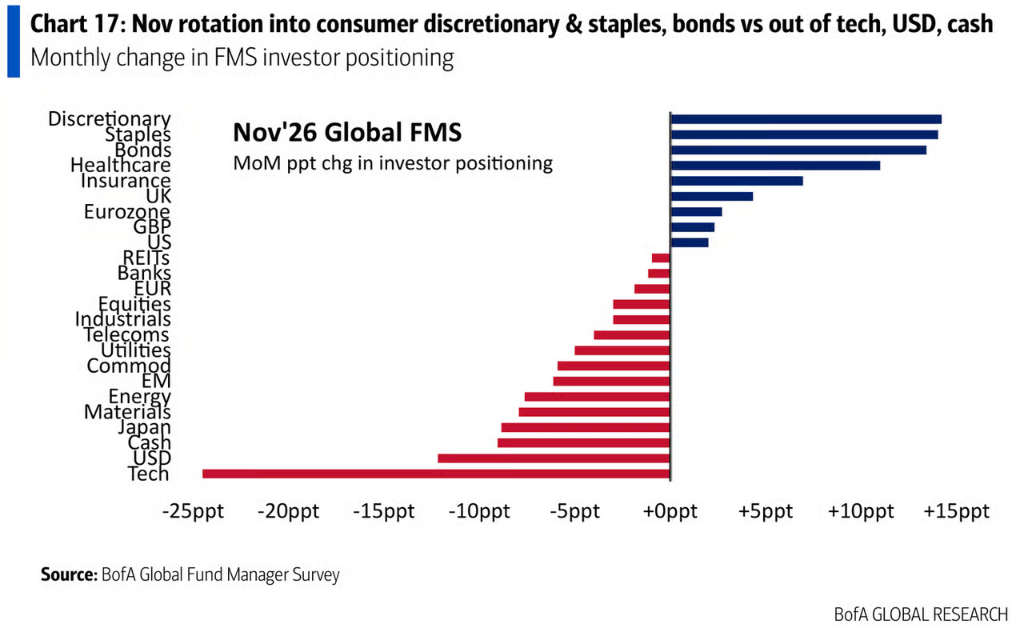
펀드매니저들의 기술주에 대한 열의는 빠르게 식고 있다. 조사에 따르면 기술주 초과보유 비중은 10월의 순 37%에서 순 12%로 하락했으며, 낙폭은 2006년 6월 이후 최대로, 2008년 금융위기, 2022년 금리인상 주기, 올해 "상호관세일 4월 2일" 때보다도 컸다.
현재 기술주 포지션은 장기 평균보다 약 0.5 표준편차 낮은 수준이다.
또한 골드만삭스 프라임 브로커리지 부문은 2주 전 2020년 3월 이후 헤지펀드의 주간 최대 레버리지 축소를 기록했다. 지난주 같은 펀드들은 4월 이후 가장 강한 반도체 반등 장세에서 매도에 나서 골드만삭스의 기술주 롱숏 비율을 사상 최저치로 끌어내렸다. 13F 공시에 따르면 드러켄밀러 등은 이미 3분기에 반도체 비중 축소를 시작했다. 헤지펀드가 먼저 움직였고, 장기 자금이 뒤따랐다.
하트넷은 역사적 패턴에 비추어 볼 때 최적의 진입 시점은 펀드매니저들이 기술주 포지션을 추가로 축소해 저평가 상태가 된 이후에 나타난다며, 현재 조사에서는 투자자들의 충분한 "공포" 심리가 확인되지 않아 성급한 진입은 바람직하지 않다고 조언했다.
65%가 AI를 최대 리스크로 꼽아
펀드매니저들이 기술주에서 집중적으로 이탈하는 배경에는 AI 서사 자체에 대한 신뢰 흔들림이 있다.
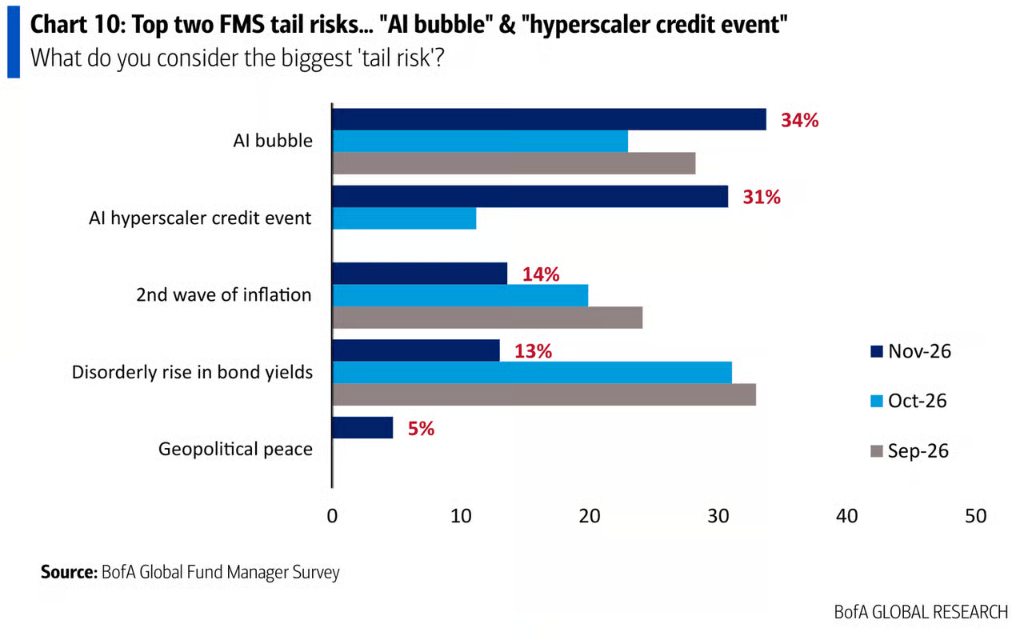
최대 테일 리스크 투표에서 "AI 버블"이 34%로 1위를 차지했고, "AI 하이퍼스케일러 신용 이벤트"가 31%로 뒤를 이었다. 두 항목을 합하면 65%로, 시장 자금 운용자의 3분의 2가 AI를 현재 주식시장과 신용시장의 최대 위협으로 보고 있음을 의미한다. 반면 10월의 최대 리스크는 채권 금리의 무질서한 상승이었다.
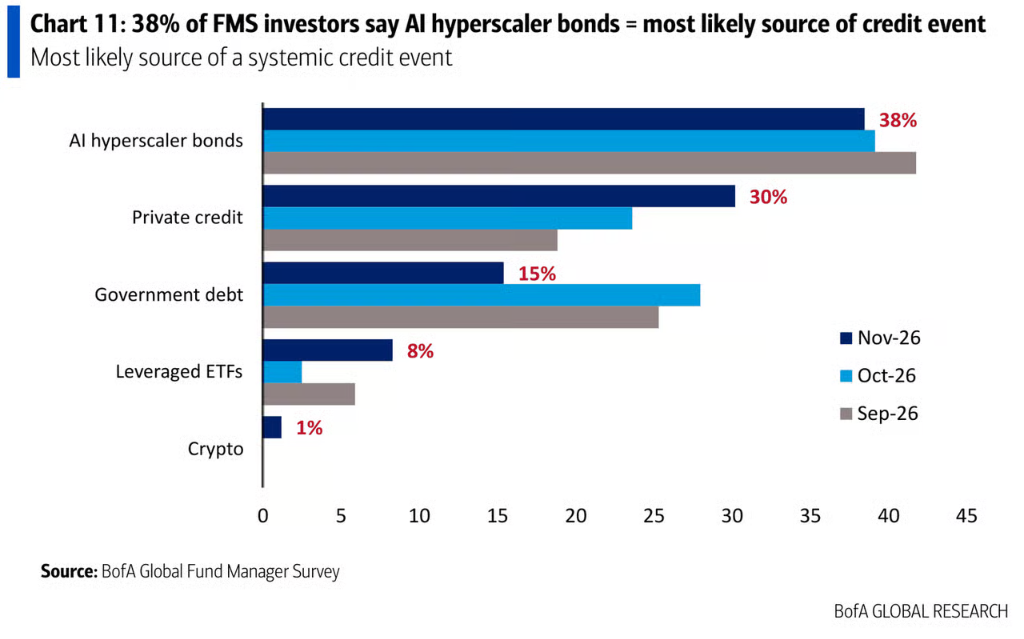
시스템적 신용 이벤트를 가장 촉발할 가능성이 높은 요인으로는 38%의 응답자가 AI 하이퍼스케일러 채권을, 30%가 사모 신용을 지목했다.
동시에 투자자들의 기업 AI 지출에 대한 인내심은 소진되었다. 기록적인 순 38%의 응답자가 기업이 과잉 투자하고 있다고 보았으며, 이 비율은 작년 말 처음으로 0을 넘어선 이후 계속 상승하고 있다. "기업 현금흐름을 어떻게 사용해야 하는가"라는 질문에는 42%가 재무상태표 개선을, 33%가 주주 환원을 주장했으며, 자본지출 확대를 지지한 응답자는 16%에 불과했다. 이는 2020년 5월 이후 최저치로, 당시에는 경제가 존속할지조차 알 수 없던 시기였다. 올해 1월 이 수치는 34%였다.
52%의 응답자는 향후 6개월 내 AI 하이퍼스케일러가 자본지출 축소를 발표할 것으로 예상했으며, 10월에는 이 비율이 30%였고 9월에는 79%가 올해 어떤 축소도 없을 것이라고 보았다.
하트넷은 이 신호를 펀드매니저들이 기업에 보내는 "지출을 멈춰달라"는 가장 강력한 메시지로 묘사하며, 역사상 이 외침이 이렇게 크게 울린 적은 없었다고 평가했다.
현금 비중 낮고 공포 부족, 하트넷 매수 신호 거부
심리 전환은 뚜렷하지만, 자금의 실제 움직임은 다른 이야기를 들려준다.
현금 보유 비중은 3.9%에서 3.6%로 하락해 8월 이후 최저치이며, 장기 평균보다 1.9 표준편차 낮은 수준이다. BofA의 "현금 규칙"에 따르면 현금 비중이 4.0% 이하일 때 글로벌 주식시장의 역방향 매도 신호가 발생한다. 블룸버그 보도에 따르면 2011년 이후 이러한 신호 발생 후 4주 내 중위 수익률은 -1%였으며, 최악의 경우 -29%를 기록했다.
기술주가 압박을 받는 가운데도 펀드매니저들의 거시경제 전망에 대한 우려는 상대적으로 온건하다. 응답자의 약 3%만이 향후 1년 내 경기침체를 예상했다. 글로벌 주식시장은 여전히 2027년 최고 자산군으로 공감대를 형성하고 있다. BofA의 종합 심리지표는 6.4에서 6.3으로 소폭 하락해 6월 이후 최저치를 기록했다.
하트넷의 Bull & Bear Indicator는 현재 7.4로, 9월에 기록한 9.5의 정점보다 크게 낮지만 역방향 매수 신호를 촉발하는 2.0 이하와는 여전히 큰 격차가 있다.
하트넷은 이렇게 썼다:
11월 조사에서 투자자들은 거시적 관점에서는 강세(3%만이 침체 예상)이고, 시장 관점에서도 포지션이 강세다(현금이 3.6%의 초저 수준이며 글로벌 주식시장이 2027년 최고 성과 자산이 될 것으로 전망). 그러나 AI 붐과 과열 심리는 이미 끝났다... 우리는 전술적 방어 입장을 유지하며, 11월 조사에서는 충분한 투자자 공포 심리가 확인되지 않아 진입은 시기상조다.
다수 기관 여전히 후속 장세 낙관
다른 기관들은 주식시장 전반에 대해 여전히 낙관적 입장을 견지하고 있다. 모건스탠리는 이번 주 AI 지출 붐이 2027년을 "리스크 수용의 해"로 만들 것이라고 밝혔으며, 골드만삭스는 S&P500 지수가 향후 12개월간 17% 상승해 8,700포인트에 도달할 것으로 전망했다.
자산 배분 측면에서 약 36%의 펀드매니저는 국제 주식이 2027년 최고 성과 자산군이 될 것으로 예상했으며, 그 뒤를 미국 주식(24%)과 금(17%)이 이었다.
유럽 증시 낙관심리 고조, 이익 전망 개선
글로벌 기술주의 냉각과 대조적으로 유럽 증시에 대한 투자 심리는 뚜렷하게 개선되고 있다.
순 67%의 펀드매니저가 향후 1~3개월 내 유럽 증시 상승을 예상해 전월의 순 44%보다 높아졌으며, 2월 이후 최고 수준이다. 응답자들은 향후 12개월 유럽 증시 평균 상승률을 5.92%로 전망해 이전의 4.53%보다 높였다. 주당순이익 평균 성장 전망도 6.09%에서 6.58%로 상향 조정되었다.
이익 동인 측면에서 비용 관리가 43%의 펀드매니저가 꼽은 유럽 기업 이익의 최우선 동인이 되어 5월 이후 처음으로 1위를 차지했다. 37%의 응답자는 판매량 또는 매출 성장을 주요 동인으로 보았고, 13%는 마진 확대를 지목했다.
거시 측면에서 순 40%의 응답자가 향후 12개월 내 유럽 경제 성장이 개선될 것으로 예상해 이전의 22%보다 크게 높아졌다.
업종 측면에서 산업재 및 서비스 섹터가 2025년 9월 이후 처음으로 초과보유 비중이 가장 높은 섹터가 되었고, 건설 및 헬스케어 섹터도 저평가에서 초과보유로 전환되었으며, 기초자원 및 에너지 섹터는 중립으로 돌아왔다.
자동차 섹터는 여전히 가장 외면받는 섹터로 순 저평가 비중이 47%에 달했다. 향후 12개월 가장 유망한 섹터로는 약 23%의 응답자가 헬스케어를 1순위로 꼽았고, 경기소비재와 금융 섹터가 각각 17%로 뒤를 이었다.
국가별 시장에서는 스위스가 순 선호 비중 30%로 가장 선호되는 시장이 되었고, 독일이 27%로 2위를 차지했다. 프랑스는 순 선호 비중 -60%로 최하위를 기록해 사상 최저치를 경신했다.





