


AI 인프라주 4조 2천억 달러 증발, '삽 판매 잔치' 끝인가?


- 핵심 관점: AI '삽 판매' 거래가 급격히 반전되면서, 글로벌 제조·공익사업·광업 기업들의 시가총액이 6월 이후 4조 2천억 달러 증발했고, 자본시장은 '모든 것이 성장주'라는 내러티브에 대해 체계적인 재가격 책정을 진행하고 있다.
- 핵심 요소:
- 산업 섹터는 올여름 이후 S&P 500에서 두 번째로 부진한 섹터가 되었으며, 데이터센터와의 연관성이 높을수록 낙폭이 더 참혹했다.
- 캐터필러 주가는 6월 고점 대비 44% 하락해 시가총액이 2,140억 달러 축소되었고, Oklo, 코닝 등은 모두 시가총액의 약 절반을 잃었다.
- 기관 자금의 '맹목적 유입'이 밸류에이션을 끌어올렸고, 증시는 신용시장이 이미 경고했던 리스크 신호에 수렴하고 있다.
- 펀더멘털은 여전히 견조하다: 미국 데이터센터 건설 연간 지출은 960억 달러에 달하며, 캐터필러 수주잔고는 사상 최대인 780억 달러를 기록했다.
- 중간선거 이후 규제 불확실성이 변동성을 심화시키고 있으나, 대규모 건설 제한 가능성은 낮으며 수요는 규제가 완화된 지역으로 이동할 수 있다.
원문 저자: 둥징
원문 출처: 월스트리트견문
글로벌 제조, 공익사업 및 광업 기업들의 시가총액이 올해 6월 이후 합계 4조 2,000억 달러 증발했으며, 이번 매도세는 직전 12개월 동안 동종 기업들이 쌓아 올린 9조 4,000억 달러 상승분의 절반 가까이를 사실상 지워버렸다. 한때 유행했던 AI '곡괭이 판매' 거래가 급격히 역전되고 있다.
영국 <파이낸셜타임스> 분석에 따르면, 언론 보도에서 데이터센터 건설과의 연관성이 높을수록 기업이 받은 충격이 더 컸다. AI 열풍에 대한 투자자들의 신뢰가 흔들리고 있으며, 초대형 데이터센터에 맞는 가스 발전기 제조사부터 AI 서버 랙 연결에 필요한 고급 광섬유 기업까지, 그동안 앞다투어 매수했던 종목들이 잇달아 매도되고 있다. 산업 섹터는 이번 여름 이후 S&P 500 지수에서 두 번째로 부진한 섹터가 되었으며, 기술 섹터에 이어 두 번째다.
시장의 전환은 더 광범위한 우려를 반영한다. 초대형 클라우드 기업들이 계속해서 부채 조달로 자본 지출을 늘리고 있는 데다, 미국 내 데이터센터 건설에 대한 정치적 저항이 고조되면서 투자자들은 이 건설 붐이 지속될 수 있을지 의문을 품기 시작했다.
선도 기업 시가총액 반토막
데이터센터 가스 발전기의 주요 공급업체인 캐터필러(Caterpillar)는 지난 6개월간 30% 이상 하락했으며, 6월 30일 주가가 사상 최고치를 기록한 이후 시가총액이 2,140억 달러 줄어 44%의 하락률을 기록했다.
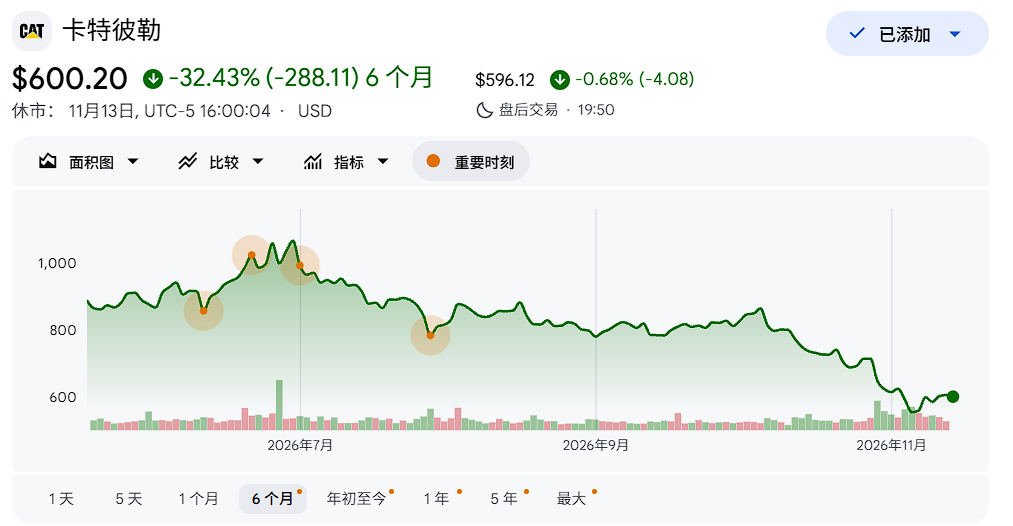
또한 원자력 기업 오클로(Oklo)는 올해 1월 메타(Meta)와 전력 공급 계약을 체결했음에도 주가가 49% 급락했다. 공조 시스템 제조사 컴포트 시스템즈(Comfort Systems)와 광섬유 제조사 코닝(Corning)은 같은 기간 약 절반의 시가총액을 잃었다.
파이낸셜타임스에 따르면, 도이체방크의 미국 수석 이코노미스트 브렛 라이언(Brett Ryan)은 그동안 많은 기관 자금이 이 거래들에 '맹목적으로 몰려들었으며' "일부 기업의 지나치게 낙관적인 밸류에이션을 부추겼을 수 있다"고 밝혔다. 그는 또한 주식 시장이 "신용 시장이 이미 보내온 신호에 수렴하고 있다"고 지적했다. 신용 시장은 데이터센터 건설에서 위험 금융의 증가에 대해 일찌감치 경고해 왔다.
벤처 투자자이자 MIT 연구원인 폴 케드로스키(Paul Kedrosky)는 투자자들이 전통 산업 기업을 반도체 주식처럼 취급하는 것 자체가 실수라고 직언했다.
"헤지펀드와 패밀리오피스와의 논의에서 '모든 것이 성장주'라는 논조가 편재해 있다——물론 이는 터무니없는 말이다."
그러나 주가 압박에도 불구하고 여러 기업의 경영 기초 체력은 여전히 견고하다. 미국 정부 최신 데이터에 따르면, 올해 9월까지 12개월 동안 미국 데이터센터 건설 지출(IT 장비 및 칩 제외)은 960억 달러에 달했다.
3분기 실적도 수요의 회복력을 입증했다. 캐터필러는 수주 잔고가 사상 최대인 780억 달러를 기록했으며, 발전 사업 매출은 전년 대비 75% 증가했는데 주로 데이터센터 수요에 힘입은 것이다. 지멘스의 데이터센터 전기 장비 수주 잔고는 2026년 60% 증가해 70억 유로에 달했고, 이튼(Eaton)의 동종 수주는 전년 대비 두 배로 늘었다. 여러 가스터빈 제조사들은 2026년 첫 9개월 동안 수십억 달러의 수주를 확보했다고 밝혔다.
Dell'Oro Group 분석가 알렉스 코르도빌(Alex Cordovil)은 "이들 기업의 매출 기초 체력과 잠재적 이익 전망 측면에서 우리는 여전히 매우 강력한 기대를 보고 있다"고 말했다. 그는 전기화와 공급망 재편 등 더 거시적인 트렌드가 많은 산업 기업의 핵심 사업을 지속적으로 뒷받침하고 있다고 덧붙였다. "건설은 감속하지 않았다…… 수주 잔고가 사상 최고 수준이며, 이는 적어도 2027년까지 매출 성장이 사실상 확정되었음을 의미한다."
산업 제어 장비 제조사 알리언트(Allient)의 리처드 S. 와잘라(Richard S Warzala) CEO는 11월 5일 실적 콘퍼런스콜에서 AI에 대한 수요는 감소하지 않을 것이라고 밝혔다.
"새로운 데이터센터 건설에 일시 중단령이 내려지더라도, 이미 착공한 프로젝트는 반드시 완공해야 한다."
또한 케드로스키는 수주 잔고 데이터에 대해 유보적인 태도를 보이며, 이는 후행 지표로서 현재의 실제 수요가 아닌 과거의 기대를 반영한다고 본다. 그는 기업들이 공급 부족이 감지되자 대기열에서 앞서기 위해 초과 발주하는 '이중 내지 삼중 주문' 현상이 존재한다고 지적했다.
브렛 라이언의 판단은 더 직접적이다. 주식 시장이 신용 시장이 이미 전달한 위험 신호에 맞춰 뒤늦은 밸류에이션 교정을 완료하고 있다는 것이다. 수개월에 걸쳐 시가총액 4조 달러 이상을 증발시킨 이번 조정은 본질적으로 자본 시장이 '모든 것이 성장주'라는 내러티브에 대한 체계적 재가격화다.
중간선거 이후 규제 불확실성
이번 매도세의 또 다른 중요한 배경은 미국 중간선거 이후 데이터센터 규제 정책 방향의 불확실성이다. 이번 달 중간선거에서 데이터센터 건설 제한 제안이 미국 유권자들의 광범위한 지지를 얻었지만, 그 실질적 영향은 현재까지도 불분명하다.
씨티리서치가 선거 후 발표한 보고서에 따르면, 더 엄격한 규제가 데이터센터 업계에 더 많은 변동성을 초래할 것으로 예상되지만, 건설을 광범위하게 제한할 가능성은 여전히 낮다.
컨스텔레이션 에너지(Constellation Energy)의 조셉 도밍게즈(Joseph Dominguez) CEO는 선거 후 시장 반응이 "과잉 반응"이라며, 민주당이 데이터센터의 블루칼라 일자리 보호에 "매우 신경 쓰고 있다"고 강조했다.
도이체방크의 라이언은 일부 지역에서 금지령이 시행되더라도 건설 수요가 규제가 더 완화된 지역으로 이동할 뿐이라고 본다.
"결국 시장에 이러한 시설에 대한 수요가 있다면, 그것들은 결국 어딘가에 건설될 것이다."





