






Anthropic 서류 제출 3일 만에 누가 25% 올랐고, 누가 겨우 2% 올랐나? 상장이 어떻게 산업 체인을 견인할까


- 핵심 관점: Anthropic이 S-1을 제출한 후, 시장은 약속 금액이 아닌 '수주와 대금 회수 검증 강도'에 따라 AI 산업 체인을 재가격화했다: 전력 설비 업체 Vertiv는 3일간 누적 25% 상승했고, 엔비디아는 겨우 2.1% 상승했다. AI 가격 결정 논리가 내러티브에서 계약과 현금흐름으로 전환되고 있다.
- 핵심 요소:
- 서류 제출 후 3거래일 상승률 순위: Vertiv 25.0%, CoreWeave 17.9%, 오라클 14.4%, 브로드컴 9.4%, 엔비디아는 겨우 2.1%.
- Anthropic 2분기 매출 115억 5500만 달러, 전분기 대비 144% 증가, 영업이익률 8%, 상반기 여전히 영업 손실 6억 9300만 달러.
- S-1에 명시된 8개 컴퓨팅 배치 약 6570억 달러, 고정 또는 최소 보장 약정 약 2656억 달러, 기간 최장 20년.
- 클라우드 업체 분기 자본지출 합계 907억 달러, 구글 자유현금흐름 마이너스 90억 7000만 달러, 마이크로소프트 부외 리스 약정 3646억 달러.
- 브로드컴은 판매자이자 출자자: 5년 임대료 약 1612억 달러, 별도로 630억 달러 SPV 금융으로 장비 구매.
- 컴퓨팅 1달러당 회수 매출이 0.40달러에서 2.08달러로 상승, 순매출 유지율 약 900%, 그러나 기저가 낮아 신중한 해석 필요.
- 핵심 검증 분기점: 2027년 1월 취소 윈도우와 12월 9일 브로드컴 실적 발표 및 SPV 채권 발행 가격 결정.
시장은 사흘 만에 답을 내놓았다
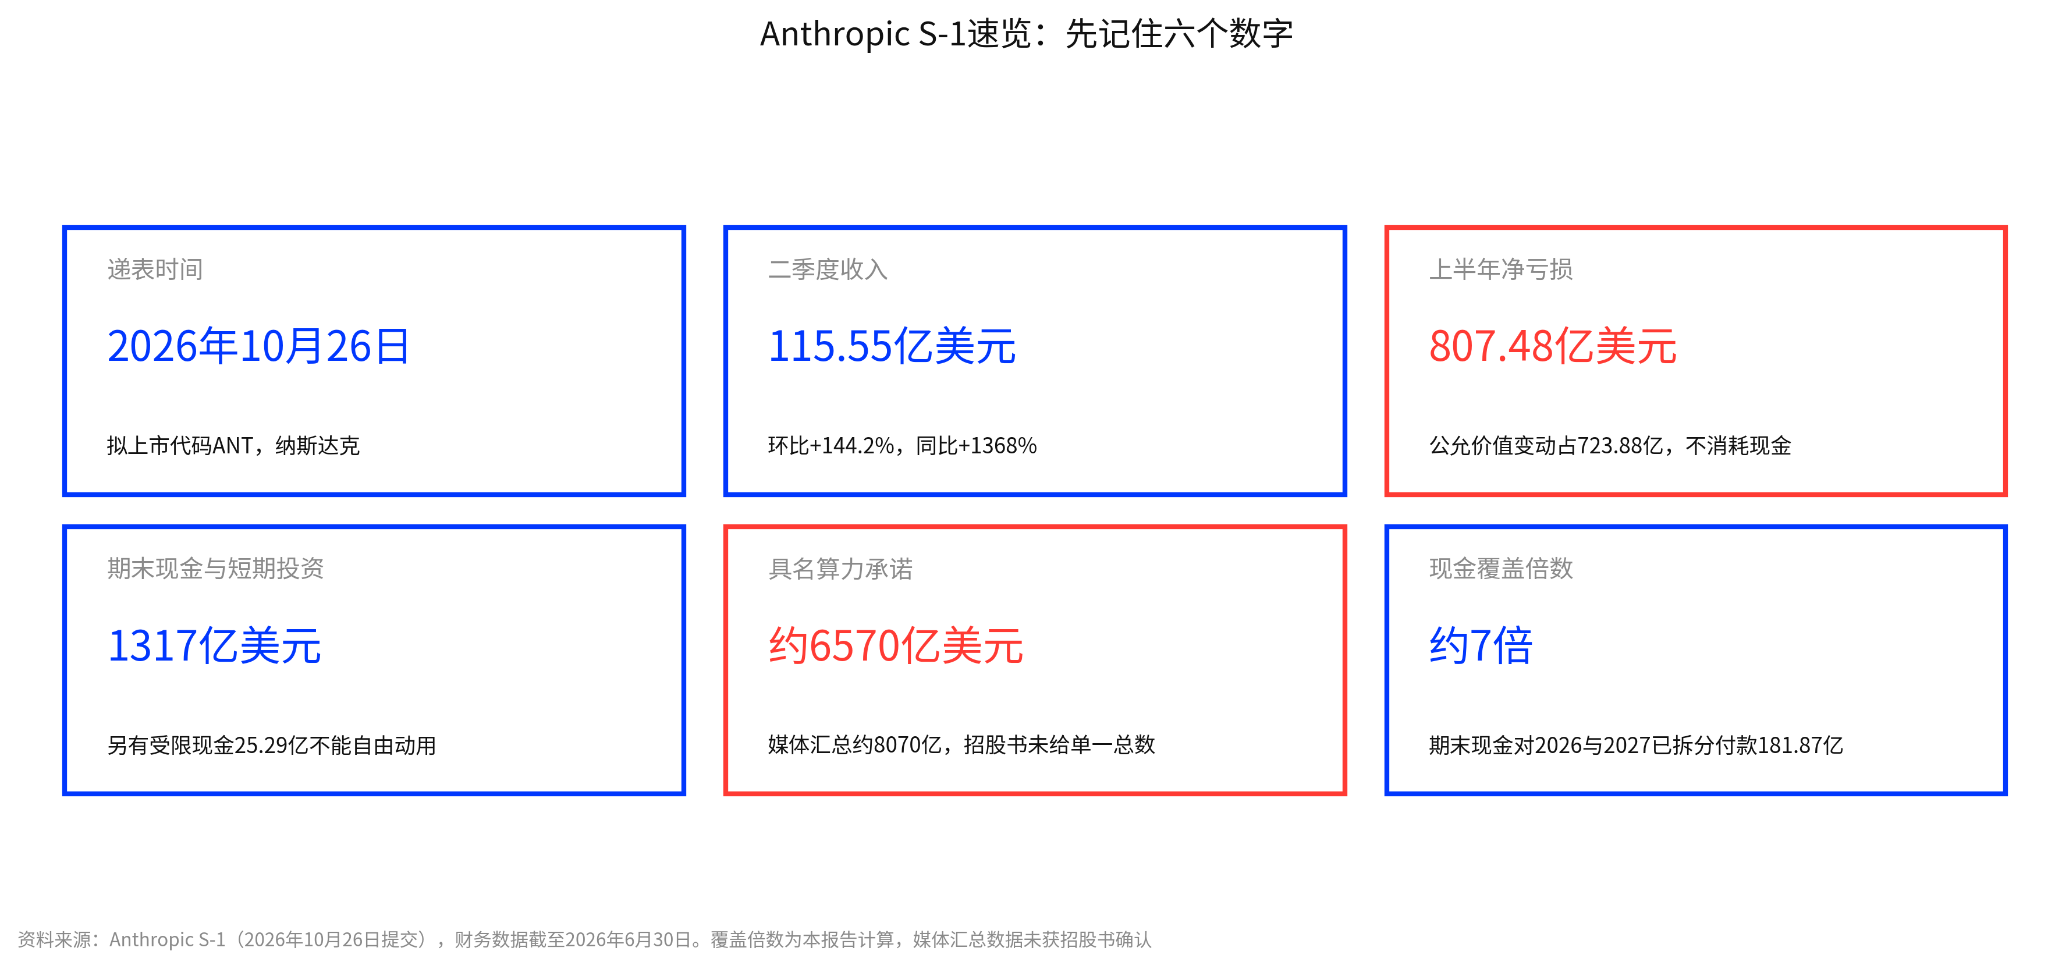
10월 26일, Anthropic은 미국 증권거래위원회(SEC)에 S-1 상장신고서를 제출하며 티커 ANT로 나스닥 상장을 계획한다고 밝혔다. 언론은 곧바로 8,070억 달러라는 놀라운 컴퓨팅 파워 약정 규모를 정리해 보도했다.
그로부터 세 거래일 뒤, 상승률 순위는 상식을 뒤집는 답을 내놓았다. Vertiv(전력·냉각 장비)가 누적 25.0% 상승했고, CoreWeave(GPU 클라우드 서비스)가 17.9%, 오라클이 14.4%, 브로드컴이 9.4% 올랐으며, 엔비디아는 2.1% 상승에 그쳤다.
이 순위는 상식을 뒤집었다. 칩이 가장 큰 비중을 차지하지만, 엔비디아는 2.1%밖에 오르지 않았다. 반대로 전력 장비 공급업체인 Vertiv는 25%나 급등했다. 시장이 발로 투표하고 있는 것이다. 상승률의 높낮이는 약정 금액이 아니라 누구의 주문이 먼저 검증되고 누구의 대금 회수가 먼저 실현되는지에 달려 있다.
핵심 요점
· 하나의 중심축: 이 S-1은 AI 산업 체인의 가격 결정 근거를 서사에서 계약과 현금흐름으로 끌어올렸다. 신고서 제출 후 세 거래일 동안 시장은 이미 검증 순서에 따라 가격을 다시 매기고 있다. Vertiv는 누적 25.0% 올랐고 엔비디아는 2.1% 상승에 그쳤다. 오른 것은 약정 금액이 가장 큰 쪽이 아니라 주문과 대금 회수가 먼저 검증된 쪽이다. 약정 금액은 누가 체인 위에 있는지를 결정하고, 주문과 대금 회수는 누가 가격 책정을 받는지를 결정한다.
· 돈은 나갔는데 누가 받았나: Anthropic의 2분기 매출은 115.55억 달러로 전분기 대비 144% 증가했고, 클라우드 업체들은 분기 단위로 907억 달러를 선지출했으며, 구글의 잉여현금흐름은 마이너스로 돌아섰다. 클라우드 계층은 매출을 받았지만, 하위로 칩과 전력을 사야 한다.
· 누가 먼저 돈을 받고 누가 먼저 자금을 대나: 칩 계층의 브로드컴은 판매자이자 출자자다(1,612억 달러 임대료에 630억 달러 SPV). 전력 계층의 Vertiv는 주문이 두 배로 늘었지만 대금 회수 단계가 가장 많다. 애플리케이션 소프트웨어는 Anthropic의 돈이 아니라 최종 고객의 워크플로 예산을 받는다.
· 청구서의 이면: 상반기 순손실 807.48억 달러 가운데 공정가치 변동이 90%를 차지하고, 영업현금흐름은 플러스 39.29억 달러다. 1,317억 달러의 현금은 2년치 지급액을 약 7배 커버하지만 6,570억 달러 계약은 약 20%만 커버한다. 부족분은 영업현금흐름과 지속적인 자금 조달로 메워야 하며, 위험은 취소 불가 계약에 서명한 쪽에 집중된다.
Anthropic은 10월 26일 미국 증권거래위원회에 S-1을 제출하고 티커 ANT로 나스닥 상장을 계획했다. 시장이 처음 본 것은 언론이 정리한 약 8,070억 달러의 컴퓨팅 파워 약정이었지만, 상장신고서는 이 단일 총액을 제시하지 않았고 언론사별 합산 결과도 일치하지 않는다. 시장은 발행 전에 이미 반응했다. 신고서 제출 전인 10월 23일 종가부터 10월 28일 종가까지 Vertiv는 누적 25.0% 상승했고, CoreWeave는 17.9%, 오라클은 14.4%, 마이크론은 12.0%, 브로드컴은 9.4% 올랐으며 엔비디아는 2.1% 상승에 그쳤다.
신고서 제출은 첫 단계일 뿐이다. 투자자에게 진짜 유용한 질문은 돈이 어느 계층으로 흘러가며, 무엇을 미리 주시해야 하는가이다. 이 글은 하나의 자금 사슬을 따라 전개한다. 먼저 Anthropic의 돈이 나간 뒤 누가 받는지 보고, 다음으로 돈을 받은 이들 가운데 누가 먼저 현금을 받고 누가 먼저 자금을 대는지 살펴본다. 그런 다음 Anthropic 자체의 청구서와 계약으로 돌아가 위험이 누구에게 남는지 보고, 마지막으로 현재 가격에 이미 얼마나 많은 가정이 선반영되어 있는지 묻는다.
1. “먼저 쓰고 나중에 버는” 상장신고서
Anthropic의 매출과 약정은 동시에 폭발했지만 성격은 다르다. 매출은 분기 기준으로 막 흑자로 돌아선 것이고, 약정은 장기 최저 보장이다. 시장은 이미 약정 규모가 아니라 ‘주문과 대금 회수의 검증 강도’에 투표했다.
매출은 폭발하고 있지만 분기 흑자 전환이 반기 흑자를 의미하지는 않는다. S-1에 따르면 매출은 2025년 1분기 3.76억 달러에서 2026년 2분기 115.55억 달러로 늘었고, 전분기 대비 144.2%, 전년 동기 대비 1,368% 증가했다. 같은 기간 컴퓨팅 파워와 인프라 비용은 300% 증가해 매출 증가율이 비용 증가율의 네 배를 넘었다. GAAP 영업이익은 9.74억 달러, 이익률 8%로 흑자 전환은 가장 최근 분기에 일어났다. 상반기 합산으로는 여전히 영업손실 6.93억 달러다.
약정 규모는 더 크지만 확인 가능한 숫자만 봐야 한다. S-1에 명시된 여덟 건의 컴퓨팅 파워 arrangement를 대략 합산하면 약 6,570억 달러이고, 가격 미정인 추가 TPU 컴퓨팅 파워 1,250억~1,500억 달러가 별도로 있다. 언론은 약 8,070억 달러로 합산했지만 상장신고서는 이 단일 총액을 제시하지 않았다. 확인 가능한 것은 고정 또는 최저 보장 약정이 약 2,656억 달러이며 기한이 최장 20년으로, 지난 12개월 매출 197.08억 달러의 약 13.5배라는 점이다. 명시된 여덟 건을 대략 합산하면 약 33배다. 이 상장신고서가 말하는 것은 여전히 먼저 쓰고 나중에 버는 것이다. 시장은 이미 투표했다. 신고서 제출 후 세 거래일 동안 상승률 순위는 약정 금액을 따르지 않고 주문과 대금 회수의 검증 강도를 따랐다. Vertiv는 실적 발표일 하루에 16.48% 상승하며 상승분의 대부분을 기여했고, 엔비디아는 대형 고객의 자체 개발 칩으로 인한 분산 우려에 눌렸다. 정식 상장 가격이 나오면 이번 순위에는 명확한 기준점이 생기고, 밸류에이션도 서로 연결된다.
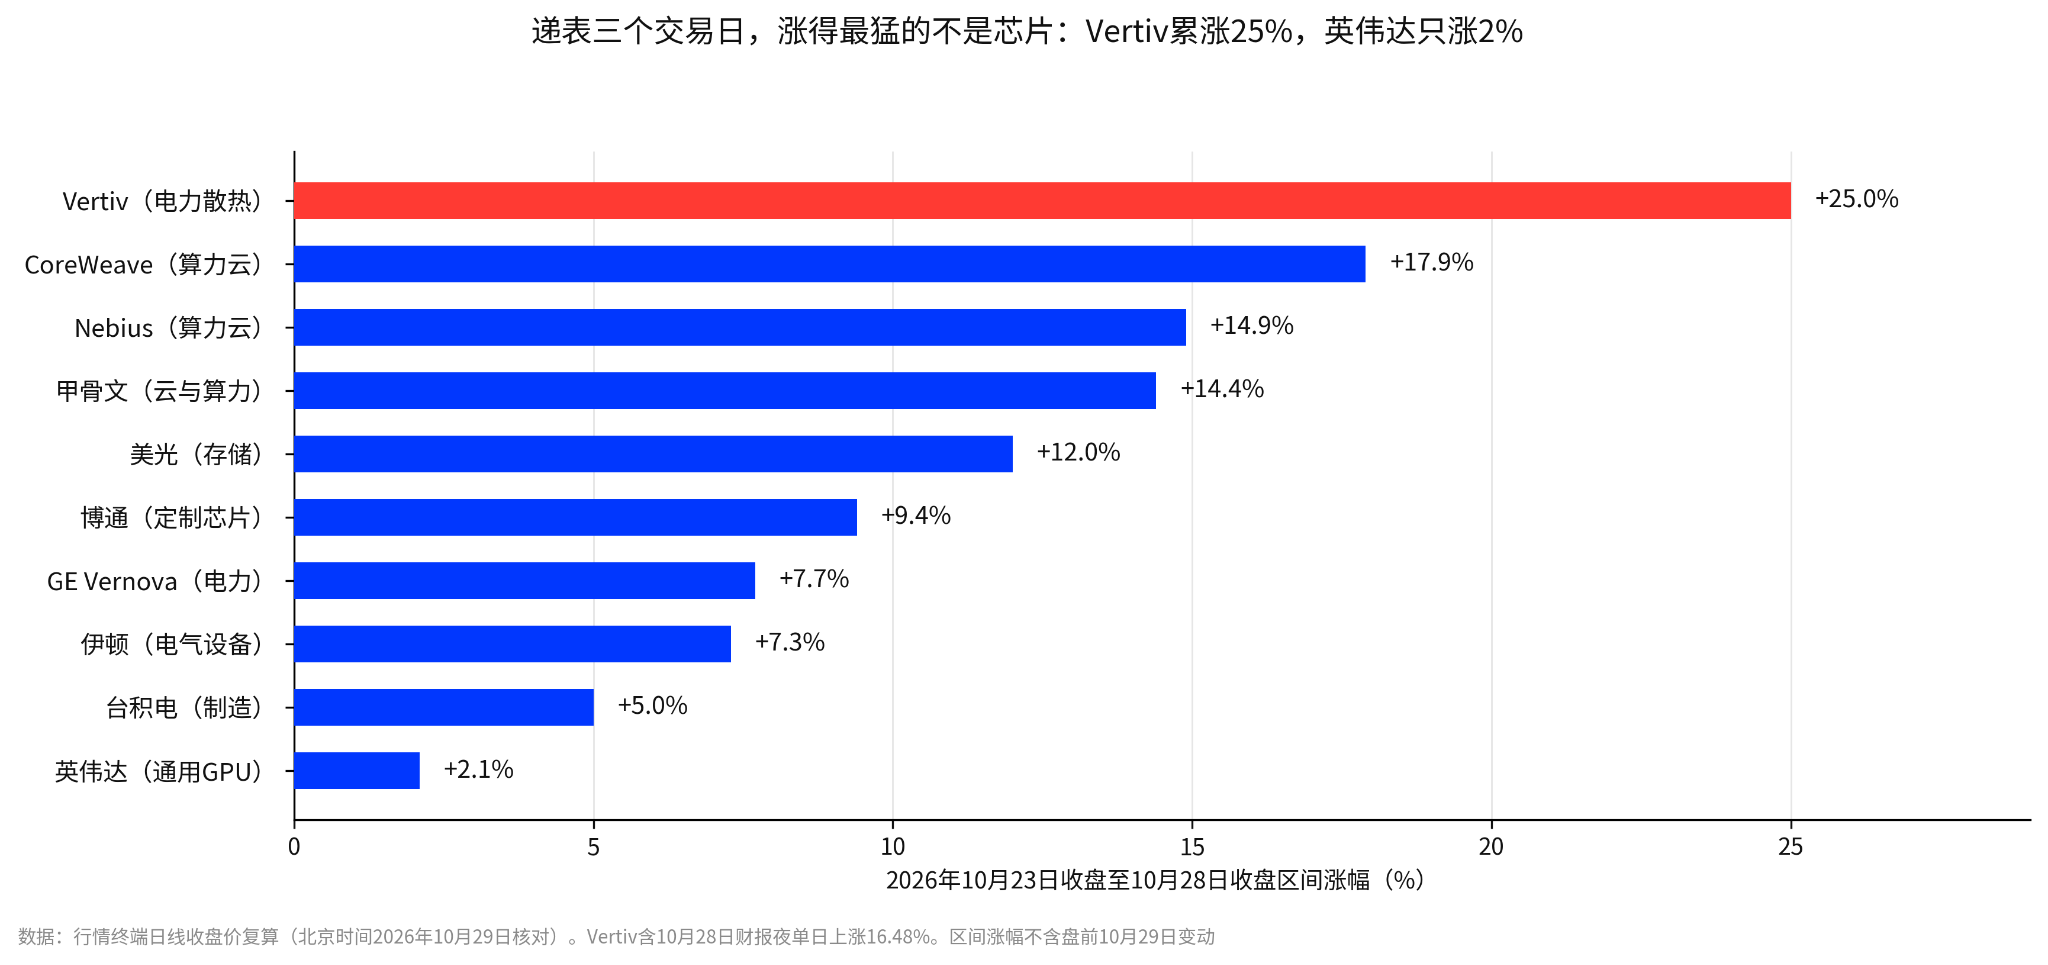
신고서 제출 후 세 거래일, 가장 많이 오른 것은 칩이 아니었다. Vertiv 누적 25% 상승, 엔비디아는 2%만 상승
시장은 이미 투표했고, 가장 많이 오른 것은 칩이 아니다. 신고서 제출 후 세 거래일 동안 상승률 순위는 약정 금액이 아니라 주문과 대금 회수의 검증 강도를 따랐다. Vertiv는 누적 25.0%, CoreWeave는 17.9%, 오라클은 14.4%, 마이크론은 12.0%, 브로드컴은 9.4% 올랐으며 엔비디아는 2.1% 상승에 그쳤다. Vertiv는 실적 발표일 하루에 16.48% 올라 상승분의 대부분을 기여했고, 엔비디아는 대형 고객의 자체 개발 칩으로 인한 분산 우려에 눌렸다. 정식 상장 가격은 이번 순위에 명시적인 닻을 제공할 것이며, 이 닻이 밸류에이션에 어떻게 반영되는지는 5장에서 다룬다.
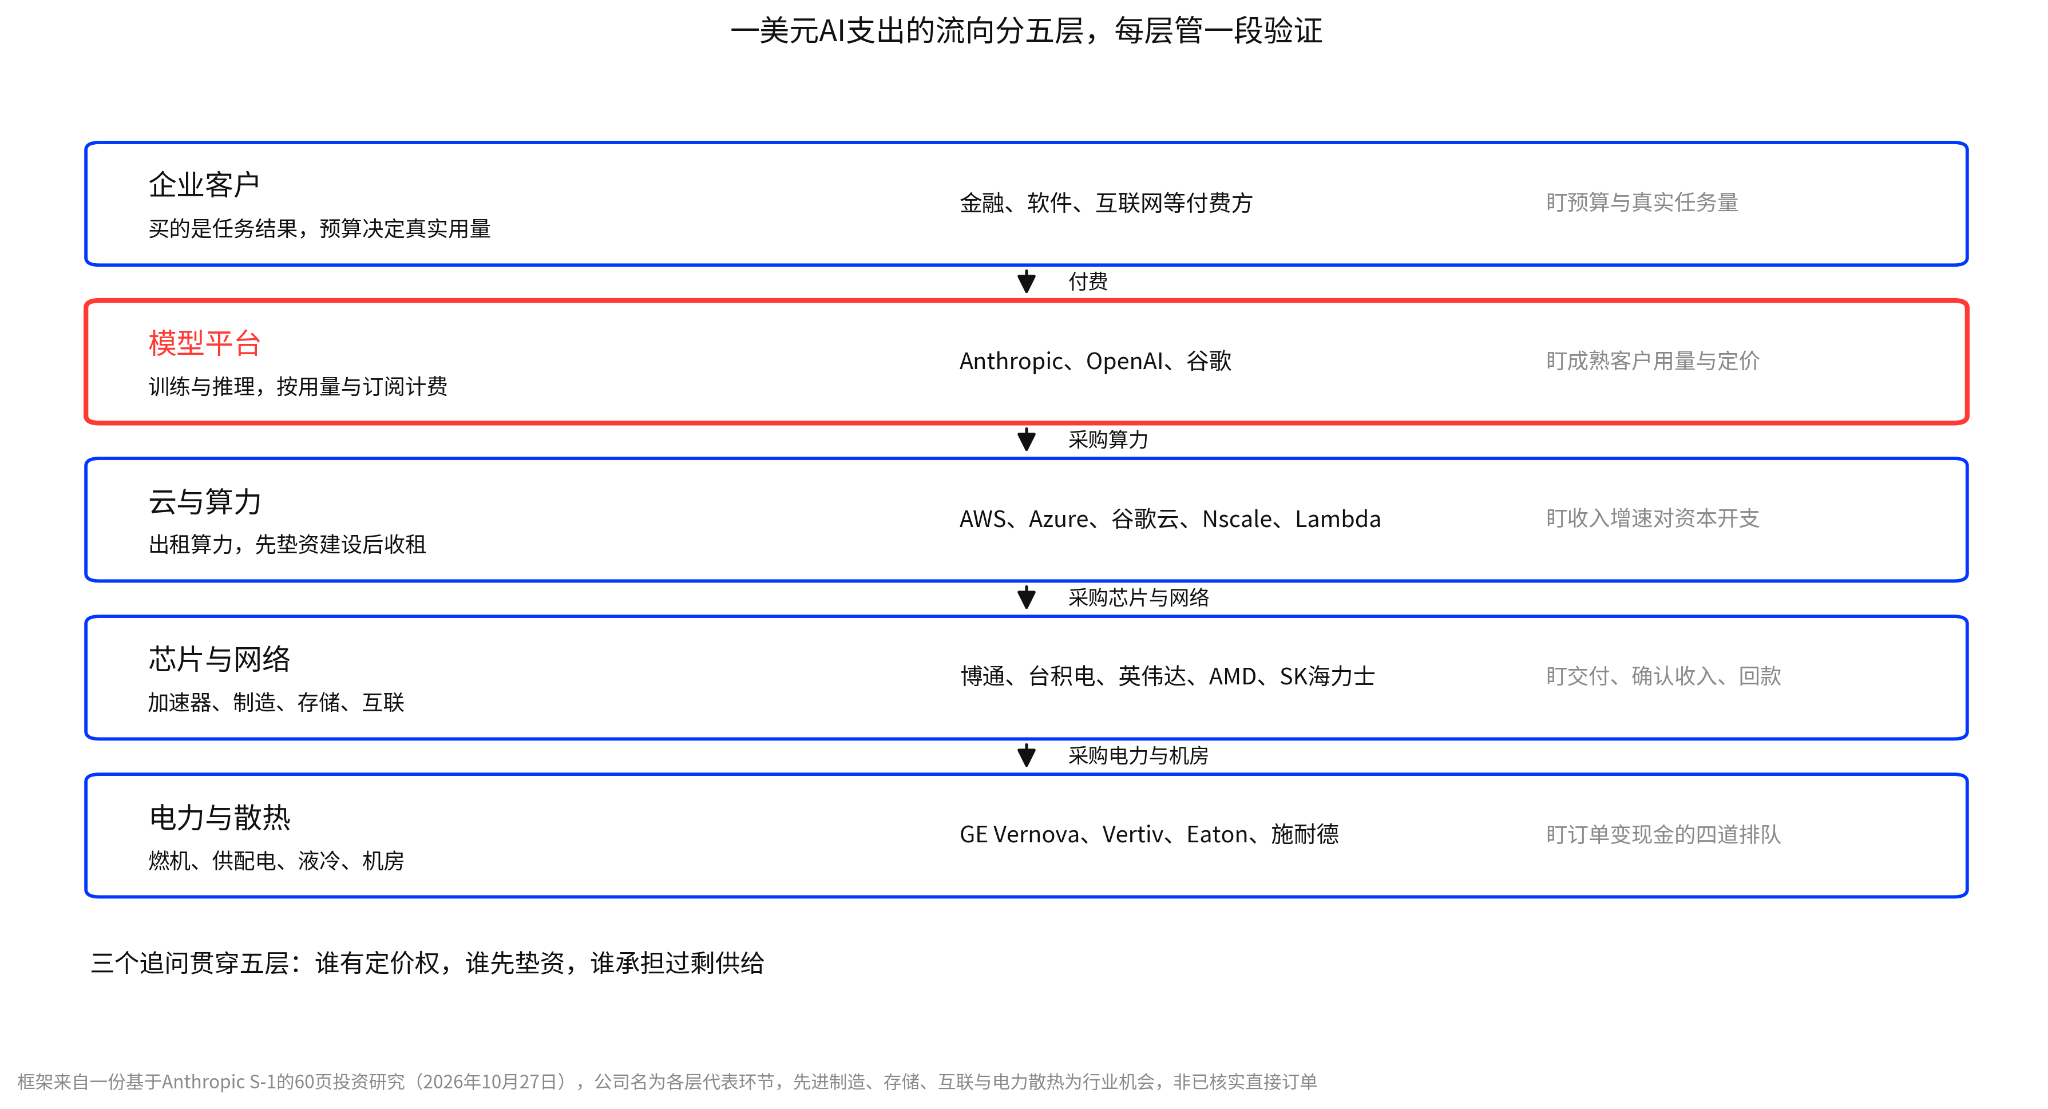
1달러의 AI 지출 흐름은 다섯 계층으로 나뉘고, 각 계층이 검증의 한 구간을 담당한다
기업 고객은 모델 플랫폼에 비용을 지불하고, 모델 플랫폼은 클라우드와 컴퓨팅 파워를 조달하며, 클라우드와 컴퓨팅 파워는 다시 칩, 스토리지, 네트워크를 조달한다. 그 아래는 전력과 냉각이고, 가장 바깥쪽은 애플리케이션 소프트웨어다. 각 계층은 세 가지를 묻는다. 누가 가격 결정권을 가지는가, 누가 먼저 자금을 대는가, 누가 공급 과잉을 부담하는가.
2. 돈은 나갔는데 누가 받았나
모델 계층이 얼마를 받았고, 클라우드 계층이 얼마를 선지출했는가. 두 계층은 같은 돈의 양 끝단이다. Anthropic의 사용량 기반 과금 비즈니스 모델은 매출 곡선을 결정하고, 클라우드 업체의 선지출 곡선도 결정한다. 모델 계층은 주로 두 가지 질문에 답해야 한다. Anthropic의 매출 폭발은 신규 고객 유입, 기존 고객의 사용량 확대, 가격 인상 중 무엇 덕분인가? 이익률은 가격 인상 덕분인가, 효율 향상 덕분인가?
2.1. 모델 계층: 매출이 처음으로 컴퓨팅 파워 비용을 앞질렀다, 실속은 고객과 유지율에서
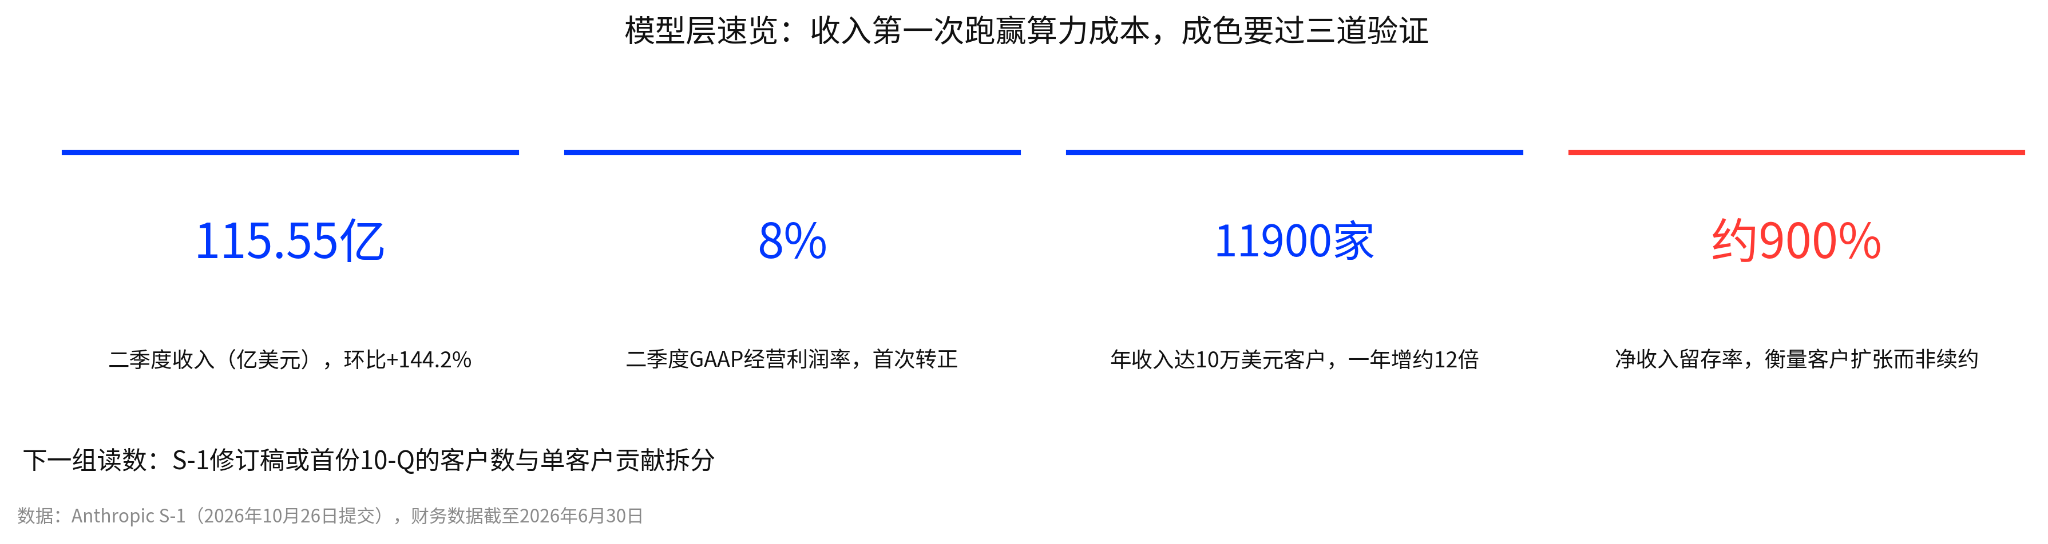
모델 계층 개요: 2분기 매출 115.55억 달러, 영업이익률 8%, 고객 11,900개, 유지율 약 900%
매출 구조는 사용량 기반 과금이 주를 이루고 버전迭代가 빠르다. 상반기 소비형(토큰 사용량 기반 과금) 매출은 131억 달러로 80%를 차지했고, 구독형은 32억 달러로 20%였다. Opus 5.5의 단일 작업 비용은 Opus 5 대비 약 40% 감소했으며(국신증권 정리 기준), 이는 사용량 기반 과금에서 매출이 컴퓨팅 파워 비용을 앞지를 수 있는 제품 측 이유다. 지역별로는 미국 본토가 약 72%, 해외가 약 28%이며, 매출의 80% 이상이 지난 6개월 내 출시된 모델 버전에서 나온다. 즉 현재 버전의 매출상 위상은 언제든 바뀔 수 있다.
기존 고객이 더 많은 돈을 쓰는 것이 매출 폭발의 주엔진이다. 순매출 유지율은 약 900%로, 같은 고객군이 1년 후 지출하는 금액은 기준기간의 약 9배다. 상위 5개 고객의 매출 비중은 1분기 36%에서 3분기 누적 25%로 줄었고, 3분기 단일 분기로는 21%에 불과해 단일 고객이 10%를 넘지 않는다. 이는 매출 폭발이 주로 기존 고객의 사용량 확대에서 비롯됐음을 보여준다. 신규 고객 기반은 너무 작아 총매출을 지탱하지 못한다. 에이전트 워크로드의 호출량 증가세가 둔화되면 매출 증가율도 따라 둔화될 것이다.
이익률 흑자 전환은 단위 컴퓨팅 파워 산출량 향상에 기인한다. 1달러의 컴퓨팅 파워로 회수하는 매출은 2025년 1분기 0.40달러에서 2026년 2분기 2.08달러로 늘어 누적 5.2배 증가했다(국신증권 S-1 정리 기준). 2분기 매출은 전분기 대비 144% 증가했고 컴퓨팅 파워 비용은 300% 증가해 비용이 더 빨리 오르는 것처럼 보이지만, 단위 경제성은 개선되고 있다.
개선은 주로 알고리즘의 지속적인 최적화와 서로 다른 칩 간에 더 나은 가성비의 컴퓨팅 파워를 자동 선택하는 데서 비롯된다. 따라서 이익률 흑자 전환은 가격 인상 덕분이 아니다. 위험은 멀티클라우드 스케줄링 여지가 소진되고 알고리즘 최적화 수익이 체감되면 2.08이 더 오를 수 있는지가 2027년 이익률의 첫 번째 변수라는 점이다. 인력 효율 향상은 또 다른 측면이다. 2026년 9월 코드베이스 90% 이상이 Claude로 작성됐고, 지난 12개월 매출은 약 1,200% 늘었지만 직원은 약 170%만 늘어 직원 1인당 연환산 매출이 140만 달러에서 660만 달러 이상으로 상승했다. 비용률 하락은 감원이 아니라 모델을 통한 인력 효율 향상에 기인한다.

1달러의 컴퓨팅 파워 투입으로 회수하는 매출: 6개 분기 동안 0.40달러에서 2.08달러로 상승





