美股日报|필라델피아 반도체 지수 3.6% 급등, AI 열풍 재점화로 미 증시 상승 (10월 28일)


- 핵심 관점: Anthropic이 1.5-2조 달러 밸류에이션으로 나스닥 상장을 위한 S-1을 제출하며 AI 투자 열기를 재점화하고 반도체주 급등을 견인했다. 연준 FOMC 회의가 진행 중인 가운데 시장은 금리 동결을 예상하지만 12월 금리 인상 기대감이 높아지고 있다. 암호화폐 시장에서는 비트코인 현물 ETF가 순유출을 마감했고 BTC는 8만 달러선을 사수했다.
- 핵심 요소:
- Anthropic의 상반기 매출은 163억 달러(전년 대비 +1258%)를 기록했으며, 분기 영업이익이 처음으로 흑자 전환했고 순수익 유지율은 약 900%에 달한다. 골드만삭스와 모건스탠리가 주관사를 맡았으며, 11월 16일 주간 상장을 목표로 하고 있다.
- 필라델피아 반도체 지수는 3.6% 급등해 11,482.50포인트를 기록하며近 한 달来 최대 일일 상승폭을 나타냈고, 엔비디아, 브로드컴 등 대형주가 일제히 강세를 보였으며 나스닥은 1.18% 상승했다.
- 연준의 현재 금리는 3.75%-4.00%이며, 94명의 경제학자는 10월 동결을 예상하고 있지만 9월 CPI가 3.7%로 상승하고 에너지 가격이 높은 수준을 유지하면서 12월 25bp 금리 인상이 유력해지고 있다.
- WTI 원유는 이란과 오만이 호르무즈 해협 통항 프레임워크 협의에서 진전을 이루면서 배럴당 100달러 아래로 떨어졌다. IEA는 4분기 글로벌 석유 수요가 전년 대비 일일 250만 배럴 감소할 것으로 전망했다.
- 비트코인 현물 ETF는 월요일 1억 1,000만 달러 순유입으로 이전 주의 순유출을 마감했으며, BlackRock IBIT가 유입 전액을 차지했고 약 814,263 BTC를 보유하고 있다. BTC는 80,777달러를 기록했다.
- Strategy는 848,517 BTC(평균가 약 75,446달러)를 보유하고 있으며, 연속 매수 중단 후 약 2억 500만 달러로 STRC 우선주를 매입했다. MSCI 새 규정으로 지수에서 제외될 가능성이 있다.
- 리스크 요인: 연준의 예상 밖 매파적 행보, 기술주 실적 부진(MSFT, GOOGL은 10월 28일 장 마감 후 발표), 중동 협상 결렬 및 BTC의 8만 달러선 이탈.
1. 헤드라인 요약
- Anthropic이 공식적으로 SEC에 S-1 서류를 제출했으며, 티커 "ANT"로 나스닥 상장을 계획하고 있습니다. 기업가치는 1.5조~2조 달러에 달할 것으로 예상되며, 역사상 최대 IPO 중 하나가 될 전망입니다. 회사는 상반기 매출 163억 달러(전년 대비 +1258%)를 기록했고, 골드만삭스와 모건스탠리가 주관사를 맡았으며, 11월 16일 주간 상장을 목표로 하고 있습니다.
- 반도체주가 이틀 연속 급등했으며, 필라델피아 반도체지수(SOX)는 3.6% 급등한 11,482.50포인트를 기록해近 한 달래 최대 일일 상승폭을 나타냈습니다. Anthropic IPO 소식이 AI 투자 열기를 다시 불러일으키면서 엔비디아, 브로드컴 등 반도체 대장주가 일제히 강세를 보였고, 나스닥도 1.18% 상승했습니다.
- 연준의 10월 27-28일 FOMC 회의가 진행 중이며, 금리 결정은 베이징 시간 10월 29일 새벽 2:00에 발표됩니다. 94명의 경제학자는 금리 동결(현재 3.75%-4.00%)을 예상하고 있으나, 9월 CPI가 3.7%로 상승하고 에너지 가격이 높은 수준을 유지하면서 12월 금리 인상 기대감이 커지고 있습니다. 10월 점도표는 연내 25bp 추가 인상이 유력함을 보여줍니다.
- WTI 원유가 6개월래 최고치에서 하락하며 배럴당 100달러 아래로 떨어졌습니다. 이란과 오만이 호르무즈 해협 통항 재개를 위한 기본 협정을 협의 중이라는 소식이 공급 중단 우려를 완화시켰습니다. IEA는 앞서 4분기 세계 석유 수요가 전년 대비 일일 250만 배럴 감소할 것으로 전망했습니다.
- 비트코인 현물 ETF는 월요일(10월 26일) 순유입 1억 1,000만 달러를 기록하며 지난주 순유출 흐름을 마감했고, BlackRock IBIT가 순유입 전액을 차지했습니다. 비트코인은 8만 달러선을 지켜내며 80,777달러를 기록했습니다.
2. 미국 증시와 매크로
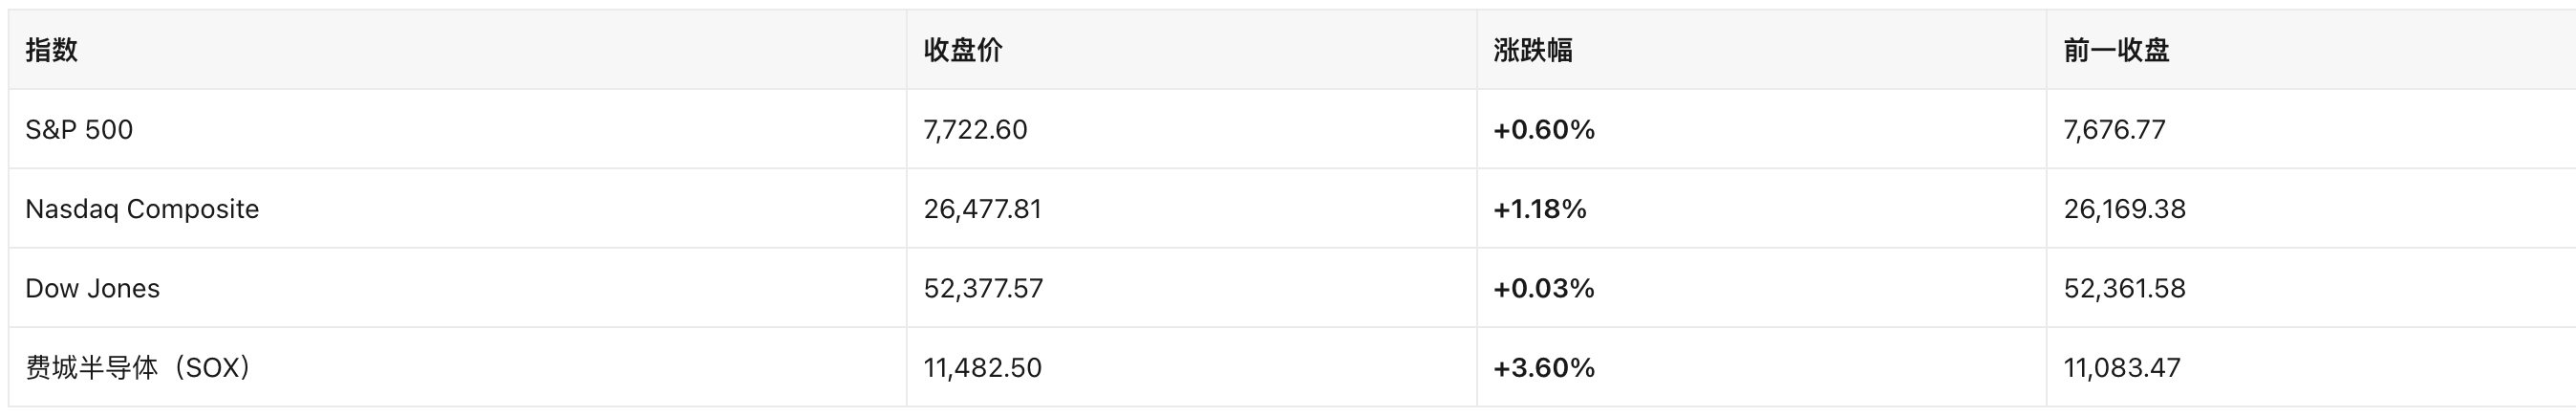
3대 지수 종가(미국 동부시간 2026-10-27 16:00)
자료 출처: Yahoo Finance
핵심 동인: Anthropic의 IPO S-1 서류 제출이 AI 투자 열기를 다시 불러일으키면서 반도체주 전반의 급등이 기술주 섹터를 이끌었습니다. 나스닥 +1.18%는近 한 달래 최고의 일일 성과입니다. 다우지수는 UnitedHealth 등 대형주 부진으로 0.03% 소폭 상승에 그쳤으며, 기술주에서 방어주로의 스타일 전환 징후는 뚜렷하지 않습니다. S&P 500은 이틀 연속 상승 마감했습니다.
매크로와 연준
- 연방기금금리: 현재 목표 범위 3.75%-4.00%(2026년 9월 17일 25bp 인상 후 적용, 2023년 7월 이후 첫 인상).
- FOMC 회의: 10월 27-28일 회의가 진행 중이며, 금리 결정은 미국 동부시간 10월 28일 14:00(베이징 시간 10월 29일 02:00)에 발표됩니다. 이번 회의에서는 경제전망요약(SEP)과 점도표가 발표되지 않습니다.
- 시장 전망: 94명의 경제학자 중 대다수가 10월 금리 동결을 예상하고 있으며, CME FedWatch는 앞서 10월 인상 확률을 약 50%로 보여주었으나 예상보다 부진한 9월 비농업 고용 지표로 시장은 12월 25bp 추가 인상 쪽으로 기울었습니다.
- 인플레이션: 9월 CPI 전년 대비 +3.7%(10월 14일 발표)로 최근 고점을 기록했으며, 에너지 가격 급등이 주된 원인입니다. 8월 CPI는 전년 대비 +3.4%였습니다.
채권·외환·상품(10-27)

자료 출처: Yahoo Finance API
3. 주요 종목과 섹터
1. AI/반도체 섹터 — Anthropic IPO가 열기를 점화
- 필라델피아 반도체지수(SOX) +3.60%, 이틀 연속 급등.
- Anthropic S-1 서류는 상반기 매출 163억 달러(전년 대비 +1258%), 분기 영업이익 첫 흑자 전환, 순매출 유지율 약 900%를 공개하며 기업 AI 유료화 의지가 강함을 입증했습니다.
- 10월 26일 IPO 소식 발표 후 기술주가 일제히 상승했습니다: 엔비디아(NVDA) +2.4%, 마이크로소프트(MSFT) +1.5%, 마이크론(MU) +3%, 브로드컴(AVGO) +2.3%. (출처: Yahoo Finance, Reuters)
- NVDA 10-26 종가 216.00, 시간외 217.94(+0.90%); MSFT 10-26 종가 532.60, 시간외 531.33(-0.24%).
- 주목: MSFT, GOOGL이 10월 28일 장 마감 후 실적을 발표하며, 이번 주 기술주 실적 시즌의 하이라이트가 될 전망입니다.
2. 대형 기술주 — 실적 시즌 개막
- AAPL 10-26 종가 343.91, 시간외 347.10(+0.93%).
- GOOGL 10-26 종가 316.80, 시간외 320.58(+1.19%); 10월 28일 장 마감 후 실적 발표.
- META 10-26 종가 630.56, 시간외 620.19(-1.64%).
- 이번 주는 대형 기술주 실적 집중 기간입니다: MSFT, GOOGL(10-28 장 마감 후), META, AMZN 등이 잇따라 발표하며, 시장은 AI 자본지출 가이던스에 주목하고 있습니다.
3. 원유와 에너지 섹터 — 유가 하락이 인플레이션 우려 완화
- WTI가 100달러선 아래로 하락했고 브렌트유도 동반 하락했습니다.
- 동인: 이란과 오만의 호르무즈 해협 통항 기본협정 협의 진전; IEA 월간보고서는 4분기 세계 석유 수요가 전년 대비 일일 250만 배럴 감소할 것으로 전망.
- 에너지 섹터는 압박을 받고 있으나 유가는 여전히 연초 대비 크게 높은 수준(WTI 연초 약 72달러)으로, CPI 에너지 항목에 대한 전이 효과는 여전히 연준의 관심사입니다.
4. 암호화폐 관련 미국 주식
4.1 DAT(디지털 자산 금고) 기업 동향
Strategy(MSTR) — 비트코인 매입 중단, 우선주 매입이 중심으로
- 보유량: 10월 25일 기준 Strategy는 848,517 BTC를 보유하고 있으며, 누적 매입 원가는 약 640억 2,000만 달러, 평균 단가는 BTC당 약 75,446달러입니다.
- 이번 주 동향: 10월 19-25일 한 주 동안 Strategy는 비트코인을 매수하지도 매도하지도 않았으며, ATM 계획을 통한 주식 발행 자금 조달도 없었습니다. 이는 회사가 연속으로 비트코인 매입을 중단한 또 한 주입니다.
- 자본 배분 전환: 회사는 지난주 달러 현금 준비금을 사용해 약 2억 500만 달러로 STRC 시리즈 영구 우선주 2,068,459주를 매입했으며, 다른 종류의 증권은 매입하지 않았습니다. 전략의 중심이 BTC 추가 매입에서 우선주 가격과 주주 신뢰 유지로 이동했습니다.
- 이전 매입 흐름: 10월 중순 소규모 매입을 재개했습니다 — 10월 12일 주간에는 BTC 250개를 매입하고 STRC 1억 9,200만 달러어치를 매입했으며, 10월 19일 주간에는 약 2,200만 달러어치 BTC를 매입하고 STRC 1억 9,300만 달러어치를 매입했습니다.
- 3분기 실적 전망: Strategy는 3분기 디지털 자산 공정가치 이익이 약 209억 달러(비현금)에 달할 것으로 예상하며, 이는 주로 BTC 가격 상승에 따른 시가평가 이익을 반영합니다. 회사는 조만간 3분기 실적을 발표할 예정입니다.
- MSCI 지수 리스크: MSCI는 10월 15일 새 지수 규칙을 공식 확정했으며, Strategy 등 암호화 자산을 핵심 사업으로 하는 DAT 기업을 MSCI 지수에서 제외할 수 있습니다. Strategy의 Michael Saylor 이사회 의장과 Phong Le CEO는 앞서 이 결정을 "차별적" 정책이라고 공개 비판했습니다.
- MSTR 주가: 10-26 일봉 종가 139.82(10-23 종가 146.01 대비 4.24% 하락). 시간외 141.40(+1.13%). BTC가 8만 달러 위로 회복하면서 시간외 가격에 지지력을 제공했습니다.
암호화폐 관련 미국 주식 관찰 목록 변동: 이번 주에는 DAT로 전환하거나 BTC/ETH를 준비자산으로 매입하기 시작했다고 발표한 신규 기업이 없습니다. Smarter Web Company(영국 상장)는 앞서 비트코인 금고 전략을 위해 1,000만 파운드를 조달했으며, 향후 진행 상황을 주목할 만합니다. (출처: Crypto Times, 10월 27일)
4.2 암호화폐 인접 미국 주식
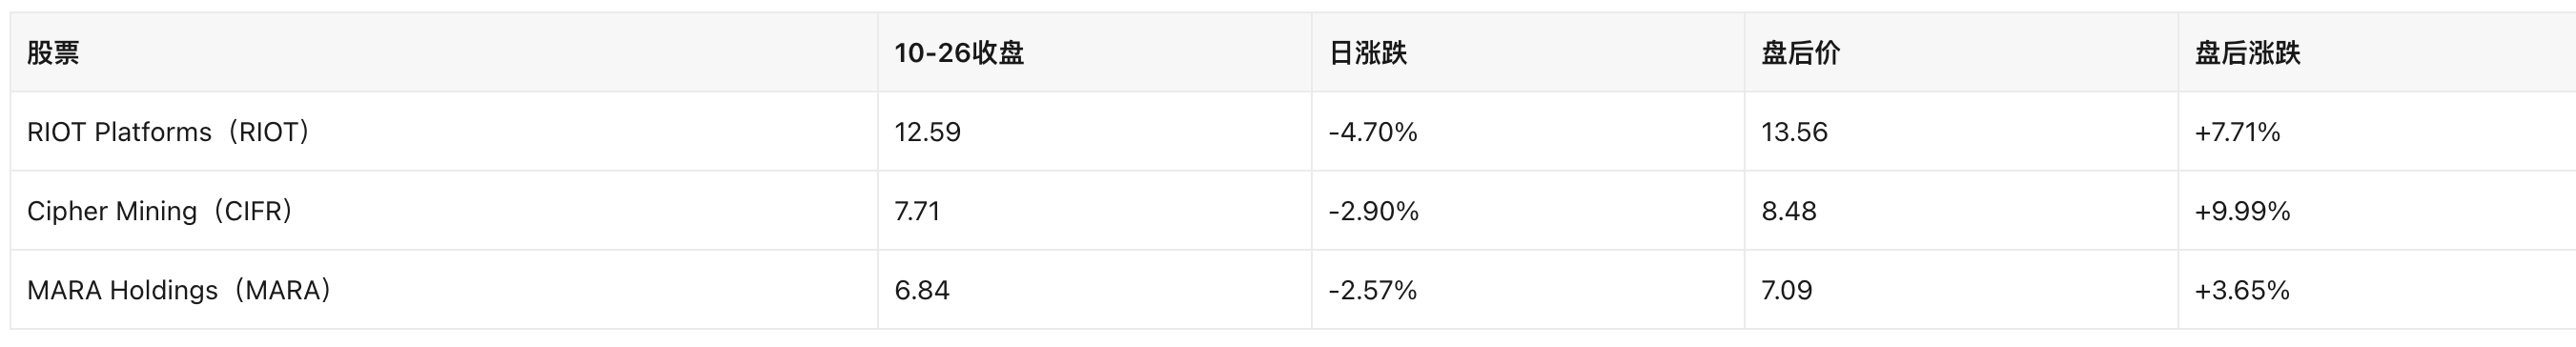
채굴 기업 섹터 — BTC 회복이 시간외 강한 반등 견인
자료 출처: Yahoo Finance API 일봉 시계열
채굴 기업 섹터는 10-26 시장 전반의 조정을 따라 하락했으나, 10-27 시간외에는 BTC가 80,777달러로 회복하면서 강하게 반등했습니다. RIOT와 CIFR의 시간외 상승폭은 모두 10%에 근접하거나 초과했으며, 채굴주가 BTC 가격에 높은 탄력성을 보임을 나타냈습니다.
거래소와 플랫폼
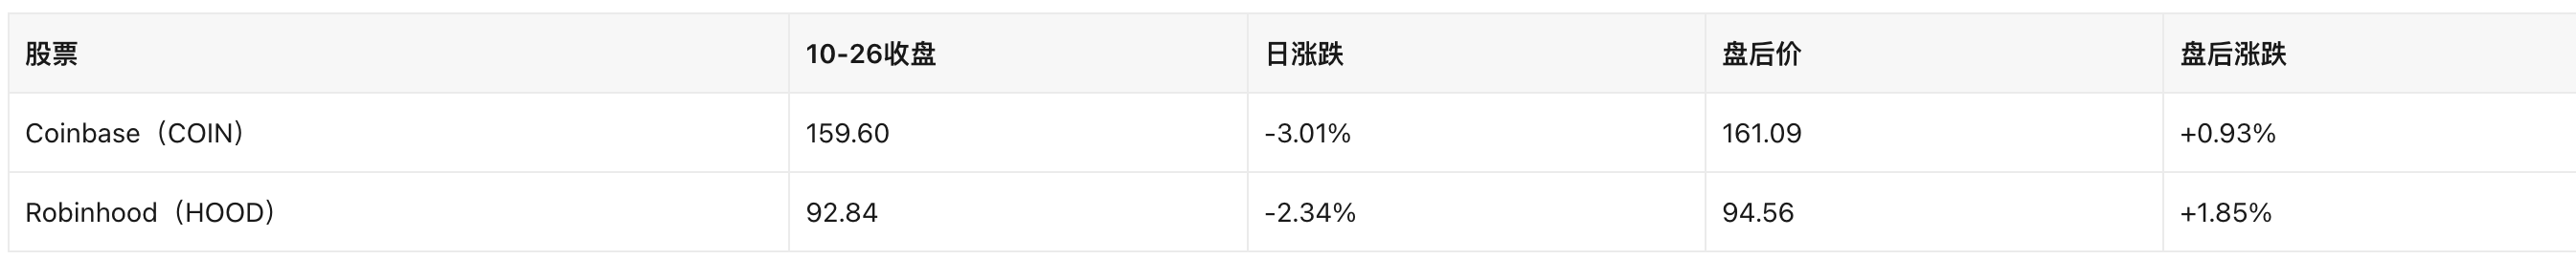
COIN과 HOOD는 10-26 정규 거래 시간에 하락했으나 시간외에는 모두 소폭 반등했습니다. 미국 최대 암호화폐 거래소인 Coinbase의 거래량은 BTC 가격과 높은 상관관계를 보입니다.
비트코인 현물 ETF 자금 흐름
- 10월 26일(월): 미국 비트코인 현물 ETF 총 순유입 +1억 1,000만 달러, BlackRock IBIT만 1억 1,030만 달러 순유입을 기록했고 다른 펀드는 당일 순유입이 없었습니다.
- 지난주 회고: 비트코인 ETF는 앞서 약 7억 7,400만 달러 순유출을 겪은 후, 10월 26일 1억 1,000만 달러 유입으로 자금 흐름의 한계적 개선을 나타냈습니다.
- IBIT 보유량: BlackRock IBIT는 현재 약 814,263 BTC를 보유하고 있으며, 역사적 누적 순유입은 662억 4,400만 달러에 달합니다.
- 전체 규모: 미국 비트코인 현물 ETF 총 순자산가치는 약 1,028억 4,000만 달러로, ETF 순자산이 BTC 총 시가총액에서 차지하는 비중은 약 6.41%이며, 역사적 누적 순유입은 572억 9,300만 달러입니다.
- ETH 현물 ETF: 10월 26일 이더리움 현물 ETF 순유입 +1,610만 달러; Solana ETF 순유출 -820만 달러.
- 기관 동향: Cathie Wood의 Ark Investment는 비트코인 ETF 보유량을 축소했으며(구체적 규모 미공개), 이는 BTC가 10월 조정을 이어가던 시기에 발생했습니다.
IBIT/FBTC 최신 시세
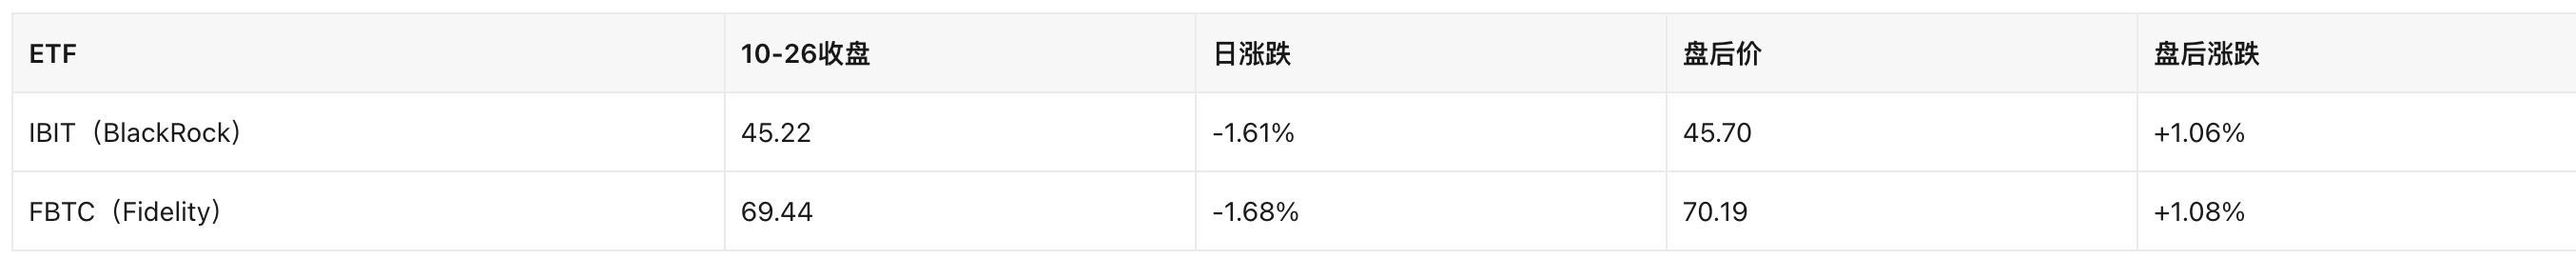
자료 출처: Yahoo Finance API. IBIT와 FBTC의 시간외 반등은 BTC 가격이 아시아 시간대와 유럽 시간대 초반에 강세를 보인 것을 반영합니다.
4.3 규제와 회계 관련 동향
- MSCI 지수 규칙 업데이트(10월 15일): MSCI는 새 지수 편입 규칙을 공식 확정했으며, 암호화 자산 금고를 핵심 사업으로 하는 기업(예: Strategy)에 대해 제외 조치를 시행할 수 있습니다. 이 규칙은 "주요 사업이 암호화 자산 보유"인 기업이 전통 주식 지수에 편입되기에 적합한지를 해결하기 위한 것입니다. Strategy 경영진은 앞서 이 결정이 디지털 자산 금고 모델을 "차별"한다고 비판했습니다.